

- El precio del gas natural estadounidense subió más de un 4% y superó los 3.1 USD/MMBtu impulsado por previsiones de clima frío.
- Los fondos especulativos mantienen posiciones cortas históricamente altas, lo que alimenta el riesgo de un fuerte cierre de posiciones bajistas.
- El análisis técnico muestra una ruptura al alza, con la media móvil de 1 año actuando como la próxima resistencia clave.

- El precio del gas natural estadounidense subió más de un 4% y superó los 3.1 USD/MMBtu impulsado por previsiones de clima frío.
- Los fondos especulativos mantienen posiciones cortas históricamente altas, lo que alimenta el riesgo de un fuerte cierre de posiciones bajistas.
- El análisis técnico muestra una ruptura al alza, con la media móvil de 1 año actuando como la próxima resistencia clave.
El gas natural estadounidense rebota esta semana con un impulso claro, en contraste con la situación del gas europeo. Los precios del contrato Henry Hub subieron más de un 4% el lunes, hasta rondar los $3.1/MMBtu, el nivel más alto desde el 15 de octubre, y esta mañana el mercado sigue avanzando hacia los $3.2/MMBtu. Desde comienzos de noviembre, el precio ya ha ganado casi un 10%, aunque todavía acumula una caída del 11.1% en lo que va de año y del 28.4% interanual. Los fundamentales aún no respaldan claramente las subidas: los inventarios crecen más rápido de lo habitual para esta época del año, y las previsiones de noviembre apuntan a un clima cálido. Sin embargo, el posicionamiento aporta el combustible. Los fondos mantienen posiciones cortas tan elevadas como pocas veces se ha visto en la historia, y en las previsiones meteorológicas ha aparecido la primera señal de frío en semanas.
Los inventarios favorecen a los bajistas
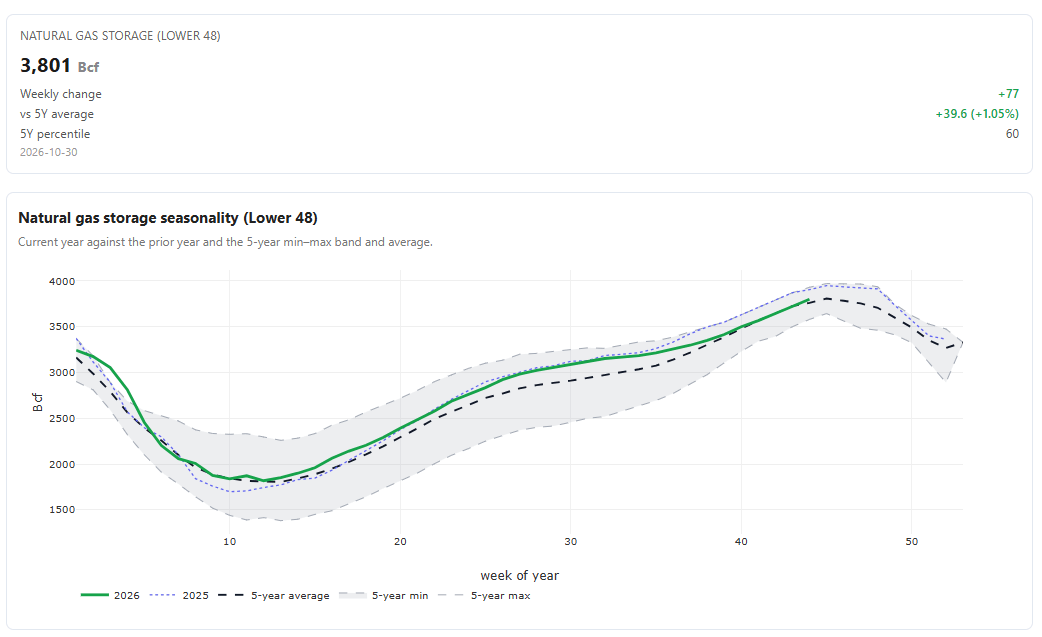
El último informe de la EIA mostró un aumento de las reservas de 77 mil millones de pies cúbicos (Bcf) para la semana que terminó el 30 de octubre. Esa cifra es 4 Bcf inferior a lo esperado por el mercado, pero 16 Bcf superior a la media de cinco años para esa semana. El total de gas disponible en almacenamiento se sitúa en 3,801 Bcf, un 54 Bcf (1.4%) por encima de la media de cinco años y 109 Bcf por debajo del nivel de hace un año. La dirección es importante: el superávit respecto a la media crece por segunda semana consecutiva, tras diez semanas de descensos desde los +198 Bcf de agosto. NGI estima que el informe del jueves añadirá 67 Bcf, lo que elevaría el superávit a cerca de 81 Bcf. Esto se debe a un otoño cálido: según datos de la NOAA, el número de grados-día de calefacción (HDD, por sus siglas en inglés) durante el periodo del 30 de octubre al 5 de noviembre fue un 21% inferior a lo normal, y NGI señala que El Niño ya está dejando su huella en la temporada de calefacción. Esto también podría ser una señal de advertencia para los inversores demasiado optimistas. Aunque el rebote actual es claro, podría convertirse en caídas con la misma rapidez.
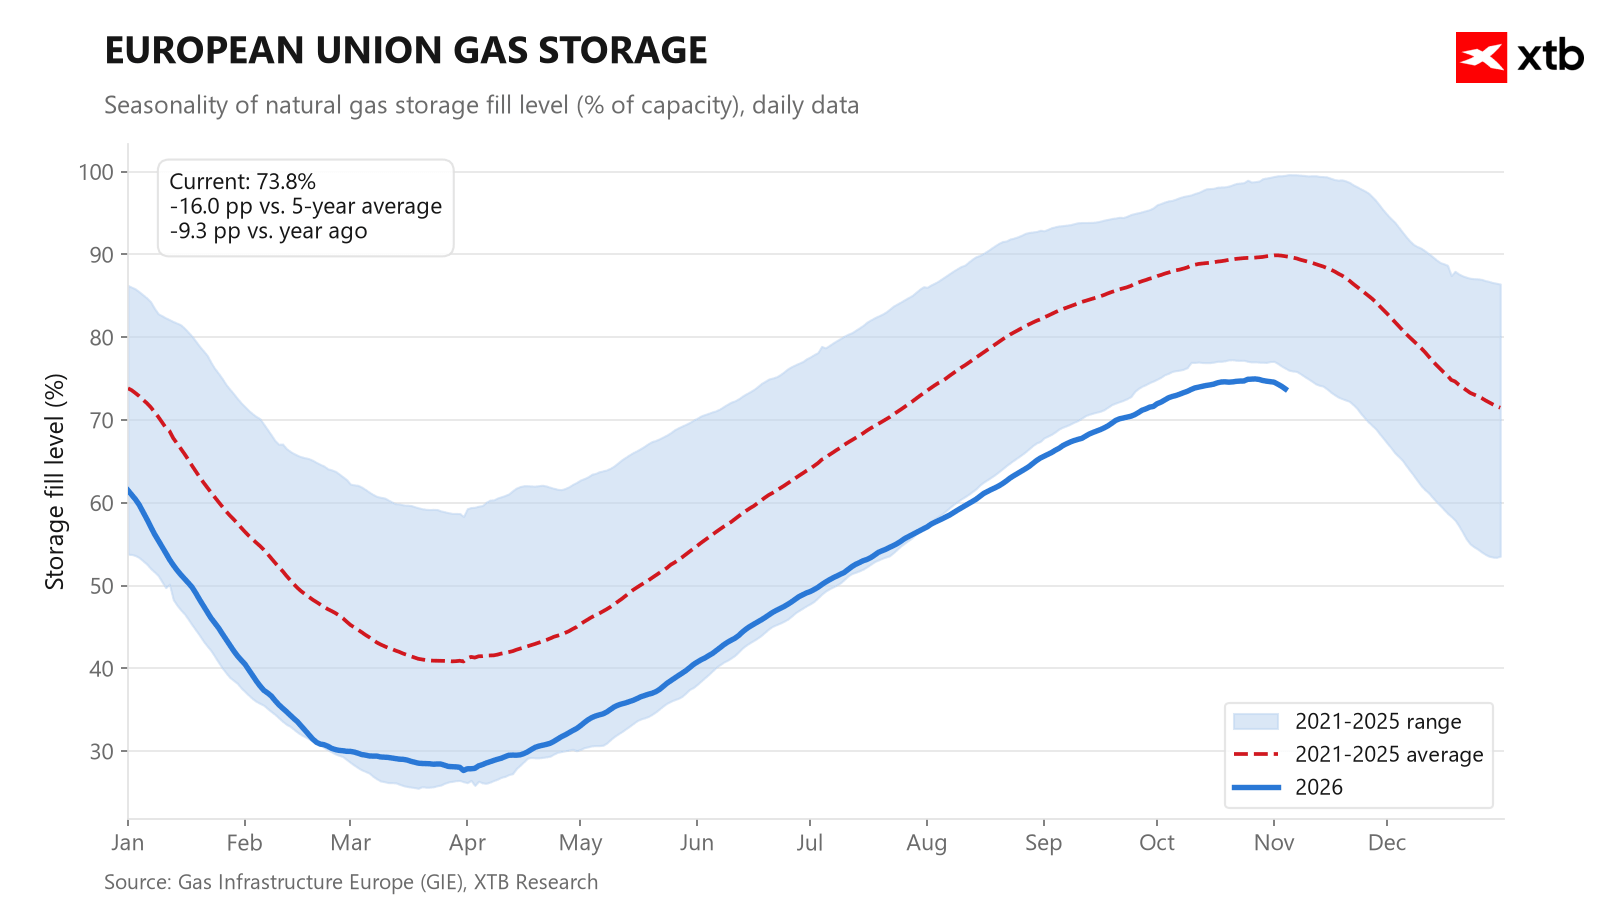
No obstante, la demanda recibe el apoyo de otros factores. La producción en los 48 estados contiguos cayó la semana pasada en 3.3 Bcf/d, hasta 108.8 Bcf/d, y algunos productores del noreste están anunciando recortes. Las exportaciones de GNL se mantienen cerca de máximos históricos, ya que Europa todavía enfrenta un déficit de suministro. El TTF europeo cayó un 17.7% la semana pasada, hasta 85.6 EUR/MWh, ya que el mercado descontó un acuerdo con Irán en lugar de nuevos ataques. Aun así, las instalaciones de almacenamiento europeas vienen retirando gas desde el 27 de octubre, y las exportaciones de Catar tardarán mucho en normalizarse.
Clima: El Niño frente a la alteración del vórtice polar
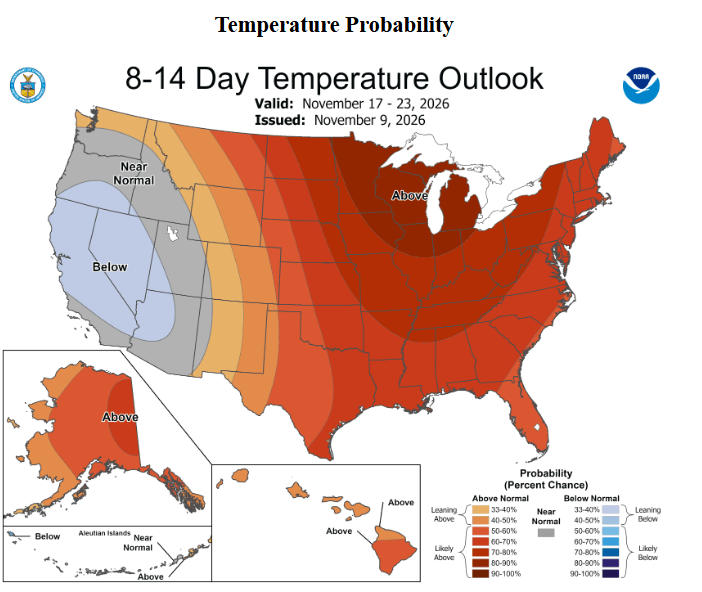
La previsión mensual de la NOAA para noviembre sigue indicando temperaturas por encima de lo normal en la mayor parte de Estados Unidos, en línea con los efectos típicos de El Niño. Sin embargo, ha surgido un factor imprevisto que el mercado no había descontado antes. Los modelos señalan una alteración del vórtice polar estratosférico, e incluso un episodio de calentamiento súbito estratosférico (SSW, por sus siglas en inglés) la próxima semana. Un SSW en noviembre es muy poco habitual, y sus efectos pueden prolongarse hasta dos meses, generalmente a través de una fase negativa de la Oscilación Ártica y una entrada de aire frío. A corto plazo, más de 160 millones de estadounidenses experimentarán temperaturas por debajo de lo normal hasta el 14 de noviembre, principalmente en las regiones de los Grandes Lagos, el valle del Ohio y el noreste. Las previsiones a 6-10 y 8-14 días muestran zonas de frío por primera vez en semanas.
Posicionamiento: combustible para un short squeeze
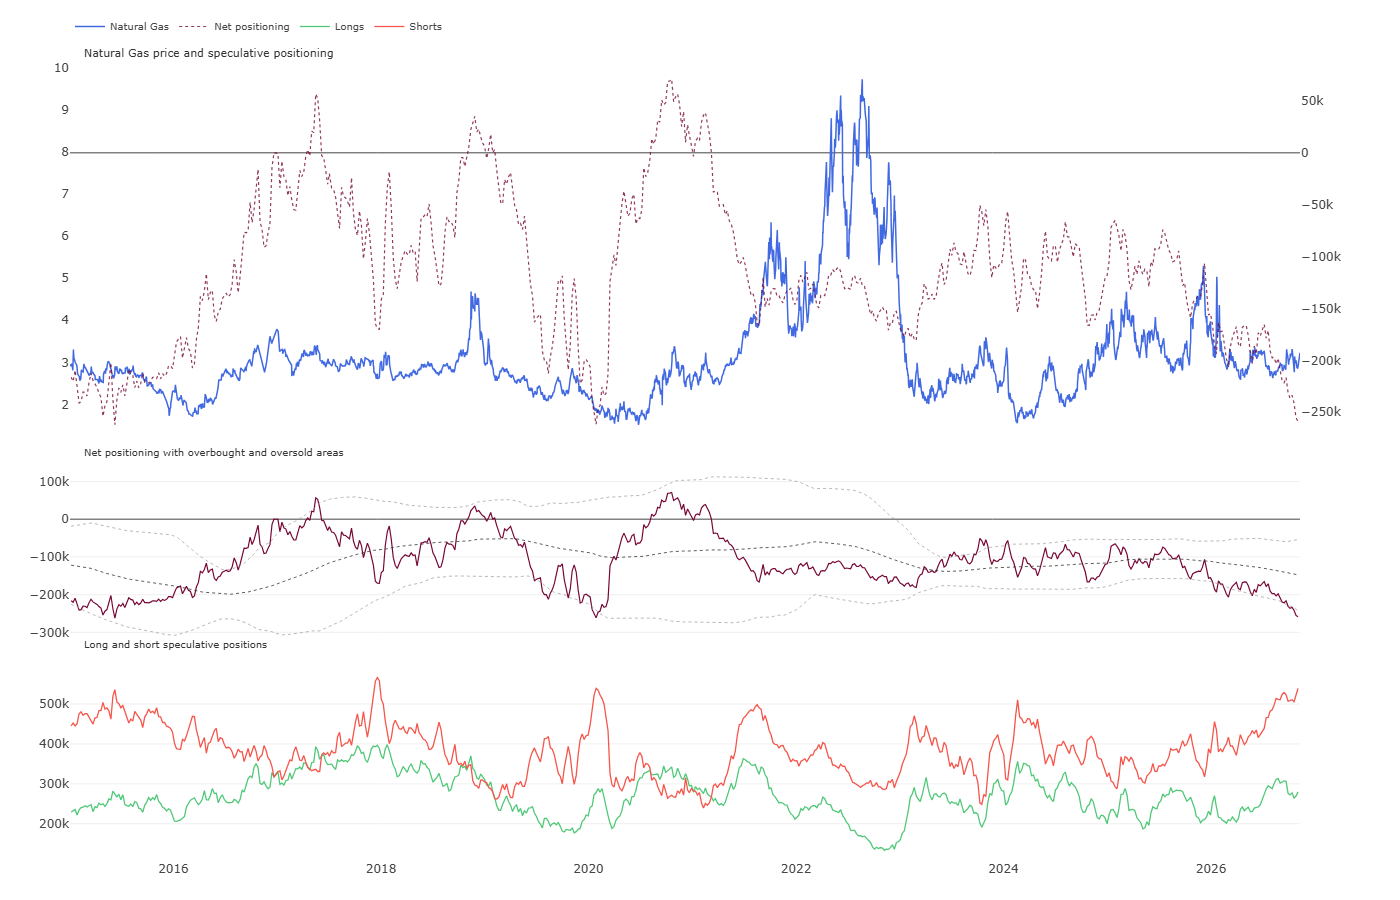
La clave del movimiento actual está en el equilibrio de fuerzas en el mercado de futuros. Según datos de la CFTC, los fondos especulativos mantienen una posición corta neta de unos 259,000 contratos, lo que corresponde apenas al percentil 0.2 histórico. Las posiciones cortas alcanzaron cerca de 540,000 contratos, el nivel más alto en años, mientras que la proporción de posiciones largas cayó al 34.2%. Durante la última semana, los fondos sumaron nuevas posiciones cortas, pero el impulso se está desacelerando claramente. Con un mercado tan saturado, no hace falta una ola de frío prolongada, solo una chispa que desencadene el cierre de cortos. Los datos de posicionamiento de la CFTC corresponden al martes, cuando el contrato de diciembre cotizaba en torno a $2.90. Desde entonces, el precio ha subido más de un 10%, lo que significa que una parte importante de las posiciones cortas está ahora muy perjudicada.
Análisis técnico del Gas Natural
El precio del gas superó la media móvil de 75 días ($2.94) y alcanzó la media móvil de 1 año (en torno a $3.2), que ha venido frenando las subidas de forma constante desde comienzos de 2026.
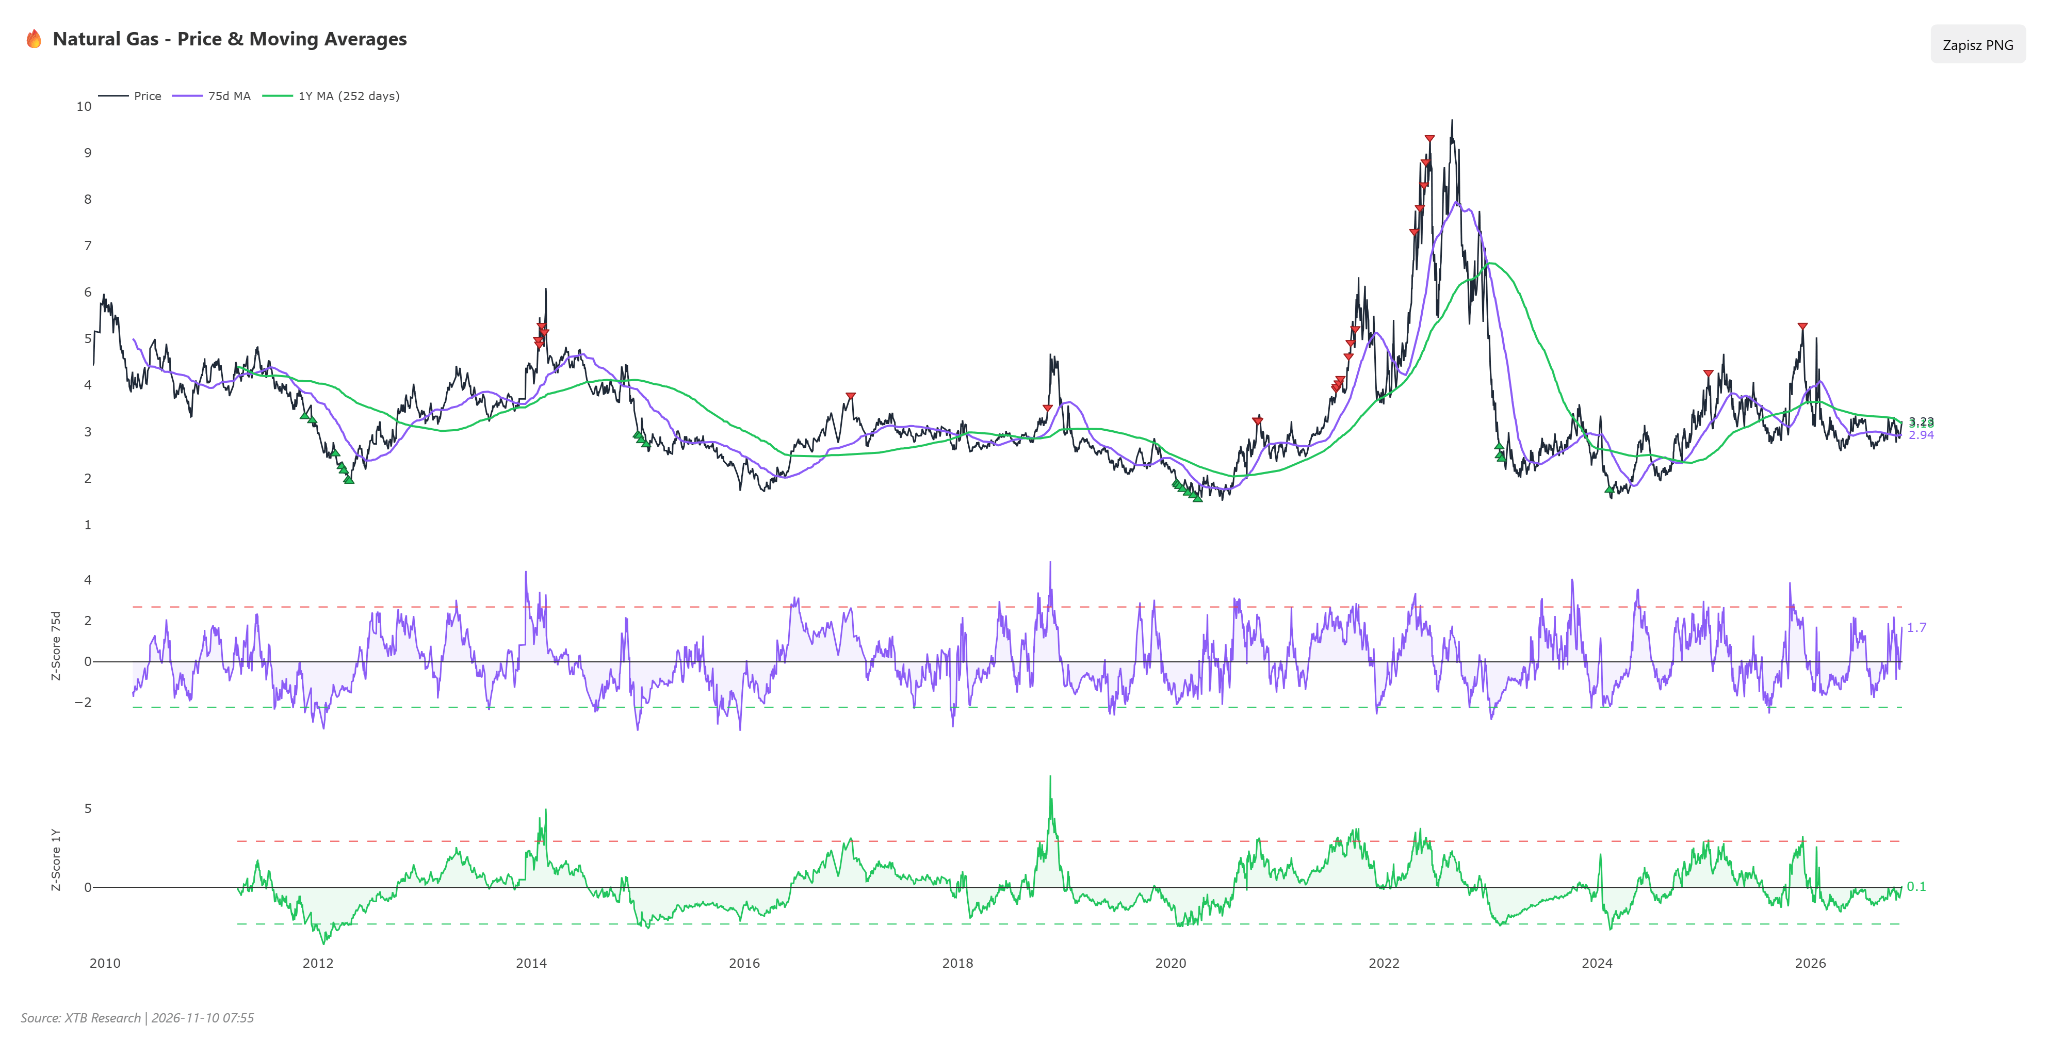
El RSI(14) en 61 muestra que los compradores llevan el control, aunque todavía no en sobrecompra. El SMA y el MACD emiten señales de compra, y el precio se sitúa un 7.3% por encima de la media móvil de 50 sesiones. El Z-score respecto a la media de 75 días es 1.7, lo que indica un movimiento dinámico pero no extremo. En relación con la media de 1 año, la valoración es neutral (0.1). El mercado ha cerrado así la infravaloración de los últimos meses, pero todavía no está sobrecalentado. Una ruptura sostenida por encima de la media de 1 año sería la primera señal de un cambio de tendencia a medio plazo en muchos meses.
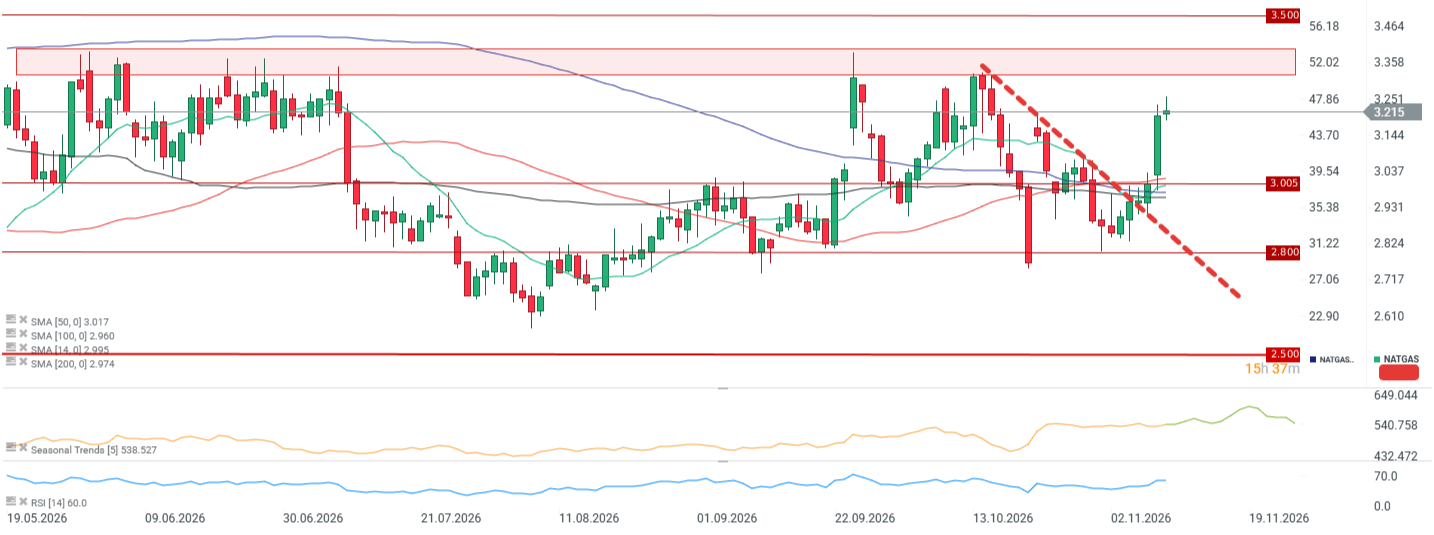
Si observamos el gráfico técnico, cabe destacar que se ha producido una clara ruptura por encima de la línea de tendencia bajista, aunque la zona de resistencia clave se sitúa en torno a $3.35.
Gráfico del Gas Natural, temporalidad diaria
¿Qué puede pasar con el precio del gas natural a partir de ahora?
Por ahora, los fundamentales no justifican un mercado alcista duradero: el superávit de reservas sigue creciendo, y la previsión mensual de la NOAA se mantiene cálida. Sin embargo, un mercado con un posicionamiento corto récord por parte de los fondos no necesita fundamentales sólidos, solo una chispa. Esa chispa podría ser la ola de frío prevista hasta el 14 de noviembre y el riesgo de un SSW poco habitual en noviembre. Si el frío persiste y la producción se mantiene por debajo de 111 Bcf/d, una ruptura por encima de $3.4-$3.5 podría desencadenar una cascada de cierres de cortos hacia $3.8-$4.0. Si las previsiones para la segunda mitad de noviembre se moderan y el informe de la EIA del jueves confirma un nuevo aumento del superávit, la ruptura podría resultar falsa. Un movimiento por debajo de $3.0 devolvería entonces el control a los bajistas y abriría la puerta hacia $2.6-$2.7. Los catalizadores inmediatos son el informe STEO de la EIA de hoy, los datos de inventarios del jueves, el informe COT del viernes y las previsiones actualizadas de la NOAA.



La bolsa hoy: repunte del sector tecnológico y caída del precio del petróleo



Cierre de Mercado: Del pánico a la euforia. Los mercados recuperan terreno


Cobre: menor producción chilena desde 2003 y señales de escasez en China


Previa IPC EE. UU.: la inflación podría moderarse, pero la Fed aún tiene motivos para subir tasas
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "