

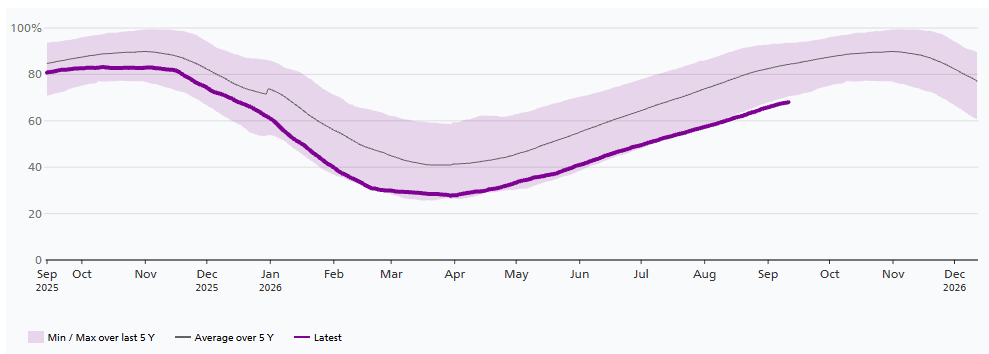
- El gas natural europeo TTF supera los €80/MWh, su mayor nivel desde finales de 2022, mientras Europa mantiene sus reservas en torno al 68%, claramente por debajo de los niveles habituales para esta época del año.
- El mercado ya está cotizando un escenario más adverso que el contemplado recientemente por el BCE: sus proyecciones utilizaban €60,1/MWh como escenario base y €77/MWh como escenario adverso, mientras el TTF ha llegado a superar €83.
- Técnicamente, una ruptura sostenida de la zona de €90-€98/MWh podría abrir espacio hacia €100 y posteriormente €113/MWh, aunque los elevados niveles de sobrecompra aumentan también el riesgo de correcciones importantes.

- El gas natural europeo TTF supera los €80/MWh, su mayor nivel desde finales de 2022, mientras Europa mantiene sus reservas en torno al 68%, claramente por debajo de los niveles habituales para esta época del año.
- El mercado ya está cotizando un escenario más adverso que el contemplado recientemente por el BCE: sus proyecciones utilizaban €60,1/MWh como escenario base y €77/MWh como escenario adverso, mientras el TTF ha llegado a superar €83.
- Técnicamente, una ruptura sostenida de la zona de €90-€98/MWh podría abrir espacio hacia €100 y posteriormente €113/MWh, aunque los elevados niveles de sobrecompra aumentan también el riesgo de correcciones importantes.
El gas natural europeo (NATGAS.EU) vuelve a convertirse en uno de los activos más sensibles al conflicto en Medio Oriente. Los futuros TTF subieron alrededor de 5% este lunes hasta la zona de €84/MWh, alcanzando niveles que no se observaban desde diciembre de 2022. El avance no responde únicamente al movimiento del petróleo, dado que el problema específico del mercado europeo de gas es que el continente se aproxima al invierno con inventarios relativamente bajos, menores flujos de LNG desde el Golfo Pérsico y una competencia creciente con Asia por los cargamentos disponibles.
Europa entra al invierno con menos gas almacenado
Fuente: Swiss Federal Office of Energy SFOE.
Las instalaciones europeas se encuentran aproximadamente al 68% de su capacidad, cuando la media histórica para estas fechas supera ampliamente el 80%. La situación no implica por sí misma una escasez inmediata, pero reduce considerablemente el margen disponible para absorber una nueva interrupción de oferta. La diferencia entre países también es importante, dado que Alemania se encuentra alrededor del 55,6%, Austria cerca del 66,9%, Francia en 76,3% e Italia aproximadamente en 84,4%.
La Unión Europea mantiene como referencia un objetivo de 90% de almacenamiento antes del invierno, aunque las reglas actuales ofrecen mayor flexibilidad para alcanzarlo entre octubre y diciembre. El problema es que rellenar los depósitos ahora resulta bastante más caro que hace algunos meses. Europa postergó parte de sus compras durante el verano esperando que el conflicto con Irán terminara y los precios disminuyeran. Con esa normalización todavía sin materializarse, los compradores están teniendo que regresar al mercado cuando el TTF ya se encuentra en máximos de varios años.
Hormuz vuelve a convertir un problema regional en uno global
Europa pudo sustituir gran parte de la pérdida del gas ruso durante la crisis de 2022 recurriendo masivamente al LNG. Las importaciones europeas aumentaron entonces en aproximadamente 64.000 millones de metros cúbicos, más de 60% frente al año anterior. Pero aquella experiencia también mostró el principal problema de que el LNG disponible en el mundo no aumenta rápidamente cuando los precios suben.
En 2022, Europa consiguió atraer cargamentos principalmente ofreciendo precios superiores a los de otros mercados. Como consecuencia, las importaciones de LNG de Asia disminuyeron cerca de 30 bcm y las de Latinoamérica alrededor de 9 bcm. El ajuste se produjo fundamentalmente mediante precios más altos y destrucción de demanda, no gracias a una gran expansión de la oferta, ahora ese mecanismo vuelve a estar presente.
Los problemas de navegación por el Estrecho de Hormuz afectan particularmente a Qatar, uno de los principales exportadores mundiales de LNG. Al mismo tiempo, la evolución del conflicto en el Mar Rojo limita algunas alternativas logísticas. Si los flujos del Golfo permanecen restringidos durante varias semanas, Europa tendrá que competir nuevamente con compradores asiáticos por cada cargamento flexible disponible. Esa competencia normalmente se resuelve de una solamente pagando más.
El mercado ya superó el escenario adverso del BCE
Las últimas proyecciones del Banco Central Europeo asumían un precio del gas de aproximadamente €60,1/MWh hacia diciembre dentro de su escenario base. Incluso el escenario adverso del BCE contemplaba alrededor de €77/MWh, sin embargo, el TTF ya ha superado €83/MWh. En otras palabras, el mercado está cotizando actualmente por encima del supuesto energético que el propio BCE utilizaba para representar un entorno desfavorable.
Esto explica por qué algunos miembros del banco central han comenzado a prestar más atención al gas que al petróleo. Isabel Schnabel señaló que los recientes movimientos energéticos resultan preocupantes, mientras Peter Kazimir afirmó que los riesgos para la inflación se encuentran claramente inclinados al alza. Un gas persistentemente caro afecta directamente a calefacción, generación eléctrica e industria, pero además puede transmitirse posteriormente a alimentos, fertilizantes, transporte y otros componentes de la inflación.
¿Hasta dónde podría subir el gas natural?
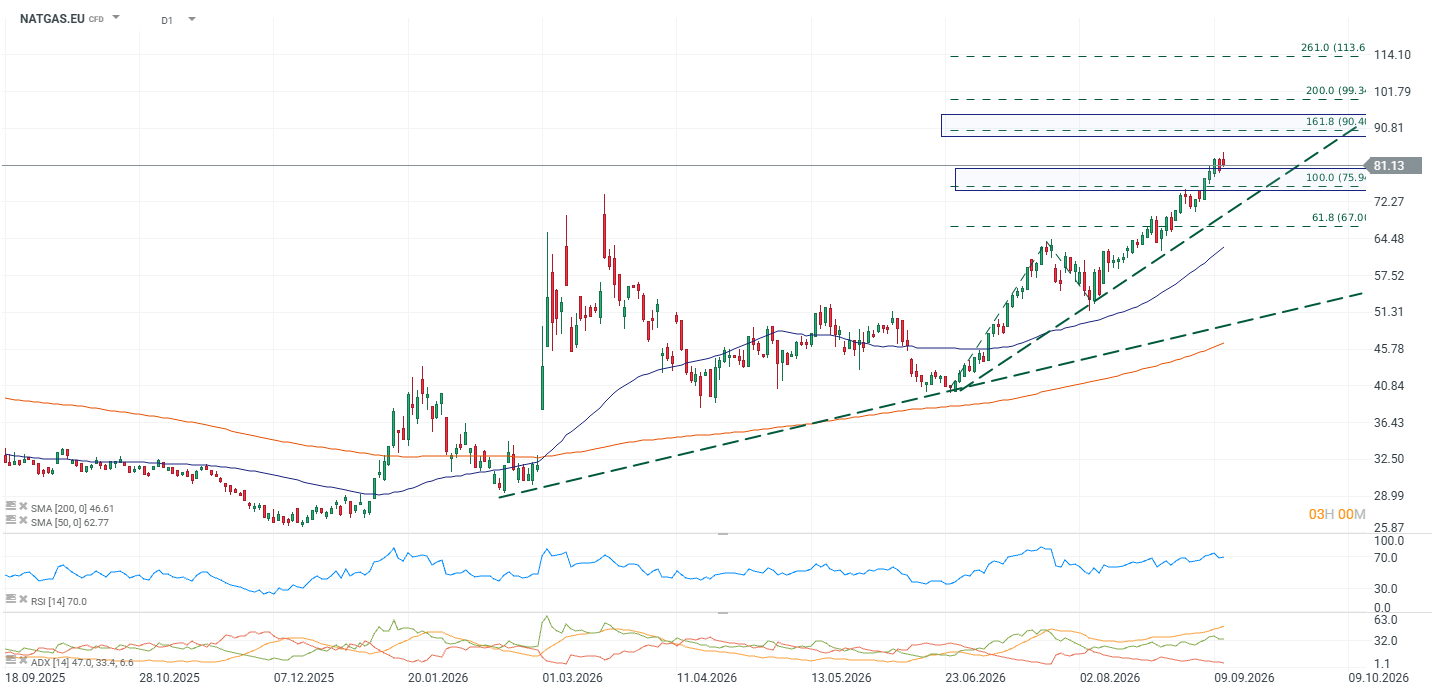
Gráfico diário del Gas Natural Europeo. Fuente: xStation5.
Aquí conviene separar tres escenarios:
Escenario 1: estabilización entre €75 y €90/MWh
Una reapertura progresiva de Hormuz, recuperación de cargamentos desde Qatar o avances diplomáticos podrían reducir rápidamente la prima geopolítica. En ese caso, la zona de €75-€76/MWh aparece como el primer soporte técnico importante. Es precisamente el área desde donde se produjo la aceleración más reciente. Por debajo, el siguiente soporte relevante aparece alrededor de €67, mientras la media móvil de 50 sesiones se encuentra cerca de €63.
Escenario 2: ruptura hacia €90-€100/MWh
En el gráfico diario, la primera gran zona de resistencia aparece aproximadamente entre €90 y €91/MWh. Por encima se encuentra un nivel todavía más relevante en torno a €97-€100/MWh. También coincide con el gráfico semanal, donde aproximadamente €97,6/MWh funciona como una resistencia de largo plazo. Superar esa zona tendría implicaciones importantes porque significaría que el mercado deja de considerar la crisis como una interrupción temporal y comienza a descontar un invierno con competencia estructuralmente mayor por LNG.
¿Y por encima de €100?
Una ruptura clara de €100 no requeriría necesariamente volver inmediatamente a una crisis comparable con 2022. El siguiente objetivo técnico importante aparece cerca de €113-€114/MWh. Ese nivel representaría aproximadamente otro 40% de subida desde los precios actuales, pero todavía estaría muy lejos de los máximos extraordinarios observados durante la crisis energética de 2022, cuando los futuros llegaron a superar ampliamente los €300/MWh. Por eso, históricamente existe espacio para movimientos mucho mayores.
Pero económicamente sería necesario un deterioro bastante más severo: una interrupción prolongada de Qatar, invierno frío, dificultades adicionales en otros proveedores y una competencia especialmente intensa con Asia. Sin una combinación de esos factores, proyectar automáticamente un retorno hacia los máximos de 2022 sería excesivo.
El análisis técnico muestra tendencia fuerte, pero también sobrecompra
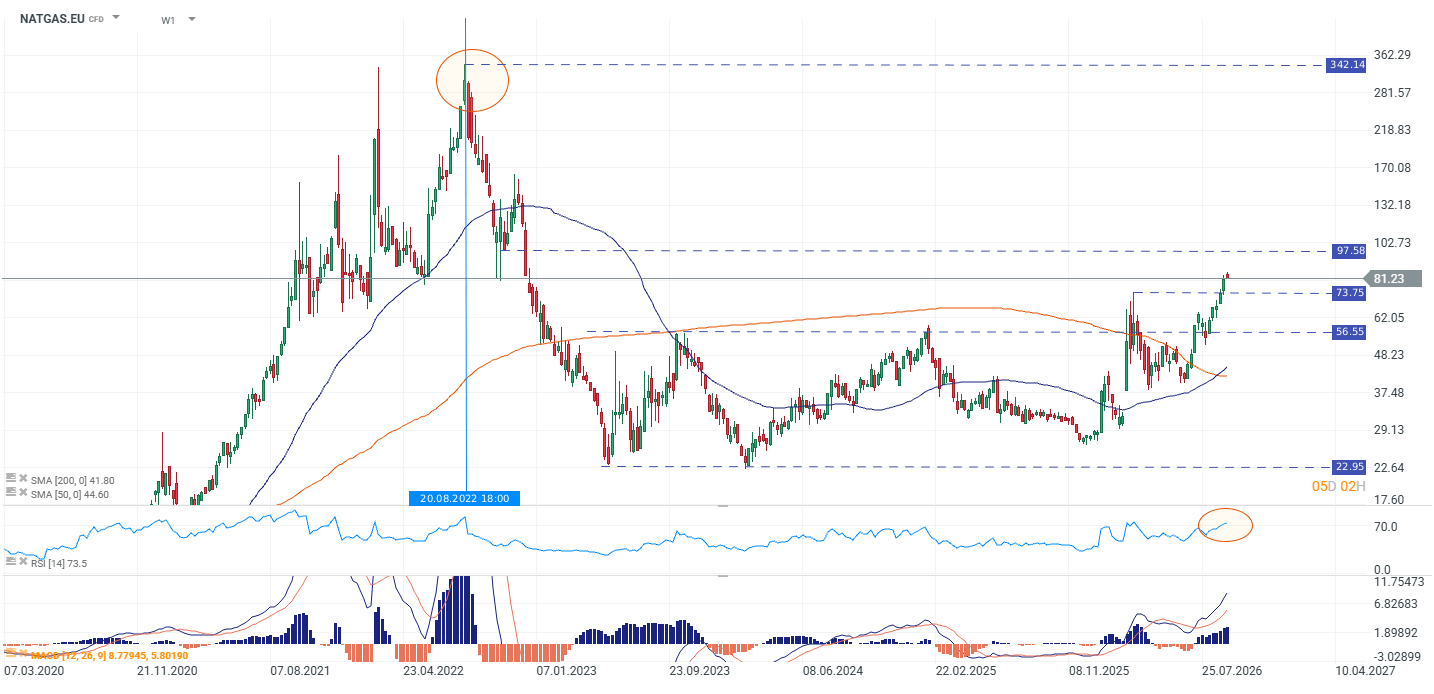
Gráfico semanal del Gas Natural Europeo. Fuente: xStation5.
Desde junio, la estructura técnica del TTF continúa siendo claramente alcista, el precio se mantiene muy por encima de su media móvil de 50 sesiones, cercana a €63, y también muy alejado de la media de 200 sesiones, ubicada alrededor de €47. Además, la sucesión de mínimos y máximos crecientes continúa intacta.
Sin embargo, el movimiento está cada vez más extendido y el RSI diario se encuentra alrededor de 70, mientras en gráfico semanal supera 73. Esto coloca al gas en terreno de sobrecompra y aumenta la posibilidad de correcciones bruscas incluso dentro de una tendencia principal alcista. Por eso, €75-€76 aparece ahora como el nivel técnico más importante por abajo. Mientras esa zona se mantenga, el mercado conserva margen para volver sobre €90 y posteriormente atacar €97-€100. Una ruptura de €100 abriría técnicamente el camino hacia aproximadamente €113,6/MWh.
El problema es quién puede pagarlo
La experiencia de 2022 dejó una enseñanza importante, en que cuando desaparece una gran fuente de suministro, el mercado mundial de LNG puede redistribuir rápidamente los cargamentos, pero no puede crear nueva oferta con la misma velocidad. Europa logró mantener su suministro porque pagó precios suficientemente elevados para atraer gas desde otros destinos. El coste fue trasladar el ajuste hacia consumidores industriales, hogares y países con menor capacidad para competir por cargamentos.
La situación actual todavía no tiene la magnitud de aquella crisis. Europa cuenta con una infraestructura de LNG más desarrollada, mayor diversificación y menor dependencia del gas ruso. Pero entra al invierno con un colchón de inventarios inferior y con uno de sus principales proveedores globales potencialmente condicionado por una ruta marítima extremadamente vulnerable.
Por eso, mientras Hormuz permanezca bajo presión y los depósitos europeos continúen rezagados, el riesgo para el TTF seguirá siendo asimétrico: las correcciones pueden ser rápidas, pero cualquier nueva interrupción importante podría llevar al mercado primero hacia €90-€100/MWh y, en un escenario más severo, hacia la zona de €110-€115/MWh.


Resumen diario: el freno de la IA no detiene el alza de los rendimientos

Dólar hoy Colombia: el dólar salta más de 1% mientras crecen las apuestas por una subida de tasas en EE. UU


Semana de bancos centrales: qué esperar del Nasdaq, el dólar y el oro

El Yen vuelve a debilitarse 💴
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "