

-
Se espera ampliamente que el BCE mantenga las tasas de interés sin cambios durante su reunión.
-
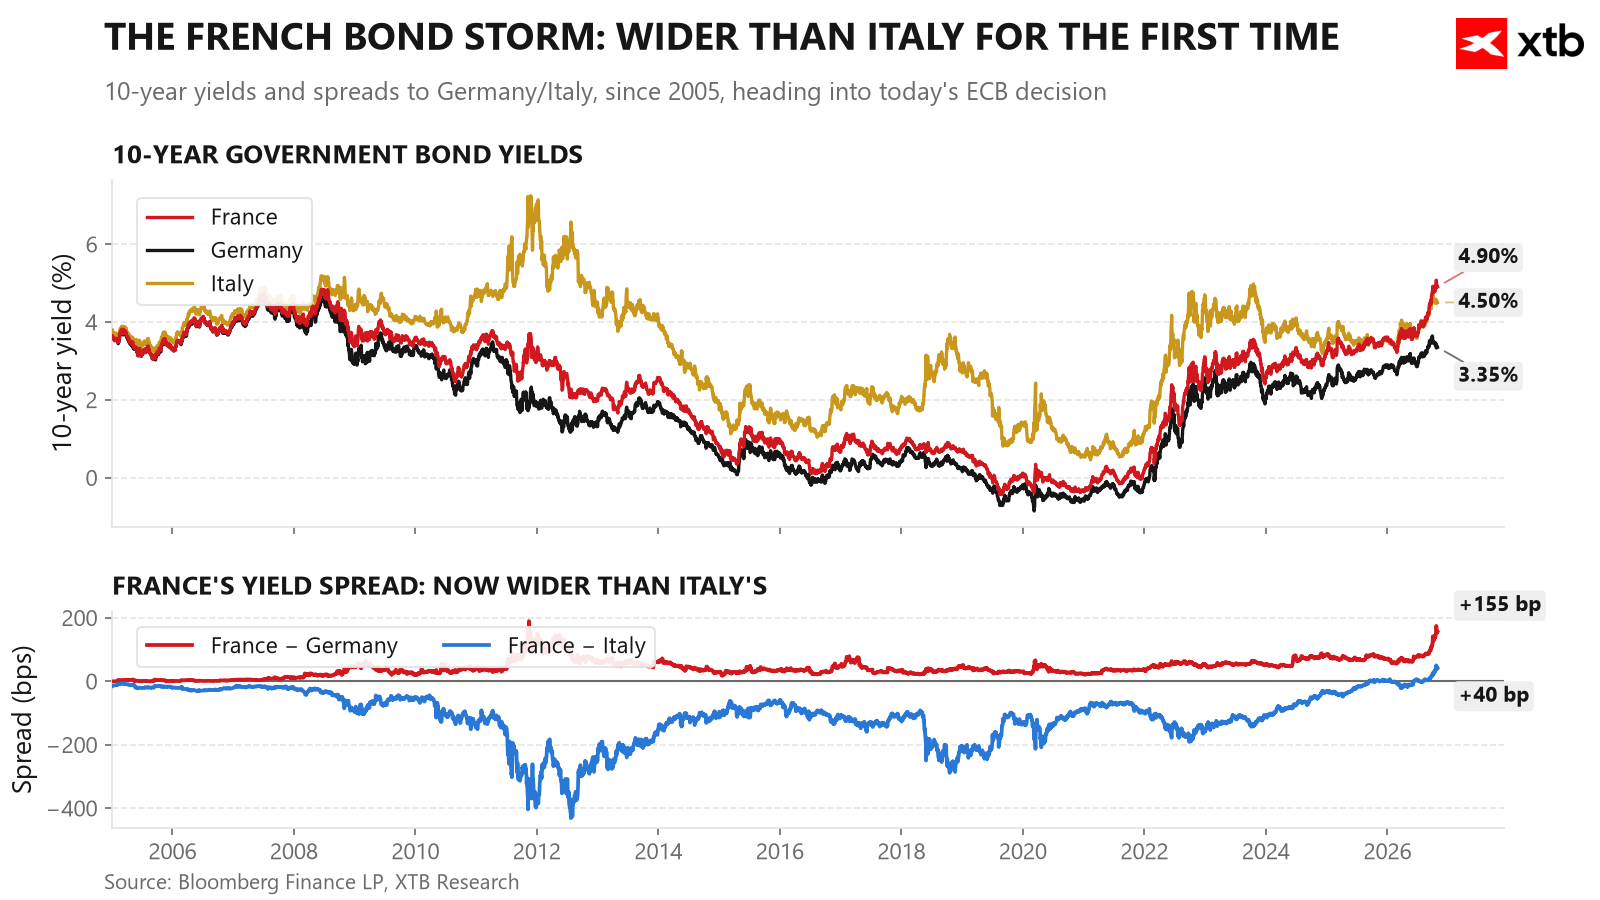
El aumento de los rendimientos de los bonos franceses y la ampliación de los diferenciales plantean un difícil dilema de política monetaria para el banco central.
-
Christine Lagarde dejará la presidencia del BCE el 7 de febrero de 2027, centrando la atención del mercado en su sucesor.

-
Se espera ampliamente que el BCE mantenga las tasas de interés sin cambios durante su reunión.
-
El aumento de los rendimientos de los bonos franceses y la ampliación de los diferenciales plantean un difícil dilema de política monetaria para el banco central.
-
Christine Lagarde dejará la presidencia del BCE el 7 de febrero de 2027, centrando la atención del mercado en su sucesor.
La reunión de hoy del BCE plantea a Christine Lagarde una elección en la que todas las opciones perjudican a la moneda única. Quizás esto también ofrezca alguna esperanza para el euro. La situación es tan negativa que cualquier señal positiva podría mejorarla, al menos temporalmente. Sin embargo, desde una perspectiva de largo plazo, no existen perspectivas de mejora.
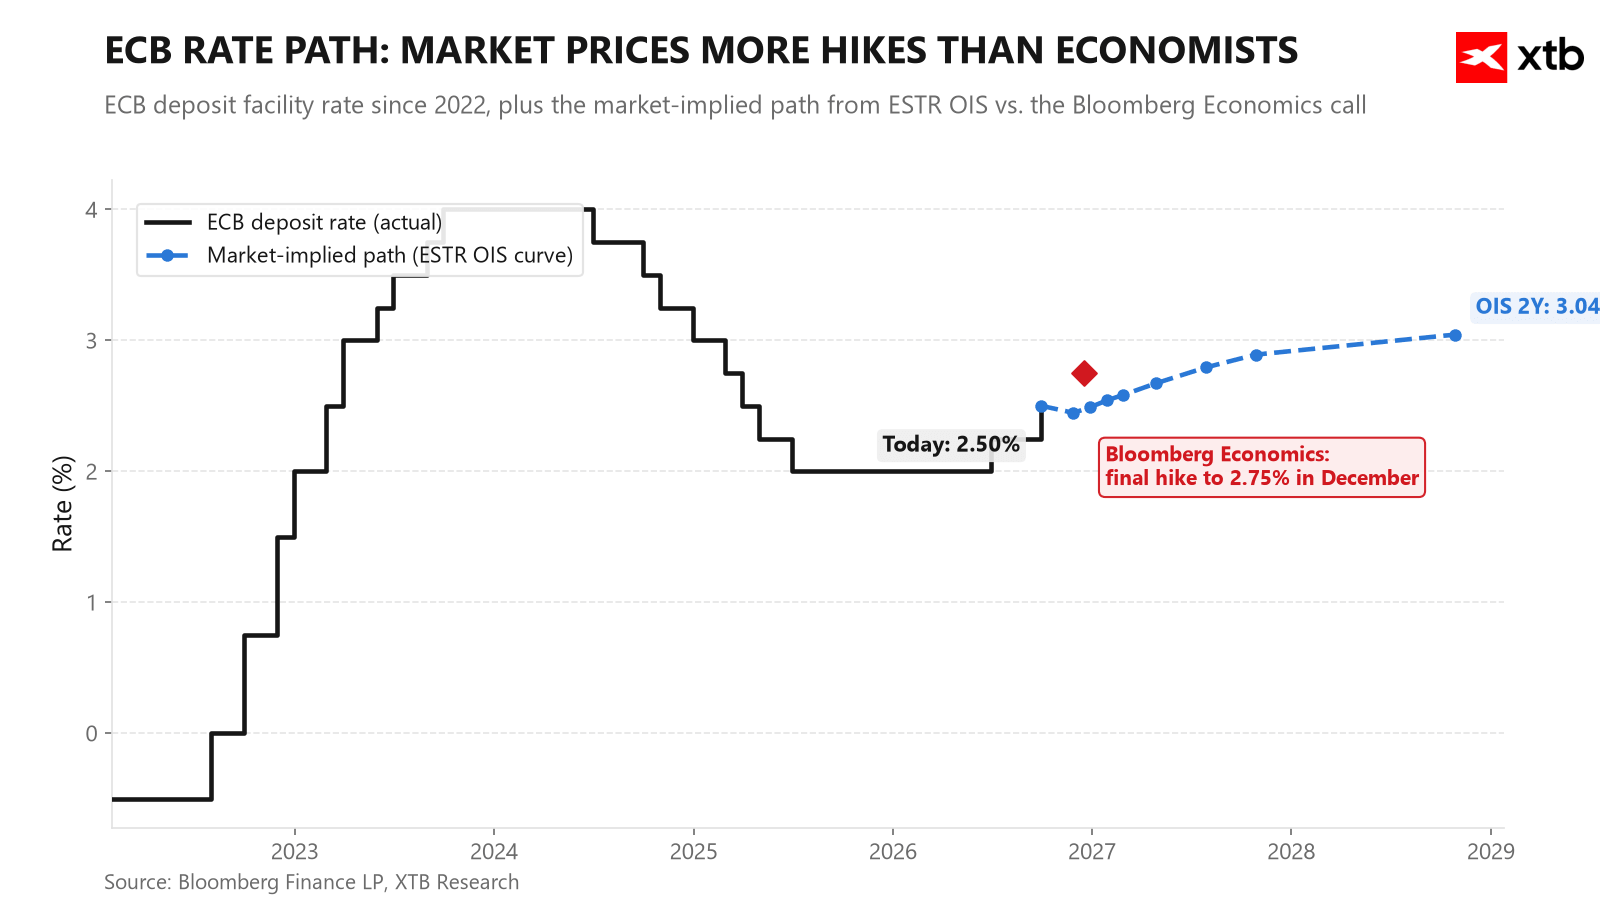
El mercado descuenta con una probabilidad cercana al 100% una pausa, pero la dirección del euro no estará determinada por la decisión sobre las tasas de interés en sí, sino por la forma en que el banco central responda al creciente problema del mercado de deuda francés.
La decisión de hoy: pausa casi segura, diciembre prácticamente definido
El BCE se encuentra en una coyuntura bastante complicada. La inflación está aumentando, los términos de intercambio se están deteriorando considerablemente y, desde la perspectiva del alza de los precios de la energía, sería conveniente no añadir un mayor endurecimiento monetario cuando el mercado de bonos ya está haciendo ese trabajo. Los rendimientos están subiendo, lo que por sí solo endurece las condiciones financieras. Según el modelo de Bloomberg Economics, la prima por plazo ha aumentado alrededor de 40 puntos básicos desde julio, lo que podría restar aproximadamente 0,2 puntos porcentuales al PIB de la eurozona. Sin nuevas proyecciones macroeconómicas y ante la elevada incertidumbre sobre los precios de las materias primas de aquí a diciembre, es probable que el BCE evite asumir compromisos firmes.
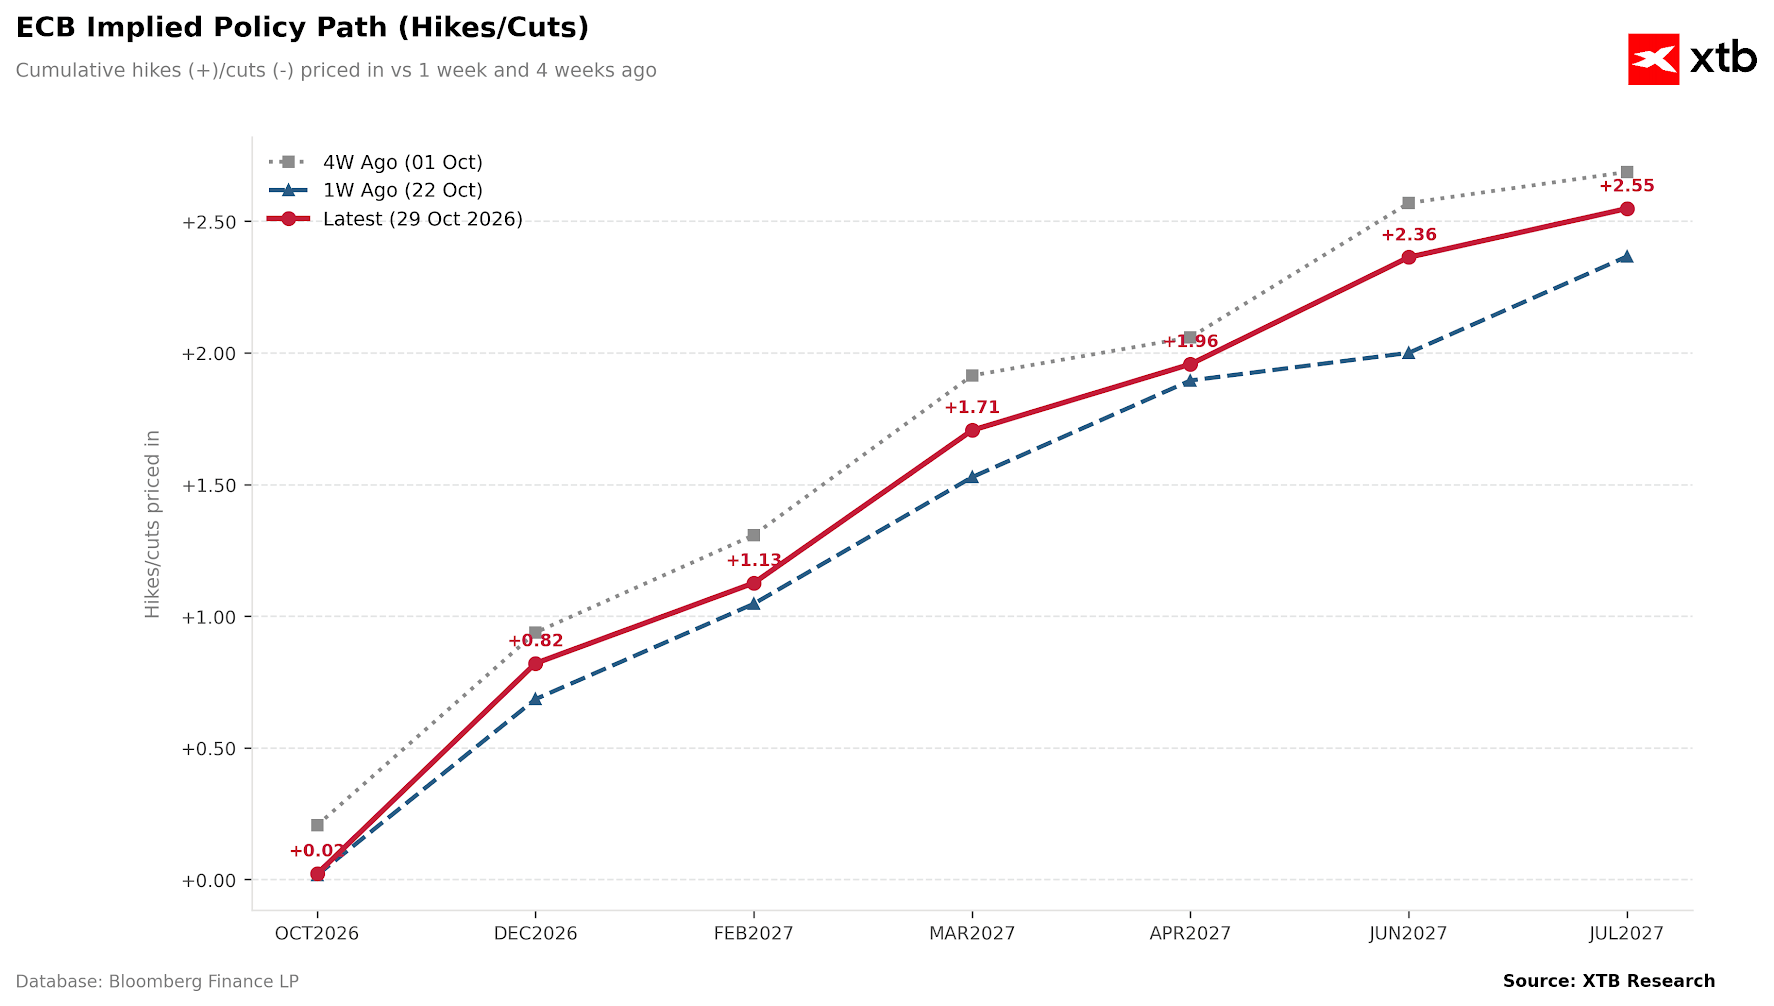
Diciembre es una historia completamente diferente. Bloomberg Economics mantiene un escenario de una subida adicional de tasas, hasta el 2,75%, ligeramente dentro de territorio restrictivo. Los precios del petróleo y del gas han aumentado desde la reunión de septiembre hasta acercarse al escenario negativo planteado por los analistas del BCE, y la previsión de inflación para 2026 (3,1%) ya supera la propia proyección de septiembre del banco (3,0%). La pregunta clave para diciembre es si el impacto de los precios de la energía comenzará a trasladarse a la inflación subyacente. Por ahora, existen pocas señales de que esto esté ocurriendo.
¿Por qué se trata de una situación sin salida favorable para el euro?
La verdadera prueba de la conferencia de prensa de hoy no será el discurso sobre las tasas de interés, sino cómo Lagarde aborde el problema francés del aumento de los rendimientos de los bonos ante la falta de compradores de deuda francesa. El problema para Francia es que la mayor parte de esta deuda se vende en el extranjero.
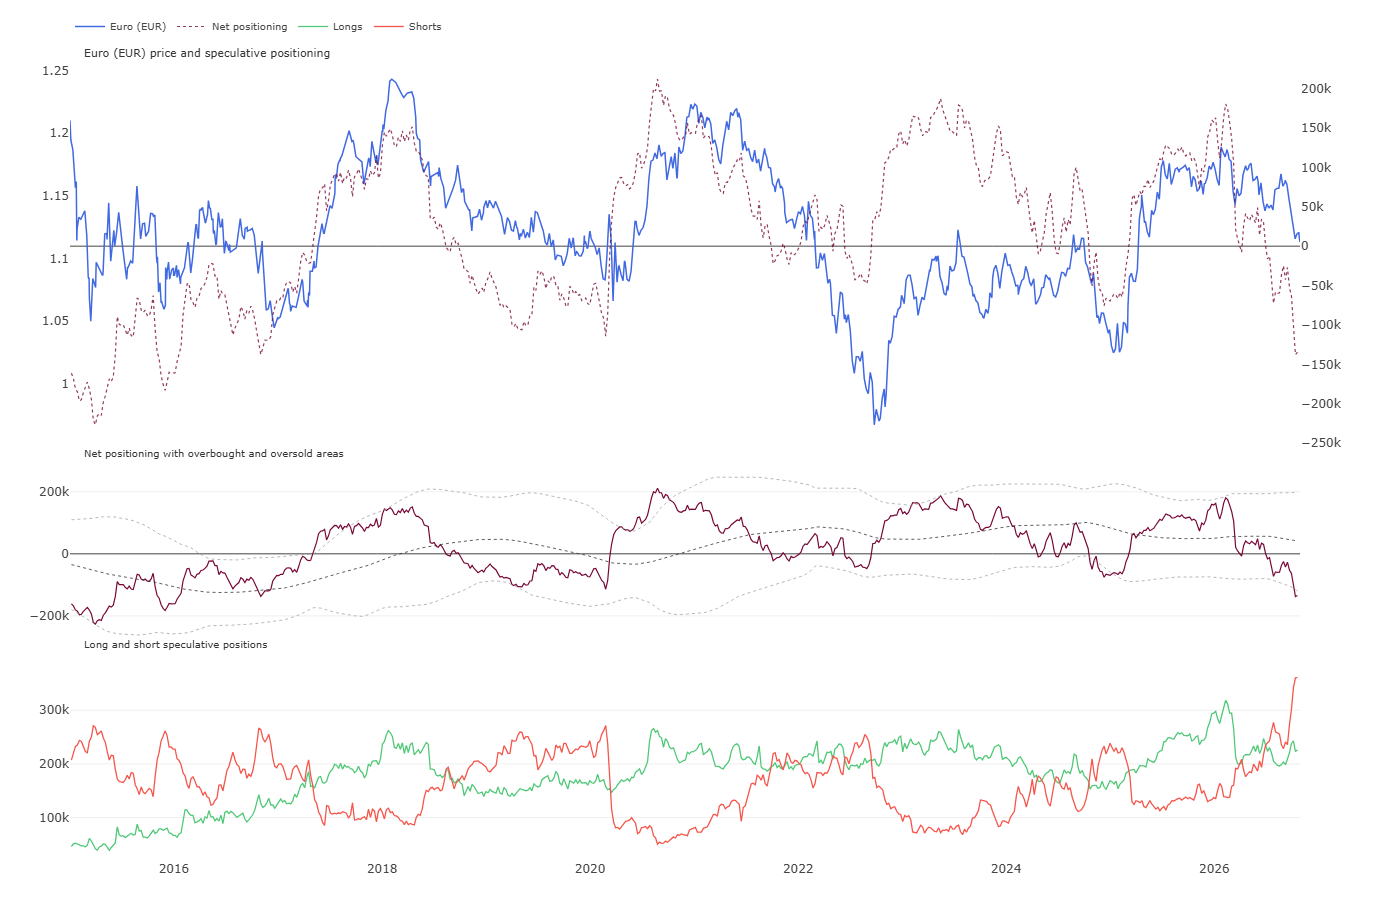
Especuladores (posiciones netas) desde 2017. El número de posiciones cortas, por su parte, se encuentra en su nivel más alto de la historia. Fuente: CFTC, XTB
El diferencial entre los bonos OAT franceses y los Bund alemanes se ha ampliado más de 60 puntos básicos desde la reunión de septiembre, y el mercado busca señales sobre hasta qué punto el BCE está dispuesto a reaccionar. Como señalan los comentarios de los analistas europeos, independientemente de lo que diga Lagarde, el euro no encontrará apoyo. Entonces, ¿qué cabe esperar?
-
Primer escenario y escenario base. Lagarde descarta por ahora la necesidad de intervenir y sugiere que las tensiones en Francia no limitarán un mayor endurecimiento monetario. En ese caso, los diferenciales de los bonos OAT tendrían margen para seguir ampliándose, con el riesgo de un efecto de contagio hacia otros mercados. Este escenario perjudicaría al euro a través del riesgo sistémico.
-
Segundo escenario. Lagarde señala que las tensiones en Francia están afectando la trayectoria de la política monetaria. Esta sería una interpretación moderada: los mayores rendimientos de los bonos ya están endureciendo las condiciones financieras por sí solos, por lo que el BCE tendría menos necesidad de actuar. Esto, a su vez, presionaría al EUR/USD a través del diferencial de tasas de interés.
Ambas direcciones conducen a la misma conclusión: o el BCE tolera el aumento de las tensiones en Francia, o esas tensiones comienzan a limitar la política monetaria. En ninguno de estos escenarios el euro obtiene un respaldo claro de la reunión de hoy. Queda pendiente la cuestión de una intervención formal acompañada de un mayor endurecimiento mediante subidas de tasas. ¿Existe realmente alguna posibilidad de que ocurra?
Una intervención formal sigue siendo poco probable
La activación del Instrumento para la Protección de la Transmisión (TPI), que protege la transmisión de la política monetaria, exige cumplir condiciones muy estrictas, y los niveles actuales todavía se encuentran claramente por debajo de los umbrales que amenazarían la estabilidad financiera general o de los observados durante episodios anteriores de tensión en Italia. En esta etapa, parecen más probables las soluciones intermedias: una pausa en el ajuste cuantitativo (QT) o un mecanismo independiente de apoyo a la liquidez, en lugar de compras de bonos dirigidas específicamente a Francia.
Francia: el rendimiento de los bonos OAT ya supera al de Italia
El mercado de deuda francés sigue siendo la mayor fuente de tensión en la eurozona. El rendimiento de los bonos OAT a 10 años se sitúa en el 4,90%, superando al de Italia (4,51%) por primera vez en la historia, mientras que el diferencial frente a Alemania ya ronda los 155 puntos básicos.
.
Un elemento interesante y poco comentado de este panorama es el sistema TARGET2. El Banco de Francia ya es uno de los mayores deudores netos del sistema, con obligaciones que alcanzan los €181.000 millones (alrededor del 6% del PIB), pero se financia a través de este mecanismo a la tasa de depósito del BCE, en lugar de hacerlo al rendimiento de mercado de la deuda francesa. Bloomberg Economics estima que esto permite al Tesoro francés ahorrar entre €5.000 y €11.000 millones anuales, y que cada ampliación adicional de 100 puntos básicos del diferencial añade aproximadamente €2.000 millones al año a este beneficio. Sin embargo, se trata de un arma de doble filo: el aumento de los pasivos TARGET2 puede interpretarse como una fuga de capitales desde Francia, similar a lo ocurrido en Italia y España entre 2011 y 2012, lo que agravaría las tensiones políticas con los países acreedores, principalmente Alemania. Una prueba clave llegará el 2 de noviembre, cuando se publiquen los datos de TARGET2 correspondientes a septiembre, los primeros que abarcarán la actual ola de ventas.
La cuestión del sucesor de Lagarde
Según informó Bloomberg, Christine Lagarde anunció oficialmente que dejará la presidencia del BCE el 7 de febrero de 2027, antes de que finalice su mandato en octubre de 2027. Su salida coincidirá con la asunción del cargo de presidenta del Foro Económico Mundial, lo que centrará la atención del mercado en la elección de su sucesor.
Esto tiene una importancia práctica fundamental para la valoración del riesgo francés. Los candidatos mencionados con mayor frecuencia para sucederla son Klaas Knot (Países Bajos, de postura más restrictiva y respaldado por Alemania) y Pablo Hernández de Cos (España, de postura más moderada y probablemente respaldado por Francia debido a su mayor disposición a intervenir en el mercado de bonos). Si la presión sobre la deuda francesa persiste hasta el cambio de liderazgo en el BCE, esta elección determinará hasta dónde estará dispuesto a llegar el banco central para apoyar a París.
¿Qué sigue para el EUR/USD?
La decisión de hoy, por sí sola, no debería sorprender al mercado. El verdadero riesgo reside en cómo Lagarde responda a las preguntas sobre Francia. Un escenario de postura restrictiva conlleva el riesgo de que continúe la ola de ventas de deuda francesa y se produzca un efecto de contagio, mientras que un escenario más moderado señalaría una menor necesidad de intervención del BCE y una reducción del diferencial de tasas de interés frente a la Fed. Ambos caminos favorecen un mayor debilitamiento del euro en lugar de su fortalecimiento, y el verdadero catalizador de un cambio de dirección podría ser la publicación de los datos de TARGET2 el 2 de noviembre o la divulgación de los planes de sucesión de Lagarde.
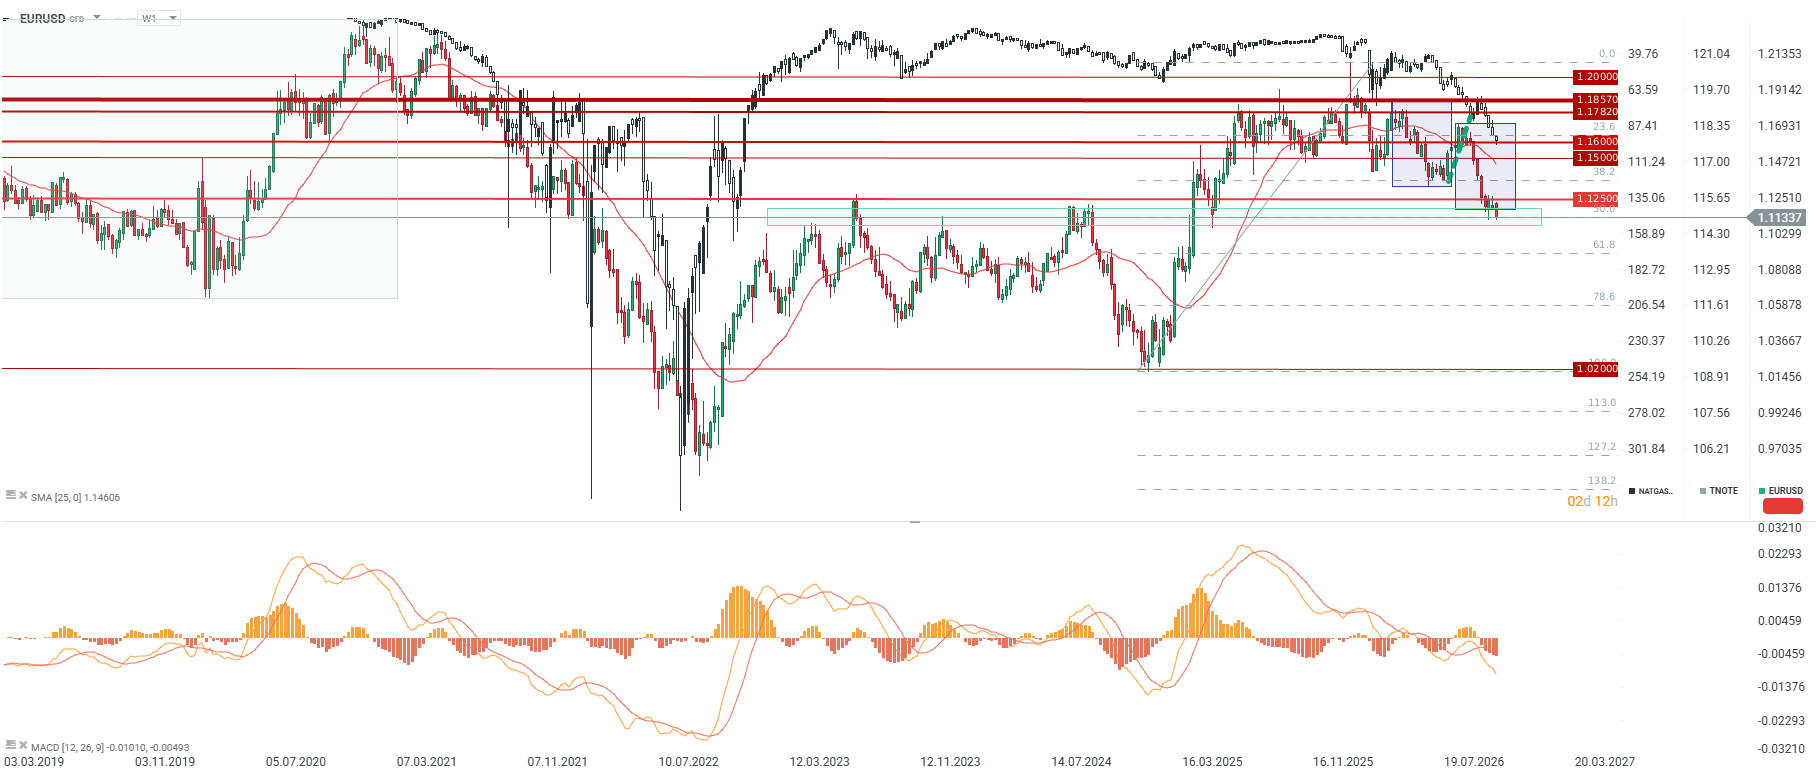
El EUR/USD continúa bajo la influencia del aumento de los precios de la energía. La última vez que los precios del gas europeo alcanzaron los €100/MWh, en 2022, el EUR/USD se encontraba por debajo de 1,10, pero ya había iniciado una tendencia alcista. Por otro lado, la primera vez que se produjo esta situación fue en 2021. En aquel momento, el EUR/USD cotizaba en 1,16, pero para el par apenas era el comienzo de caídas más profundas. Si el EUR/USD no logra recuperarse hasta 1,1175 antes de que termine esta semana, todo apunta a que se romperá un soporte clave, lo que podría llevar al par a caer al menos hasta 1,09, donde actualmente se encuentra el retroceso de Fibonacci del 61,8% de la última onda alcista.



Warsh cambia las reglas del juego y la Fed toma un respiro [Análisis posterior al FOMC]

Cierre de Mercado: Oracle impulsa al mercado al alza y el dólar se debilita tras la reunión de la Fed (28.10.2026)
Momento de hacer una pausa: ¿qué determinará la fortaleza del dólar? [Informe previo a la decisión de la FED]

Mercados a observar hoy: Nasdaq 100, EURUSD y oro ante la decisión de la Fed
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "