


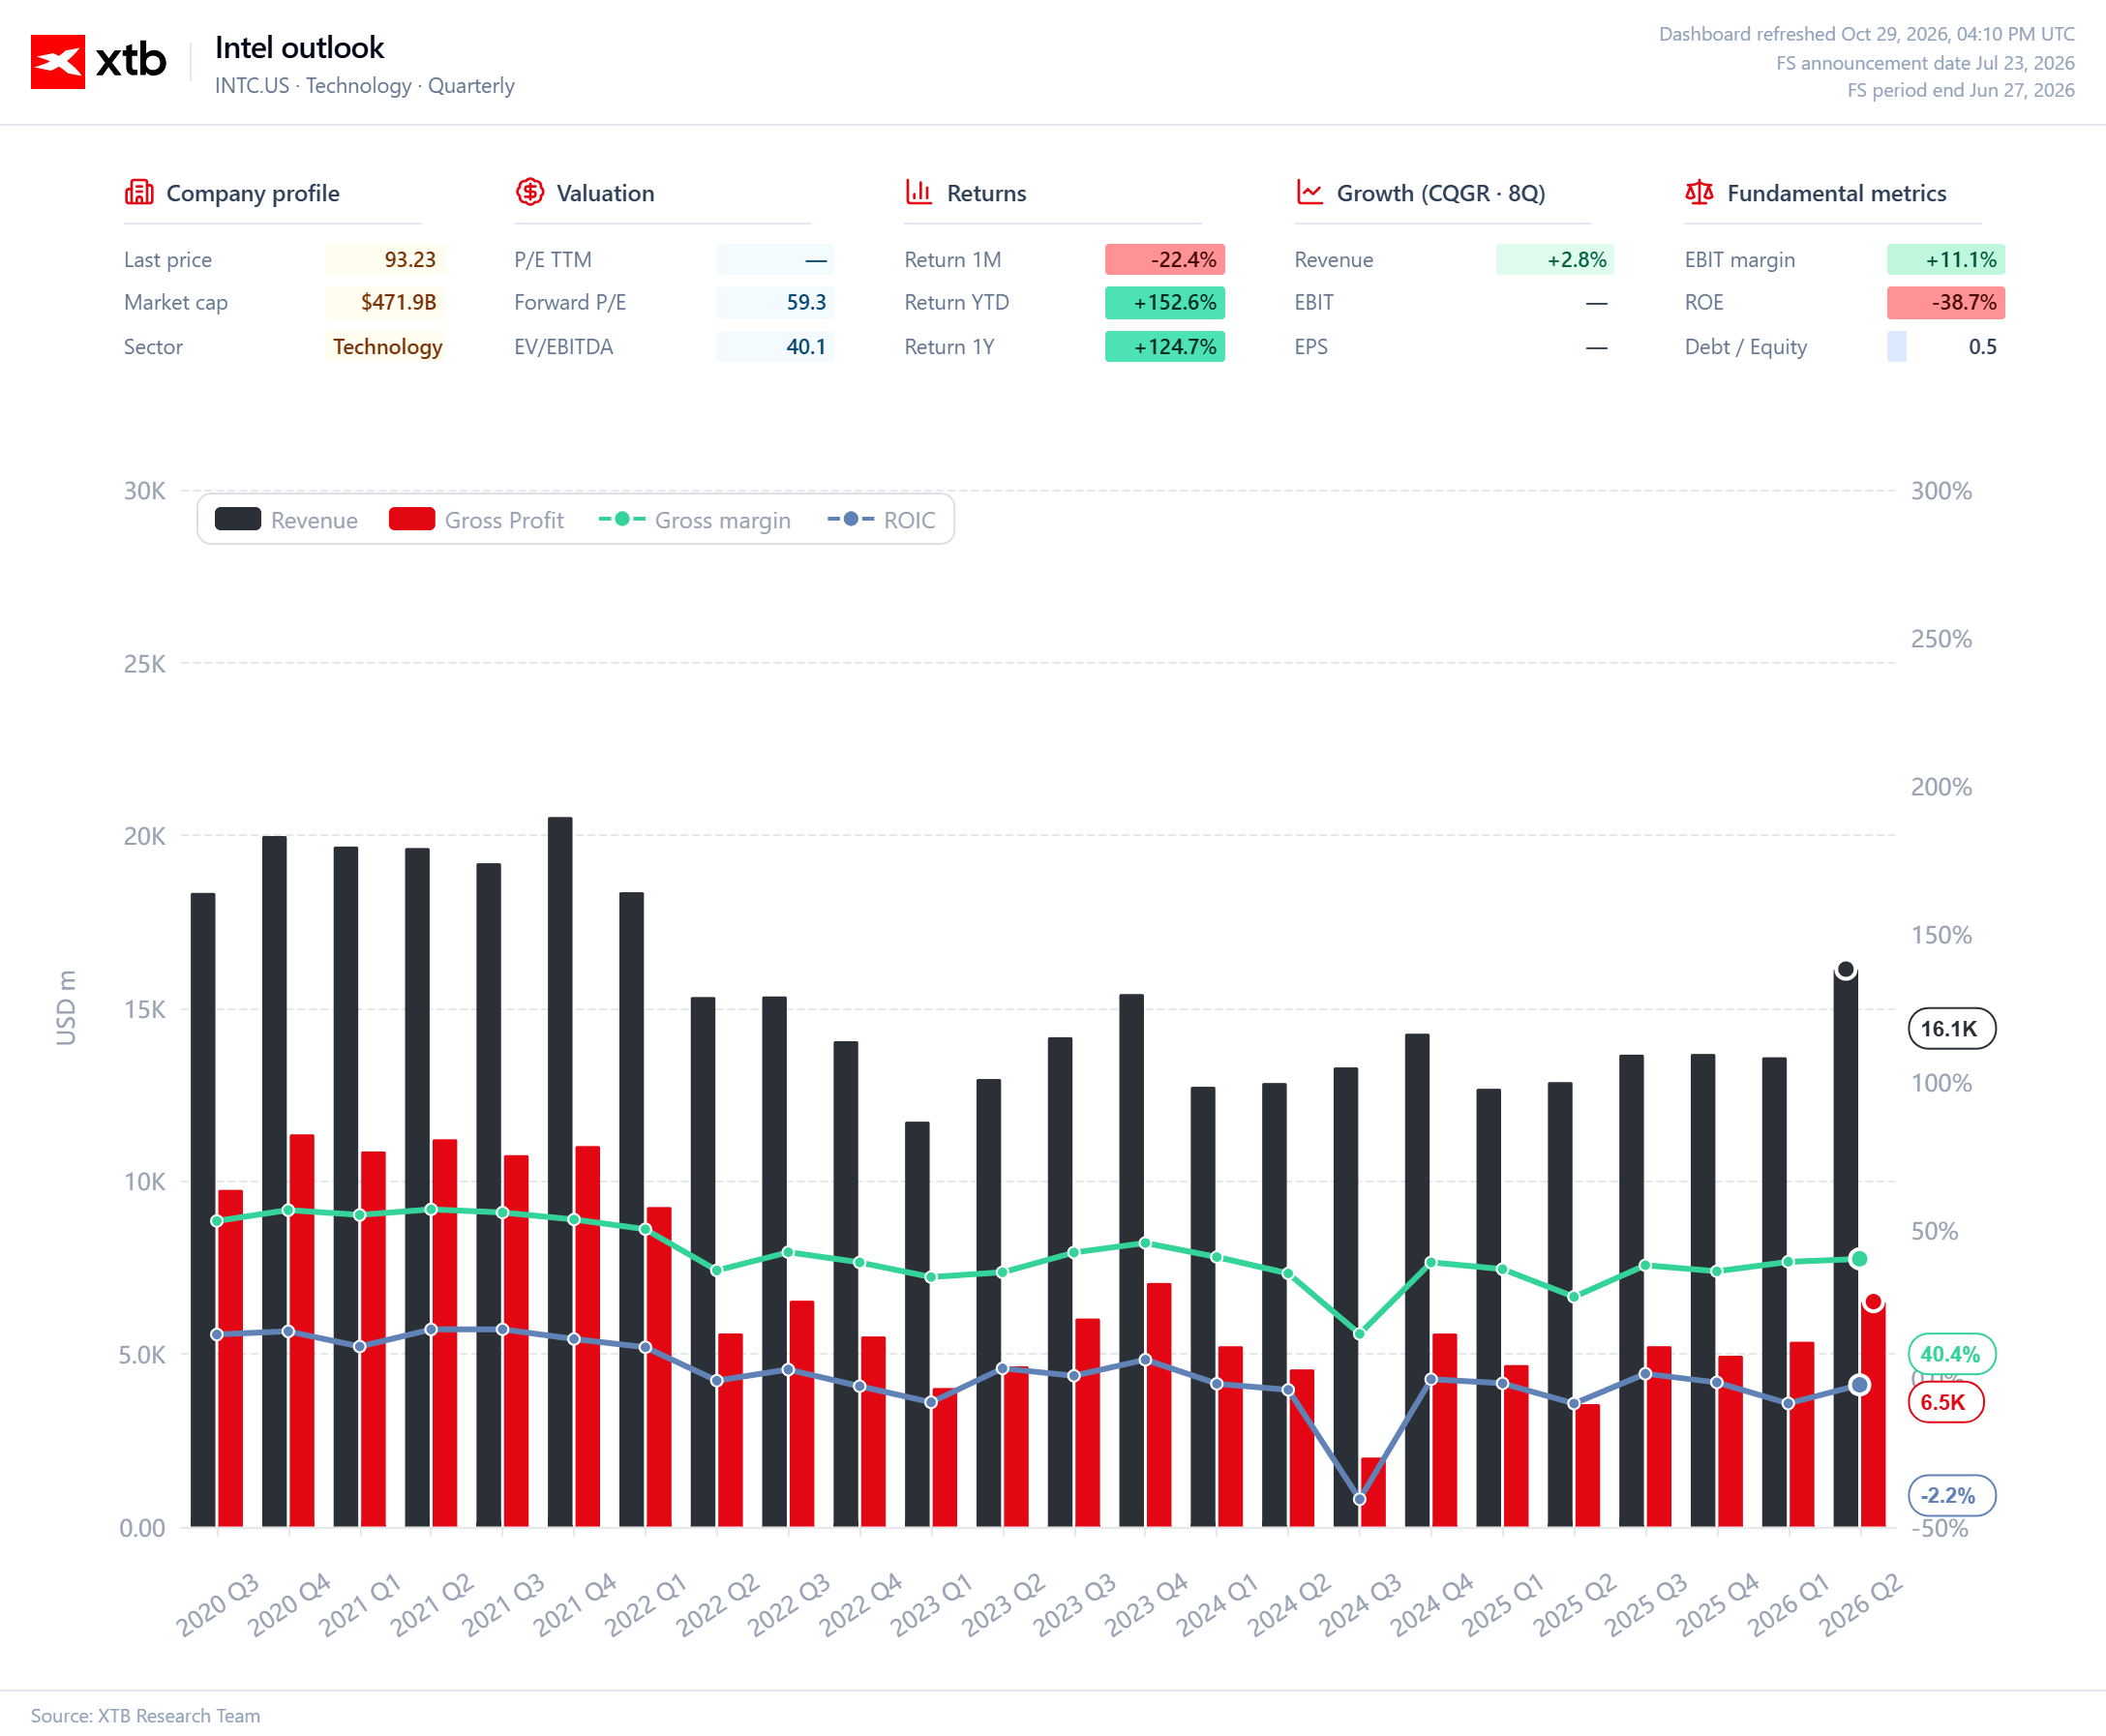
Intel presentará sus resultados del tercer trimestre después del cierre del mercado del jueves. El mercado espera ingresos de alrededor de $16.500 millones y un beneficio por acción ajustado de $0,40. Un año antes, la compañía había registrado ingresos de $13.650 millones y un beneficio por acción ajustado de $0,23, respectivamente. Las propias previsiones de Intel apuntaban a ingresos de entre $15.800 y $16.800 millones, un beneficio por acción ajustado de $0,38 y un margen bruto de aproximadamente el 42%.
Las perspectivas de ventas de procesadores para servidores probablemente concentrarán la mayor atención. La expansión de los centros de datos está impulsando la demanda de CPU, mientras que la disponibilidad limitada de determinados chips podría favorecer aumentos de precios. Intel tiene la oportunidad de mejorar sus resultados mediante mayores volúmenes de pedidos y precios de venta más favorables. Sin embargo, la magnitud de estas mejoras dependerá de la capacidad de producción de la compañía, la competitividad de sus procesadores y los costos de fabricación.
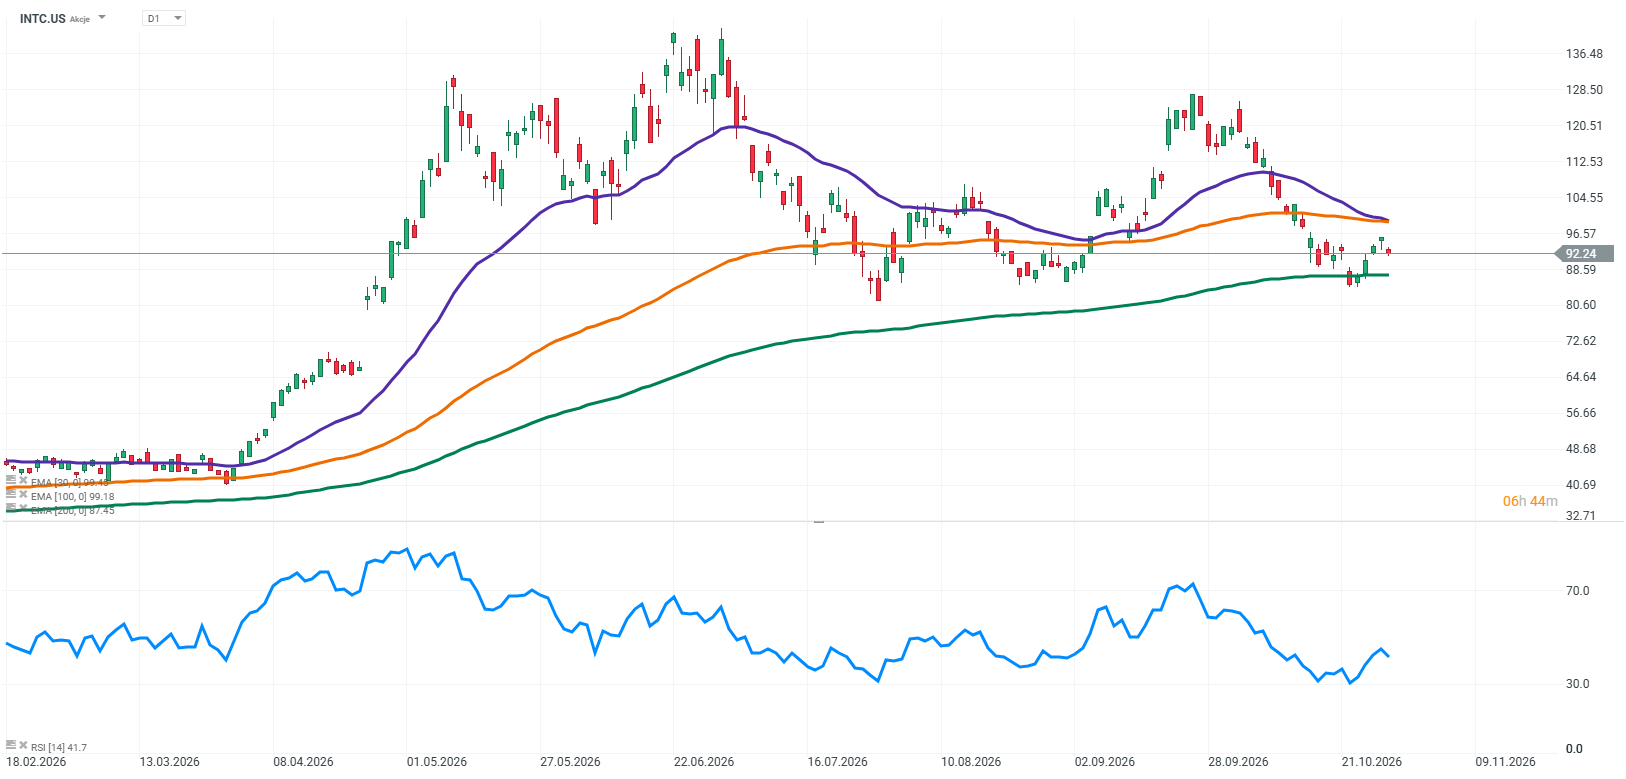
Las acciones de Intel cotizan actualmente alrededor de $90–95, por debajo del máximo cercano a $140 alcanzado en junio. El retroceso se produjo después de un fuerte repunte impulsado por las expectativas de recuperación del negocio y la creciente importancia de las CPU en la infraestructura de inteligencia artificial. El informe del jueves ofrecerá una oportunidad para evaluar si la mejora de las condiciones operativas justifica el optimismo que anteriormente impulsó las acciones. Las perspectivas para los próximos trimestres y los detalles concretos sobre la continuación de la reestructuración podrían ser especialmente importantes para la cotización.
Principales expectativas del mercado
-
Ingresos del tercer trimestre: Alrededor de $16.500 millones, según las estimaciones de consenso.
-
Beneficio por acción ajustado: Aproximadamente $0,40.
-
Margen bruto ajustado esperado: Aproximadamente el 42%.
-
Aspectos clave a seguir: CPU para servidores, precios de venta, márgenes, gastos de capital y reestructuración.
-
Perspectivas para 2027: Volúmenes de pedidos y capacidad para aumentar las entregas.
En el segundo trimestre, Intel generó aproximadamente $16.100 millones en ingresos y un beneficio por acción ajustado de $0,42. Por lo tanto, las estimaciones de consenso para el tercer trimestre apuntan a un nuevo crecimiento interanual de los ingresos, aunque los beneficios podrían no superar el nivel del trimestre anterior. La evaluación de la dirección sobre las condiciones de los próximos meses y su confianza en una mayor mejora de los márgenes serán importantes.
Server CPUs Are Becoming More Important
The growing use of AI tools, including agentic AI systems, is increasing demand for computing power on the server side. For Intel, this could translate into stronger demand for its Xeon processors and, amid constrained supply, more favorable pricing.
The key question is how much of this demand will translate into actual orders and shipments. If Intel cannot ramp up production quickly enough, it may be unable to fully capitalize on favorable market conditions. Investors will therefore be looking for updates on processor availability, order fulfillment, and demand prospects for the coming quarters.
Restructuring Remains a Drag on Results
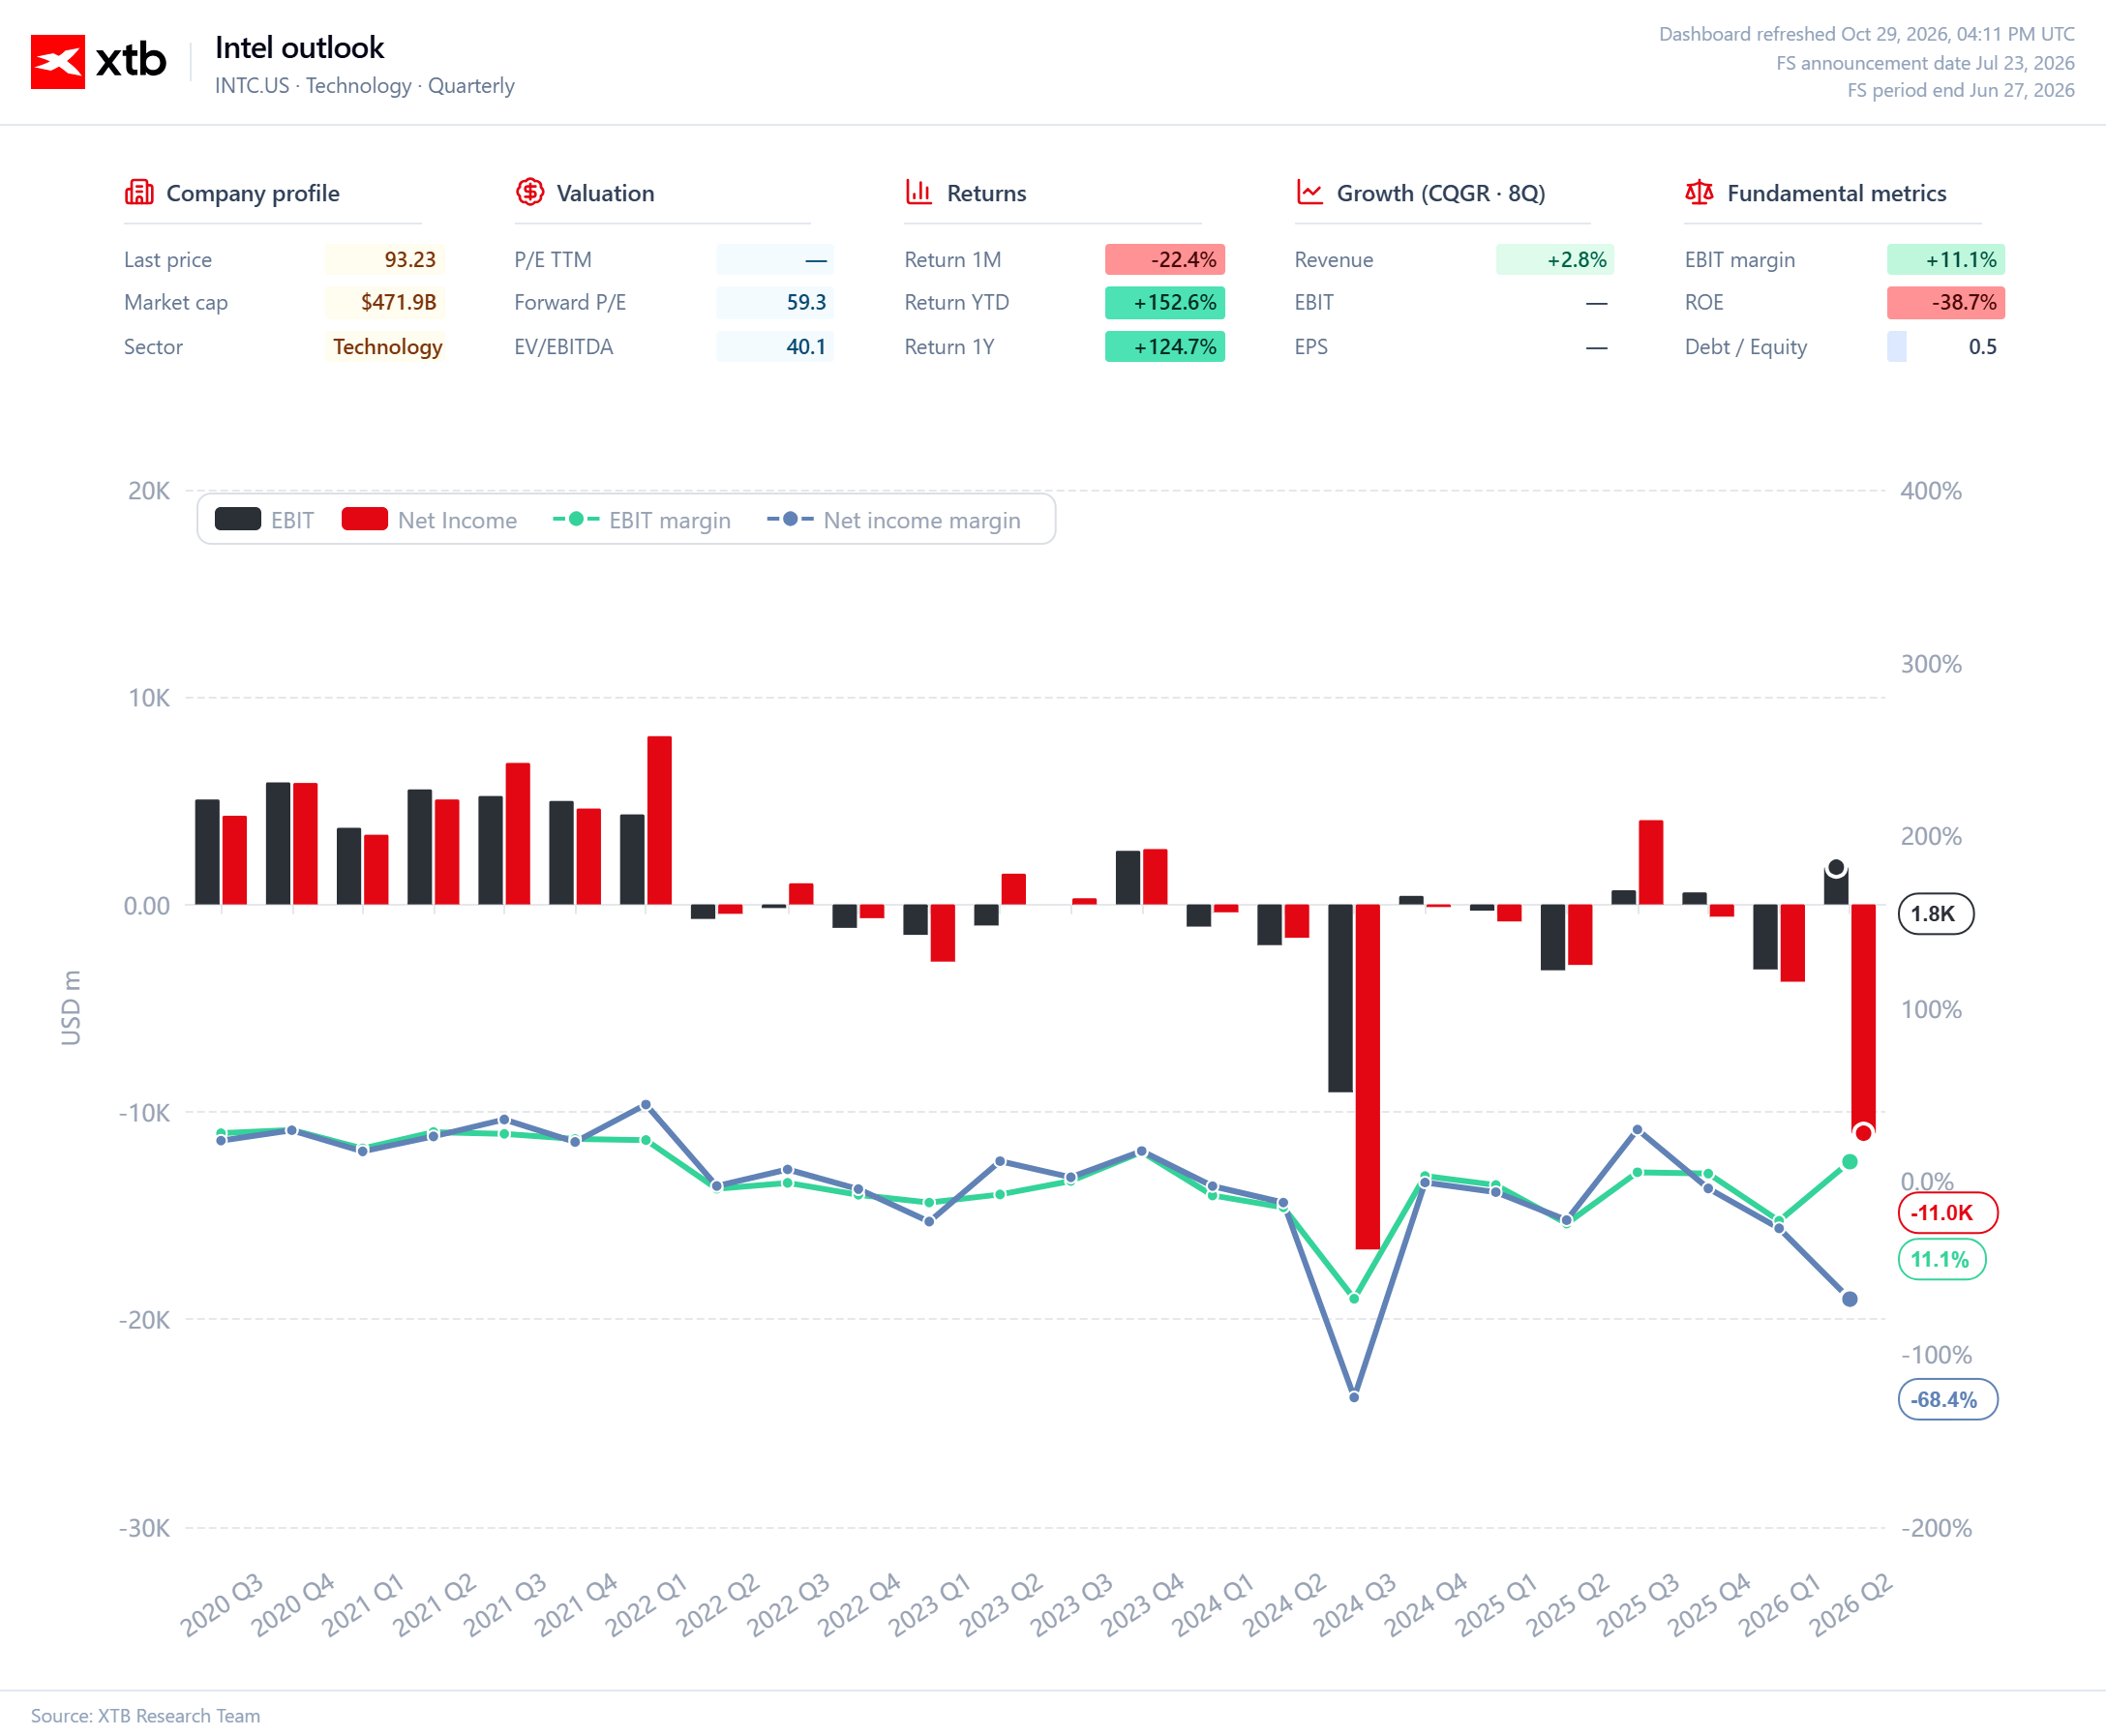
Another major issue is Intel’s ongoing business restructuring. The company is cutting costs and adjusting investment plans while continuing to develop its manufacturing operations and improve the competitiveness of its factories. The pace and scale of these changes will affect margins and cash flow.
The third-quarter results may show whether cost-cutting measures are beginning to pay off, but the plans for the coming months will be just as important. Investors need greater clarity on capital expenditure, restructuring costs, and the path toward sustainably higher profitability.
Las CPU para servidores cobran mayor importancia
El creciente uso de herramientas de inteligencia artificial, incluidos los sistemas de IA con agentes autónomos, está aumentando la demanda de capacidad de procesamiento en los servidores. Para Intel, esto podría traducirse en una mayor demanda de sus procesadores Xeon y, en un contexto de oferta limitada, en precios más favorables.
La pregunta clave es qué proporción de esta demanda se traducirá en pedidos y entregas reales. Si Intel no logra aumentar su producción con suficiente rapidez, podría verse impedida de aprovechar plenamente las condiciones favorables del mercado. Por ello, los inversionistas estarán atentos a las novedades sobre la disponibilidad de procesadores, el cumplimiento de pedidos y las perspectivas de demanda para los próximos trimestres.
La reestructuración sigue presionando los resultados
Otro aspecto importante es la reestructuración del negocio que Intel continúa llevando adelante. La compañía está reduciendo costos y ajustando sus planes de inversión, mientras sigue desarrollando sus operaciones de fabricación y mejorando la competitividad de sus plantas. El ritmo y la magnitud de estos cambios afectarán los márgenes y el flujo de caja.
Los resultados del tercer trimestre podrían mostrar si las medidas de reducción de costos están comenzando a dar frutos, pero los planes para los próximos meses serán igualmente importantes. Los inversionistas necesitan mayor claridad sobre los gastos de capital, los costos de reestructuración y el camino hacia una rentabilidad sostenidamente más elevada.
Fuente: XTB Research


Eli Lilly se dispara tras sus resultados: ¿puede mantener su crecimiento en 2027?


Alphabet y Meta caen por el gasto en inteligencia artificial: ¿cuál podría recuperarse primero?


DAX alemán alcanza máximos de dos meses: ¿qué impulsa la bolsa de Alemania?

Caterpillar cae cerca de un 9% pese a superar expectativas: ¿qué decepcionó al mercado?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "