

- Las acciones de Intel llegaron a caer más de un 20% en el postmarket, pese a superar las expectativas de beneficio por acción ajustado del tercer trimestre de 2026.
- Intel proyecta ingresos de entre US$15.000 y US$16.000 millones para el cuarto trimestre, por debajo de los US$17.100 millones esperados por el mercado, junto con una reducción de su margen bruto ajustado al 38%.
- El negocio de centros de datos e inteligencia artificial creció un 78% interanual, mientras los computadores personales registraron una caída del 5% y Foundry continuó acumulando pérdidas operativas.
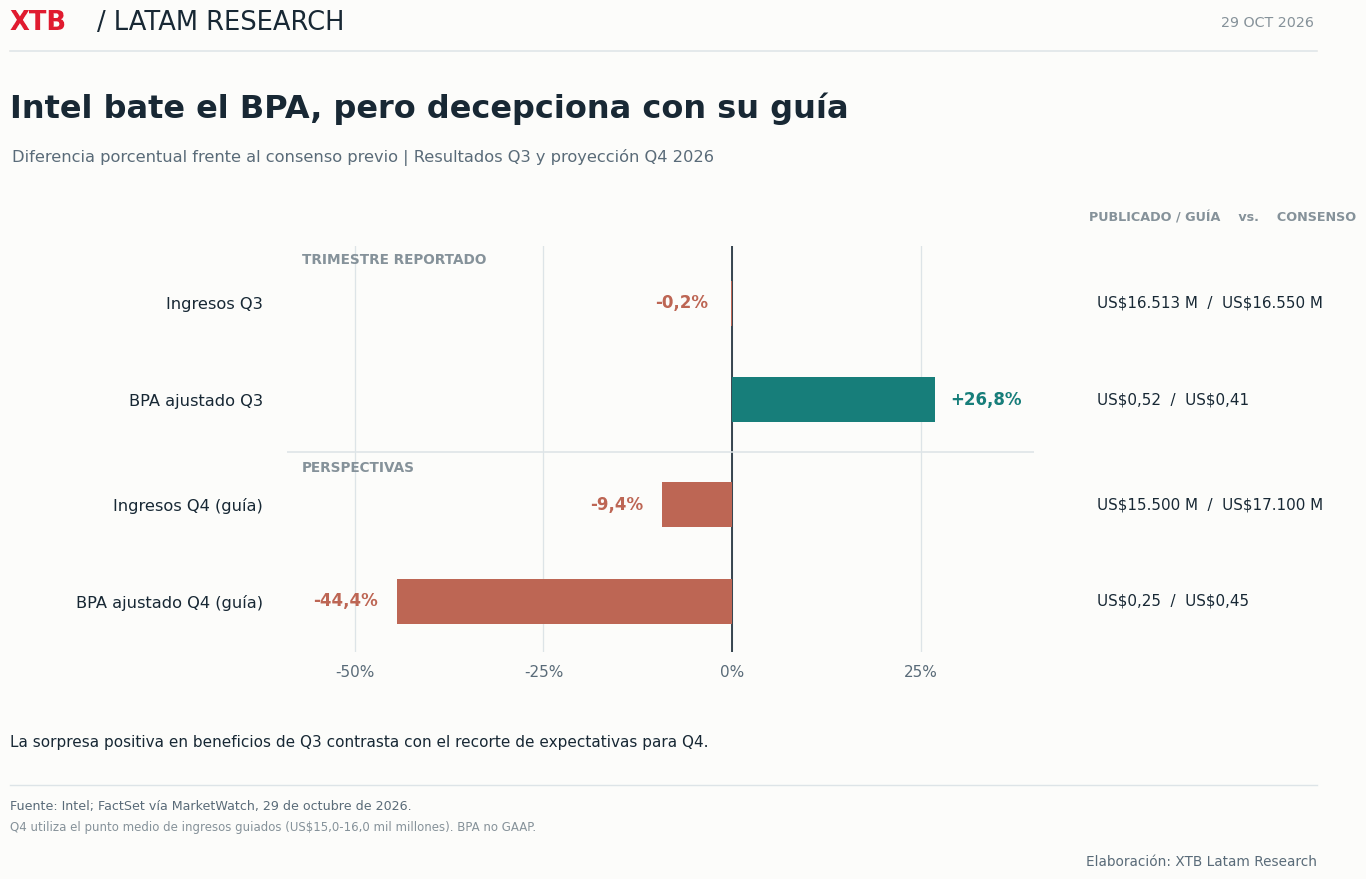
Intel (INTC.US) presentó sus resultados del tercer trimestre de 2026, con ingresos por US$16.513 millones, un crecimiento del 21% interanual y prácticamente en línea con las expectativas del mercado. El beneficio por acción ajustado alcanzó los US$0,52, superando los US$0,41 previstos por los analistas. Sin embargo, estas cifras no fueron suficientes para sostener el entusiasmo de los inversionistas, y las acciones llegaron a desplomarse más de un 20%, desde US$92,07 hasta US$72,92, en las operaciones posteriores al cierre de Wall Street.
Para el cuarto trimestre, en cambio, Intel proyectó ingresos de entre US$15.000 y US$16.000 millones, por debajo de los US$17.100 millones que esperaba el mercado. A esto se suma una estimación de beneficio ajustado de US$0,25 por acción, frente a los US$0,45 previstos por los analistas. Estas proyecciones generan dudas sobre la velocidad de recuperación de la compañía, especialmente cuando el crecimiento de los centros de datos contrasta con las dificultades que enfrentan otras áreas del negocio.
Centros de datos y negocio de PC
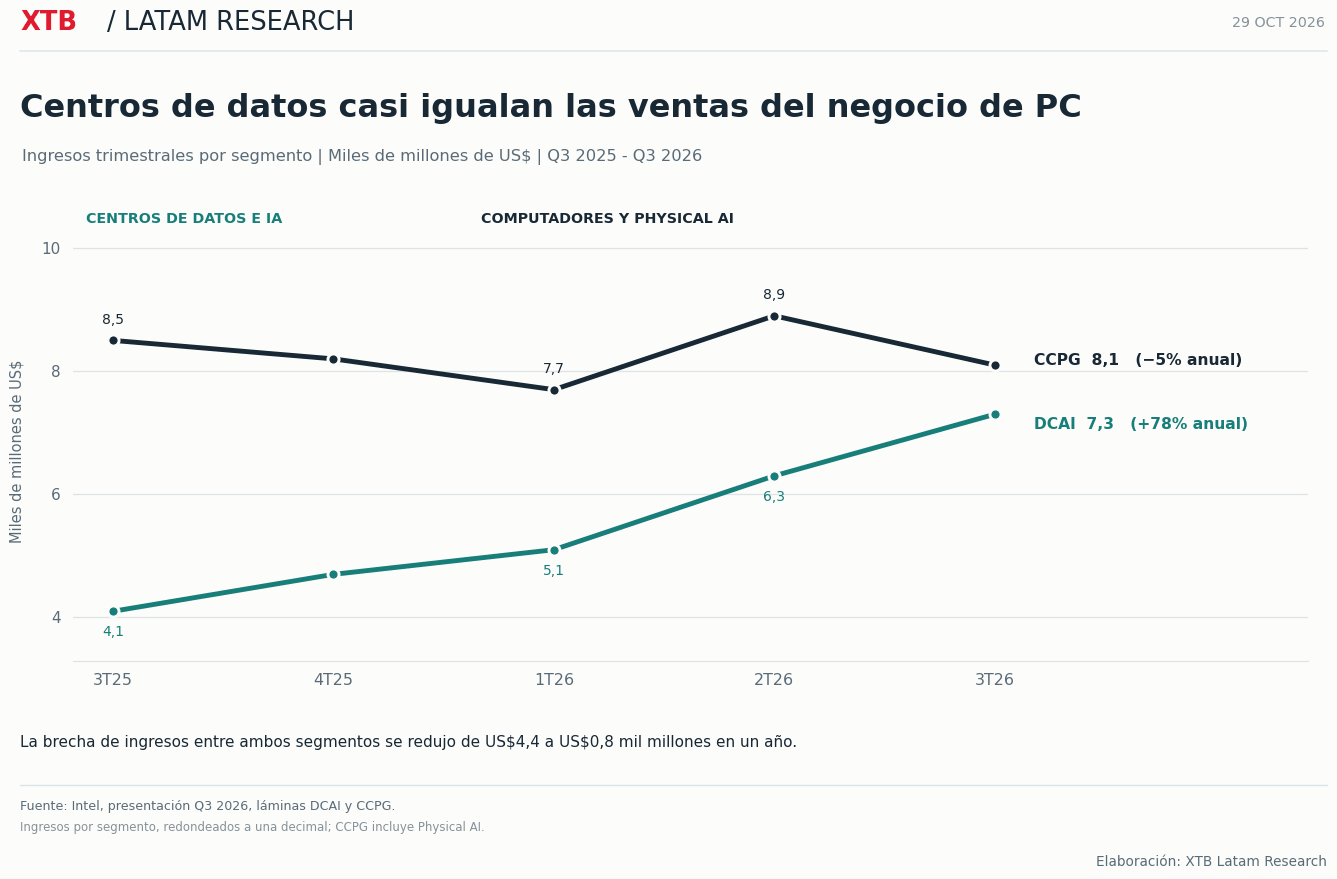
El negocio de centros de datos e inteligencia artificial registró ingresos por US$7.300 millones, un crecimiento del 78% interanual, impulsado por la mayor demanda de procesadores para servidores. La expansión de la infraestructura de inteligencia artificial y los servicios en la nube ha favorecido especialmente a la familia Xeon, cuya demanda está llevando a Intel a aumentar su capacidad de producción para responder a los pedidos de sus clientes.
En cambio, el negocio de computadores personales registró una caída del 5% en sus ingresos, hasta US$8.100 millones, afectado principalmente por la escasez y el encarecimiento de las memorias, que están limitando la demanda de nuevos equipos. Intel anticipa que esta debilidad podría extenderse al menos durante la primera mitad de 2027, por lo que el crecimiento de los centros de datos tendrá que seguir compensando las dificultades de su negocio tradicional.
Resultados de Intel Foundry
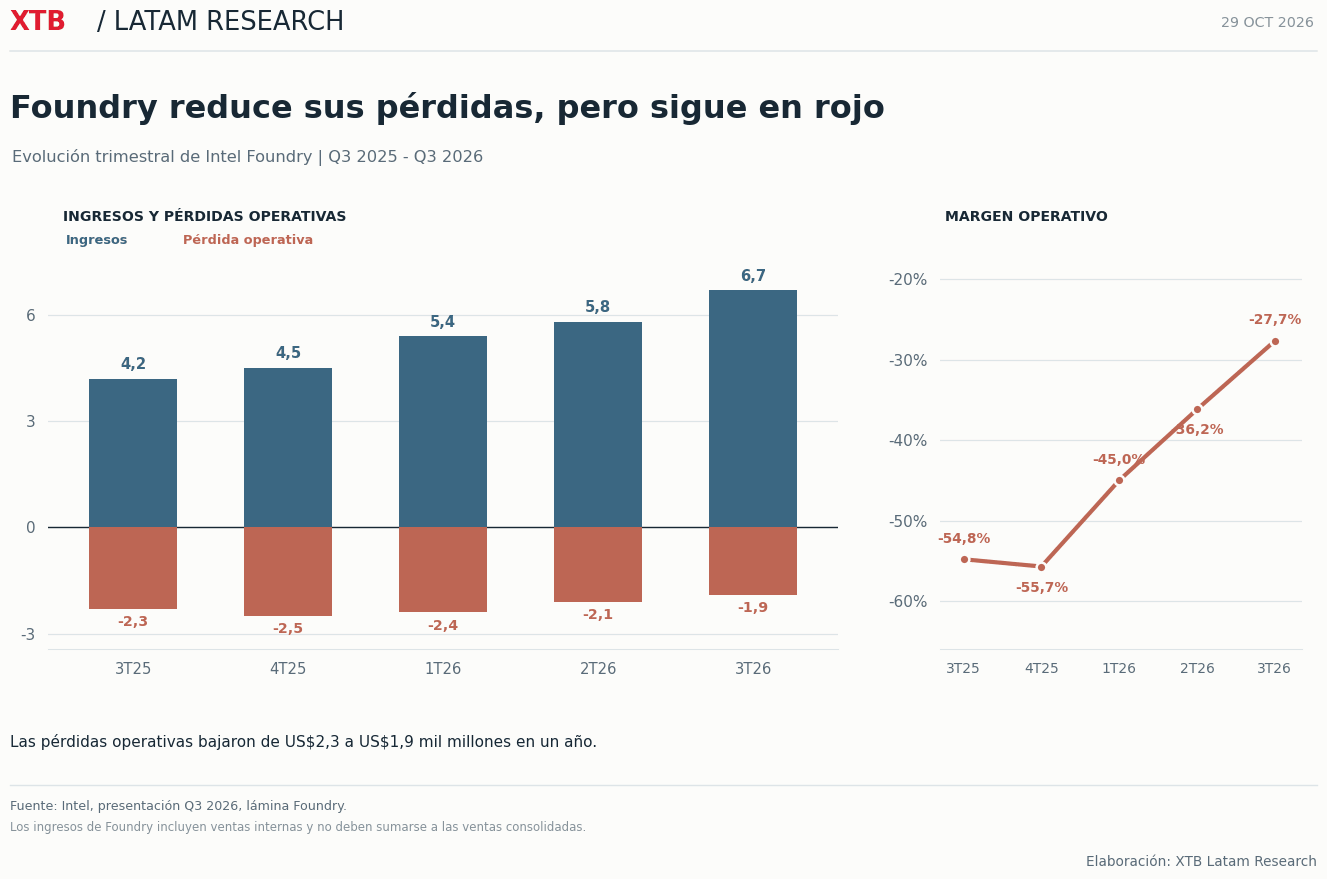
La división de fabricación de semiconductores de Intel, conocida como Foundry, registró ingresos por US$6.700 millones durante el tercer trimestre, un crecimiento del 58% interanual. Al mismo tiempo, sus pérdidas operativas se redujeron desde US$2.300 millones hasta US$1.900 millones, gracias a mejoras en los procesos de fabricación que han permitido reducir los costos de producción y avanzar en la eficiencia de sus instalaciones.
Sin embargo, gran parte de los ingresos de Foundry proviene de la fabricación de procesadores para otras divisiones de Intel, por lo que su crecimiento no necesariamente refleja una mayor captación de clientes externos. La compañía continúa invirtiendo en nuevas tecnologías y capacidad de producción, mientras busca atraer a otras empresas que quieran fabricar sus chips en sus instalaciones. Aunque las pérdidas se han moderado, convertir estas inversiones en un negocio rentable sigue siendo uno de los principales desafíos de su recuperación.
Márgenes y proyecciones para el cuarto trimestre
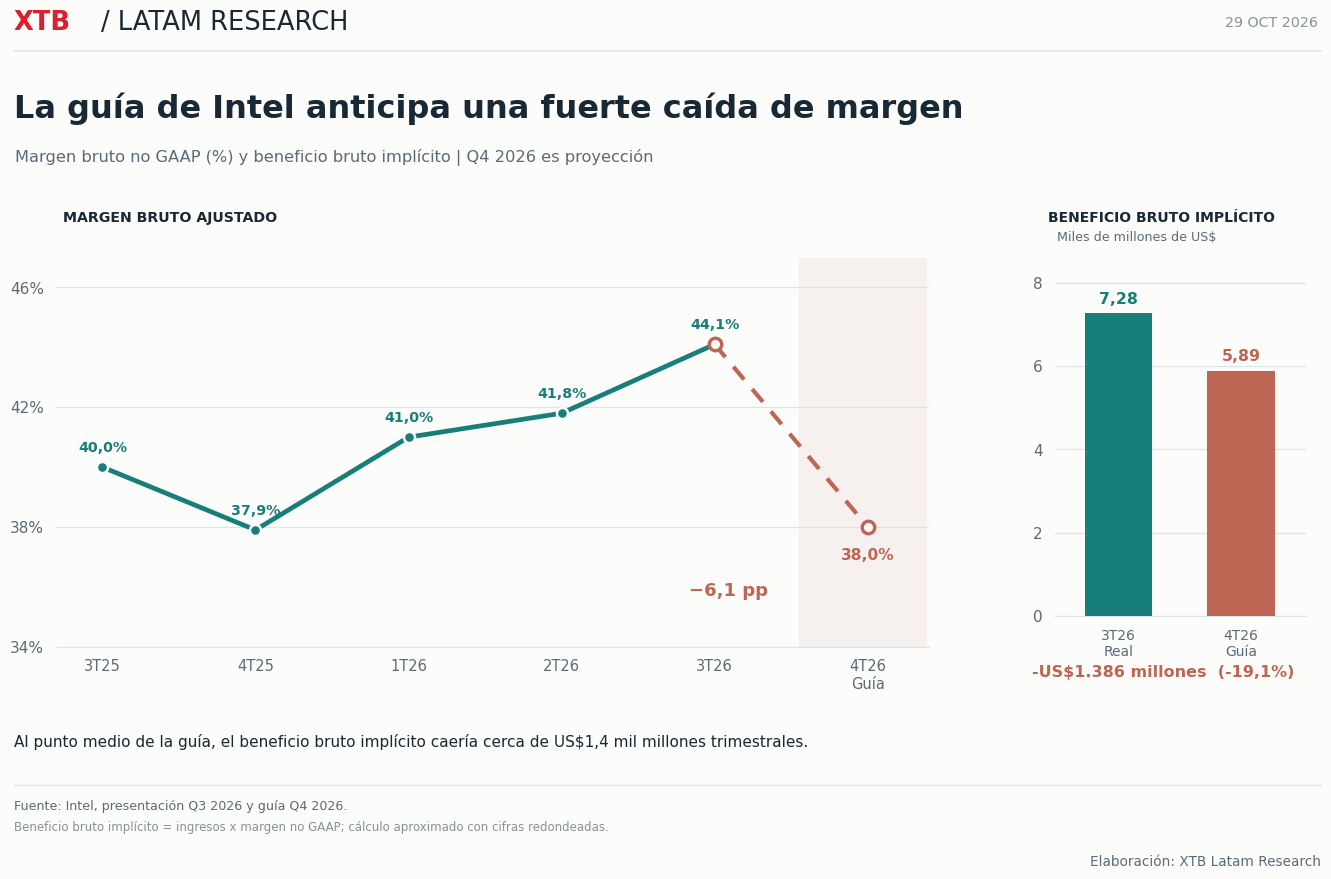
Durante el tercer trimestre, Intel logró elevar su margen bruto ajustado hasta el 44,1%, frente al 40% registrado un año atrás, apoyado por el crecimiento de los servidores y las mejoras en sus procesos de fabricación. Sin embargo, para el cuarto trimestre la compañía proyecta un margen de apenas 38%, lo que supondría una caída de 6,1 puntos porcentuales. Parte de este retroceso responde a una explosión ocurrida en octubre en su planta de Kiryat Gat, Israel, que según la compañía reduciría los ingresos del trimestre en cerca de US$300 millones y afectaría el margen bruto en aproximadamente 200 bps. Aunque este incidente explica parte del deterioro, las proyecciones también reflejan las dificultades que enfrenta Intel para sostener su recuperación.
Al combinar esta caída con las menores ventas previstas para el cierre del año, el impacto se vuelve todavía más significativo. Si se cumplen las proyecciones, el beneficio bruto ajustado pasaría de aproximadamente US$7.300 millones en el tercer trimestre a unos US$5.900 millones en el cuarto, una reducción cercana a US$1.400 millones. Esto refleja uno de los principales desafíos de Intel, que no solo necesita mantener el crecimiento de sus servidores, sino también convertir esa demanda en una rentabilidad más estable.
De cara a los próximos trimestres, Intel tendrá que demostrar que la fuerte demanda por procesadores para servidores puede traducirse en un crecimiento sostenido sin comprometer su rentabilidad. Para ello, será importante observar si logra ampliar su capacidad de producción, si el mercado de computadores comienza a estabilizarse y si Foundry continúa reduciendo sus pérdidas. Después de la fuerte subida que acumulan sus acciones durante el año, los inversionistas estarán especialmente atentos a las señales de que esta recuperación puede mantenerse durante 2027, más allá de los buenos resultados de un trimestre.
Análisis técnico de Intel (INTC.US)
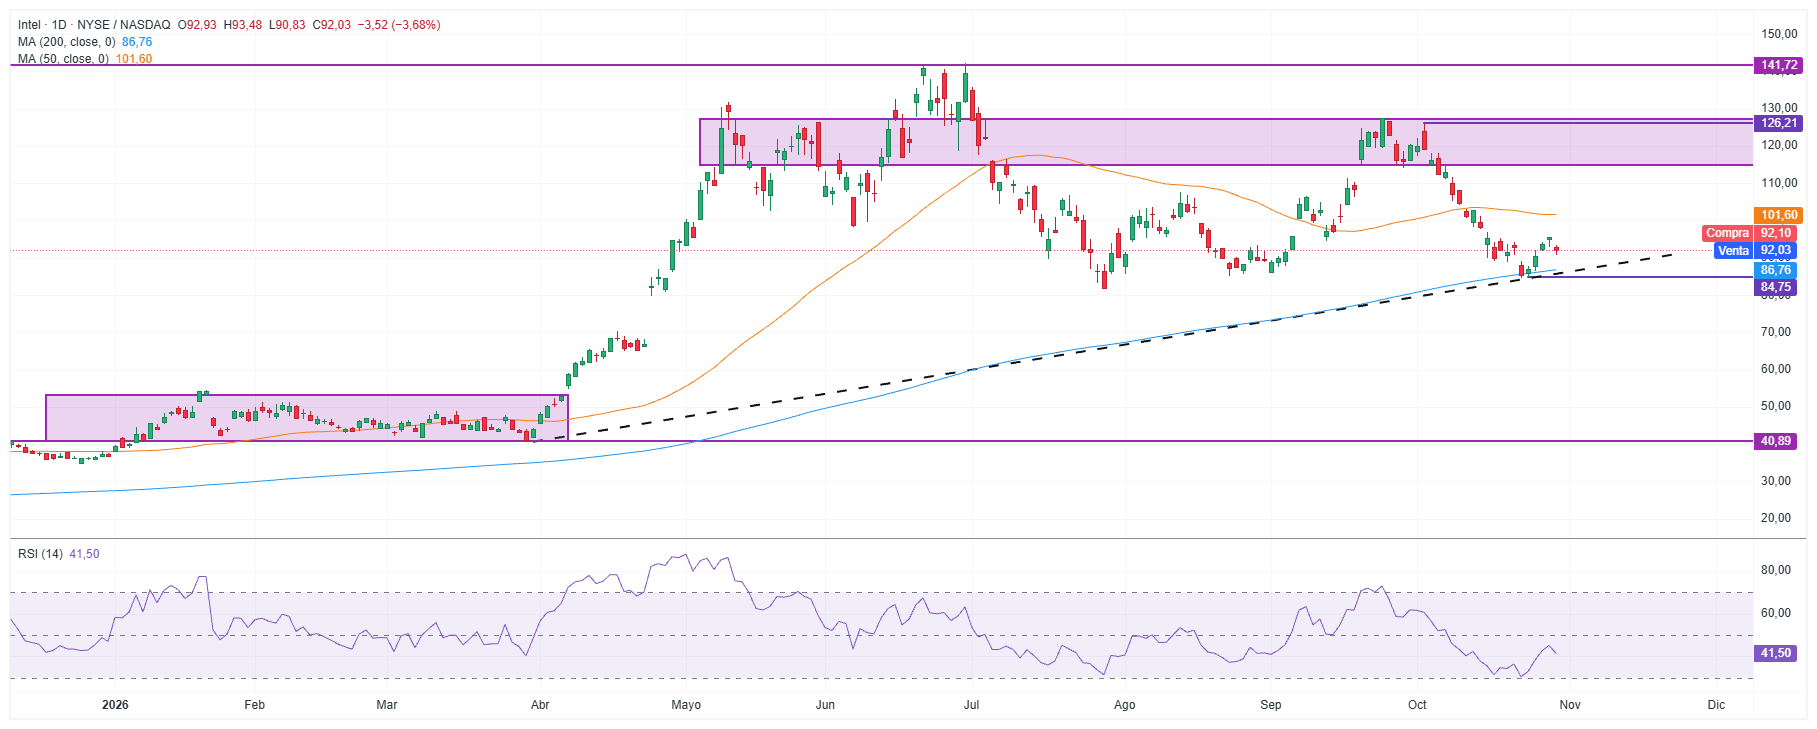
Temporalidad diaria (D1). Fuente: TradingView. Elaboración: XTB Latam Research.
Antes de conocer los resultados, las acciones de Intel (INTC.US) cerraron la sesión regular cerca de los US$92, manteniéndose por debajo de su media móvil de 50 sesiones en US$101,60, pero todavía sobre la media de 200 sesiones en US$86,76 y el soporte de US$84,75. El RSI se situaba en 41,5 puntos, reflejando una pérdida de impulso sin alcanzar niveles de sobreventa. Sin embargo, la caída superior al 20% en el postmarket llevó el precio hacia los US$73, por debajo de la directriz alcista y de ambas referencias de soporte. Si este movimiento se confirma en la próxima sesión, la zona entre US$84,75 y US$86,76 pasaría a ser la primera referencia por recuperar, mientras que la media de 50 sesiones quedaría como una resistencia superior.


IPO de Anthropic, todo lo que debes saber


Cierre de mercado: Jueves sangriento en Wall Street, el Nasdaq lidera las caídas

¿Qué nos indica realmente la caída de ServiceNow, Alphabet y Meta?


Previa de Amazon: Tras Microsoft y Alphabet, el mercado no perdonará una decepción
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "