


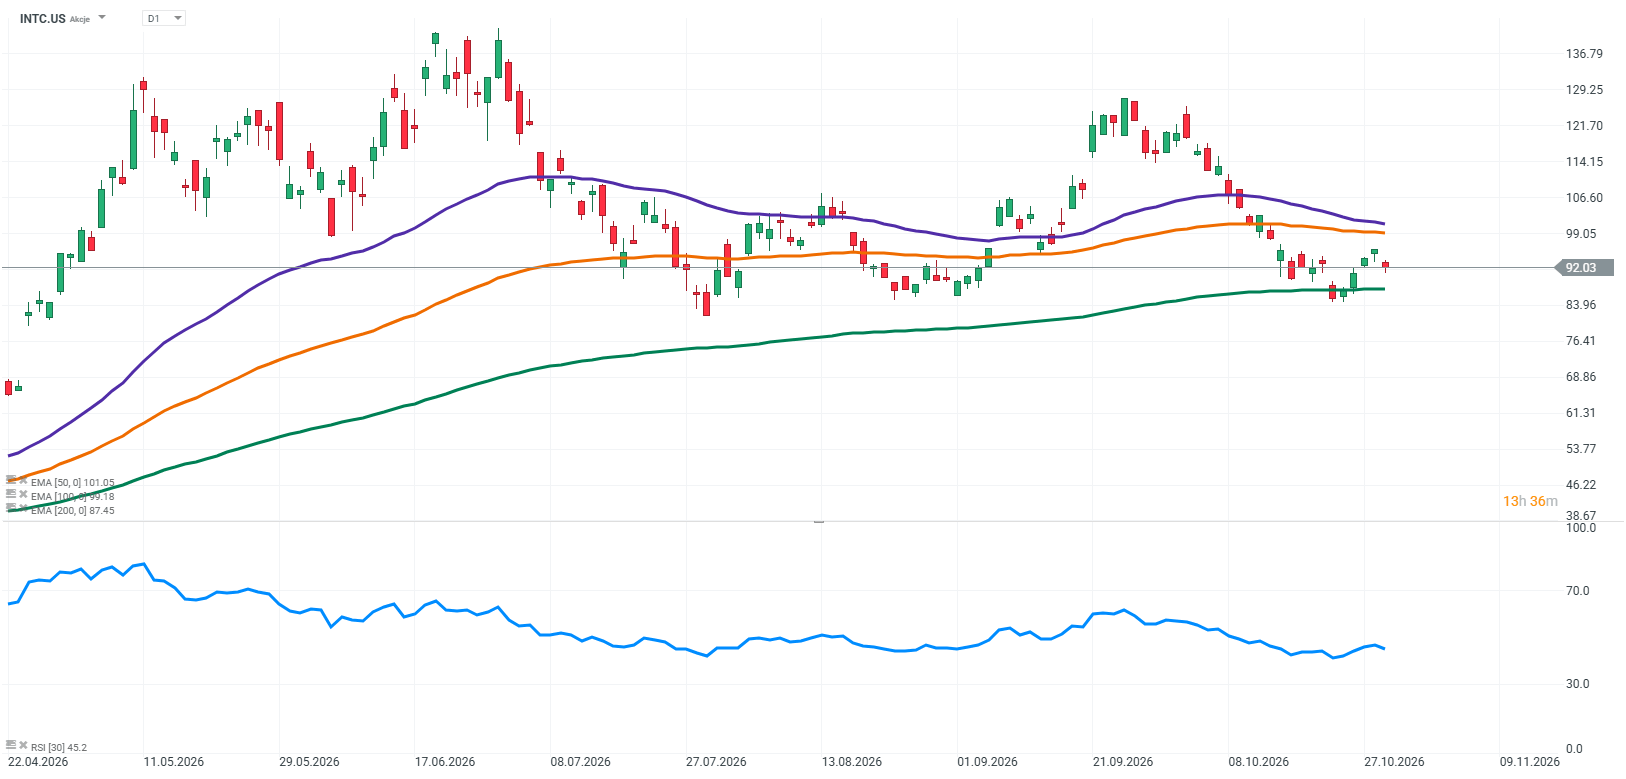
Intel presentó resultados que superaron ampliamente las expectativas de Wall Street. Los ingresos aumentaron un 21% interanual, hasta alcanzar los $16.500 millones, mientras que el beneficio por acción ajustado se situó en $0,52, frente a las estimaciones de consenso de aproximadamente $0,40. A pesar de estas sólidas cifras, la reacción del mercado fue contundente. Las acciones de Intel cayeron alrededor de un 20% en las operaciones posteriores al cierre tras la publicación de los resultados. Los inversionistas concluyeron claramente que un solo trimestre sólido no es suficiente para recuperar la confianza en la recuperación de Intel, especialmente cuando las perspectivas para los próximos meses dejan tanto que desear.
La mayor decepción fueron las previsiones de la compañía para el cuarto trimestre. Intel espera ingresos de entre $15.000 y $16.000 millones, frente a las expectativas de los analistas de aproximadamente $17.000 millones. Las perspectivas de beneficios fueron aún peores. La compañía proyectó un beneficio por acción ajustado de $0,25, muy por debajo del consenso del mercado, situado alrededor de $0,43. Además, se espera que el margen bruto ajustado disminuya del 44,1% a aproximadamente el 38%. Esto indica claramente que la mejora de los resultados trimestrales no significa que Intel haya resuelto sus problemas operativos estructurales. La compañía sigue teniendo dificultades para alcanzar el nivel de rentabilidad necesario para competir con los principales actores de la industria de semiconductores.
Intel: Principales resultados financieros del tercer trimestre de 2026
-
Ingresos: $16.510 millones, un aumento interanual del 21% (frente a $13.700 millones un año antes).
-
Beneficio neto: $3.300 millones, una caída interanual del 18%.
-
Beneficio por acción ajustado (EPS no GAAP): $0,52, frente a $0,23 un año antes. El consenso era de aproximadamente $0,40.
-
Margen bruto GAAP: 43,0%, frente al 38,2% del año anterior.
-
Margen operativo: 19,6%, frente al 11,2% del año anterior.
-
Flujo de caja operativo: $5.100 millones.
Desempeño por segmentos:
-
Centros de Datos e IA: Ingresos de $7.300 millones, un aumento interanual del 78%.
-
Client Computing Group (PC): Ingresos de $8.100 millones, una caída interanual del 5%.
-
Intel Foundry: Ingresos de $6.700 millones, un aumento interanual del 58%.
El desglose de los ingresos es especialmente revelador. El segmento de Centros de Datos e IA aumentó sus ventas un 78% interanual, hasta alcanzar los $7.300 millones. Este debería ser uno de los argumentos más sólidos a favor de la recuperación de Intel. Sin embargo, incluso aquí existe una limitación importante. A pesar de la fuerte demanda, Intel no puede suministrar suficientes procesadores Xeon para servidores a sus clientes. La compañía tiene pedidos, clientes y un mercado en expansión, pero carece de la capacidad de producción necesaria para aprovechar plenamente esta oportunidad. En una industria donde la capacidad de aumentar rápidamente la oferta es una de las ventajas competitivas más importantes, esto sigue siendo una debilidad significativa.
Mientras tanto, el negocio principal de Intel, es decir, los procesadores para computadoras personales, continúa enfrentando dificultades. Los ingresos de Client Computing Group disminuyeron un 5%, hasta los $8.100 millones. El aumento de los precios de las memorias y la disponibilidad limitada de componentes están agravando la situación, mientras que la dirección no espera una mejora significativa antes del segundo semestre de 2027. Esto significa que Intel no puede contar con una recuperación rápida de su mayor segmento para ayudar a estabilizar los resultados mientras lleva adelante una costosa transformación del resto de su negocio.
La producción es otra fuente de preocupación. Se espera que las interrupciones en las instalaciones de Intel en Kiryat Gat, Israel, reduzcan los ingresos en aproximadamente $600 millones durante los próximos dos trimestres. Este problema, por sí solo, no determina el futuro de la compañía, pero forma parte de un panorama mucho más amplio. Intel lleva años intentando reconstruir sus capacidades de fabricación y, sin embargo, continúa enfrentando limitaciones que le impiden satisfacer los pedidos y aumentar las ventas. Esto es especialmente importante dadas sus ambiciones en el negocio de fabricación de semiconductores para terceros. Contar con tecnología de fabricación avanzada no es suficiente si la compañía no puede producir a gran escala, dentro de los plazos establecidos y con costos competitivos.
También es importante distinguir entre el crecimiento de los ingresos de Intel Foundry y el éxito real de su estrategia de fabricación. El segmento aumentó sus ingresos un 58% interanual, hasta los $6.700 millones, pero mayores ingresos no significan necesariamente que Intel haya construido un negocio de fabricación de semiconductores competitivo. La rentabilidad, la utilización de la capacidad instalada, la captación de clientes externos y la competitividad tecnológica frente a TSMC siguen siendo los principales desafíos. Hasta que Intel demuestre avances concretos en estas áreas, los nuevos anuncios sobre la expansión de Intel Foundry tendrán un valor limitado para los inversionistas. El mercado necesita pruebas de que este negocio puede llegar a generar beneficios en lugar de limitarse a consumir miles de millones de dólares en capital.
Financiar toda esta transformación representa otra preocupación importante. Intel obtuvo $23.000 millones mediante la emisión de acciones este año, mientras que se espera que los gastos de capital vuelvan a aumentar significativamente en 2027. Reconstruir su posición tecnológica y de fabricación requiere enormes cantidades de capital, y los resultados obtenidos hasta ahora ofrecen pocas certezas de que estas inversiones generen un retorno adecuado. Para los accionistas, esto significa no solo una presión continua sobre el flujo de caja, sino también el riesgo de una mayor dilución de su participación. Los inversionistas pueden tener razón sobre el potencial de Intel a largo plazo y, aun así, no contar con ninguna garantía de que los accionistas actuales se beneficien proporcionalmente.
La historia de recuperación de Intel comienza a parecer mucho menos convincente de lo que sugeriría únicamente el crecimiento de los ingresos del tercer trimestre. La compañía se está beneficiando del auge de la infraestructura de inteligencia artificial, pero no puede satisfacer plenamente la demanda. Está expandiendo su negocio de fabricación de semiconductores para terceros, pero todavía debe demostrar que puede llegar a ser competitivo y rentable. Sus resultados financieros están mejorando, pero se espera que el próximo trimestre registre un deterioro significativo de los márgenes y los beneficios. Si a esto se suman la debilidad del mercado de PC y la necesidad de seguir financiando una transformación extraordinariamente costosa, el panorama se vuelve considerablemente menos atractivo.
Precisamente por eso, la ola de ventas posterior a la publicación de los resultados es tan importante. Los inversionistas ya no valoran a Intel únicamente por la promesa de recuperar su antigua posición. Cada vez exigen más pruebas de que ese escenario es realmente viable. Participar en el auge de la inteligencia artificial no convierte automáticamente a Intel en uno de sus beneficiarios, del mismo modo que mayores ingresos en el negocio de fabricación de semiconductores no significan necesariamente que esté recuperando su liderazgo tecnológico. La compañía todavía tiene una enorme cantidad de trabajo por delante, y sus competidores ciertamente no esperarán a que Intel complete su transformación.
Intel ha demostrado que puede presentar un trimestre sólido. Lo que todavía no ha demostrado es que pueda mantener esta mejora, recuperar sus márgenes y restablecer su competitividad en la fabricación de semiconductores. Esa es la diferencia fundamental. En esta etapa, la recuperación de Intel sigue siendo un proceso costoso cuyo éxito aún no ha sido validado por los resultados financieros. Y después del último informe de resultados, resulta difícil sostener que la compañía esté más cerca de resolver sus problemas de lo que los inversionistas esperaban hace apenas unos meses.
Fuente: XTB Reserach


Resumen de mitad de sesión: El ataque a Binance sacude los mercados

Amazon: el crecimiento de la inversión en activos fijos eclipsa el margen récord

Intel llega a caer más de un 20% en el postmarket tras anticipar un cierre de año más débil


IPO de Anthropic, todo lo que debes saber
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "