

-
La IPO de Anthropic sigue avanzando, pero algunos inversionistas estarían discutiendo una valoración cercana a US$1,5 billones, frente a expectativas previas que rondaban los US$2 billones.
-
Anthropic facturó US$16.800 millones en el tercer trimestre, un crecimiento cercano al 45% frente al trimestre anterior, aunque la velocidad de expansión se desaceleró considerablemente frente al primer semestre.
-
El principal interrogante ya no es únicamente cuánto crece Claude: el mercado también observa los US$518.000 millones en compromisos de infraestructura y computación, el aumento del costo de financiamiento y cuánto capital necesitará la compañía después de cotizar.

-
La IPO de Anthropic sigue avanzando, pero algunos inversionistas estarían discutiendo una valoración cercana a US$1,5 billones, frente a expectativas previas que rondaban los US$2 billones.
-
Anthropic facturó US$16.800 millones en el tercer trimestre, un crecimiento cercano al 45% frente al trimestre anterior, aunque la velocidad de expansión se desaceleró considerablemente frente al primer semestre.
-
El principal interrogante ya no es únicamente cuánto crece Claude: el mercado también observa los US$518.000 millones en compromisos de infraestructura y computación, el aumento del costo de financiamiento y cuánto capital necesitará la compañía después de cotizar.
La IPO de Anthropic continúa perfilándose como uno de los eventos más importantes del mercado tecnológico de 2026. Sin embargo, la discusión cambió rápidamente durante las últimas semanas. Hasta hace poco, el principal interrogante era si la empresa desarrolladora de Claude podía conseguir una valoración superior a los US$2 billones. Ahora, los inversionistas parecen concentrarse en preguntas más fundamentales: ¿a qué velocidad puede seguir creciendo? ¿Cuánto costará financiar ese crecimiento? ¿Y cuánto de la valoración actual depende de que los ingresos vuelvan a acelerarse? La compañía todavía muestra cifras extraordinarias para una empresa fundada en 2021. El problema es que las expectativas también son extraordinarias.
Anthropic sigue creciendo, pero ya no al ritmo del primer semestre
Anthropic comunicó a potenciales inversionistas que sus ingresos del tercer trimestre alcanzaron aproximadamente US$16.800 millones, frente a US$11.600 millones en el segundo trimestre, eso representa un crecimiento secuencial cercano al 45%. Además, la compañía señaló que fue rentable sobre una base ajustada durante el trimestre y que generó flujo de caja positivo. De acuerdo con la información presentada a inversionistas, los márgenes operativos ajustados alcanzaron aproximadamente el 11%, mientras que Anthropic generó cerca de US$1,70 de ingresos por cada dólar destinado a capacidad computacional.
Son cifras fuertes, sin embargo, el problema aparece cuando se compara la velocidad de crecimiento con el primer semestre. Los ingresos habían pasado de aproximadamente US$ 4.800 millones el primer trimestre alrededor de US$ 11.600 millones en el segundo, es decir, más que se duplicaron. En el tercer trimestre continuaron creciendo rápidamente, pero claramente a un ritmo menor, gran parte de la valoración esperada para la salida a bolsa de Anthropic descansa en la capacidad de mantener durante varios años un crecimiento excepcional.
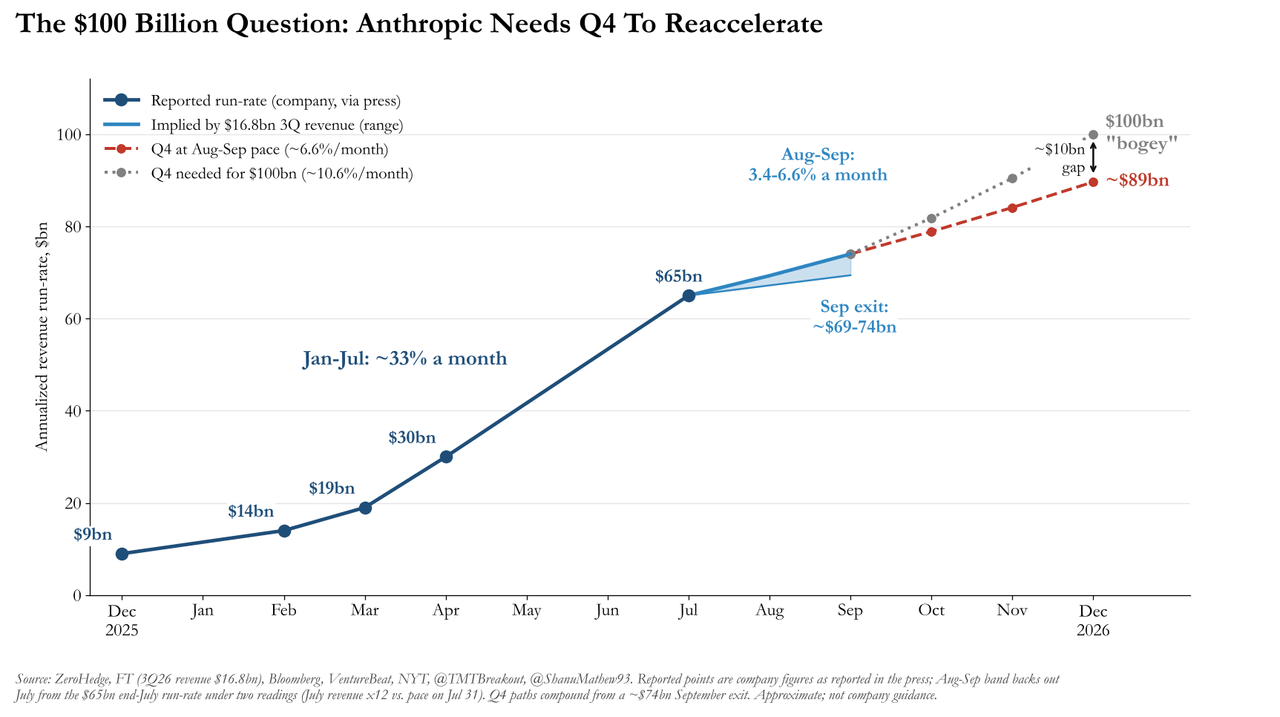
Fuente: Zerohedge.
Anthropic cerró julio con un ritmo anualizado comunicado de aproximadamente US$65.000 millones. A partir de los ingresos trimestrales disponibles, algunos ejercicios sitúan el ritmo implícito de salida de septiembre alrededor de US$69.000-US$74.000 millones, no es una cifra reportada directamente por la empresa, sino una estimación construida a partir de los datos disponibles. Para alcanzar un ritmo anualizado de US$100.000 millones a finales de año, por tanto, el crecimiento tendría que volver a acelerarse durante el cuarto trimestre. El dato del tercer trimestre no invalida esa posibilidad, pero aumenta la exigencia.
La valoración comienza a ajustarse
Ese menor ritmo ya parece estar afectando las discusiones sobre la valoración, dado que antes de los últimos resultados, el mercado contemplaba una valoración cercana o incluso superior a US$2 billones. Tras la reunión con inversionistas, algunos participantes comenzaron a hablar de aproximadamente US$1,5 billones, todavía, esto no significa que exista un precio definitivo para la IPO. El rango puede cambiar considerablemente antes de que se fijen las condiciones de la colocación, pero sí muestra que el mercado parece menos dispuesto a pagar cualquier precio únicamente por exposición a inteligencia artificial.
Incluso una valoración de US$1,5 billones seguiría situando a Anthropic entre las compañías más valiosas del mundo. La diferencia es que los inversionistas ahora están intentando relacionar esa valoración con ingresos, márgenes, necesidades futuras de capital y capacidad real de convertir el fuerte crecimiento de Claude en beneficios sostenibles.
La propia percepción sobre el calendario refleja esta mayor cautela, los contratos de Kalshi citados esta semana asignaban aproximadamente 75% de probabilidad a que Anthropic formalizara un anuncio de IPO durante 2026. Es una medida de expectativas del mercado, no una probabilidad fundamental de que la operación vaya a completarse. A la vez, otros mercados predictivos han mostrado una reducción de las probabilidades de que la operación se concrete rápidamente, reflejando la mayor incertidumbre alrededor del calendario.
El verdadero desafío
Según el prospecto confidencial conocido en las últimas semanas, Anthropic mantiene compromisos por al menos US$518.000 millones relacionados con servicios cloud, infraestructura y capacidad computacional durante aproximadamente la próxima década.
Fuente: Zerohedge.
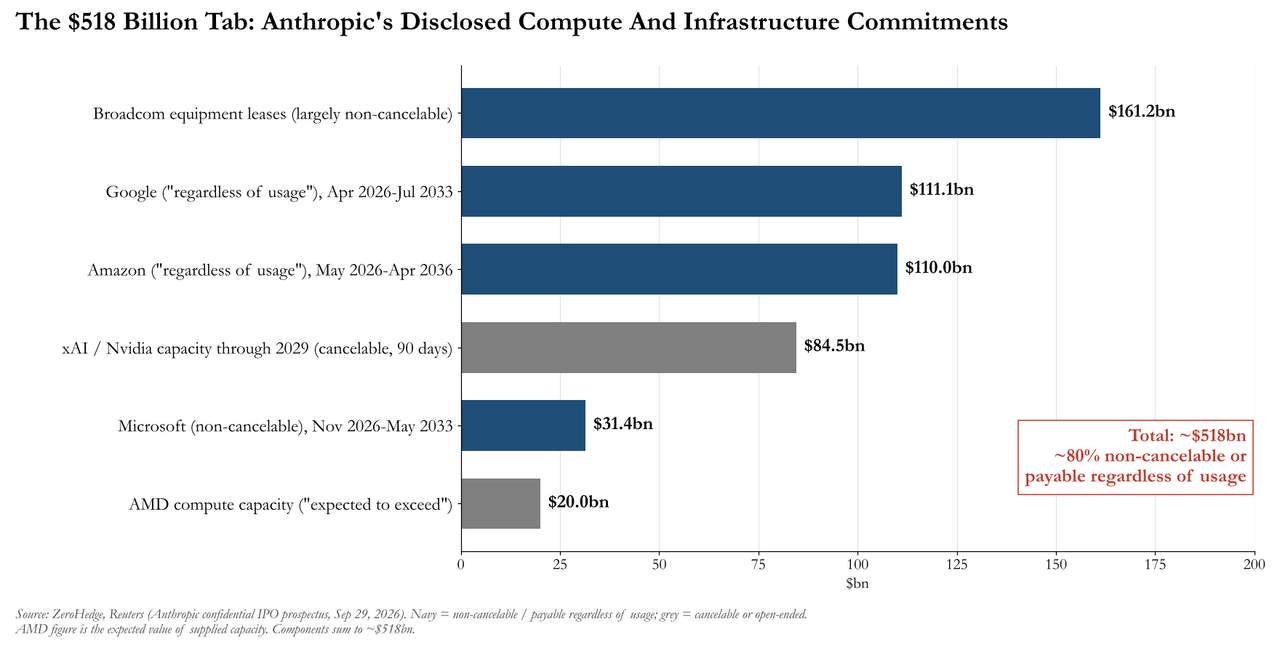
Una parte sustancial de esos compromisos tendría condiciones difíciles de cancelar o pagos mínimos independientemente del nivel de utilización. Esto convierte el crecimiento futuro de los ingresos en algo especialmente importante, en que la compañía no solo necesita crecer para justificar una valoración elevada, sino también para absorber una enorme estructura de costos futuros.
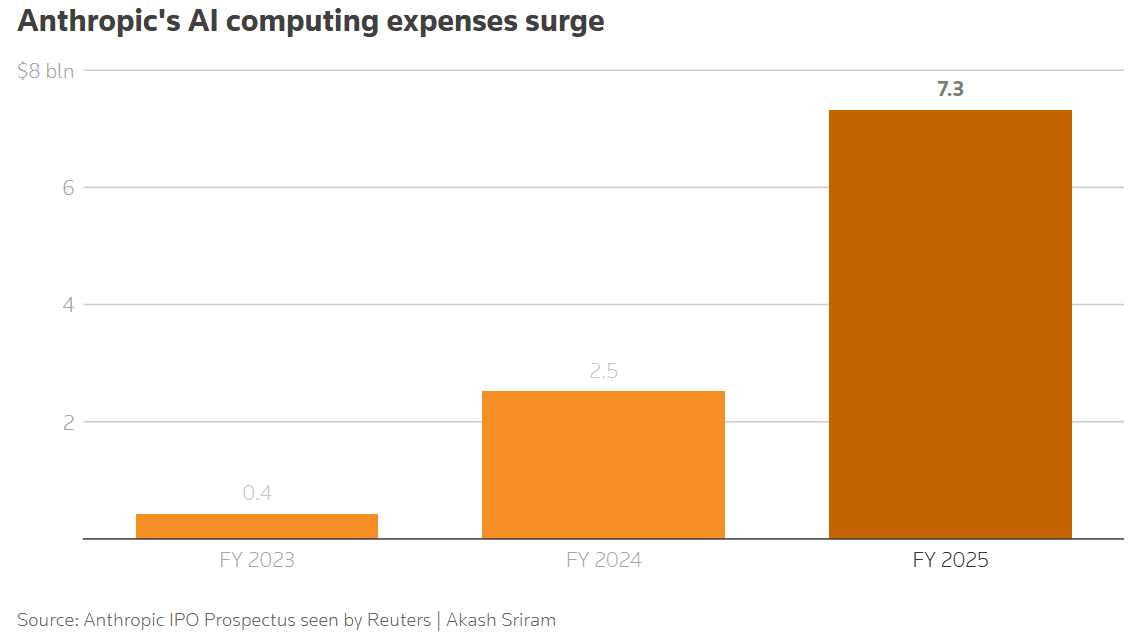
El salto del gasto ya es visible, el gasto relacionado con computación e infraestructura pasó de alrededor de US$400 millones en 2023 a US$2.500 millones en 2024 y US$7.300 millones en 2025. A esta presión se suma el costo del capital, Anthropic está trabajando en un financiamiento de aproximadamente US$60.000 millones para adquirir capacidad vinculada a chips de Google. Parte de la deuda subordinada ofrecida a Blackstone tendría un rendimiento superior al 10%, frente al 8,5% pagado en una financiación comparable unos meses antes. En la práctica, eso significa que el mercado de deuda está comenzando a exigir una prima mayor para financiar el crecimiento de la infraestructura de IA.
Para una empresa que necesita desplegar cantidades enormes de capital, incluso diferencias relativamente pequeñas en el costo del financiamiento pueden terminar teniendo un impacto importante sobre la rentabilidad futura.
El fondo público agrega otra variable antes de la IPO
Anthropic también anunció que pretende destinar inicialmente 5% de sus acciones a un Public Benefit Fund, sujeto a aprobación de los accionistas. La compañía contempla incluso aportar otro 2% cuando su valoración aumente determinados umbrales, el objetivo es financiar iniciativas relacionadas con las consecuencias sociales de la inteligencia artificial, como seguridad, investigación biomédica o disrupciones en el mercado laboral.
Desde la perspectiva de la IPO, la pregunta será cómo se estructura exactamente este programa y qué efecto podría tener sobre los accionistas. No necesariamente implica que la iniciativa destruya valor, pero los futuros inversionistas necesitarán conocer con precisión cómo se contabilizarán esas acciones, qué condiciones activarían aportaciones adicionales y cuánto podría representar la estructura a largo plazo.
¿Está realmente en riesgo la IPO de Anthropic?
Por ahora, no hay evidencia suficiente para afirmar que la salida a bolsa haya sido cancelada. Anthropic ya realizó reuniones con inversionistas, presentó nuevas cifras financieras y mantiene una preparación avanzada para acceder a los mercados públicos. El escenario parece más cercano a una IPO que continúa avanzando, pero bajo condiciones mucho más exigentes.
Los aspectos principales que los inversionistas buscan verificar:
-
Aceleración de ingresos: Confirmar si la facturación vuelve a repuntar a lo largo del cuarto trimestre.
-
Sostenibilidad de márgenes: Evaluar si la empresa logra preservar la rentabilidad en medio de un aumento sustancial de sus inversiones en infraestructura.
-
Optimización financiera: Comprobar si existe un descenso paulatino en sus costos de financiamiento.
La propia información presentada por la empresa muestra que el crecimiento sigue siendo enorme, pero también que la velocidad perdió impulso respecto del primer semestre.
¿Por qué la IPO de Anthropic importa para todo el sector de IA?
Anthropic podría convertirse en uno de los primeros laboratorios de IA generativa de gran escala cuyo negocio sea analizado diariamente por el mercado público. Eso proporcionaría por primera vez un referente directo para valorar variables que hasta ahora permanecieron principalmente dentro del mercado privado, crecimiento de ingresos por modelos de IA, costos de inferencia, gasto computacional, márgenes, dependencia de proveedores cloud y rentabilidad del enorme ciclo de inversión en centros de datos.
Por eso una eventual reducción de la valoración desde US$ 2 billones hacia aproximadamente US$ 1,5 billones no sería necesariamente un fracaso. Podría representar simplemente una recalibración después de varios meses en los que las expectativas crecieron incluso más rápido que los ingresos. La verdadera prueba llegará cuando los inversionistas tengan que decidir qué precio están dispuestos a pagar por una compañía que crece a una velocidad excepcional, pero que al mismo tiempo necesita financiar uno de los programas de infraestructura más grandes jamás planteados por una empresa tecnológica.
En ese sentido, la IPO de Anthropic sigue viva y continúa siendo uno de los principales candidatos a marcar el próximo capítulo del mercado de inteligencia artificial, pero el debate ya no gira solamente en torno a cuánto puede crecer Claude. Ahora gira también alrededor de cuánto capital necesita Anthropic para conseguirlo y qué retorno puede generar sobre ese capital.


Cierre de mercado: Petróleo sube a su nivel más alto en cinco meses


Oracle y CoreWeave: el costo de financiar la revolución de la IA


Meta y Tesla reportan esta semana: previa de resultados

Wall Street rebota 🚨
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "