


-
Las acciones de JPMorgan Chase acumulan una corrección cercana al 10% desde sus máximos de agosto, mientras el sector bancario estadounidense registra pérdidas aún mayores.
-
Las tasas de interés elevadas, la volatilidad de los bonos y la exposición al crédito privado aumentan la atención sobre los riesgos financieros del banco.
-
JPMorgan sigue cotizando a 2,91 veces su valor libro tangible, una prima considerable frente a su promedio histórico y sus competidores, justo antes de publicar sus resultados trimestrales.

-
Las acciones de JPMorgan Chase acumulan una corrección cercana al 10% desde sus máximos de agosto, mientras el sector bancario estadounidense registra pérdidas aún mayores.
-
Las tasas de interés elevadas, la volatilidad de los bonos y la exposición al crédito privado aumentan la atención sobre los riesgos financieros del banco.
-
JPMorgan sigue cotizando a 2,91 veces su valor libro tangible, una prima considerable frente a su promedio histórico y sus competidores, justo antes de publicar sus resultados trimestrales.
JPMorgan corrige cerca de 10% antes de presentar sus resultados del tercer trimestre
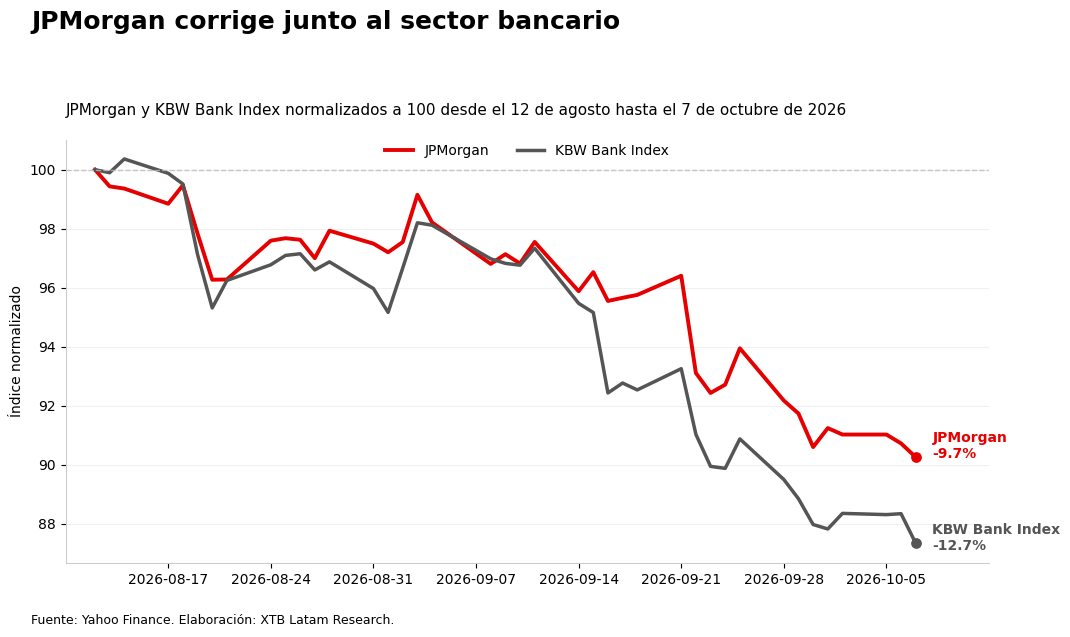
A pocos días de publicar sus resultados del tercer trimestre, JPMorgan Chase llega con una corrección cercana a 10% desde los máximos que alcanzó en agosto. La acción cerró el 7 de octubre en US$329,58, después de haber tocado los US$365,18 el 12 de agosto, en un retroceso que no ha sido exclusivo del banco y que también se ha extendido al resto del sector financiero, donde el KBW Bank Index acumula una caída cercana a 12,7% durante el mismo período, frente al 9,8% que retrocede JPMorgan. La caída aparece en un momento en que las tasas siguen en niveles elevados y el mercado ha comenzado a prestar más atención a la calidad del crédito, dos factores que han vuelto más exigente el entorno justo antes de conocer los números del mayor banco de Estados Unidos.
Tasas de interés elevadas y volatilidad de los bonos presionan al sector bancario
Esa presión sobre el sector se da además con los rendimientos del Treasury en niveles que no se veían desde comienzos de los 2000, con la tasa a 10 años moviéndose cerca de 5,3% y la de 30 años alrededor de 5,7%, a lo que se suma una mayor volatilidad en el mercado de bonos. Durante 2026, los aumentos del MOVE Index han tendido a coincidir con jornadas más débiles para los bancos, aunque esa relación pierde fuerza desde agosto y no alcanza por sí sola para explicar la corrección reciente. Para el sector, tasas más altas pueden sostener los ingresos que obtienen por prestar dinero, pero mientras más tiempo se mantengan también encarecen el financiamiento, moderan la demanda por nuevos créditos y elevan la carga financiera de quienes ya están endeudados, aumentando el riesgo de que comiencen a aparecer problemas de pago, una preocupación que ha ido ganando relevancia especialmente en segmentos donde el endeudamiento creció con fuerza durante los últimos años y donde la información es menos transparente que en los mercados tradicionales, como ocurre con el crédito privado.
Crédito privado: la exposición de JPMorgan bajo la lupa
En JPMorgan, esa preocupación toca de manera más directa una exposición que el propio banco cifró en abril en cerca de US$50.000 millones, dentro de los US$160.000 millones que considera su exposición principal a instituciones financieras no bancarias. El vínculo ya había quedado bajo la lupa en marzo, cuando el banco redujo la valoración de ciertos préstamos utilizados para financiar fondos de crédito privado y, como consecuencia, limitó parte del financiamiento disponible, especialmente en carteras con exposición al sector de software. Los ajustes fueron descritos entonces como poco significativos y JPMorgan aseguró sentirse cómodo con el riesgo asumido, pero el tema volvió a tomar fuerza esta semana al conocerse que la Reserva Federal de Nueva York viene revisando desde la primavera los préstamos de JPMorgan y otros grandes bancos a firmas de private credit, con especial atención a la calidad del colateral y a la posibilidad de que un deterioro en ese mercado termine trasladándose hacia el sistema bancario tradicional.
Valoración de JPMorgan: una prima elevada frente a sus competidores
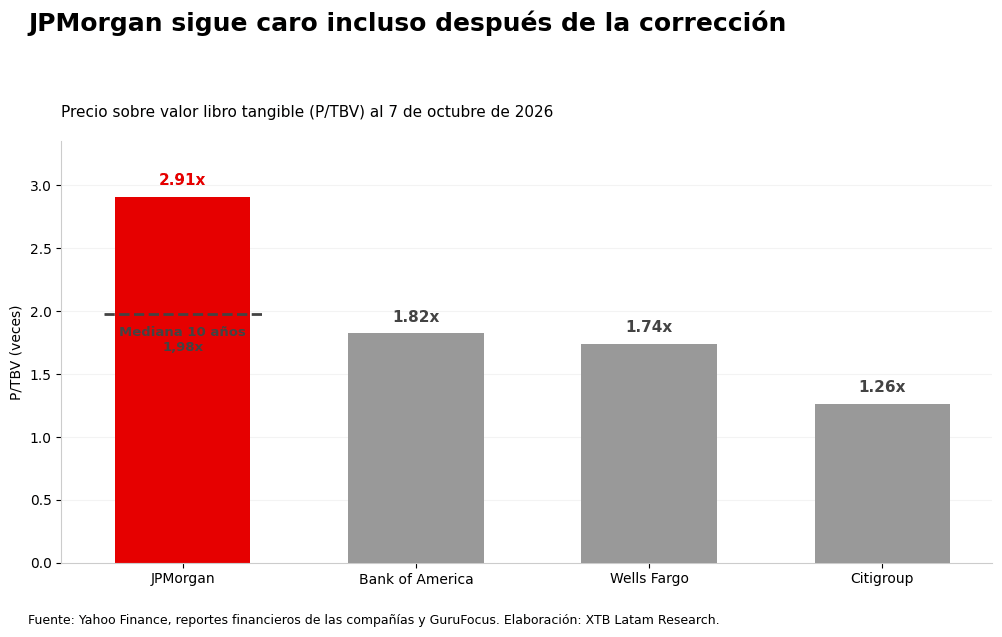
Todo esto ocurre además cuando JPMorgan sigue cotizando con una prima importante frente a sus principales competidores. Incluso después de la corrección de las últimas semanas, la acción se transa cerca de 2,91 veces su valor libro tangible, bastante por encima de la mediana de 1,98 veces que ha registrado durante los últimos diez años y también de Bank of America, Wells Fargo y Citigroup, que se mueven alrededor de 1,82, 1,74 y 1,26 veces, respectivamente. Parte de esa diferencia se explica por la mayor rentabilidad, escala y fortaleza del negocio de JPMorgan, pero también deja menos espacio para decepciones, porque mientras más alta es la prima que paga el mercado, mayor puede ser el ajuste si los resultados no cumplen con las expectativas o si aumentan las dudas sobre el crédito y el crecimiento del negocio.
Resultados del tercer trimestre de JPMorgan: las cifras que vigilará el mercado
Con esa prima todavía presente, el reporte del tercer trimestre pasa a ser menos una prueba de si JPMorgan sigue siendo un banco sólido y más de si sus resultados alcanzan para justificar una valoración tan por encima de su historia y de sus competidores. La atención probablemente estará puesta en cuánto siguen aportando los mayores ingresos por intereses, pero también en si el costo de mantener las tasas altas comienza a aparecer con más fuerza en las provisiones, la morosidad o el crecimiento de los préstamos, a lo que se suma el desempeño de negocios como banca de inversión y trading. Mientras esos números se mantengan firmes, la prima puede seguir encontrando respaldo, pero después de una corrección cercana a 10% el mercado llega al reporte con una vara todavía alta, por lo que cualquier señal de menor crecimiento o deterioro del crédito podría pesar más que en un banco que ya cotiza con una valoración mucho más ajustada.


Petróleo WTI: ¿puede superar sus máximos desde el inicio de la guerra con Irán?


Resumen diario: Trump y OpenAI mantienen al mercado en una montaña rusa 💡


¿Starbucks busca comprar Chipotle? ❓ El mercado reacciona con nerviosismo a los informes del FT sobre una posible adquisición 🔥

Acción de la semana: Marvell Technology y la carrera por el recurso más valioso de la infraestructura de IA
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "