


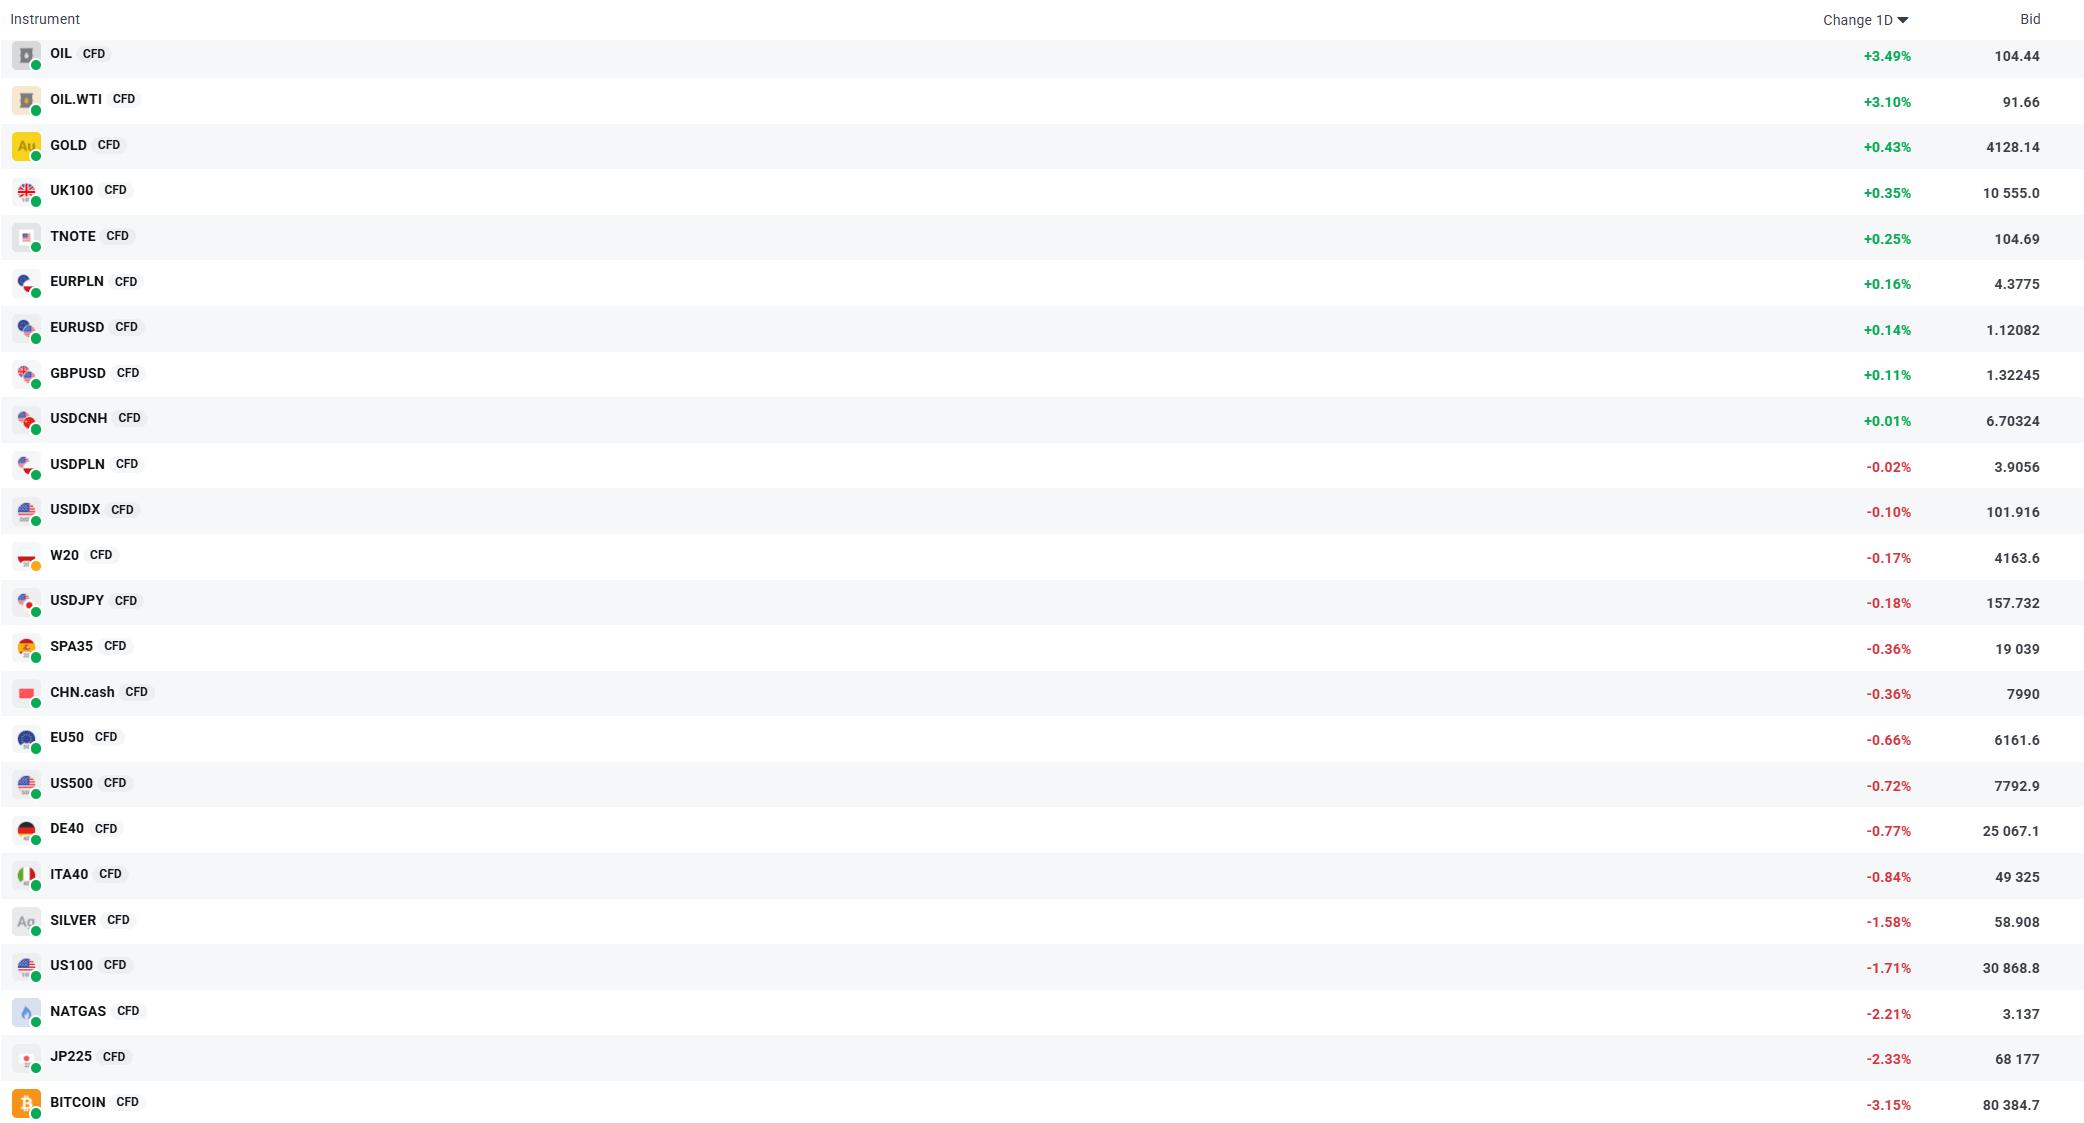
Volatilidad observada actualmente en instrumentos seleccionados. Fuente: XTB
- El principal impulsor de la volatilidad. El sentimiento del mercado se vio afectado por una combinación de fuertes alzas en los precios del petróleo y una ola de ventas de acciones tecnológicas, que presionó a la baja a los principales índices. Los rendimientos de los bonos estadounidenses siguieron siendo un factor adicional de presión, tras alcanzar esta semana sus niveles más altos en 24 años, aunque retrocedieron ligeramente hoy después de una exitosa subasta de bonos a 30 años. Los inversionistas temen que la persistente presión sobre los precios procedente del sector energético obligue a la Fed a implementar nuevas subidas de tasas de interés. Como resultado, el mercado ha entrado en una fase de corrección después de una serie de máximos históricos registrados a comienzos de la semana.
- Geopolítica. Las señales contradictorias sobre la guerra en Medio Oriente resultaron determinantes, ya que el presidente Trump primero sugirió una falta de disposición para alcanzar un acuerdo con Irán y preparativos para realizar ataques, para luego anunciar que Estados Unidos no atacaría a Irán antes de las elecciones de noviembre. Las tensiones se intensificaron por el aumento de los ataques contra petroleros en el estrecho de Ormuz y los ataques con misiles de los hutíes dirigidos contra Riad. Frente a la costa estadounidense del golfo de México, el primer huracán de la temporada, Isaias, ganaba fuerza de manera amenazante, acercándose a la categoría 3. En Europa, persistieron las preocupaciones sobre las finanzas públicas de Francia y el riesgo de que las tensiones se propaguen a Italia y España.
- Datos macroeconómicos. Las actas de la reunión de septiembre de la Fed mostraron que la mayoría de los miembros considera probable una nueva subida de tasas antes de finales de año, con la inflación como principal riesgo. Sin embargo, el gobernador de la Fed, Christopher Waller, dejó abierta la posibilidad de una pausa ya en la reunión de octubre, señalando que existe flexibilidad en el ritmo del endurecimiento monetario. Las solicitudes semanales de subsidio por desempleo disminuyeron en 2.000, hasta 197.000, confirmando la estabilidad del mercado laboral. Actualmente, los mercados descuentan una probabilidad ligeramente inferior al 20% de una subida de tasas en octubre, pero cercana al 88% de un movimiento en diciembre.
- Índices. En Wall Street, el S&P 500 caía alrededor de un 0,6%, el Nasdaq retrocedía un 1,2% y el Dow Jones se mantenía cerca de su nivel de apertura. En Europa, el índice amplio STOXX 600 cayó un 0,7%, descendiendo hasta su nivel más bajo en casi tres meses ante las preocupaciones por la deuda francesa. En Asia, el Nikkei de Japón perdió un 1,4%, mientras que el KOSPI de Corea del Sur cayó hasta un 2,6%. En los mercados de CFD, los índices tecnológicos y asiáticos registraron las mayores caídas, con el JP225 retrocediendo un 2,28% y el US100 cayendo un 1,65%, mientras que el UK100 avanzó un 0,41%.
- Acciones. La presión sobre el sector tecnológico fue desencadenada por un informe del Financial Times que señalaba que los ingresos de OpenAI son aproximadamente $20.000 millones inferiores a lo indicado anteriormente, lo que arrastró a Oracle a una caída superior al 5%, así como a los fabricantes de chips Nvidia y AMD. Además, la administración suspendió a Microsoft y Adobe del programa de certificación laboral para trabajadores extranjeros. Chipotle registró un desempeño espectacular, con un alza superior al 6% tras los informes sobre una posible adquisición por parte de Starbucks, mientras que Haemonetics se disparó un 16%. También se movieron en contra de la tendencia general del mercado Palantir, tras una recomendación de Goldman Sachs; GlobalFoundries, después de un acuerdo con TSMC; y las compañías energéticas y PepsiCo, tras presentar sólidos resultados.
- Divisas. El euro se mantuvo cerca de mínimos de 17 meses, cayendo hasta aproximadamente 1,117 antes de recuperar parte de sus caídas y situarse alrededor de 1,1216, a medida que retrocedían los rendimientos de los bonos de la eurozona. El dólar cedió parte de sus alzas, con su índice descendiendo hasta alrededor de 102 puntos, aunque permaneció cerca de máximos de varios años. La libra esterlina se fortaleció tras los comentarios del gobernador del Banco de Inglaterra sobre la necesidad de ordenar las finanzas públicas. El mercado del zloty mostró señales de estabilización.
- Materias primas. Fue una jornada dominada por el petróleo, que llegó a subir más de un 5% en su punto máximo debido a las preocupaciones sobre el suministro, antes de ceder parte de esas alzas tras la declaración de Trump de que no habría ataques contra Irán antes de las elecciones. En los mercados de CFD, el crudo Brent subió un 3,40% y el WTI estadounidense avanzó un 3%, también respaldados por la suspensión de aproximadamente una cuarta parte de la producción en el golfo de México debido al huracán. El oro se mantuvo estable alrededor de $4.130 por onza, con una ligera alza pese a la presión de los elevados rendimientos. La plata, sin embargo, cayó con fuerza, cerca de un 1,5%, mientras que el gas natural retrocedió más de un 2%.
- Criptomonedas. El mercado de activos digitales estuvo dominado por una ola de ventas tras el deterioro del sentimiento en torno a los sectores tecnológico y de inteligencia artificial. Bitcoin cayó casi un 2,9%, descendiendo hasta aproximadamente $80.600. Las compañías de minería de criptomonedas, como Riot, Hut 8 y Cipher, también sufrieron fuertes ventas, con caídas cercanas al 10% cada una, en un contexto de debilidad de Bitcoin y preocupaciones por las costosas inversiones en infraestructura de IA.


Petróleo WTI: ¿puede superar sus máximos desde el inicio de la guerra con Irán?


JPMorgan cae cerca de 10% antes de sus resultados: ¿qué preocupa al mercado?

Se suspenden los ataques de Estados Unidos contra Irán 💥


El precio del oro cae, pero las compras no se detienen: ¿qué está pasando en el mercado?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "