

- La emisión de deuda vinculada a inteligencia artificial alcanzó US$466.000 millones hasta septiembre de 2026, un aumento interanual de 361,4%, mientras las necesidades de inversión continúan creciendo.
- El mercado de crédito todavía no está castigando a todo el sector: los spreads generales permanecen contenidos, pero compañías más dependientes del financiamiento, como CoreWeave, ya pagan primas considerablemente superiores.
- El principal riesgo aparece si el coste de financiar nueva capacidad aumenta antes de que los centros de datos, chips y servicios de IA generen ingresos suficientes para absorber intereses, deuda y una nueva ronda de inversión.

- La emisión de deuda vinculada a inteligencia artificial alcanzó US$466.000 millones hasta septiembre de 2026, un aumento interanual de 361,4%, mientras las necesidades de inversión continúan creciendo.
- El mercado de crédito todavía no está castigando a todo el sector: los spreads generales permanecen contenidos, pero compañías más dependientes del financiamiento, como CoreWeave, ya pagan primas considerablemente superiores.
- El principal riesgo aparece si el coste de financiar nueva capacidad aumenta antes de que los centros de datos, chips y servicios de IA generen ingresos suficientes para absorber intereses, deuda y una nueva ronda de inversión.
Durante buena parte del auge de la inteligencia artificial, la atención de los inversionistas estuvo concentrada en ingresos, crecimiento de la demanda de chips y expansión de los grandes proveedores de nube. Ahora empieza a ganar peso cómo se está financiando toda esa infraestructura y cuánto cuesta hacerlo. Las compañías tecnológicas están comprometiendo cientos de miles de millones de dólares en centros de datos, servidores, GPUs, redes eléctricas y capacidad de cómputo. Parte de esa inversión todavía puede financiarse con el enorme flujo de caja generado por los grandes grupos tecnológicos. A medida que el volumen aumenta, sin embargo, una proporción creciente está recurriendo a bonos, crédito bancario, financiamiento privado, leasing y estructuras que quedan parcial o completamente fuera del balance tradicional. El resultado es que el ciclo de inteligencia artificial está dejando de ser exclusivamente una historia de crecimiento y empieza a convertirse en una historia de balance, coste de capital y retorno sobre la inversión.
La deuda vinculada a inteligencia artificial se multiplica por más de cuatro
La emisión global relacionada con inteligencia artificial alcanzó aproximadamente US$466.000 millones hasta septiembre de 2026, frente a unos US$101.000 millones durante el período comparable de 2025, el incremento asciende a 361,4% interanual. Morgan Stanley proyecta que el volumen podría acercarse a US$570.000 millones durante el conjunto de 2026, a medida que las compañías amplían las fuentes utilizadas para financiar sus programas de inversión.
La tendencia responde a que las mayores tecnológicas ya no están financiando toda la expansión exclusivamente mediante el efectivo generado por sus operaciones. La inversión de los grandes hyperscalers podría superar US$1 billón anual en 2027, mientras el endeudamiento relacionado con IA ya representa una proporción mucho mayor de la emisión corporativa global.
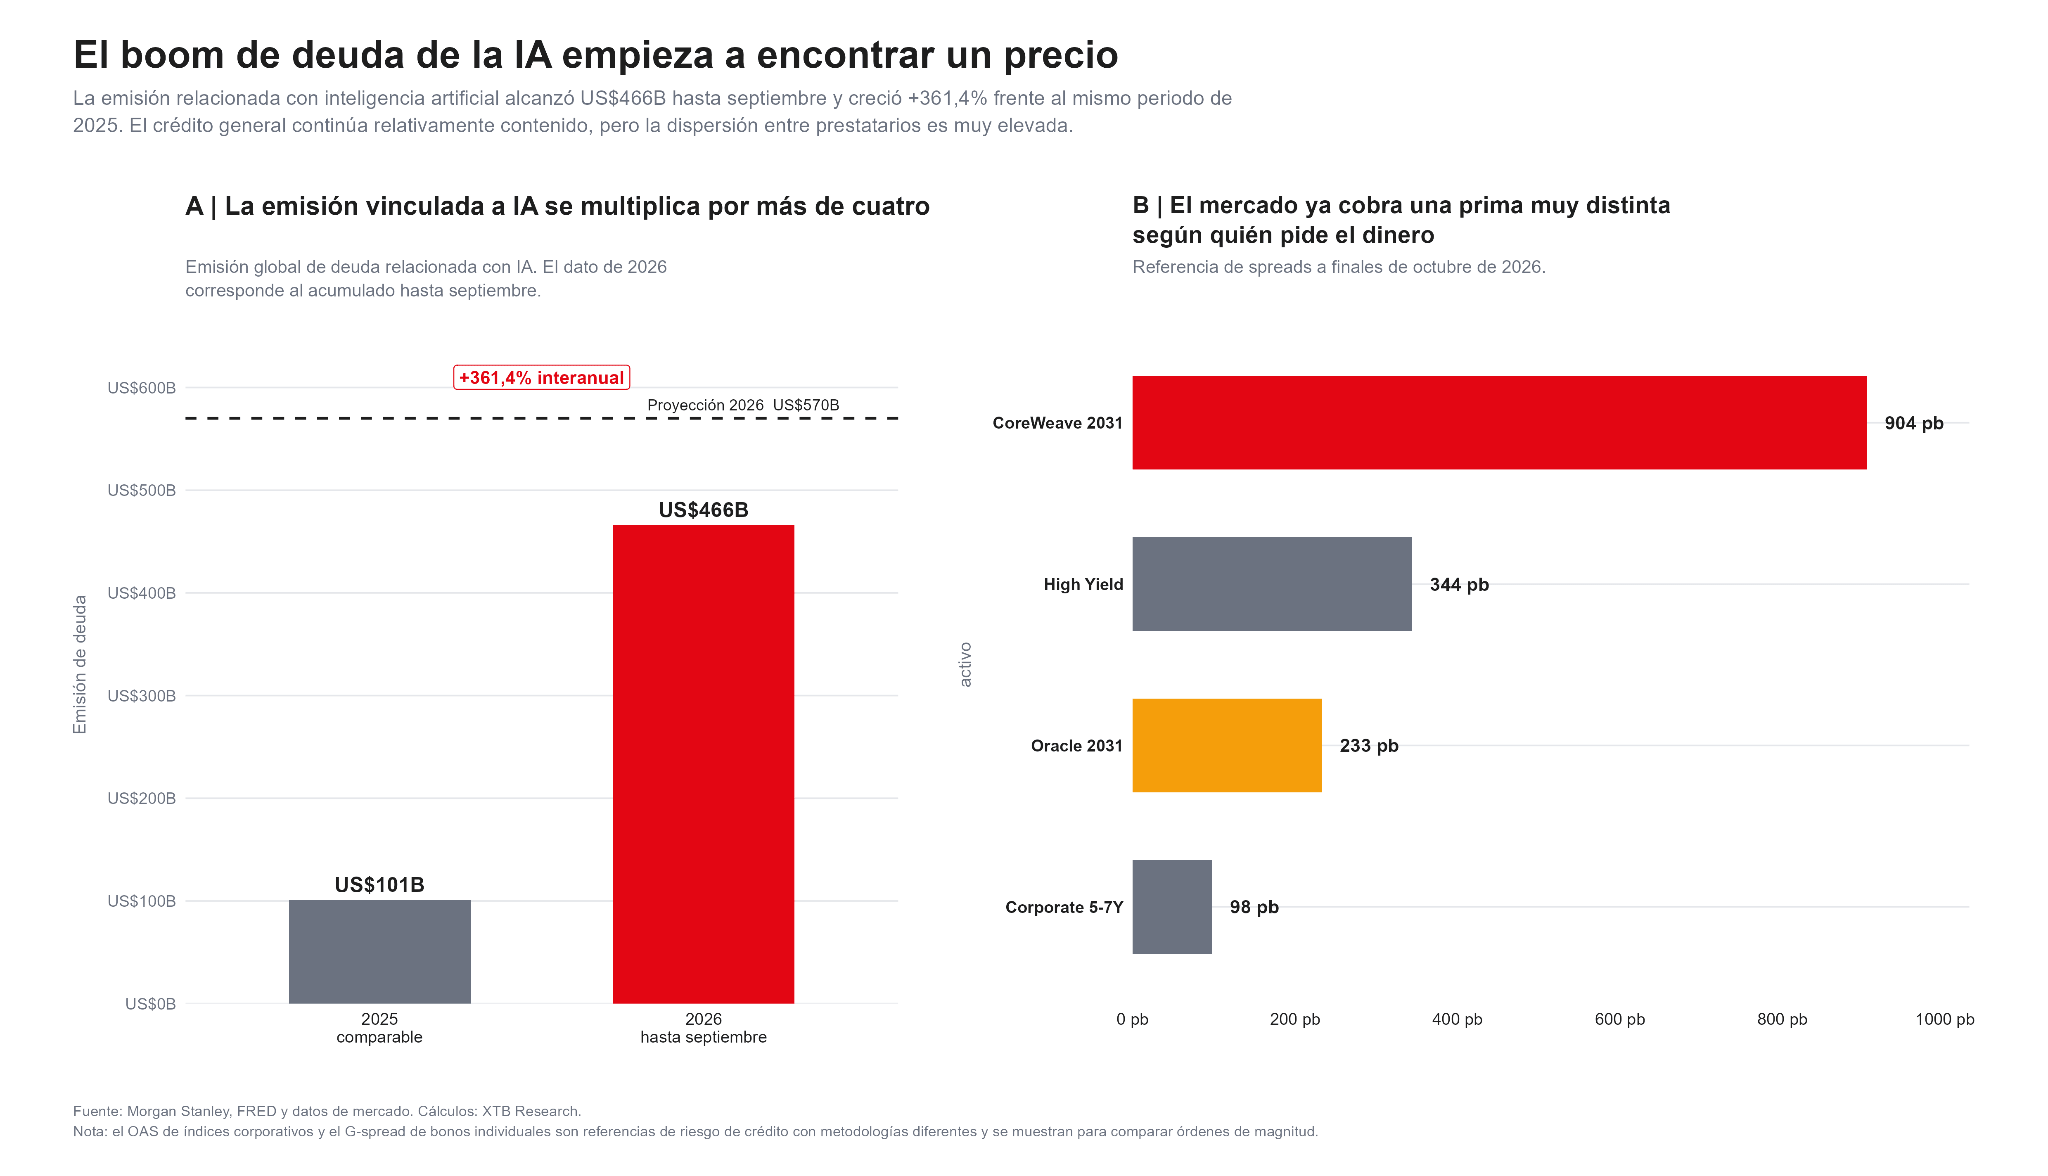
Hay una enorme diferencia entre el precio que el mercado exige a distintos prestatarios. A finales de octubre, un índice corporativo de vencimientos entre cinco y siete años mostraba un spread cercano a 98 puntos básicos, el mercado high yield rondaba los 344 puntos básicos. Oracle pagaba aproximadamente 233 puntos básicos sobre la referencia comparable. CoreWeave se encontraba en otra dimensión, apuntando alrededor de 904 puntos básicos. El mercado todavía discrimina, las compañías con mayor generación de caja y balances más sólidos continúan accediendo al capital en condiciones relativamente favorables, los negocios cuya expansión depende mucho más del refinanciamiento están pagando una prima creciente.
Incluso dentro de la propia emisión se observan señales de mayor cautela, el volumen mensual de deuda vinculada a IA cayó alrededor de 79,6% entre junio y septiembre, pese a que las necesidades estructurales de capital siguen siendo elevadas. No significa que el financiamiento se haya cerrado, sí indica que el precio y la disponibilidad del capital empiezan a formar parte de la ecuación económica de la IA.
El riesgo no está distribuido de manera uniforme
Una de las principales dificultades al analizar el ciclo actual consiste precisamente en hablar de las tecnológicas como si todas enfrentaran la misma situación, no es así. Microsoft, Alphabet, Amazon o Meta cuentan con enormes negocios existentes, generación operativa de efectivo y acceso profundo a los mercados de capitales, el incremento de la deuda puede reducir su retorno sobre el capital o limitar recompras, pero no implica automáticamente problemas de solvencia. La tensión aumenta a medida que se avanza hacia compañías cuyo modelo depende directamente de comprar infraestructura primero y monetizarla después, ahí CoreWeave constituye uno de los ejemplos más claros.
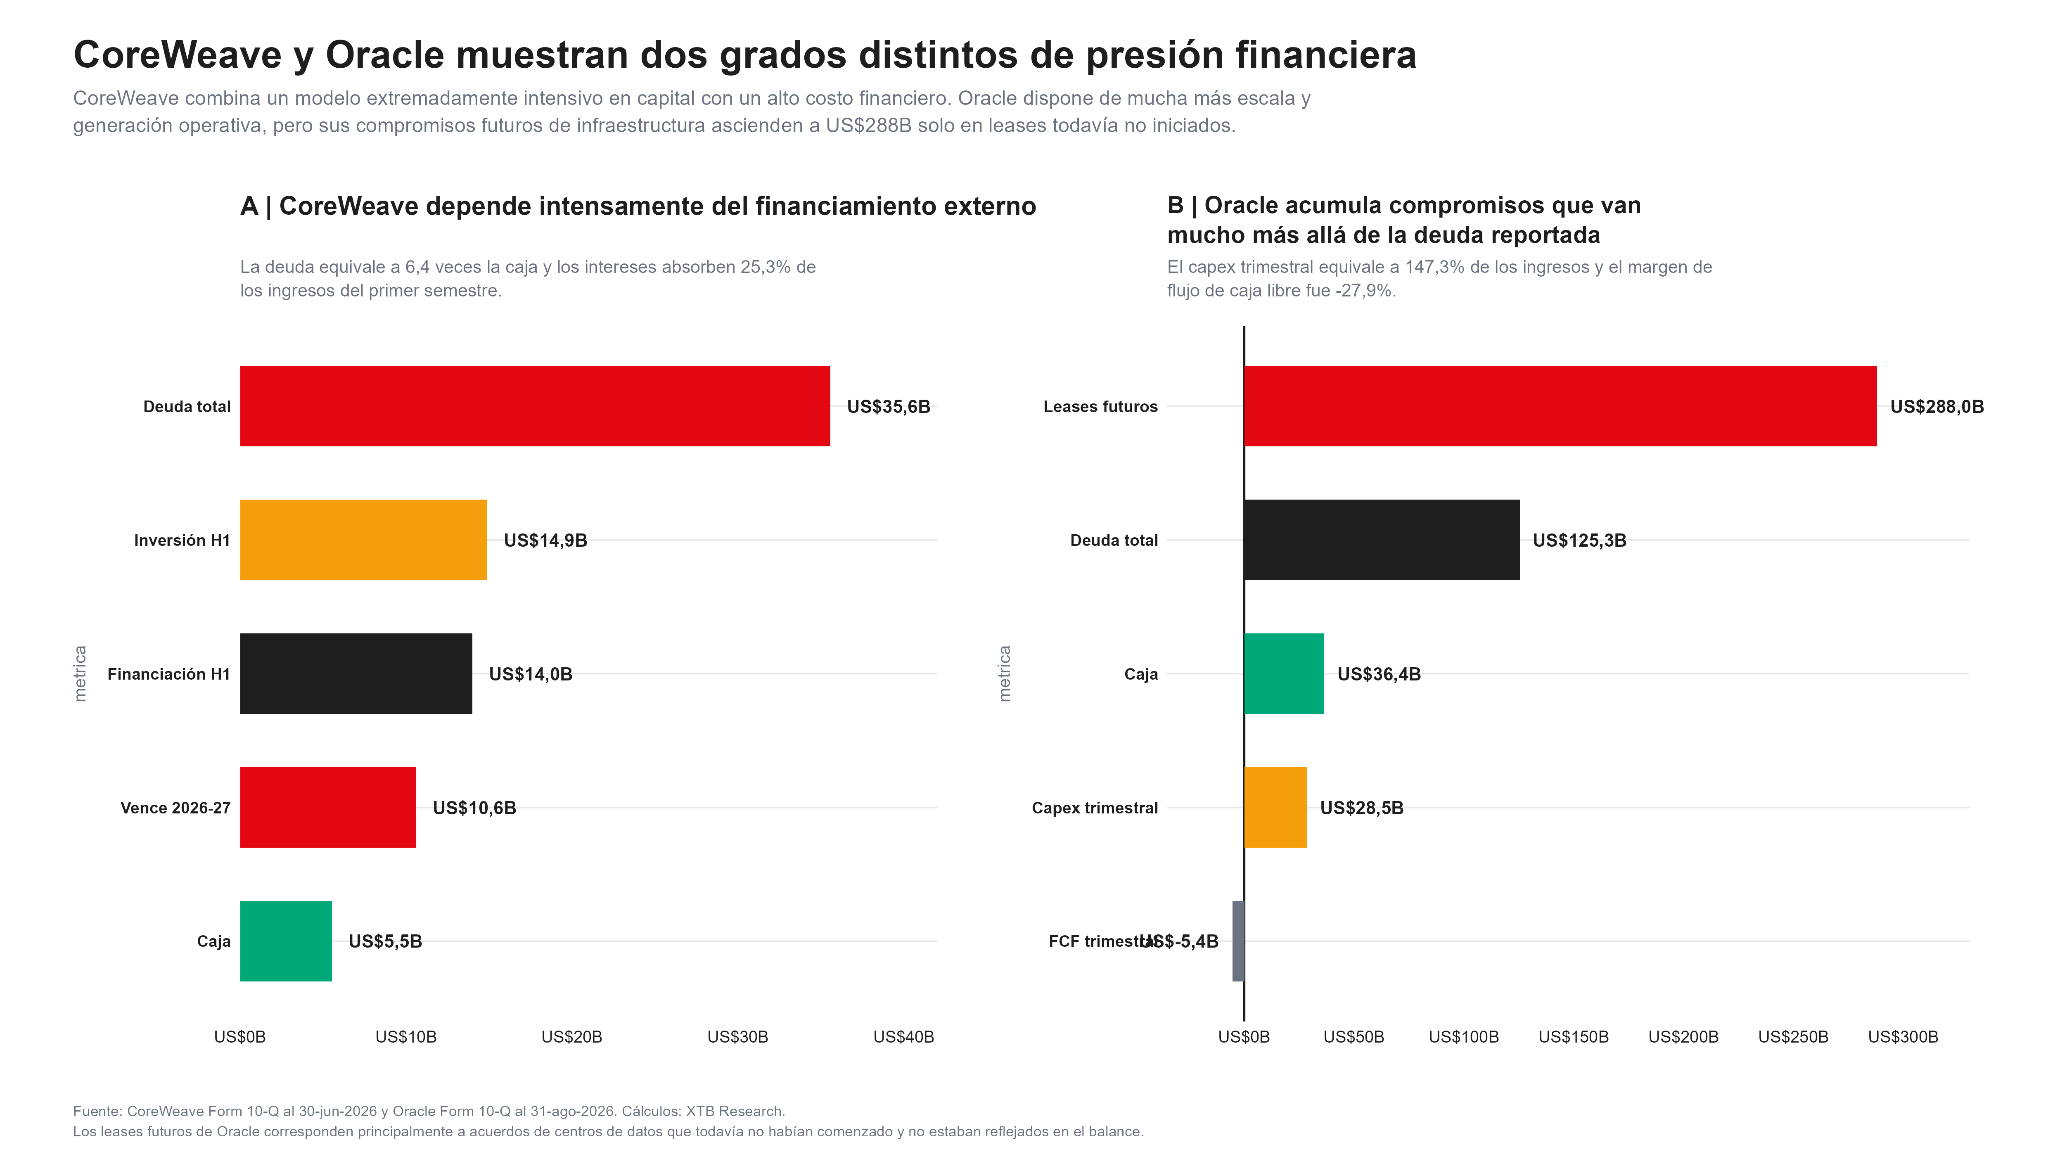
CoreWeave acumula aproximadamente US$35.600 millones de deuda, frente a unos US$5.500 millones de caja. La deuda equivale a cerca de 6,4 veces su posición de efectivo. Durante el primer semestre, la compañía obtuvo financiamiento equivalente a aproximadamente 94% de la inversión utilizada durante el período. Al mismo tiempo, los gastos por intereses representaron alrededor de 25,3% de sus ingresos. Más importante todavía, US$10.600 millones de principal vencen entre 2026 y 2027, prácticamente el doble de la caja disponible.
Eso no significa que CoreWeave necesariamente vaya a tener dificultades para pagar, la compañía dispone de una cartera considerable de contratos futuros y buena parte de sus clientes pertenece al segmento de grado de inversión. El modelo puede funcionar si la utilización de capacidad aumenta, los ingresos continúan expandiéndose y el mercado permanece abierto para refinanciar vencimientos. El problema es que las tres condiciones deben mantenerse simultáneamente, si la demanda crece más lentamente, si las GPUs pierden valor más rápido de lo esperado o si el coste de refinanciar aumenta, el deterioro puede ser considerablemente más rápido que en una empresa financiada principalmente mediante flujo de caja interno. Ese riesgo explica por qué el mercado exige una prima cercana a 900 puntos básicos para determinados bonos de CoreWeave. No es una señal general sobre la inteligencia artificial, habla más sobre la fragilidad potencial de un modelo extremadamente intensivo en capital cuando el dinero deja de ser barato.
Oracle ocupa una posición diferente, dado que la compañía dispone de una base de ingresos mucho más amplia, negocios establecidos y generación operativa de efectivo. Aun así, su exposición al ciclo de infraestructura está creciendo con rapidez. Oracle acumula alrededor de US$125.300 millones de deuda, mientras sus compromisos futuros de leasing relacionados principalmente con infraestructura alcanzan unos US$288.000 millones. Solo durante el último trimestre, el capex ascendió a aproximadamente US$28.500 millones, equivalente a cerca del 147% de los ingresos trimestrales y el flujo de caja libre del período fue negativo en aproximadamente US$5.400 millones. A eso se añaden unos US$11.400 millones en prepagos de clientes con componente financiero.
La diferencia respecto de CoreWeave está en la capacidad para absorber esas obligaciones. Oracle tiene más escala, más ingresos recurrentes y una posición crediticia considerablemente superior. Su spread ronda los 233 puntos básicos, muy por debajo de CoreWeave, pero también reconoce que el riesgo ha cambiado. Oracle está comprometiendo capital hoy a cambio de ingresos que llegarán durante muchos años, parte del valor económico de esas inversiones depende de que clientes de inteligencia artificial mantengan sus compromisos, utilicen la capacidad contratada y sean capaces de financiar sus propios negocios durante ese período. Esa dependencia crea un vínculo cada vez más fuerte entre proveedores de infraestructura, hyperscalers, laboratorios de IA y mercados de crédito.
Cómo funciona realmente el circuito de financiamiento de la IA
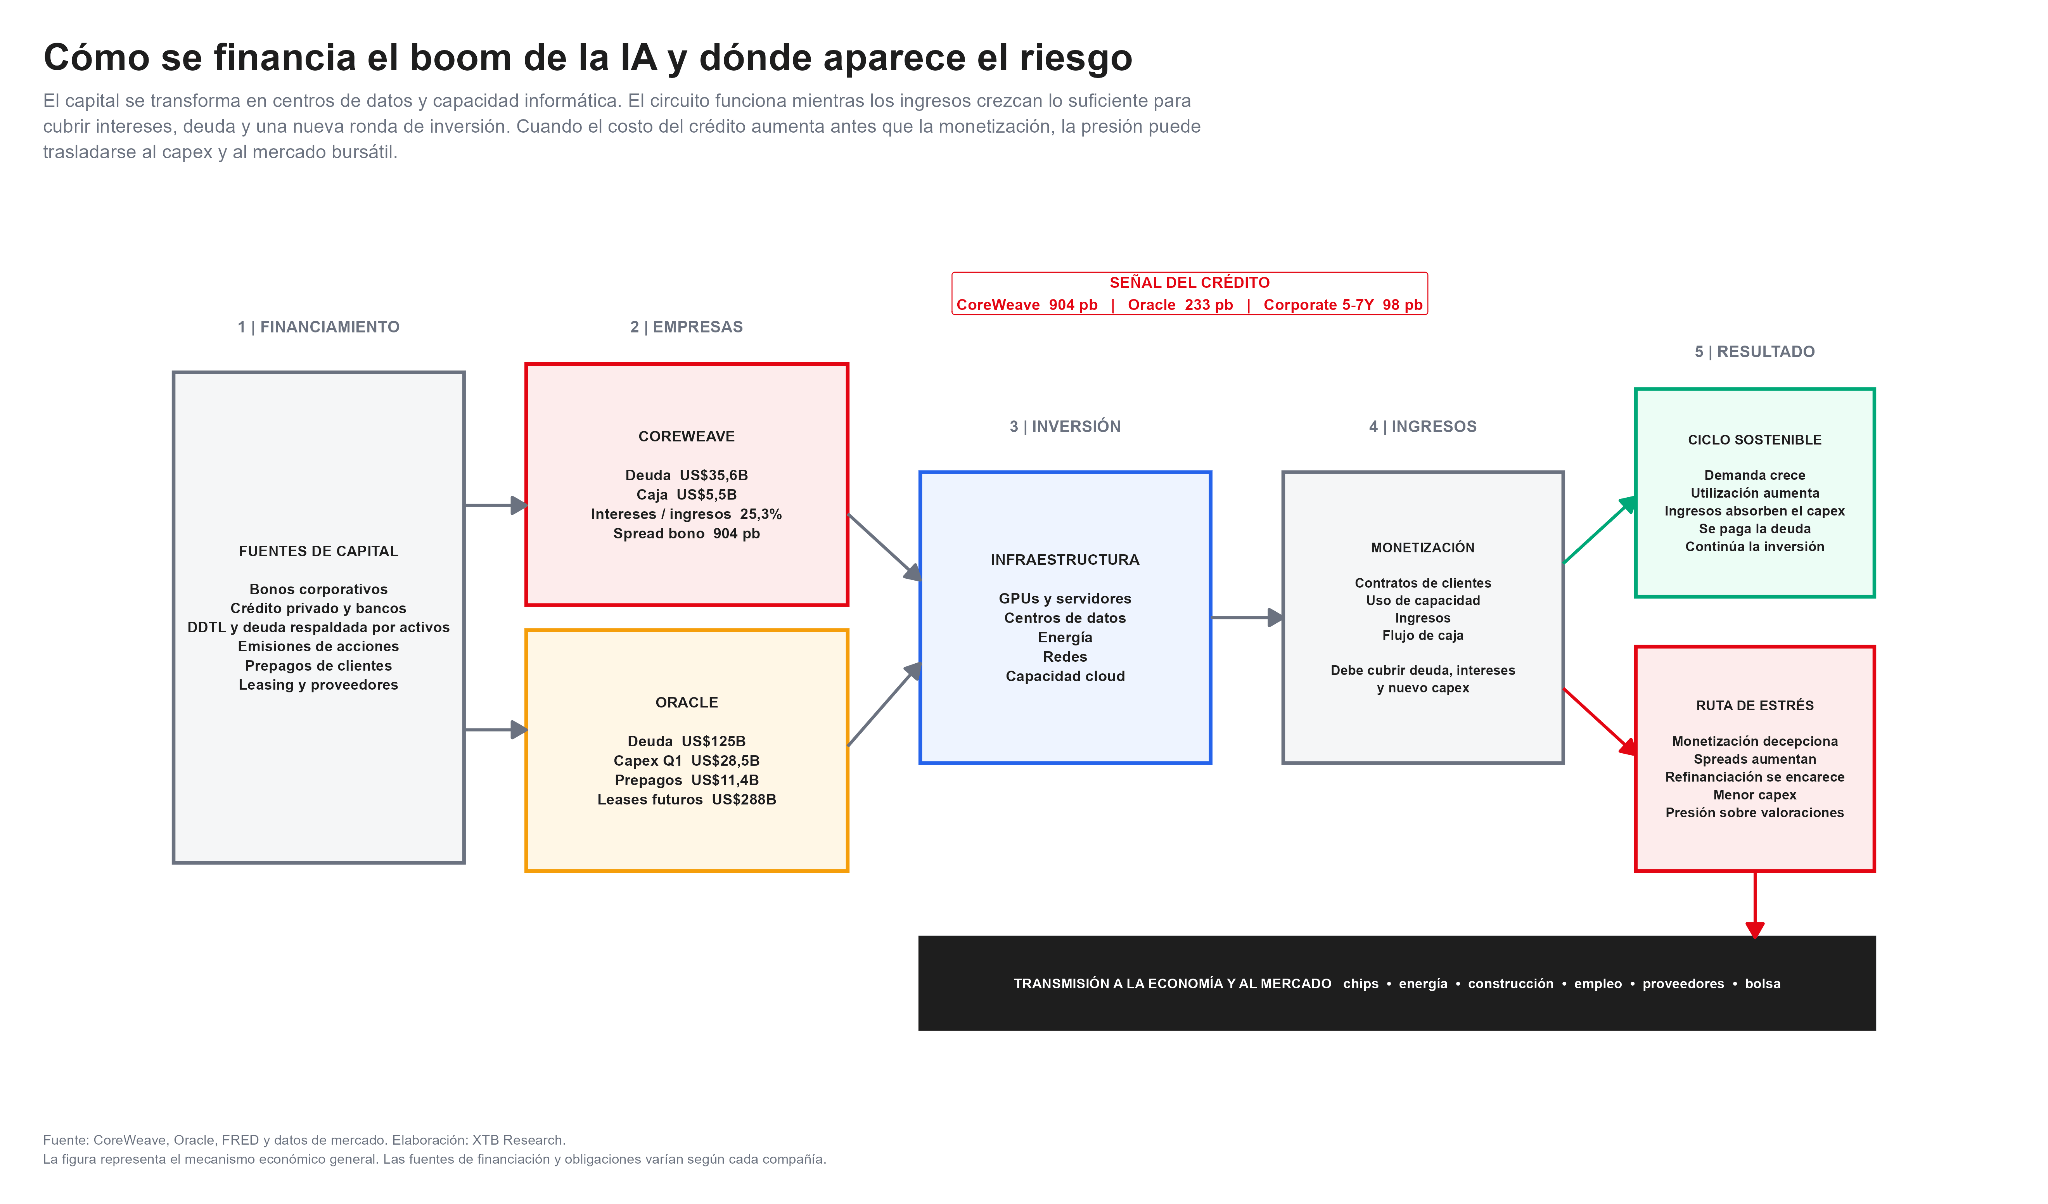
La infraestructura no se está financiando únicamente mediante bonos corporativos, el capital llega a través de una combinación de crédito privado, préstamos bancarios, deuda respaldada por activos, acciones, leasing, prepagos de clientes y financiamiento de proveedores. En algunos casos, los centros de datos se construyen mediante vehículos separados de la empresa que finalmente utilizará la capacidad, estos vehículos levantan deuda y posteriormente arriendan la infraestructura al hyperscaler. El Banco de Pagos Internacionales ha utilizado el concepto de “shadow borrowing” para describir parte de estas obligaciones fuera de balance. Esto dificulta conocer la exposición completa mirando solamente la deuda corporativa publicada.
Primero llega el financiamiento, ese dinero se transforma en servidores, GPUs, redes, centros de datos, energía y capacidad cloud. Después debe aparecer la monetización a través de contratos, utilización e ingresos, mientras esos ingresos crezcan lo suficiente para cubrir intereses, amortizaciones y nuevo capex, el circuito continúa funcionando. La tensión aparece cuando el coste marginal del financiamiento empieza a aumentar más rápido que los ingresos generados por la nueva capacidad. En ese escenario, los spreads suben y refinanciar se vuelve más caro, así que las empresas reducen nuevos proyectos o necesitan más capital. Finalmente, la presión puede trasladarse desde el crédito hacia chips, proveedores eléctricos, construcción, energía y valoraciones bursátiles. El crédito, por lo tanto, puede funcionar como una señal adelantada de cuánto margen conserva el ciclo de inversión.
¿Estamos repitiendo el año 2000?
La comparación con el auge de telecomunicaciones de finales de los noventa es inevitable, aunque con sus distinciones. El precedente demuestra que una tecnología puede transformar la economía y, al mismo tiempo, generar una inversión excesiva para quienes financiaron su expansión inicial. Entre el primer trimestre de 1996 y finales de 2000, la inversión estadounidense en equipos de comunicaciones pasó de aproximadamente US$62.000 millones anuales a más de US$135.000 millones, en dólares constantes de 1996. Empresas y mercados asumieron que el crecimiento de internet requeriría cantidades extraordinarias de nueva capacidad.
La tecnología efectivamente cambió la economía, el problema fue que la capacidad llegó más rápido que la demanda necesaria para remunerarla. Cuando quedó claro que existía una sobreinversión considerable, el gasto en telecomunicaciones cayó con fuerza, numerosas compañías quebraron y el valor bursátil del sector se desplomó. El estudio de la Reserva Federal de Richmond destaca precisamente que el episodio combinó avances tecnológicos reales con enormes errores de previsión sobre oferta y demanda.
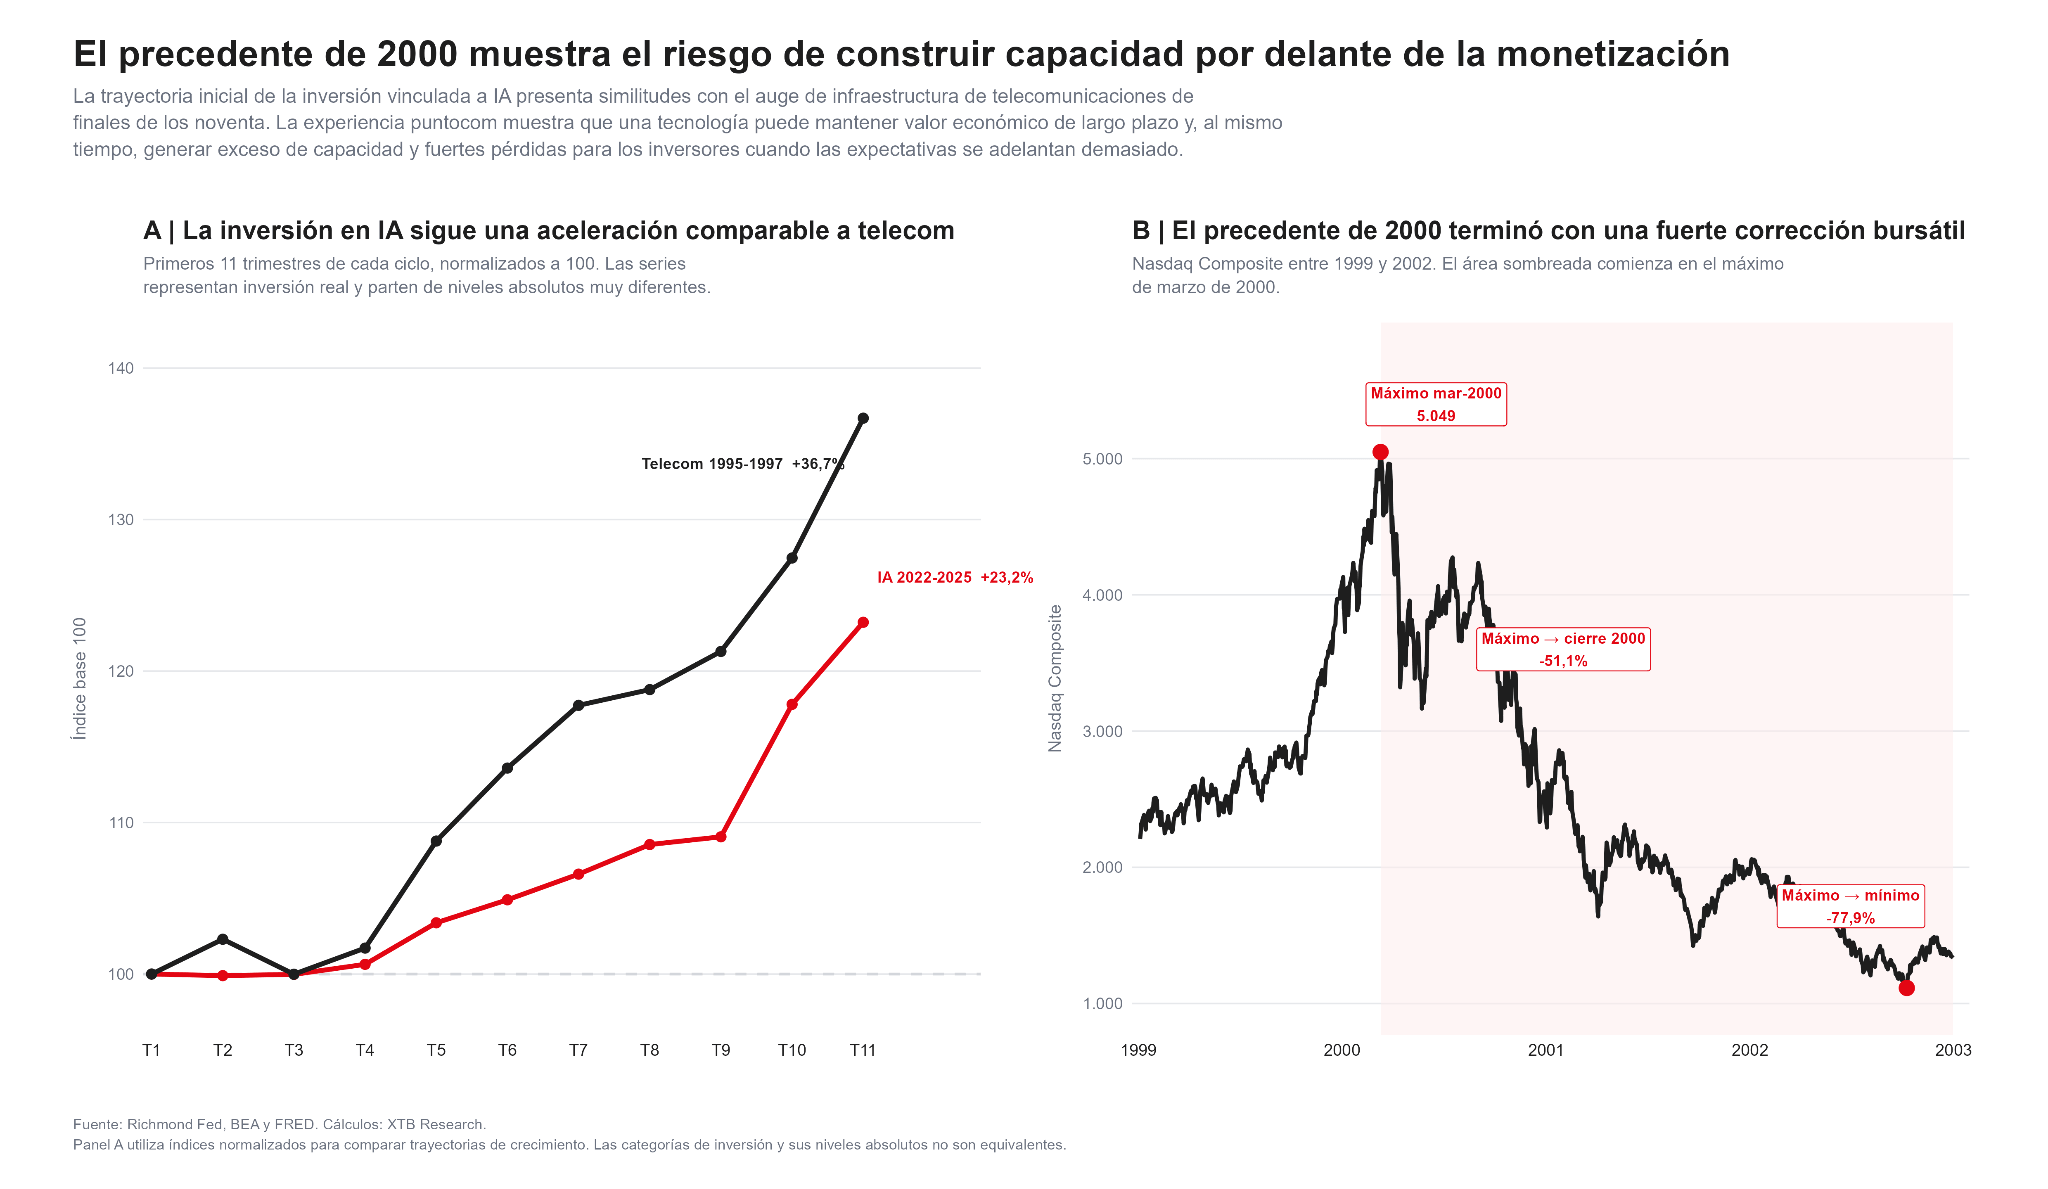
El Nasdaq Composite perdió 51,1% entre su máximo de marzo de 2000 y el cierre de ese año. Desde el máximo hasta el mínimo posterior, la caída alcanzó aproximadamente 77,9%. La fibra instalada durante aquel ciclo siguió teniendo utilidad económica durante décadas. Los inversionistas que financiaron parte de esa infraestructura, sin embargo, no necesariamente capturaron ese valor. Con la IA podría existir una dinámica similar sin que el desenlace bursátil sea idéntico, los centros de datos, redes y capacidad eléctrica pueden convertirse en infraestructura extraordinariamente valiosa para la economía. Eso no garantiza que todos los proyectos construidos hoy ofrezcan una rentabilidad adecuada sobre el capital empleado.
El precedente de las telecomunicaciones también ayuda a identificar una vulnerabilidad particular del ciclo actual. La fibra óptica puede permanecer operativa durante períodos muy largos, las GPUs utilizadas para inteligencia artificial tienen una vida económica considerablemente más corta. Los principales grupos tecnológicos suelen depreciar este equipamiento durante aproximadamente cinco o seis años, mientras que muchas obligaciones asociadas a centros de datos y estructuras financieras pueden extenderse durante diez, quince o incluso veinte años.
Esto crea un descalce, en que una empresa podría estar financiando a largo plazo un activo cuyo valor tecnológico cae mucho antes de que la deuda termine de amortizarse. Mientras cada nueva generación de modelos demande más capacidad y los equipos antiguos continúen generando ingresos, el problema puede mantenerse bajo control. Si aparece exceso de capacidad, disminuye la utilización o una nueva arquitectura reduce el valor económico de equipos anteriores, el valor del activo puede deteriorarse antes que la obligación financiera. Ese es uno de los riesgos que el mercado está empezando a incorporar a los spreads.
Por ahora, el comportamiento del crédito no muestra un cierre generalizado del financiamiento tecnológico. Los spreads corporativos se encuentran muy por debajo de los niveles exigidos a CoreWeave y también por debajo de Oracle. Las grandes tecnológicas continúan teniendo acceso a los mercados y, en términos agregados, sus balances siguen siendo mucho más sólidos que los observados en sectores altamente apalancados durante crisis anteriores.
La señal es más selectiva, el mercado está diferenciando entre compañías capaces de financiar la inversión con beneficios existentes y empresas cuya capacidad para sostener el crecimiento depende de mantener abierto el mercado de deuda. Esa discriminación es saludable mientras siga siendo ordenada, la advertencia aparecería si el movimiento comienza a propagarse: spreads generales al alza, menor demanda por nuevas emisiones, refinanciamientos más costosos y reducción de capex por parte de compañías que hasta ahora habían mantenido planes muy agresivos. En ese momento, la historia dejaría de limitarse al mercado de crédito.



Cierre de Mercado: montaña rusa en las materias primas 🚨 El petróleo cae un 7% y el oro sube más de un 2% 💥

Banxico decide tasas esta semana. ¿Qué esperar del USD/MXN?


🚨 Petróleo y gas en Europa se desploman por ventas de pánico


Qué esperar del petróleo después de las elecciones en EE. UU.
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "