

- Las bolsas europeas abren con ganancias gracias a buenos resultados empresariales.
- Alphabet cae un 10 % en la negociación previa y arrastra a los futuros del Nasdaq.
- La Fed mantiene los tipos en el rango de 3,75 – 4 % y señala paciencia.
- Christine Lagarde anuncia su dimisión como presidenta del BCE para febrero de 2027.
- Shell y TotalEnergies registran beneficios récord impulsados por los márgenes energéticos.
- Volkswagen sufre pérdidas operativas masivas de 5 900 millones de euros por depreciaciones.
Las bolsas europeas comienzan el jueves con ganancias sólidas, impulsadas por una ola de buenos resultados empresariales: el francés CAC 40 sube cerca de un 0,73%, el alemán DAX cerca de un 0,65% y el británico FTSE 100 cerca de un 0,28%, mientras que el Euro Stoxx 50 y el WIG20 avanzan ligeramente (+0,10% y +0,23%, respectivamente). Sin embargo, el optimismo en Europa contrasta con el nerviosismo al otro lado del Atlántico: los futuros del Nasdaq-100 caen cerca de un 1% después de que las acciones de Alphabet se desplomaran un 10% en la negociación previa a la apertura (no cumplió con las previsiones de ingresos y beneficios, y registró flujo de caja libre negativo), lo que vuelve a ensombrecer todo el "A trade".
Christine Lagarde dimite del BCE
Los mercados se vieron sacudidos por la decisión de la Fed de ayer y por una bomba política procedente de Fráncfort: el banco central estadounidense, como se esperaba, mantuvo los tipos en el rango de 3,75-4%, señalando "paciencia" mientras conserva la posibilidad de un mayor endurecimiento ante una inflación todavía "elevada". Justo antes de la apertura del mercado, sin embargo, surgió una sorpresa: la presidenta del BCE, Christine Lagarde, anunció su dimisión antes de finalizar su mandato y dejará el cargo el 7 de febrero de 2027, lo que añade un elemento adicional de incertidumbre antes de la decisión sobre los tipos de interés de hoy. En segundo plano, el mercado sigue digiriendo la temporada de resultados, que está resultando sorprendentemente buena en Europa, especialmente en los sectores energético e industrial.
El petróleo crudo está devolviendo parte de sus recientes ganancias, con un ligero retroceso (Brent -0,12% hasta cerca de $110,5), aunque se mantiene en máximos de varios meses impulsado por el conflicto entre Estados Unidos, Israel e Irán, que ya dura nueve meses. El dólar se mantiene estable (índice DXY +0,02%), el euro apenas se ha movido (EUR/USD -0,04%, en torno a 1,1146), y el sector de metales preciosos registra hoy una fuerte caída: la plata se desploma un 2,3%, el oro un 0,58% (hasta cerca de $4.028), y el bitcoin cae un 1,27%, por debajo de los $80.100.
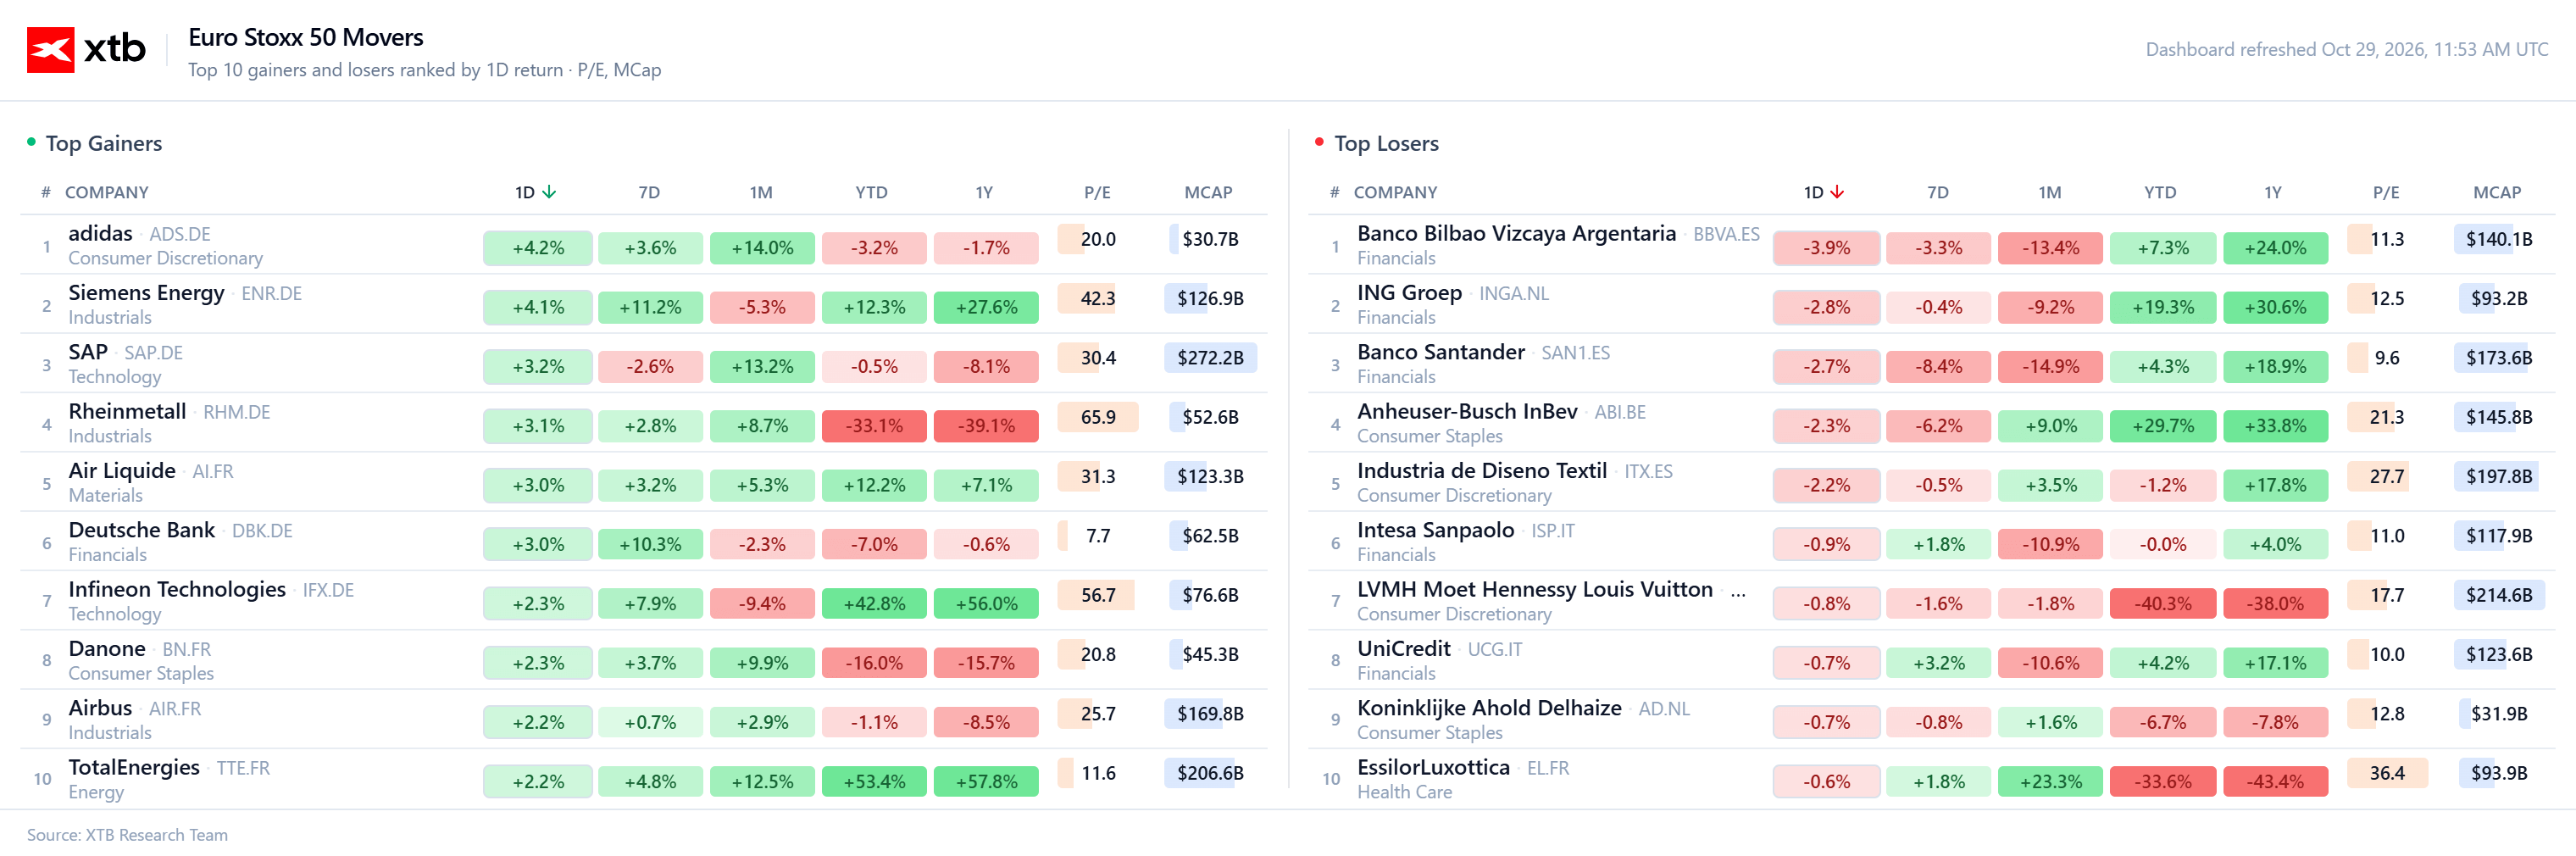
Por sectores, el energético marca la pauta, impulsado por los excelentes resultados de Shell y TotalEnergies, así como por márgenes de refino récord, mientras que el sector industrial también muestra fortaleza, liderado por Siemens Energy, Rheinmetall y Airbus. El consumo muestra fortaleza gracias al repunte de Adidas, mientras que el sector financiero es el que peor se comporta: los bancos españoles e italianos (BBVA, Santander, Intesa, UniCredit) y el banco neerlandés ING lastran a todo el sector tras una temporada de resultados mixta.
Información de empresas
Las estrellas del día son las petroleras, que han convertido los precios energéticos de guerra y los márgenes de refino récord en beneficios masivos. Shell (+3,2%) registró su mayor beneficio trimestral desde 2022: $10.810 millones, casi el doble que el año anterior, con un margen de refino récord de $42 por barril, y aumentó su recompra trimestral de acciones hasta $5.000 millones desde los $3.000 millones (la segunda mayor de su historia). La francesa TotalEnergies (+2,2%, entre los líderes del Euro Stoxx 50) incrementó su beneficio neto ajustado un 127%, hasta $9.100 millones (el más alto desde el primer trimestre de 2022), con un resultado récord de $3.600 millones en el segmento de refino y química, y mantuvo su plan de recomprar $2.500 millones en el cuarto trimestre y otros $2.500 millones en el primer trimestre de 2027; la austriaca OMV también tuvo un buen comportamiento.
En el extremo opuesto se situó Volkswagen, que se hundió aún más en números rojos: una pérdida operativa de 5.900 millones de euros, su peor resultado desde el escándalo del "Dieselgate" en 2015, lastrada por unos 8.000 millones de euros en depreciaciones extraordinarias, en gran parte relacionadas con la revalorización de su participación en Porsche. El margen del grupo cayó en 2025 a su nivel más bajo en al menos una década (solo un 2,8%) en medio de los aranceles, la fuerte competencia asiática y la desaceleración de la economía china; la compañía está recortando 100.000 empleos y planea cerrar hasta cuatro fábricas en Alemania, y un inversor calificó el resultado como "una señal de alarma para todo el sector".
Una grata sorpresa llegó de Adidas (+4,2%, líder del Euro Stoxx 50), que anunció una vuelta al crecimiento en su mercado europeo más grande pero más débil en el cuarto trimestre, y la continuidad de su sólido desempeño en China (+13% en ventas), donde supera claramente a la estadounidense Nike. Las industriales también registran fuertes avances: Siemens Energy (+4,1%), Rheinmetall (+3,1%) y Airbus (+2,2%); y entre los bancos destaca Deutsche Bank (+3,0%), que continúa su recuperación tras superar las previsiones ayer.
La debilidad se concentra en los sectores financiero y de lujo: los mayores perdedores son BBVA (-3,9%), ING Groep (-2,8%) y Santander (-2,7%, aún lastrado por la debilidad del mercado brasileño), mientras que LVMH (-0,8%), Inditex (-2,2%) y EssilorLuxottica (-0,6%) también retroceden. Al otro lado del Atlántico, el sector tecnológico enfría el sentimiento: además del desplome del 10% de Alphabet, el gigante industrial Caterpillar pierde terreno (-9%), mientras que Microsoft (+2,6%) sigue siendo un punto positivo gracias al dinámico crecimiento de la nube Azure.
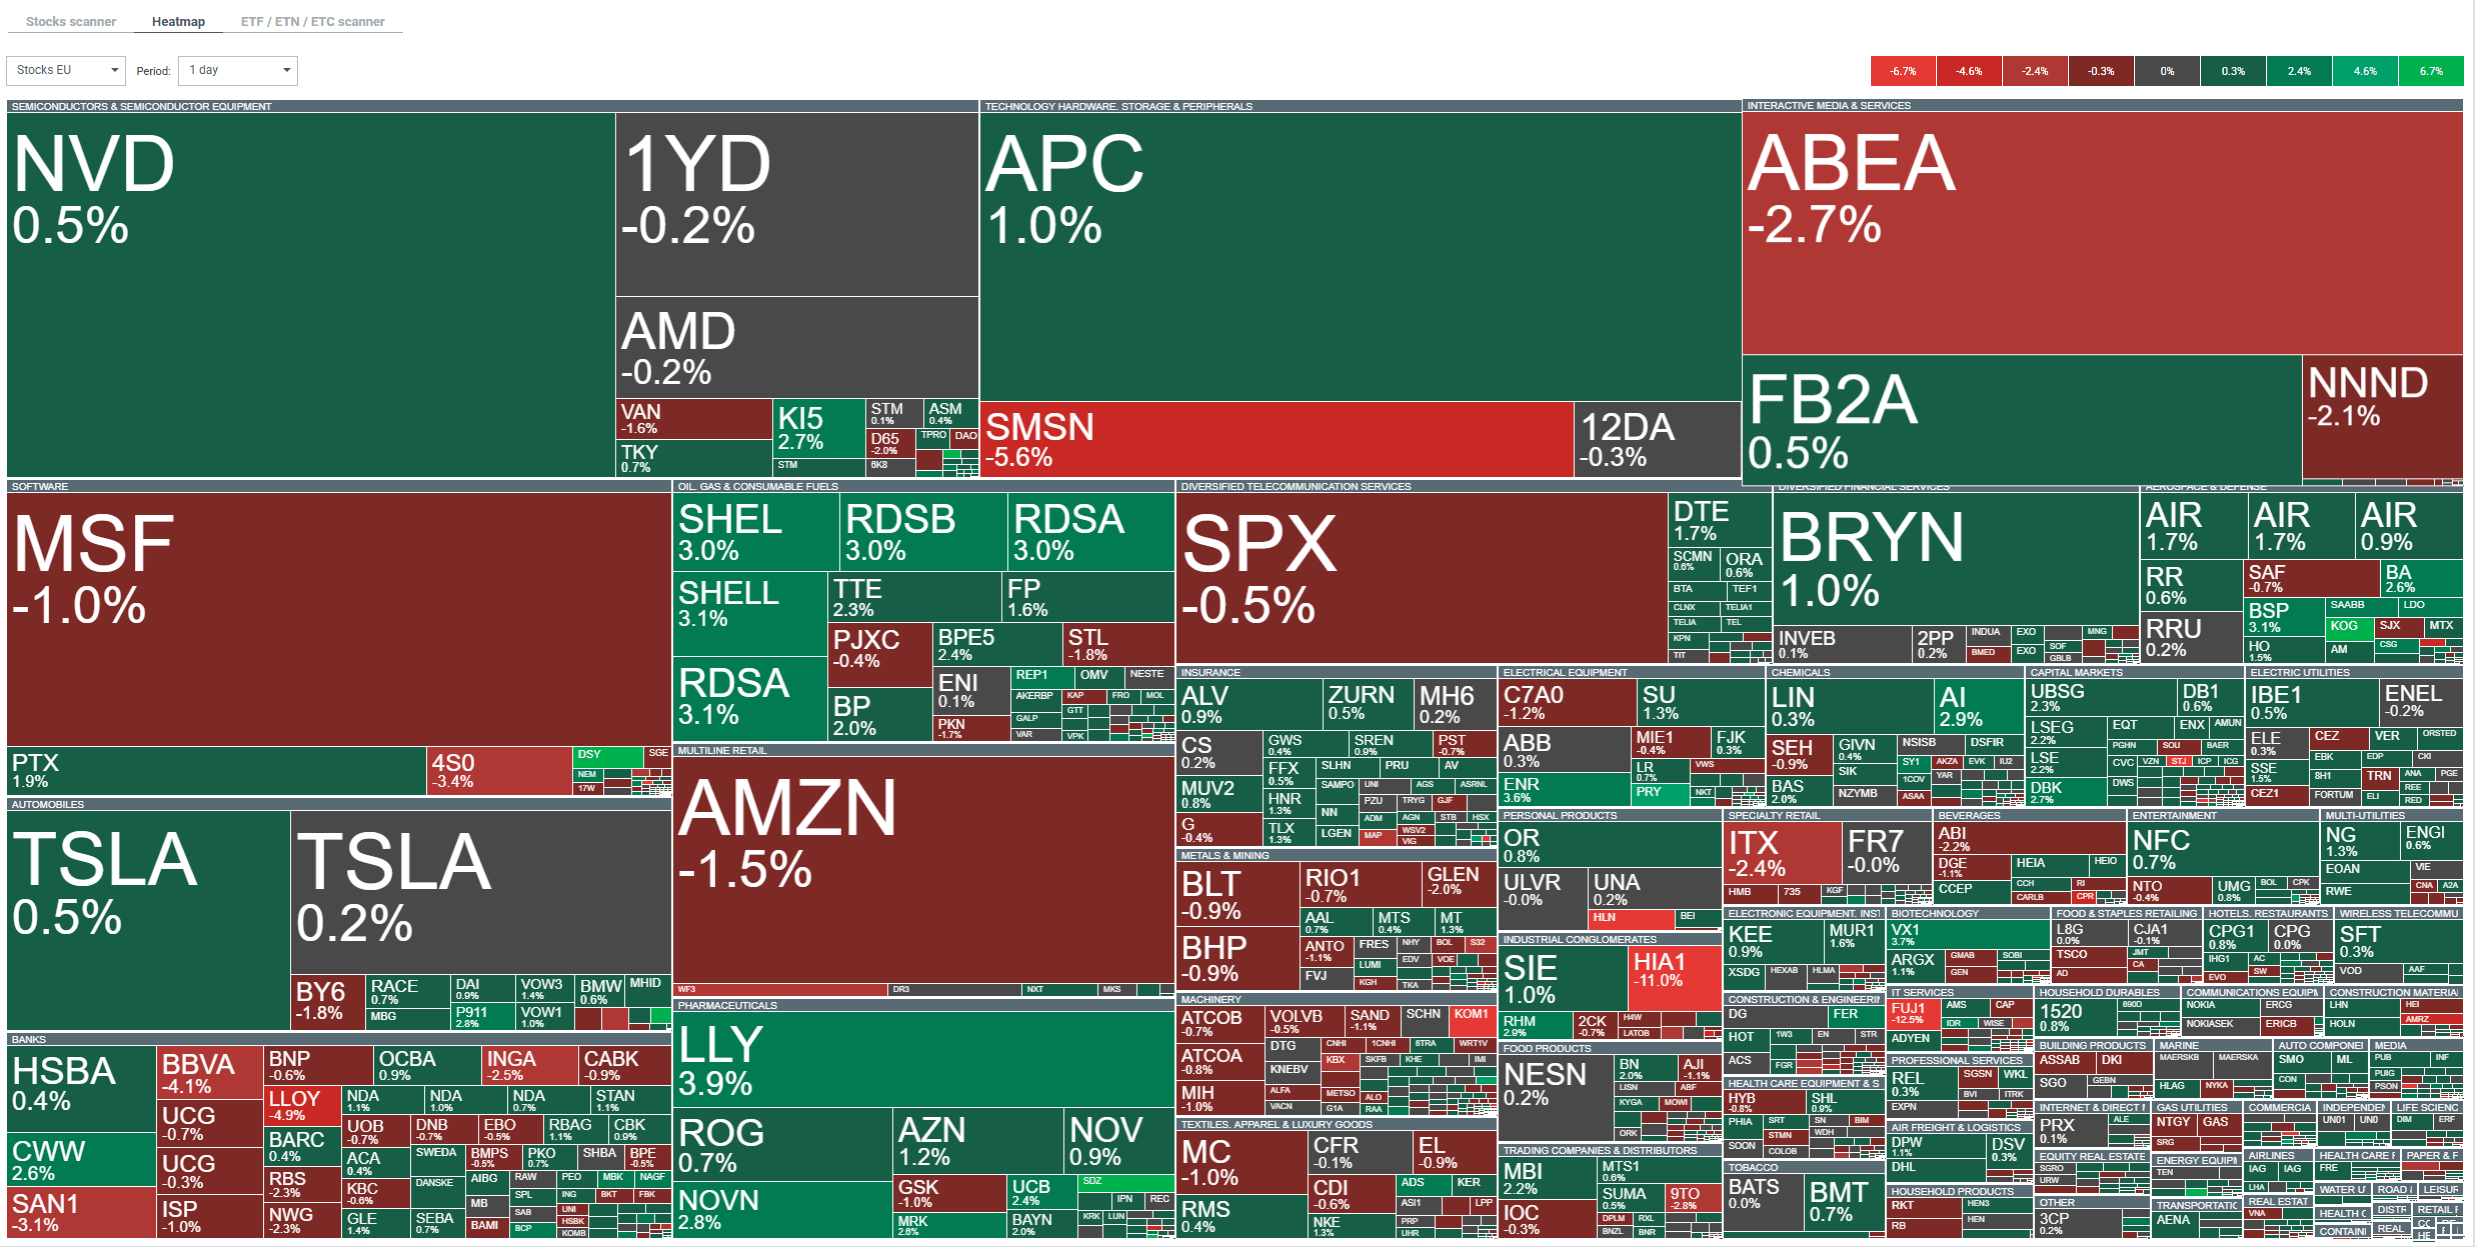
Un mapa que muestra la volatilidad en las bolsas europeas, incluidos los ADR estadounidenses cotizados en Europa.


El BCE mantiene las tasas de interés sin cambios 💶 EUR/USD cae 📉

🔴ANÁLISIS INTRADAY DE MERCADOS (29.10.2026)

ÚLTIMA HORA: La economía estadounidense se dispara a medida que la inflación se modera


Mercados a Observar Hoy: DAX, Bitcoin y plata (29.10.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "