

- Las acciones de Nvidia han caído cerca de 30% desde su reciente máximo debido a preocupaciones sobre China y la psicología del mercado.
- La valoración de Nvidia ha bajado a unas 13.5x los beneficios esperados, lo que ofrece un descuento sustancial frente al índice Nasdaq 100.
- El ROIC se mantiene cerca de 91% y refleja una eficiencia de capital excepcional a pesar de la gran expansión operativa.

- Las acciones de Nvidia han caído cerca de 30% desde su reciente máximo debido a preocupaciones sobre China y la psicología del mercado.
- La valoración de Nvidia ha bajado a unas 13.5x los beneficios esperados, lo que ofrece un descuento sustancial frente al índice Nasdaq 100.
- El ROIC se mantiene cerca de 91% y refleja una eficiencia de capital excepcional a pesar de la gran expansión operativa.
Las acciones de Nvidia han caído alrededor de un 30% desde su máximo reciente, lo que convierte a esta en la mayor liquidación desde principios de la primavera de 2025, cuando las preocupaciones sobre una posible guerra comercial de EE. UU. con China y Europa hicieron caer el valor más de un 40% desde sus máximos históricos de entonces. Los principales factores detrás de la última caída son las preocupaciones en torno al negocio de Nvidia relacionado con China y las recientes informaciones sobre una posible relación personal entre el CEO y cofundador Jensen Huang y un presunto agente de inteligencia chino. Estas informaciones podrían seguir pesando sobre el sentimiento hacia el valor, aunque su impacto final en el negocio subyacente de Nvidia podría resultar limitado.
También resulta difícil ignorar la impresión de que, si estas informaciones hubieran surgido en un periodo más favorable para el sector tecnológico, probablemente el mercado las habría descartado en gran medida. La magnitud de la reacción actual y la incertidumbre en torno a Nvidia, que ha provocado una fuerte liquidación y un rendimiento notablemente inferior frente al sector tecnológico en general, parece tener más que ver con la psicología del mercado y las dudas sobre si la compañía puede mantener su posición competitiva dominante.
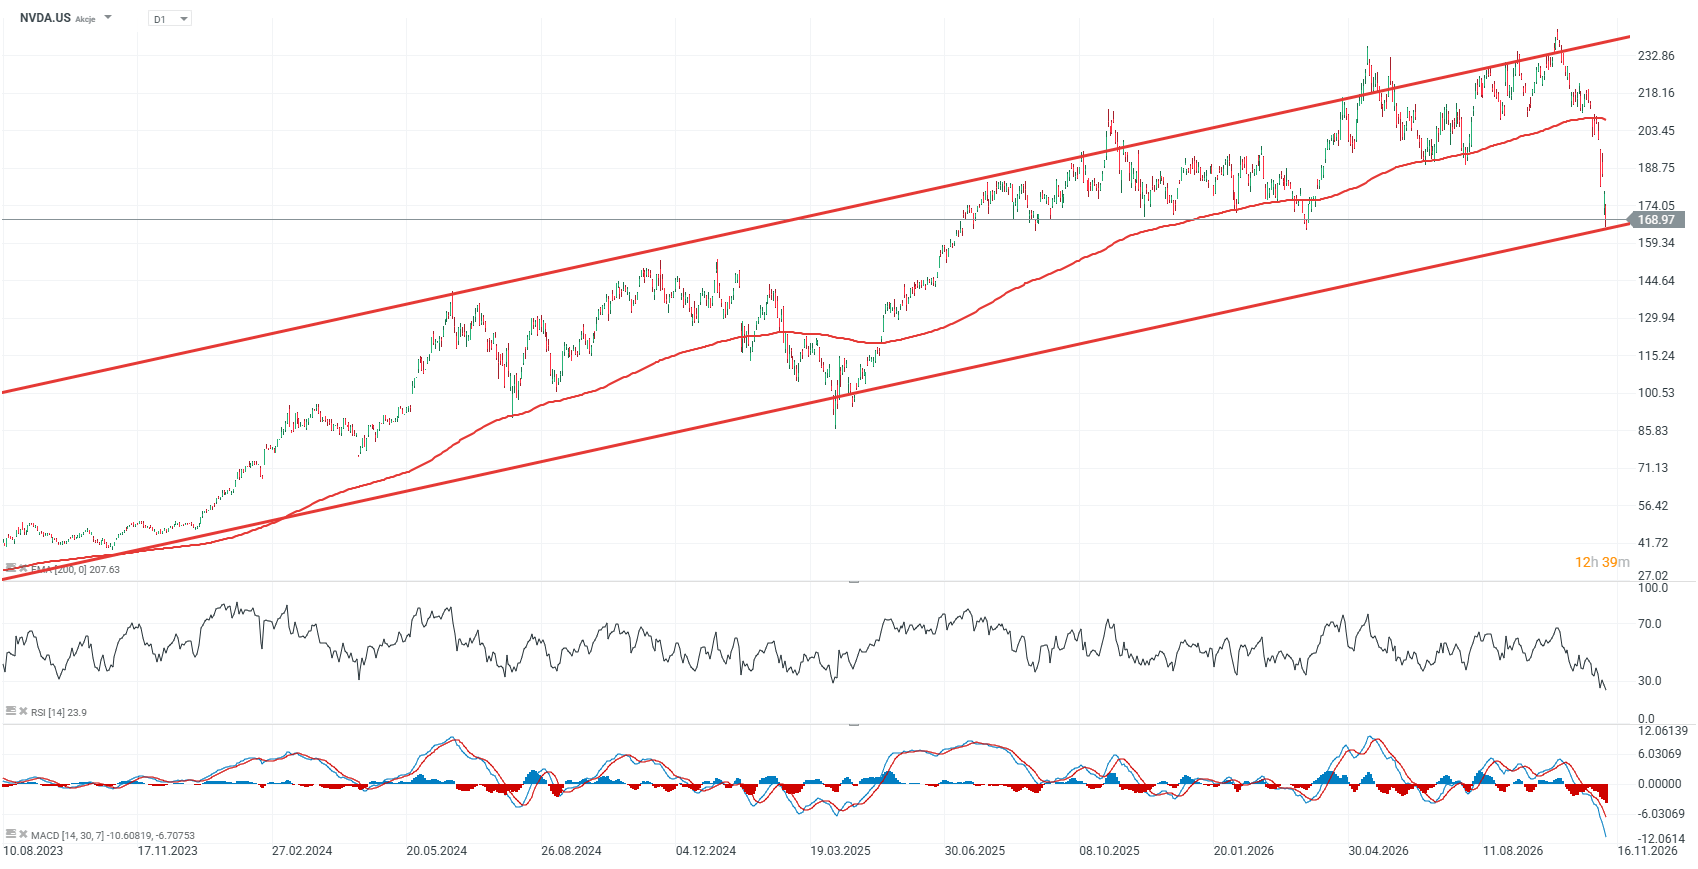
Acciones de NVDA.US (marco temporal D1)
Desde 2023, las acciones de Nvidia solo han experimentado dos caídas de magnitud similar. La primera se produjo en el verano de 2024 y ascendió a aproximadamente un 30%, tras lo cual el valor protagonizó un rebote muy fuerte. La segunda y mayor corrección tuvo lugar entre enero y abril de 2025, cuando las acciones cayeron casi un 44% desde sus máximos de principios de año. En ese momento, Nvidia llegó a cotizar hasta un 31% por debajo de su media móvil exponencial de 200 días, o EMA200 (línea roja), pero solo permaneció brevemente en una tendencia bajista sostenida.
La caída actual desde el máximo supera ya el 30%, mientras que las acciones han llegado a situarse alrededor de un 20% por debajo de la EMA de 200 días. Desde una perspectiva técnica, la cuestión clave es si el valor puede recuperar la zona de los USD 190, que anteriormente ha generado reacciones de precio importantes, y volver finalmente a situarse por encima de los USD 200, donde se encuentra actualmente la EMA200. A la baja, la zona de los USD 150 podría actuar como un soporte importante, que coincide en gran medida con los máximos locales observados en torno al cambio de año entre 2024 y 2025.
La valoración de Nvidia ha caído hasta cerca de 13,5 veces los beneficios esperados para los próximos 12 meses, frente a una media de aproximadamente 19 veces para las compañías del Nasdaq 100. Esto apunta a un descuento sustancial dada la calidad del negocio de Nvidia y el ritmo todavía muy elevado de crecimiento de los ingresos y los beneficios. Si los mercados de GPU e infraestructura de IA siguen lejos de un exceso de oferta, las acciones de Nvidia podrían conservar el potencial para un fuerte retorno a una tendencia alcista a largo plazo.
 Fuente: XTB
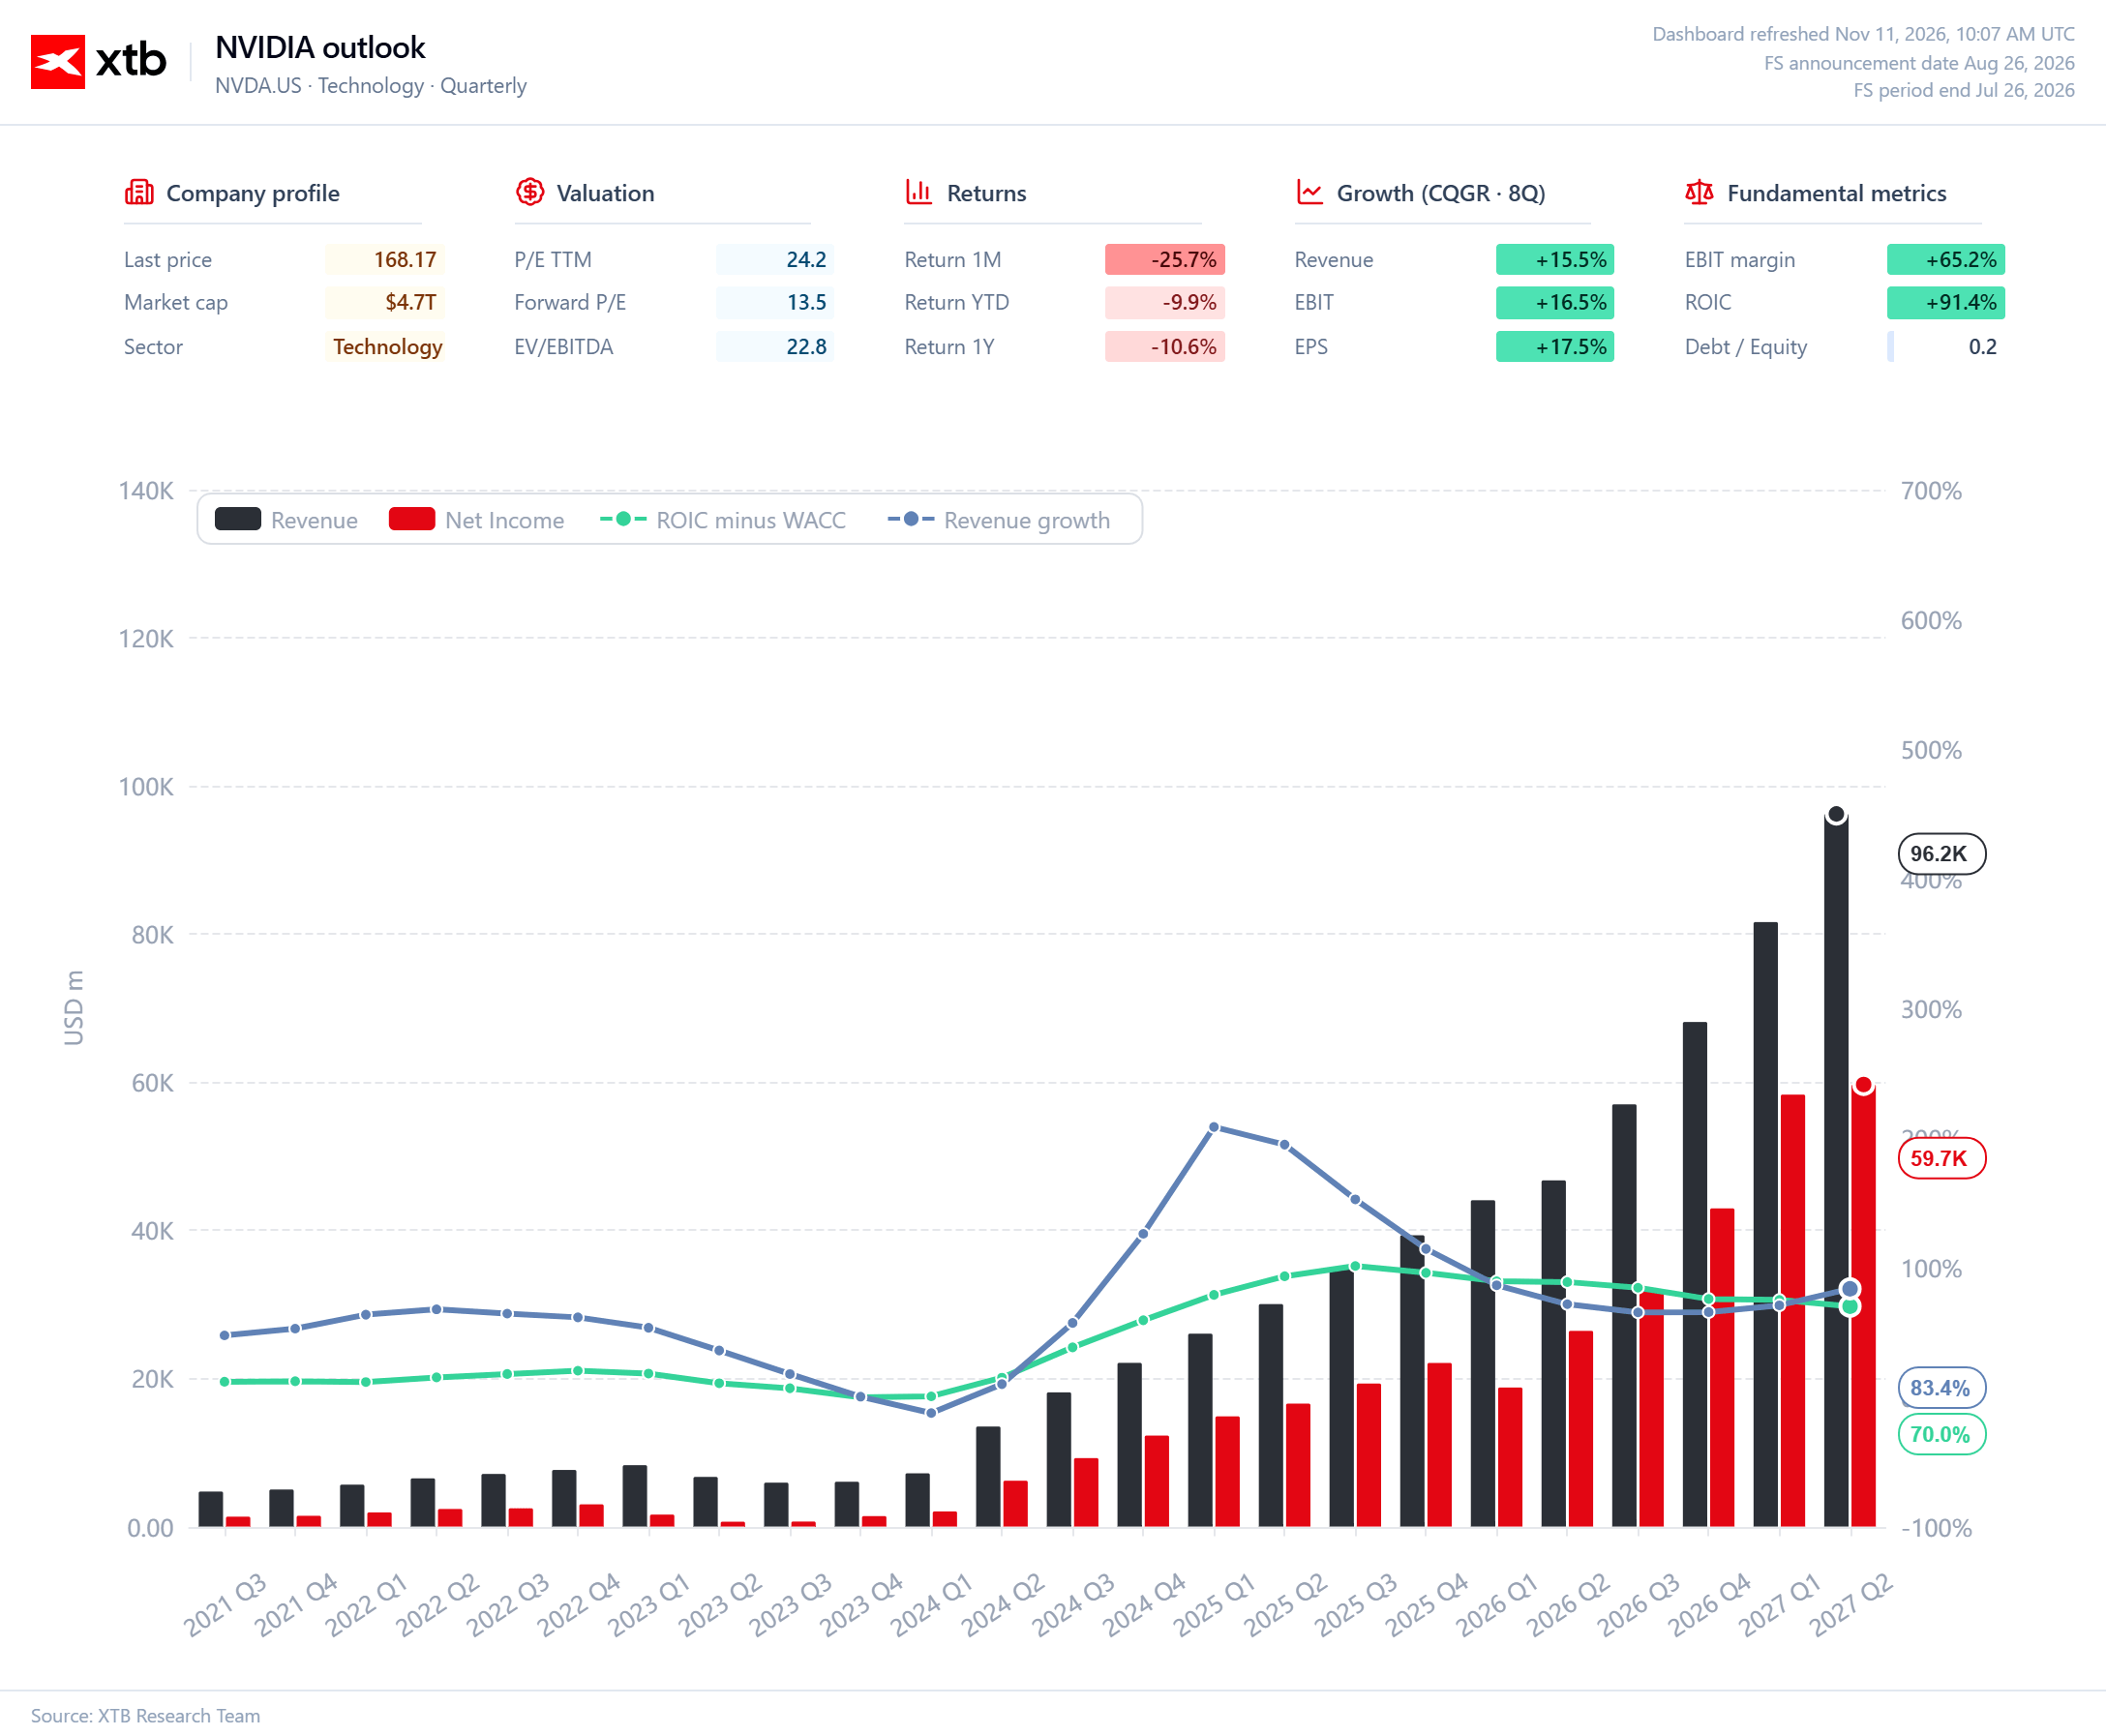
Ingresos, beneficio neto y el diferencial sobre el coste de capital
El tercer gráfico ilustra mejor que ningún otro la magnitud de la transformación de Nvidia, que ha pasado de ser un fabricante de chips gráficos a convertirse en uno de los negocios tecnológicos más rentables del mundo. Los ingresos trimestrales han aumentado desde apenas unos pocos miles de millones de dólares en 2021 hasta una previsión de aproximadamente USD 96 000 millones en el segundo trimestre de 2027, mientras que el beneficio neto podría acercarse a los USD 60 000 millones. Más importante aún, los beneficios crecen más rápido que los ingresos, lo que pone de relieve el extraordinario apalancamiento operativo generado por los elevados márgenes de la plataforma de IA de Nvidia y la enorme escala de su negocio de Data Center. Al mismo tiempo, el llamado diferencial EVA, definido aquí como la diferencia entre el retorno sobre el capital invertido (ROIC) y el coste medio ponderado del capital (WACC), se mantiene cerca de los 70 puntos porcentuales, lo que indica que Nvidia sigue generando un valor económico sustancial por cada dólar adicional reinvertido en el negocio.
Esta métrica es fundamentalmente más importante que el crecimiento de los ingresos por sí solo: el crecimiento solo genera valor para los accionistas cuando el retorno obtenido sobre la inversión adicional se mantiene por encima del coste de capital. El crecimiento de los ingresos se está normalizando claramente en comparación con la expansión explosiva observada en 2024-2025, pero, según las previsiones mostradas, sigue siendo excepcionalmente elevado, por encima del 80%. El riesgo principal, por tanto, no es la falta de crecimiento, sino la posibilidad de una compresión gradual de los márgenes y del ROIC a medida que aumenta la competencia de AMD y de los ASIC personalizados, los hyperscalers ganan mayor poder de negociación y aumenta el coste de desarrollar las sucesivas generaciones de la plataforma. Los fundamentales de Nvidia siguen siendo excepcionalmente sólidos, pero a esta escala, los futuros retornos para los accionistas dependerán cada vez más de la capacidad de la compañía para mantener su ventaja competitiva, y no simplemente del crecimiento rápido y continuado del mercado de la IA.
 Fuente: XTB Research
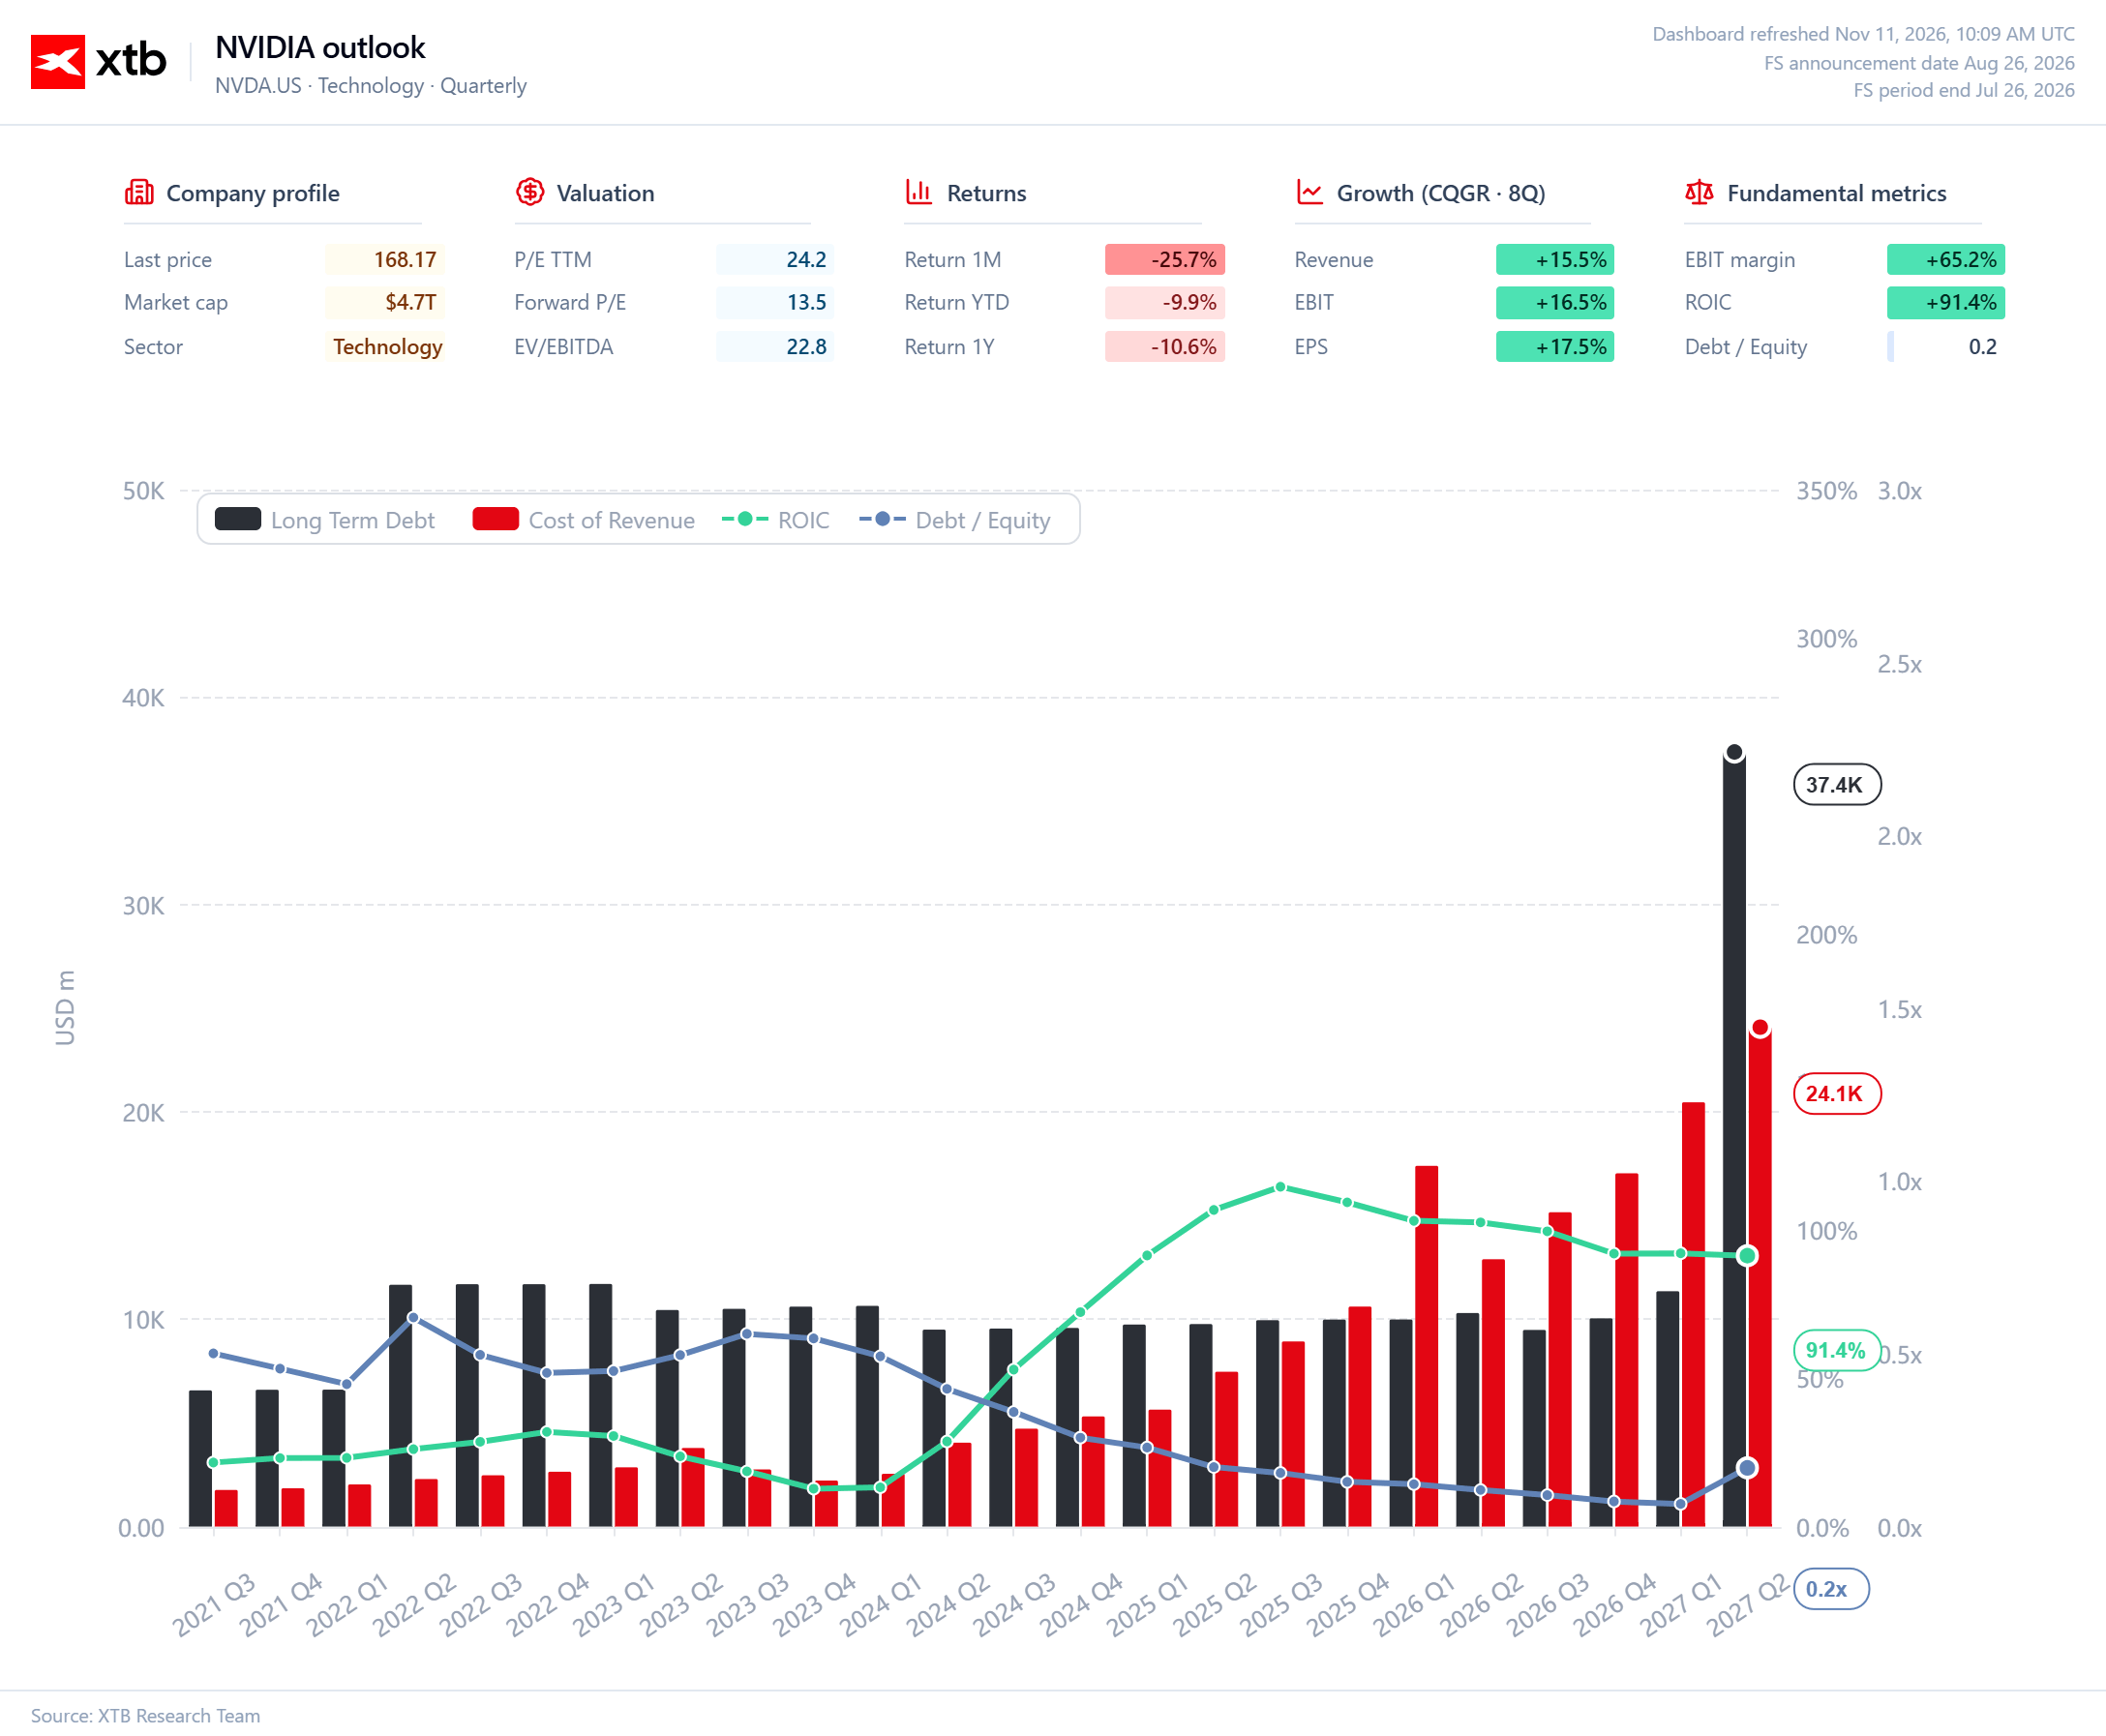
Balance, ROIC y valoración
El primer gráfico muestra claramente que Nvidia sigue siendo un negocio con una eficiencia de capital excepcional, incluso mientras entra en una fase de mayor escala operativa y financiera. El ROIC se mantiene cerca del 91%, lo que indica que la compañía sigue generando un retorno excepcionalmente alto sobre el capital empleado en el negocio pese a la rápida expansión de los ingresos y los costes operativos. Al mismo tiempo, la ratio deuda/capital se mantiene muy baja, en torno a 0,2 veces, lo que significa que el crecimiento de Nvidia no se está financiando mediante un apalancamiento agresivo, sino principalmente a través de su propia capacidad de generación de caja.
El aumento previsto de la deuda a largo plazo hasta en torno a los USD 37 000 millones debe interpretarse, por tanto, principalmente en el contexto de la creciente escala de la compañía, y no como una señal de deterioro en la calidad del balance. La valoración también se ha vuelto considerablemente más interesante: el PER histórico se sitúa en torno a 24,2 veces, mientras que el PER previsto cae hasta apenas 13,5 veces, lo que pone de relieve la magnitud del crecimiento de beneficios actualmente incorporado en las estimaciones de consenso. El EV/EBITDA de alrededor de 22,8 veces sigue siendo relativamente alto en términos absolutos, pero, dado el actual perfil de ROIC y crecimiento de beneficios de Nvidia, ya no implica el tipo de prima extrema observada en etapas anteriores del auge de la IA. La pregunta clave para los inversores, por tanto, ya no es simplemente si Nvidia parece cara en relación con el mercado en general, sino si puede sostener sus extraordinarios retornos sobre el capital el tiempo suficiente para que se materialicen las expectativas de beneficios incorporadas en el múltiplo previsto.
 Fuente: XTB Research
Flujo de caja libre, inventarios y conversión de caja
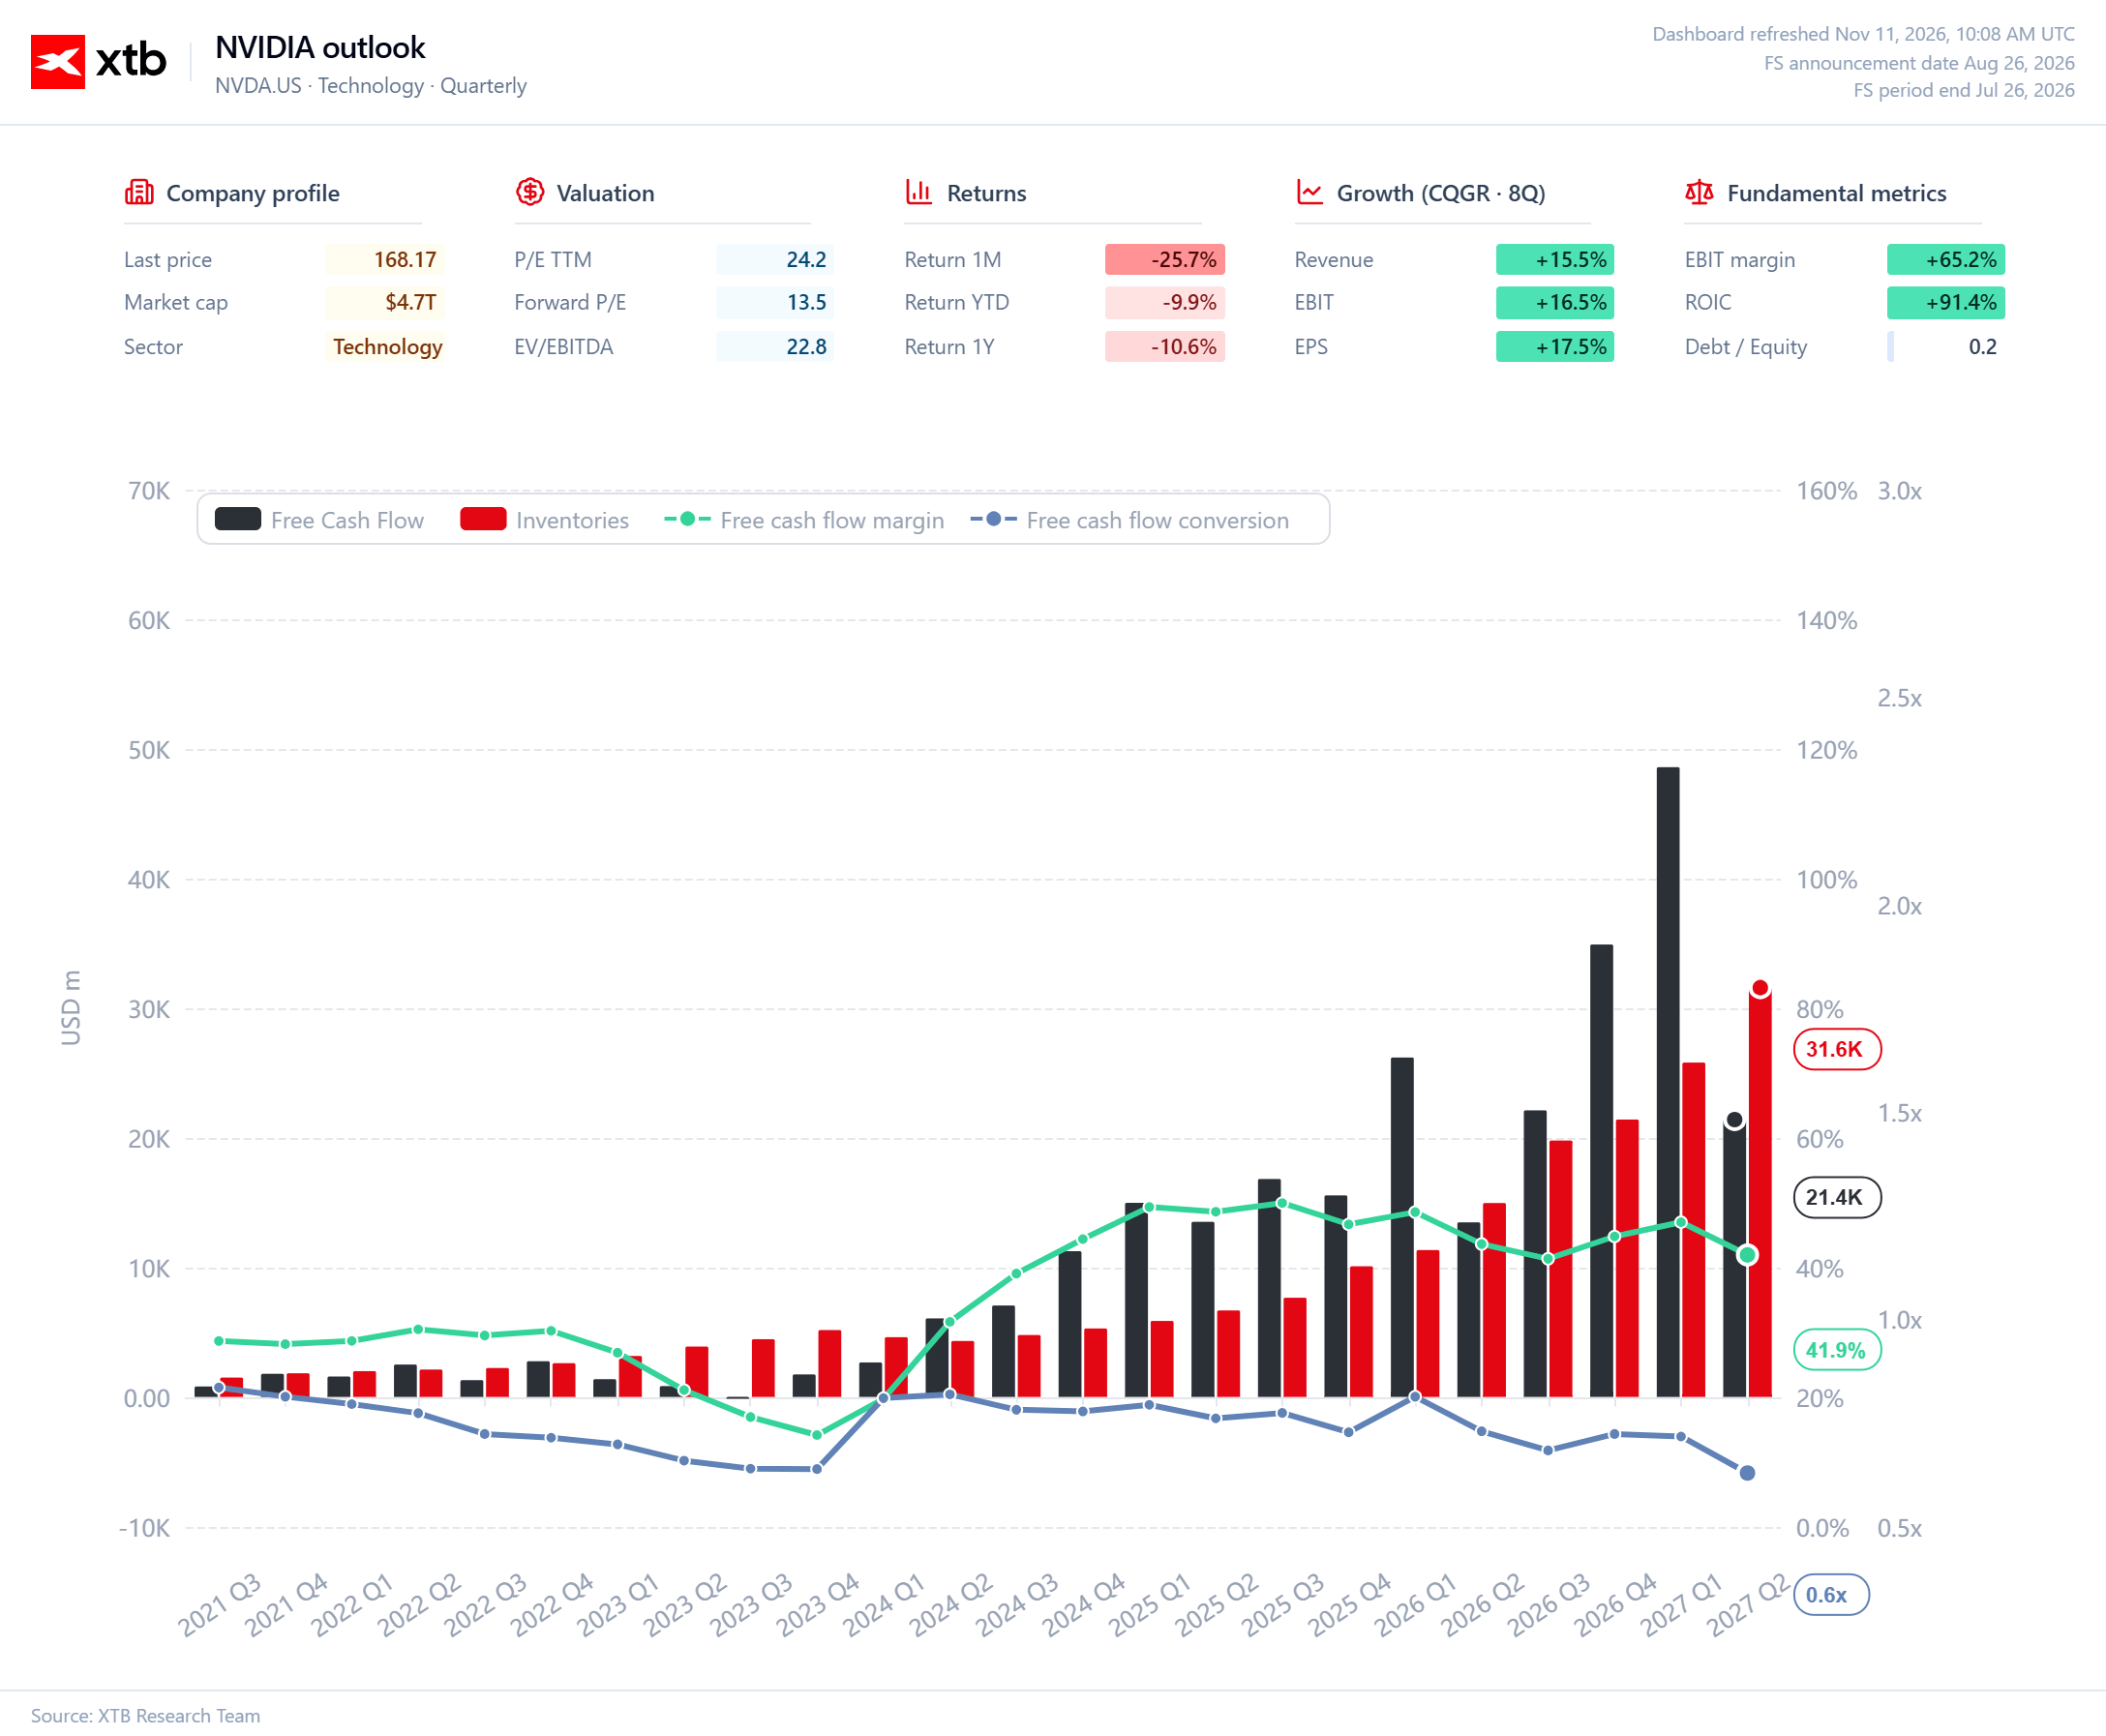
El segundo gráfico pone de relieve un cambio importante en la economía de Nvidia: el negocio está generando enormes cantidades de flujo de caja libre, pero al mismo tiempo se está inmovilizando más capital para respaldar el crecimiento futuro. El flujo de caja libre se ha multiplicado varias veces en los últimos años y ha superado los USD 30 000-40 000 millones en los trimestres más fuertes, lo que confirma la excepcional capacidad de la compañía para monetizar la demanda de aceleradores de IA. Al mismo tiempo, los inventarios están aumentando mucho más rápido que en la etapa anterior del ciclo y, según las previsiones mostradas, podrían superar los USD 30 000 millones. Esto refleja principalmente la mayor escala de producción de Nvidia y la necesidad de asegurar componentes y capacidad de fabricación con mucha antelación.
Esto no debe interpretarse automáticamente como una señal de debilitamiento de la demanda, pero el crecimiento de los inventarios debe vigilarse en relación con los ingresos, ya que a menudo es una de las primeras áreas donde comienza a deteriorarse un ciclo de semiconductores. El margen de flujo de caja libre se mantiene muy elevado, en torno al 42%, lo que muestra que Nvidia sigue convirtiendo una parte sustancial de los ingresos en efectivo incluso cuando aumentan las necesidades de capital de trabajo. Una señal algo más cautelosa proviene del descenso de la ratio de conversión de FCF hasta cerca de 0,6 veces, lo que sugiere que el crecimiento del flujo de caja está empezando a quedarse rezagado respecto a los beneficios contables declarados. Mientras el aumento de los inventarios se traduzca en ventas sólidas y continuadas de Blackwell, Rubin y la infraestructura de IA en general, esto puede considerarse un coste del crecimiento; sin embargo, si los inventarios crecieran más rápido que los ingresos durante varios trimestres consecutivos, se convertiría en una de las primeras señales de alerta fundamentales.
 Fuente: XTB Research


Calendario económico: la temporada de resultados en Europa acapara la atención


Anthropic presenta nuevos modelos de IA y prepara una IPO de hasta US$64.400 millones

Resumen de Mercado: Wall Street cae por mayor inflación y Anthropic apunta a US$1,4 billones
Salida a bolsa de Anthropic: ¿vale un billón de dólares?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "