


-
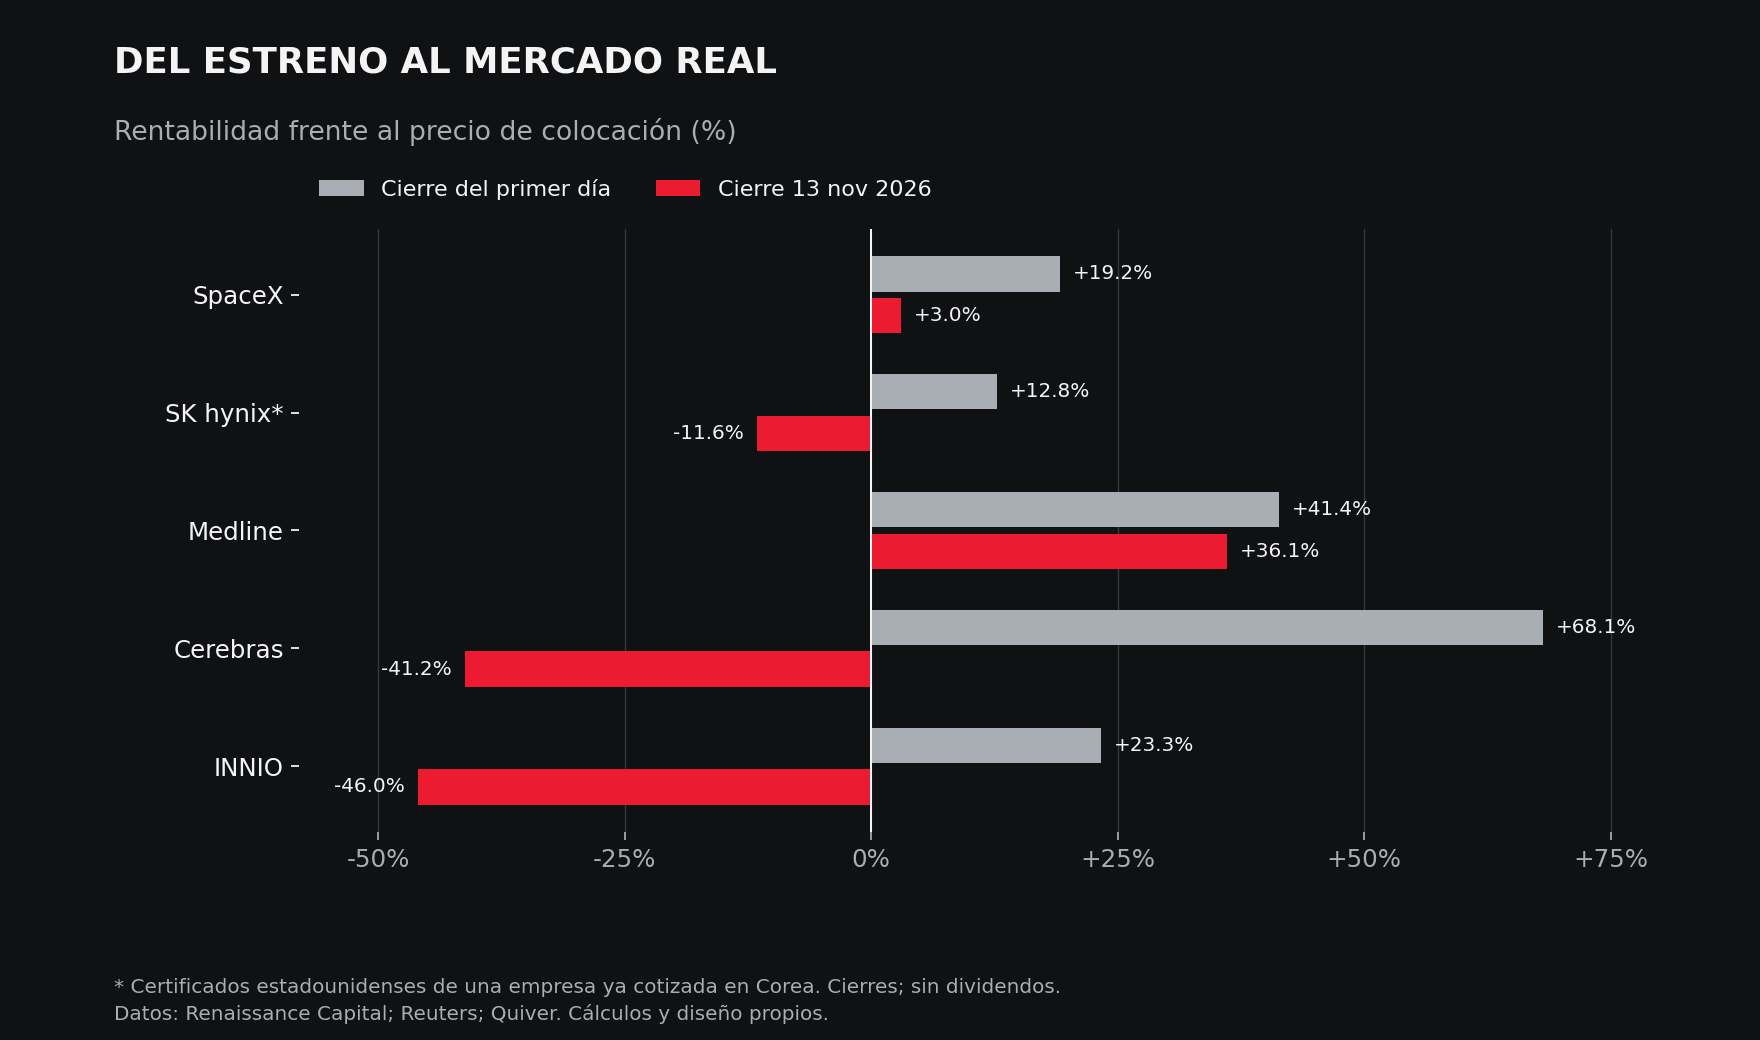
Las cinco IPO analizadas subieron en su debut, pero después perdieron parte de su valor.
-
Medline conservó una ganancia del 36,1%, mientras Cerebras cayó un 41,2%.
-
El próximo debut de Anthropic pondrá a prueba las expectativas del mercado.

-
Las cinco IPO analizadas subieron en su debut, pero después perdieron parte de su valor.
-
Medline conservó una ganancia del 36,1%, mientras Cerebras cayó un 41,2%.
-
El próximo debut de Anthropic pondrá a prueba las expectativas del mercado.
SpaceX levantó 75.000 millones de dólares en su salida a bolsa. Cerebras, bastante menos, deslumbró con una subida del 68% en su primera sesión. Si uno se hubiera quedado únicamente con aquellas fotografías, habría esperado una historia bursátil muy distinta de la que muestran hoy sus cotizaciones. ¿Cuánto del entusiasmo del estreno llegó a sobrevivir?
Para compararlas he tomado cinco de las mayores ofertas realizadas en Estados Unidos entre 2025 y 2026, ordenadas por el dinero colocado. La rentabilidad parte siempre del precio de la oferta y termina en el cierre del 13 de noviembre de 2026. Conviene fijar bien ese punto de partida: un inversor que consiguió acciones en la colocación obtuvo un resultado diferente del que compró cuando la acción ya había empezado a cotizar. Los importes corresponden a la operación inicial, antes de cualquier ampliación de los colocadores.
|
Compañía |
Año |
Importe colocado |
Primer día frente a la oferta |
Al 13 de noviembre |
|---|---|---|---|---|
|
SpaceX |
2026 |
75.000 M$ |
+19,2% |
+3,0% |
|
SK hynix* |
2026 |
26.507 M$ |
+12,8% |
-11,6% |
|
Medline |
2025 |
6.265 M$ |
+41,4% |
+36,1% |
|
Cerebras |
2026 |
5.550 M$ |
+68,1% |
-41,2% |
|
INNIO |
2026 |
2.430 M$ |
+23,3% |
-46,0% |
SK hynix ya cotizaba en Corea; la operación estadounidense colocó certificados de depósito. Esa diferencia importa al interpretar su estreno. Los porcentajes están redondeados y reflejan precio, sin dividendos.
Por qué una IPO exitosa no garantiza una buena inversión
Hay una observación que salta a la vista. Las cinco terminaron su primera sesión por encima del precio de colocación. Meses después, las cinco cotizaban por debajo del cierre de aquel primer día. Medline conserva casi toda su ganancia frente a la oferta; para quien entró al cierre del estreno, en cambio, el resultado rondaba el −4%. En SpaceX esa diferencia era cercana al −14%. Y en Cerebras, comprar al cierre de su espectacular debut y mantener hasta el 13 de noviembre suponía una pérdida aproximada del 65%.
Esto explica por qué una IPO puede aparecer como un éxito rotundo en los titulares y haber sido una inversión muy pobre para buena parte del público. El precio de colocación se acuerda antes de que comiencen las operaciones. Si la acción abre mucho más arriba, quien no recibió títulos en la oferta ya llega a otra valoración. El porcentaje que celebra la noticia del primer día no es necesariamente el que podía ganar un comprador ordinario.
SpaceX, Cerebras, SK hynix, Medline e INNIO: cinco experiencias diferentes
SpaceX: de la mayor colocación a devolver casi toda la subida inicial
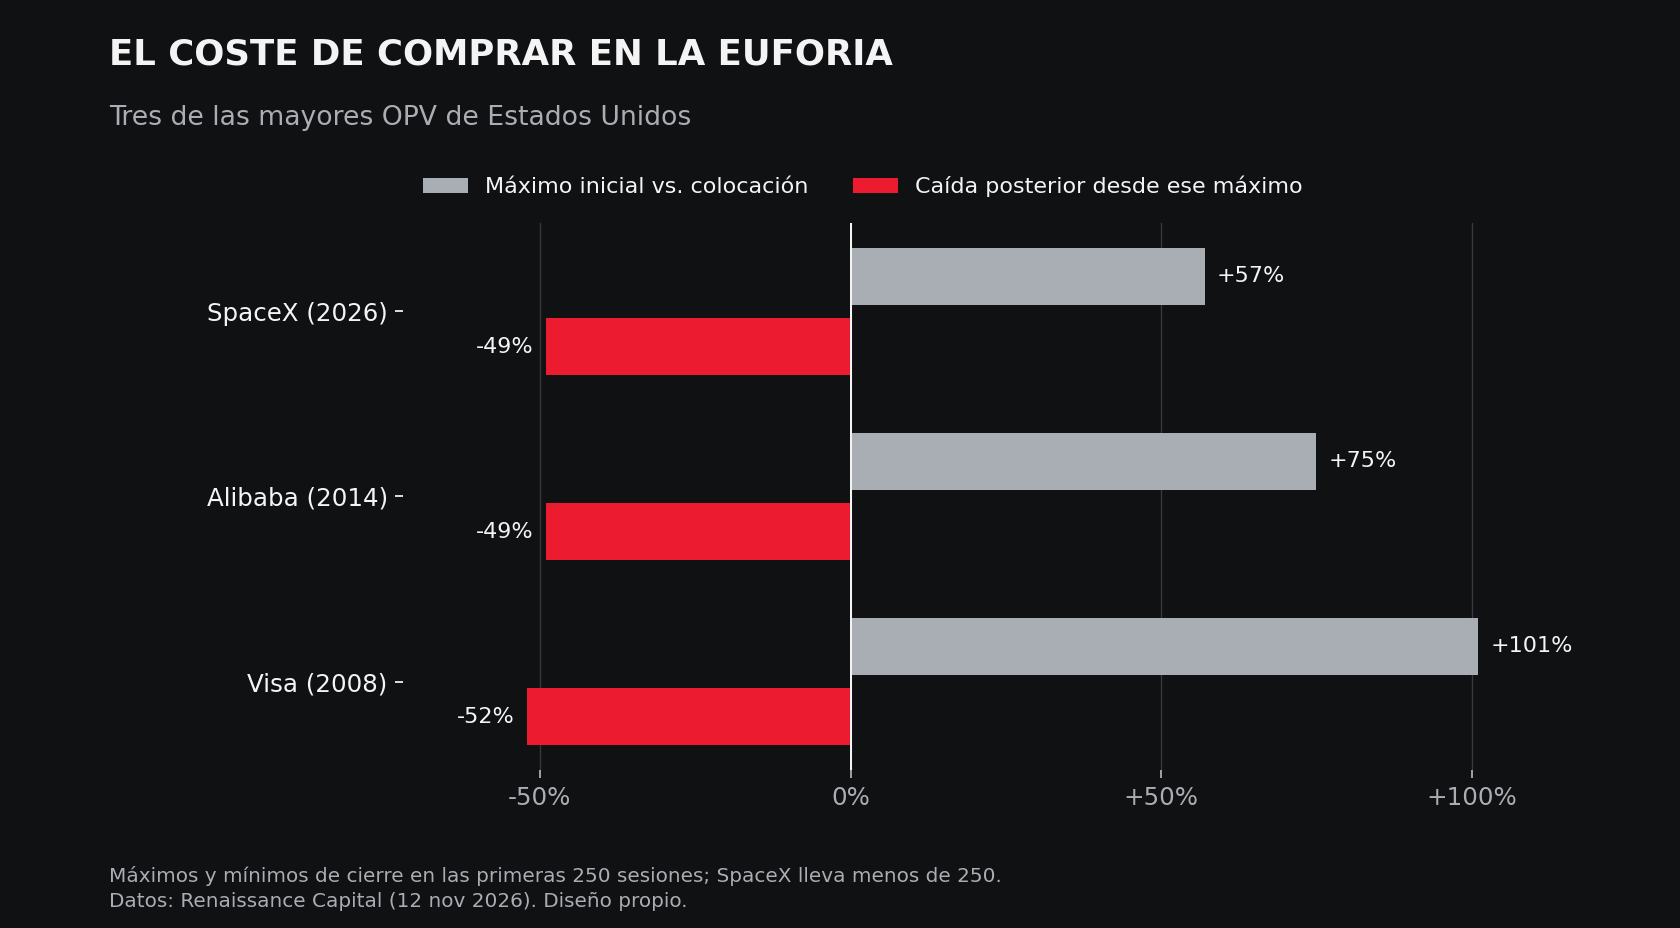
SpaceX ofrece el ejemplo de mayor escala. Su colocación fue la mayor registrada en Estados Unidos y la acción ganó cerca del 19% el primer día. Después llegó a situarse un 57% por encima del precio de oferta, pero desde aquel máximo sufrió una caída próxima al 49% hasta su mínimo posterior. Al cierre del 13 de noviembre seguía ligeramente por encima de los 135 dólares a los que se colocó, aunque había devuelto casi toda la subida inicial. Una empresa puede mantener enormes ambiciones operativas y, al mismo tiempo, dejar a su acción expuesta a cambios bruscos en lo que el mercado está dispuesto a pagar por ellas.
Cerebras: crecer no siempre es suficiente para sostener la valoración
Cerebras plantea una pregunta todavía más directa. ¿Qué tenía que ocurrir después de un estreno del 68% para justificar el precio pagado al cierre de esa sesión? La compañía está creciendo y la semana pasada elevó sus previsiones de ingresos para 2026 tras publicar un aumento de ventas trimestrales. Eso merece atención. También la merece el hecho de que, pese a esa mejora del negocio, la acción continuara muy por debajo tanto de su primer cierre como del precio de colocación. Una previsión empresarial puede mejorar mientras la valoración bursátil se contrae si el mercado había exigido demasiado desde el comienzo.
SK hynix: la diferencia entre el negocio y el precio de sus certificados
SK hynix requiere otra lectura. Sus certificados estadounidenses tuvieron una demanda intensa al debutar, en parte porque ofrecían una vía directa para inversores de Estados Unidos que querían exposición al fabricante de memorias para inteligencia artificial. Al tratarse de una empresa que ya negociaba sus acciones en Seúl, la oferta también introdujo una cuestión particular: cuánto estaban dispuestos a pagar los compradores estadounidenses por esos certificados frente a las acciones coreanas subyacentes. La fortaleza del negocio de memorias y la rentabilidad de comprar su nueva cotización estadounidense a un precio determinado son preguntas relacionadas, pero distintas.
Medline: una de las IPO que mejor conservó sus ganancias
Medline ha resistido mejor. Es un negocio de suministros médicos, alejado de la carrera por construir capacidad de IA, y al 13 de noviembre conservaba una subida superior al 36% desde la oferta. Su caso evita una conclusión demasiado cómoda sobre las OPV: algunas sostienen una parte sustancial de la revalorización inicial. Incluso aquí importa cuándo se compró. Los 29 dólares de la colocación, los 41 del primer cierre y los 39,47 dólares del 13 de noviembre cuentan tres experiencias distintas con la misma acción.
INNIO: cuánto dinero recibe realmente la empresa en una IPO
INNIO muestra otro detalle que suele quedar enterrado bajo el importe anunciado. Colocó 2.430 millones de dólares en acciones a 27 dólares cada una, pero la oferta consistió en títulos vendidos por el accionista existente: la compañía no recibió el dinero de esa venta. La acción cerró su primera sesión en 33,30 dólares y el 13 de noviembre acumulaba una caída del 46% frente al precio de oferta. Por eso, además de preguntar cuánto captó una IPO, merece mirar quién vendió y qué parte del dinero entró realmente en la empresa para financiar su crecimiento o reducir deuda.
Qué enseña la historia sobre las grandes salidas a bolsa
La perspectiva histórica ayuda a evitar otro error. Renaissance Capital examinó tres de las mayores salidas estadounidenses: SpaceX, Alibaba y Visa. Las tres subieron con fuerza al debutar, alcanzaron un máximo temprano y más tarde perdieron alrededor de la mitad de su valor desde ese pico. Aun así, sus destinos a largo plazo han sido muy diferentes. Visa es el recordatorio más claro de que una corrección brutal tras la salida no dicta por sí sola la vida futura de una compañía. Los máximos y mínimos del gráfico corresponden a las primeras 250 sesiones disponibles para cada una; SpaceX todavía no ha completado ese plazo.
Tampoco conviene convertir cinco casos llamativos en una ley estadística. Una muestra más amplia de Renaissance Capital reúne 451 OPV estadounidenses de al menos 100 millones de dólares colocadas entre 2021 y 2025. Hasta el 30 de octubre de 2026, dos tercios cotizaban por debajo de su precio de oferta. La rentabilidad media simple era positiva, del 4%, mientras la mediana era del −27,3%. Un pequeño grupo de grandes ganadoras empujaba la media hacia arriba. Como las empresas salieron en años diferentes, esos resultados tienen periodos de seguimiento distintos y no representan lo que habría ganado automáticamente una cartera comprada en el mercado. Sí dejan una advertencia razonable: la salida a bolsa abre la negociación; el precio inicial aún tiene mucho que demostrar.
IPO de Anthropic: qué observar antes de su debut en bolsa
Todo esto cobra actualidad con Anthropic. La compañía ha anunciado una oferta de 825 millones de acciones dentro de una banda de 70 a 78 dólares y prevé comenzar a cotizar el jueves 19 de noviembre. Si se colocara en el extremo superior, la operación pública rondaría los 64.400 millones de dólares. A fecha de este análisis todavía no hay rendimiento bursátil que medir. Lo que sí podemos llevar aprendido al estreno es dónde mirar: el precio final de colocación, la primera cotización disponible para el público, la oferta de acciones que irá llegando después y, con el paso de los trimestres, si el crecimiento del negocio alcanza las expectativas incorporadas en la valoración.
Una subida fuerte el jueves dirá mucho sobre la demanda de ese día. La experiencia de estas grandes IPO invita a reservar la pregunta verdaderamente difícil para después: ¿a qué precio seguirá queriendo comprar el mercado cuando termine el estreno?
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

CoreWeave cae un 71% desde sus máximos, ¿qué hay detrás?


Previa Nvidia: la salida de Jensen Huang eleva las exigencias antes de los resultados


Resumen de mercados: Continúa la ola de ventas tecnológicas antes de los resultados de Nvidia y el debut de Anthropic

Anthropic prepara su debut en Wall Street: su IPO apunta a ser la segunda mayor de la historia
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "