


Noticias Clave:
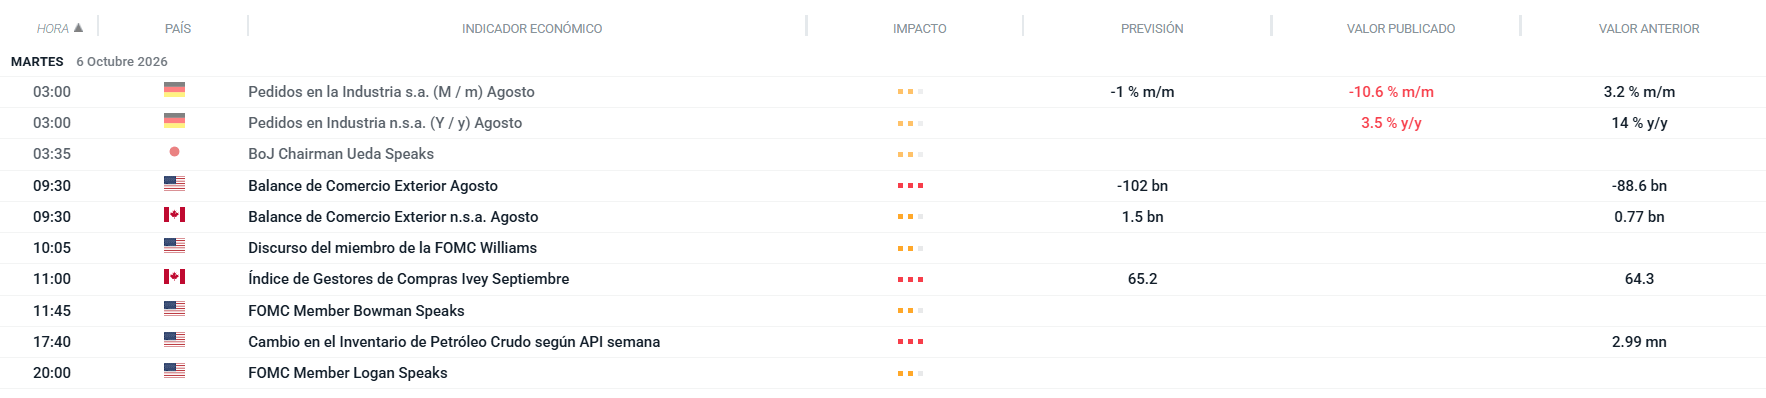
Los futuros de acciones cerraron ayer al alza, con la atención centrada en el informe del PMI de servicios ISM de Estados Unidos. El dato quedó ligeramente por debajo de lo previsto, porque la actividad se desaceleró respecto al mes anterior, aunque los precios se aceleraron y el empleo regresó a terreno expansivo. El aumento de los rendimientos respaldó al dólar. El euro, en cambio, tuvo un desempeño inferior por las persistentes preocupaciones fiscales en Francia y las nuevas protestas en ese país, y también porque el presidente del Gobierno español convocó elecciones anticipadas.
En el plano geopolítico, el presidente estadounidense Donald Trump afirmó que siempre está abierto a conversaciones directas con Irán y que la situación con los saudíes y los hutíes se resolverá favorablemente. Añadió que la guerra con Irán terminará pronto y que Estados Unidos ha asegurado el Estrecho de Ormuz. Sin embargo, la UKMTO informó que un petrolero fue alcanzado por un proyectil desconocido en esa misma zona, lo que mantiene la tensión en la región.
En los mercados, las acciones de Asia-Pacífico subieron en su mayoría, impulsadas por el buen desempeño de Wall Street, y los futuros de la renta variable europea anticipan una apertura al alza. Los futuros del crudo se movieron dentro de un rango estrecho ante la avalancha de titulares geopolíticos. Los futuros de los bonos del Tesoro a 10 años apenas variaron tras la caída de ayer, en una curva que se empinó en el tramo largo. El dólar se mantuvo firme después de avanzar frente a la mayoría de las divisas del G10, apoyado por el continuo aumento de los rendimientos de los bonos del Tesoro estadounidense a largo plazo.
Geopolítica: Trump reiteró su disposición a dialogar directamente con Irán, afirmó que la guerra terminará pronto tras eliminar las capacidades militares iraníes y asegurar el Estrecho de Ormuz, y advirtió a Teherán sobre posibles drones de combate en el Reino Unido. El secretario del Tesoro, Bessent, señaló que la "Operación Marginado Económico" está dando resultados, ya que Irán no cargó crudo el mes pasado, mientras el Tesoro amenazó con sancionar a bancos que operen con ese país y el CENTCOM redirigió su buque comercial número 130 en el marco del bloqueo. En paralelo, la UKMTO reportó que un petrolero fue alcanzado por un proyectil en Ormuz, se informó del probable accidente de un helicóptero de la Marina estadounidense en el Mar Rojo sin confirmación oficial, y el presidente iraní Pezeshkian calificó de inútiles las negociaciones con Washington. Arabia Saudí, por su parte, reafirmó su compromiso de disuasión colectiva frente a los ataques.
Aranceles: Trump indicó que no tiene prisa por reanudar las negociaciones comerciales con Canadá, mientras Bessent informó que deberán devolverse 180.000 millones de dólares en ingresos arancelarios, lo que calificó como un golpe puntual, y confirmó conversaciones con su homólogo europeo sobre China y aranceles.
Divisas: El dólar se mantuvo firme tras avanzar frente a la mayoría de las divisas del G10, apoyado por el alza de los rendimientos de largo plazo, aunque lejos de los máximos del lunes y con escasa reacción al informe mixto del ISM de servicios, a la espera de los discursos de la Fed y las actas del FOMC. El EUR/USD se movió sin dirección ante los obstáculos fiscales y políticos, con una huelga nacional convocada en Francia para el 5 de noviembre y elecciones anticipadas en España. El GBP/USD se mantuvo indeciso en torno a 1,3200, y el USD/JPY recuperó el nivel de 158,00, aunque con un avance limitado tras la sólida subasta de bonos japoneses a 10 años.
Bonos: Los futuros del Tesoro a 10 años operaron con poca variación tras la caída previa, en un contexto de empinamiento bajista de la curva y a la espera de nuevas emisiones y comparecencias de la Fed. Los futuros del Bund se recuperaron parcialmente, aunque se estancaron cerca de 121,00 ante la publicación de pedidos de fábrica alemanes y nuevas subastas. Los futuros de los JGB a 10 años cayeron inicialmente, pero repuntaron tras una subasta favorable en la que el cupón subió al 3,1%, su nivel más alto en unas tres décadas.
EE. UU.: Bessent afirmó que la inflación subyacente ha bajado a cerca del 2,3%, anticipó una caída de las tasas hipotecarias tras el conflicto con Irán y proyectó un crecimiento superior al 3% en el tercer trimestre. Por otra parte, la Fed de Nueva York ha revisado la exposición de grandes bancos como JPMorgan, Wells Fargo, Barclays y Morgan Stanley al crédito privado, mientras que, según el FT, Wall Street comenzó a colocar parte de un paquete de deuda de 60.000 millones de dólares destinado a financiar el arrendamiento de semiconductores de Google por parte de Anthropic.
Japón: El Nikkei 225 volvió a superar los 70.000 puntos, aunque con avances moderados y sin catalizadores relevantes. En el Banco de Japón, muchos funcionarios se muestran cautelosos ante una subida de tasas en octubre y prefieren contar con más datos, aunque la entidad podría señalar en esa reunión que la inflación subyacente alcanzó el objetivo del 2%.
Australia: El índice de confianza del consumidor de Westpac cayó a 80,4 en octubre desde 84,4, lo que supone un descenso mensual del 4,7%, tras la caída del 5,2% registrada en el periodo anterior.
China: Las bolsas avanzaron lideradas por los sectores tecnológico y biofarmacéutico, mientras se informó que la firma Moonshot cerrará una ronda de financiación previa a su salida a bolsa con una valoración de 50.000 millones de dólares y contempla debutar en Hong Kong en el primer trimestre del próximo año.
Petróleo: Los futuros del crudo se mantuvieron en un rango estrecho en medio de titulares geopolíticos contradictorios, incluido un informe sobre la suspensión del oleoducto Este-Oeste de Arabia Saudí que luego fue desmentido por Bloomberg. Trump firmó una orden ejecutiva para permitir la compra de diésel teñido libre de impuestos y atribuyó el alza de la gasolina a los ataques ucranianos contra refinerías rusas. Washington anunció además una inversión de 4.200 millones de dólares en energía nuclear para Pensilvania y Ohio, y datos de Kpler mostraron que los flujos por Ormuz alcanzaron 10,3 millones de barriles diarios, cerca del 76% de los niveles previos a la guerra.
Metales: El oro al contado mostró escasa demanda ante la firmeza del dólar, mientras que los futuros del cobre extendieron sus ganancias de forma gradual, favorecidos por el mayor apetito por el riesgo en Asia.
Análisis US100
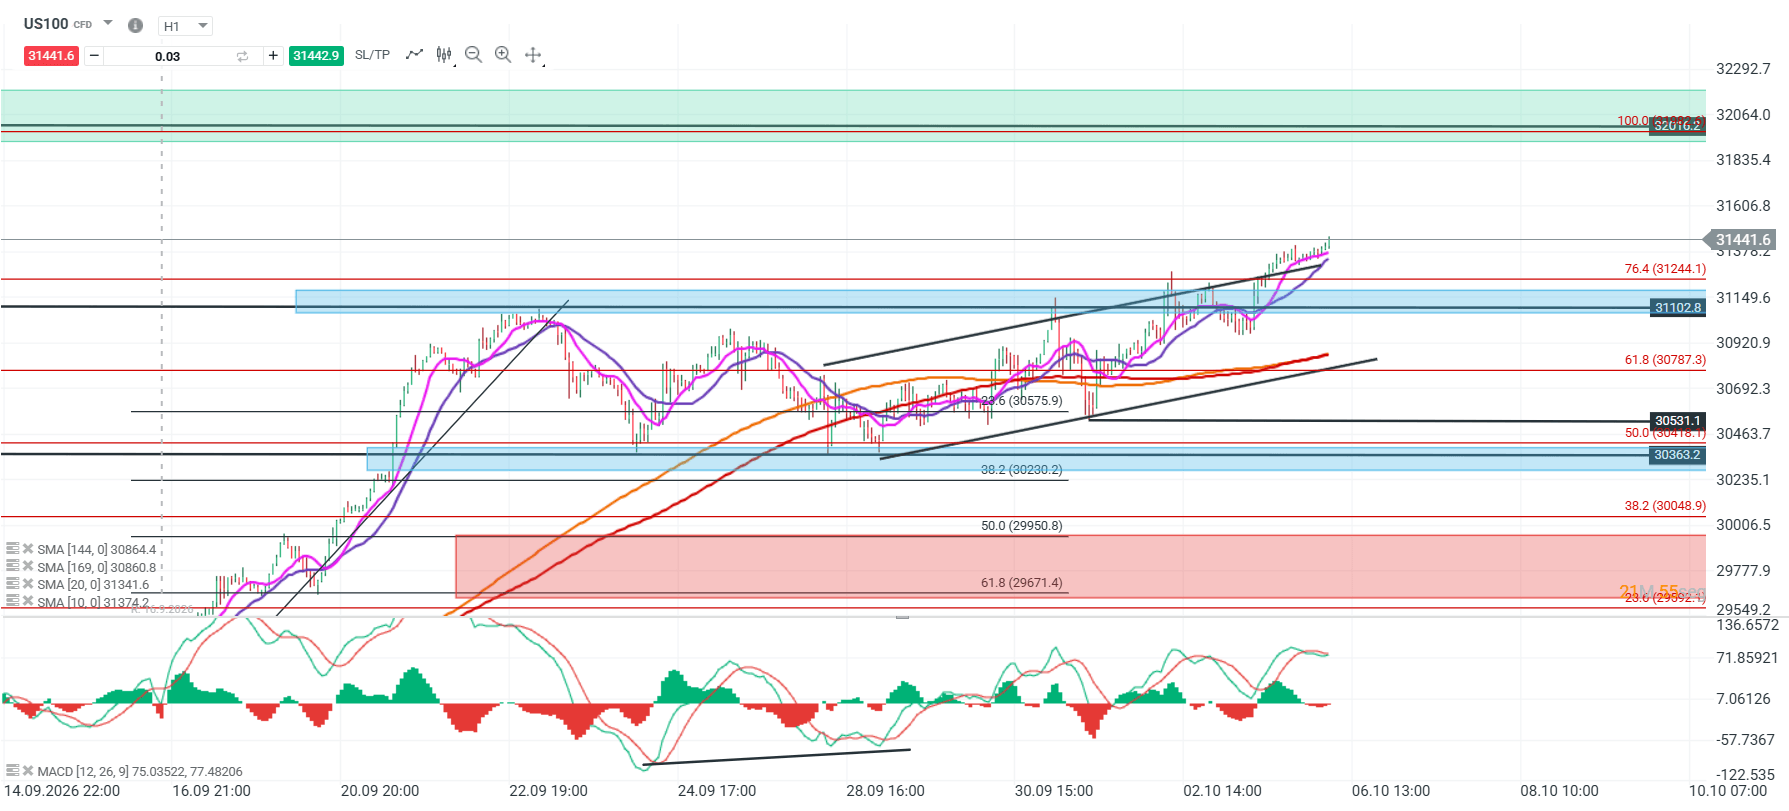
El precio ha continuado extendiéndose tras la ruptura de los 31.102 puntos, marcando nuevos máximos y manteniendo un momentum positivo, apoyado por su media móvil de corto plazo de 20 periodos. La estructura muestra una aceleración del movimiento, con una ruptura alcista del canal previo, por lo que la zona de los 31.102 puntos pasa a ser el soporte clave de corto plazo.
Mientras el precio logre mantenerse sobre este nivel, podría extender el movimiento hacia niveles cercanos a los 32.000 puntos, zona proyectada por la extensión del 100% de Fibonacci. En cambio, una pérdida de los 31.102 puntos podría abrir la puerta a un movimiento correctivo de mayor amplitud, con soportes relevantes en torno a los 30.531 y 30.363 puntos.
🔹 Punto Clave: 31.102
🔺 Escenario Alcista: 32.000
🔻 Escenario Bajista: 30.531- 30.363
Fuente:Xstation5
Análisis GOLD
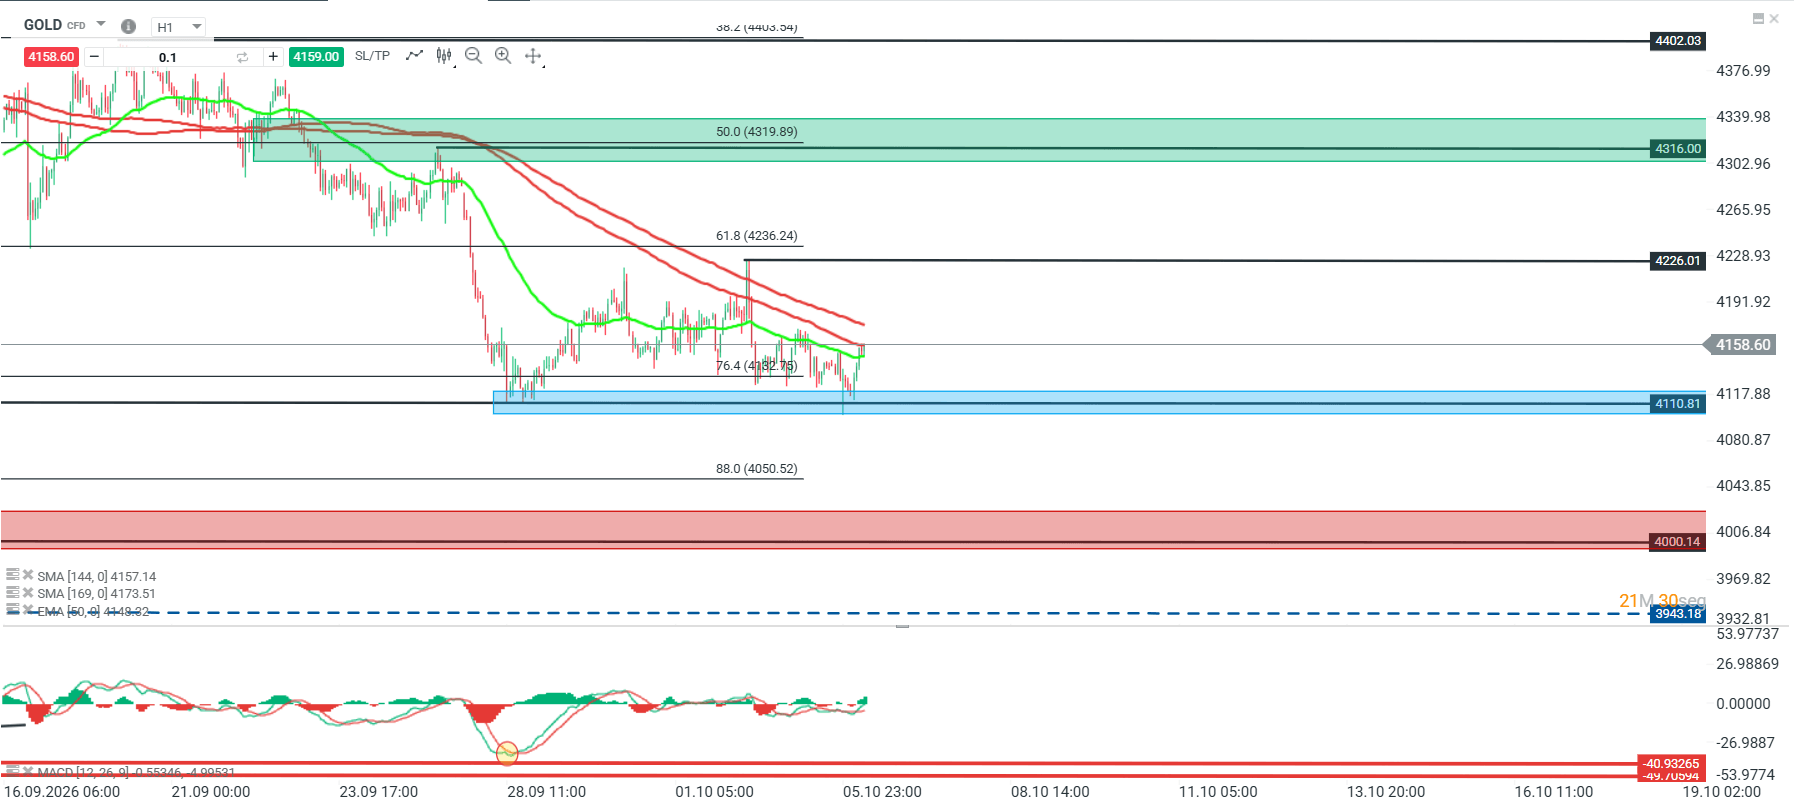
El oro ha continuado mostrando presión bajista, cotizando por debajo de sus medias móviles y manteniendo una estructura de máximos y mínimos decrecientes. Durante la acción nocturna, el precio perdió el soporte de los 4.110 dólares, por lo que una consolidación por debajo de este nivel podría extender el movimiento hacia zonas cercanas a los 4.000 dólares.
En cambio, una recuperación y mantención sobre los 4.110 dólares podría abrir espacio para una posible estructura de giro. En ese escenario, la primera resistencia relevante se ubica en torno a los 4.226 dólares, seguida por la zona de los 4.316 dólares.
🔹 Punto Clave: 4.110
🔺 Escenario Alcista: 4.226
🔻 Escenario Bajista: 4.000
Fuente:Xstation5


El azúcar alcanza su precio más alto en casi dos años: ¿qué hay detrás del repunte?


Dólar hoy en Chile: peso chileno extiende su fortaleza frente al dólar


Mercados a Observar Hoy: US500, SUGAR y JP225 (06.10.2026)


Resumen de mitad de sesión: El alivio en el mercado de bonos impulsa a las bolsas
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "