


Noticias Clave
Los futuros de Estados Unidos cotizan al alza junto con los metales, extendiendo el impulso de la sesión anterior, en la que Oracle se fortaleció tras informes de que los ingresos anuales recurrentes de OpenAI se sitúan cerca de los 70.000 millones de dólares, un aumento pronunciado respecto de la tasa anualizada de más de 40.000 millones reportada a mediados de 2026. El desempeño sectorial fue mixto: Servicios Públicos y Comunicaciones lideraron las ganancias, mientras que Energía quedó rezagada ante las pérdidas en el complejo del crudo. Estas caídas respondieron a una retórica más positiva entre EE.UU. e Irán y a otros informes bajistas para el petróleo, entre ellos el respaldo de Trump al levantamiento de sanciones a Rusia a cambio de la liberación de prisioneros, lo que abriría la puerta a acuerdos lucrativos con Estados Unidos en petróleo ruso, diésel y minerales de tierras raras, y la oferta del Departamento de Energía de EE.UU. de hasta 40 millones de barriles de la Reserva Estratégica de Petróleo (SPR).
En el frente geopolítico, las conversaciones entre Estados Unidos e Irán y los esfuerzos de los mediadores han registrado escasos avances esta semana, lo que eleva la probabilidad de una reanudación de los enfrentamientos. Según Axios, Catar continuará con su labor de mediación pese a la creciente frustración con ambas partes. Por su parte, una fuente diplomática iraní señaló que Teherán solo estará dispuesto a abordar el tema nuclear una vez que se resuelva la cuestión del Estrecho de Ormuz y Washington levante el bloqueo.
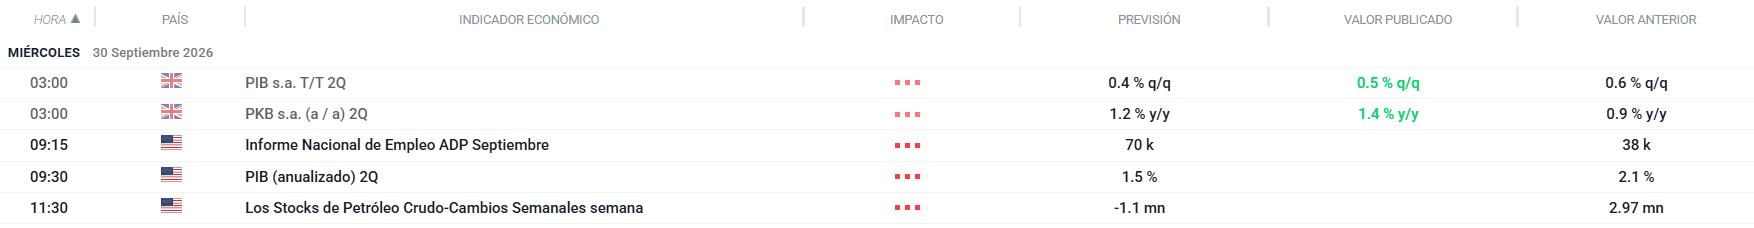
En otros mercados, el dólar se toma un respiro tras fortalecerse ayer, mientras que los futuros de los bonos del Tesoro a 10 años subieron ligeramente durante la noche después del empinamiento de la curva de la jornada anterior. Los futuros del crudo se mantienen contenidos tras la caída de ayer, provocada por diversos catalizadores bajistas, y el oro spot se mantiene prácticamente sin cambios por debajo de los 4.200 dólares por onza. En la agenda de hoy destacan la publicación de los datos del PIB y los resultados trimestrales de Micron.
Calendario económico
Geopolítica
Trump afirmó que a Irán le está yendo muy mal y que desconoce si se rendirá. Según Axios, las conversaciones entre EE.UU. e Irán han registrado escasos avances esta semana, lo que eleva el riesgo de reanudar el combate, aunque Catar seguirá mediando. De acuerdo con el FT, los mediadores iban a entregar a Irán un nuevo borrador de acuerdo provisional, mientras que una fuente iraní indicó que Teherán solo discutirá el tema nuclear una vez resuelto lo del Estrecho de Ormuz y levantado el bloqueo. Además, la OFAC sancionó a 10 individuos y entidades vinculados a la adquisición de armas para Irán, y la tensión regional persiste con ataques en Yemen, el sur del Líbano y Gaza, junto con advertencias iraníes por la visita de Netanyahu a los EAU.
Aranceles
El Ministerio de Comercio de China advirtió que responderá con firmeza si la UE introduce restricciones discriminatorias contra empresas o productos chinos, calificando las medidas en evaluación como proteccionistas. Por su parte, el jefe de comercio de la UE, Sefcovic, señaló que impulsan reformas en el G20 y la OMC para abordar el exceso de capacidad industrial, mientras buscan mayor cooperación con EE.UU. y aliados para asegurar cadenas de suministro de minerales críticos.
Divisas
El dólar hizo una pausa tras las ganancias de ayer, apoyadas por el alza de los rendimientos de largo plazo y moderadas por comentarios dovish de Williams, de la Fed, a la espera del PIB final del segundo trimestre y del PCE. El EUR/USD se mantuvo débil pese al tono agresivo del BCE; el GBP/USD careció de dirección ante la promesa del primer ministro de eliminar el triple bloqueo de las pensiones y antes del PIB británico; y el USD/JPY cayó brevemente bajo 157,00 antes de recuperarse.
Bonos
Los futuros de los bonos del Tesoro a 10 años subieron levemente durante la noche, tras el empinamiento de la curva de ayer, en el que el tramo corto se recuperó gracias a los comentarios de Williams, quien no ve urgencia tras la subida de tipos de septiembre.
EE.UU.
Williams (votante) señaló que no hay urgencia de nuevos cambios, que el impulso económico es sólido y que la inversión en IA gana relevancia para la inflación; proyecta un PIB de 2,25% este año y un desempleo de 4% hacia 2027. Goolsbee advirtió que las expectativas de productividad por la IA generan un alto riesgo de sobrecalentamiento. En paralelo, Trump publicó el Acuerdo de la Casa Blanca sobre Superinteligencia tras reunirse con ejecutivos del sector, que exige a las empresas aplicar cuatro capas de controles y auditorías.
Australia
La bolsa avanzó con casi todos los sectores en verde, liderada por el inmobiliario, luego de que un IPC mensual menor a lo esperado y la caída en las aprobaciones de construcción redujeran las probabilidades de una subida de tipos del RBA en noviembre.
Japón
Los datos de actividad decepcionaron: las ventas minoristas de agosto crecieron 2,7% anual (esperado 3,3%) y la producción industrial preliminar cayó 1,7% mensual, frente a un alza esperada de 1,7%.
China
Los índices se mostraron mixtos, con el continente respaldado por PMI alentadores: el manufacturero oficial se ubicó en 50,1, en línea con lo esperado, y el no manufacturero volvió a expansión con 50,2 (esperado 49,3), mientras que los PMI de RatingDog superaron las previsiones. Además, el PBoC recortó en 25 pb la tasa de su facilidad de Préstamo Suplementario Comprometido hasta 1,50%, antes del cierre de una semana por las festividades del Día Nacional.
Petróleo
Los futuros del crudo se mantuvieron contenidos tras la caída de ayer, presionados por el respaldo de Trump a aliviar sanciones a Rusia a cambio de la liberación de presos, la oferta de hasta 40 millones de barriles de la Reserva Estratégica y las gestiones de mediación con Irán. Los inventarios privados mostraron alzas inesperadas en crudo (+1,0 millones de barriles) y gasolina (+3,0 millones). Se espera que la OPEP+ mantenga sus cuotas estables, mientras la Casa Blanca evalúa prohibir exportaciones de diésel, presiona a la UE para liberar reservas de emergencia y presentará un plan de GNL en Alaska por 54.000 millones de dólares.
Metales
El oro spot se mantuvo prácticamente sin cambios bajo los 4.200 dólares por onza, con un dólar estable y a la espera de datos clave de EE.UU. El cobre, en tanto, cedió la mayor parte de sus ganancias iniciales pese a los sólidos PMI chinos, en un contexto de apetito por riesgo desigual.
Análisis US100
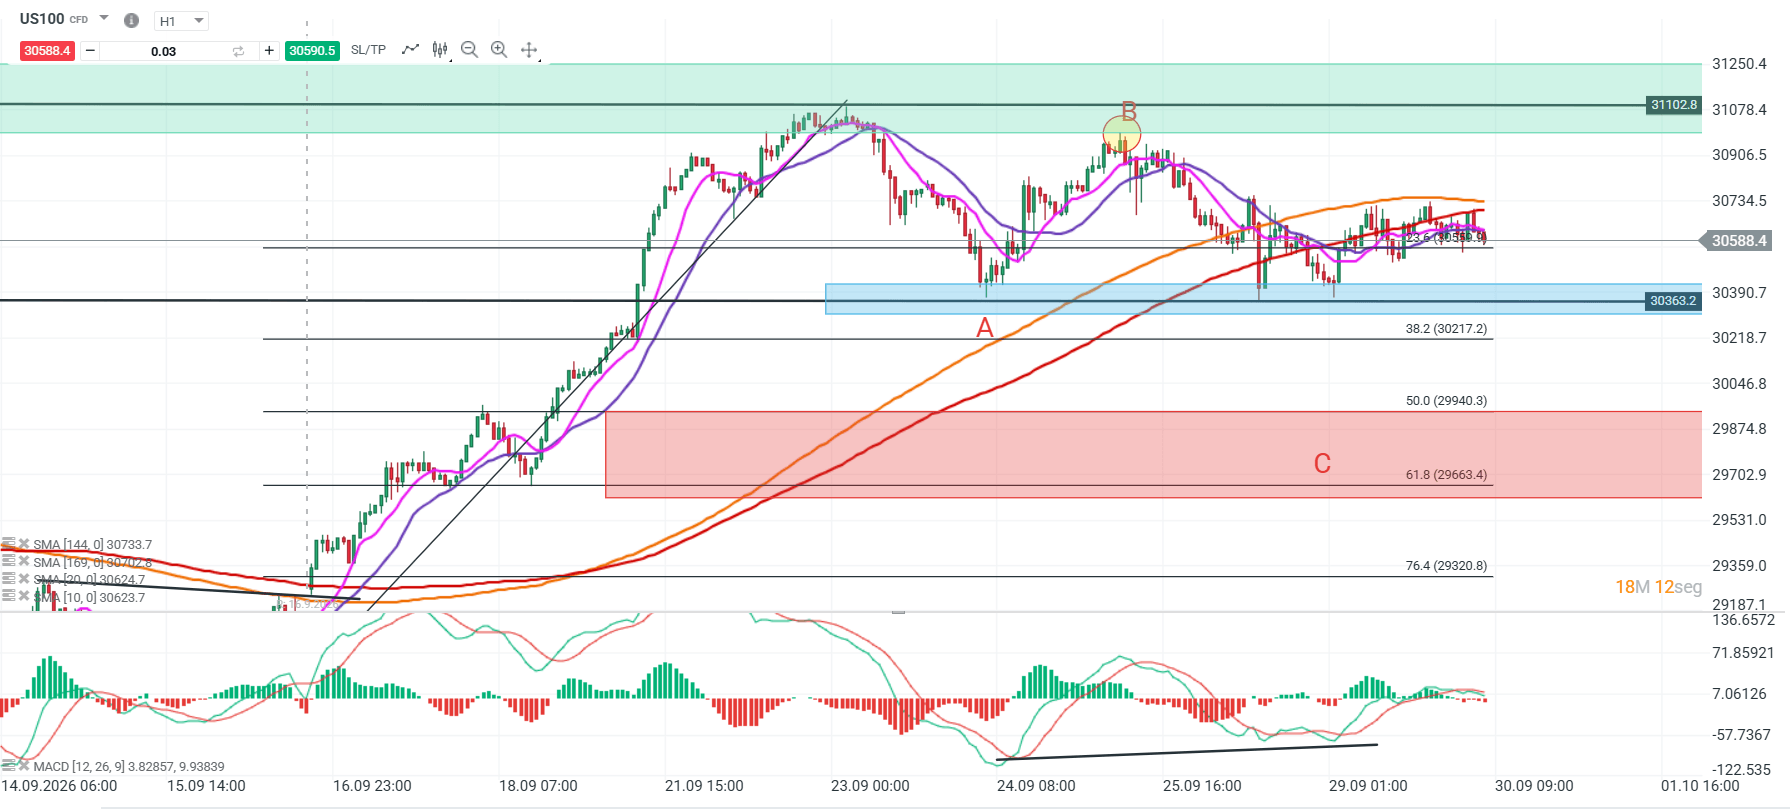
La acción del precio se mantiene lateralizada, cotizando por debajo de su media móvil de largo plazo, aunque aún sobre el nivel de los 30.363 puntos. El MACD se mantiene sobre la línea cero, lo que conserva cierta estabilidad en la estructura. En este contexto, los 30.363 puntos continúan siendo el soporte clave de corto plazo.
Si el precio logra mantenerse sobre este nivel y superar su media móvil de largo plazo, podría extender el movimiento hacia la parte alta de la estructura de rango, ubicada en torno a los 31.102 puntos. En cambio, una pérdida del soporte de los 30.363 puntos podría indicar mayor debilidad, con un soporte relevante en torno al retroceso del 61,8% de Fibonacci, ubicado en los 29.663 puntos.
🔹 Punto Clave: 30.363
🔺 Escenario Alcista: 31.102
🔻 Escenario Bajista: 29.663
Análisis GOLD
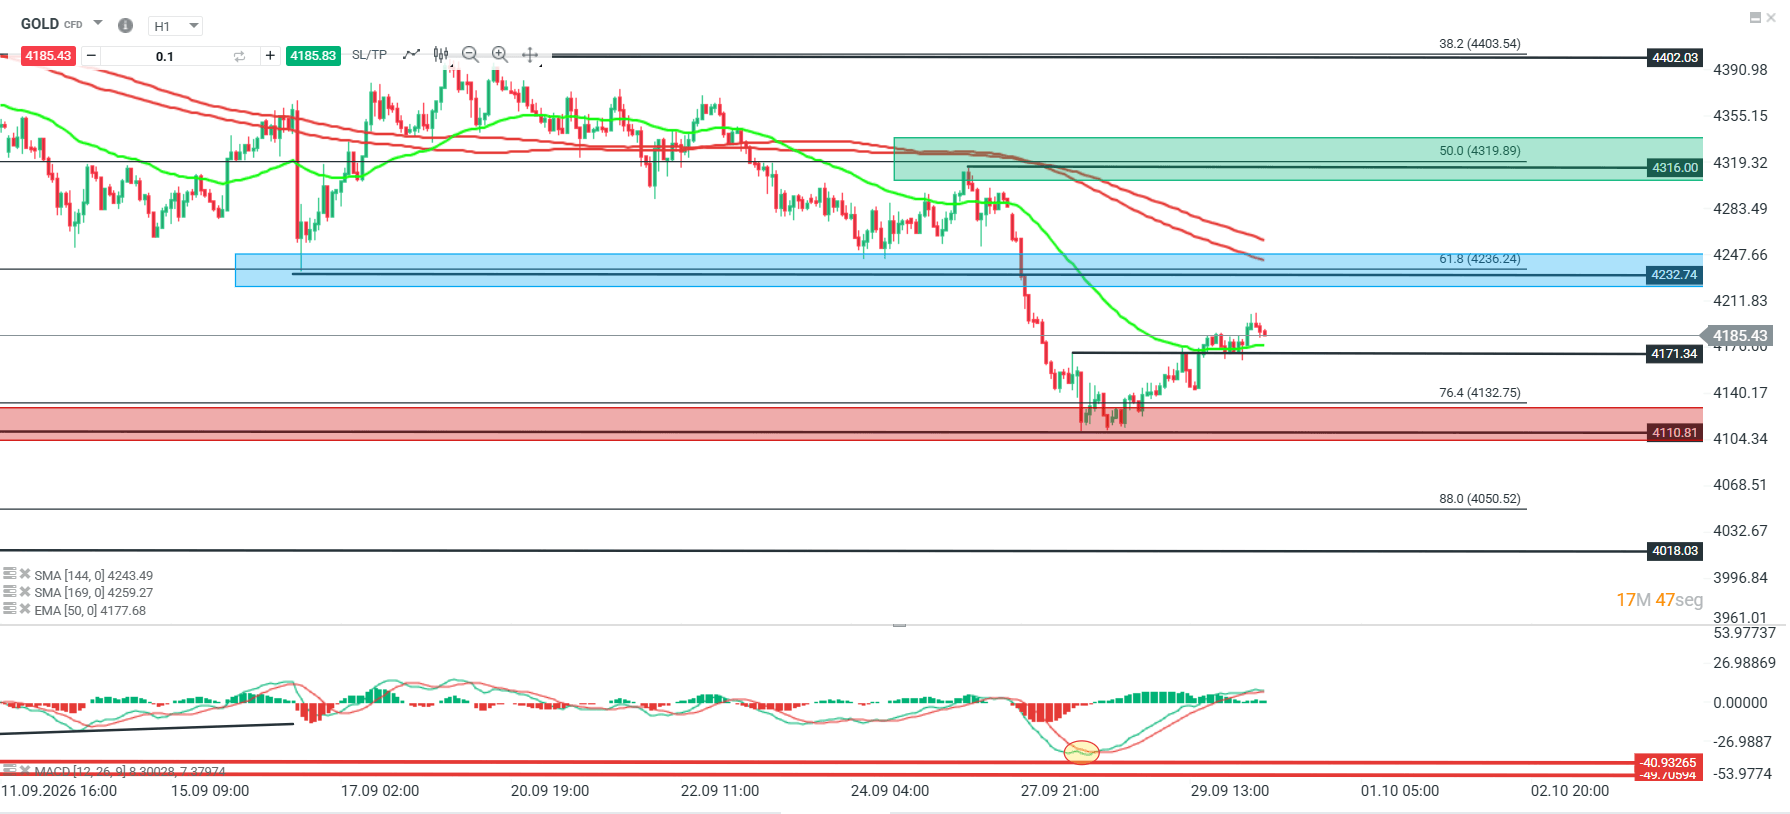
El oro ha extendido su recuperación tras superar la resistencia de los 4.171 dólares, cotizando ahora por encima de su EMA de 50 periodos y con el MACD en territorio positivo. En este contexto, la siguiente zona de resistencia a observar se ubica en torno a los 4.232 dólares, correspondiente al retroceso del 61,8% de Fibonacci.
Una ruptura sobre los 4.232 dólares podría extender la estructura de giro hacia el siguiente punto pivote, ubicado en torno a los 4.316 dólares. En cambio, un rechazo desde esta zona o un fallo en la ruptura de los 4.171 dólares podría llevar al precio a retomar la presión bajista hacia niveles cercanos a los 4.110 dólares.
🔹 Punto Clave: 4.232
🔺 Escenario Alcista: 4.2316
🔻 Escenario Bajista: 4.110


Gráfico del día: La libra alcanza su nivel más alto en un mes



Resumen de la mañana: La IA impulsa las subidas del Nikkei 225. El petróleo a la baja


El oro pone a prueba su directriz alcista iniciada en abril de 2025

Cierre de mercado: bonos a 30 años de EE. UU. alcanzan máximos desde 2023
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "