


Noticias claves:
Los futuros estadounidenses cotizan estables, intentando recuperar parte de las pérdidas recientes, aunque persisten las dudas sobre la sostenibilidad del repunte tecnológico. La sesión anterior estuvo marcada por fuertes ventas en compañías vinculadas a la inteligencia artificial, con Lam Research cayendo un 11,8%, Meta un 7% y SpaceX un 9,1%. En el caso de Meta, las preocupaciones se centraron en sus perspectivas para 2027, el elevado gasto de capital y la presión sobre los márgenes, llevando sus CDS a cinco años a máximos históricos. Sin embargo, el avance del S&P 500 de igual ponderación (RSP +0,7%) refleja que la debilidad no se extendió a todo el mercado, sino que estuvo concentrada en las grandes tecnológicas, mientras otros sectores mostraron mayor resistencia.
La recuperación de los bonos del Tesoro representa un factor relevante para las perspectivas del sector tecnológico. Los rendimientos de los bonos estadounidenses a siete y diez años descendieron por debajo del 5%, impulsados por una mayor demanda de activos defensivos. Esta moderación podría aliviar la presión sobre las valoraciones de las compañías de crecimiento, aunque también refleja una creciente cautela de los inversores respecto al gasto en inteligencia artificial y las condiciones financieras. La continuidad del repunte dependerá de que los próximos resultados empresariales demuestren una mayor capacidad para transformar las inversiones en infraestructura tecnológica en crecimiento de ingresos, beneficios y generación de caja.
En materias primas, el petróleo continúa representando un riesgo para la estabilidad de los mercados, con el crudo avanzando cerca de un 0,7% tras nuevos ataques hutíes contra Arabia Saudita y una mayor incertidumbre sobre una posible escalada militar en Oriente Medio. Las declaraciones del presidente Donald Trump sobre Irán también mantienen elevada la sensibilidad geopolítica. Un aumento sostenido de los precios energéticos podría reactivar las preocupaciones inflacionarias y limitar nuevas caídas en los rendimientos de los bonos, dificultando una recuperación más amplia de las acciones tecnológicas. Por ahora, el mercado muestra señales de estabilización, pero la sostenibilidad del repunte dependerá tanto de una mejora en las expectativas de beneficios como de una moderación de los riesgos inflacionarios y geopolíticos.
Geopolítica: El presidente Trump acusó a Irán de intentar elevar los precios del petróleo antes de las elecciones de mitad de mandato mediante informes fabricados sobre ataques y minas, afirmó que actualmente transita más crudo por el Estrecho de Ormuz que antes del conflicto y sostuvo que EE. UU. "aplastó" a la República Islámica, sugiriendo que podría hacerlo "un poco más". Según el FT, el embajador ante la ONU, Mike Waltz, señaló que EE. UU. está preparado para un enfrentamiento prolongado con Irán y reconoció el riesgo de un estancamiento dentro de un año. En paralelo, un funcionario militar israelí indicó que no hay motivo para atacar a Irán antes de las elecciones, aunque Israel actuaría si detecta preparativos de un ataque iraní. Respecto al Líbano, el Departamento de Estado negó cualquier propuesta conjunta con Turquía o respaldada por EE. UU. para modificar su estructura política, mientras que las reuniones entre Líbano e Israel en Florida concluyeron sin avances. En Ucrania, Kiev negocia con Polonia y Eslovaquia trasladar sus controles aduaneros a esos territorios para proteger a los camiones de drones rusos, al tiempo que continúan los ataques rusos sobre Donetsk, Dnipropetrovsk e infraestructura energética de DTEK. Según el WSJ, Trump pidió a Elon Musk levantar las restricciones de Starlink en Ucrania.
Acciones: Según CNBC, OpenAI busca recaudar hasta 30.000 millones de dólares en una ronda liderada por inversores de los Emiratos Árabes Unidos, con una valoración de 1,25 billones de dólares, mientras negocia un acuerdo que le aseguraría mayor capacidad de cómputo en ese país.
Divisas: El dólar registró ligeras ganancias en una sesión de rango acotado, sin catalizadores relevantes ni datos de primer nivel en EE. UU.; las solicitudes iniciales de desempleo se mantuvieron cerca de 200.000, reflejo de una economía con baja contratación y pocos despidos. El EUR/USD careció de dirección ante las persistentes preocupaciones en Francia, y MUFG advirtió que la venta de bonos franceses podría profundizarse tras la revisión de Moody's prevista para esta noche, sumada a las protestas esperadas para el fin de semana. El GBP/USD se mantuvo en torno a 1,3400 a la espera de las ventas minoristas británicas y los PMI globales, mientras que el USD/JPY se recuperó tras perforar brevemente los 157,00, apoyado por la caída de los rendimientos japoneses.
Bonos: Los futuros del Tesoro a 10 años se estabilizaron tras el rally previo, en el que los rendimientos a 7 y 10 años cayeron por debajo del 5%, impulsados por la venta masiva en tecnología, las dudas sobre la IA y el desmontaje de apuestas por alzas de la Fed. Los futuros del Bund se mantuvieron contenidos tras sus recientes avances, y los futuros de JGB a 10 años subieron hasta justo por debajo de 127,00, ignorando en gran medida los datos de inflación japonesa.
Australia: La bolsa australiana retrocedió por la debilidad en minería, materiales, recursos y tecnología, aunque las pérdidas fueron moderadas por la resiliencia de consumo discrecional, finanzas, inmobiliario y servicios públicos. Los PMI preliminares de octubre decepcionaron, con todos los indicadores en zona de contracción: manufactura en 49,7 (previo 49,6), servicios en 47,8 (previo 51,9) y compuesto en 47,7 (previo 51,3).
Japón: El Nikkei 225 cayó brevemente por debajo de los 62.000 puntos, lastrado por tecnología y minería. El IPC de septiembre se ubicó en línea con lo esperado y aceleró respecto al mes anterior: el general y el subyacente subieron a 2,1% (previos 1,9% y 1,7%), mientras que el índice sin alimentos ni energía alcanzó 2,4%, por encima del 2,3% estimado, superando nuevamente el objetivo del 2%.
China: Los mercados chinos operaron mixtos; el índice de Hong Kong se recuperó de su caída inicial gracias a la fortaleza de los principales fabricantes de vehículos eléctricos, mientras que el continente se vio inicialmente afectado por el sentimiento negativo.
Petróleo: Los futuros del crudo se mantuvieron al alza ante temores de escalada, tras nuevos ataques hutíes contra Arabia Saudí e informes de que las FDI y el ejército estadounidense preparan planes para reanudar ataques contra Irán en las próximas semanas. Además, Trump anunció la liberación de 150 millones de dólares para ampliar la capacidad de refinación en EE. UU., y QatarEnergy negocia con Venture Global la compra de al menos 3 millones de toneladas anuales de GNL.
Metales: El oro al contado prolongó su descenso y perforó brevemente los 4.000 dólares por onza, presionado por las tensiones geopolíticas y la fuerte caída tecnológica que afectó a los activos de riesgo. El cobre repuntó levemente tras tocar un mínimo mensual.
Análisis US100
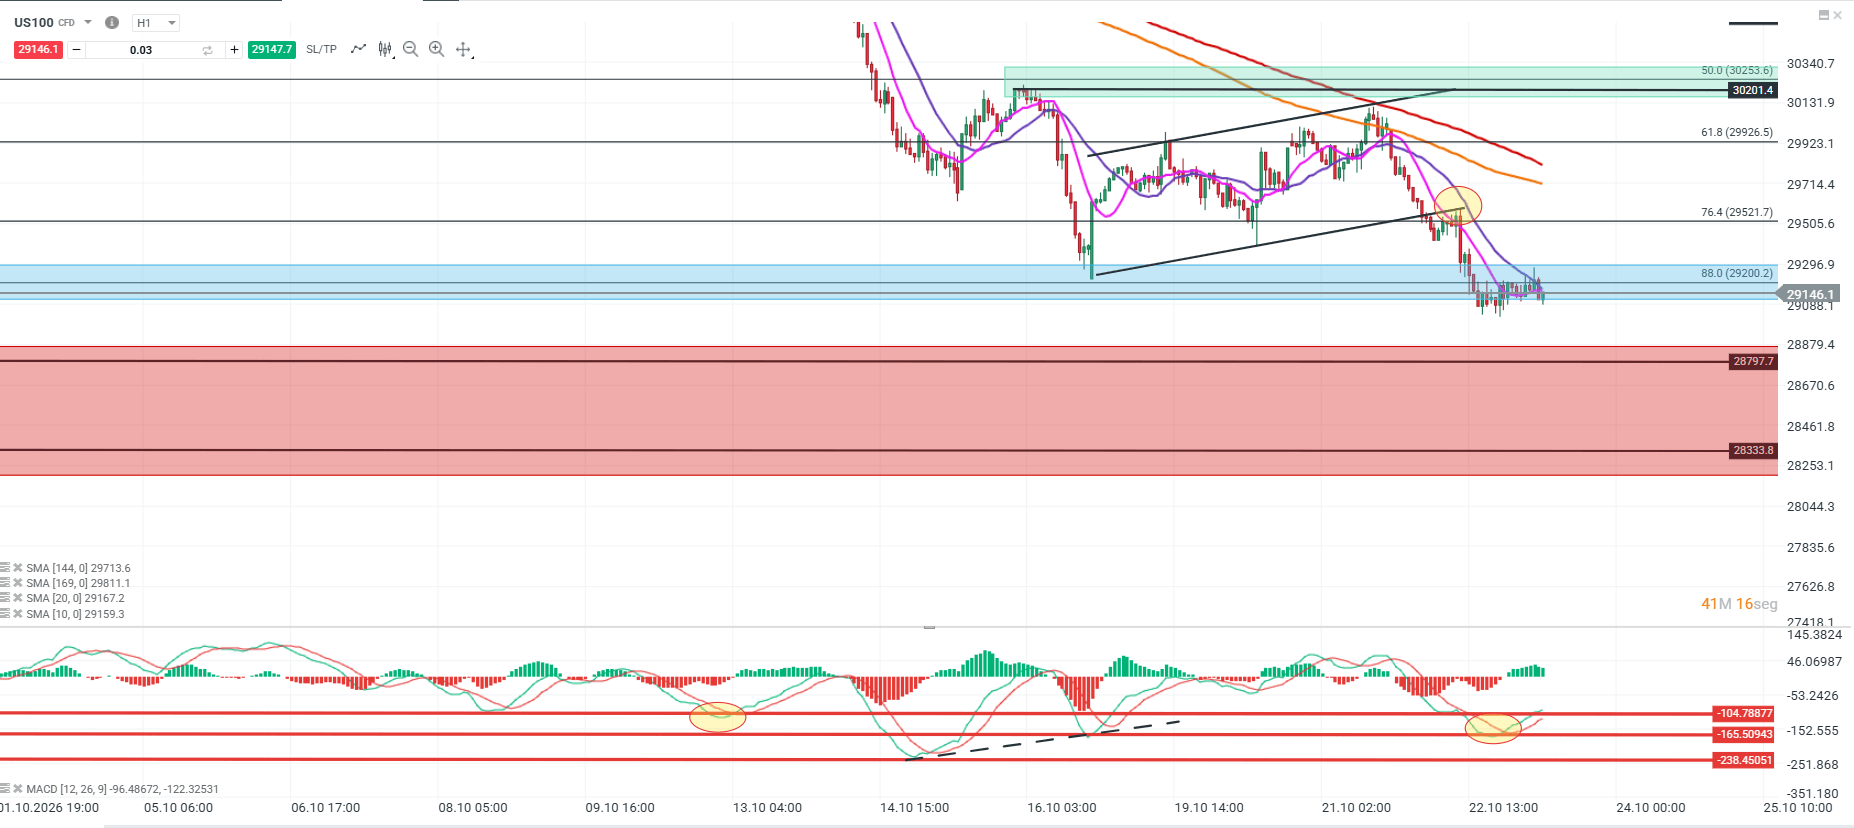
El US100 ha extendido su presión bajista tras perder la base del canal alcista y el soporte de los 29.521 puntos. Actualmente, cotiza cerca de los 29.149 puntos, en torno al retroceso del 88% de Fibonacci, ubicado en los 29.200 puntos. El precio permanece por debajo de sus medias móviles, aunque el MACD comienza a mostrar señales de recuperación desde niveles extremos, lo que podría favorecer un giro correctivo de corto plazo.
Una recuperación sobre los 29.200 puntos podría extender el rebote hacia la primera resistencia de los 29.521 puntos y posteriormente los 29.926 puntos. En cambio, una consolidación por debajo de esta zona podría dar continuidad a la presión bajista, con siguientes soportes relevantes en los 28.797 y 28.333 puntos.
🔹 Punto Clave: 29.200
🔺 Escenario Alcista: 29.521
🔻 Escenario Bajista:28.797 - 28.333
Fuente:Xstation5
Análisis GOLD
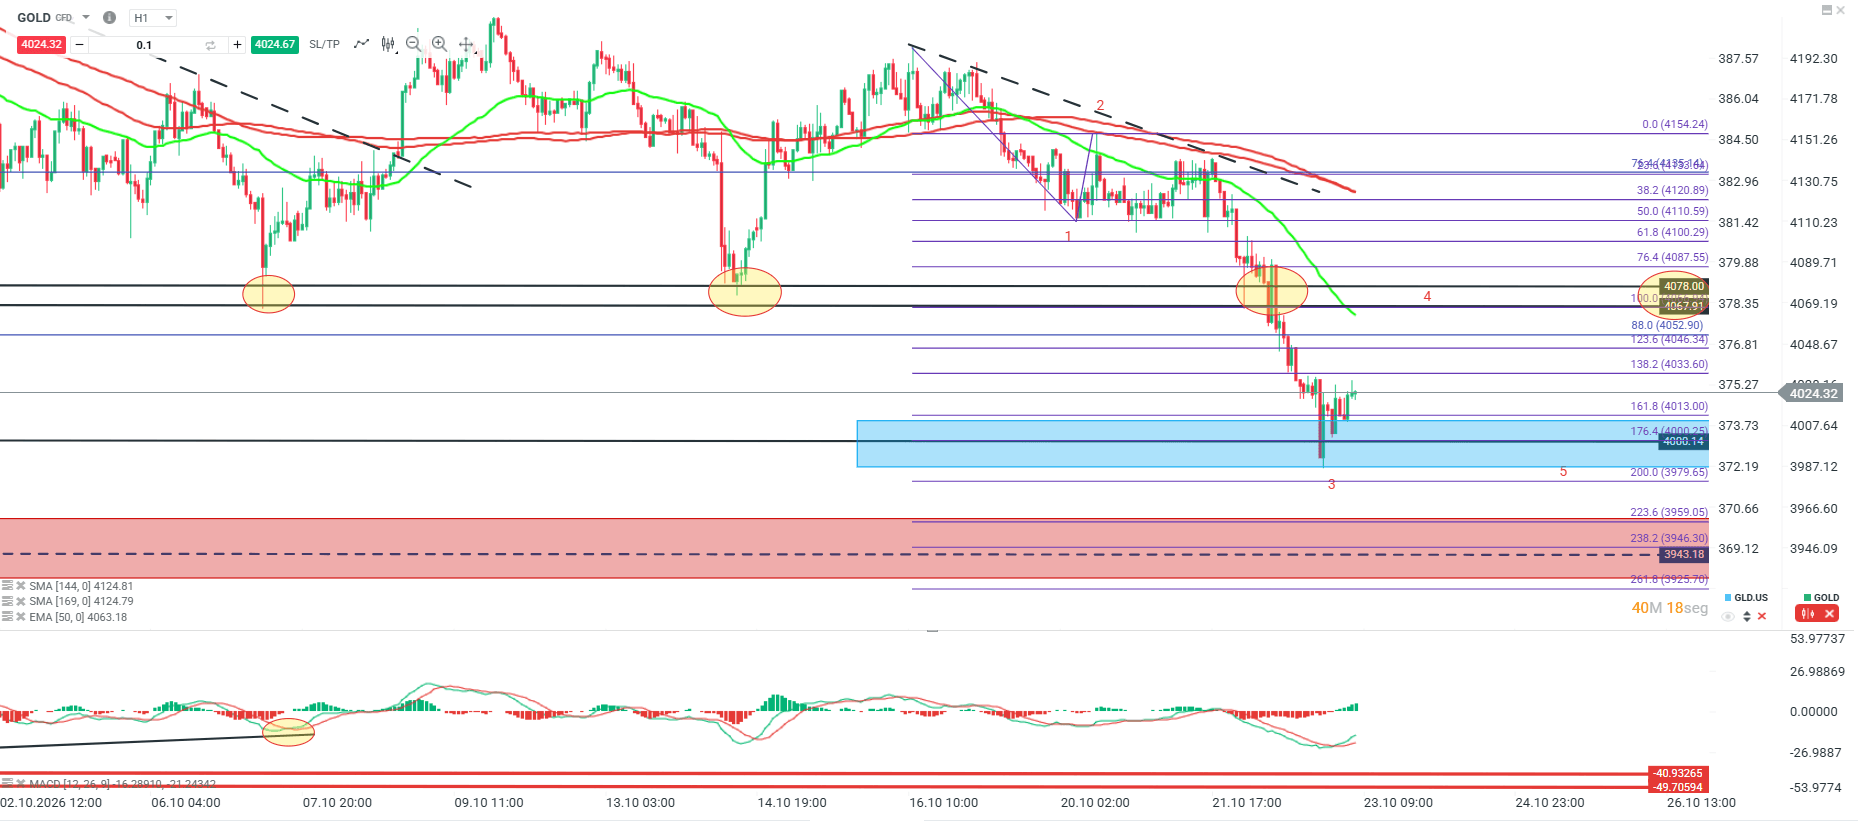
El oro ha intensificado su presión bajista tras perder el soporte de los 4.067–4.078 dólares, extendiendo la caída hacia la zona de los 4.000 dólares. Actualmente, cotiza cerca de los 4.025 dólares, por debajo de sus medias móviles y manteniendo una estructura de máximos y mínimos decrecientes. Sin embargo, el MACD comienza a mostrar señales de recuperación desde niveles extremos.
Una mantención sobre la zona de los 4.000 dólares podría extender la recuperación hacia las primeras resistencias de los 4.046 y 4.078 dólares. En cambio, una pérdida de este soporte podría dar continuidad a la presión bajista hacia los 3.979 dólares, con una siguiente referencia relevante en torno a los 3.943 dólares.
🔹 Punto Clave: 4.000
🔺 Escenario Alcista: 4.046 - 4.078
🔻 Escenario Bajista: 3.943
Fuente:Xstation5


Mercados a Observar Hoy: Petróleo, Plata y Brasil (23.10.2026)


Calendario económico: Datos preliminares del PMI y los resultados empresariales


La bolsa hoy: las dudas sobre la rentabilidad de la IA provocan caídas en bolsa
Petróleo Brent: ¿puede superar sus máximos desde el estallido de la guerra?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "