


Noticias Clave:
Los futuros de Estados Unidos se recuperan tras una jornada en la que las caídas estuvieron impulsadas principalmente por el sector tecnológico, aunque la amplitud subyacente del mercado se mantuvo positiva. El Nasdaq tuvo un rendimiento inferior, mientras que el S&P 500 de igual ponderación registró ganancias, lo que podría reflejar una rotación desde acciones tecnológicas altamente valoradas hacia otras áreas del mercado. Las empresas vinculadas a la inteligencia artificial sufrieron una presión adicional después de que el Financial Times informara que los ingresos anuales de OpenAI se ubicaron en 50.000 millones de dólares, 20.000 millones por debajo de las estimaciones previas de 70.000 millones. El impacto se concentró en Nvidia, Microsoft, AMD, Oracle, Broadcom, Amazon, Nebius y CoreWeave. Sin embargo, CNBC aclaró posteriormente que la diferencia obedecía a criterios contables distintos, ya que OpenAI excluye los ingresos brutos de sus socios en la nube, lo que ofrece una medida más depurada de sus ingresos.
En el plano geopolítico, el presidente Trump afirmó que mantiene conversaciones productivas con Irán y que no lo atacará antes de las elecciones de mitad de mandato. No obstante, el ejército estadounidense ha preparado opciones para tres días de ataques mientras el mandatario evalúa su próximo paso. Por su parte, el CENTCOM señaló que las rutas de libre tránsito por el Estrecho de Ormuz permanecen abiertas para los buques que no violen el bloqueo estadounidense, mientras que funcionarios iraníes reiteraron que las negociaciones continúan a través de mediadores.
En los mercados de divisas y materias primas, el dólar se debilitó levemente en línea con el retroceso de los rendimientos, y los futuros del crudo siguieron alejándose de los máximos de la semana luego de que Trump respondiera a los informes sobre posibles ataques contra Irán antes de las elecciones de mitad de mandato. Para hoy, los inversionistas estarán atentos a la publicación de los datos de la Universidad de Michigan.
La próxima semana marcará el inicio de una temporada de resultados clave para medir la solidez del mercado después del fuerte rally de los últimos meses. La atención estará concentrada en bancos como JPMorgan, Goldman Sachs, Wells Fargo, Citigroup, Bank of America y Morgan Stanley, que entregarán señales sobre crédito, márgenes e inversión, mientras que ASML y TSMC serán referencias centrales para evaluar si el impulso de inteligencia artificial y semiconductores sigue justificando las altas valorizaciones. En un entorno de petróleo elevado, bonos volátiles y expectativas de tasas aún restrictivas, los resultados no solo importarán por las cifras actuales, sino por las guías hacia los próximos trimestres.
Geopolítica: El presidente Trump afirmó que mantiene conversaciones productivas con Irán y que no lo atacará antes de las elecciones de mitad de mandato, aunque según el NYT el ejército ya preparó opciones para tres días de ataques mientras el mandatario evalúa su decisión. De acuerdo con Axios, los líderes iraníes desconfían profundamente de estas declaraciones y buscan evitar un tercer ataque sorpresa, mientras Al Arabiya señala que los mediadores pidieron más tiempo y que el cambio de tono no implica avances en las negociaciones. En paralelo, el secretario del Tesoro, Bessent, aseguró que se seguirá privando a Irán de recursos para la guerra, y Washington impuso nuevas sanciones a buques y entidades. Un funcionario del Tesoro estimó que Irán dejó de cargar y descargar crudo por el bloqueo y que conserva unos 20 millones de barriles en buques fuera de este. Por su parte, el CENTCOM informó que ha apoyado el envío de más de 1.250 millones de barriles desde socios del Golfo, que las rutas por Ormuz están abiertas para buques que respeten el bloqueo y que se despejaron minas de las principales rutas.
Divisas: El dólar se debilitó levemente tras la caída de los rendimientos, aunque el apetito de riesgo mixto y las preocupaciones sobre la IA limitaron su baja. Los comentarios de Musalem, de la Fed, sobre una inflación elevada no lograron impulsarlo. El EUR/USD avanzó ligeramente, con ganancias acotadas por las actas del BCE, que sugirieron que el alza reciente de rendimientos favoreció sus objetivos y redujo las expectativas de subidas de tasas. El GBP/USD continuó recuperándose gradualmente pese a que el gobernador del BoE, Bailey, reiteró su compromiso con llevar la inflación a la meta, mientras el USD/JPY osciló por encima de 158,00 ante datos mixtos de gasto de los hogares en Japón.
Bonos: Los futuros del Tesoro a 10 años se mantuvieron firmes tras las ganancias previas, apoyados por la presión de la IA sobre las acciones y una sólida subasta a 30 años, con una demanda superior al promedio y baja asignación a los dealers. Los futuros del bund conservaron sus avances tras las actas del BCE, mientras el presidente del Eurogrupo, Pierrakakis, dijo estar atento, aunque no alarmado, por los diferenciales en la Eurozona, e insistió en la prudencia fiscal. Los JGB a 10 años siguieron las alzas globales, impulsados por la demanda de refugio.
EE.UU.: Musalem, de la Fed, señaló que la inflación sigue elevada por presiones persistentes de demanda y un shock de oferta, y que será necesario endurecer la política monetaria para devolverla al 2%. Añadió que el nivel actual exige considerar alzas de tasas y que estas deberían producirse en los próximos seis a nueve meses. En tanto, el Tesoro realizó una recompra de bonos de 20 a 30 años, aceptando 6.000 millones de dólares de un total de 14.890 millones ofrecidos.
Japón: El Nikkei abrió a la baja por la presión tecnológica y el débil desempeño de sus pares de Corea del Sur y Taiwán, aunque luego recuperó gran parte de las pérdidas. El gasto de los hogares en agosto creció 0,1% mensual, por debajo del 0,5% esperado, mientras que en términos anuales cayó 3,1%, una contracción menor a la prevista de 3,6%.
Acciones: Según el FT, los ingresos anualizados de OpenAI rondan los 50.000 millones de dólares, unos 20.000 millones menos que lo reportado anteriormente. CNBC confirmó la cifra, pero aclaró que excluye los ingresos brutos de socios en la nube, que sí se incluían en los 70.000 millones previos. Bloomberg agregó que OpenAI prevé alcanzar o superar un ritmo de ingresos de 70.000 millones durante 2026.
Petróleo: Los futuros del crudo siguieron retrocediendo desde los máximos semanales después de que Trump descartara ataques contra Irán antes de las elecciones de mitad de mandato. El director del NEC, Hassett, afirmó que las refinerías están retomando operaciones y que el alivio llegará pronto. En Francia, el primer ministro Lecornu anunció la liberación de 10 millones de barriles de diésel de las reservas estratégicas durante tres meses, con una baja estimada de 12 a 18 céntimos por litro. China, por su parte, aprobó una cuota de importación de crudo no estatal de 257 millones de toneladas para 2027 y reanudará en octubre las exportaciones de combustibles refinados, por cerca de 3,7 millones de toneladas.
Metales: El oro al contado subió, apoyado por menores rendimientos y un dólar más débil, mientras que el cobre recuperó las pérdidas de la sesión anterior, cuando había caído junto con la venta de acciones tecnológicas.
Análisis US100
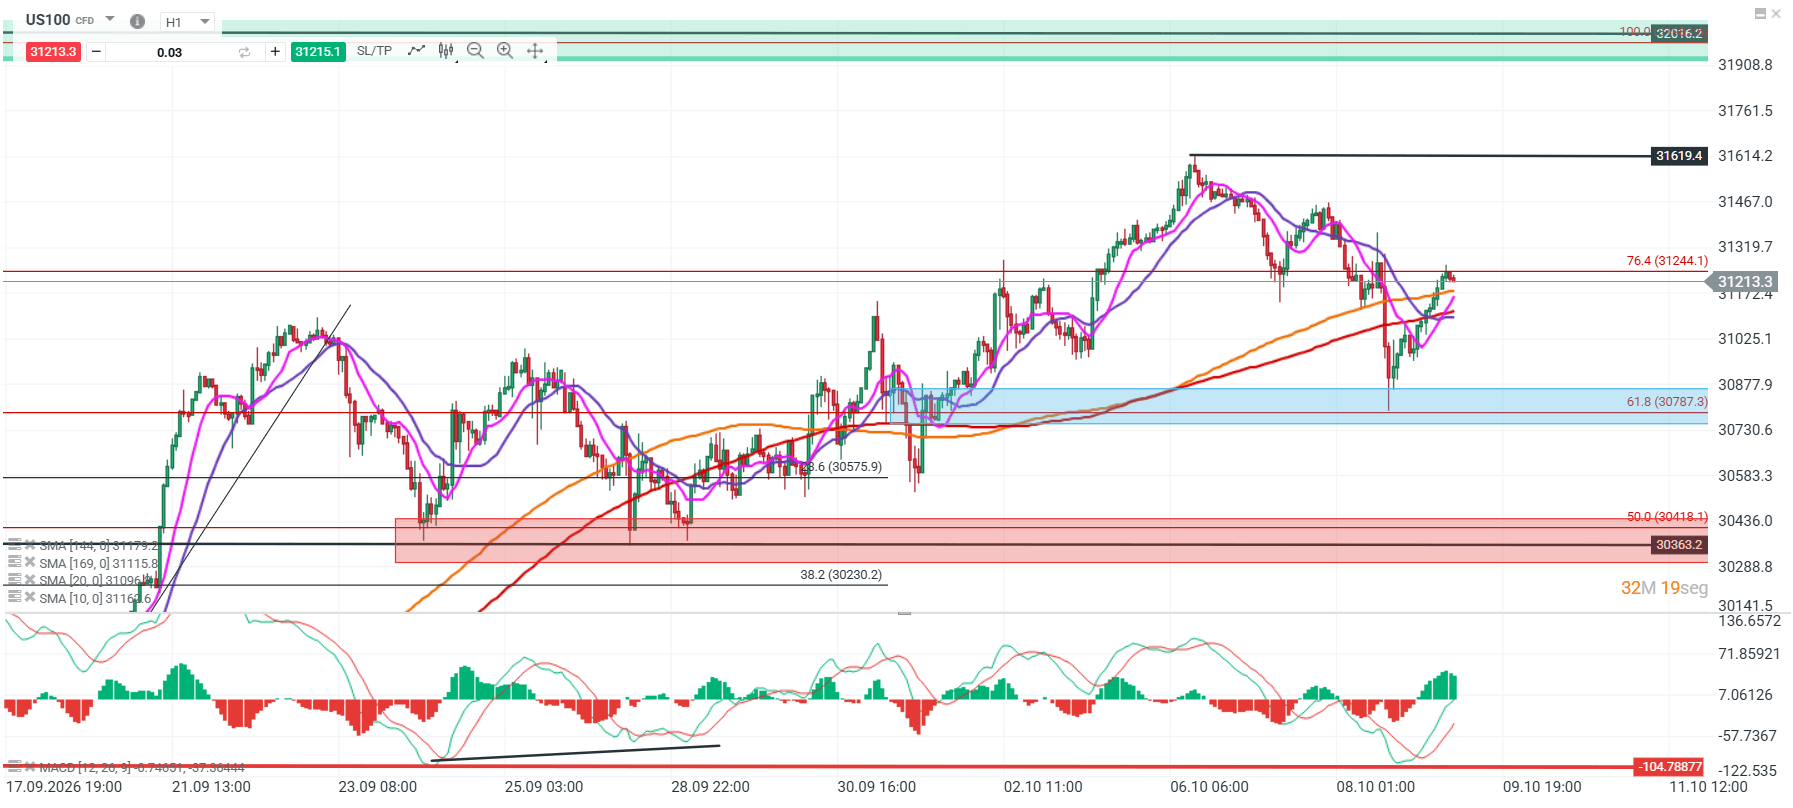
El precio mantiene una corrección tras haber alcanzado el soporte de los 30.767 puntos. Actualmente, la cotización muestra una recuperación y vuelve a ubicarse por encima de su media móvil, lo que convierte a esta zona en un punto de giro relevante para la estructura de corto plazo.
Si el precio logra mantenerse sobre los 30.787 puntos, podría continuar con su recuperación, con una resistencia principal ubicada en torno a los 31.619 puntos. En cambio, una pérdida de este soporte podría abrir espacio para una extensión hacia los mínimos observados a finales de septiembre, cerca de los 30.363 puntos. A nivel de indicadores, el MACD se ha alineado a la baja y llega a una zona de soporte previa, desde donde el mercado ha mostrado giros en el precio.
🔹 Punto Clave: 30.787
🔺 Escenario Alcista: 31.619
🔻 Escenario Bajista: 30.363
Fuente:Xstation5
Análisis GOLD
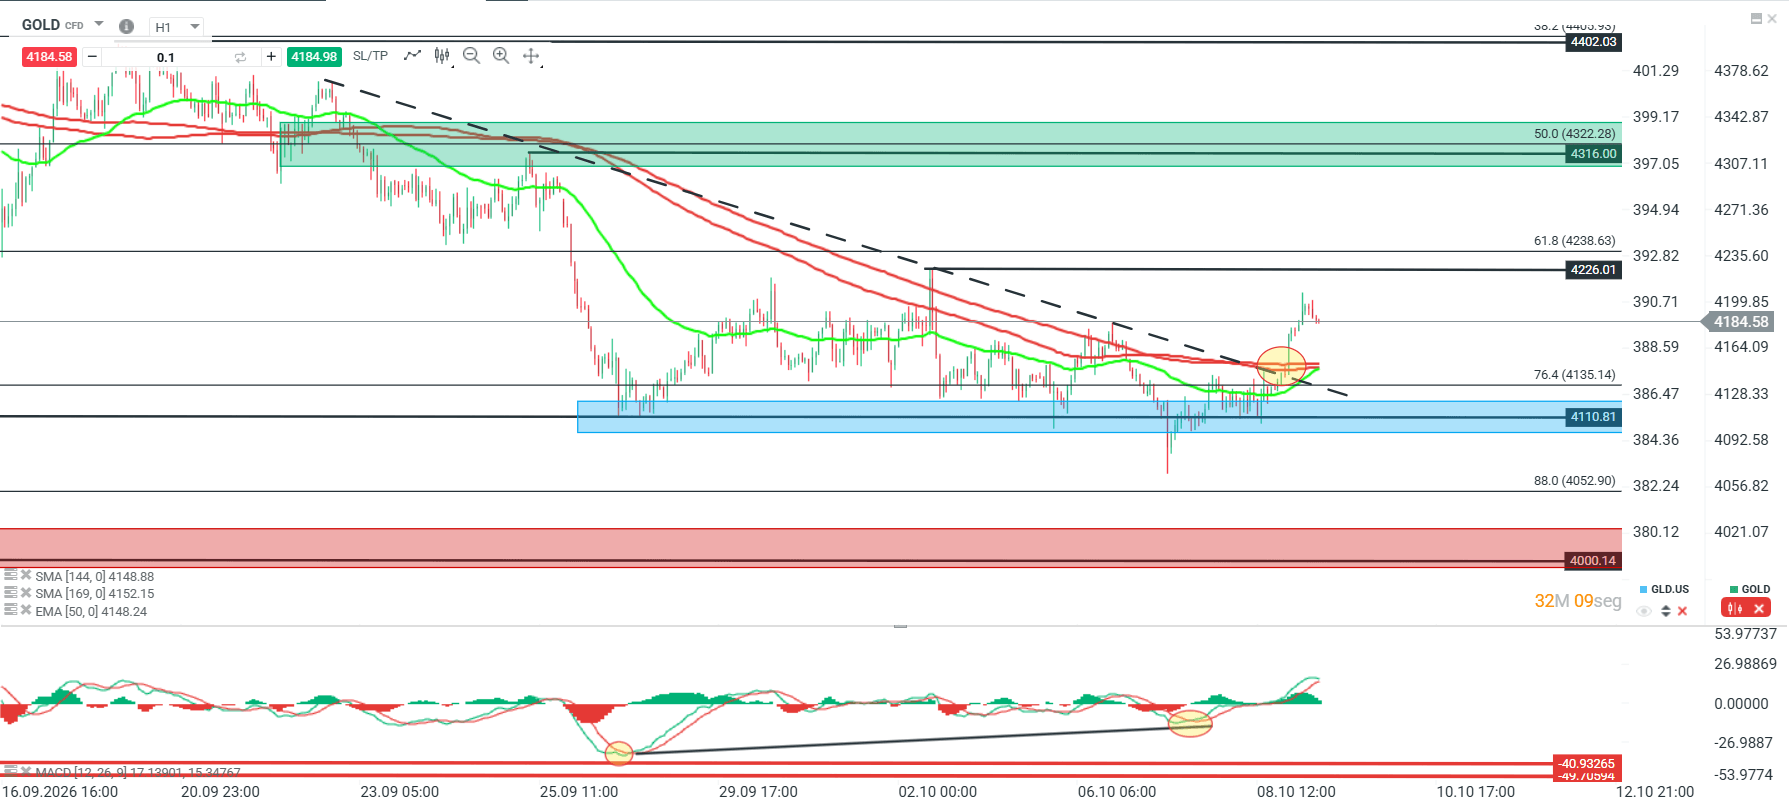
El oro ha comenzado a montar una estructura de recuperación, apoyado por una divergencia marcada en el indicador y por el fallo en la ruptura del soporte de los 4.110 dólares. Actualmente, el precio logró superar su directriz bajista, mostrando una recuperación desde la caída reciente, con los 4.210 dólares como una zona clave para sostener el movimiento.
Si el precio logra mantenerse sobre esta región y consolidarse por encima de su media móvil, podría extender el rebote hacia sus principales puntos pivote, ubicados en torno a los 4.226 y 4.316 dólares. En cambio, una pérdida de los 4.110 dólares volvería a presionar la estructura bajista y podría llevar al precio hacia la zona psicológica de los 4.000 dólares.
🔹 Punto Clave: 4.110
🔺 Escenario Alcista: 4.226
🔻 Escenario Bajista: 4.000
Fuente:Xstation5
🔴🔒 CIERRE SEMANAL DE MERCADOS (09.10.2026)


Dólar Hoy en Chile: baja por menor riesgo geopolítico y repunte del cobre


Mercados a Observar Hoy: TNOTE, GOLD y USDMXN (09.10.2026)
🔼 El oro sube un 1,2%
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "