


- El cobre está reaccionando cada vez más a lo que ocurre con la inteligencia artificial, hasta el punto de que su relación reciente con el sector tecnológico supera temporalmente a la que mantiene con China.
- Eso no significa que China haya dejado de importar: su economía inmobiliaria está débil, pero el mercado físico chino de cobre continúa extraordinariamente ajustado, con inventarios bajos y elevadas primas por metal importado.
- La IA todavía representa una parte pequeña de la demanda mundial, pero el mercado está empezando a valorar hoy el enorme crecimiento esperado de centros de datos, redes eléctricas y generación energética durante los próximos años.

- El cobre está reaccionando cada vez más a lo que ocurre con la inteligencia artificial, hasta el punto de que su relación reciente con el sector tecnológico supera temporalmente a la que mantiene con China.
- Eso no significa que China haya dejado de importar: su economía inmobiliaria está débil, pero el mercado físico chino de cobre continúa extraordinariamente ajustado, con inventarios bajos y elevadas primas por metal importado.
- La IA todavía representa una parte pequeña de la demanda mundial, pero el mercado está empezando a valorar hoy el enorme crecimiento esperado de centros de datos, redes eléctricas y generación energética durante los próximos años.
Durante décadas, hablar de cobre significaba hablar casi automáticamente de China, ya que el país es el mayor consumidor mundial del metal y su ciclo inmobiliario, manufacturero y de inversión ha sido una de las principales referencias para anticipar la dirección del precio. Esa relación sigue siendo fundamental, pero durante 2026 comenzó a aparecer algo diferente, porque el cobre empezó a reaccionar con mayor intensidad a las acciones vinculadas con inteligencia artificial, semiconductores y centros de datos. La reciente corrección lo demuestra a través de las dudas sobre el gasto en infraestructura de IA y las caídas de las compañías tecnológicas coincidieron con un retroceso del metal hasta niveles inferiores a US$6 por libra.
El cambio es suficientemente importante como para plantear una nueva pregunta: ¿está la IA comenzando a ocupar el lugar que tradicionalmente tenía China como principal narrativa para el cobre? El punto es que la IA está ganando una influencia considerable sobre las expectativas y el comportamiento financiero del metal, pero China sigue teniendo más peso sobre sus fundamentos reales.
El cobre empieza a reaccionar al ciclo de la inteligencia artificial
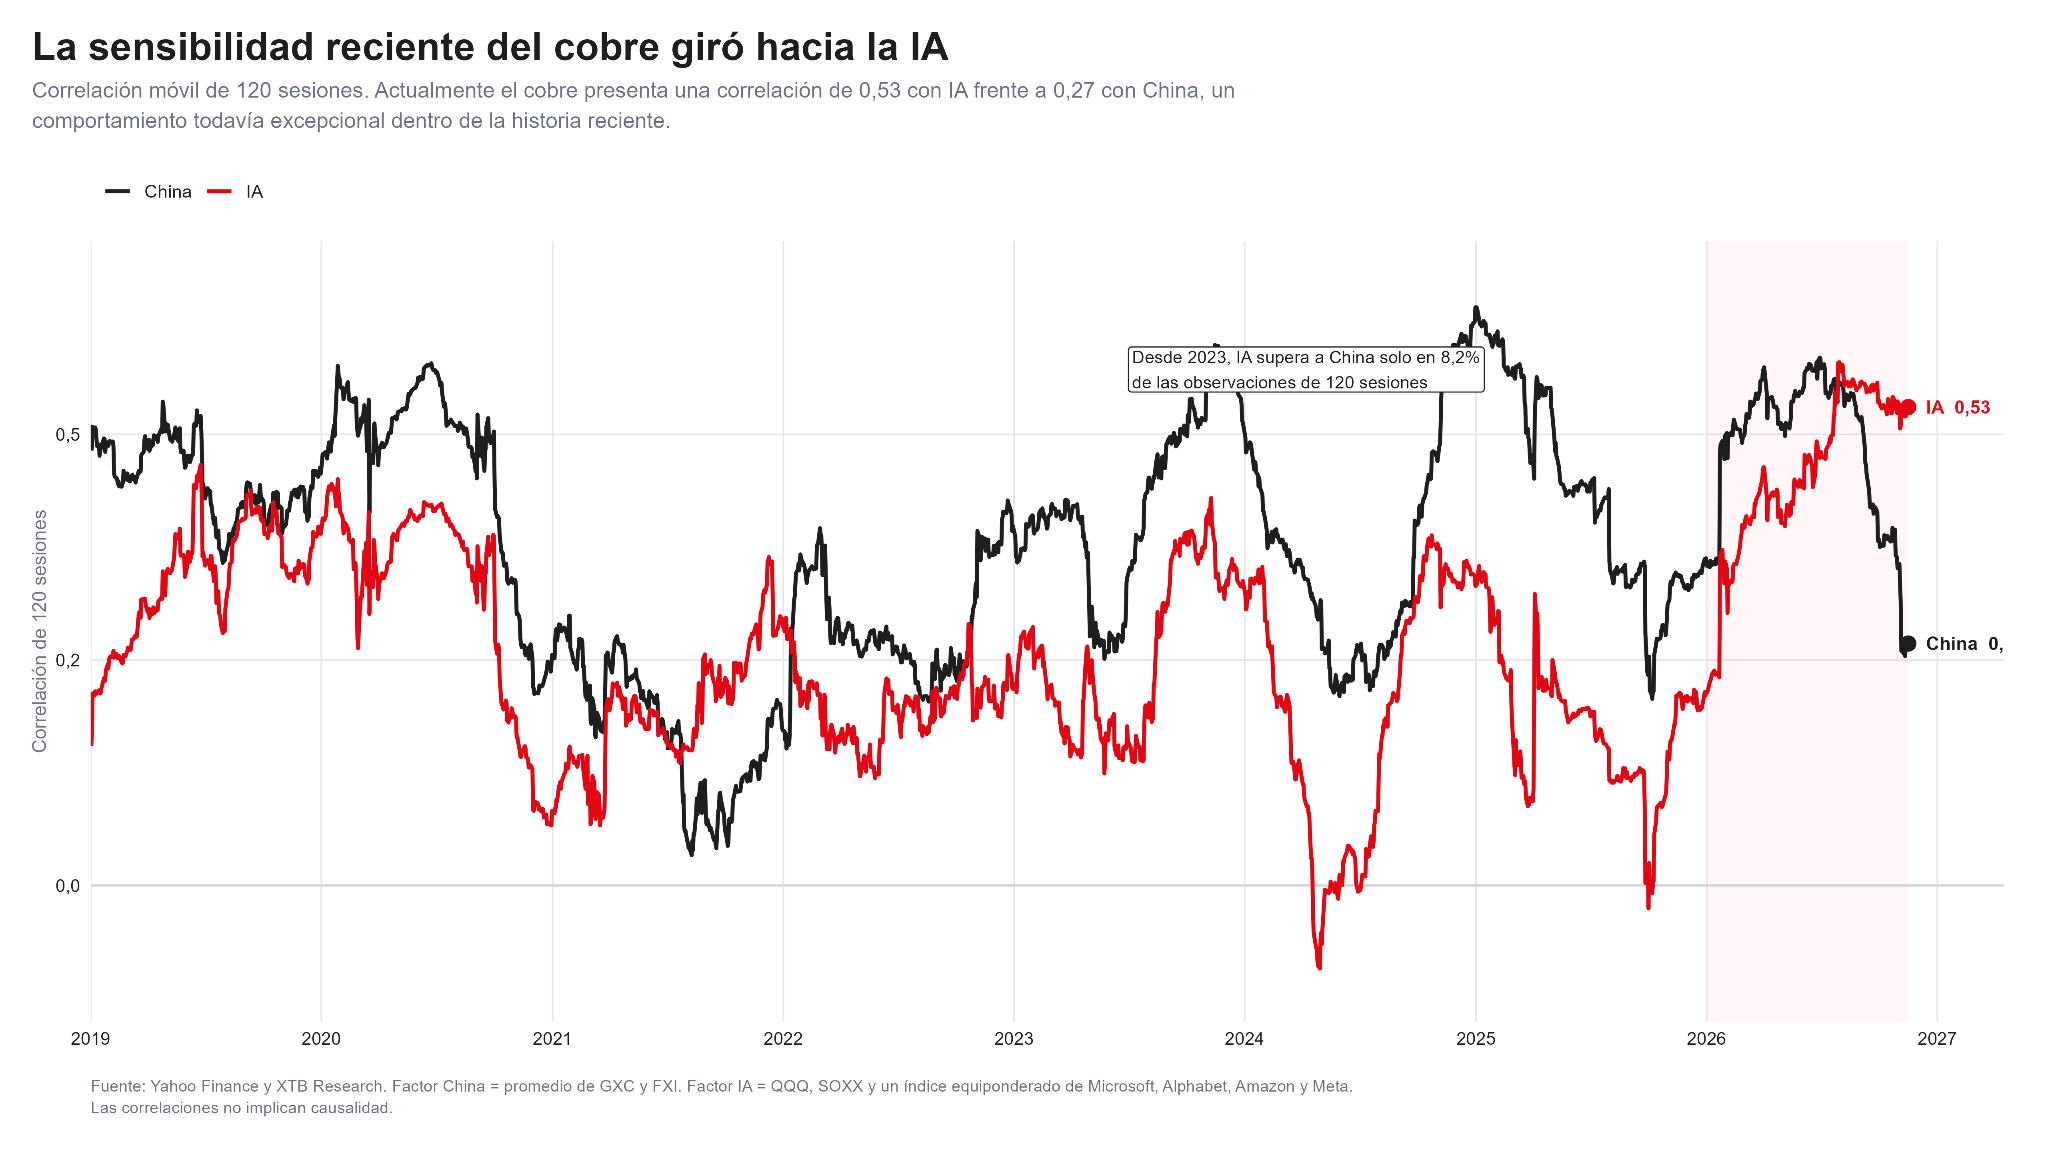
Actualmente, los movimientos del cobre están mucho más alineados con los activos vinculados a inteligencia artificial que con los relacionados con China. En una ventana de 120 sesiones, la relación con el factor IA alcanza aproximadamente 0,53, frente a 0,27 con China. Cuando las acciones relacionadas con IA suben y aumenta el optimismo sobre nuevos centros de datos, el cobre tiende ahora a beneficiarse más que en el pasado. Cuando aparecen dudas sobre la sostenibilidad de esas inversiones, el metal también empieza a recibir presión, eso es precisamente lo que está ocurriendo actualmente.
La corrección de las acciones tecnológicas, las dudas sobre el ritmo de inversión en centros de datos y el deterioro del sentimiento antes de los resultados de Nvidia y de la salida a bolsa de Anthropic han coincidido con una caída cercana al 10% del cobre desde sus máximos de septiembre. El mercado está utilizando a la IA como una señal anticipada sobre cuánta infraestructura eléctrica será necesario construir en el futuro.
La relación reciente con IA es llamativa, pero históricamente sigue siendo una situación poco habitual. Desde 2023, la IA solamente ha mostrado una relación superior a China durante una pequeña parte del periodo analizado. Además, cuando se observa qué factor ha explicado de forma más consistente los movimientos del cobre durante los últimos años, China todavía conserva ventaja, es decir, el mercado no ha sustituido una historia por otra, más bien ha añadido una segunda. El cobre continúa reaccionando a China, pero ahora también incorpora con mucha más fuerza las expectativas sobre centros de datos, semiconductores y electrificación. La mejor prueba de que China todavía importa está en lo que ocurre con el metal físico.
Si solamente observáramos los datos inmobiliarios chinos, el escenario parecería claramente bajista para el cobre. La inversión inmobiliaria acumula u21,6%, na caída de mientras los nuevos inicios retroceden alrededor de 24,4% y las ventas de viviendas nuevas también continúan contrayéndose. Tradicionalmente, cifras como estas habrían generado una lectura de que menos construcción debería significar menos demanda por cobre.
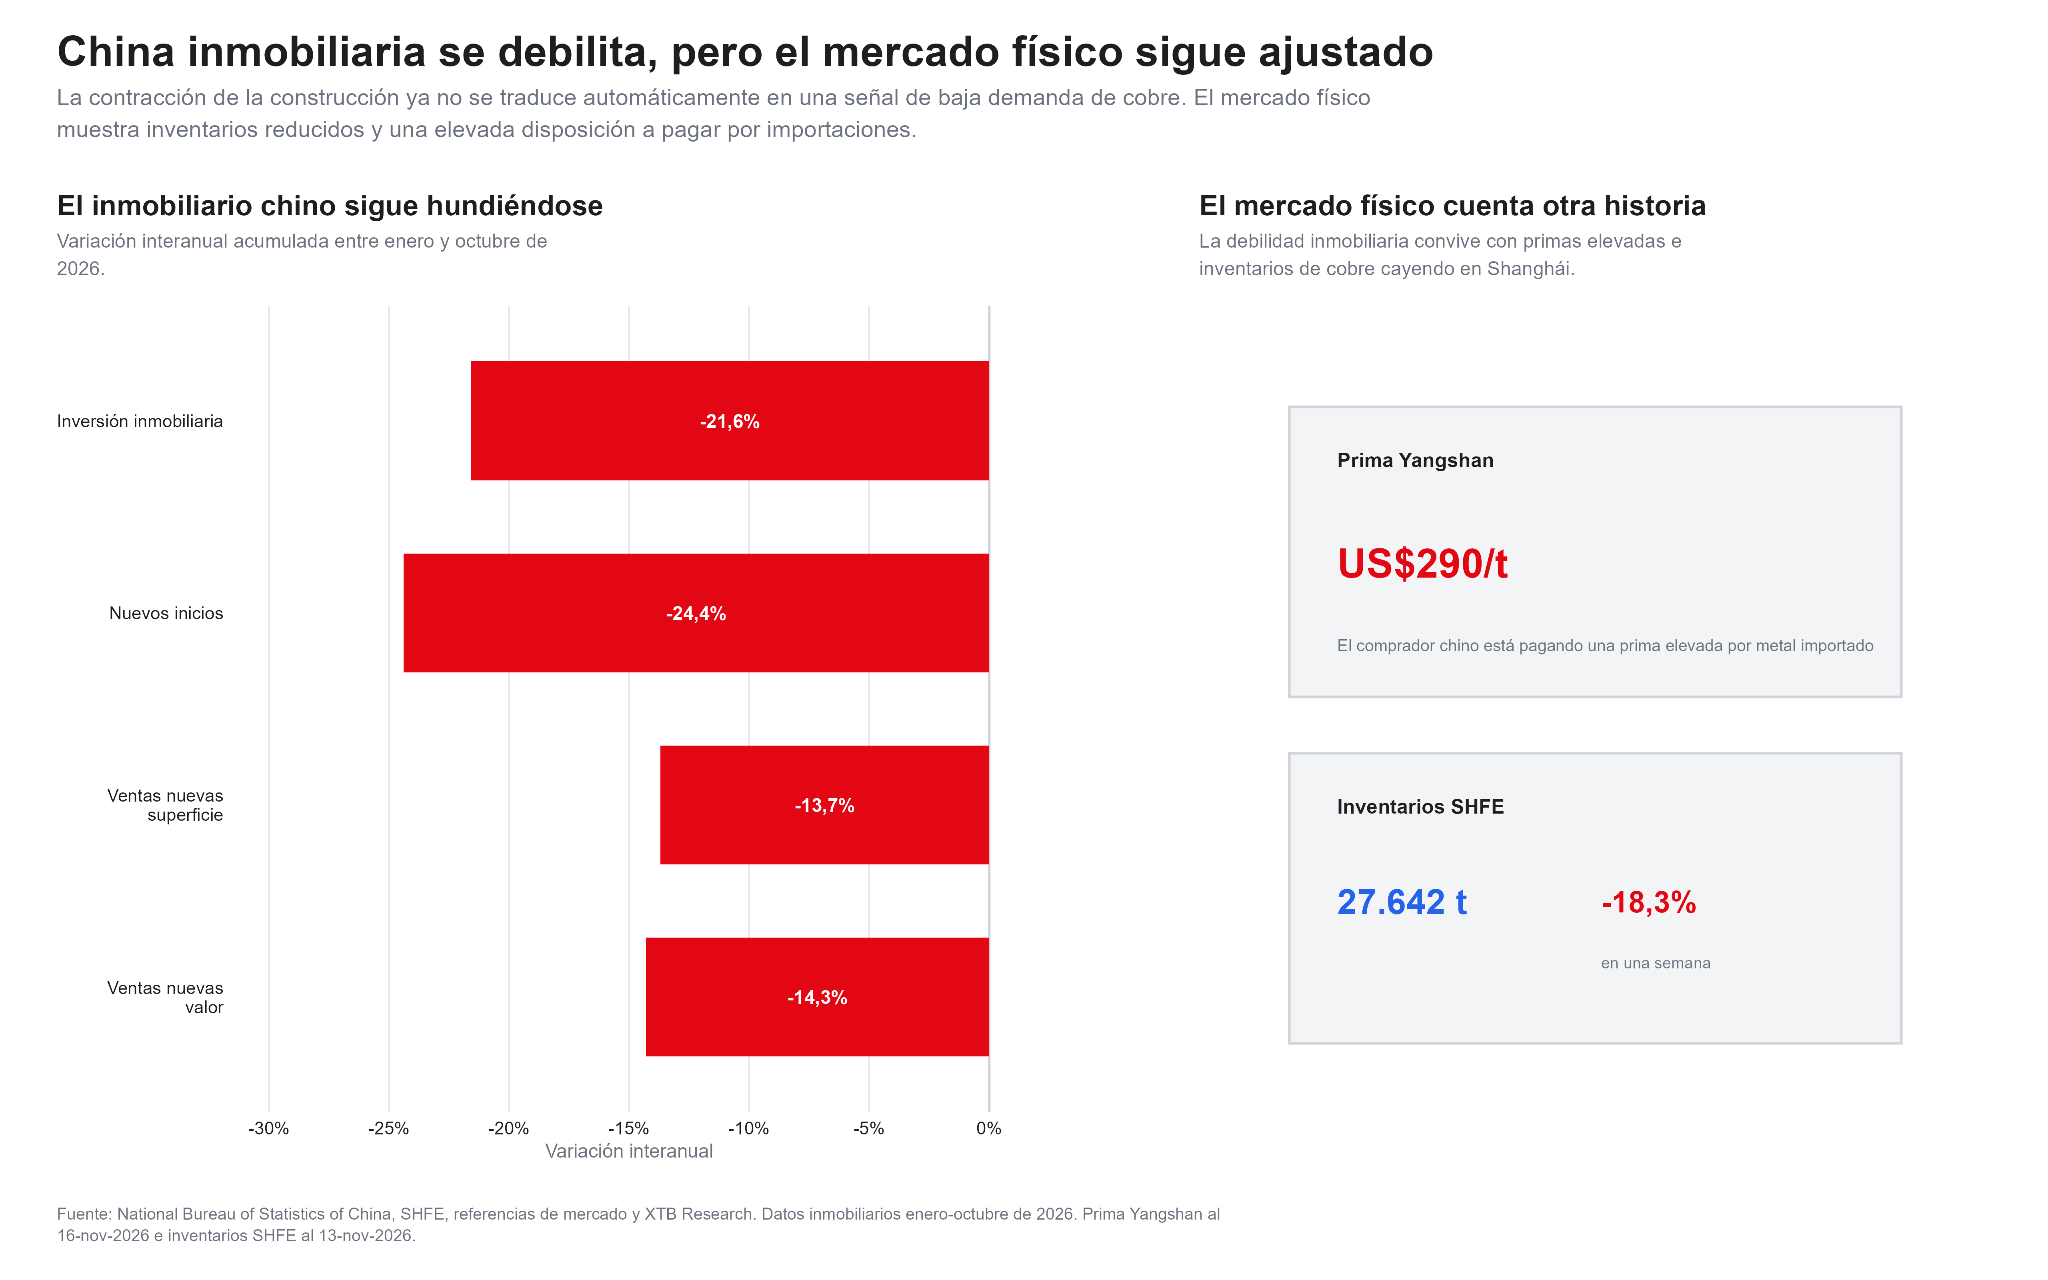
Pero el mercado físico no está confirmando esa conclusión, la prima Yangshan se encuentra alrededor de US$290 por tonelada, señal de que los compradores chinos están dispuestos a pagar un precio elevado por conseguir cobre importado. Al mismo tiempo, los inventarios de la Bolsa de Futuros de Shanghái cayeron 18,3% en una semana, hasta apenas 27.642 toneladas.
¿Qué significa esto? Que la crisis inmobiliaria china no se está traduciendo automáticamente en abundancia de cobre. China puede construir menos viviendas y, al mismo tiempo, necesitar metal para redes eléctricas, vehículos eléctricos, energías renovables, manufactura y otras actividades. Por eso, interpretar el cobre exclusivamente a través del sector inmobiliario empieza a ser insuficiente.
El mercado financiero y el mercado físico están contando historias diferentes
La divergencia actual es interesante porque el precio cae mientras el metal físico en China se vuelve más difícil de conseguir. En Shanghái, la escasez llegó a provocar fuertes diferencias entre los contratos de corto y largo plazo, una señal de que algunos compradores están dispuestos a pagar mucho más por obtener cobre inmediatamente. Mientras tanto, inversionistas financieros reducen exposición al metal ante las dudas sobre inteligencia artificial, una Reserva Federal más restrictiva y un índice del dólar fortalecido.
Eso crea una situación poco habitual, en que el precio financiero está reflejando preocupación por la demanda futura, mientras el mercado físico todavía muestra una oferta inmediata ajustada. Cuando estas dos fuerzas divergen, el mercado puede volverse especialmente volátil. Si el pesimismo financiero continúa, el cobre podría seguir presionado incluso con inventarios bajos. Pero si mejora el sentimiento y los inversionistas intentan regresar rápidamente, la escasez física puede amplificar cualquier recuperación.
¿Por qué la IA importa tanto si todavía consume poco cobre?
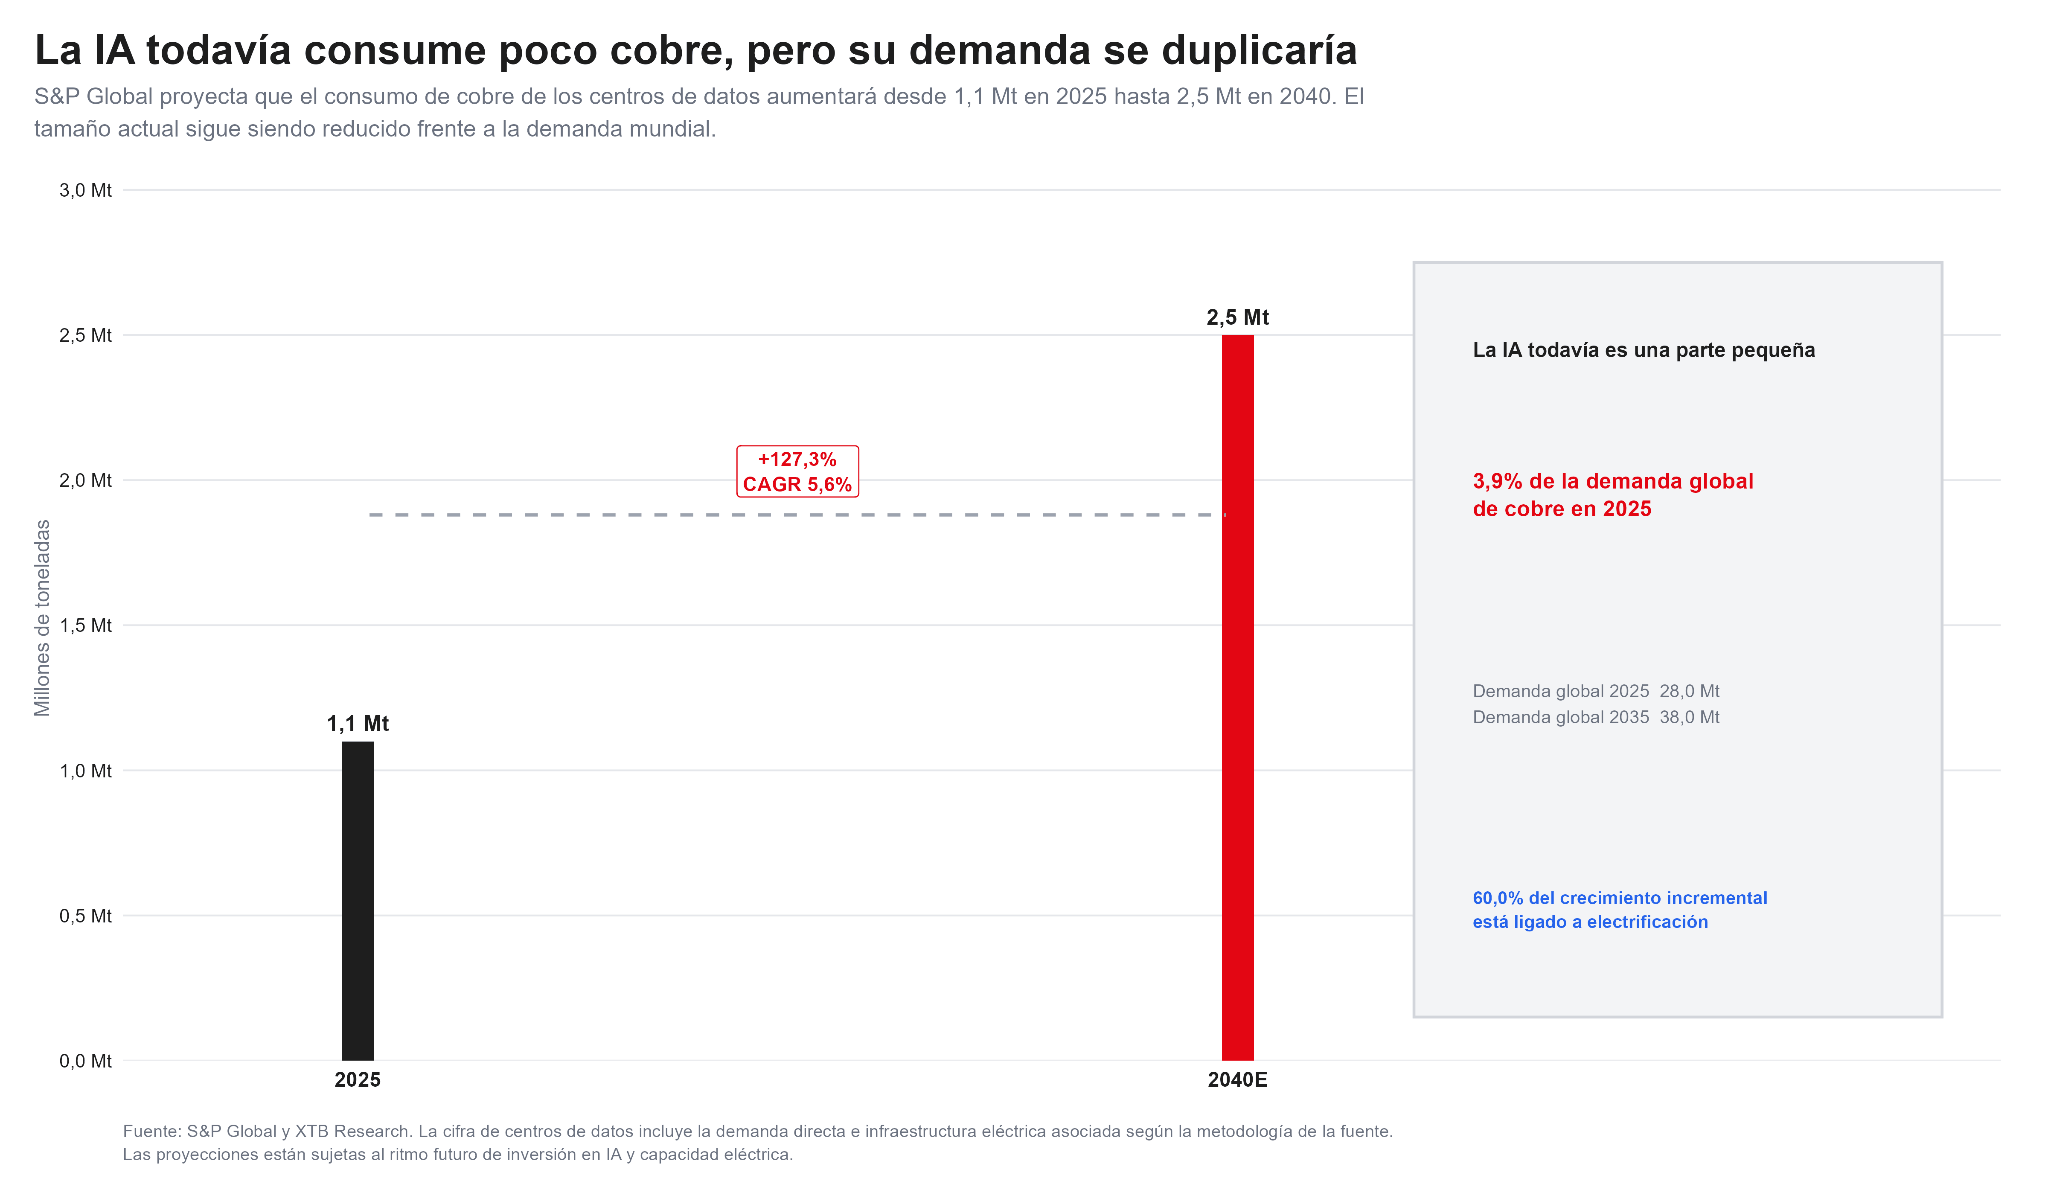
Actualmente, la infraestructura de centros de datos representa aproximadamente 3,9% de la demanda mundial de cobre. Eso significa que la IA todavía no consume suficiente metal como para explicar por sí sola el mercado mundial, sin embargo, su importancia no está en el tamaño actual, sino en el crecimiento esperado.
La demanda de cobre vinculada con centros de datos podría aumentar desde aproximadamente 1,1 millones de toneladas en 2025 hasta 2,5 millones en 2040 y la necesidad de cobre no termina dentro del centro de datos. Cada nueva instalación necesita electricidad y esa electricidad requiere nuevas líneas de transmisión, transformadores, subestaciones, generación y almacenamiento. Por eso, la verdadera exposición del cobre a la IA es mucho más amplia que los servidores. La expansión tecnológica está acelerando una tendencia que ya existía a partir de la electrificación de la economía mundial. Según los datos, alrededor de 60% del crecimiento adicional esperado de la demanda de cobre está relacionado precisamente con la electrificación.
Esto explica por qué unas malas sesiones para Nvidia pueden afectar a una materia prima que se utiliza físicamente en China. El precio del cobre no refleja únicamente lo que se consume hoy, también incorpora lo que los inversionistas creen que se consumirá mañana. Las principales compañías relacionadas con inteligencia artificial acumularon aproximadamente US$600.000 millones de inversión durante los últimos cuatro trimestres, debido a eso, sii ese gasto continúa creciendo, implica más centros de datos, más generación eléctrica y más redes, pero si comienza a desacelerarse, parte de la demanda futura que actualmente está incorporada en las expectativas tendría que revisarse.
El Banco Central de Chile ya reconoce esta transformación, por eso elevó su supuesto de precio de cobre de mediano plazo desde US$5 hasta US$5,60 por libra, señalando que una parte importante del cambio responde a factores persistentes, entre ellos la demanda vinculada a IA y la geopolítica. La IA todavía no domina el consumo físico, lo que sí está empezando a dominar es una parte mucho mayor de la historia que el mercado utiliza para valorar el futuro del cobre.
El próximo movimiento dependerá de qué historia gane
China sigue siendo un pilar fundamental para el cobre a partir de su demanda física, inventarios, importaciones y dinamismo industrial poseen una capacidad explicativa sobre el comportamiento estructural del metal sustancialmente mayor que la de la inteligencia artificial. Los movimientos negativos fuertes de China todavía generan un impacto más consistente sobre el metal que las caídas del sector tecnológico, pero la IA está cambiando el factor marginal.
Hace algunos años, una caída de Nvidia habría tenido poca relevancia directa para el cobre. Hoy puede modificar las expectativas de inversión en centros de datos, redes eléctricas y generación energética y, por esa vía, afectar al metal, eso representa un cambio importante.
El cobre se encuentra actualmente entre dos fuerzas.
- Por un lado, existe un entorno financiero adverso: dólar fuerte, expectativas de tasas estadounidenses más altas y menor apetito por activos vinculados a IA.
- Por otro, el mercado físico en China continúa extremadamente ajustado.
Si el sentimiento tecnológico sigue deteriorándose, el precio puede continuar bajo presión aunque la disponibilidad física siga siendo reducida. Pero si Nvidia, Anthropic o el propio ciclo tecnológico consiguen restaurar confianza en el ritmo de inversión de IA, la combinación con inventarios bajos podría volver a favorecer rápidamente al metal. Por eso, decir que el cobre dejó de seguir a China y empezó a seguir a la IA funciona como descripción de lo que está ocurriendo en el corto plazo, pero no como conclusión estructural.
La realidad es más interesante, porque China todavía determina buena parte de la demanda presente, mientras la IA está empezando a determinar una proporción creciente de las expectativas sobre la demanda futura. El cobre ya no tiene un único gran motor y precisamente por eso, entender su próximo movimiento exige mirar simultáneamente a China, Nvidia, los centros de datos y las redes eléctricas.
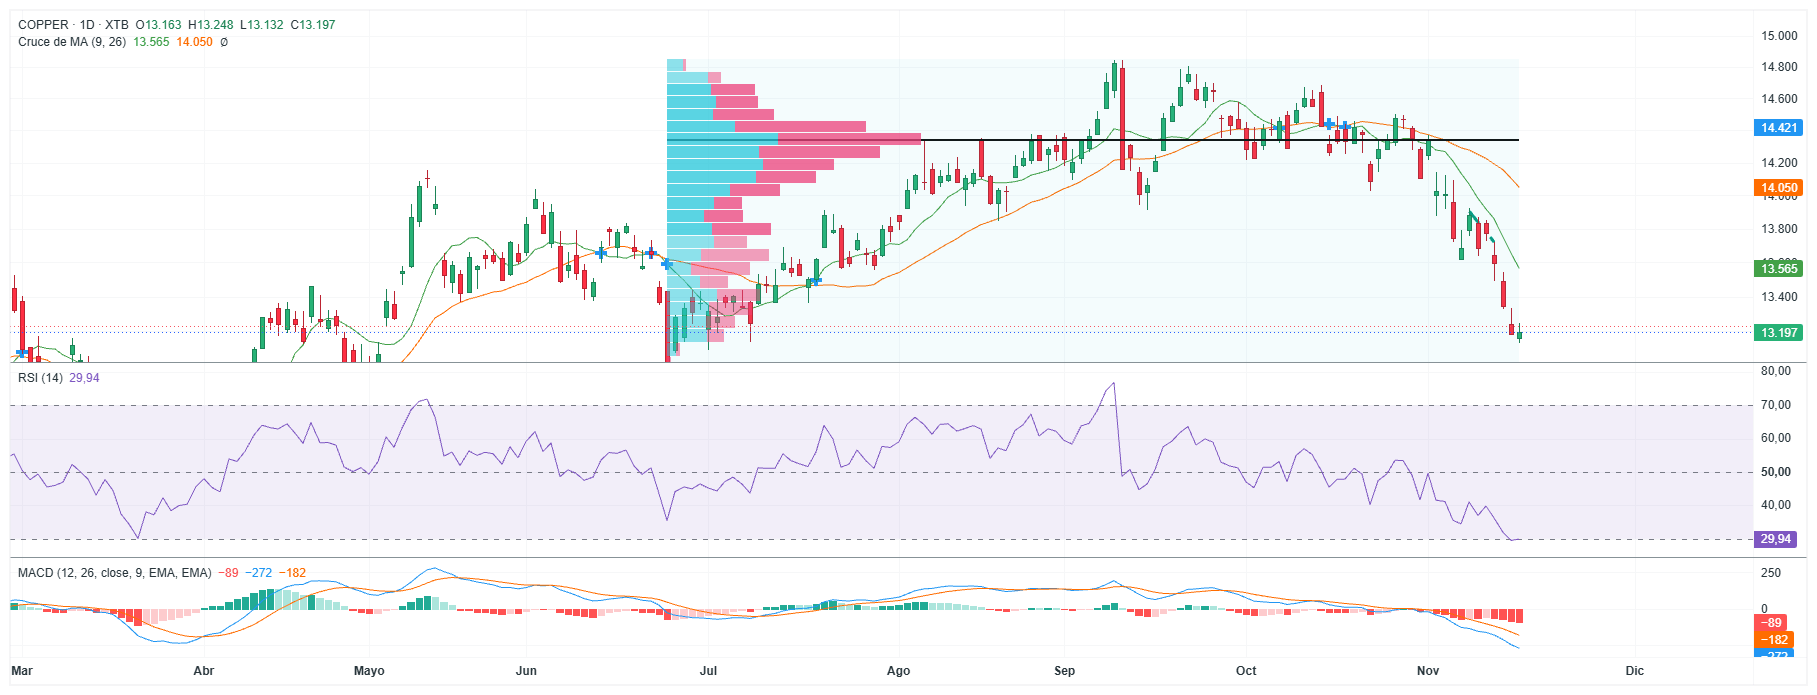
Durante la sesión de hoy (17 de noviembre de 2026), el está cotizando de manera estable en la LME. Fuente: xStation5.



Resumen de mercados: Bolsas bajo presión, Iceye busca adquirir Avio

Nvidia presenta resultados con su valoración más baja desde 2013

Nasdaq 100: ¿rebote tras las caídas o continuación de la tendencia bajista?



Cierre de mercado: La caída de las tecnológicas presiona a los mercados y la Fed plantea escenarios para la IA
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "