

-
Las acciones de McDonald’s recuperan más de un 10% desde su mínimo de octubre, aunque las ventas comparables muestran una desaceleración durante 2026.
-
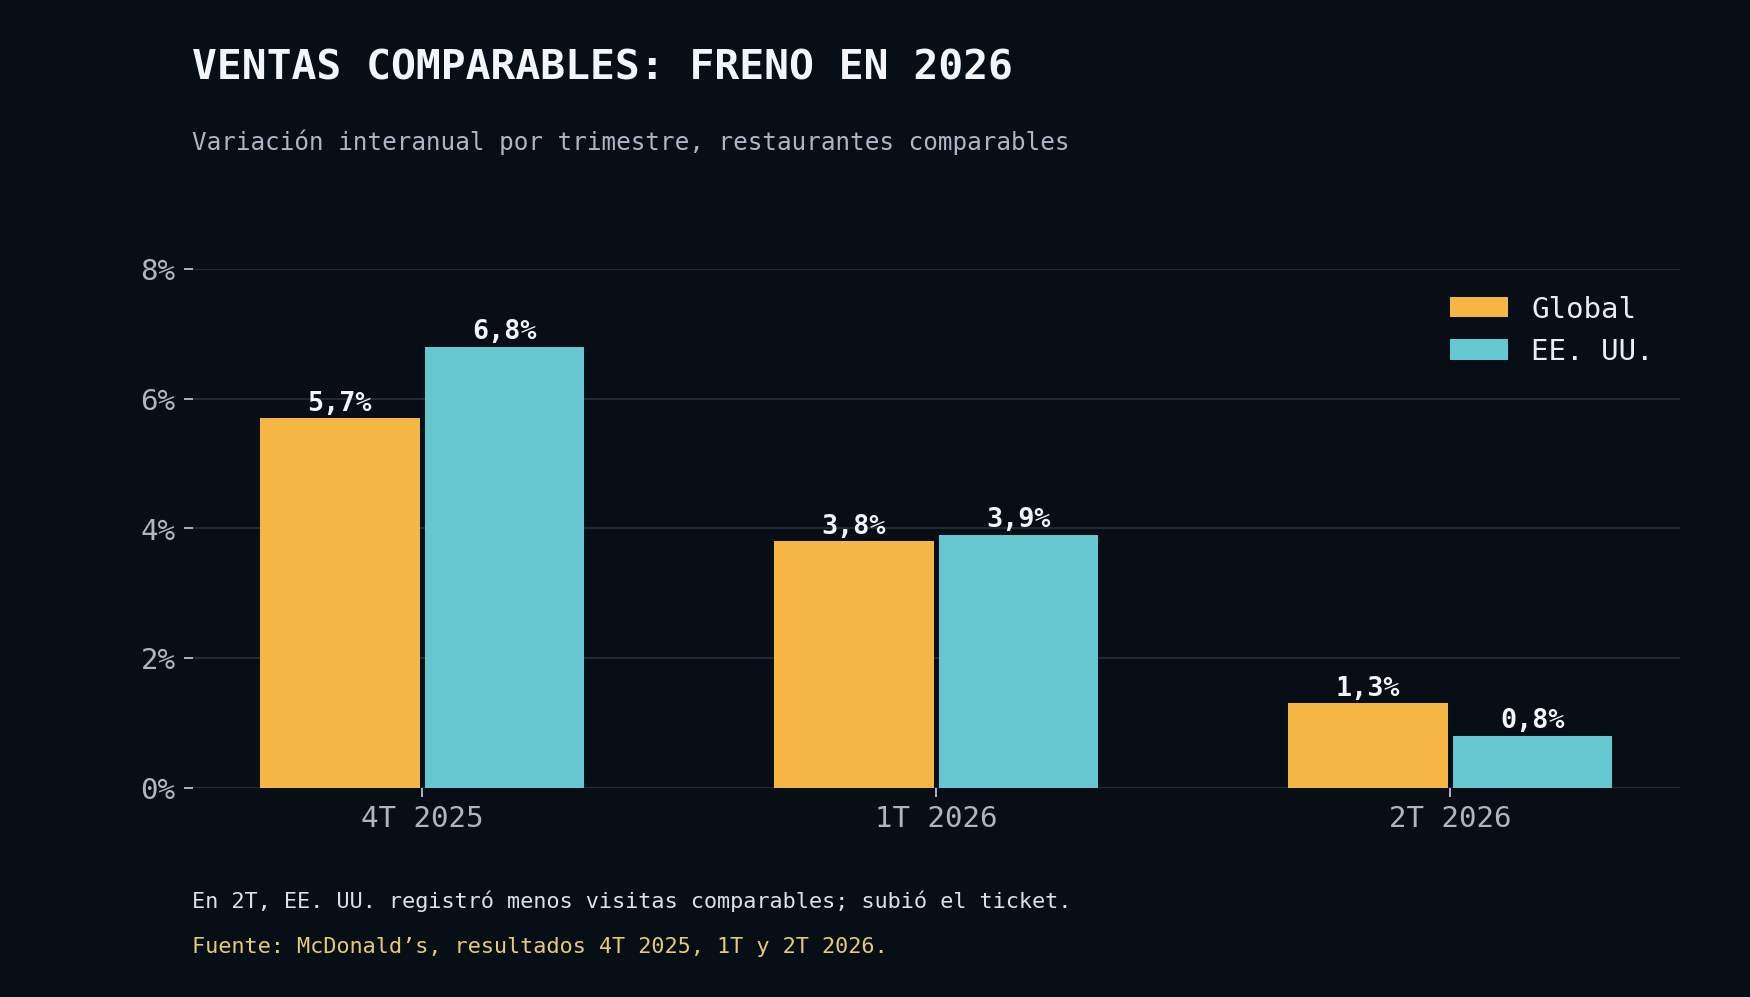
Las ventas comparables en Estados Unidos crecieron apenas un 0,8% en el segundo trimestre, impulsadas por un mayor gasto medio pese a la caída de las visitas.
-
El análisis técnico mantiene un sesgo alcista sobre los US$245,90, mientras la zona de US$252,60 representa la siguiente resistencia por superar.

-
Las acciones de McDonald’s recuperan más de un 10% desde su mínimo de octubre, aunque las ventas comparables muestran una desaceleración durante 2026.
-
Las ventas comparables en Estados Unidos crecieron apenas un 0,8% en el segundo trimestre, impulsadas por un mayor gasto medio pese a la caída de las visitas.
-
El análisis técnico mantiene un sesgo alcista sobre los US$245,90, mientras la zona de US$252,60 representa la siguiente resistencia por superar.
McDonald’s comenzó octubre tocando un mínimo cercano a 230 dólares. Tres semanas después, la acción ronda los 253. La recuperación supera el 10% y llega en un momento curioso: el mercado ha castigado a las compañías cuyo crecimiento depende de grandes inversiones futuras, mientras vuelve a mirar negocios que ya generan caja. La pregunta es cuánto de esta subida responde a esa búsqueda de estabilidad y cuánto anticipa una mejora en los restaurantes.
McDonald’s tiene argumentos para atraer compradores después de una caída pronunciada. Su marca llega a prácticamente cualquier mercado, la mayor parte de sus restaurantes está en manos de franquiciados y conserva una enorme capacidad para atraer clientes con promociones. Pero el precio de la acción había bajado por motivos que siguen ahí. En Estados Unidos, su mercado más importante, el crecimiento de las ventas se ha enfriado y los clientes están mirando con más atención lo que cuesta comer fuera de casa. Un rebote bursátil puede adelantarse a la recuperación del negocio. Ahora toca comprobar si se ha adelantado con razón.
Las ventas comparables de McDonald’s se desaceleran en 2026
Las últimas cuentas publicadas muestran bien esa tensión. Las ventas comparables mundiales crecieron un 5,7% en el cuarto trimestre de 2025, un 3,8% en el primero de 2026 y un 1,3% en el segundo. En Estados Unidos, la desaceleración fue incluso más visible: del 6,8% al 3,9% y, finalmente, al 0,8%. Siguen siendo cifras positivas, aunque la dirección importa tanto como el signo. Quien compra la acción tras su caída está apostando a que ese ritmo dejará de deteriorarse.
El menor tráfico en Estados Unidos presiona al negocio
Hay un detalle aún más revelador que el 0,8%. McDonald’s explicó que en Estados Unidos el importe medio de las compras aumentó, mientras que el número de visitas comparables descendió. En otras palabras, las ventas crecieron porque cada operación dejó más dinero, pese a que acudieron menos clientes. Para una cadena cuyo poder histórico ha estado en la frecuencia de visita, recuperar ese tráfico sería una señal más convincente que conseguir otra pequeña subida del ticket.
¿Cuántas veces puede subir el gasto medio de una familia antes de que empiece a espaciar sus visitas? McDonald’s conoce bien esa respuesta. Su propuesta de precios asequibles le permitió recuperar impulso a finales de 2025, pero el consumidor no mantiene siempre la misma disposición a gastar. Si las promociones atraen clientes y al mismo tiempo reducen demasiado la rentabilidad de cada pedido, el franquiciado acaba soportando la presión. Si se retiran antes de tiempo, puede volver a caer el tráfico. Es un equilibrio bastante más difícil de ejecutar que anunciar una nueva oferta.
Fuera de Estados Unidos, la fotografía fue algo mejor en el segundo trimestre. Las ventas comparables avanzaron un 1,5% en los mercados internacionales gestionados directamente y un 1,9% en los mercados con licencias de desarrollo. Alemania, Australia y Reino Unido contribuyeron al crecimiento del primer grupo, mientras Francia pesó en sentido contrario. Japón destacó entre los mercados con licencia; China restó parte del avance. La presencia internacional ayuda a compensar la debilidad de un país, aunque tampoco permite ignorar lo que sucede en el mercado estadounidense.
Las franquicias sostienen la rentabilidad de McDonald’s
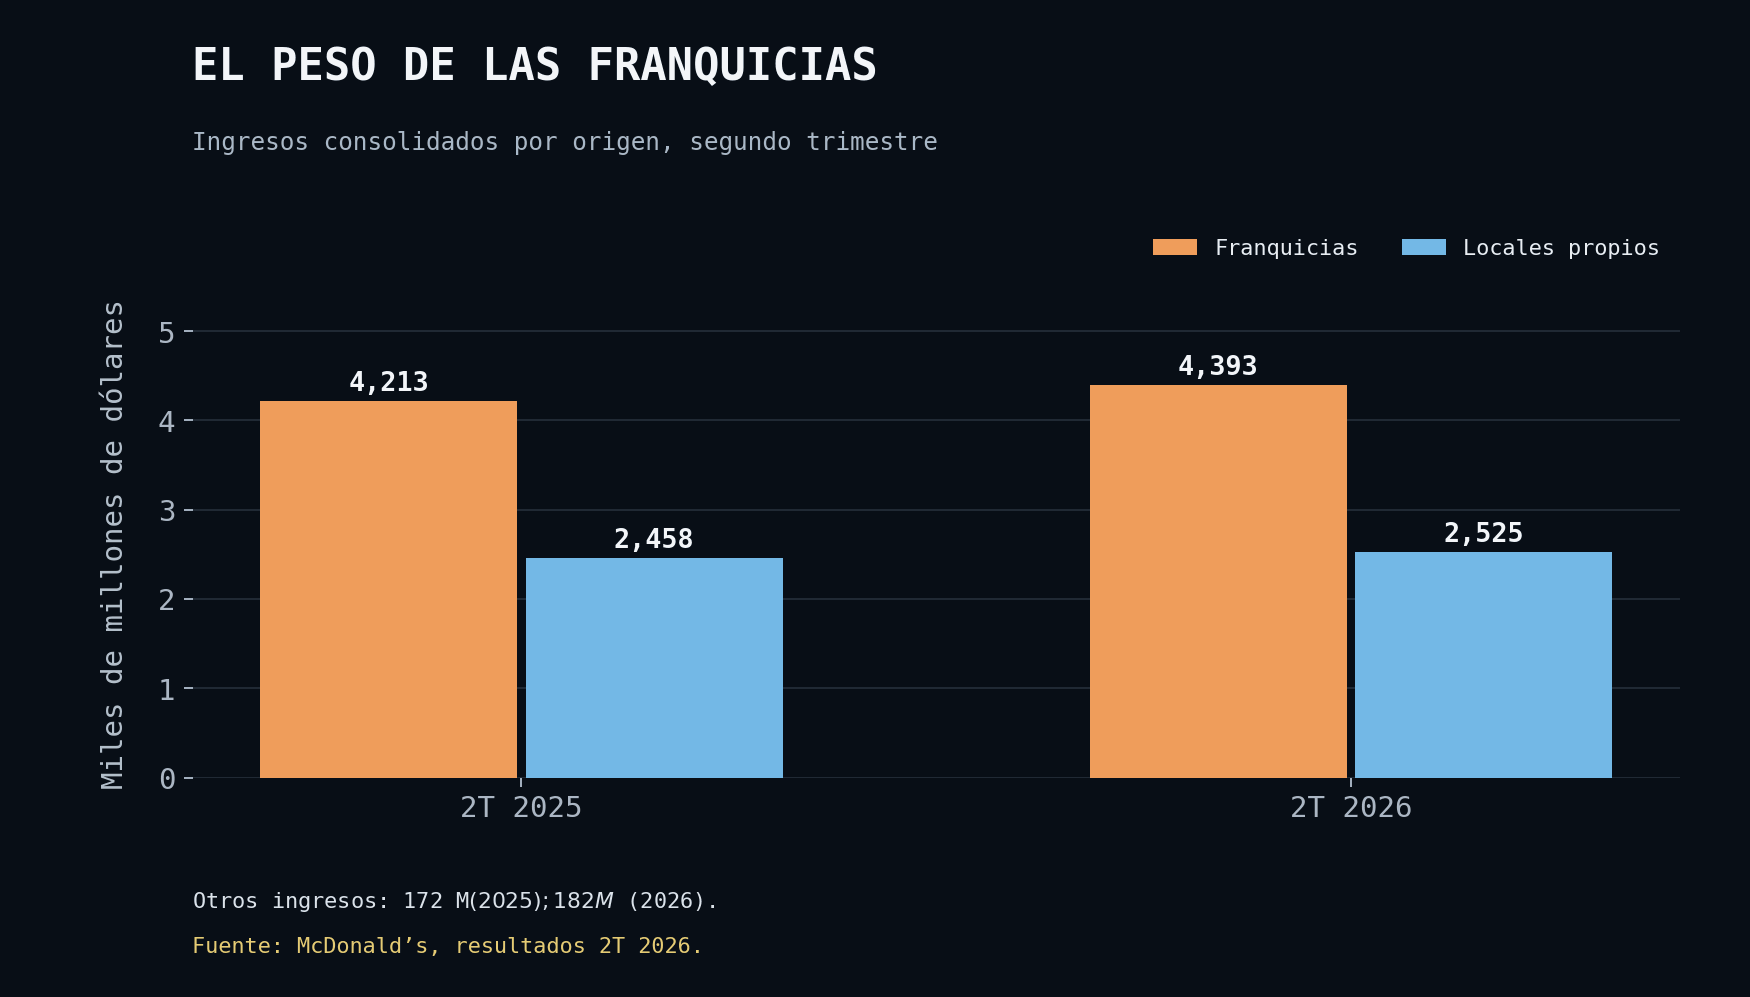
Hay que entender, además, qué se está comprando al invertir en McDonald’s. Cerca del 95% de sus restaurantes son operados por empresarios independientes. La compañía obtiene una parte considerable de sus ingresos mediante alquileres, regalías y otras cantidades asociadas a las franquicias. En el segundo trimestre de 2026, estos ingresos fueron de 4.393 millones de dólares, frente a 2.525 millones procedentes de restaurantes gestionados directamente por la empresa. Esa estructura explica por qué McDonald’s puede conservar una rentabilidad elevada sin asumir por sí sola todos los costes de operar miles de locales.
El modelo también crea una dependencia. McDonald’s puede diseñar una estrategia desde Chicago, pero son los franquiciados quienes deben hacerla funcionar delante del cliente y, en muchos casos, financiar una parte importante de los cambios. Esa cuestión ha cobrado peso con McDonald’s NEXT, el plan presentado en septiembre para mejorar la oferta, el servicio y la productividad de los restaurantes. La compañía calcula que modernizar un establecimiento tradicional con servicio para automóviles requerirá unos 800.000 dólares de inversión adicional en Estados Unidos. Fuera de ese país estima entre 650.000 y 700.000 dólares para un local comparable.
McDonald’s prevé aportar unos 8.500 millones de dólares en apoyo a los franquiciados hasta 2036, mediante ayudas de capital y alivio en los alquileres. Aproximadamente 5.000 millones llegarían antes de terminar 2030. A cambio, espera que el despliegue completo del plan mejore la eficiencia bruta de los restaurantes en unos 250 puntos básicos, equivalentes, según sus cálculos, a unos 100.000 dólares anuales de flujo de caja bruto para un establecimiento estadounidense medio. Son objetivos de la empresa, todavía pendientes de ejecución. La cifra que de verdad interesará dentro de unos años será cuánto mejora la caja del franquiciado después de pagar las inversiones necesarias.
El componente tecnológico puede ayudar, aunque sería un error pensar que la inteligencia artificial resolverá por sí sola el problema del tráfico. La empresa está probando herramientas para tomar pedidos, controlar inventarios y reducir errores. Una cocina que funciona mejor puede atender más rápido y desperdiciar menos producto. Pero nadie decide entrar en un McDonald’s porque su sistema de inventario sea admirable. Entra porque le apetece lo que venden, el precio le parece razonable y sabe que recibirá el pedido sin demasiada espera. Ahí se jugará buena parte del resultado del plan.
Fidelización y resultados financieros: las fortalezas de McDonald’s
McDonald’s dispone de una herramienta poderosa para intentarlo: su programa de fidelización. Al cierre de junio contaba con casi 220 millones de usuarios activos en un periodo de 90 días, un 13% más que un año antes. Las ventas asociadas a miembros del programa durante los doce meses anteriores alcanzaron los 40.000 millones de dólares. La aplicación permite ajustar ofertas y observar qué hace volver a los clientes. Habrá que ver si ese conocimiento se traduce en más visitas sin acostumbrarlos a comprar únicamente cuando aparece un descuento.
Los resultados financieros, mientras tanto, han resistido mejor que el tráfico estadounidense. Los ingresos consolidados del segundo trimestre aumentaron un 4%, hasta 7.099 millones de dólares, y el beneficio operativo creció un 3%, hasta 3.338 millones. El beneficio por acción ajustado llegó a 3,38 dólares, un 6% más. Es una compañía muy rentable. Precisamente por eso el mercado le exige que la nueva inversión produzca crecimiento adicional: mantener los márgenes es más sencillo cuando los restaurantes reciben más clientes.
La subida de octubre puede recoger parte de esa capacidad de resistencia y también el cierre de posiciones bajistas tras meses de caídas. Ninguna de las dos cosas confirma todavía que haya terminado la desaceleración. Las próximas cuentas deberán aclarar si las visitas en Estados Unidos siguen retrocediendo, si las promociones están recuperando clientes y cuánto esfuerzo están exigiendo a los franquiciados. También será importante escuchar si la dirección mantiene sus previsiones de inversión y de mejora de márgenes sin pedir al mercado demasiado tiempo por adelantado.
Análisis técnico de McDonald’s
Desde el punto de vista técnico, la recuperación desde el mínimo de octubre ha dejado una estructura claramente más favorable. Mientras el precio se mantenga por encima de 245,90, conservamos el sesgo alcista y los retrocesos pueden servir para buscar continuidad, siempre que el mercado vuelva a mostrar compradores. La siguiente prueba está en 252,60, la zona del máximo que marcábamos ayer. Si consigue superarla y sostener precios por encima, el rebote ganaría confirmación y podría atacar cotas superiores.
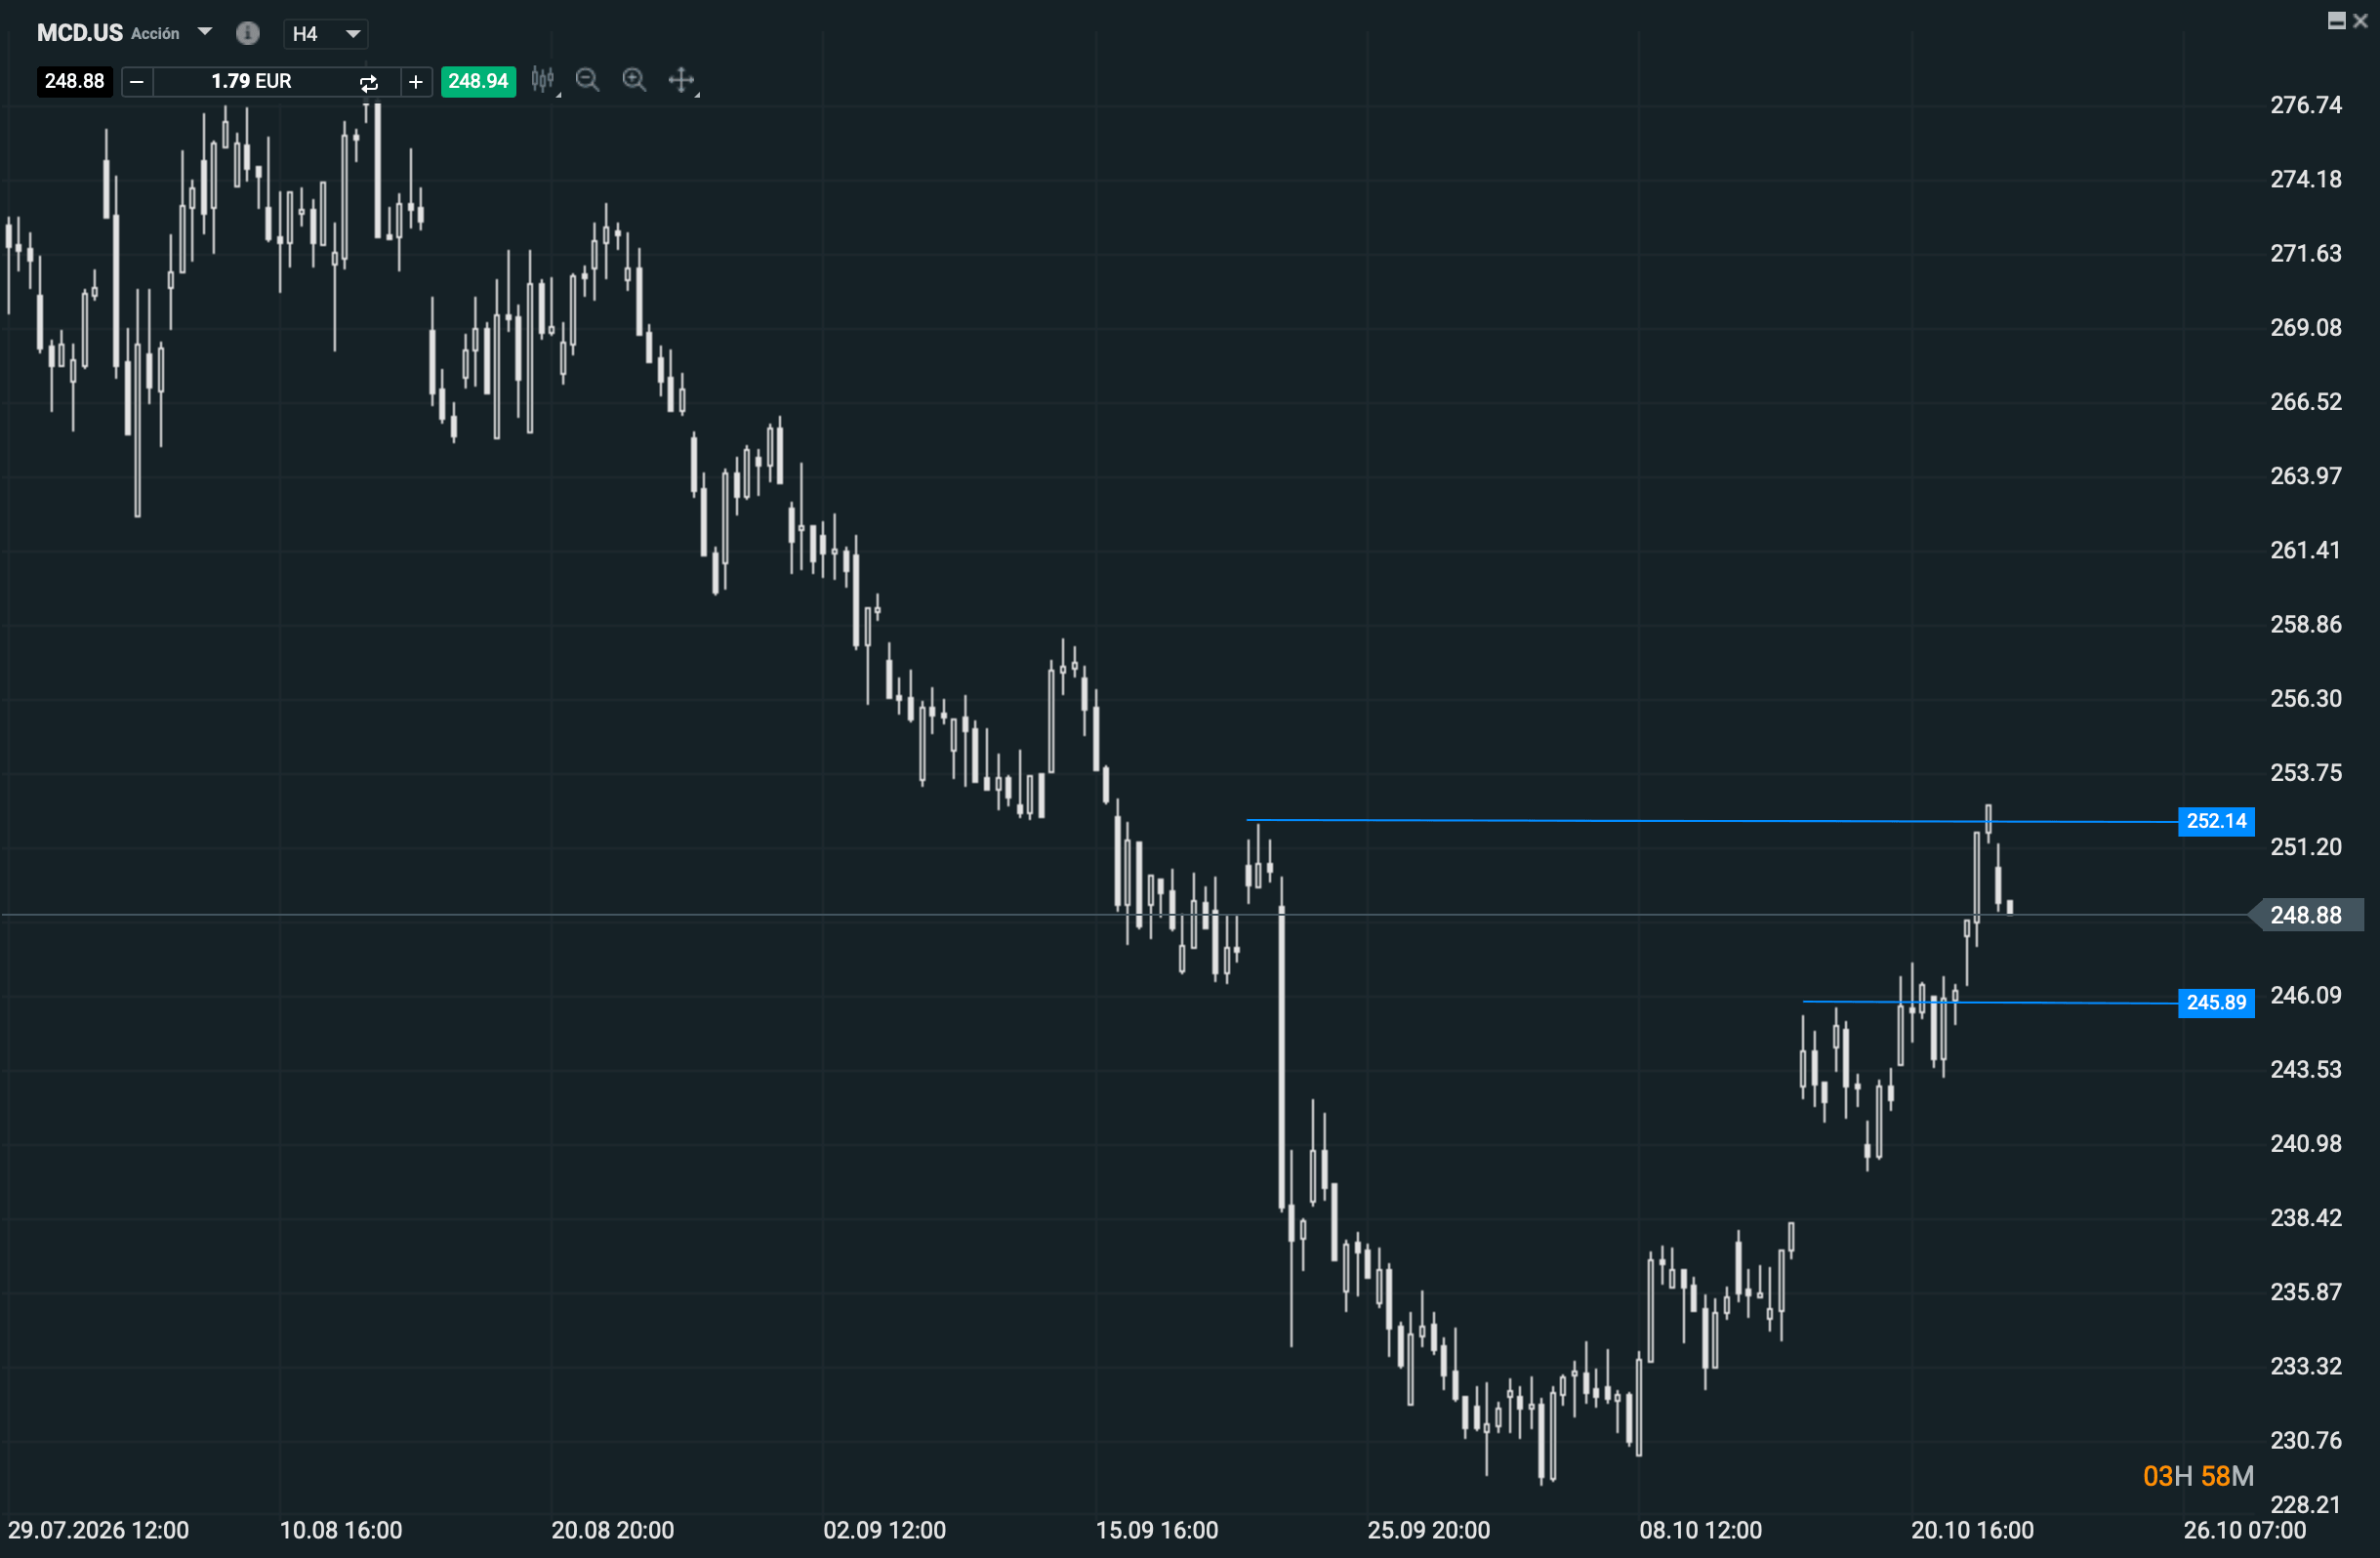
Si se acerca a 252,60 y vuelve a retroceder, habrá que observar si la caída se detiene antes de 245,90. Mantener un mínimo creciente después de un avance del 10% sería una pausa razonable. Perder esa referencia deterioraría la estructura inmediata y nos obligaría a esperar otra señal antes de buscar compras. McDonald’s ha recuperado terreno con fuerza; ahora el gráfico pide una ruptura sostenida y el negocio, más clientes entrando por la puerta.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.
APERTURA DE EE. UU.: Nuevas caídas en Wall Street, Brent por encima de los $111 y continúa la corrección de la IA (14.10.2026)

Moderna cae pese a datos positivos de su vacuna contra el cáncer: ¿Qué pasó?

Volvo Cars cae casi un 30 %📉. La cotización de sus acciones se encuentra mínimos históricos.


La bolsa hoy: las dudas sobre la rentabilidad de la IA provocan caídas en bolsa
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "