


Meta Platforms, la empresa dueña de Facebook, Instagram y WhatsApp, pasó de tocar 771 dólares el 13 de octubre a cotizar alrededor de 611 dólares este miércoles, una caída de casi 21% en dos semanas que equivale a más de 400.000 millones de dólares menos en el valor total de la empresa en bolsa, mientras que frente a su máximo de 779,82 dólares del 24 de septiembre la baja ya llega a 21,6%, con lo cual la acción entró en lo que el mercado llama mercado bajista, que es una caída de 20% o más desde su punto más alto.
Esta caída llega después de un septiembre en el que la acción subió cerca de 27% por el entusiasmo con Muse, el asistente personal de inteligencia artificial que Meta lanzó en agosto, de manera que una parte del movimiento devuelve esa subida mientras otra parte responde al reporte del 21 de octubre, en el que la empresa vendió más de lo esperado pero ganó menos por un pago legal de casi 10.000 millones de dólares, gastó más dinero del que generó por su inversión en inteligencia artificial y anunció que venderá acciones nuevas para financiar ese gasto. Al día siguiente del reporte la acción cayó cerca de 7%, con lo que suma tres caídas seguidas de más de 5% después de presentar resultados, algo que no había ocurrido desde que salió a bolsa en 2012, mientras que hoy cotiza por debajo de los 625 dólares a los que la propia empresa vendió acciones nuevas esta semana y también por debajo del precio con el que cerró 2025.
Lo que mostró el reporte del tercer trimestre
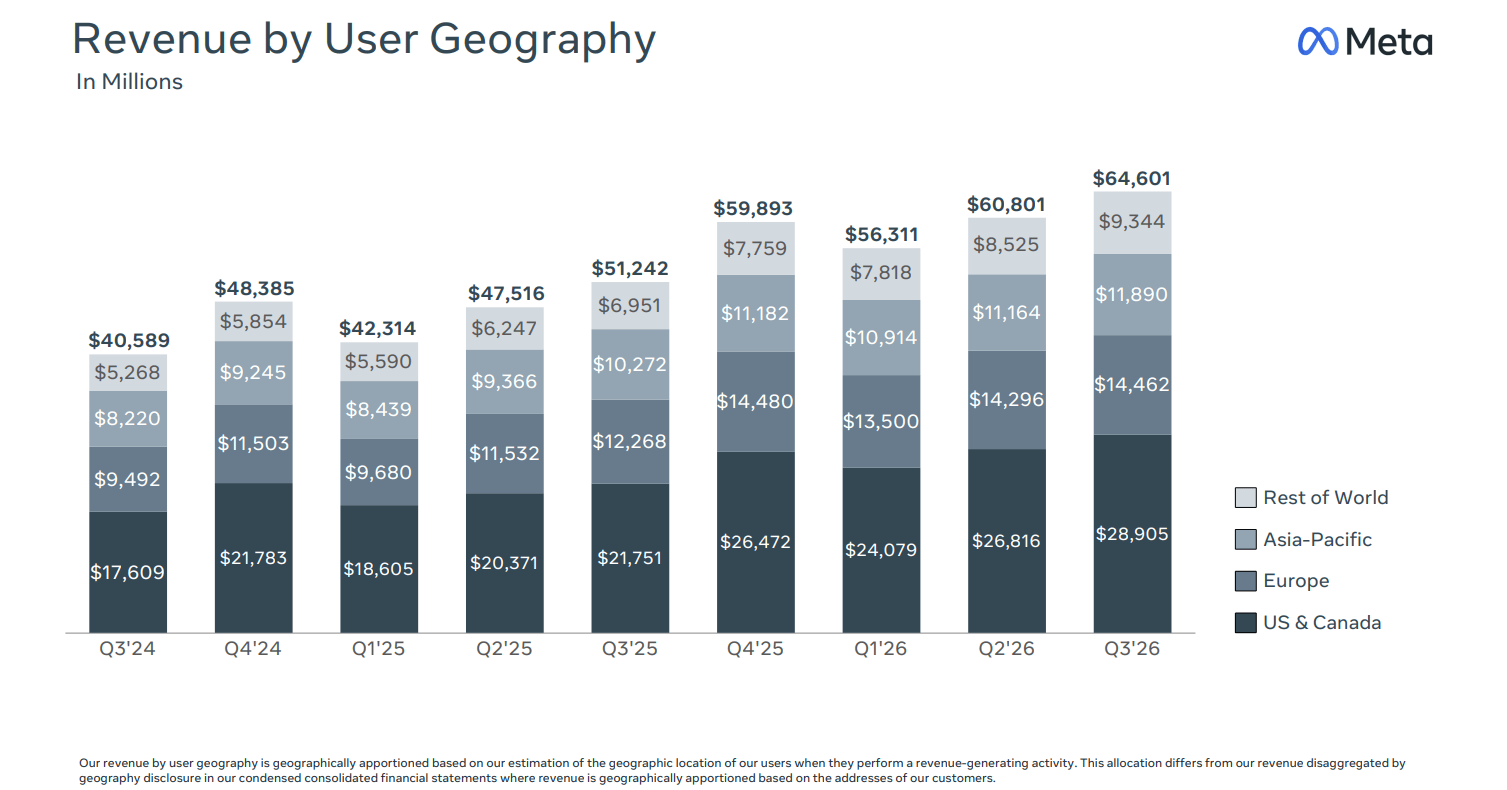
Meta vendió 64.600 millones de dólares entre julio y septiembre, 26% más que un año antes y su cifra más alta en un solo trimestre, frente a unos 40.600 millones de hace dos años, con un crecimiento que llegó de todas las regiones donde opera y en el que Estados Unidos y Canadá aportan casi la mitad de las ventas, lo cual muestra que su negocio de publicidad, que es casi todo su ingreso, sigue creciendo a buen ritmo.
La inversión en centros de datos, chips y equipo casi se duplicó en un año, de 19.400 a 34.900 millones de dólares en el trimestre, mientras que en lo que va de 2026 ya suma 85.800 millones frente a 50.100 millones en el mismo periodo de 2025, con un plan de entre 135.000 y 145.000 millones para todo el año.
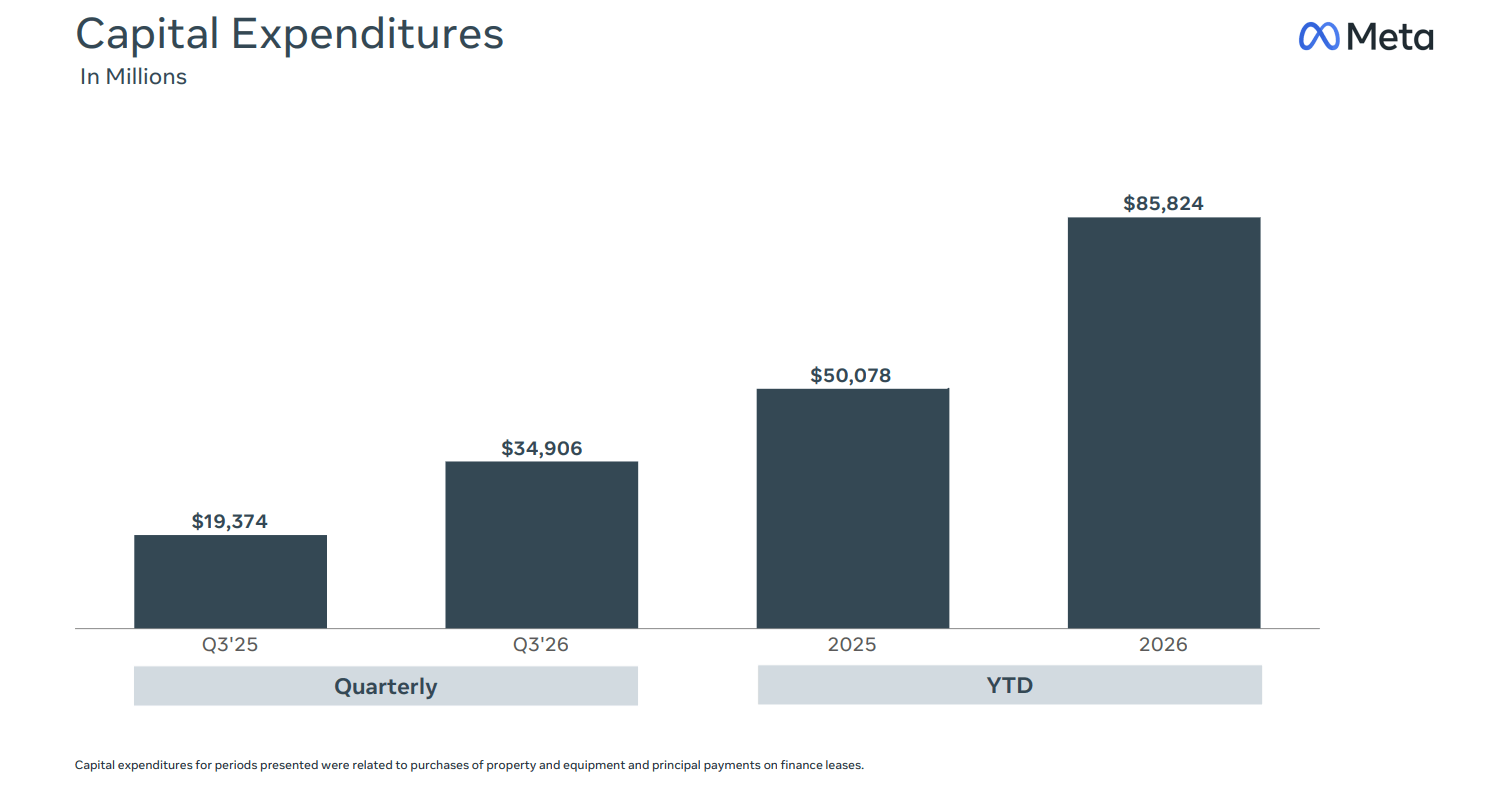
Como los gastos crecieron 68% e incluyeron un pago legal de casi 10.000 millones de dólares, la ganancia de su operación bajó 37%, mientras que la inversión superó al efectivo que generó su operación, de modo que por primera vez desde 2012 a Meta no le quedó dinero libre después de pagar lo que invierte, en tanto que su directora financiera adelantó que la inversión seguirá alta en 2027.
Cómo está pagando Meta su inversión en inteligencia artificial
Como el efectivo que genera ya no alcanza para cubrir todo lo que invierte, Meta ha tenido que pedir prestado y ahora también vender acciones, ya que en el último año emitió 55.000 millones de dólares en bonos, su deuda de largo plazo está en 80.920 millones, no ha recomprado acciones en 2026 y su efectivo bajó de 90.260 millones en junio a 82.450 millones en septiembre.
Esta semana vendió acciones nuevas por 25.000 millones de dólares a 625 dólares cada una con la participación de fabricantes de chips como NVIDIA y AMD, que son sus proveedores, junto con otros 12.500 millones en un tipo de acción que se convertirá en acción común en 2029, mientras que a partir de 2027 podrá vender hasta 60.000 millones más de una nueva clase de acciones sin derecho a voto, de modo que el plan completo se acerca a 97.500 millones de dólares y sería la mayor venta de acciones de su historia.
Cuando una empresa vende acciones nuevas cada acción que ya existía pasa a representar una parte un poco menor del negocio, por lo que las 40 millones de acciones vendidas esta semana equivalen a cerca de 1,6% de las que ya estaban en circulación mientras que los 60.000 millones que podría vender desde 2027 equivalen a cerca de 3,8% del valor actual de la empresa. La nueva clase de acciones se repartirá a partir de enero a razón de una por cada acción actual, lo cual funciona como un split de 2 por 1 que no le aporta dinero pero le permite a Mark Zuckerberg conseguir capital más adelante sin perder el control de los votos, mientras que en sus reportes Meta también muestra compromisos futuros por cerca de 825.000 millones de dólares en rentas de centros de datos y contratos que no puede cancelar, frente a unos 700.000 millones que reportaba en julio.
El pago legal y los juicios pendientes
El cargo de 9.890 millones de dólares viene del acuerdo que Meta firmó en agosto con 52 fiscales de Estados Unidos por los daños que se le atribuyen a Facebook e Instagram en menores de edad, por el que pagará al menos 12.100 millones en 10 años y hasta 17.100 millones si otras redes sociales adoptan medidas parecidas, además de limitar a dos horas diarias el uso combinado de Facebook e Instagram para menores, mientras que Florida y Nuevo México no se sumaron al acuerdo y la propia empresa reconoce que tiene varios juicios sobre este tema programados en los próximos meses, lo cual deja abierta la posibilidad de nuevos costos.
La situación financiera de Meta y el riesgo de quiebra Con las cifras publicadas un escenario de quiebra se ve muy lejano, ya que Meta tiene 82.450 millones de dólares en efectivo frente a 80.920 millones de deuda de largo plazo, su operación le deja más de 30.000 millones de dólares de efectivo cada trimestre, ganó 9.860 millones en el tercer trimestre aun con el pago legal y S&P le asigna una calificación de AA-, que está entre las más altas para una empresa. El costo de asegurar su deuda contra un posible impago llegó la semana pasada a su nivel más alto registrado, lo cual sugiere que quienes le prestan dinero piden más a cambio porque sus compromisos de 825.000 millones y una inversión mayor a lo que genera su operación hacen que su margen de maniobra dependa de que las ventas sigan creciendo a ritmos de 20% o más.
Peso de Meta en el S&P 500 y el Nasdaq 100
A mediados de octubre Meta representaba cerca de 2,5% del S&P 500 y 3,5% del Nasdaq 100, de modo que su caída de casi 21% le restó por sí sola alrededor de medio punto porcentual al S&P 500 y cerca de 0,7 puntos al Nasdaq 100, mientras que dentro del sector de comunicaciones del S&P 500 pesa cerca de 20% y junto con Alphabet, que suma cerca de 33% entre sus dos tipos de acciones, mueve más de la mitad de ese sector.
Relación con otras tecnológicas y con las tasas de interés
Meta se ha movido junto con las empresas que más gastan en inteligencia artificial, ya que entre el 6 y el 22 de octubre perdió 207.000 millones de dólares de valor mientras Alphabet perdió 243.000 millones, SpaceX 286.000 millones y NVIDIA 623.000 millones, al tiempo que Apple, Eli Lilly y Walmart ganaron entre 100.000 y 163.000 millones cada una, lo cual indica que una parte del dinero salió de las empresas ligadas al gasto en inteligencia artificial hacia otras con ganancias más estables.
Las tasas de interés también juegan en contra porque la Fed subió su tasa en septiembre a un rango de 3,75% a 4,00% y hoy anuncia su siguiente decisión con la expectativa de que la mantenga mientras el bono del Tesoro a 10 años rinde cerca de 5%, lo cual encarece pedir prestado para construir centros de datos y suele restarle atractivo a las empresas que invierten hoy para ganar más dinero en los próximos años.
Los resultados de otras tecnológicas esta semana
Microsoft y Alphabet presentan resultados hoy después del cierre del mercado y Amazon lo hace mañana, mientras que Apple tendría su reporte el 2 de noviembre y NVIDIA alrededor del 18 de noviembre aunque esas dos fechas no están confirmadas. Como Alphabet ya planea invertir entre 195.000 y 205.000 millones de dólares este año y Amazon cerca de 220.000 millones, lo que estas empresas digan sobre su gasto y sobre si ese gasto ya se convierte en ventas podría mover a Meta en la misma dirección, ya que el mercado le está haciendo la misma pregunta a todas. El siguiente reporte de Meta llegaría por calendario habitual a finales de enero, cuando podría dar su plan de inversión para 2027 el mismo mes en que empieza a existir su nueva clase de acciones.
Escenario de recuperación y lo que podría ayudar a Meta
Una recuperación podría apoyarse en que la publicidad sigue creciendo 26% con ventas esperadas de entre 73.000 y 76.000 millones de dólares en el cuarto trimestre, en que Muse ya supera 10 millones de cuentas en Estados Unidos y Canadá con cerca de 25% de usuarios activos cada día y en que Meta espera hacerlo más de 10 veces más eficiente en su uso de cómputo durante el próximo año, lo cual le permitiría ser rentable cuando genere ingresos a gran escala, mientras que las pérdidas de su división de realidad virtual y lentes inteligentes bajarían de entre 18.000 y 19.000 millones este año a cerca de 15.000 millones en 2027.
El precio objetivo promedio de los analistas está entre 830 y 850 dólares, entre 36% y 39% por encima del precio actual, mientras que un rebote más amplio podría darse si los reportes de Microsoft, Alphabet y Amazon muestran que sus negocios de nube crecen lo suficiente para justificar lo que invierten o si en enero Meta presenta un plan de inversión para 2027 que crezca menos que el de 2026, lo cual podría leerse como una señal de que el gasto se acerca a su techo.
Escenario de más caídas y lo que podría seguir presionando a Meta
La presión podría continuar si la inversión de 2027 vuelve a crecer con fuerza sin que las ventas aceleren, porque eso mantendría el flujo de caja en terreno negativo y haría que Meta dependa más de deuda y de vender acciones, sobre todo con la posibilidad de vender hasta 60.000 millones de dólares en acciones desde 2027 y con las acciones que se convertirán en 2029, que aumentarían la cantidad de títulos entre los que se reparten las ganancias.
Un escenario más negativo se daría si el crecimiento de la publicidad baja de 20% mientras el gasto sigue subiendo, si los juicios pendientes sobre menores terminan en nuevos pagos, si las tasas se mantienen cerca de 5% o si los reportes de Microsoft, Alphabet y Amazon elevan su gasto sin mostrar ventas que lo respalden, ya que en ese caso la venta en las tecnológicas que más invierten en inteligencia artificial podría extenderse y arrastrar de nuevo a Meta.
Niveles técnicos de Meta en el gráfico diario
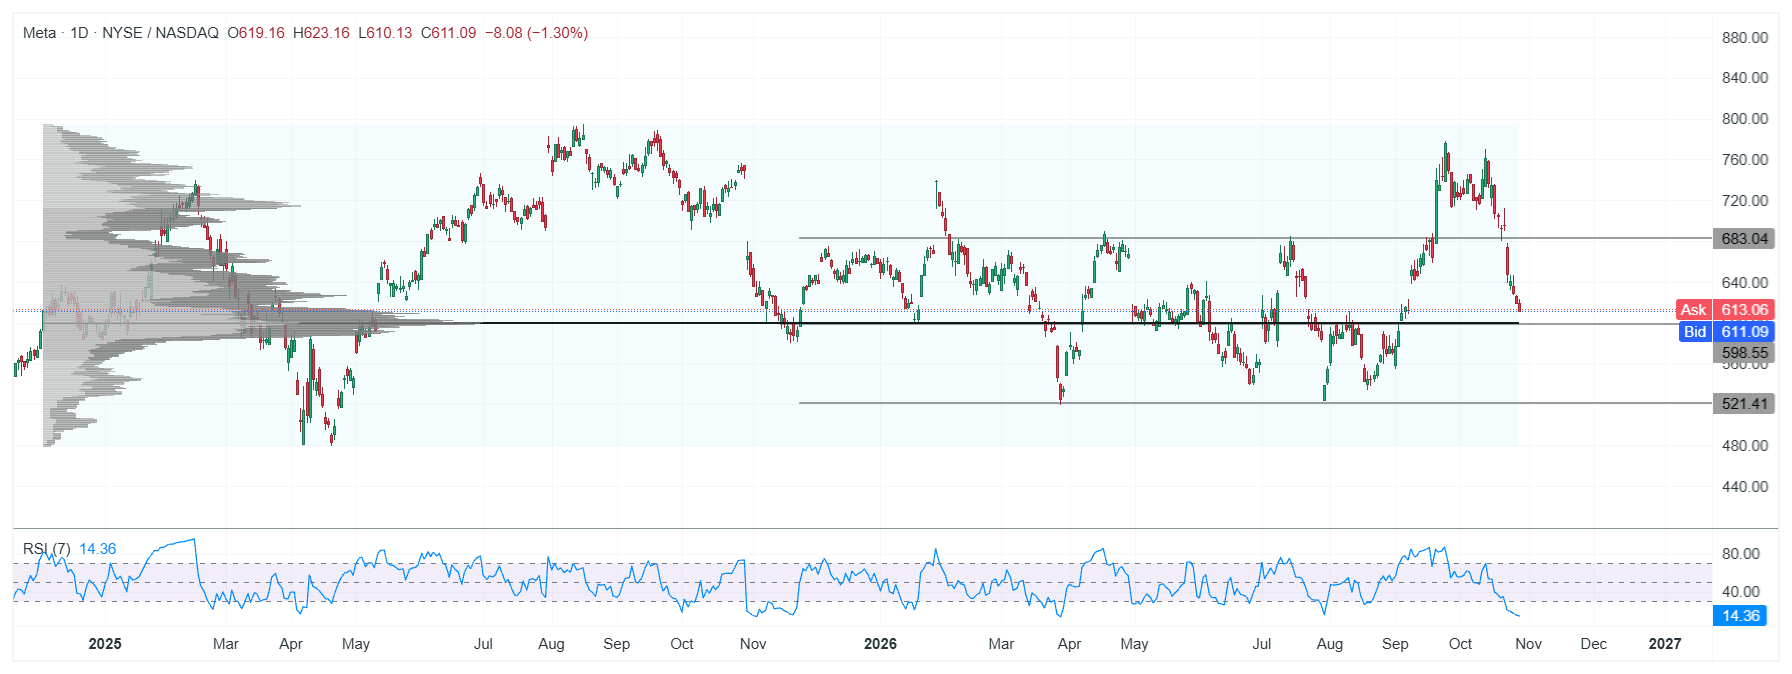
En el gráfico diario de META el precio llega a una zona que en el pasado acumuló mucho volumen negociado y que ha funcionado como zona de fricción entre compradores y vendedores, con el soporte inmediato en 598,55 dólares, 2,1% por debajo del precio actual de 611,09 dólares, lo cual podría ayudar a limitar o debilitar la fuerza vendedora de las últimas dos semanas. El RSI de 7 periodos está en 14,36, un nivel de sobreventa que no se veía desde abril de 2026 y muy parecido al de ese momento, cuando en las semanas siguientes el precio pasó de la zona de 521 dólares a la de 683, de modo que esta lectura podría favorecer al menos un rebote técnico si la zona de 598 se sostiene.
Si el precio pierde la zona de 598 el siguiente soporte estaría en 521,41 dólares, 14,7% por debajo del precio actual y 12,9% por debajo de 598, un nivel donde Meta ha encontrado soporte dentro de su rango de largo plazo y que coincide con su mínimo de 52 semanas de 520,26 dólares. En caso de una recuperación la resistencia inmediata estaría en 683,04 dólares, 11,8% por encima del precio actual, un nivel que frenó al precio varias veces entre noviembre de 2025 y septiembre de 2026 y que coincide con el máximo de 681 dólares del día posterior al reporte, mientras que antes de llegar ahí el precio de 625 dólares al que Meta vendió sus acciones nuevas queda 2,3% por encima del precio actual.
Raúl Ojeda Espino — Analista colaborador de XTB


¿Está el mercado en una burbuja como la de 1999?



📊 Resultados de los hiperescaladores: Alphabet y Microsoft. ¿Justificarán sus resultados las enormes inversiones?

Oro ante la Fed: ¿puede perder los US$4.000 y marcar nuevos mínimos?

Dólar hoy Colombia: abre al alza sobre los $3.170 antes de la decisión de la Fed
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "