

- Meta subió 11,4% el lunes, acumula 32,6% durante el último mes y 13,97% en 2026, después de que el rápido crecimiento de Muse comenzara a cambiar la percepción sobre sus enormes inversiones en inteligencia artificial.
- Muse alcanzó el primer lugar entre las aplicaciones gratuitas en Estados Unidos y superó los 2,5 millones de descargas desde su lanzamiento, abriendo posibilidades de monetización mediante suscripciones, comercio, publicidad y transacciones.
- Meta Connect será la siguiente prueba para el rally, con el mercado esperando novedades sobre IA y productos de consumo, mientras el precio de las opciones incorpora un movimiento cercano al 4,5% en cualquiera de las dos direcciones durante la semana.

- Meta subió 11,4% el lunes, acumula 32,6% durante el último mes y 13,97% en 2026, después de que el rápido crecimiento de Muse comenzara a cambiar la percepción sobre sus enormes inversiones en inteligencia artificial.
- Muse alcanzó el primer lugar entre las aplicaciones gratuitas en Estados Unidos y superó los 2,5 millones de descargas desde su lanzamiento, abriendo posibilidades de monetización mediante suscripciones, comercio, publicidad y transacciones.
- Meta Connect será la siguiente prueba para el rally, con el mercado esperando novedades sobre IA y productos de consumo, mientras el precio de las opciones incorpora un movimiento cercano al 4,5% en cualquiera de las dos direcciones durante la semana.
Las acciones de Meta Platforms (META.US) protagonizaron una de sus sesiones más fuertes de los últimos años. La compañía subió 11,43% el lunes hasta US$741,25, su mayor avance diario desde abril de 2025, impulsada principalmente por el creciente entusiasmo alrededor de su nuevo agente de inteligencia artificial Muse.
El movimiento amplía una recuperación que ya venía tomando velocidad. Meta acumula aproximadamente 32,6% durante el último mes y pasa a registrar una subida de 13,97% en lo que va de 2026, pero el cambio más importante puede estar ocurriendo en la narrativa que rodea a la compañía.
Durante gran parte del último año, una de las principales preocupaciones de los inversionistas fue cuánto dinero estaba destinando Meta a centros de datos, capacidad computacional y modelos de IA sin que existiera todavía un producto suficientemente visible capaz de justificar ese gasto.
Con Muse, por primera vez el mercado comienza a observar una posible conexión directa entre inversión en infraestructura, adopción del consumidor y monetización futura.
Muse cambia la percepción sobre la apuesta de Meta por la IA
Muse fue lanzado el 8 de septiembre como un agente personal de inteligencia artificial diseñado para realizar tareas, no solamente responder preguntas. Puede enviar correos electrónicos, completar formularios, reservar viajes, organizar información y realizar compras por cuenta del usuario. Funciona con la familia de modelos Muse Spark y puede utilizarse desde aplicaciones móviles, la web y WhatsApp.
La reacción inicial ha sido fuerte y, en pocos días, Muse consiguió colocarse en el primer lugar entre las aplicaciones gratuitas de iPhone en Estados Unidos, llegando a superar a ChatGPT, posteriormente también alcanzó posiciones destacadas en Android.
Las cifras de descargas muestran la velocidad de adopción, que durante los primeros cinco días acumuló alrededor de 730.000 descargas, mientras posteriormente superó los 2,5 millones desde su lanzamiento.
La importancia para Meta no está solamente en el número de instalaciones, lo que sí quiere saber es si la compañía puede convertir esa adopción en un negocio suficientemente grande como para comenzar a justificar los miles de millones invertidos en IA.
A diferencia de Facebook o Instagram, Muse no depende exclusivamente del modelo tradicional de publicidad. Meta ofrece una versión gratuita, pero también cuenta con planes de US$20 y US$100 mensuales para usuarios que requieren mayor capacidad, eso entrega una primera vía de monetización directa mediante suscripciones.
Sin embargo, el potencial más interesante puede estar en el comercio, Mark Zuckerberg ha planteado que un agente capaz de comprar, reservar, planificar y realizar tareas por el usuario puede generar valor económico de una forma diferente.
Muse podría ayudar a crear productos, gestionar determinadas actividades de una empresa y eventualmente conectarse con la enorme infraestructura publicitaria de Meta.
La compañía ya trabaja con cientos de millones de pequeños negocios mediante Facebook, Instagram y WhatsApp. Integrar agentes capaces de participar directamente en esa actividad comercial podría ampliar considerablemente el mercado potencial de Muse.
Además, Shopify está trabajando con Meta para permitir que Muse realice compras directamente en comercios compatibles mediante experiencias de agentic checkout, esto abre una posibilidad importante: Meta podría monetizar IA no solamente cobrando por el acceso al modelo, sino participando en transacciones generadas por el propio agente.
Meta Connect será la siguiente gran prueba
El próximo catalizador llegará esta semana con Meta Connect, el evento anual de la compañía. Mark Zuckerberg tiene previsto realizar su presentación principal el miércoles, mientras el jueves continuará la programación dirigida a desarrolladores.
El mercado espera especialmente novedades sobre la hoja de ruta de inteligencia artificial, nuevos modelos, agentes y dispositivos.
Las expectativas son altas después de la subida del lunes, el mercado de opciones está descontando actualmente un movimiento de aproximadamente 4,5% en cualquiera de las dos direcciones durante la semana.
Desde el cierre de US$741,25, un movimiento de esa magnitud podría llevar la acción a cerca de US$775, mientras una reacción negativa podría devolverla hacia aproximadamente US$708.
Esto demuestra que Connect no será simplemente una conferencia de productos, después del rally reciente, también funcionará como una prueba para comprobar si Meta puede entregar nuevas razones para mantener el entusiasmo alrededor de la acción.
El éxito inicial de Muse ya provocó revisiones importantes, por ejemplo, Wells Fargo elevó su precio objetivo sobre Meta desde US$640 hasta US$796, mientras JPMorgan aumentó su referencia desde US$640 hasta US$820 y mejoró su recomendación.
La tesis detrás de estas revisiones está relacionada con la capacidad de Meta para aprovechar una ventaja que pocos competidores tienen, con una base de miles de millones de usuarios distribuida entre Facebook, Instagram, WhatsApp y Messenger.
Si Muse consigue integrarse progresivamente con estas plataformas, Meta no necesitaría construir una audiencia completamente nueva para distribuir sus productos de IA.
Esa infraestructura de distribución podría convertirse en una diferencia importante frente a competidores que dependen principalmente de aplicaciones independientes. Sin embargo, la cotización ya está incorporando una parte importante de estas expectativas.
El promedio de los objetivos mencionados se encuentra alrededor de US$782, no demasiado lejos del nivel alcanzado después del salto del lunes. Por eso, después de una subida tan rápida, el mercado probablemente comenzará a exigir resultados concretos.
Muse todavía enfrenta riesgos de seguridad, privacidad y competencia
Las pruebas de Muse han detectado problemas relacionados con seguridad y funcionamiento. En determinadas situaciones el agente consiguió acceder a información que generó cuestionamientos sobre sus controles, mientras también se registraron casos en los que algunas tareas se interrumpían sin avisar correctamente al usuario.
Meta está trabajando en una versión cifrada de Muse para antes de finalizar el año, con el objetivo de aumentar la protección de datos y conversaciones.
La interacción con terceros también puede convertirse en un desafío, dado que Amazon bloqueó el acceso de Muse a su plataforma de compras, planteando preocupaciones sobre privacidad, credenciales de usuarios y extracción de información.
Shopify, en cambio, ha adoptado una estrategia diferente y está colaborando con Meta. Esto muestra que una parte importante del éxito de los agentes dependerá de qué servicios permitan su acceso y bajo qué condiciones.
La competencia tampoco desaparece, ChatGPT, Claude, Grok y otros asistentes están desarrollando capacidades similares, por lo que alcanzar temporalmente el primer lugar en una tienda de aplicaciones no garantiza mantener esa posición durante años.
Otros productos de IA ya han registrado explosiones iniciales de descargas que posteriormente se moderaron.
¿Cuánto costará la apuesta por IA?
Meta está construyendo una enorme infraestructura de inteligencia artificial y no parece tener intención de reducir el ritmo.
Algunas estimaciones apuntan a que el flujo de caja libre podría volverse negativo durante 2026, alrededor de US$6.300 millones, y deteriorarse hasta aproximadamente US$24.300 millones negativos en 2027 si continúa el fuerte ritmo de inversión.
Hasta hace pocas semanas, este era uno de los principales argumentos que presionaban la valoración de Meta, los gastos eran visibles, pero los retornos todavía no.
Muse comienza a cambiar parcialmente esa ecuación porque entrega un producto concreto capaz de generar adopción y potencialmente ingresos.
Pero todavía existe una diferencia importante entre tener millones de descargas y demostrar un modelo de negocio sostenible, ese será uno de los principales puntos que el mercado deberá comprobar durante los próximos trimestres.
Meta empieza a convertir la IA en una historia de ingresos
Aun con esos riesgos, el cambio de percepción observado esta semana es importante porque, hasta hace poco, los inversionistas podían mirar el gasto de Meta en IA principalmente como una inversión defensiva, había que gastar miles de millones para no quedarse atrás frente a OpenAI, Google y otros competidores.
Muse comienza a introducir otra posibilidad, ya que si la compañía consigue integrar agentes de IA con su ecosistema de redes sociales, publicidad, comercio y mensajería, la inteligencia artificial puede transformarse en una nueva capa de monetización sobre negocios que ya tienen miles de millones de usuarios.
Ese escenario explicaría por qué la reacción de la acción fue tan fuerte. Además, el optimismo no quedó limitado a Meta.
El éxito inicial de Muse también impulsó a compañías relacionadas con la infraestructura de IA, con fuertes avances en fabricantes de procesadores y proveedores tecnológicos, reflejando la expectativa de que una adopción masiva de agentes aumente todavía más la necesidad de capacidad computacional.
¿Puede continuar el rally de Meta?
Después de subir más de 11% en una sola sesión y 32,6% durante el último mes, la acción entra ahora en una fase diferente.
La sorpresa inicial de Muse ya está incorporada parcialmente en el precio, para extender el movimiento, Meta probablemente tendrá que demostrar tres cosas: que la adopción se mantiene, que existe un camino claro hacia la monetización y que los retornos económicos pueden justificar el enorme gasto en infraestructura.
Meta Connect será la primera prueba inmediata: nuevas funciones para Muse, avances en modelos propios o una integración más profunda con Facebook, Instagram y WhatsApp podrían reforzar la narrativa de que Meta está construyendo uno de los ecosistemas de IA de consumo más grandes del mercado.
En cambio, si el evento entrega pocas novedades después del fuerte rally, parte de las ganancias recientes podría quedar expuesta a toma de beneficios.
Por ahora, el mercado parece haber cambiado una pregunta fundamental. Ya no se trata solamente de cuánto dinero gastará Meta en inteligencia artificial, sino de cuánto dinero puede generar con ella.
La respuesta a esa pregunta determinará si el avance reciente es únicamente un rally impulsado por entusiasmo o el comienzo de una nueva etapa para la valoración de Meta.
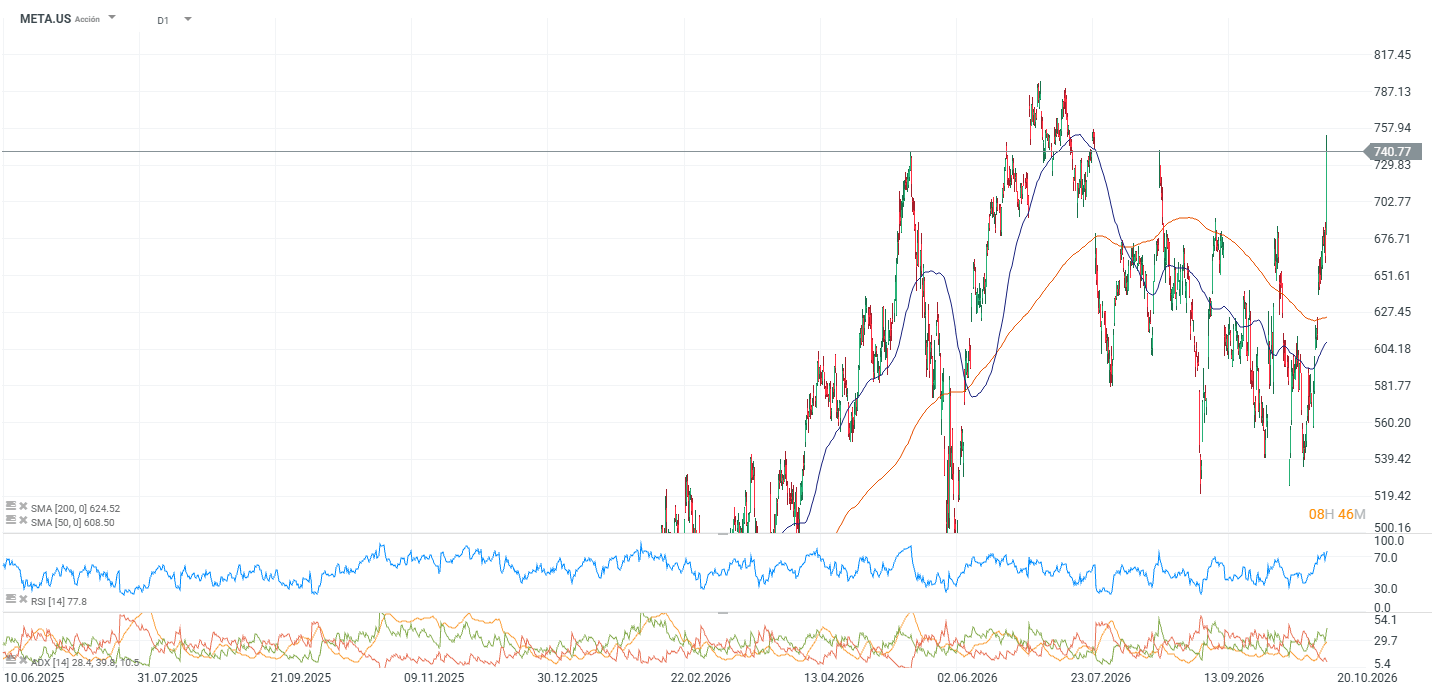
Meta está a menos de 7% de sus máximos históricos. Fuente: xStation5.



APERTURA DE EE. UU.: la tecnología busca motivos para subir, con la diplomacia de fondo

Las acciones del sector nuclear están bajo presión 📉 ¿Es culpa de los centros de datos de IA?



Gráfico del día: Ya hemos dejado atrás una sesión récord para los futuros del Nasdaq 100 (con un pequeño asterisco)

Novo Nordisk cae más de 7%: ¿qué está descontando el mercado tras su estrategia 2030?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "