


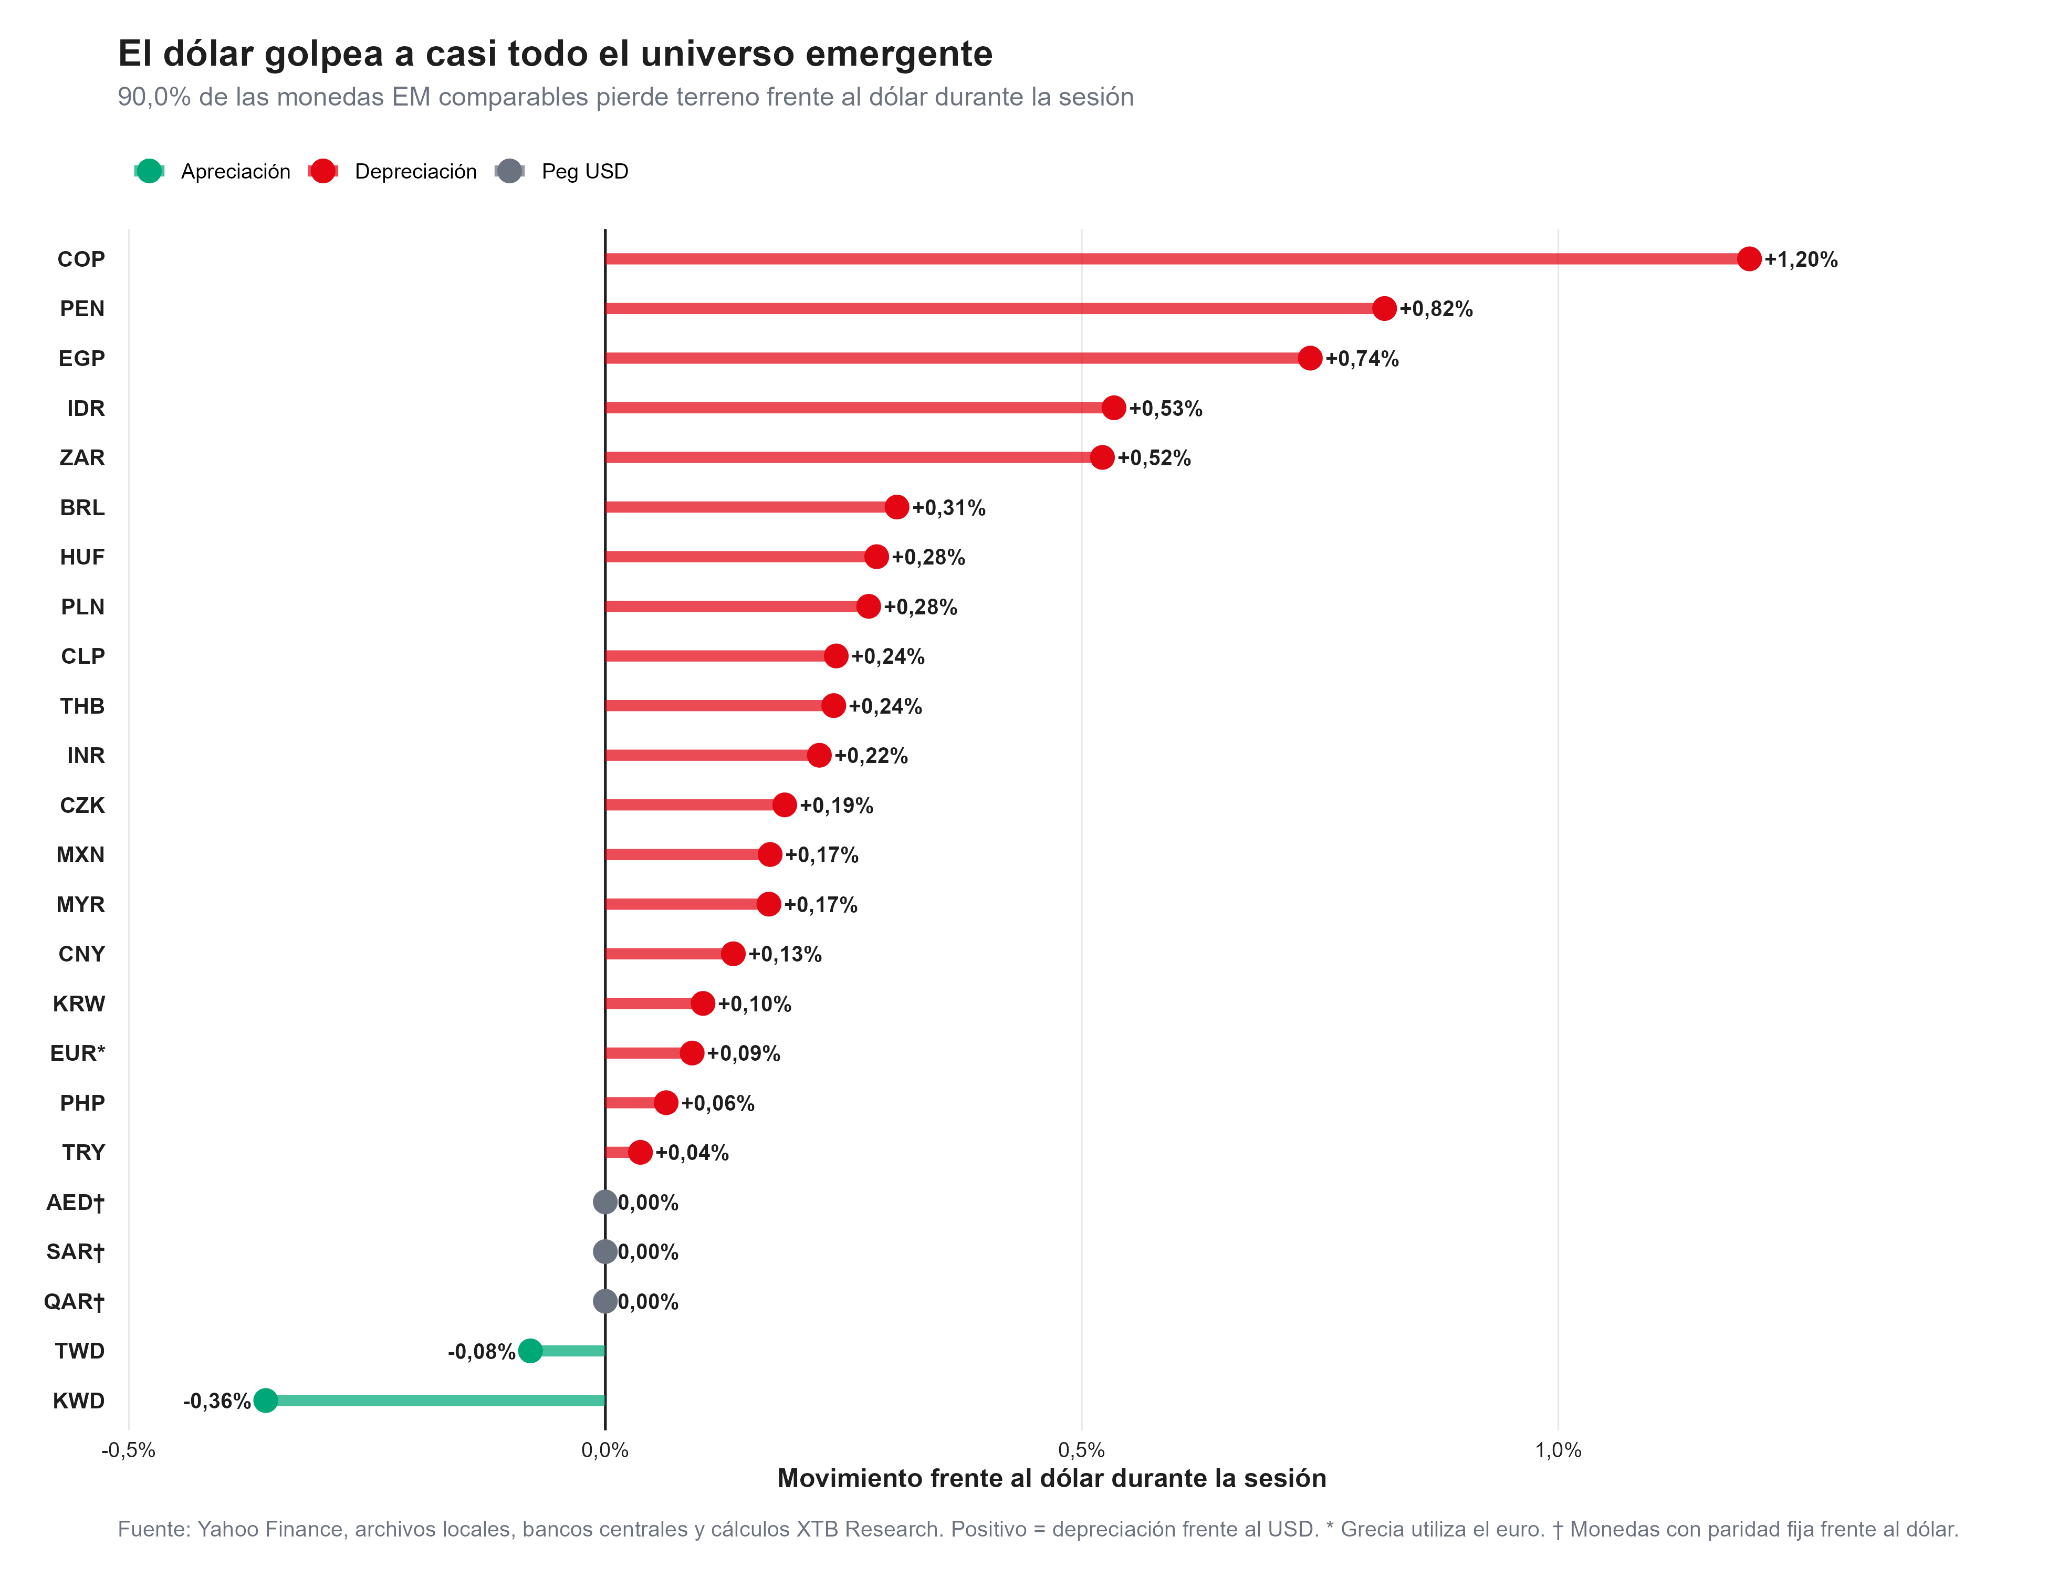
- El 90% de las monedas emergentes comparables se deprecia frente al dólar durante la sesión, una amplitud situada en el percentil 98,2 de la muestra desde 2024.
- América Latina concentra parte importante de la presión: las cinco monedas analizadas en la región caen frente al dólar, con Colombia liderando tanto en la jornada como en cinco sesiones.
- El DXY alcanza 101,30, con una subida de 1,08% en cinco sesiones, impulsado por mayores expectativas de nuevas alzas de tasas de la Reserva Federal y el repunte de los rendimientos estadounidenses.

- El 90% de las monedas emergentes comparables se deprecia frente al dólar durante la sesión, una amplitud situada en el percentil 98,2 de la muestra desde 2024.
- América Latina concentra parte importante de la presión: las cinco monedas analizadas en la región caen frente al dólar, con Colombia liderando tanto en la jornada como en cinco sesiones.
- El DXY alcanza 101,30, con una subida de 1,08% en cinco sesiones, impulsado por mayores expectativas de nuevas alzas de tasas de la Reserva Federal y el repunte de los rendimientos estadounidenses.
El fortalecimiento del dólar estadounidense (USDIDX) está provocando una caída prácticamente generalizada entre las monedas emergentes. De las 20 divisas comparables utilizadas para medir el movimiento, 18 pierden terreno frente al dólar, equivalente al 90% del universo analizado. La depreciación mediana durante la jornada alcanza aproximadamente 0,23%. El movimiento coincide con un nuevo avance del índice dólar, que alcanza aproximadamente 101,30 puntos, acumulando una subida de 0,20% en la jornada, 1,08% en cinco sesiones y 1,88% en 20 sesiones.
El desencadenante continúa siendo el cambio de expectativas sobre la política monetaria estadounidense. Los últimos datos mostraron una aceleración de la actividad económica en Estados Unidos junto con nuevas presiones inflacionarias, fortaleciendo la posibilidad de que la Reserva Federal mantenga el endurecimiento monetario tras la subida de tasas de la semana pasada.
Colombia encabeza la caída de las monedas emergentes
 Desempeño de las principales monedas emergentes frente al dólar.
El peso colombiano presenta el movimiento más extremo de la jornada, depreciándose aproximadamente 1,20% frente al dólar. Le siguen el sol peruano, con una caída de alrededor de 0,82%, la libra egipcia con 0,74%, la rupia indonesia con 0,53% y el rand sudafricano con cerca de 0,52%. En América Latina, ninguna de las monedas comparables logra escapar de la presión. Brasil retrocede cerca de 0,31%, Chile aproximadamente 0,24% y México cerca de 0,17%. Sin embargo, la divergencia aumenta al ampliar el horizonte, en cinco sesiones, Colombia acumula una depreciación de 5,0%, Perú de 3,11%, México de 2,24%, Brasil de 1,48% y Chile de alrededor de 0,56%. Esto significa que el 100% de las monedas latinoamericanas incluidas en la comparación pierde terreno tanto en la jornada como en cinco sesiones. La depreciación mediana regional de las Américas alcanza 0,31% durante la sesión y 2,24% en cinco jornadas, cifras superiores a las observadas en Asia-Pacífico y EMEA.
 Depreciación de las monedas emergentes por regiones.
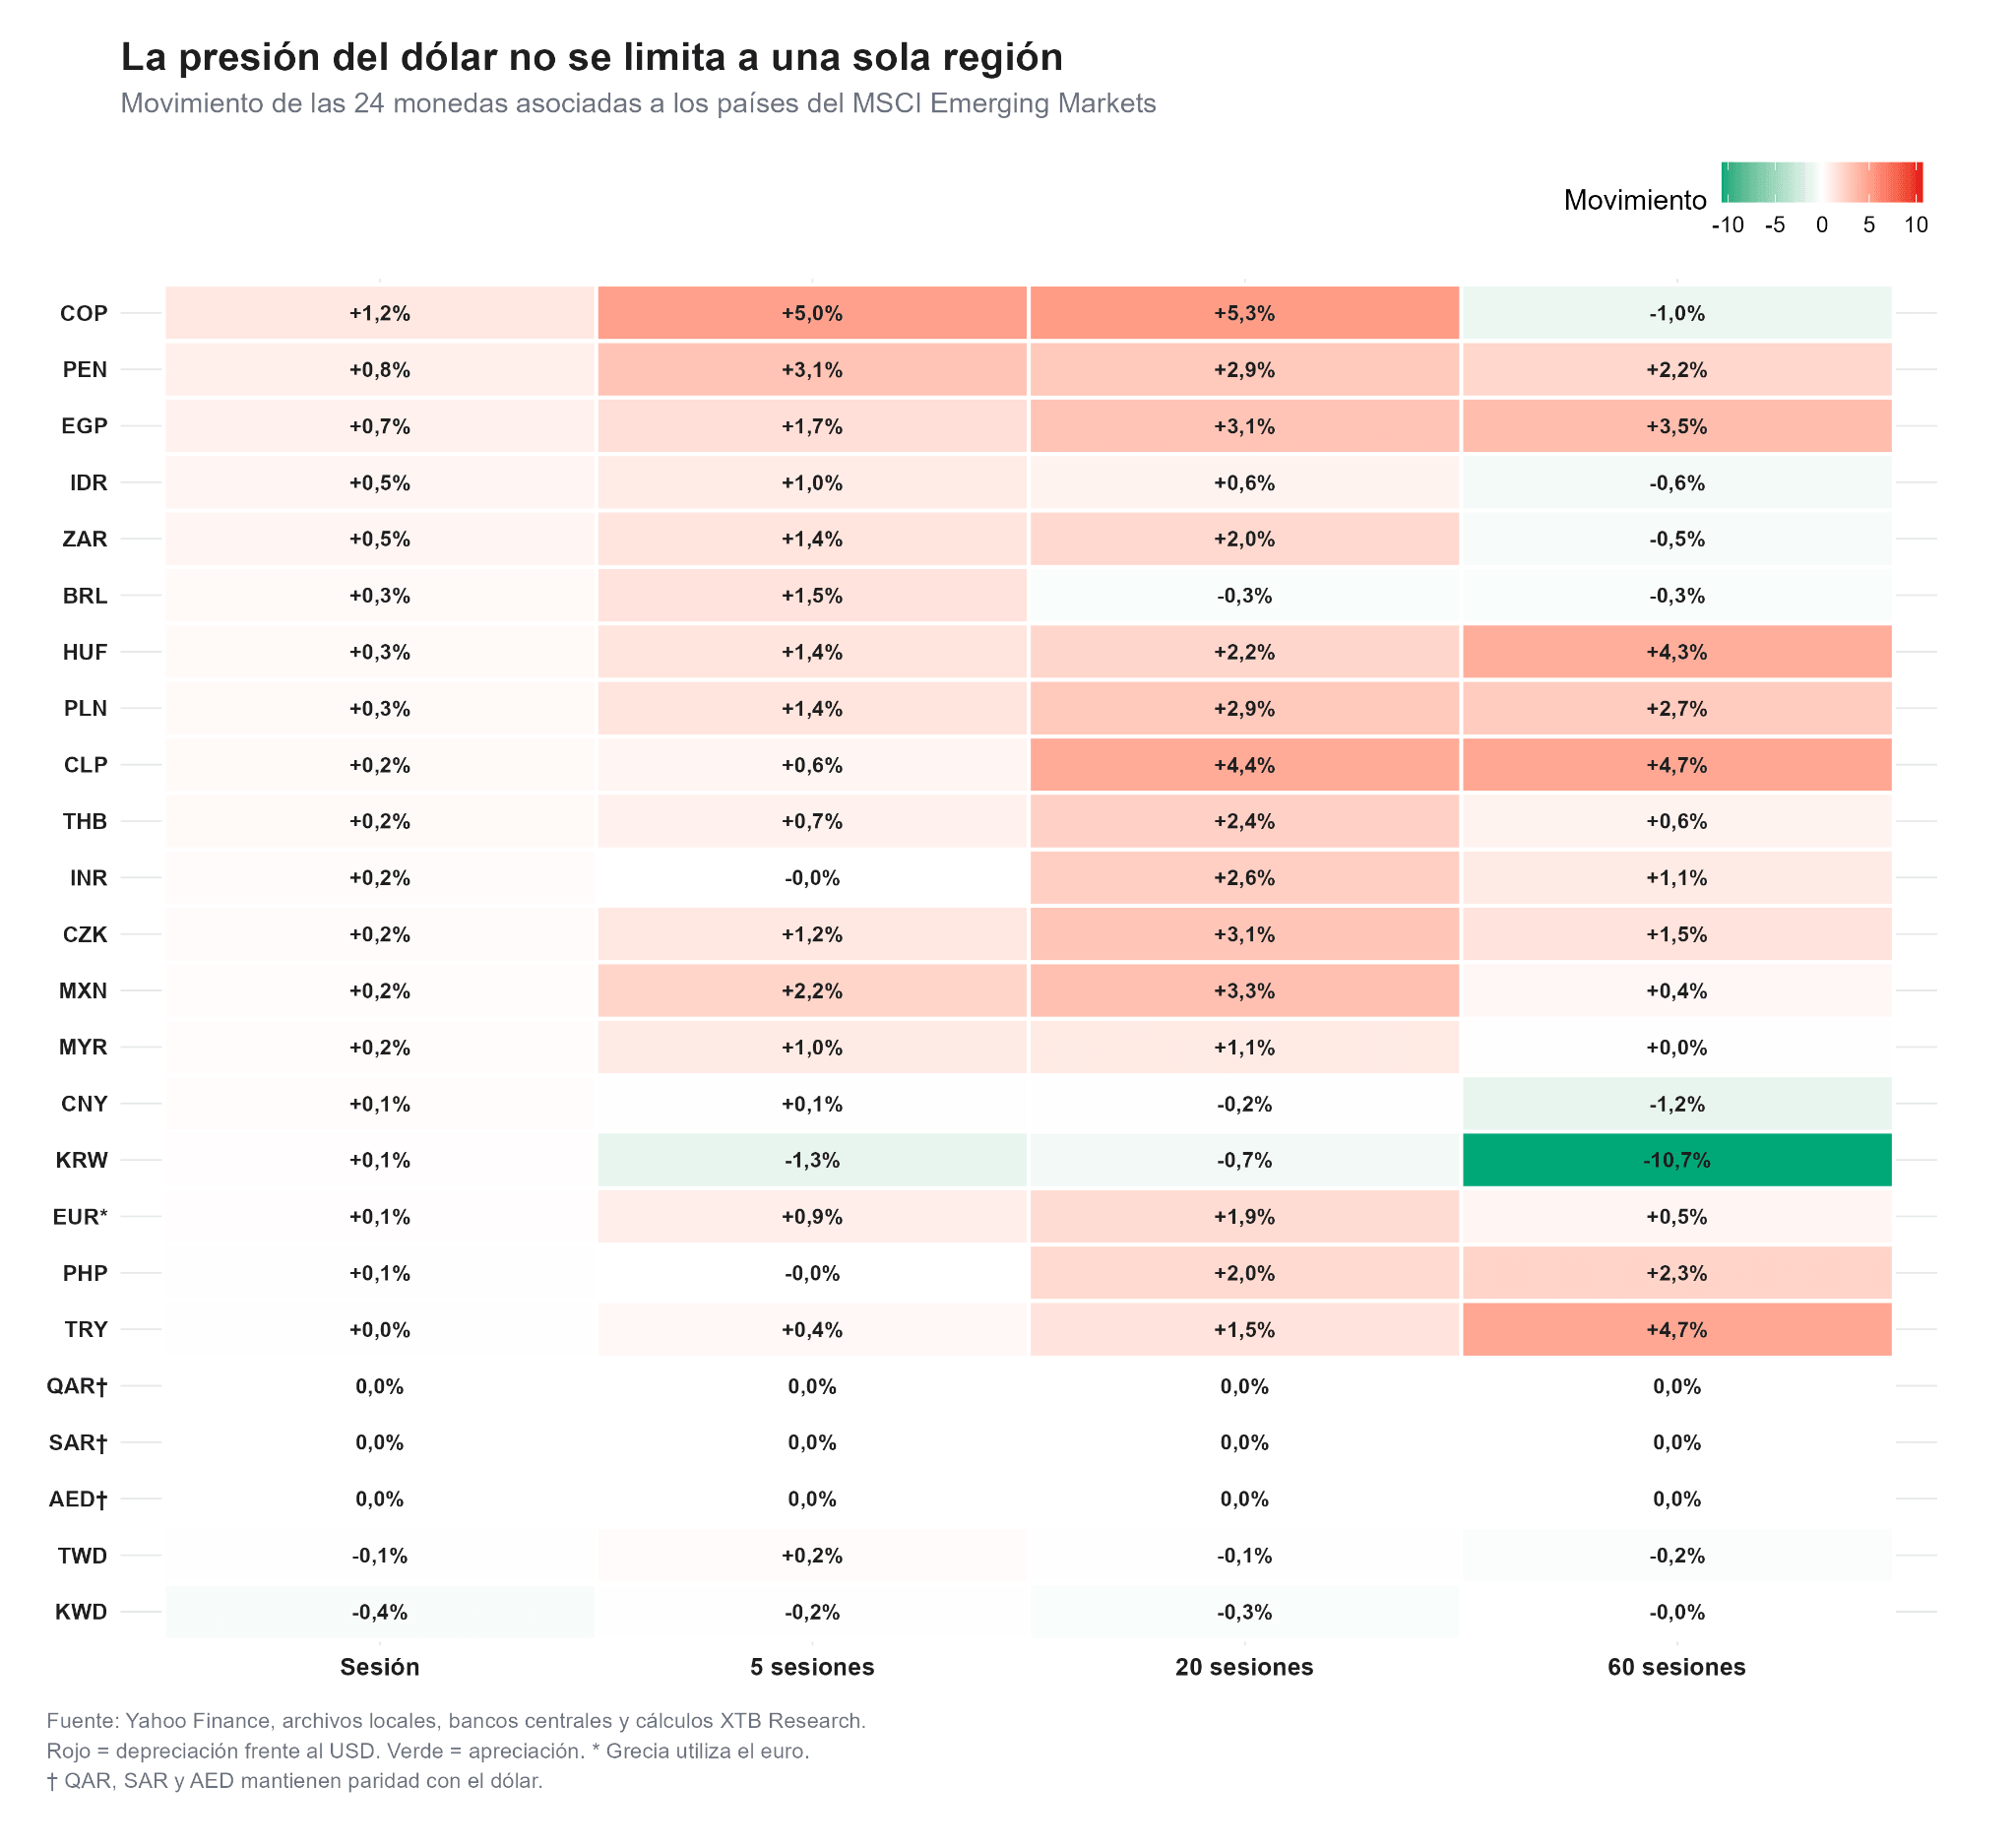
El movimiento no se limita a Latinoamérica, en Asia-Pacífico, el 87,5% de las monedas comparables cae durante la sesión, aunque esa proporción disminuye al 62,5% al observar cinco jornadas. En EMEA, que agrupa Europa emergente, Medio Oriente y África, el porcentaje de monedas en depreciación alcanza aproximadamente 85,7% tanto en la sesión como en cinco días.
La fotografía de horizontes más largos también muestra que la presión no comenzó simultáneamente en todos los mercados. El peso chileno, por ejemplo, acumula una depreciación cercana al 4,4% en 20 sesiones y 4,7% en 60, mientras el won surcoreano todavía mantiene una apreciación de aproximadamente 10,7% en 60 jornadas. Esto muestra que estamos ante un shock global de dólar superpuesto sobre tendencias locales diferentes, y no frente a una caída idéntica en todas las monedas.
¿Por qué el dólar está golpeando con tanta fuerza?
El principal argumento sigue siendo el diferencial de tasas, los últimos indicadores estadounidenses mostraron que la actividad privada se expandió en septiembre a su ritmo más fuerte en más de cinco años. Al mismo tiempo, los datos apuntaron a nuevas presiones sobre los precios. Tras estos datos y los comentarios más restrictivos de varios miembros de la Reserva Federal, el mercado elevó significativamente sus expectativas de otro aumento de tasas en octubre. Un escenario de tasas estadounidenses más altas durante más tiempo aumenta el atractivo relativo de los activos denominados en dólares. Para las economías emergentes, esto implica mayor competencia por los flujos internacionales de capital y puede reducir el atractivo de estrategias de carry trade.
El movimiento de los bonos estadounidenses está reforzando esa presión, con el Treasury a 10 años sobre el 5%, el rendimiento disponible en activos considerados de menor riesgo vuelve a competir directamente con las tasas ofrecidas por mercados emergentes. Al mismo tiempo, la incertidumbre alrededor del conflicto con Irán mantiene los precios energéticos elevados y agrega otra capa de riesgo inflacionario.
¿Cuánto explica realmente la fortaleza global del dólar?
 Sensibilidad de las monedas emergentes frente al índice dólar.
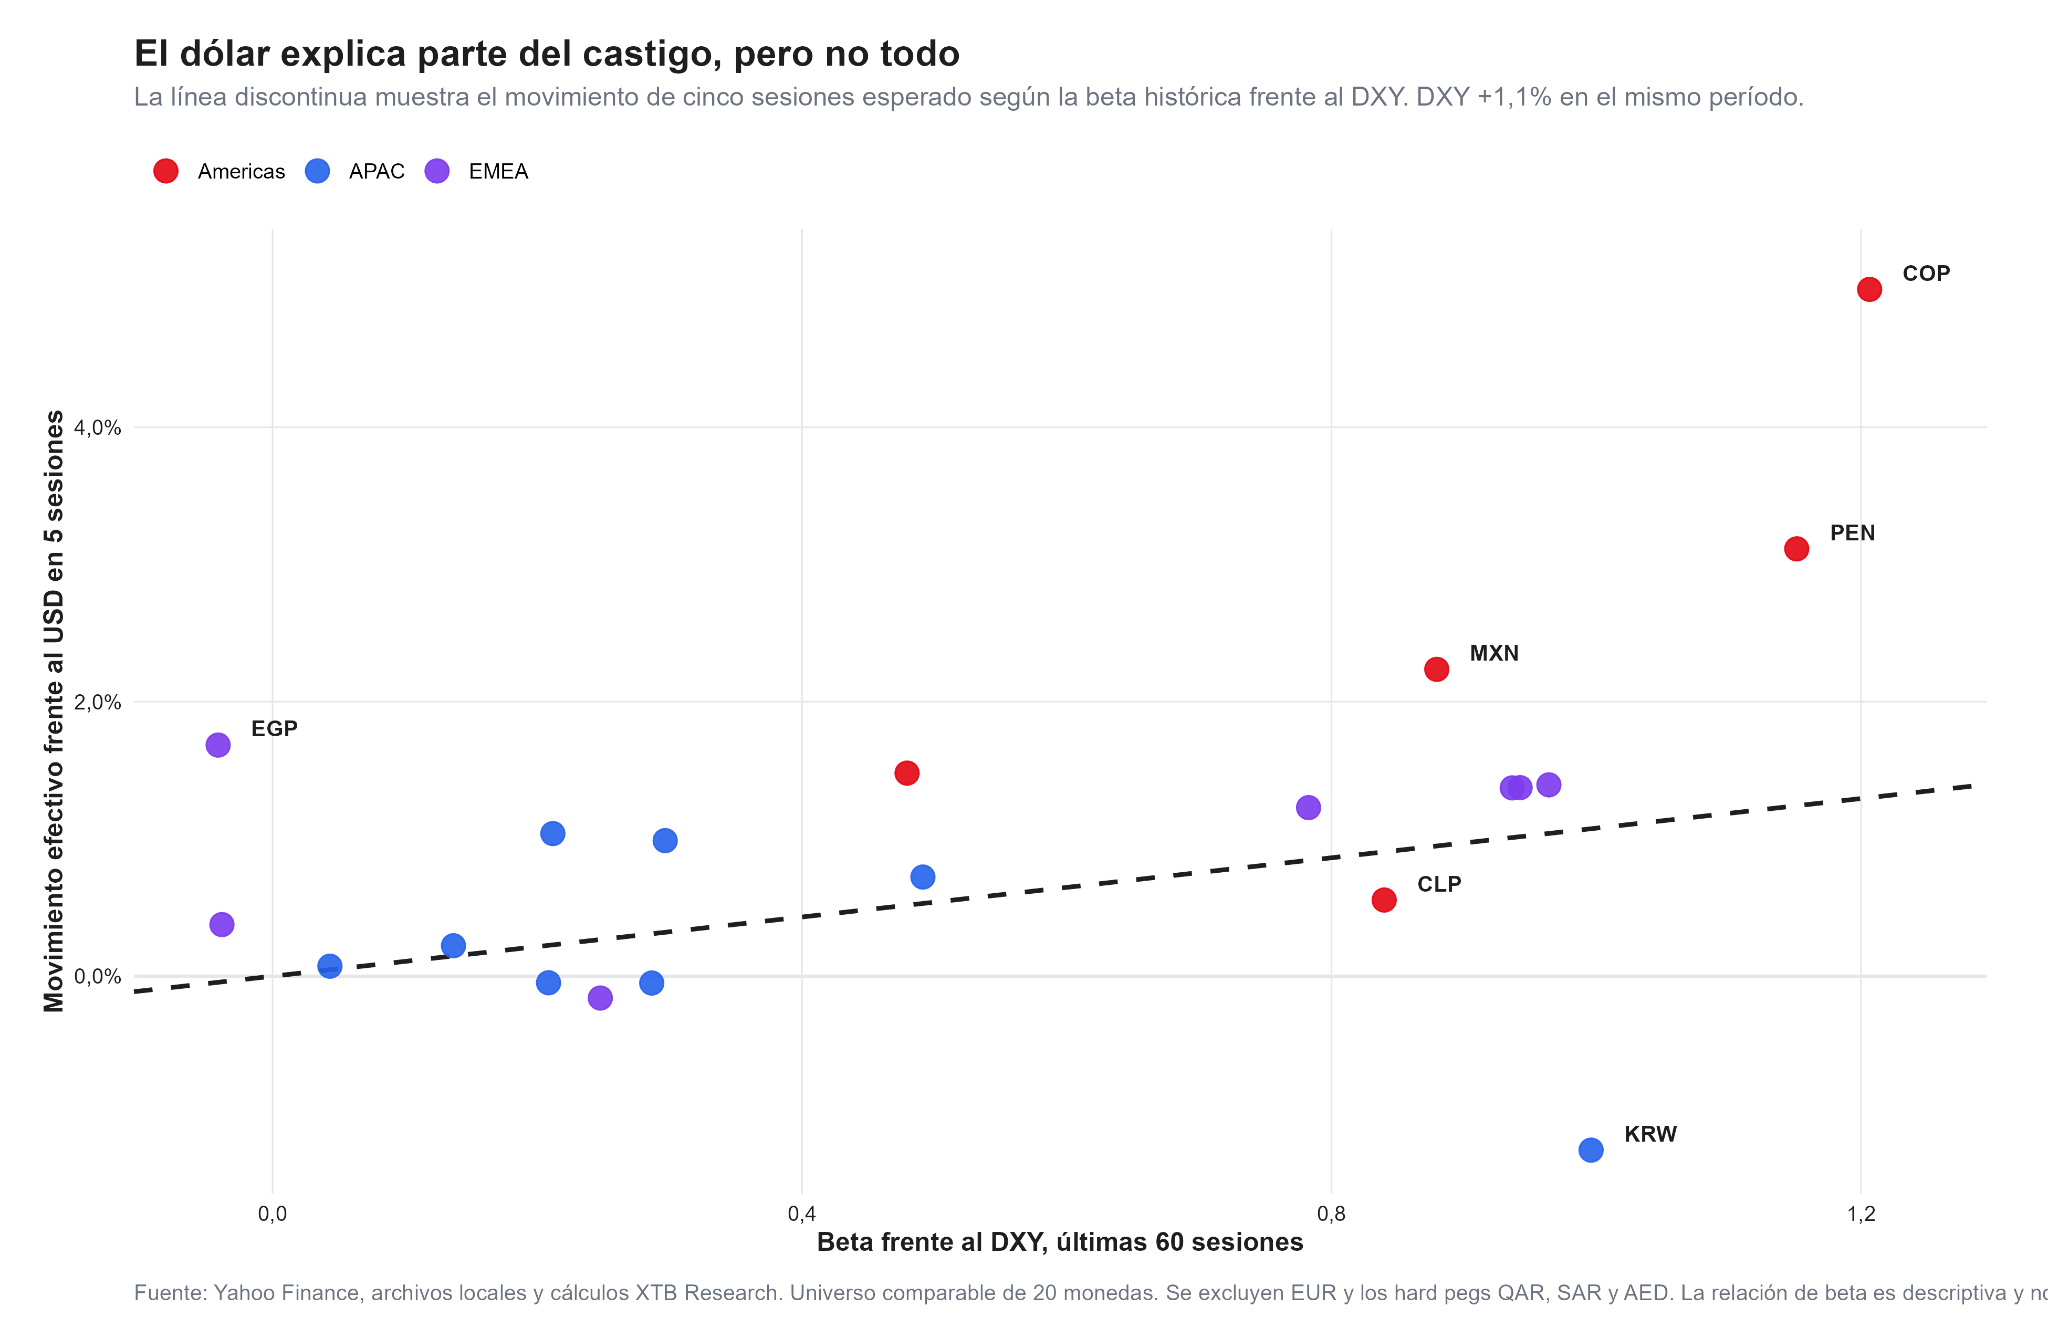
La comparación entre la beta histórica frente al índice del dólar (DXY) y el movimiento efectivo de cada moneda permite separar el efecto global del dólar de los factores específicos de cada país. La beta mide cuánto suele moverse una moneda cuando cambia el índice dólar, por ejemplo, una beta cercana a 1 indica que históricamente esa divisa ha mostrado una sensibilidad relativamente elevada frente a los movimientos del dólar.
En las últimas cinco sesiones, el DXY ha subido aproximadamente 1,08%, pero algunas monedas han caído bastante más de lo que sugeriría únicamente esa relación histórica. El caso más evidente es Colombia, el peso colombiano retrocede alrededor de 5% en cinco sesiones, muy por encima del movimiento asociado exclusivamente a la fortaleza global del dólar. Perú y México también muestran una depreciación superior a la que explicaría únicamente el DXY. Chile se encuentra en el lado contrario y, pese a la fuerte apreciación del dólar durante las últimas jornadas, el peso chileno acumula una caída mucho más moderada en cinco sesiones, ayudado en parte por el soporte proveniente del cobre. El dólar está empujando a casi todas las monedas en la misma dirección, pero los factores locales están determinando qué tan fuerte es el golpe.
Una caída generalizada poco habitual desde 2024
 Amplitud de la depreciación de las monedas emergentes frente al dólar.
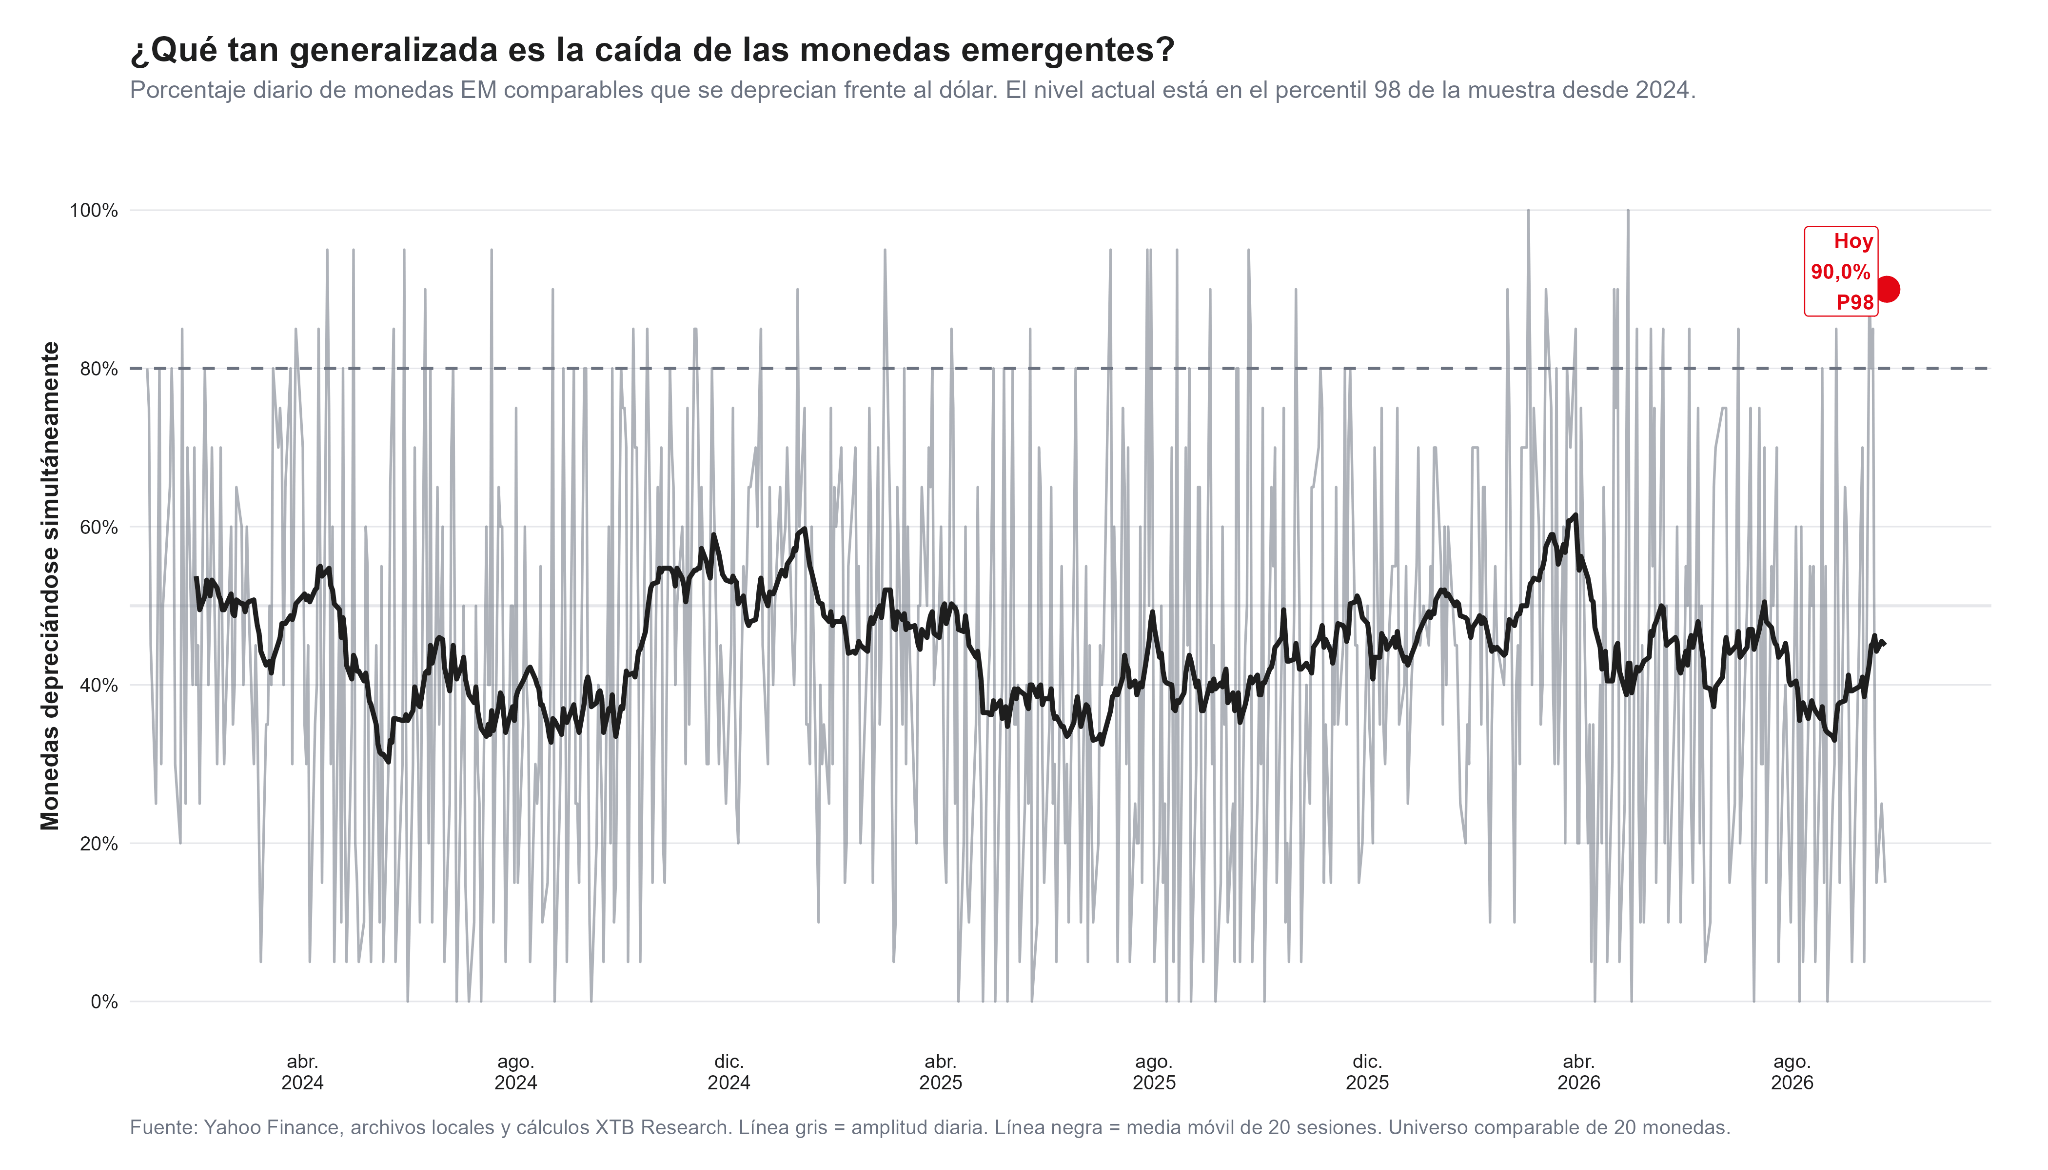
El aspecto más destacado de la jornada es la simultaneidad del movimiento, dado que el 90% de las monedas comparables cayó al mismo tiempo frente al dólar. Para entender la magnitud de esta cifra, desde 2024 sólo en el 1,8% de los días se ha observado una proporción igual o mayor de divisas perdiendo terreno a la vez. No se trata de un evento aislado de un solo día, sino de una presión que se ha acumulado progresivamente: durante las últimas cinco jornadas, el 80% del universo analizado ya registraba pérdidas, acumulando una depreciación mediana cercana al 1,01%.
¿Es el inicio de una crisis de mercados emergentes?
El movimiento actual todavía no implica necesariamente una crisis generalizada de monedas emergentes. Aunque las divisas están bajo una presión considerable, los mercados de deuda emergente han mostrado mayor resiliencia que en episodios históricos de fuertes salidas de capital. Muchos países también cuentan hoy con mercados internos de deuda más profundos y una mayor base de inversionistas domésticos. Además, las economías emergentes continúan accediendo a los mercados internacionales de financiamiento pese al aumento de las tasas globales.
La diferencia con episodios tradicionales de crisis es que, por ahora, el movimiento parece originarse principalmente en un shock externo de dólar y tasas estadounidenses, mientras las respuestas de cada moneda dependen de factores locales. Sin embargo, cuanto más tiempo permanezcan elevados el DXY y los rendimientos estadounidenses, mayor será la presión para países con alta dependencia de capital extranjero, inflación persistente o menor margen para sostener tasas atractivas.
¿Qué podría cambiar el escenario?
- La primera variable seguirá siendo la Reserva Federal. Si los próximos datos confirman una economía estadounidense fuerte y una inflación persistente, el mercado podría seguir incorporando nuevas alzas de tasas, prolongando el soporte para el dólar.
- El segundo elemento será el mercado de bonos. Una estabilización o retroceso del Treasury a 10 años podría reducir parte de la presión sobre los mercados emergentes.
- Finalmente, los factores locales seguirán diferenciando los movimientos. El cobre continúa siendo relevante para Chile, el petróleo tiene implicaciones importantes para Colombia y otras economías productoras, mientras que el nivel de tasas domésticas será clave para determinar cuánto atractivo conservan las estrategias de carry trade.
Por ahora, es difícil ignorar que la fortaleza del dólar se ha convertido en un shock global para las monedas emergentes y la amplitud de la caída está entre las más extremas observadas desde 2024.


Dólar hoy Colombia: peso cae más de 1% y alcanza su menor nivel desde julio



El alza del petróleo presiona a las bolsas europeas (24.09.2026)

¿Cómo afecta al oro el alza de los rendimientos de los bonos?


Prohibición de exportar diésel de EE. UU.: ¿supone un problema para Europa?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "