

-
El Nasdaq 100 acumula una caída del 10,4% desde su máximo histórico y entra en corrección, después de perder un 6,7% en octubre, su peor mes desde marzo de 2025.
-
La presión sobre los semiconductores y las empresas de inteligencia artificial ha reducido la valoración del índice a 19,5 veces sus utilidades esperadas, por debajo de sus promedios históricos recientes.
-
El US100 pone a prueba su media móvil de 200 días en 28.152,6 puntos, con una resistencia en 30.258 y un soporte estructural en 26.732 puntos.

-
El Nasdaq 100 acumula una caída del 10,4% desde su máximo histórico y entra en corrección, después de perder un 6,7% en octubre, su peor mes desde marzo de 2025.
-
La presión sobre los semiconductores y las empresas de inteligencia artificial ha reducido la valoración del índice a 19,5 veces sus utilidades esperadas, por debajo de sus promedios históricos recientes.
-
El US100 pone a prueba su media móvil de 200 días en 28.152,6 puntos, con una resistencia en 30.258 y un soporte estructural en 26.732 puntos.
El Nasdaq 100 cerró el lunes en 27,989.82 puntos con una baja de 1.39%, lo cual lo dejó 10.4% por debajo de su récord de 31,224.47 puntos del 6 de octubre y lo colocó oficialmente en corrección, que es el nombre que recibe en los mercados una caída de al menos 10% desde un máximo histórico. Se trata de la tercera corrección del índice en 2026 después de las de marzo y julio, que en ambos casos terminaron con nuevos máximos, mientras el balance del año todavía muestra una ganancia cercana a 11%.
La caída llevó al índice hasta su media móvil de 200 días, que es el promedio de los precios de cierre de las últimas 200 sesiones y que se utiliza como referencia para medir si la tendencia de largo plazo sigue siendo alcista. El ETF QQQ que replica al Nasdaq 100 cerró en 681.09 dólares contra un promedio de 200 días de 679.82 dólares, un nivel que no tocaba desde el 7 de abril, de modo que el índice llega a noviembre apoyado sobre esa referencia después de un octubre en el que perdió 6.7%, su peor mes desde marzo de 2025.
La semana trae varios eventos que podrían marcar la dirección del índice, ya que este martes se celebran las elecciones de medio término en Estados Unidos y después del cierre reportan AMD y Arista Networks, el miércoles el Tesoro presenta su plan trimestral de emisión de deuda, el viernes se publica el reporte de empleo de octubre y el 17 de noviembre presenta resultados Nvidia, que es la mayor posición del QQQ.
Semiconductores y dudas sobre el gasto en inteligencia artificial
La venta se concentró en las empresas de semiconductores y en las compañías que más invierten en inteligencia artificial, porque los resultados de Alphabet, Amazon e Intel publicados a finales de octubre aumentaron las dudas sobre cuánto tiempo tardará el gasto en centros de datos y chips en convertirse en flujo de efectivo. Intel cayó casi 29% el 30 de octubre a pesar de que su división de centros de datos e inteligencia artificial creció 78%, ya que su estimado de ingresos para el cuarto trimestre quedó por debajo de lo que esperaba el mercado, para después perder otro 8.8% el lunes, mientras Oracle bajó casi 9% después de anunciar que buscará levantar 20,000 millones de dólares entre deuda y acciones, lo cual reforzó la idea de que la expansión de la inteligencia artificial requiere cada vez más financiamiento.
La presión se extendió al resto del sector, ya que Marvell cayó 13% tras anunciar la compra en acciones de un fabricante de componentes ópticos valuada en 115,000 millones de dólares incluyendo deuda, AMD perdió 7.5% un día antes de su reporte y Micron retrocedió cerca de 5.9%, con lo cual el índice de semiconductores de Filadelfia bajó 3.4% hasta su cierre más bajo desde el 29 de abril y acumula una caída de 29.4% desde su récord del 22 de junio.
Los reportes del lunes por la noche mantuvieron el mismo tono, porque Apple presentó el año fiscal más fuerte de su historia con ingresos de 479,000 millones de dólares pero advirtió que el mayor costo de la memoria presionará su margen bruto, lo cual llevó a la acción a caer cerca de 4% antes de la apertura de este martes, mientras Palantir superó las estimaciones aunque con un menor crecimiento en contratos nuevos y retrocedía alrededor de 8% en las operaciones previas.
Peso de las grandes tecnológicas y efecto de arrastre en el índice
El Nasdaq 100 pondera a sus empresas por su valor de mercado, de modo que cuando sus posiciones más grandes caen al mismo tiempo el índice resiente el movimiento con más fuerza que un promedio en el que todas las empresas pesan lo mismo. Desde el 6 de octubre, 47 acciones relacionadas con la inteligencia artificial y los semiconductores perdieron alrededor de 5 billones de dólares en valor de mercado, con Nvidia y Alphabet restando cerca de 834,000 millones de dólares cada una, mientras las otras 625 empresas grandes de Estados Unidos sumaron alrededor de 1.3 billones de dólares en el mismo periodo, lo cual se refleja en que el S&P 500 se encuentra apenas 3.5% por debajo de su máximo del 6 de octubre frente a la caída de 10.4% del Nasdaq 100.
El lunes la diferencia fue todavía más visible, ya que siete de los once sectores del S&P 500 terminaron en positivo con consumo discrecional, materiales, financieras y consumo básico a la cabeza, la versión del S&P 500 en la que todas las empresas pesan igual ganó 0.73% y el Dow Jones subió 0.41% hasta 51,983.98 puntos, mientras el sector tecnológico perdió 2.66% y el Nasdaq 100 registró su cierre más bajo desde el 29 de julio.
Tasas, petróleo y la relación con otros activos
El Nasdaq 100 suele moverse en sentido contrario a las tasas de interés de largo plazo, porque un rendimiento más alto en los bonos reduce el valor que el mercado le asigna hoy a las utilidades que las empresas tecnológicas esperan generar en los próximos años. A mediados de octubre el rendimiento del bono del Tesoro a 10 años llegó a superar 5.3% en un momento en el que el mercado descontaba alzas de tasas de la Reserva Federal, mientras hoy se ubica en 4.93%, de modo que la caída de las tecnológicas de las últimas sesiones ocurrió con las tasas a la baja.
El petróleo es otra referencia para el índice, ya que la guerra con Irán cumple nueve meses con el estrecho de Ormuz prácticamente cerrado y un crudo caro mantiene la presión sobre la inflación y sobre las decisiones de la Reserva Federal. El lunes el WTI cayó 7.3% hasta 96.51 dólares por barril ante la expectativa de pláticas entre Estados Unidos e Irán, lo cual favoreció a los sectores ligados al consumo, aunque este martes el crudo volvió a subir y mantiene abierta la posibilidad de nuevas presiones en los precios.
Dentro de la bolsa la relación más estrecha del Nasdaq 100 en estas semanas ha sido con el índice de semiconductores, que ha marcado el ritmo de la caída, mientras el S&P 500 y en especial su versión de pesos iguales se han mostrado más estables porque el dinero que salió de los chips se movió hacia bancos, materiales y consumo.
Valuación del Nasdaq 100 después de la caída
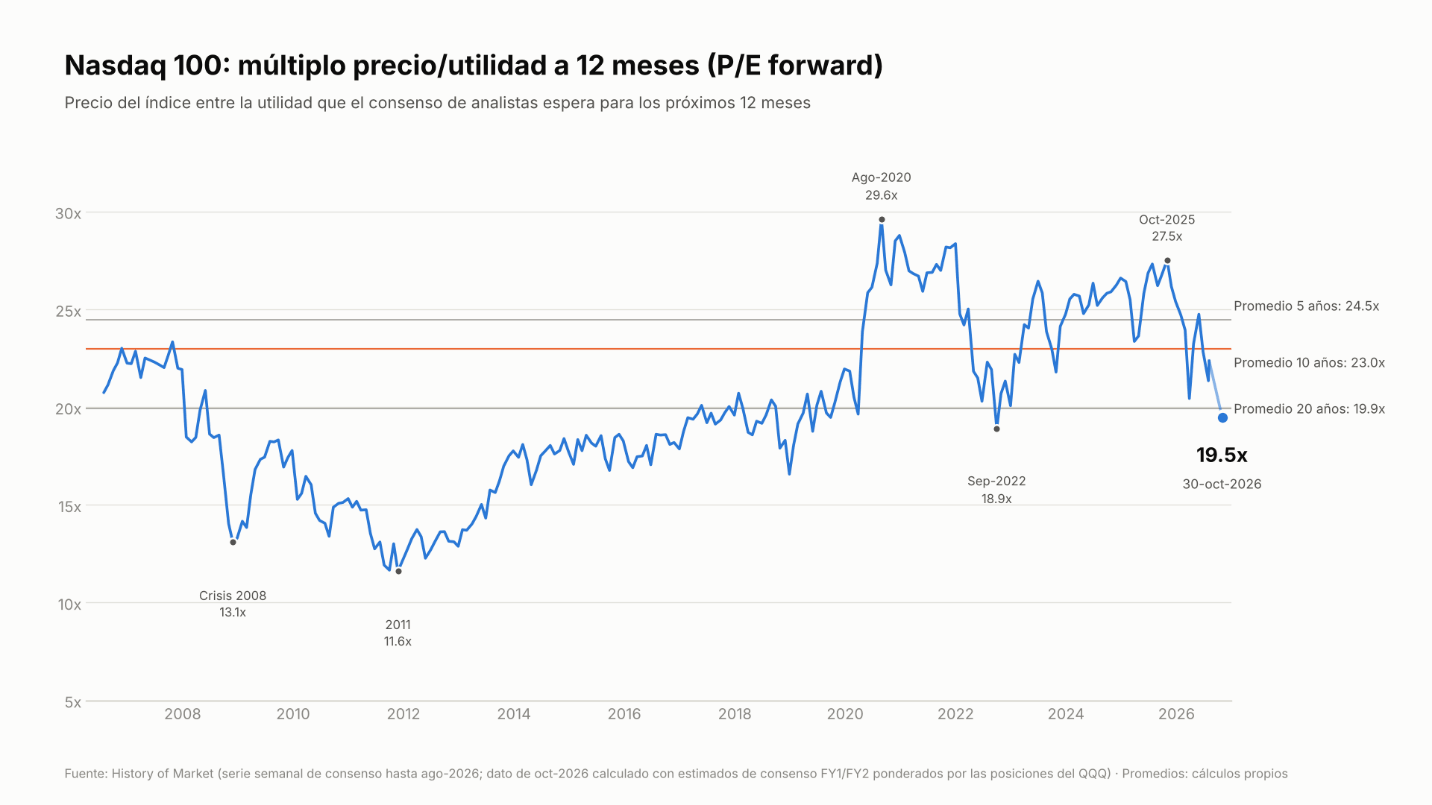
La caída también redujo la valuación del índice, que se suele medir con el múltiplo precio/utilidad a 12 meses, es decir, cuántas veces paga el mercado la utilidad que los analistas esperan que generen las empresas del Nasdaq 100 durante el próximo año. Con los estimados de consenso este múltiplo se ubicó en 19.5 veces al cierre del 30 de octubre desde 23.3 veces al cierre de septiembre, lo cual lo coloca por debajo de su promedio de cinco años de 24.5 veces y de su promedio de diez años de 23 veces, muy cerca de su promedio de veinte años de 19.9 veces y en su nivel más bajo en cierres de mes desde septiembre de 2022, cuando llegó a 18.9 veces.
El múltiplo bajó tanto por la caída del precio como por el crecimiento de las utilidades, ya que las ganancias de las empresas del Nasdaq 100 aumentaron cerca de 49% en el último año, mientras las empresas del S&P 500 llevan un crecimiento de 30.2% en sus utilidades del tercer trimestre y ese índice cotiza en 18.7 veces sus utilidades esperadas, por debajo de su promedio de cinco años de 19.8 veces. Nvidia cotiza en 12.9 veces su utilidad esperada después de la caída, una cifra que refleja el fuerte crecimiento de sus ganancias junto con la duda del mercado sobre cuánto tiempo podrán sus principales clientes sostener el ritmo de inversión en centros de datos.
La siguiente gráfica muestra la evolución de este múltiplo desde 2006 junto con sus promedios de cinco, diez y veinte años, donde se observa que el nivel actual quedó por debajo de los promedios recientes y lejos de los máximos que alcanzó en 2020 y en 2025.
El Nasdaq 100 después de las elecciones de medio término
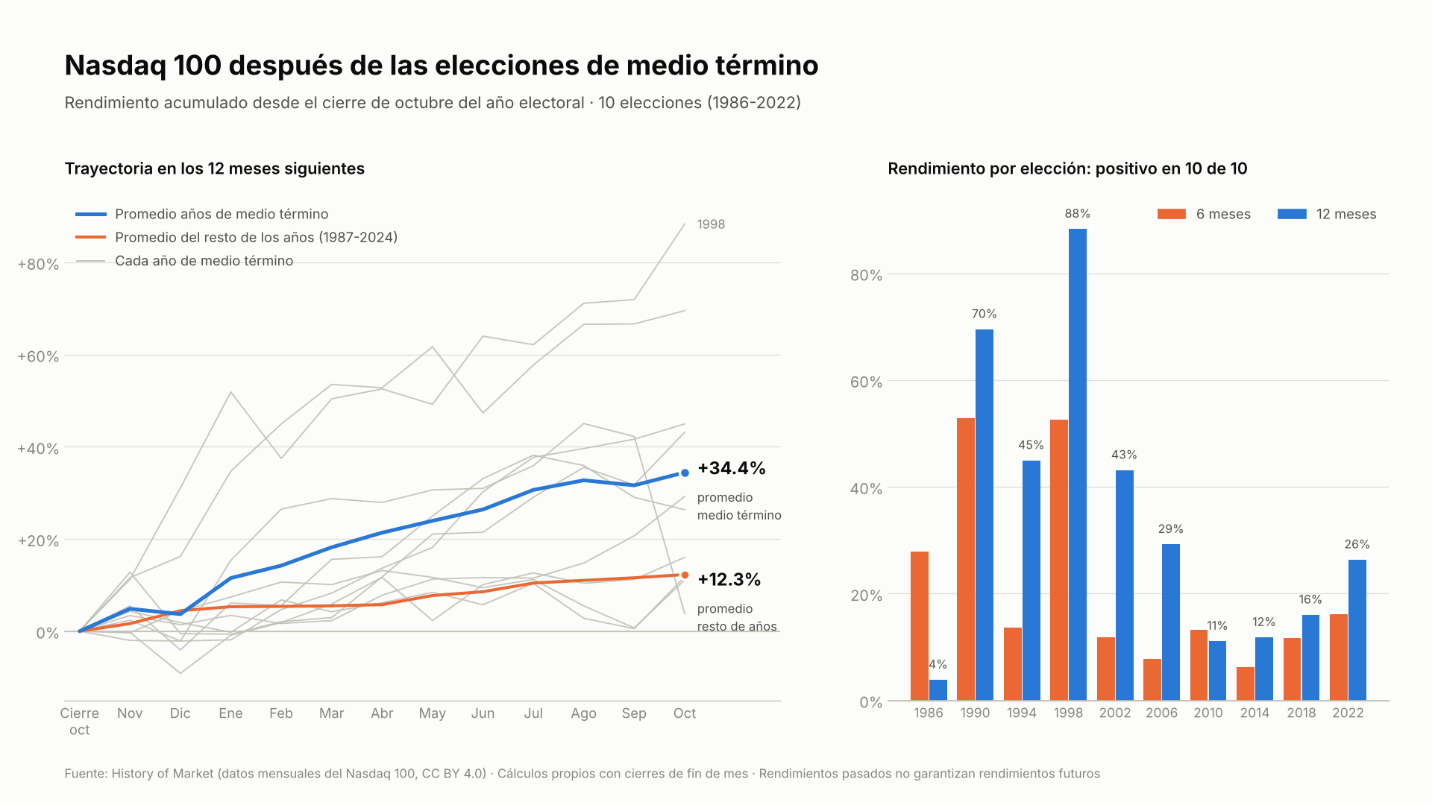
Las elecciones de medio término de este martes renuevan la Cámara de Representantes y una parte del Senado de Estados Unidos, un evento que en el historial del Nasdaq 100 ha coincidido con algunos de los periodos más favorables para el índice. Al medir el rendimiento desde el cierre de octubre de cada año electoral, en las diez elecciones de medio término desde 1986 el índice subió en promedio 21.4% en los seis meses siguientes y 34.4% en los doce meses siguientes con resultados positivos en los diez casos para ambos plazos, mientras en el resto de los años el avance promedio a doce meses fue de 12.3%.
Este comportamiento suele atribuirse a que el mercado deja atrás la incertidumbre política y a que los gobiernos tienden a impulsar la economía antes de la siguiente elección presidencial, un patrón que también aparece en el Nasdaq Composite con un avance promedio de 18% en los seis meses posteriores a estas elecciones desde 1971.
Los promedios están influidos por años como 1990 y 1998, cuando el índice subió 70% y 88% en los doce meses siguientes, por lo que la mediana, que es el valor que queda a la mitad de todos los casos, ofrece una referencia más moderada con 13.4% a seis meses y 27.8% a doce meses. El punto de partida también es distinto, ya que en varios de esos años el índice llegó a la elección después de caídas importantes, como en 2002 cuando perdió 37% entre enero y octubre o en 2022 cuando bajó 30%, mientras en 2026 llega con una ganancia de 12.4% en el mismo periodo.
La siguiente gráfica muestra la trayectoria del índice en los doce meses posteriores a cada elección de medio término frente al promedio del resto de los años, junto con el rendimiento a seis y doce meses de cada caso.
Noviembre en el historial del Nasdaq 100
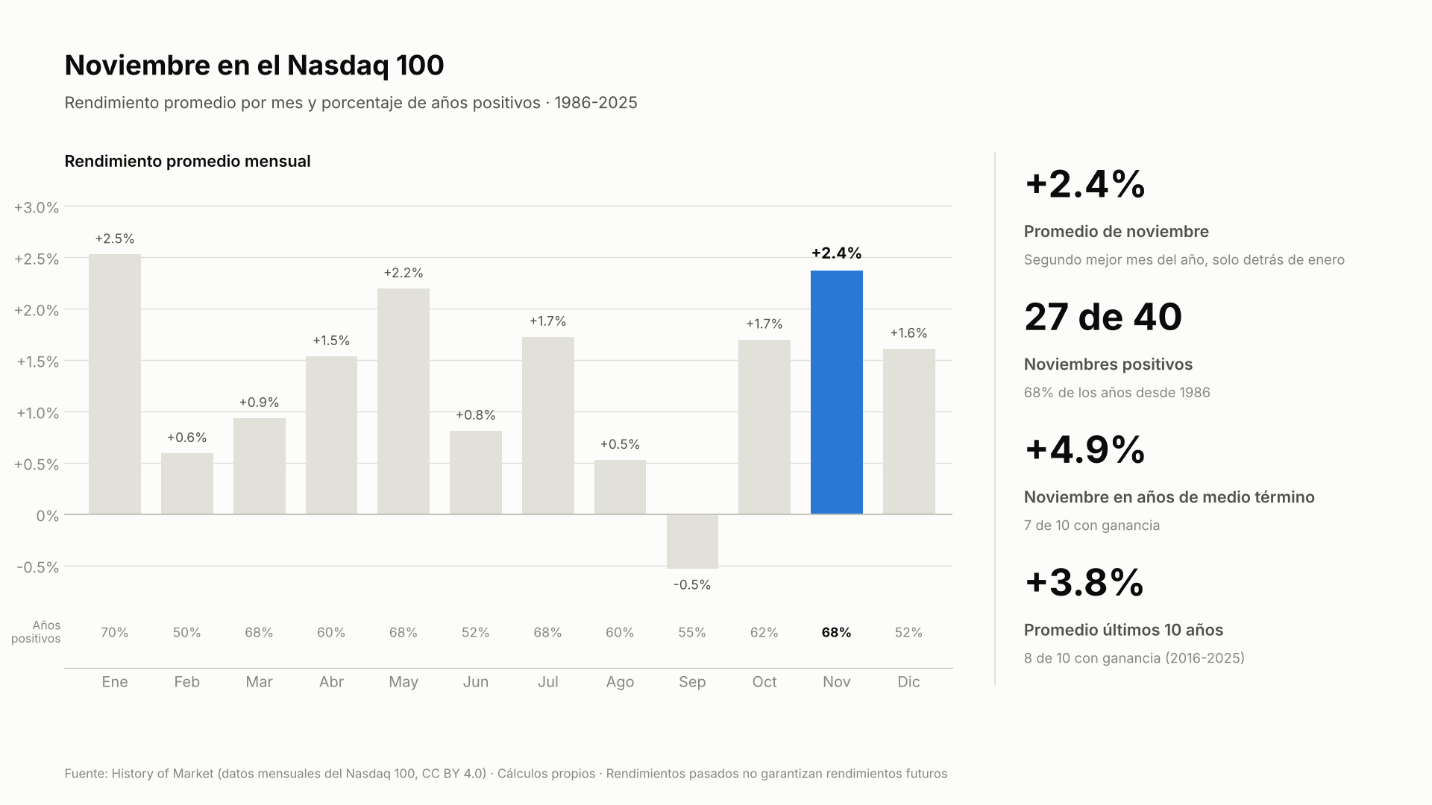
Noviembre ha sido uno de los mejores meses para el Nasdaq 100 con un rendimiento promedio de 2.4% entre 1986 y 2025, lo cual lo coloca como el segundo mejor mes del año solo detrás de enero, además de terminar en positivo en 27 de los últimos 40 años. En los años de elecciones de medio término el promedio de noviembre sube a 4.9% con siete de diez meses positivos, mientras en los últimos diez años el promedio fue de 3.8% con ocho de diez meses en positivo, aunque este noviembre arrancó con una baja de 1.39% en su primera sesión.
La siguiente gráfica compara el rendimiento promedio de cada mes desde 1986 junto con el porcentaje de años en los que cada mes terminó en positivo.
Escenarios técnicos para el US100 alrededor de su media móvil de 200 días
En el gráfico diario del US100 el precio cotiza en 28,307.6 puntos, apenas 0.55% por encima de su media móvil de 200 periodos que se ubica en 28,152.6 puntos, una referencia que desde mediados de 2021 ha marcado buena parte de los giros del índice. En los doce contactos señalados en el gráfico la media se respetó en nueve ocasiones, seis de ellas como soporte en tendencia alcista, una en 2021, dos en 2023, dos en 2024 y otra entre julio y agosto de 2026, mientras las tres restantes funcionaron como resistencia durante la tendencia bajista de 2022. En las otras tres ocasiones el precio la perforó, a inicios de 2022 cuando arrancó el mercado bajista de ese año, en marzo de 2025 y en marzo de 2026, aunque en estos dos últimos casos el índice volvió a superarla en un plazo de uno a dos meses.
Un estudio con datos diarios desde 1990 encontró 15 episodios en los que el Nasdaq 100 había caído al menos 8% desde un récord y cotizaba a menos de 2% por encima de su media de 200 días, con 11 casos en los que el índice terminó cerrando por debajo de ese promedio dentro de las siguientes 60 sesiones.
El siguiente gráfico diario del US100 muestra la media móvil de 200 periodos con los contactos señalados desde 2021, la resistencia en 30,258 puntos y el soporte estructural en 26,732 puntos.
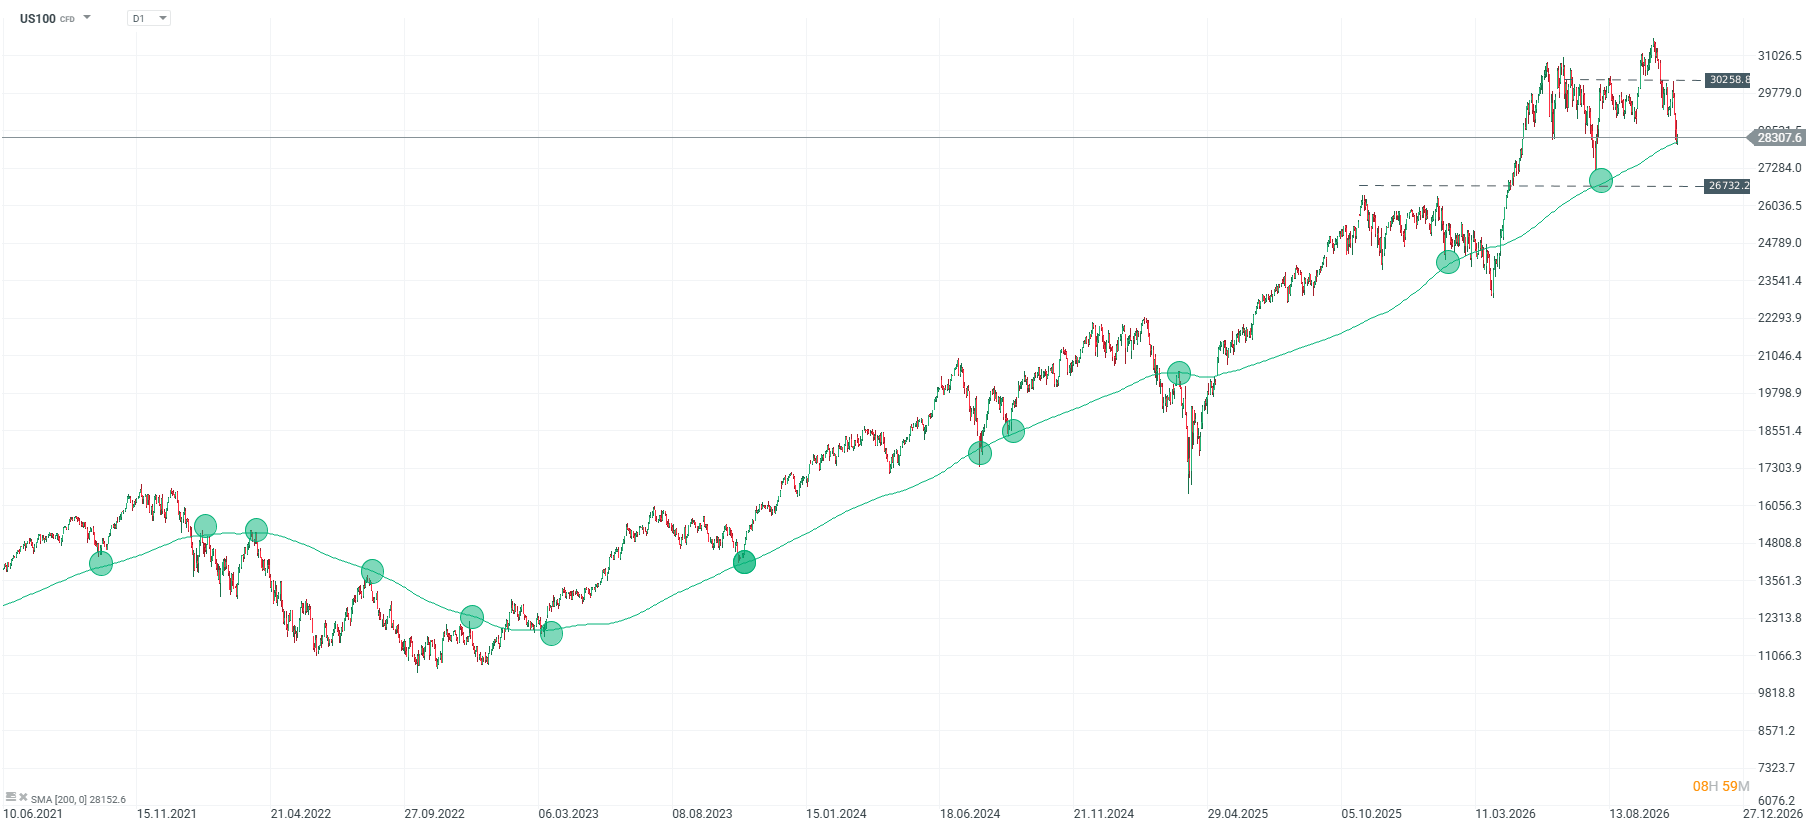
En caso de que el precio se sostenga sobre la media de 200 periodos, un rebote técnico o una continuación de la tendencia alcista podría llevar al US100 hacia su primera resistencia en 30,258 puntos, lo que representa un avance de 6.9% desde el precio actual, un nivel de máximos previos que el índice perdió en la caída de finales de octubre. Este escenario tendería a apoyarse en resultados de AMD y Nvidia que confirmen la demanda de chips para inteligencia artificial, en un reporte de empleo que mantenga contenidas las tasas de los bonos y en un petróleo más estable, además del historial favorable de noviembre y de los meses posteriores a las elecciones de medio término.
La pérdida de la media de 200 periodos con cierres diarios por debajo de 28,152.6 puntos podría llevar al precio hacia su soporte estructural en 26,732 puntos, lo que representa una caída de 5.6% desde el precio actual y de 5% por debajo de la media, una zona que coincide con los máximos de octubre de 2025 y con el piso que formó el índice entre julio y agosto de este año sobre su media de 200 periodos. Este escenario podría activarse si los resultados de AMD y Nvidia muestran mayor presión en el flujo de efectivo por el gasto en inteligencia artificial, si el petróleo vuelve a subir con fuerza o si los datos de empleo regresan los rendimientos de los bonos por arriba de 5%.
El rango entre el soporte de 26,732 puntos y la resistencia de 30,258 puntos es de 13.2%, de modo que la reacción del precio sobre la media de 200 periodos en los próximos días podría indicar si la caída de octubre fue un ajuste dentro de la tendencia alcista o el inicio de una corrección más amplia.
Raul Ojeda Espino — Analista colaborador de XTB


Dólar en México hoy: tipo de cambio estable antes de las elecciones en EE.UU.


¿Avanzan las negociaciones entre EE. UU. e Irán? Rebotan las bolsas y los metales preciosos


Bolsa Europa hoy: Wall Street y las bolsas globales bajo presión
🔴ANÁLISIS INTRADAY DE MERCADOS (03.11.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "