

-
El Nasdaq 100 cotiza bajo su media móvil de 50 sesiones, mientras el Russell 2000 ya confirmó un cierre por debajo de su media de 200 sesiones.
-
Históricamente, tras estas rupturas, el Nasdaq 100 avanzó en promedio 3,70% a tres meses, frente al 2,70% del Russell 2000.
-
Las rupturas no anticiparon necesariamente caídas prolongadas: el 70% de los episodios del Nasdaq 100 y el 62,5% del Russell 2000 terminaron con ganancias a tres meses.

-
El Nasdaq 100 cotiza bajo su media móvil de 50 sesiones, mientras el Russell 2000 ya confirmó un cierre por debajo de su media de 200 sesiones.
-
Históricamente, tras estas rupturas, el Nasdaq 100 avanzó en promedio 3,70% a tres meses, frente al 2,70% del Russell 2000.
-
Las rupturas no anticiparon necesariamente caídas prolongadas: el 70% de los episodios del Nasdaq 100 y el 62,5% del Russell 2000 terminaron con ganancias a tres meses.
El Nasdaq 100 vuelve a cotizar este jueves por debajo de su media móvil de 50 sesiones, mientras el Russell 2000 ya confirmó un cierre bajo su media de 200 sesiones. En el caso del Nasdaq 100, el movimiento todavía ocurre durante la jornada, por lo que habrá que esperar al cierre para saber si la ruptura se confirma. Estas medias reflejan el promedio de los precios de cierre de las últimas 50 y 200 sesiones, respectivamente, y aunque perderlas suele interpretarse como una señal de debilidad, no significa necesariamente que las caídas vayan a continuar. Para dimensionar qué ha ocurrido históricamente después de estos movimientos, revisamos el comportamiento de ambos índices a una semana, un mes y tres meses, considerando únicamente rupturas confirmadas mediante precios de cierre.
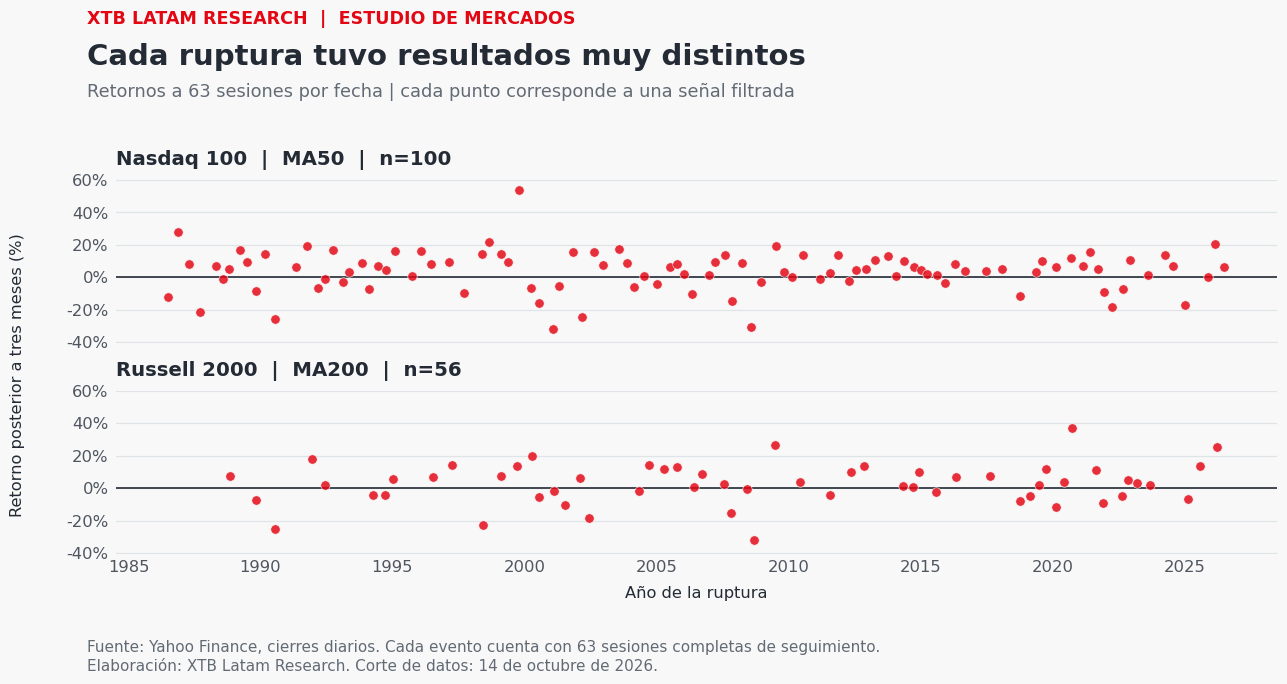
Al revisar los precios de cierre diarios disponibles desde 1985 para el Nasdaq 100 y desde 1987 para el Russell 2000, con datos hasta el 14 de octubre de 2026, encontramos 340 ocasiones en que el Nasdaq 100 cruzó desde arriba hacia abajo su media de 50 sesiones, mientras que el Russell 2000 registró 152 rupturas de su media de 200 sesiones. Como algunas señales ocurrieron con pocos días de diferencia, los períodos utilizados para medir los rendimientos posteriores podían superponerse y terminar contabilizando varias veces un mismo movimiento del mercado. Para reducir este problema, conservamos la primera ruptura y exigimos una separación mínima de 63 sesiones bursátiles antes de incorporar una nueva señal, reduciendo la muestra a 100 episodios para el Nasdaq 100 y 57 para el Russell 2000. De estos últimos, 56 cuentan con el seguimiento completo necesario para calcular los rendimientos a tres meses. El ejercicio utiliza variaciones de los índices calculadas con precios de cierre, sin incluir dividendos ni costos operativos.
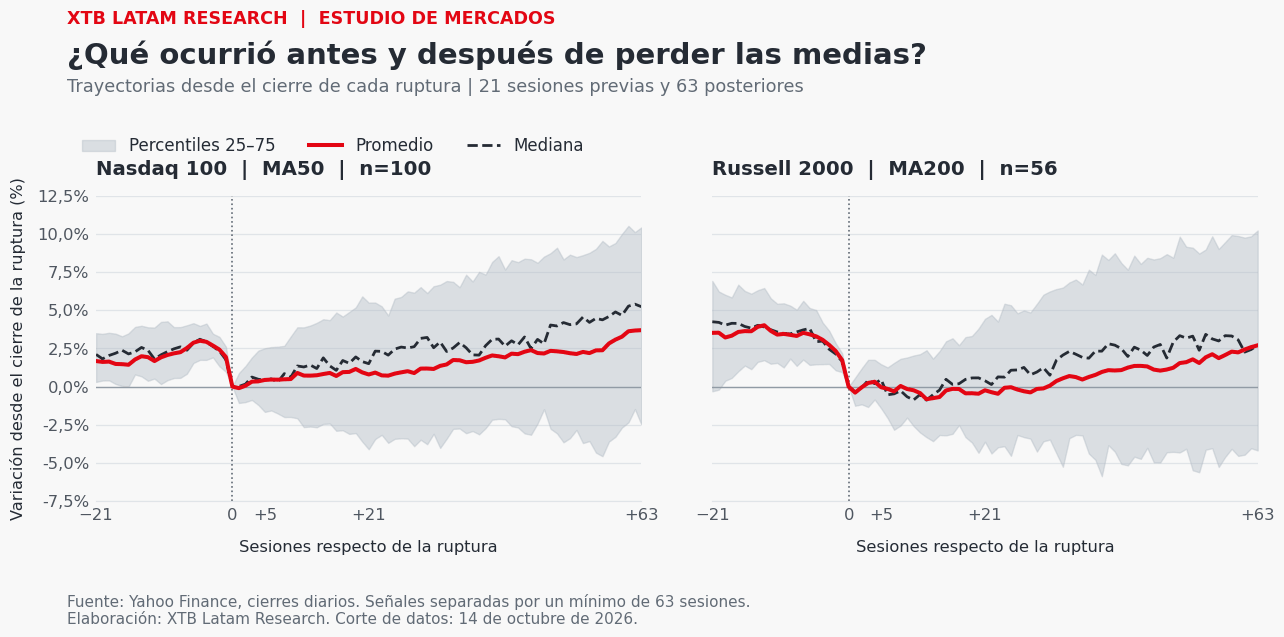
Rendimientos del Nasdaq 100 y Russell 2000 después de perder sus medias móviles
Al comparar los rendimientos desde el cierre de cada ruptura, el Nasdaq 100 registró un avance promedio de 0,44% a una semana y 0,80% al mes, que aumentó hasta 3,70% después de tres meses. En el Russell 2000, los resultados iniciales fueron más débiles, con variaciones promedio de -0,04% y -0,24% a una semana y un mes, respectivamente, antes de alcanzar un avance de 2,70% a tres meses. Estas cifras resumen el comportamiento de la muestra, pero las trayectorias muestran diferencias importantes entre episodios, por lo que un promedio positivo no significa que todos los períodos posteriores a una ruptura hayan terminado con ganancias.
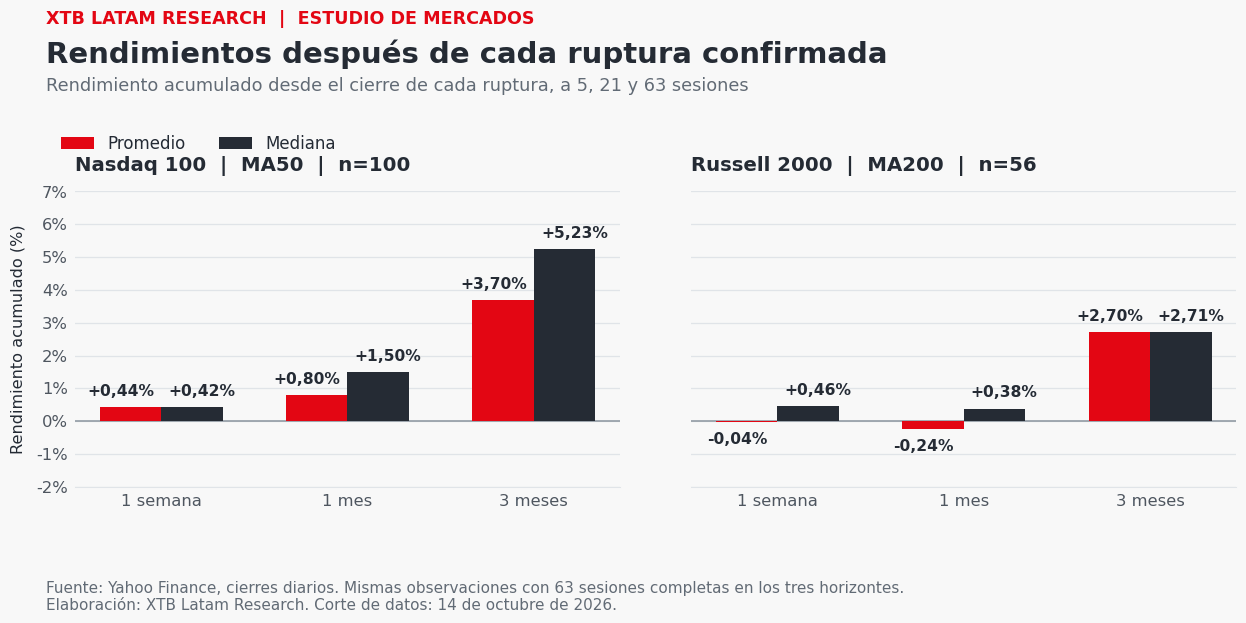
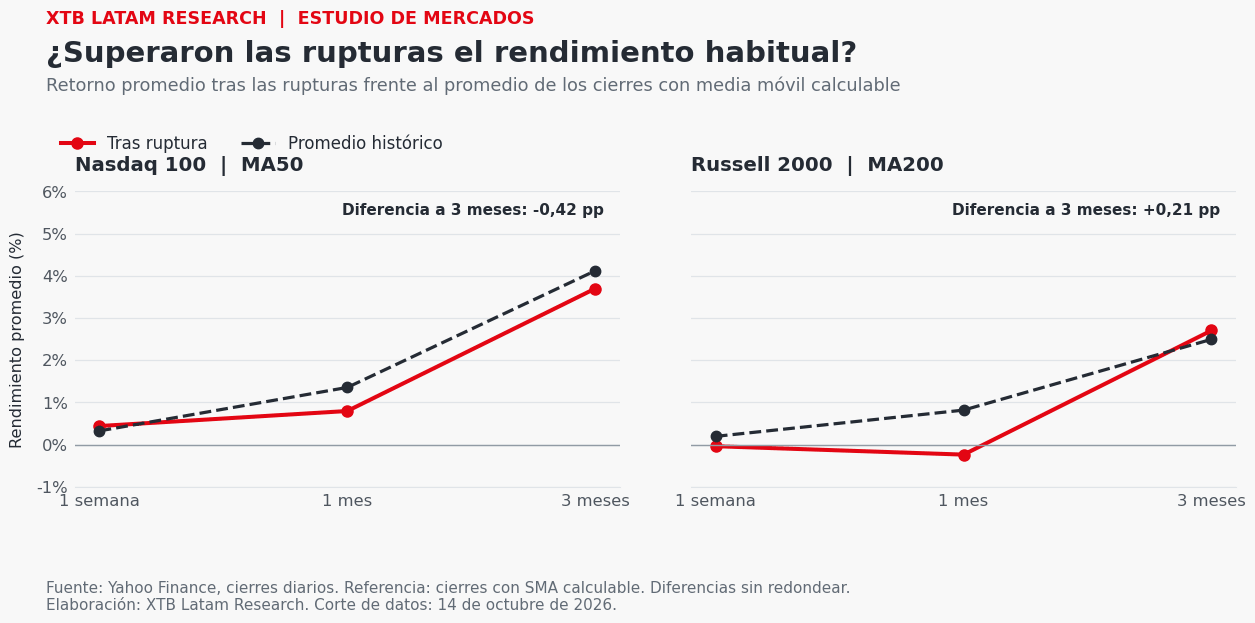
La mediana a tres meses del Nasdaq 100 fue de 5,23%, superior al promedio de 3,70%, mientras que el 70% de las rupturas terminó con ganancias. En el Russell 2000, la mediana alcanzó un 2,71%, prácticamente igual al promedio de 2,70%, con resultados positivos en el 62,5% de los episodios. Que la mayoría haya terminado al alza no significa necesariamente que perder una media haya ofrecido una ventaja frente al comportamiento habitual de los índices. Al considerar todos los cierres diarios con una media móvil calculable como punto de partida, el Nasdaq 100 registró un rendimiento promedio de 4,12% a tres meses, superior al 3,70% observado después de las rupturas, mientras que el Russell 2000 mostró un retorno habitual de 2,50% frente al 2,70% posterior a perder su media de 200 sesiones.
Cómo se comportaron las rupturas durante las crisis de 2000, 2008 y 2020
Las ocho rupturas del Nasdaq 100 registradas entre 2000 y 2002 estuvieron seguidas por una caída promedio de 5,61% a tres meses, mientras que las seis del Russell 2000 registraron una pérdida de 1,51%. La debilidad fue más pronunciada durante la crisis financiera de 2008, especialmente en el Russell 2000, donde las dos observaciones registraron un retroceso promedio de 16,07%, frente al 8,41% de las tres rupturas del Nasdaq 100. En 2020, en cambio, los resultados fueron positivos para ambos índices, con avances promedio de 9,07% y 9,92%, respectivamente, lo que refleja cuánto ha variado el comportamiento posterior a estas señales según el período del mercado.
¿Qué significa perder una media móvil para el Nasdaq 100 y Russell 2000?
Perder una media móvil no ha anticipado necesariamente una caída prolongada, ya que la mayoría de las rupturas analizadas terminó con ganancias a tres meses, pero los rendimientos promedio fueron cercanos al comportamiento habitual de ambos índices y también hubo períodos en que las pérdidas continuaron. Con el Russell 2000 ya bajo su media de 200 sesiones y el Nasdaq 100 todavía pendiente de confirmar su ruptura al cierre de este jueves, las próximas jornadas permitirán observar si la debilidad se mantiene o si ambos índices logran recuperar estas referencias.



Cierre de mercado: Nasdaq cae mientras Dow Jones y Russell 2000 destacan


CoreWeave cae más del 50% en cinco meses: ¿está la deuda alertando algo?

¿Por qué repuntan el oro y los bonos pese a una inflación más alta en EE.UU.?

Resumen diario 📈 Metales preciosos e índices bursátiles rebotan ante la caída de los rendimientos del Tesoro
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "