

-
Las acciones de Netflix acumulan una caída superior al 53% desde junio de 2025, pese a que la compañía sigue aumentando sus ingresos, beneficios y generación de efectivo.
-
El crecimiento de ingresos se desacelera del 17,6% al 11,8%, mientras Netflix reduce su previsión de ingresos publicitarios para 2026 de US$3.000 a US$2.700 millones.
-
El análisis técnico mantiene un sesgo bajista mientras Netflix cotice por debajo de US$65, nivel cuya recuperación sería una primera señal de mejora.

-
Las acciones de Netflix acumulan una caída superior al 53% desde junio de 2025, pese a que la compañía sigue aumentando sus ingresos, beneficios y generación de efectivo.
-
El crecimiento de ingresos se desacelera del 17,6% al 11,8%, mientras Netflix reduce su previsión de ingresos publicitarios para 2026 de US$3.000 a US$2.700 millones.
-
El análisis técnico mantiene un sesgo bajista mientras Netflix cotice por debajo de US$65, nivel cuya recuperación sería una primera señal de mejora.
Netflix cerró el 27 de octubre en 62,52 dólares. Su máximo de cierre, ajustado por el desdoblamiento de acciones, fue de 133,91 dólares en junio de 2025. La caída supera el 53%. Una pérdida así invita a pensar en un negocio en dificultades, pero las últimas cuentas cuentan una historia menos sencilla: Netflix sigue aumentando sus ingresos, gana más dinero y genera efectivo. ¿Por qué, entonces, el mercado ha reducido tanto el precio que está dispuesto a pagar por sus acciones?
La respuesta empieza en las expectativas que acompañaban al máximo. Durante años, Netflix demostró que podía convertir una gran audiencia en ingresos crecientes mediante nuevas suscripciones, subidas de precios y el control de las cuentas compartidas. Después apareció la publicidad como otra posible fuente de crecimiento. El inversor que pagaba los precios de mediados de 2025 confiaba en que varios de esos motores seguirían funcionando a la vez durante bastante tiempo. Hoy sigue existiendo crecimiento, aunque llega a menor velocidad.
Resultados de Netflix: los ingresos crecen, pero pierden velocidad
Los ingresos del tercer trimestre alcanzaron 12.874 millones de dólares, un 11,8% más que un año antes. El beneficio operativo subió hasta 4.459 millones y el margen operativo pasó del 28,2% al 34,6%. Son cifras sólidas. De hecho, sería difícil defender que la caída bursátil responde a una desaparición repentina de la rentabilidad. Lo que preocupa es la trayectoria de las ventas: su crecimiento interanual pasó del 17,6% en el cuarto trimestre de 2025 al 16,2% en el primero de 2026, después al 13,4% y finalmente al 11,8%. La previsión de la compañía para el cuarto trimestre apunta al 11,5%.
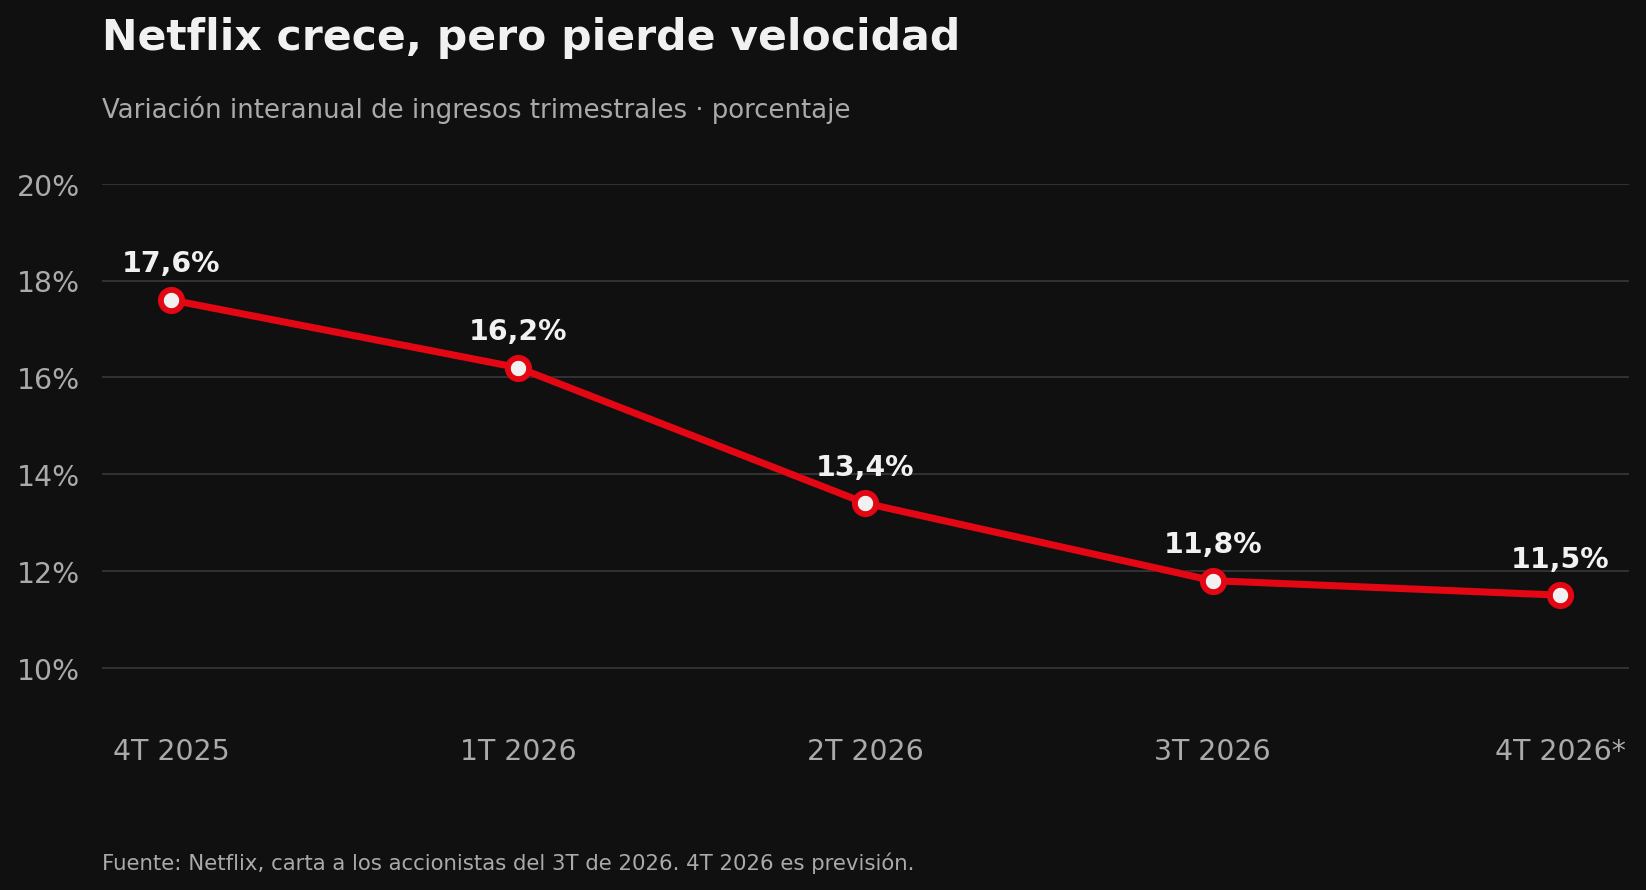
Es una diferencia que cambia mucho una valoración bursátil. Si el mercado espera que una empresa mantenga tasas de crecimiento cercanas al 20%, puede aceptar un precio elevado por sus beneficios actuales. Cuando empieza a contemplar una expansión más próxima al 10%, revisa cuánto pagará por cada dólar de beneficio futuro. La acción puede caer con fuerza aunque el beneficio del trimestre aumente. Netflix está viviendo, en buena medida, ese reajuste.
La publicidad de Netflix crece menos de lo previsto
La publicidad concentra ahora parte de las dudas. Netflix rebajó su previsión de ingresos publicitarios para 2026 desde unos 3.000 millones hasta aproximadamente 2.700 millones de dólares. La empresa atribuyó el cambio a un despliegue más lento de algunas funciones de su plataforma de anuncios. La diferencia, unos 300 millones, es pequeña frente a los 51.100 millones de ingresos totales que espera para el año. Su importancia está en otro lugar: los inversores habían identificado la publicidad como una vía para acelerar el crecimiento cuando el negocio de suscripción empezara a madurar.
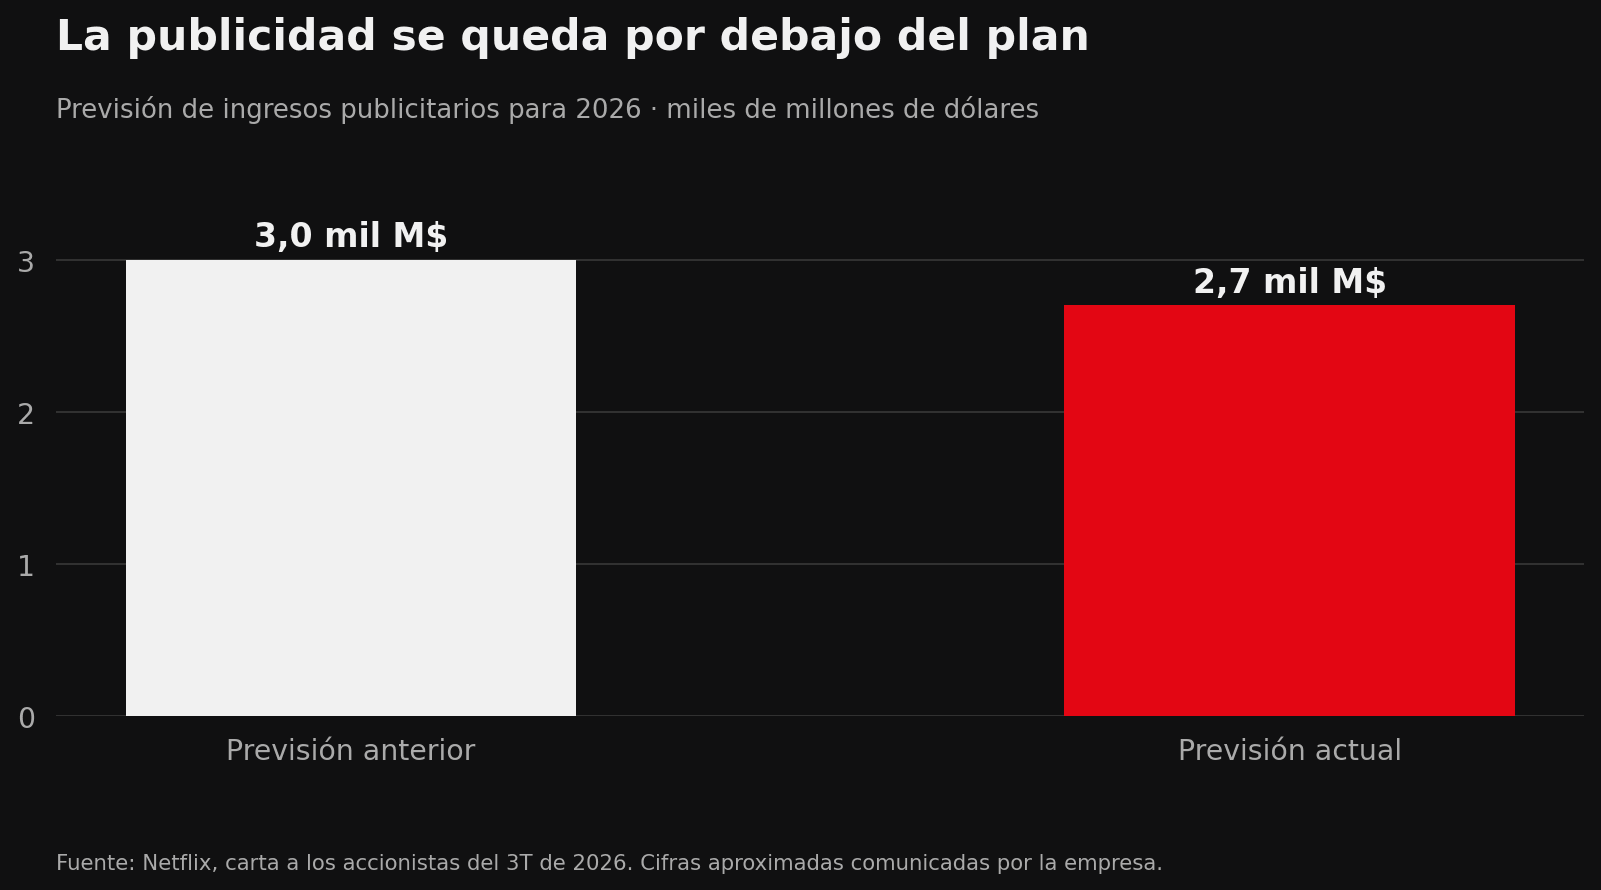
El recorte tampoco significa que la publicidad haya dejado de crecer. Significa que está tardando más de lo previsto por la propia compañía en alcanzar la escala prometida. Vender anuncios en televisión conectada exige herramientas de medición, formatos útiles para las marcas y sistemas que permitan comprar campañas con facilidad. Una gran audiencia ayuda, pero no convierte automáticamente a Netflix en un negocio publicitario comparable con las plataformas que llevan años perfeccionando esas capacidades.
La competencia por la audiencia y la retención de suscriptores
La otra pregunta afecta al tiempo que la gente dedica al servicio. Netflix puede aumentar ingresos cobrando más a cada cliente, pero esa estrategia depende de que el usuario siga considerando imprescindible su suscripción. La compañía afirmó en sus resultados que la retención mejoró respecto al año anterior y superó su previsión. Al mismo tiempo, mediciones externas y noticias sobre el uso de la plataforma han alimentado inquietudes sobre la frecuencia con que algunos clientes abren la aplicación y las horas que ven por persona. Esas mediciones no tienen exactamente el mismo alcance que los datos internos de Netflix; conviene tratarlas como indicios que habrá que seguir contrastando.
¿Por qué se observa ahora con tanta atención el tiempo de visionado? Porque Netflix compite por horas de ocio, y esas horas son limitadas. En agosto, Nielsen atribuyó a YouTube el 15,8% del tiempo de televisión en Estados Unidos, frente al 7,7% de Netflix. La comparación requiere cuidado: ambos servicios ofrecen contenidos y modelos comerciales diferentes. Aun así, muestra la dimensión de la competencia por la pantalla del salón, donde Netflix ya no tiene la ventaja de novedad de sus primeros años.
Una serie capaz de convertirse en conversación durante semanas puede reforzar la retención y facilitar una subida de precios. Producirla de manera constante es bastante más difícil que anunciar un presupuesto de contenidos. Ahí se entiende el interés del mercado por los recientes cambios en la dirección creativa y por la reducción de plantilla. La compañía está reajustando su organización mientras intenta mejorar la programación, ampliar los eventos en directo y desarrollar su negocio de anuncios. Habrá que juzgar esos movimientos por la audiencia que consigan y por lo que cueste mantenerla, no por el simple número de estrenos.
La fallida compra de los negocios de estudios y streaming de Warner Bros. Discovery añade contexto. El acuerdo se terminó en febrero, cuando Warner optó por una propuesta de Paramount Skydance, y Netflix recibió una compensación de 2.800 millones de dólares. Aquella operación habría ampliado su catálogo y su posición en Hollywood. Su final devolvió el foco al crecimiento que Netflix puede generar con sus propios activos. También obliga a leer con atención algunas cifras acumuladas de 2026: la compensación fue un ingreso extraordinario y no representa una fuente recurrente de beneficios.
Flujo de caja y perspectivas: ¿puede recuperarse Netflix?
Hay, por otra parte, argumentos sólidos para no confundir una corrección bursátil con una crisis financiera. Netflix generó unos 2.884 millones de dólares de flujo de caja libre en el tercer trimestre, frente a 2.660 millones un año antes. Terminó septiembre con alrededor de 8.200 millones en efectivo y equivalentes y 15.300 millones de deuda bruta, según su presentación de resultados. Ha reducido su previsión de flujo de caja libre anual de 12.500 a unos 12.000 millones, principalmente por el calendario esperado de una operación inmobiliaria. El negocio sigue produciendo caja mientras la cotización cae.
Eso hace más interesante el debate de inversión. Una caída superior al 50% puede haber eliminado buena parte de las expectativas excesivas del máximo. También puede ser la forma en que el mercado empieza a valorar un periodo largo de crecimiento más lento. Para distinguir ambas posibilidades, los próximos resultados tendrán que mostrar si la publicidad recupera el ritmo previsto y si Netflix puede sostener los márgenes sin depender cada vez más de aumentos de precios. La guía para 2027 será especialmente importante: ofrecerá una primera medida de cuánto crecimiento espera la propia dirección después del ajuste de este año.
Análisis técnico de Netflix
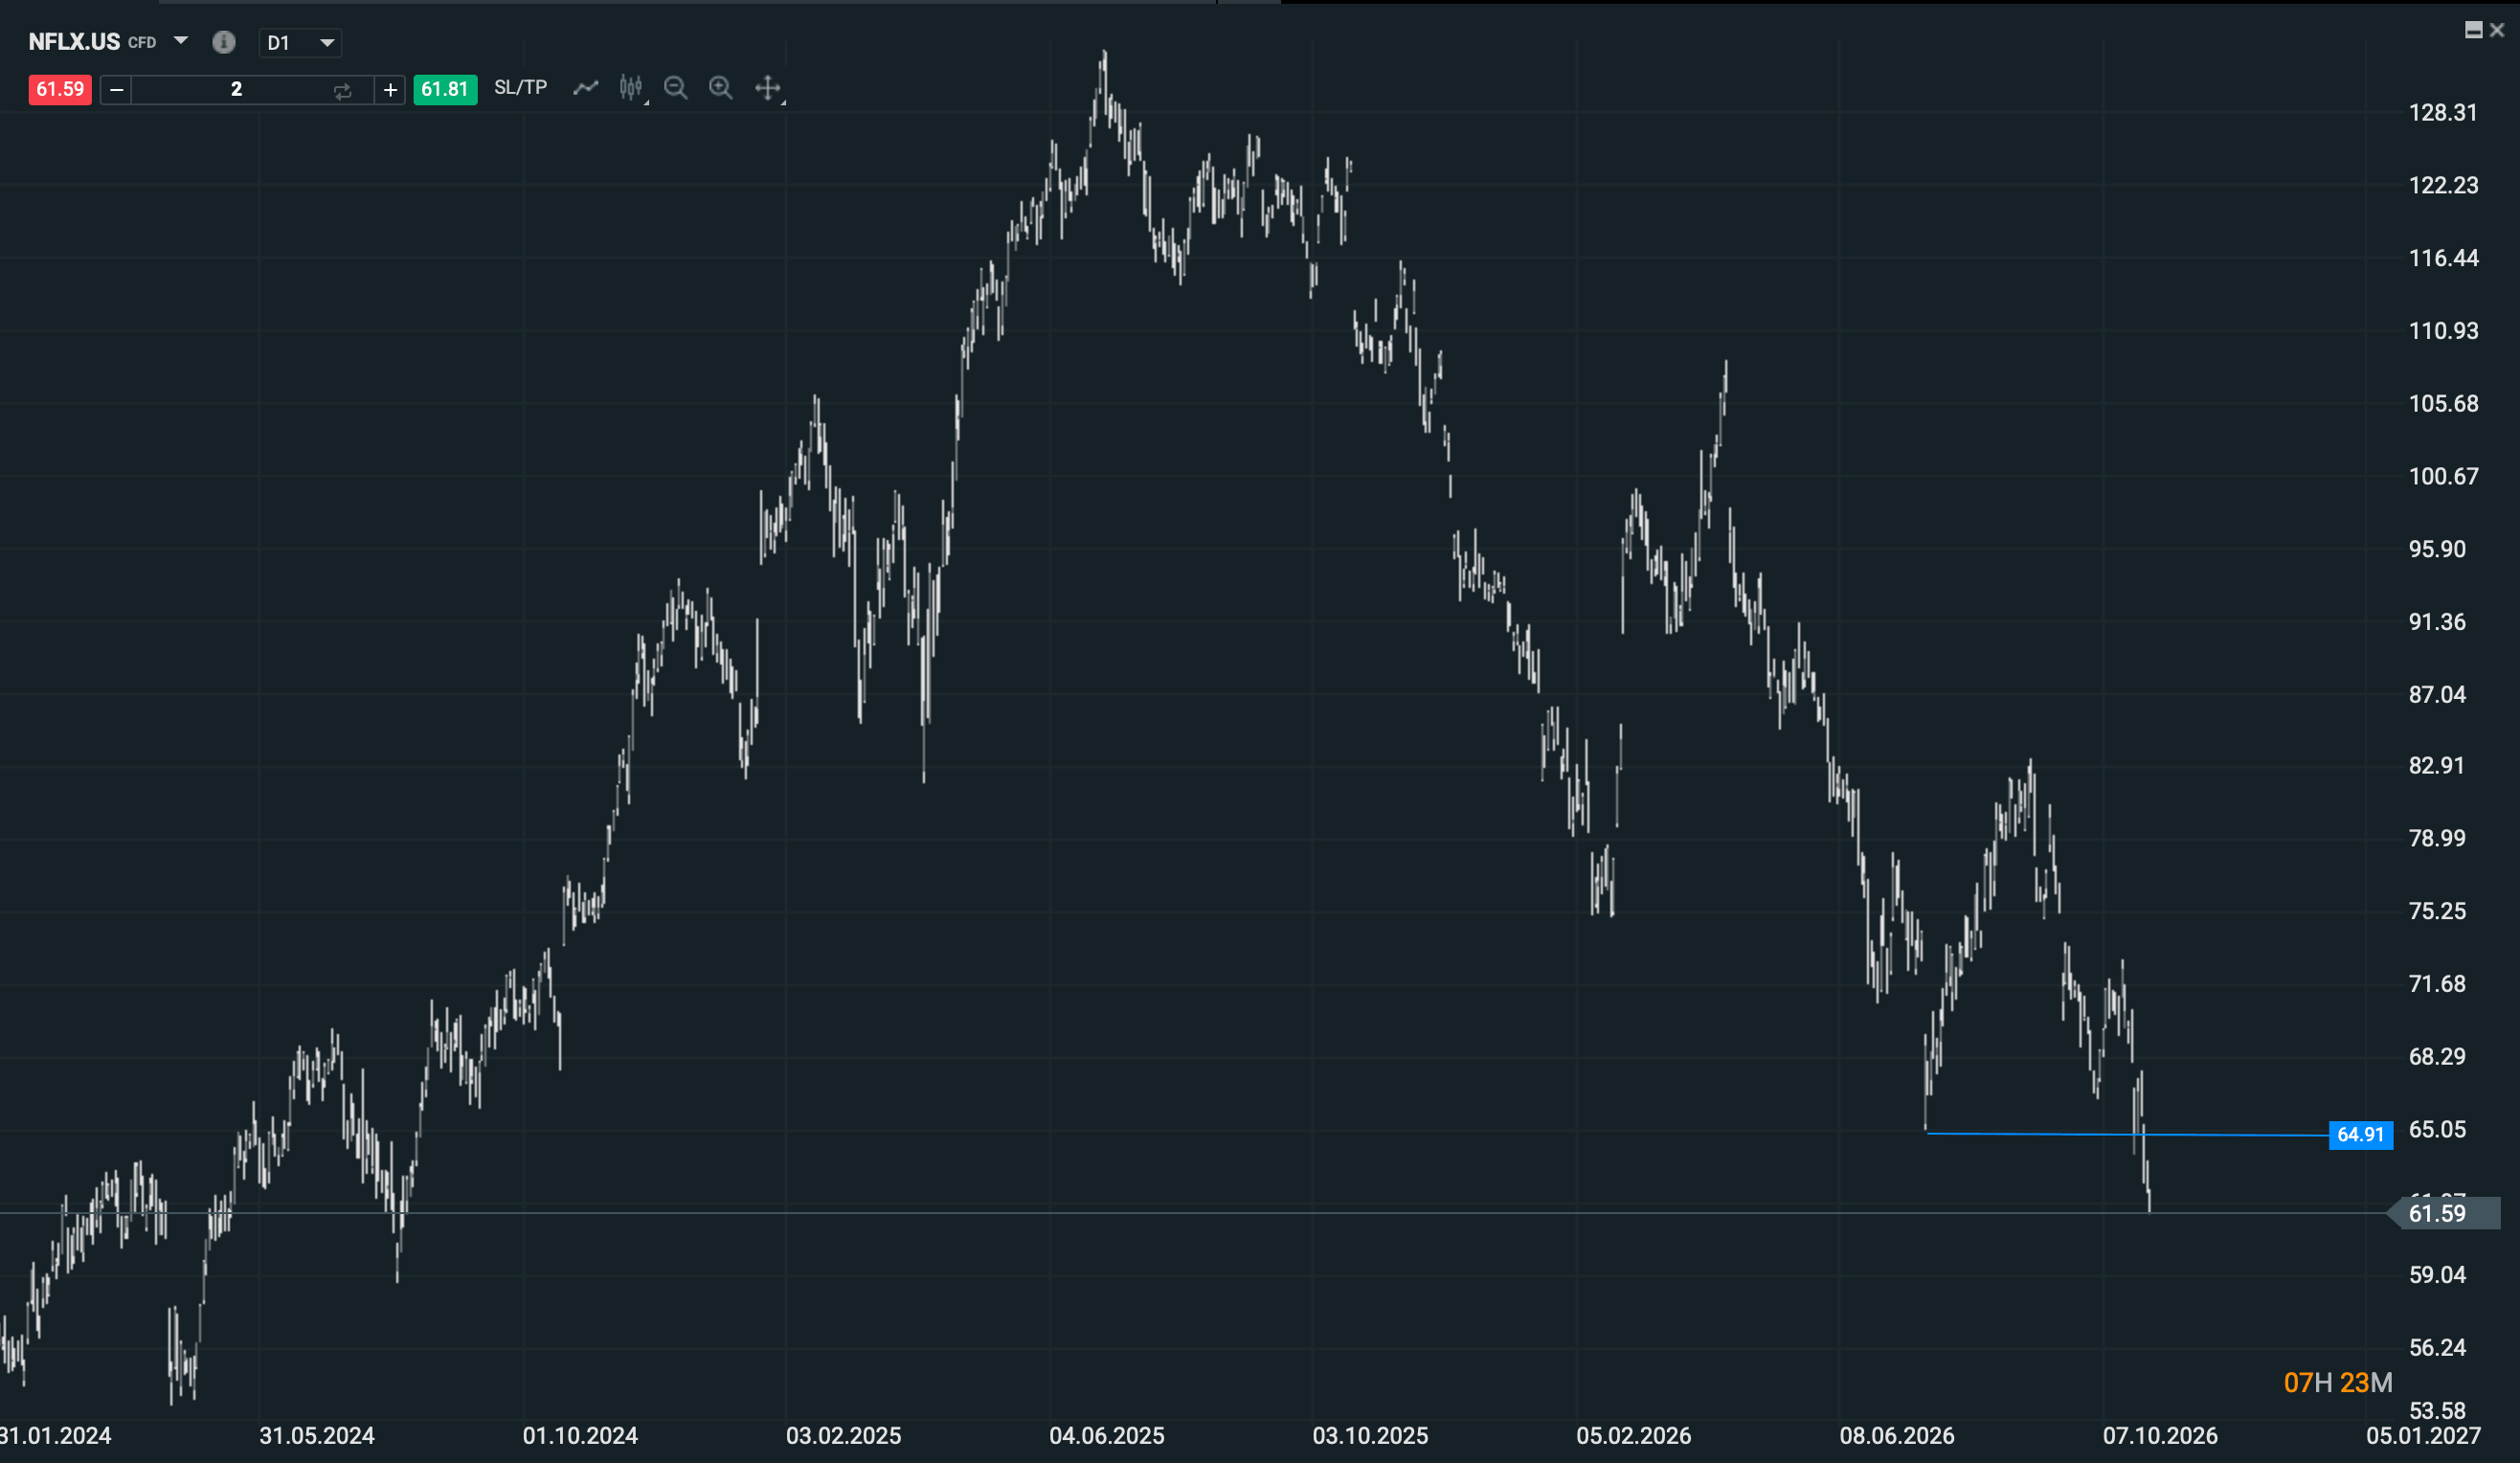
Desde el punto de vista técnico, mientras Netflix permanezca por debajo de 65 dólares, el sesgo sigue siendo bajista. La magnitud de la caída hace tentador comprar solo porque la acción está mucho más barata que en máximos. Pero una caída del 50% no dibuja por sí misma un suelo. Primero necesitaríamos ver que deja de marcar mínimos descendentes, que los rebotes empiezan a sostenerse y que aparece una señal de giro reconocible.
La zona de 65 sirve ahora como primera prueba cercana. Recuperarla y mantener los retrocesos por encima mejoraría el aspecto de corto plazo. Incluso entonces habría que comprobar que la recuperación tiene continuidad; un rebote aislado dentro de una tendencia bajista puede agotarse con rapidez. Si vuelve a fallar bajo 65 y pierde los mínimos recientes, los vendedores conservarían el control. Por ahora toca buscar una formación de suelo, no adivinarla.
Netflix sigue siendo una empresa rentable con una posición destacada en el entretenimiento mundial. La bolsa le está exigiendo algo más concreto: demostrar que puede volver a acelerar el crecimiento y que sus nuevas fuentes de ingresos compensarán la madurez de las suscripciones. Hasta que el negocio aporte esa prueba y el precio muestre un giro, la caída desde máximos seguirá explicando lo que ha sucedido, pero no indicará por sí sola cuándo termina.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

Robinhood cae 4% tras resultados: cripto se desploma y los contratos de eventos ganan peso



📊 Resultados de los hiperescaladores: Alphabet y Microsoft. ¿Justificarán sus resultados las enormes inversiones?


Meta pierde 400.000 millones en 14 días y entra en mercado bajista

Boeing registra su peor día desde 2020
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "