

-
Las acciones de Nike cotizan cerca de US$37,30, aproximadamente un 80% por debajo de su máximo histórico, tras alcanzar su nivel más bajo desde 2013.
-
Nike enfrenta una caída de ventas del 4% y un desplome del 22% en China, mientras intenta recuperar su negocio mediante la estrategia de Elliott Hill.
-
El análisis técnico identifica un soporte en US$33,57 y una resistencia en US$50,27, con el próximo día del inversionista como referencia importante para la recuperación.

-
Las acciones de Nike cotizan cerca de US$37,30, aproximadamente un 80% por debajo de su máximo histórico, tras alcanzar su nivel más bajo desde 2013.
-
Nike enfrenta una caída de ventas del 4% y un desplome del 22% en China, mientras intenta recuperar su negocio mediante la estrategia de Elliott Hill.
-
El análisis técnico identifica un soporte en US$33,57 y una resistencia en US$50,27, con el próximo día del inversionista como referencia importante para la recuperación.
La acción de Nike cotiza en 37.30 dólares, cerca de 80% por debajo del máximo histórico de 179.10 dólares que alcanzó en noviembre de 2021. En ese tiempo el valor de mercado de la empresa pasó de unos 281,000 millones de dólares a alrededor de 55,000 millones. En lo que va de 2026 la acción acumula una caída superior a 40%, la peor del Dow Jones en el año, y el 2 de octubre tocó 31.97 dólares, su nivel más bajo desde 2013. Desde ese mínimo ha rebotado cerca de 17%.
El precio de una acción refleja lo que los inversionistas esperan que la empresa gane en los próximos años. En el caso de Nike esas expectativas se han recortado una y otra vez porque sus ventas dejaron de crecer, su marca perdió terreno frente a competidores más pequeños como On y Hoka y el proceso para reordenar el negocio está tardando más de lo que el mercado esperaba.
Durante la pandemia Nike apostó por vender directamente a través de su aplicación y sus tiendas propias mientras reducía su relación con las tiendas multimarca. La estrategia funcionó mientras el consumo en línea estuvo en auge, pero cuando los compradores regresaron a las tiendas físicas esos espacios los aprovecharon otras marcas. Al mismo tiempo Nike dependía de modelos clásicos como Air Force 1, Dunk y Jordan Retro, que llegó a producir en exceso y tuvo que vender con descuentos, lo cual deterioró tanto sus márgenes como la percepción de su marca.
Elliott Hill regresó como director general en octubre de 2024 con la tarea de revertir ese modelo. Desde entonces la empresa volvió a fortalecer su relación con los distribuidores mayoristas, redujo a propósito la oferta de sus modelos clásicos para frenar los descuentos y concentró sus recursos en productos para practicar deporte como el running. Dos años después los resultados muestran que la parte del negocio que se recupera todavía no alcanza a compensar la que sigue en ajuste.
Resultados del primer trimestre fiscal 2027
Nike reportó el 1 de octubre los resultados del trimestre que terminó el 31 de agosto, con ingresos por 11,213 millones de dólares frente a 11,720 millones del mismo periodo del año anterior. La caída fue de 4%, o de 5% sin el efecto del tipo de cambio, y quedó ligeramente por debajo de los 11,300 millones que esperaba el mercado. La utilidad neta fue de 712 millones de dólares frente a 727 millones un año antes, equivalente a 0.48 dólares por acción, por encima de los 0.43 dólares que estimaban los analistas.
La utilidad superó lo esperado gracias a un mejor control de costos. El margen bruto, que mide cuánto le queda a Nike de cada dólar vendido después de pagar la fabricación y el traslado de sus productos, subió de 42.2% a 42.8% por menores gastos de almacenamiento y logística. El margen operativo pasó de 7.7% a 8.1% y los inventarios bajaron 3% a 7,800 millones de dólares, lo cual sugiere que la empresa tiene menos mercancía acumulada que tendría que vender con descuento en los próximos meses.
Las ventas a distribuidores mayoristas, como tiendas departamentales y cadenas deportivas, sumaron 6,800 millones de dólares con una baja de apenas 1%, porque el crecimiento en Norteamérica compensó casi por completo la caída en China. Nike Direct, que agrupa las ventas en su aplicación, su página web y sus tiendas propias, cayó 8% a 4,100 millones de dólares, con una baja de 13% en digital y de 5% en tiendas. Esa caída coincide con la decisión de la empresa de convertir su canal digital en uno de venta a precio completo y reducir las ofertas que durante años debilitaron el valor de su marca.
China fue la región más débil del trimestre, con ventas que cayeron de 1,512 a 1,180 millones de dólares. La baja fue de 22%, o de 26% sin el efecto cambiario, más profunda que la caída de 17% del trimestre anterior. Esto pesa porque la región representa cerca de 15% de las ventas de Nike y porque el nuevo director financiero, David Denton, advirtió que la guía del año ya asume que China seguirá empeorando. La empresa está cerrando la mayoría de sus canales de venta en línea con descuento en ese país y ayudando a sus socios comerciales a desahogar el inventario acumulado, un proceso que podría extenderse hasta el inicio del año fiscal 2028.
En el resto del negocio el calzado cayó 6%, la línea Sportswear, que agrupa la ropa y los tenis de uso casual, retrocedió algo más de 10% y la marca Jordan, que representa alrededor de 13% de las ventas, bajó cerca de 15%. Una parte de esa caída fue intencional, porque Nike recortó casi a la mitad las ventas del modelo Dunk y redujo la cantidad y la frecuencia de los lanzamientos de Jordan Retro para dejar de saturar el mercado. Según la propia empresa, esa decisión tendrá su mayor impacto de corto plazo en Norteamérica. Converse cayó 28% a 263 millones de dólares, con bajas en todas las regiones.
La división Nike Performance, que agrupa el calzado y la ropa para practicar deporte y que el año pasado alcanzó ventas por 16,000 millones de dólares, sí creció. Su avance fue de un dígito alto, y de doble dígito sin contar China, por arriba del crecimiento que registró en el año fiscal 2026. El running es su categoría más fuerte, con 1,000 millones de dólares en ventas adicionales en cinco trimestres. Estos datos sugieren que la estrategia de enfocarse en el deporte está funcionando, aunque todavía en una escala menor que la de los segmentos que la empresa está ajustando.
Guía para el año fiscal 2027 y reacción del mercado
La acción cayó cerca de 9% en las operaciones posteriores al cierre del 1 de octubre, después de que Nike presentó su guía para el año fiscal que termina en mayo de 2027. La empresa anticipa una caída de ventas de un dígito alto, lo que suele interpretarse como un rango de 7% a 9%, cuando los analistas esperaban un retroceso cercano a 2%. También proyecta una utilidad ajustada por acción de entre 1.15 y 1.35 dólares, frente a los 1.67 dólares que esperaba el consenso. El punto medio de 1.25 dólares quedó alrededor de 25% por debajo de lo estimado, y a eso se agrega un impacto de cerca de 0.15 dólares por acción por costos de reestructuración que la guía no incluye.
Denton presentó sus primeros resultados como director financiero y describió el desempeño actual como inferior tanto a las expectativas como al potencial de la empresa. Explicó que la guía surge de una revisión completa del negocio y que la utilidad operativa caería a un ritmo mayor que las ventas, con el margen bruto presionado durante el año. Al día siguiente la acción abrió en 32.55 dólares y tocó un mínimo de 31.97 dólares, con un volumen que duplicó su promedio diario.
Para reducir costos la empresa presentó un programa de reorganización llamado Pace, con el que busca ahorrar alrededor de 2,500 millones de dólares a un costo de implementación cercano a 1,000 millones. La mayor parte de esos ahorros se vería hasta los años fiscales 2029 y 2030. El programa incluye nuevos recortes de personal, que serían la tercera ronda de despidos de Nike en 2026. El día del inversionista del 16 y 17 de noviembre, el primero desde 2017, sería el momento en que la dirección podría presentar metas de crecimiento y rentabilidad a varios años.
Tras el reporte al menos 13 casas de análisis recortaron su precio objetivo, que ahora va de 23 a 75 dólares:
-
Bank of America lo bajó a 24 dólares con recomendación de bajo desempeño.
-
Goldman Sachs y Wells Fargo lo dejaron en 30 dólares.
-
Citigroup lo bajó a 32 dólares y Baird a 36 dólares.
-
BTIG, en 50 dólares, y Jefferies, en 60 dólares, mantienen una visión positiva.
De los 42 analistas que siguen a la empresa, 26 recomiendan mantener y solo 10 recomiendan comprar.
Múltiplos de Nike frente a su propia historia
Con un precio de 37.30 dólares, Nike cotiza a cerca de 18 veces las utilidades de los últimos doce meses, por debajo de las más de 30 veces que el mercado pagaba por la acción en 2022. Esa cifra está inflada por la devolución de 986 millones de dólares en aranceles que la empresa registró en el cuarto trimestre del año fiscal 2026, después de que la Suprema Corte de Estados Unidos anuló una parte de esos aranceles. De los 0.72 dólares por acción que ganó Nike en ese trimestre, cerca de 0.52 vinieron de esa devolución. Sin ese ingreso extraordinario el múltiplo se acercaría a 24 veces.
Si se toma la guía de la propia empresa, con utilidades de entre 1.15 y 1.35 dólares por acción para el año fiscal 2027, la acción cotiza a entre 28 y 32 veces sus utilidades esperadas, cerca de 30 veces en el punto medio. Ese nivel es similar al que el mercado pagaba en 2022, cuando la empresa todavía crecía. El punto medio de la guía implica una caída cercana a 21% frente a los 1.58 dólares por acción que Nike habría ganado en el año fiscal 2026 sin la devolución de aranceles, lo cual sugiere que el precio actual ya incorpora una recuperación de las utilidades a partir del año fiscal 2028.
Frente a sus ventas la acción cotiza en mínimos de más de una década: la empresa vale cerca de 1.2 veces lo que vende en un año, contra un promedio de 3.4 veces en los últimos cinco años. Eso indica que el mercado está valuando a Nike con márgenes mucho menores a los que tuvo en años anteriores.
Nike paga un dividendo trimestral de 0.41 dólares por acción, equivalente a 1.64 dólares al año. Al precio actual representa un rendimiento cercano a 4.4%, frente a un promedio de alrededor de 1.5% en los últimos cinco años. Sin embargo, con la guía de utilidades el dividendo superaría lo que la empresa espera ganar en el año, con una proporción de pago por encima de 120%, de manera que su continuidad dependería del flujo de efectivo y de la caja de la empresa. La dirección reiteró que el dividendo es una prioridad muy importante y que cuenta con respaldo para mantenerlo y aumentarlo con el tiempo.
Peso de Nike en los índices y relación con otras marcas deportivas
Nike salió del S&P 100 el 21 de septiembre. Sigue formando parte del Dow Jones, pero su peso en ese índice es menor a 0.5%, uno de los más bajos de sus 30 empresas, porque el Dow pondera a cada compañía por el precio de su acción. Por eso la caída de Nike tiene un efecto de arrastre limitado sobre el índice. En el S&P 500 su participación también es marginal frente a las grandes tecnológicas que concentran la mayor parte del peso.
En el sector la caída de Nike ha coincidido con presión sobre otras marcas de consumo. A mediados de agosto Tapestry perdió 22%, On Holding 19% y YETI 18% en cinco sesiones mientras Nike tocaba mínimos de 12 años, lo cual sugiere que una parte del movimiento responde al ánimo general hacia el consumo. Aun así, Nike enfrenta la competencia directa de On y de Hoka, la marca de Deckers, que han ganado participación de mercado en los últimos años. Además, su producción concentrada en Asia la hace sensible a cualquier cambio en la política arancelaria de Estados Unidos.
Análisis técnico y escenarios para Nike
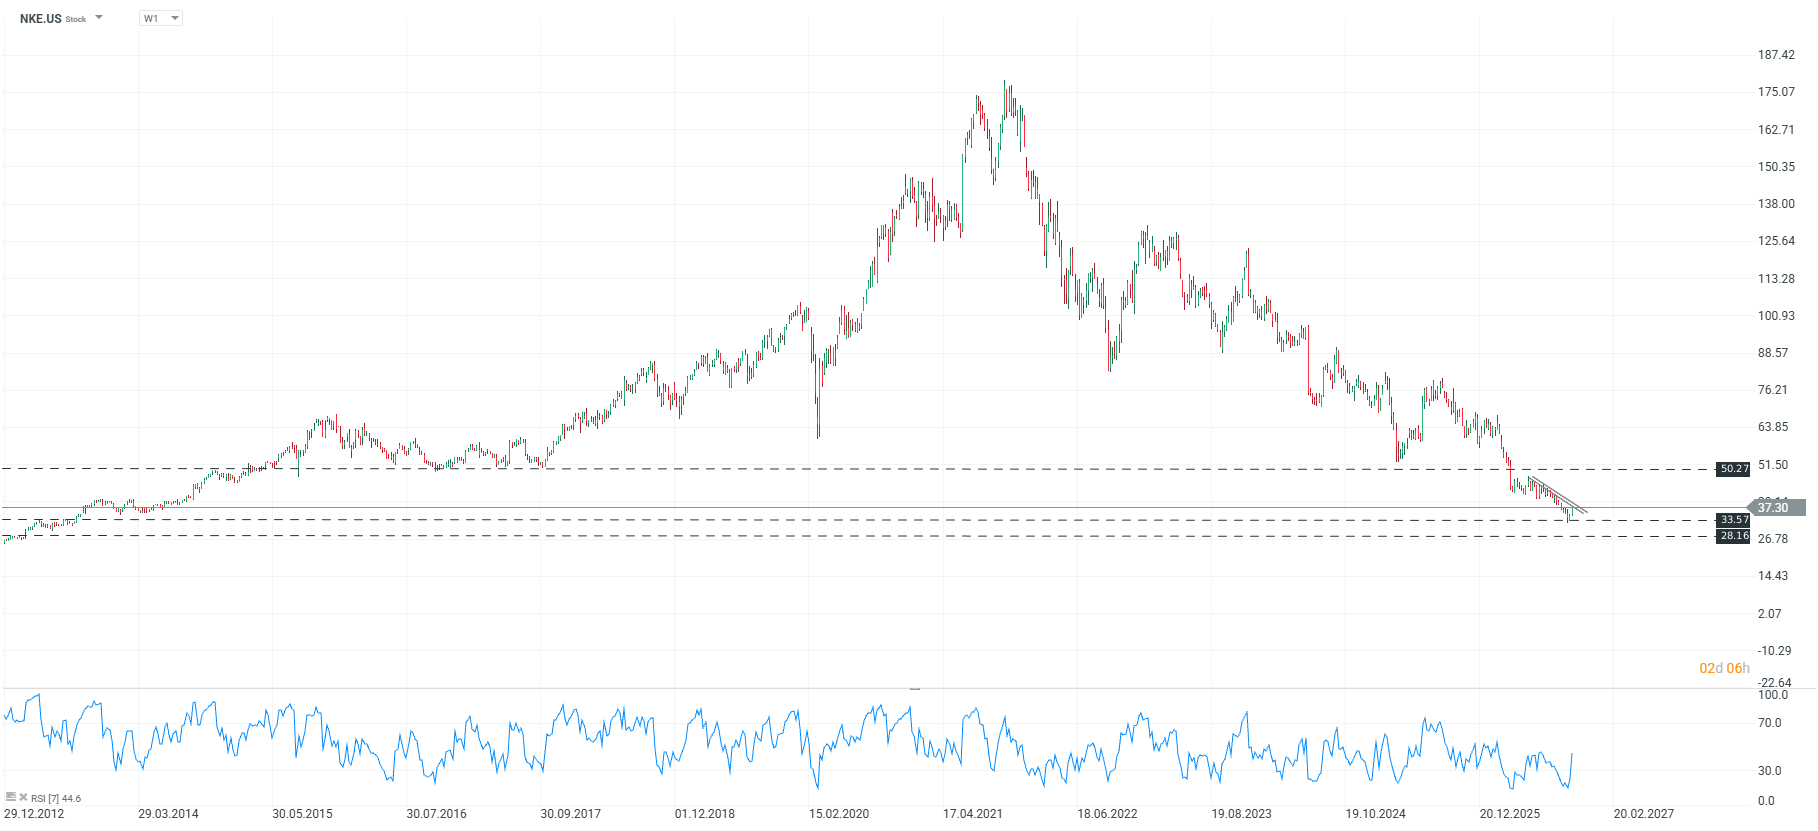
En el gráfico semanal de NKE
Fuente:Xstation5
La acción tocó la zona de soporte de 33.57 dólares, donde encontró compradores después del reporte, y rebotó hasta 37.30 dólares, 10.0% por encima de ese soporte. La directriz bajista que desarrolló en las últimas semanas podría convertirse en el detonante de un rebote técnico más rápido. Dentro de este tipo de estructuras suele acumularse liquidez, es decir, órdenes de compra y de venta pendientes, de modo que una ruptura al alza podría activar esas órdenes y acelerar el movimiento.
La zona más relevante por arriba se encuentra en 50.27 dólares, a 34.8% del precio actual y a 49.7% del soporte de 33.57. Este nivel funcionó como piso en varias ocasiones entre 2016 y 2017, y la acción lo perdió a inicios de abril de 2026, cuando cayó 15.5% en una sola sesión después del reporte del tercer trimestre fiscal. También coincide con el precio objetivo de 50 dólares de BTIG, por lo que una superación de esa zona sería la señal más clara de un cambio en la tendencia de largo plazo.
En caso de que el soporte de 33.57 no se sostenga, el siguiente nivel está en 28.16 dólares, a 24.5% del precio actual y 16.1% por debajo de 33.57. Esa zona corresponde a los precios en los que cotizaba la acción a finales de 2012, y en ella Nike valdría cerca de 0.9 veces sus ventas anuales con un dividendo que rendiría alrededor de 5.8%. El RSI de 7 periodos se ubica en 44.6 después de salir de la zona de sobreventa por debajo de 30, lo cual indica que la presión vendedora de corto plazo se ha moderado, aunque el indicador todavía no supera el nivel de 50.
Escenario alcista para las acciones de Nike
En un escenario alcista, una ruptura de la directriz bajista podría llevar a la acción a buscar la zona de 50.27 dólares. Ese movimiento tendría más sustento si en el día del inversionista la dirección presenta metas de ventas y márgenes que el mercado considere alcanzables y si las ventas de China dejan de deteriorarse más rápido de lo previsto. También ayudaría que el reporte de diciembre muestre que las caídas en Jordan y Sportswear se moderan mientras Nike Performance mantiene su crecimiento. Ese trimestre incluirá además las ventas del Caitlin 1, el primer tenis de firma de Caitlin Clark, que se lanzó a nivel global junto con el último reporte.
Escenario bajista para las acciones de Nike
En un escenario bajista, una pérdida del soporte de 33.57 dólares abriría la puerta hacia 28.16 dólares. Ese movimiento podría presentarse si China cae más de lo que ya contempla la guía, si las ventas totales retroceden por encima del rango de un dígito alto o si el mercado empieza a anticipar un recorte del dividendo ante una proporción de pago superior a 100%. El día del inversionista del 16 y 17 de noviembre y el reporte de diciembre serían las dos referencias que podrían definir hacia cuál de estos niveles se dirige Nike en los próximos meses.
Raúl Ojeda Espino — Analista colaborador de XTB

Resumen diario 📈 Metales preciosos e índices bursátiles rebotan ante la caída de los rendimientos del Tesoro


Los semiconductores van camino de ocho días de pérdidas: ¿se está agotando el impulso de la IA?

Apertura de EE. UU.: Nasdaq 100 amplía las caídas 🚩 Acciones de IA bajo presión y CoreWeave cae un 8%

🔴ANÁLISIS INTRADAY DE MERCADOS (15.10.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "