

- Noviembre registra el mayor rendimiento mensual histórico del S&P 500 con un promedio de 1,86% entre 1950 y 2025.
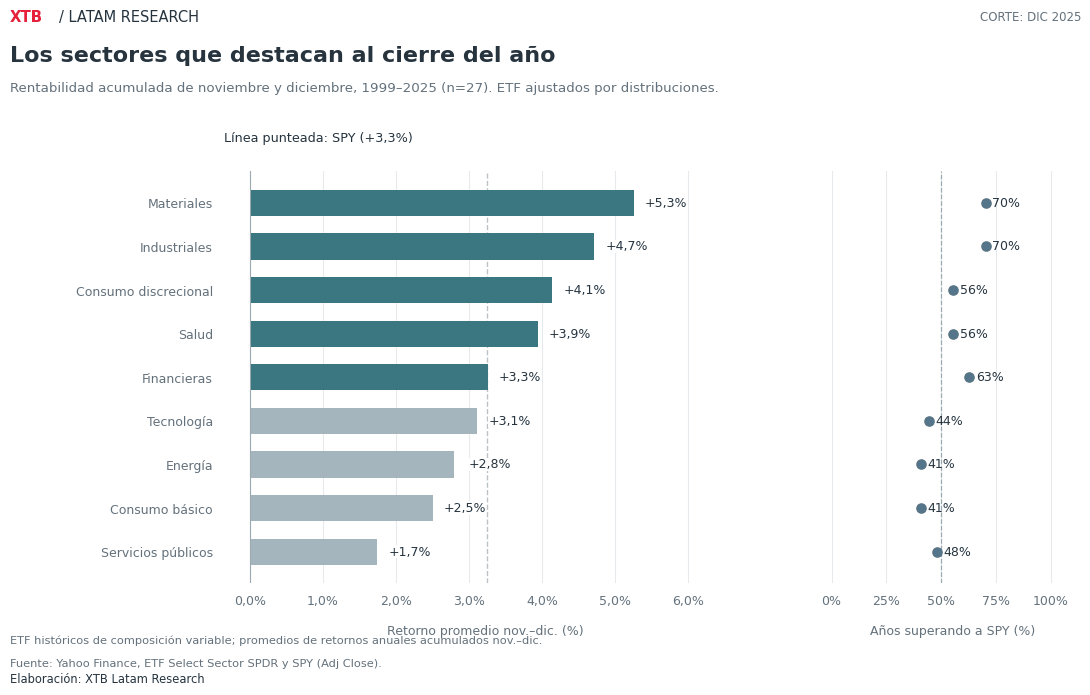
- Los sectores de materiales e industriales lideran las ganancias de fin de año con avances promedio de 5,25% y 4,72% desde 1999.
- El S&P 500 cotiza cerca de los 7.655 puntos tras retroceder desde sus máximos de octubre en 7.894 puntos.

- Noviembre registra el mayor rendimiento mensual histórico del S&P 500 con un promedio de 1,86% entre 1950 y 2025.
- Los sectores de materiales e industriales lideran las ganancias de fin de año con avances promedio de 5,25% y 4,72% desde 1999.
- El S&P 500 cotiza cerca de los 7.655 puntos tras retroceder desde sus máximos de octubre en 7.894 puntos.
Con noviembre recién comenzando y las elecciones de mitad de mandato a la vuelta de la esquina, Wall Street entra en uno de los períodos históricamente más favorables para las acciones estadounidenses. Aunque noviembre y diciembre suelen asociarse a buenos resultados bursátiles, no siempre muestran el mismo comportamiento, y vale la pena revisar qué ha ocurrido en años electorales como este.
Para ponerlo en perspectiva, analizamos el comportamiento del S&P 500 entre 1950 y 2025, revisando sus retornos mensuales, la frecuencia con que termina en terreno positivo y qué ocurre durante los años electorales. También estudiamos el desempeño de los principales sectores del mercado desde 1999, para identificar cuáles han aprovechado mejor este período y si las ganancias suelen extenderse al conjunto de la bolsa.
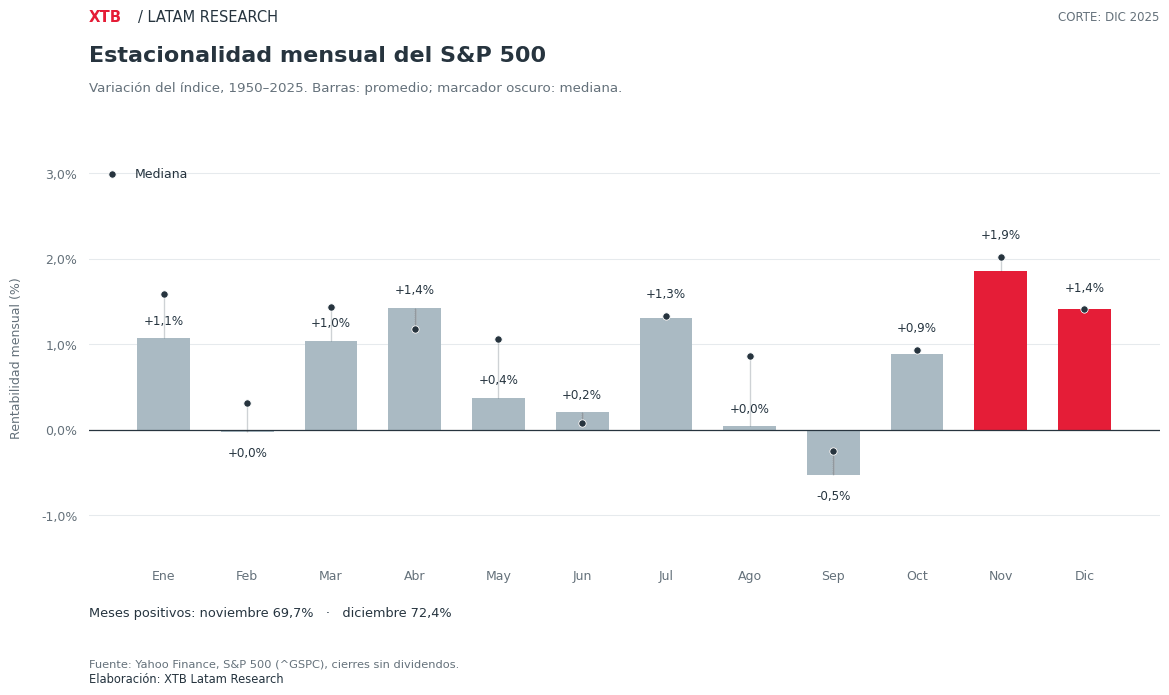
Noviembre y diciembre destacan en Wall Street Al revisar el comportamiento histórico del S&P 500, noviembre aparece como el mes con mayor rentabilidad promedio, con un avance de 1,86% entre 1950 y 2025. Diciembre también destaca entre los meses más favorables, con una ganancia promedio de 1,41%, aunque su principal fortaleza está en la consistencia. Durante el período analizado, el índice terminó diciembre en terreno positivo en el 72,4% de los años, una frecuencia ligeramente superior a la de noviembre.
Al observar el recorrido del índice durante estos dos meses, se aprecia que el S&P 500 suele avanzar con mayor fuerza en noviembre y continuar subiendo en diciembre, aunque a un ritmo menor. Así, ambos meses han contribuido históricamente a un cierre de año favorable, pero noviembre suele concentrar una mayor parte de las ganancias.
¿Qué ocurre en los años electorales?
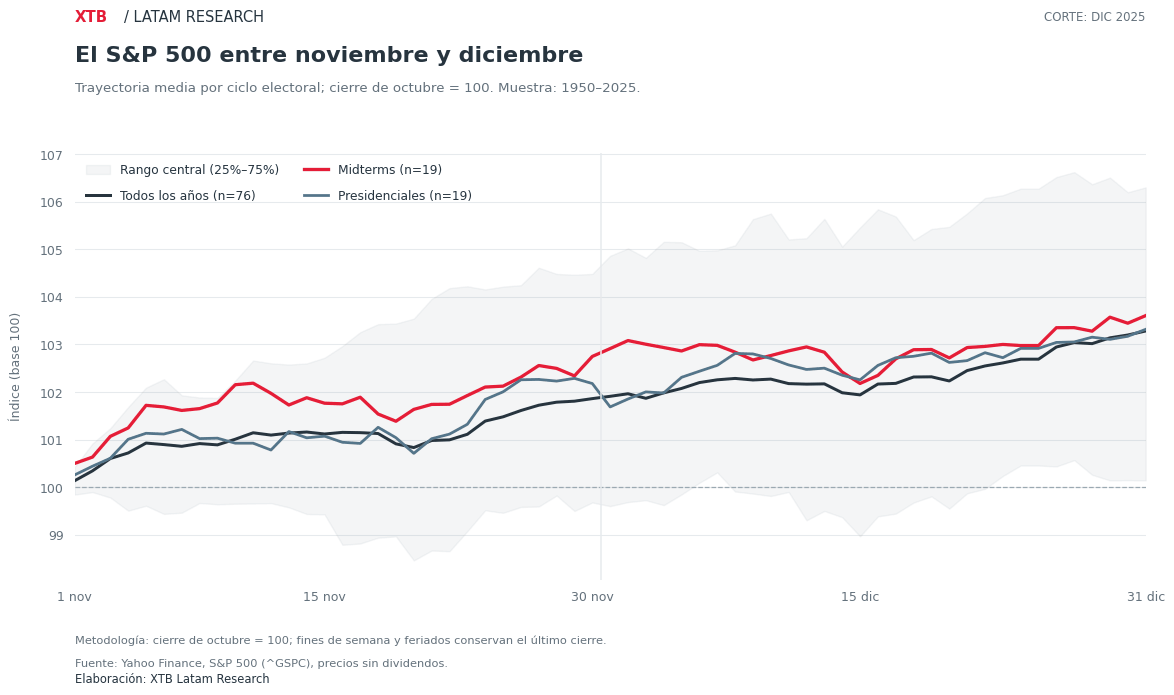
En los años de elecciones de mitad de mandato, noviembre ha mostrado un comportamiento todavía más favorable. Desde 1950, el S&P 500 registra un avance promedio de 2,75% durante ese mes y terminó con ganancias en 15 de las 19 ocasiones analizadas. Diciembre, en cambio, promedió apenas 0,82%, lo que muestra que el buen desempeño histórico de estos años se concentra principalmente en noviembre y no necesariamente mantiene la misma intensidad hasta diciembre.
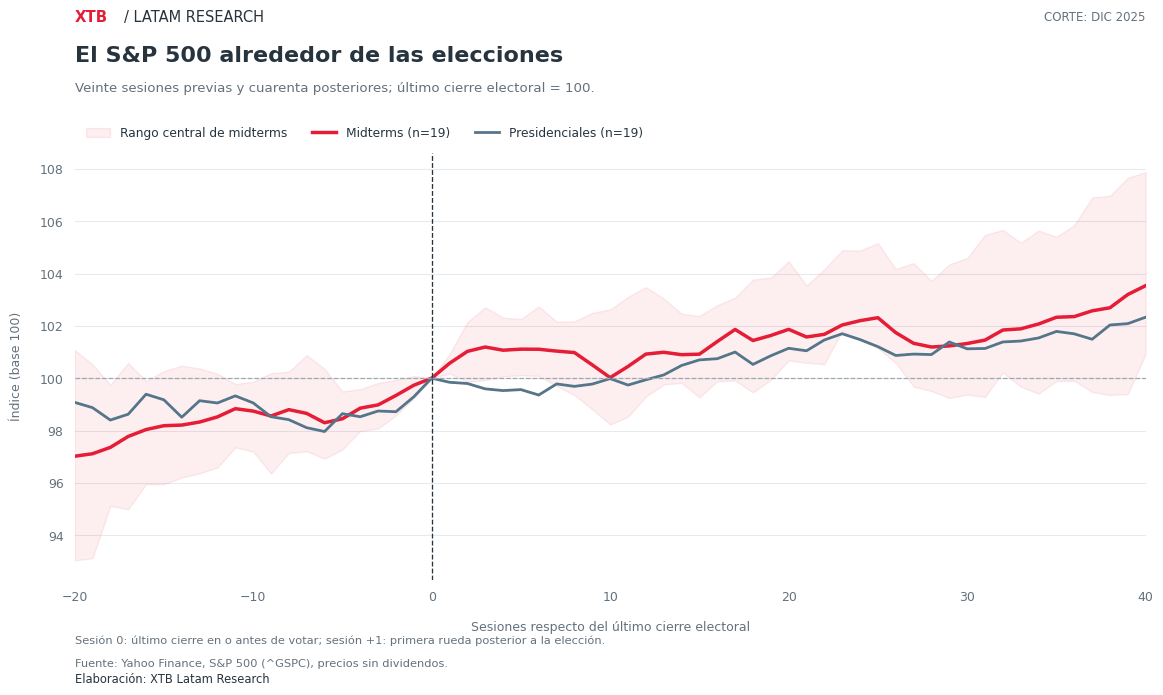
El comportamiento alrededor de las elecciones también resulta interesante, ya que durante las 40 sesiones posteriores a las votaciones el S&P 500 acumuló un avance promedio cercano al 3,5% en años de elecciones de mitad de mandato, frente al 2,2% registrado tras elecciones presidenciales. Sin embargo, esto no significa que las votaciones expliquen por sí solas las ganancias, considerando que las condiciones económicas, las tasas de interés y los resultados empresariales también influyen en el desempeño del mercado.
Los sectores que más destacan a fin de año
Al desglosar el desempeño del mercado por sectores, materiales e industriales aparecen como los más favorecidos durante noviembre y diciembre, con ganancias promedio acumuladas de 5,25% y 4,72%, respectivamente, entre 1999 y 2025. Ambos superan el 3,25% registrado por el SPY, el ETF que replica al S&P 500, y también consiguieron rendir mejor que el índice en aproximadamente el 70% de los años analizados.
El contraste aparece al mirar tecnología, que pese a registrar un retorno promedio positivo de 3,11% entre noviembre y diciembre, superó al SPY en apenas el 44% de los años analizados. Así, un sector puede beneficiarse de las ganancias de fin de año sin necesariamente obtener mejores resultados que el conjunto del mercado.
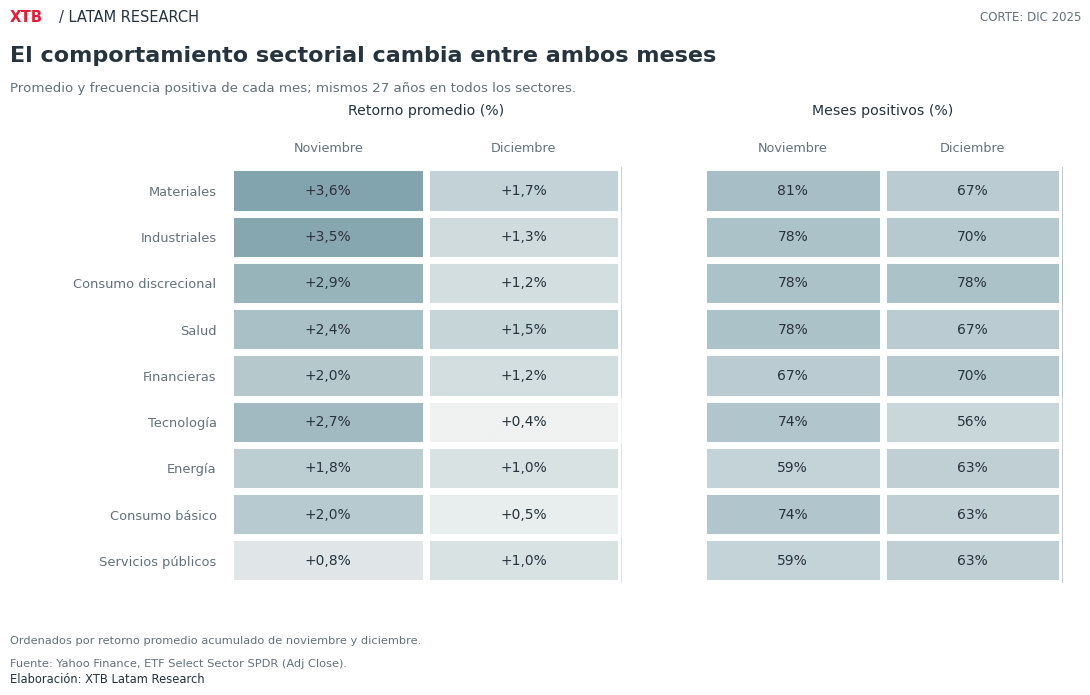
Al revisar los resultados por separado, noviembre concentra buena parte de las ganancias sectoriales, especialmente en materiales e industriales, que registran avances promedio de 3,62% y 3,46%, respectivamente. En diciembre, ambos mantienen rendimientos positivos, aunque más moderados, de 1,66% y 1,26%, lo que ayuda a explicar por qué destacan en el balance conjunto de los últimos dos meses del año.
La diferencia es todavía más evidente en tecnología, cuya rentabilidad promedio pasa de 2,67% en noviembre a apenas 0,36% en diciembre, mientras que la frecuencia de meses positivos disminuye del 74% al 56%. El consumo discrecional, en cambio, muestra un comportamiento más estable, con ganancias en cerca del 78% de los años tanto en noviembre como en diciembre. Estas diferencias reflejan que, incluso durante un período históricamente favorable para la bolsa, no todos los sectores avanzan con la misma fuerza ni mantienen la misma consistencia.
¿Qué esperar para el cierre de 2026?
Wall Street llega a noviembre después de un cierre de octubre complicado, especialmente para las grandes tecnológicas. En la última sesión del mes, el S&P 500 retrocedió un 1,82% y el Nasdaq un 2,86%, en medio de crecientes dudas sobre las fuertes inversiones en inteligencia artificial y las perspectivas de crecimiento de algunas compañías. A esto se suma una Reserva Federal que mantuvo las tasas entre 3,75% y 4,00%, mientras la inflación continúa elevada y limita su margen de acción.
En este escenario, aunque noviembre y diciembre suelen ser meses favorables para la bolsa, será importante observar si las empresas logran recuperar la confianza de los inversionistas después de las caídas de octubre. La historia ofrece antecedentes positivos, especialmente en años de elecciones de mitad de mandato, pero el comportamiento de las tasas y las perspectivas de crecimiento seguirán siendo determinantes para saber si ese patrón puede repetirse en 2026.
Análisis técnico del S&P 500 (US500)
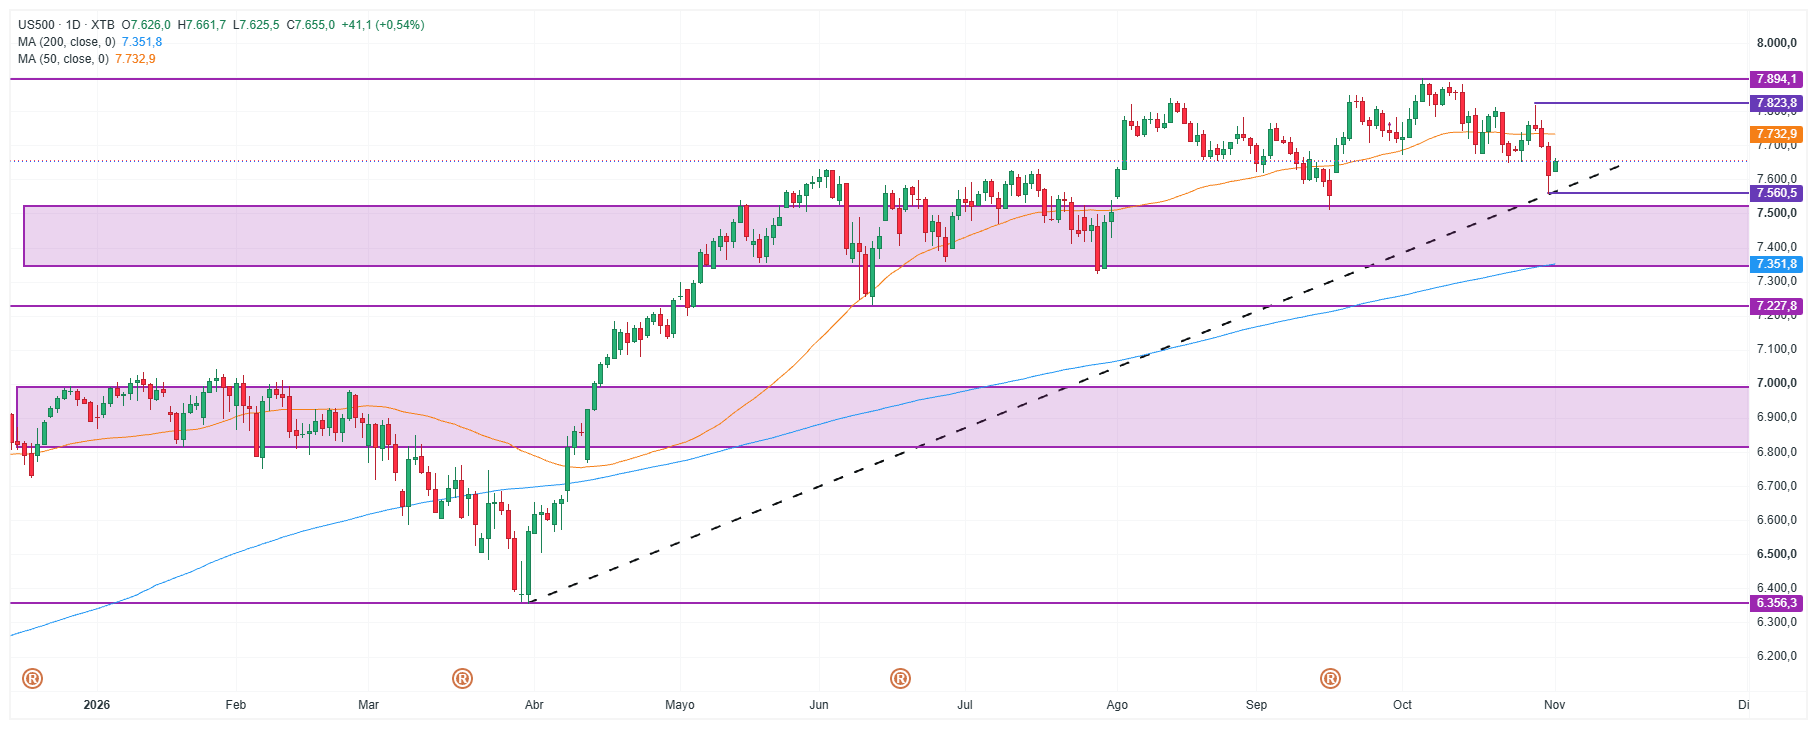
Fuente: xStation 5, XTB. Elaboración: XTB Latam Research.
El S&P 500 (US500) cotiza cerca de los 7.655 puntos, luego de retroceder desde los máximos de octubre en 7.894 puntos. El precio se encuentra bajo la media móvil de 50 períodos, ubicada en 7.733 puntos, aunque todavía se mantiene sobre la directriz alcista iniciada en abril y la media de 200 períodos, situada en 7.352 puntos. Si recupera los 7.733 puntos, las siguientes resistencias aparecen en 7.824 y 7.894 puntos, mientras que los soportes más cercanos se encuentran en 7.560 y 7.352 puntos, con un siguiente nivel en 7.228 puntos.

Previa resultados Apple: supera a Nvidia y llega al Q4 como la empresa más valiosa del mundo


Qué esperar del petróleo después de las elecciones en EE. UU.

Intel después del desplome, qué dicen los números


Las acciones de Alstom se desploman un 25% tras recortar sus previsiones de negocio
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "