

-
Nvidia acumula una caída del 15,5% en menos de un mes, equivalente a una pérdida aproximada de US$900.000 millones en capitalización bursátil, pese a registrar un crecimiento interanual de ingresos del 106%.
-
La generación de efectivo y el gasto de las grandes tecnológicas concentran las preocupaciones. El flujo de caja libre de Nvidia cayó cerca de un 56% en su último trimestre, mientras sus principales clientes destinan más de US$200.000 millones trimestrales a infraestructura tecnológica.
-
Los resultados del 17 de noviembre serán decisivos para las expectativas del mercado. Los analistas esperan ingresos de US$108.800 millones y un beneficio ajustado por acción de US$2,47, mientras la acción intenta recuperarse desde el soporte técnico de US$201,49.

-
Nvidia acumula una caída del 15,5% en menos de un mes, equivalente a una pérdida aproximada de US$900.000 millones en capitalización bursátil, pese a registrar un crecimiento interanual de ingresos del 106%.
-
La generación de efectivo y el gasto de las grandes tecnológicas concentran las preocupaciones. El flujo de caja libre de Nvidia cayó cerca de un 56% en su último trimestre, mientras sus principales clientes destinan más de US$200.000 millones trimestrales a infraestructura tecnológica.
-
Los resultados del 17 de noviembre serán decisivos para las expectativas del mercado. Los analistas esperan ingresos de US$108.800 millones y un beneficio ajustado por acción de US$2,47, mientras la acción intenta recuperarse desde el soporte técnico de US$201,49.
Las acciones de Nvidia (NVDA.US) han retrocedido un 15,5% en menos de un mes, desde los US$239,24 del 6 de octubre hasta los US$202,06 del 2 de noviembre. El retroceso equivale a una pérdida aproximada de US$900.000 millones en capitalización bursátil y llega en un momento especialmente importante para la compañía, que el próximo 17 de noviembre presentará sus resultados del tercer trimestre fiscal. Tras meses de expectativas cada vez más altas alrededor de la inteligencia artificial, el mercado buscará comprobar si Nvidia puede mantener su extraordinario crecimiento y justificar las valoraciones que ha alcanzado.
La caída contrasta con el desempeño financiero de Nvidia, cuyos ingresos crecieron un 106% interanual en su último trimestre, impulsados principalmente por la demanda de chips para centros de datos. Sin embargo, mientras la compañía continúa registrando cifras extraordinarias, comienzan a surgir dudas sobre cuánto tiempo podrá sostenerse este crecimiento, especialmente cuando sus principales clientes están destinando cantidades cada vez mayores de recursos a infraestructura de inteligencia artificial. La preocupación no pasa necesariamente por la demanda actual, sino por la capacidad de mantener ese ritmo de inversión durante los próximos años.
La caída de Nvidia y la corrección del sector de semiconductores
El retroceso comenzó a tomar fuerza a mediados de octubre, cuando una inflación en Estados Unidos superior a lo esperado impulsó los rendimientos de los bonos del Tesoro y aumentó las preocupaciones por el costo de financiar grandes proyectos de inteligencia artificial. A finales de mes, el panorama se complicó con los resultados de Intel y Amazon. Mientras Intel anticipó un cierre de año más débil, las cifras de Amazon reavivaron las dudas sobre la rentabilidad de las enormes inversiones en infraestructura tecnológica. Esta combinación profundizó las caídas del sector el 30 de octubre, jornada en que Nvidia perdió un 4,2% pese a no haber presentado nuevos resultados financieros.
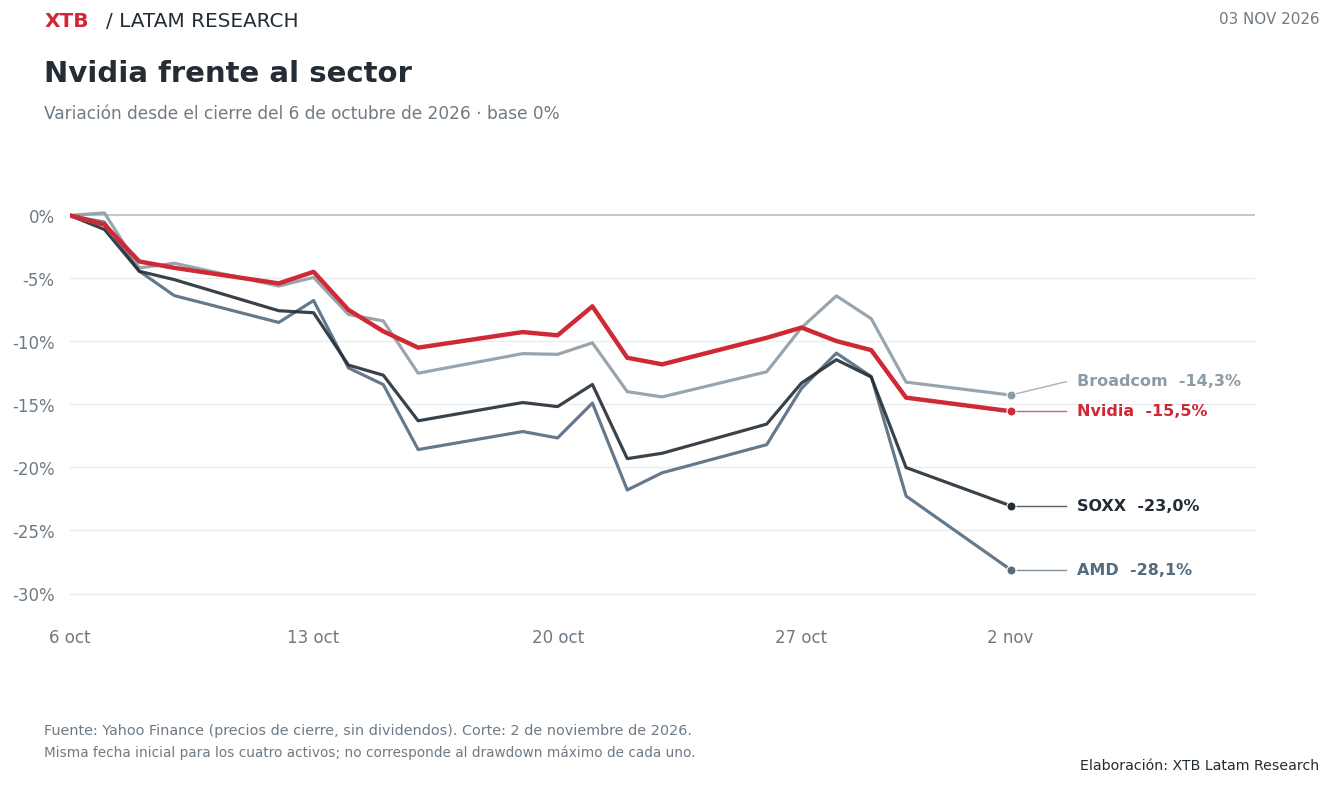
En la recta final de octubre, las ventas se intensificaron entre los fabricantes de semiconductores, con pérdidas que en algunos casos superaron ampliamente las de Nvidia. Entre el 6 de octubre y el 2 de noviembre, AMD perdió un 28,1% de su valor en bolsa, mientras el ETF SOXX retrocedió un 23%. Broadcom tampoco escapó a la corrección, con una caída del 14,3%, frente al 15,5% de Nvidia. Lo llamativo es que, pese a estar en el centro de las dudas sobre el futuro de la inteligencia artificial, Nvidia resistió mejor que el conjunto representado por SOXX. Esto sugiere que el mercado no solo está cuestionando las expectativas sobre una compañía, sino también el crecimiento que se espera de toda la industria.
Resultados financieros de Nvidia: ingresos récord y márgenes elevados
En el trimestre terminado en julio de 2026, Nvidia registró ingresos por US$96.221 millones, un 106% más que un año antes, mientras su utilidad neta aumentó un 126%, hasta los US$59.688 millones. Gran parte de este crecimiento provino del negocio de centros de datos, que generó US$89.023 millones y concentró cerca del 93% de las ventas totales. A esto se suma un margen bruto del 75%, que refleja la elevada rentabilidad que mantiene la compañía pese al fuerte aumento de sus operaciones.
En su última presentación, Nvidia también superó las expectativas del mercado, con un beneficio ajustado por acción de US$2,22 frente a los US$2,09 previstos por los analistas. Sin embargo, las exigencias para los próximos meses siguen aumentando. La compañía proyecta ingresos cercanos a US$108.000 millones para el siguiente trimestre, lo que implicaría un crecimiento del 12% respecto del anterior, por debajo del 18% registrado en julio. Además, anticipa que su margen bruto pasará del 75% al 74%, mientras los gastos operativos continuarán aumentando. Aunque estas proyecciones todavía muestran una expansión considerable, también reflejan el desafío de mantener un crecimiento extraordinario sin comprometer la rentabilidad que ha caracterizado al negocio.
Utilidades y flujo de caja: ¿por qué Nvidia genera menos efectivo?
En el último trimestre, la utilidad neta de Nvidia aumentó de US$58.321 millones a US$59.688 millones, mientras su flujo de caja libre se redujo desde US$48.554 millones hasta US$21.341 millones, una caída cercana al 56%. El contraste resulta especialmente llamativo porque ocurrió en un período de ventas récord y márgenes elevados, lo que lleva a mirar más allá de los resultados contables para entender qué pasó con el efectivo que generó el negocio.
Durante el trimestre, las cuentas por cobrar absorbieron US$22.346 millones, mientras que el aumento de inventarios restó otros US$5.784 millones al flujo operativo. A esto se sumaron US$7.771 millones en ganancias por inversiones que elevaron la utilidad contable, pero no representaron efectivo generado por el negocio. Estos movimientos ayudan a explicar por qué Nvidia pudo registrar beneficios récord mientras su flujo de caja libre retrocedía considerablemente. Por ahora, las cifras apuntan principalmente a un mayor uso de capital de trabajo y ajustes contables, más que a un deterioro de las ventas, aunque será importante observar cómo evolucionan los cobros y los inventarios durante los próximos trimestres.
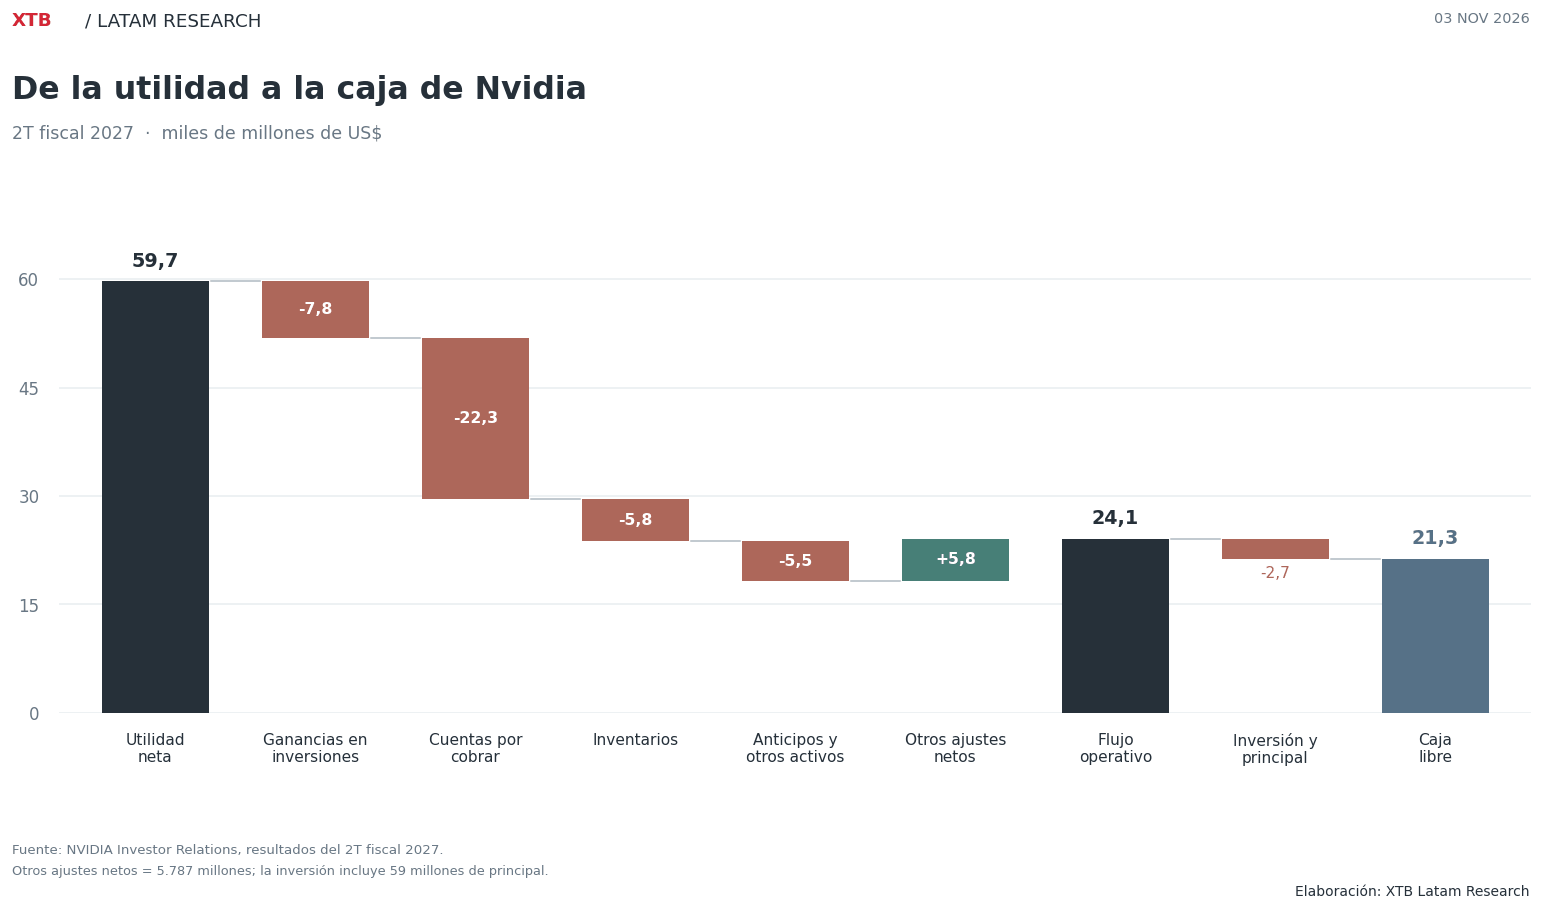 Gráfico comparativo de la utilidad neta y el flujo de caja libre trimestral de Nvidia.
El gasto de las grandes tecnológicas y su impacto en Nvidia
Entre julio y septiembre de 2026, Amazon destinó US$75.900 millones a inversiones de capital, mientras Alphabet desembolsó US$51.400 millones, Microsoft US$39.400 millones y Meta otros US$34.900 millones. En conjunto, estas cuatro compañías invirtieron más de US$200.000 millones en apenas tres meses, una cifra que refleja la magnitud de los recursos destinados a expandir su infraestructura tecnológica. Aunque no todo ese dinero corresponde a inteligencia artificial, buena parte del crecimiento de Nvidia está vinculado a estos proyectos, cuyos presupuestos dependen de las decisiones de inversión de un grupo relativamente reducido de grandes clientes.
A finales de 2025, Amazon todavía generaba US$15.990 millones de flujo de caja libre trimestral, pero nueve meses después ese saldo era negativo en US$33.456 millones, mientras sus inversiones prácticamente se duplicaron. Alphabet también pasó de US$24.551 millones positivos a US$9.065 millones negativos, aunque su caja se vio afectada además por un pago extraordinario de US$5.200 millones relacionado con una multa europea. Meta cerró el trimestre con flujo negativo y Microsoft se mantuvo en terreno positivo, con US$18.633 millones. Estas diferencias muestran cómo la expansión de infraestructura está absorbiendo más recursos, aunque la capacidad de financiarla con el efectivo generado por cada negocio sigue siendo muy distinta.
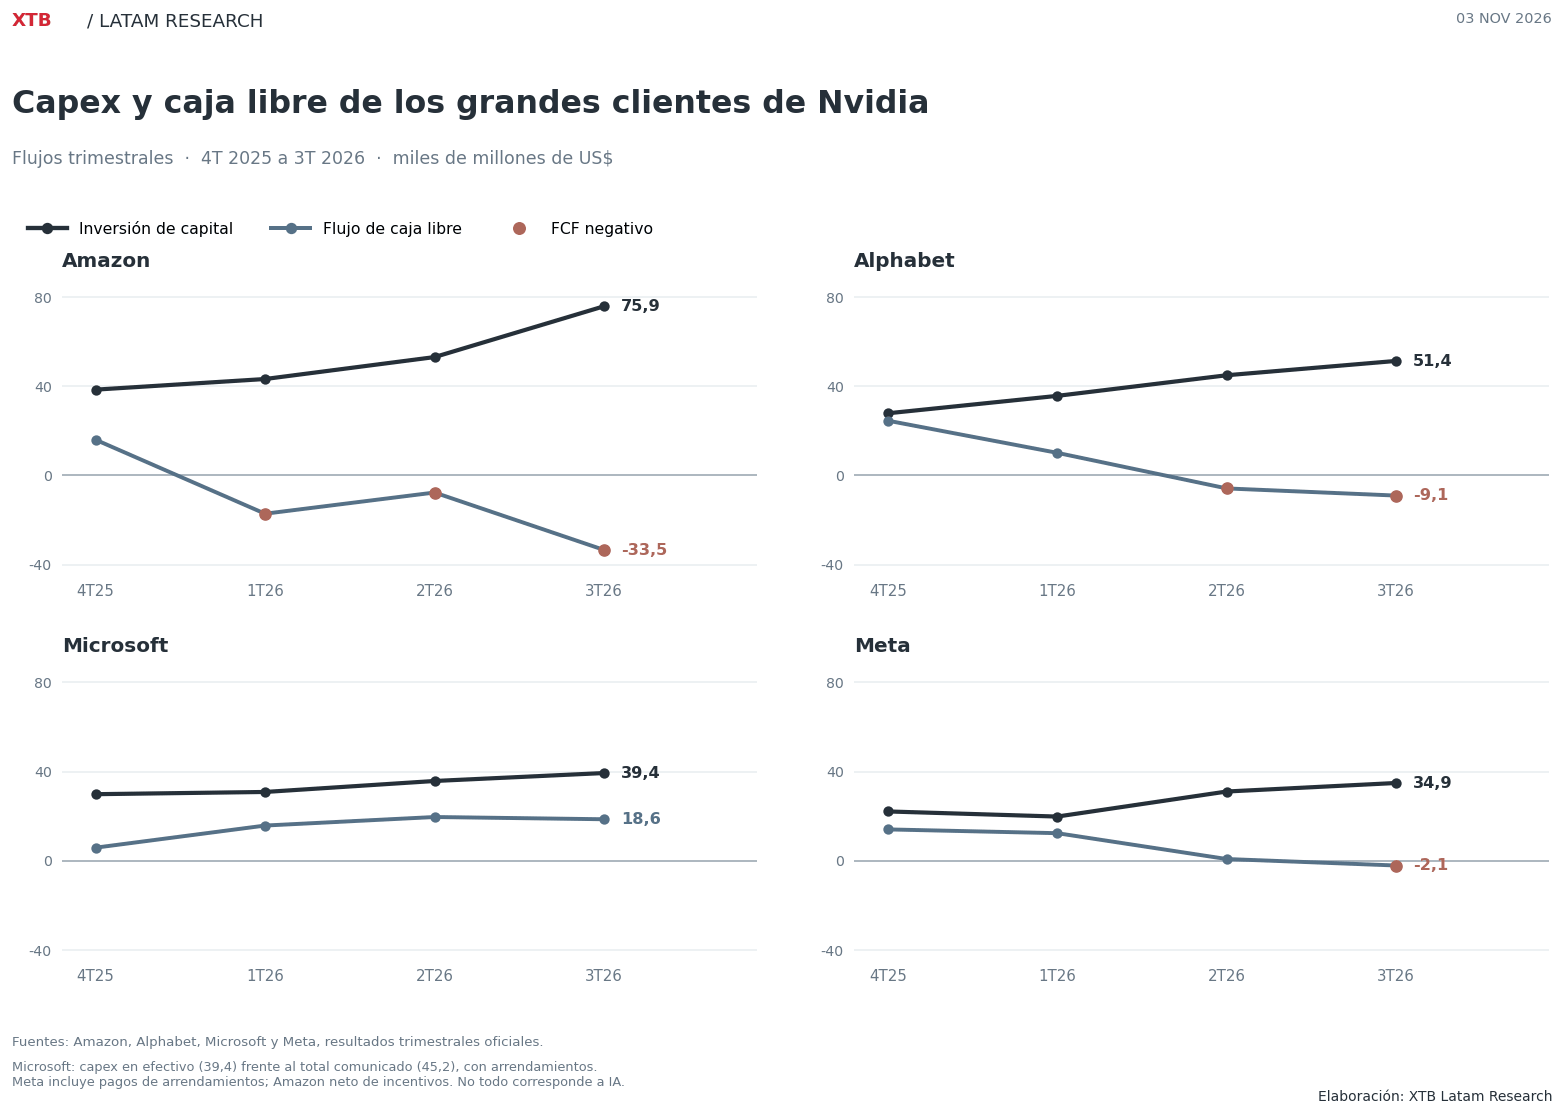 Gráfico comparativo de inversiones de capital y flujo de caja libre de Amazon, Alphabet, Microsoft y Meta.
La competencia de Nvidia: AMD, Broadcom y los chips propios de las tecnológicas
Los miles de millones que las grandes tecnológicas están destinando a nuevos centros de datos no van a parar únicamente a Nvidia. En su último trimestre publicado, AMD aumentó un 107% sus ingresos de centros de datos, hasta US$6.718 millones, impulsada por la demanda de procesadores para servidores y aceleradores de inteligencia artificial. Broadcom, por su parte, registró un crecimiento del 221% en sus ventas de semiconductores para IA, hasta US$16.700 millones, apoyada en el desarrollo de chips personalizados para grandes clientes. A esta competencia se suman Alphabet y Amazon, que están ampliando el uso de sus propios procesadores, como TPU y Trainium. Aunque Nvidia mantiene una posición dominante, estas alternativas ofrecen a sus clientes más opciones para ampliar su infraestructura y reducir la dependencia de un solo proveedor.
Durante el primer semestre de 2026, los envíos de aceleradores de inteligencia artificial de Nvidia a China cayeron un 44% interanual. Según IDC, su participación en ese mercado se redujo hasta el 34%, mientras Huawei alcanzó el 28%. Detrás de este escenario están las restricciones de Estados Unidos a la exportación de chips avanzados, que han limitado los productos que Nvidia puede vender en el país. De hecho, la compañía no contempla ingresos por chips de computación para centros de datos desde China en sus proyecciones para el próximo trimestre. Mientras estas limitaciones continúen, fabricantes locales como Huawei tendrán más espacio para desarrollar sus propias tecnologías y ganar clientes, lo que podría dificultar que Nvidia recupere su posición incluso si las restricciones se flexibilizan.
Valoración de Nvidia: ¿están baratas sus acciones tras caer un 15%?
Al cierre del 2 de noviembre, Nvidia cotizaba a 25,5 veces las utilidades de los últimos doce meses y a 16,7 veces las ganancias previstas para los próximos doce, por debajo de Broadcom, con 18,5 veces, TSMC con 18,8 y AMD con 41,5. La comparación es llamativa, aunque estas compañías tienen negocios y márgenes diferentes, por lo que un múltiplo menor no basta para concluir que Nvidia está barata. Además, al considerar su flujo de caja libre de los últimos doce meses, la relación entre el precio y la caja se eleva a unas 38,4 veces, reflejando que buena parte del atractivo de su valoración depende de que el crecimiento esperado de los beneficios termine acompañado de una mayor generación de efectivo.
Las expectativas de crecimiento para los próximos años siguen siendo extraordinariamente altas, con proyecciones que sitúan el beneficio por acción ajustado de Nvidia en US$9,31 para el ejercicio que termina en enero de 2027 y en US$15,91 para el siguiente. Con la acción en US$202,06, esto equivale a pagar 21,7 veces las ganancias del primer período y apenas 12,7 veces las del segundo. Sin embargo, detrás de esa valoración hay una exigencia considerable, ya que supone que Nvidia aumentará sus beneficios por acción cerca de un 71% entre ambos ejercicios. Si el crecimiento termina siendo menor al esperado, la acción dejaría de parecer tan barata como sugieren esos múltiplos, incluso sin que su cotización vuelva a subir.
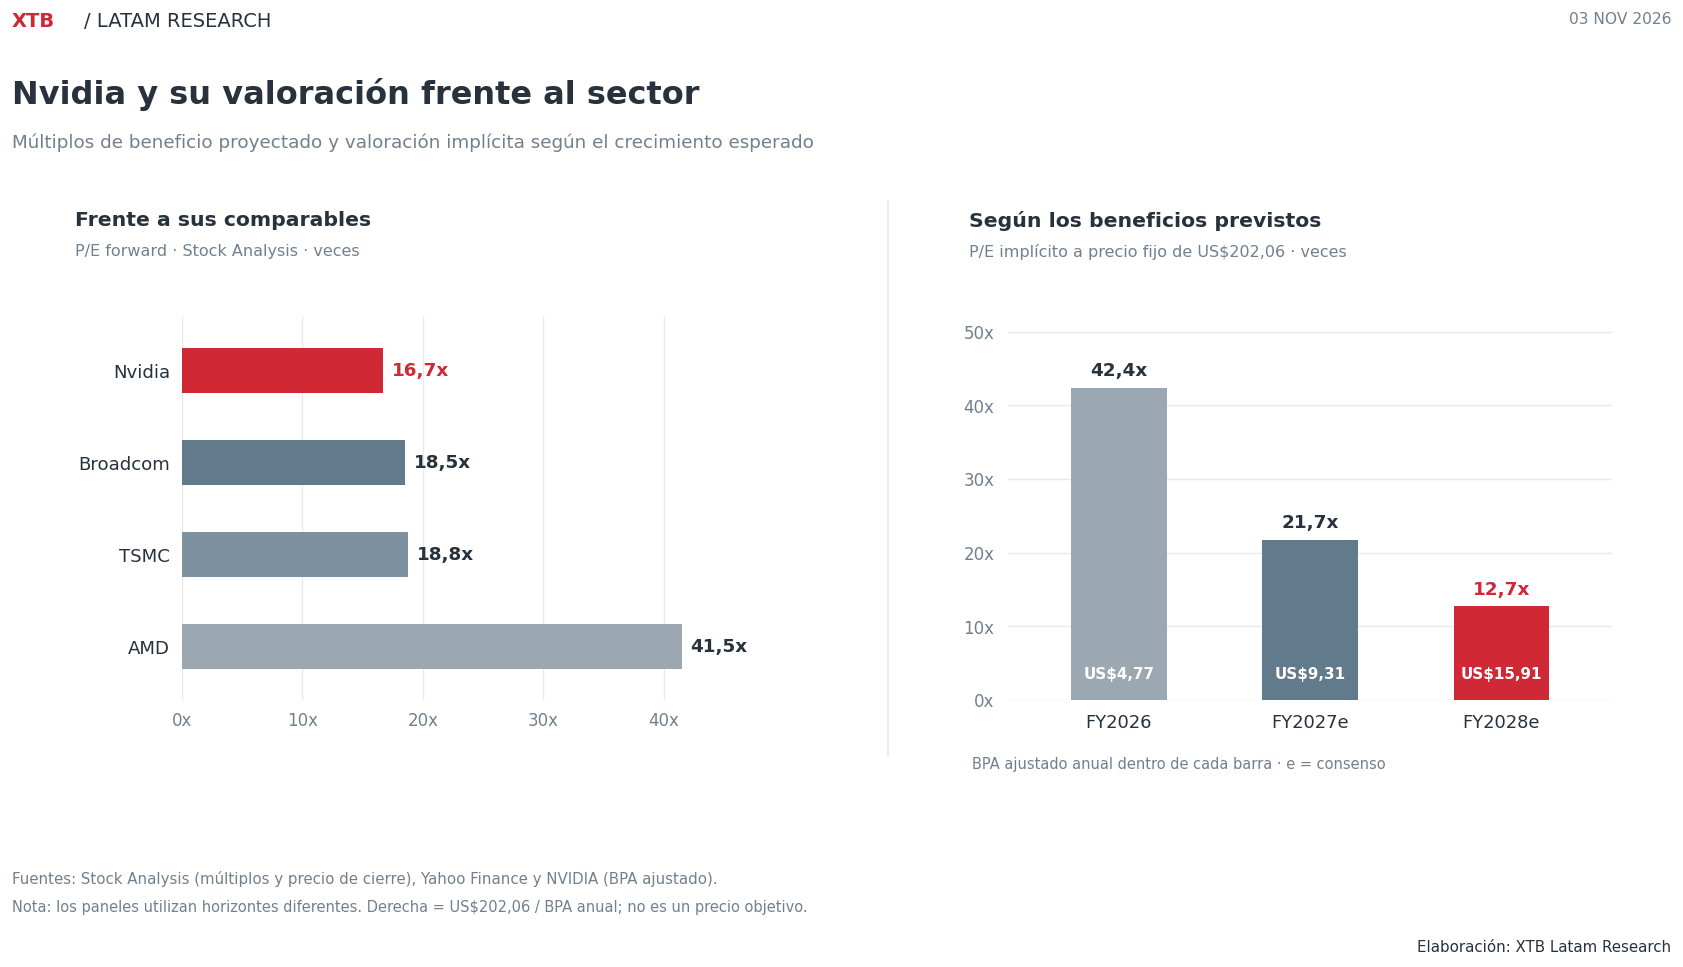 Gráfico comparativo de múltiplos de valoración y proyecciones de beneficios de Nvidia.
Resultados de Nvidia del 17 de noviembre: ¿qué espera el mercado?
En los resultados que Nvidia presentará el 17 de noviembre, los analistas esperan ingresos cercanos a US$108.800 millones y un beneficio ajustado por acción de US$2,47, frente a los US$96.221 millones y US$2,22 del trimestre anterior. Las ventas previstas superan por apenas US$800 millones la guía de US$108.000 millones entregada por la propia compañía, por lo que la atención estará especialmente puesta en las proyecciones para los meses siguientes. Allí será importante comprobar si la demanda de centros de datos mantiene su ritmo y si Nvidia consigue sostener sus márgenes mientras mejora la generación de caja.
La caída de octubre deja a Nvidia en una posición distinta a la que tenía hace apenas unas semanas. Sus resultados siguen mostrando un crecimiento extraordinario, pero la magnitud de las inversiones de sus principales clientes, el avance de la competencia y las restricciones en China obligan a mirar más allá de las cifras actuales. La corrección ha reducido su valoración, aunque esta sigue dependiendo de expectativas de beneficios muy exigentes. Si Nvidia consigue mantener la demanda, proteger sus márgenes y mejorar su generación de efectivo, tendrá argumentos para respaldar esas proyecciones. De lo contrario, incluso un negocio que continúa creciendo a gran velocidad podría enfrentar nuevas dificultades en bolsa.
Análisis técnico de Nvidia (NVDA.US): soportes y resistencias
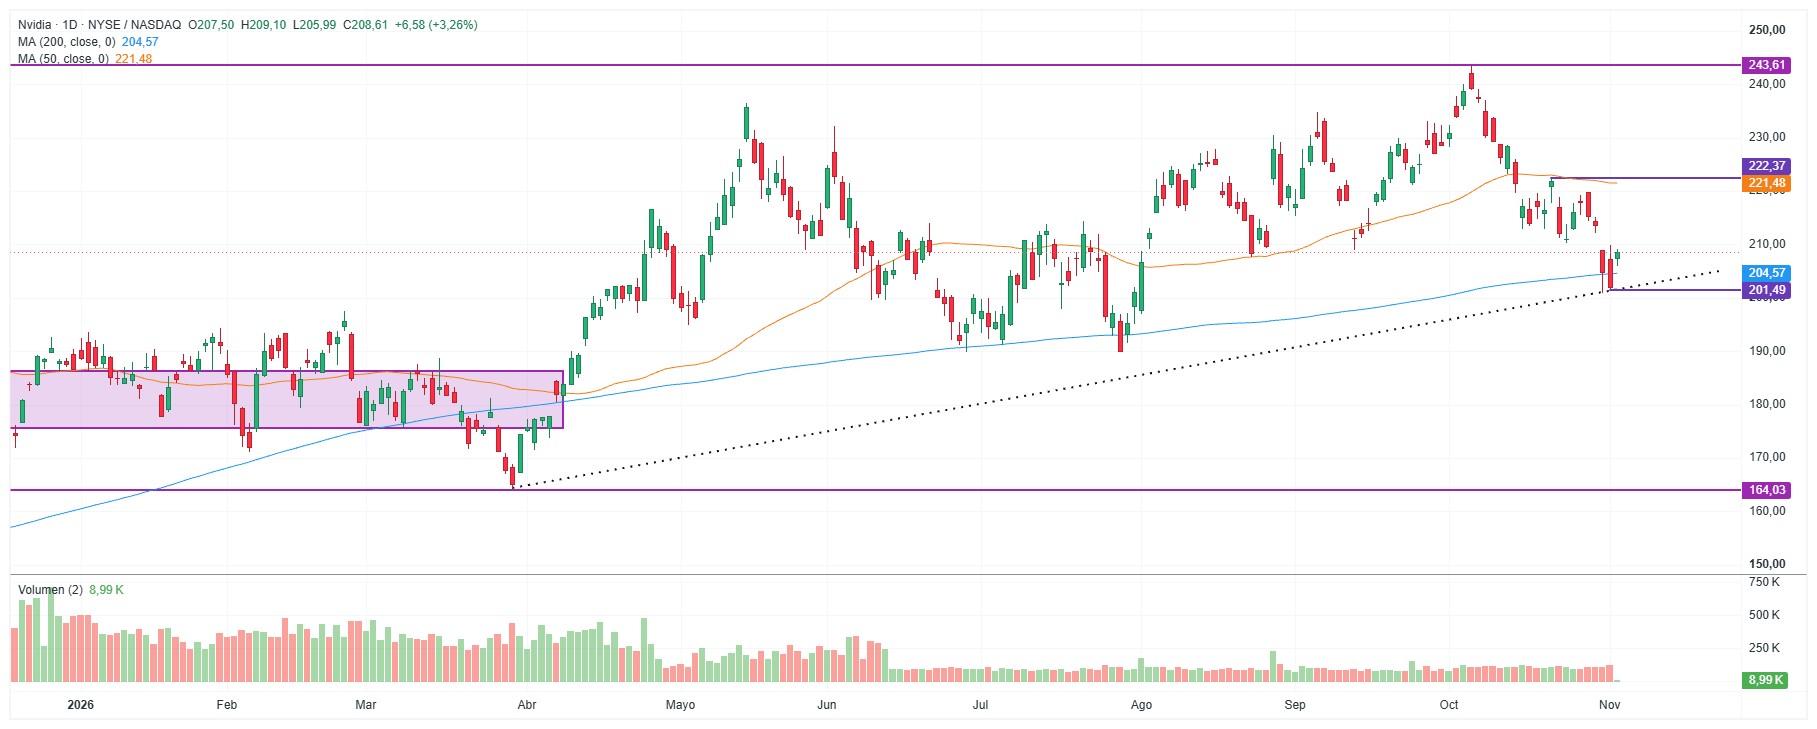 Gráfico técnico diario (D1) de las acciones de Nvidia (NVDA.US). Fuente: xStation 5, XTB Elaboración: XTB Latam Research.
Nvidia cotiza cerca de los US$208,61, recuperándose desde el soporte de US$201,49 y la directriz alcista que mantiene desde abril. El precio vuelve a situarse sobre la media móvil de 200 períodos, ubicada en US$204,57, aunque todavía se mantiene bajo la de 50 períodos, cercana a US$221,48. La resistencia más próxima se encuentra entre US$221,48 y US$222,37, mientras que una pérdida del soporte de US$201,49 podría dar paso a nuevas caídas. Por ahora, el rebote necesita confirmación para mostrar una recuperación más sostenida.


Apertura de mercados hoy: comienzan los mejores meses para la bolsa


Resumen de la mañana: El petróleo cae tras las conversaciones en Catar. China inyecta liquidez mientras Estados Unidos se prepara para las elecciones.



Claves de la semana: elecciones de medio término en EE.UU., empleo y resultados de Apple y AMD

💥Cierre de Mercado: desplome tecnológico en Wall Street y ataque histórico a Binance
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "