

- El oro acumula una caída de 9,2% en 2026 y retrocede cerca de 26% desde su máximo de enero, una de las correcciones intranuales más profundas de las últimas dos décadas.
- Las correcciones superiores al 20% han ofrecido históricamente una mejor relación entre riesgo y retorno a seis meses, pero no han marcado necesariamente el mínimo: después de cruzar ese umbral todavía hubo una caída adicional mediana cercana al 5%.
- La demanda estructural continúa: los ETF incorporaron 211,2 toneladas en el tercer trimestre y los bancos centrales compraron 321,2 toneladas. El problema de corto plazo sigue estando en el dólar, las tasas, el posicionamiento y la presión técnica.

- El oro acumula una caída de 9,2% en 2026 y retrocede cerca de 26% desde su máximo de enero, una de las correcciones intranuales más profundas de las últimas dos décadas.
- Las correcciones superiores al 20% han ofrecido históricamente una mejor relación entre riesgo y retorno a seis meses, pero no han marcado necesariamente el mínimo: después de cruzar ese umbral todavía hubo una caída adicional mediana cercana al 5%.
- La demanda estructural continúa: los ETF incorporaron 211,2 toneladas en el tercer trimestre y los bancos centrales compraron 321,2 toneladas. El problema de corto plazo sigue estando en el dólar, las tasas, el posicionamiento y la presión técnica.
El oro (GOLD) atraviesa uno de los cambios de régimen más fuertes de los últimos años. Después de comenzar 2026 marcando máximos históricos por encima de US$5.300 por onza, el metal se negocia ahora en la zona de US$3.930-US$3.940, acumulando una pérdida anual de aproximadamente 9,2%. Desde el máximo de cierre del 29 de enero, cercano a US$5.318, la corrección alcanza aproximadamente 25,9%, mientras que la mayor caída entre máximo y mínimo observada durante el año llegó a 26,7%.
Esto coloca a 2026 camino de convertirse en el peor año para el oro desde 2015, pero también introduce la pregunta sobre si después de semejante ajuste, ¿la caída ha avanzado lo suficiente como para mejorar significativamente el punto de entrada o todavía existen condiciones para otro tramo bajista? La respuesta no es binaria, dado que la valoración relativa del oro ha mejorado considerablemente tras la caída, pero todavía faltan señales macroeconómicas y técnicas para hablar de un piso confirmado.
2026 ya es uno de los peores años del oro en más de una década
El oro acumula aproximadamente -9,2% durante 2026, convirtiéndose en el tercer peor rendimiento anual de la muestra analizada desde 2001, solo episodios como 2013 y 2015 registraron pérdidas anuales superiores. El drawdown máximo de 2026 ha alcanzado 26,7%, frente a caídas cercanas al 30% en 2008 y 2013 y aproximadamente 19% en 2015.
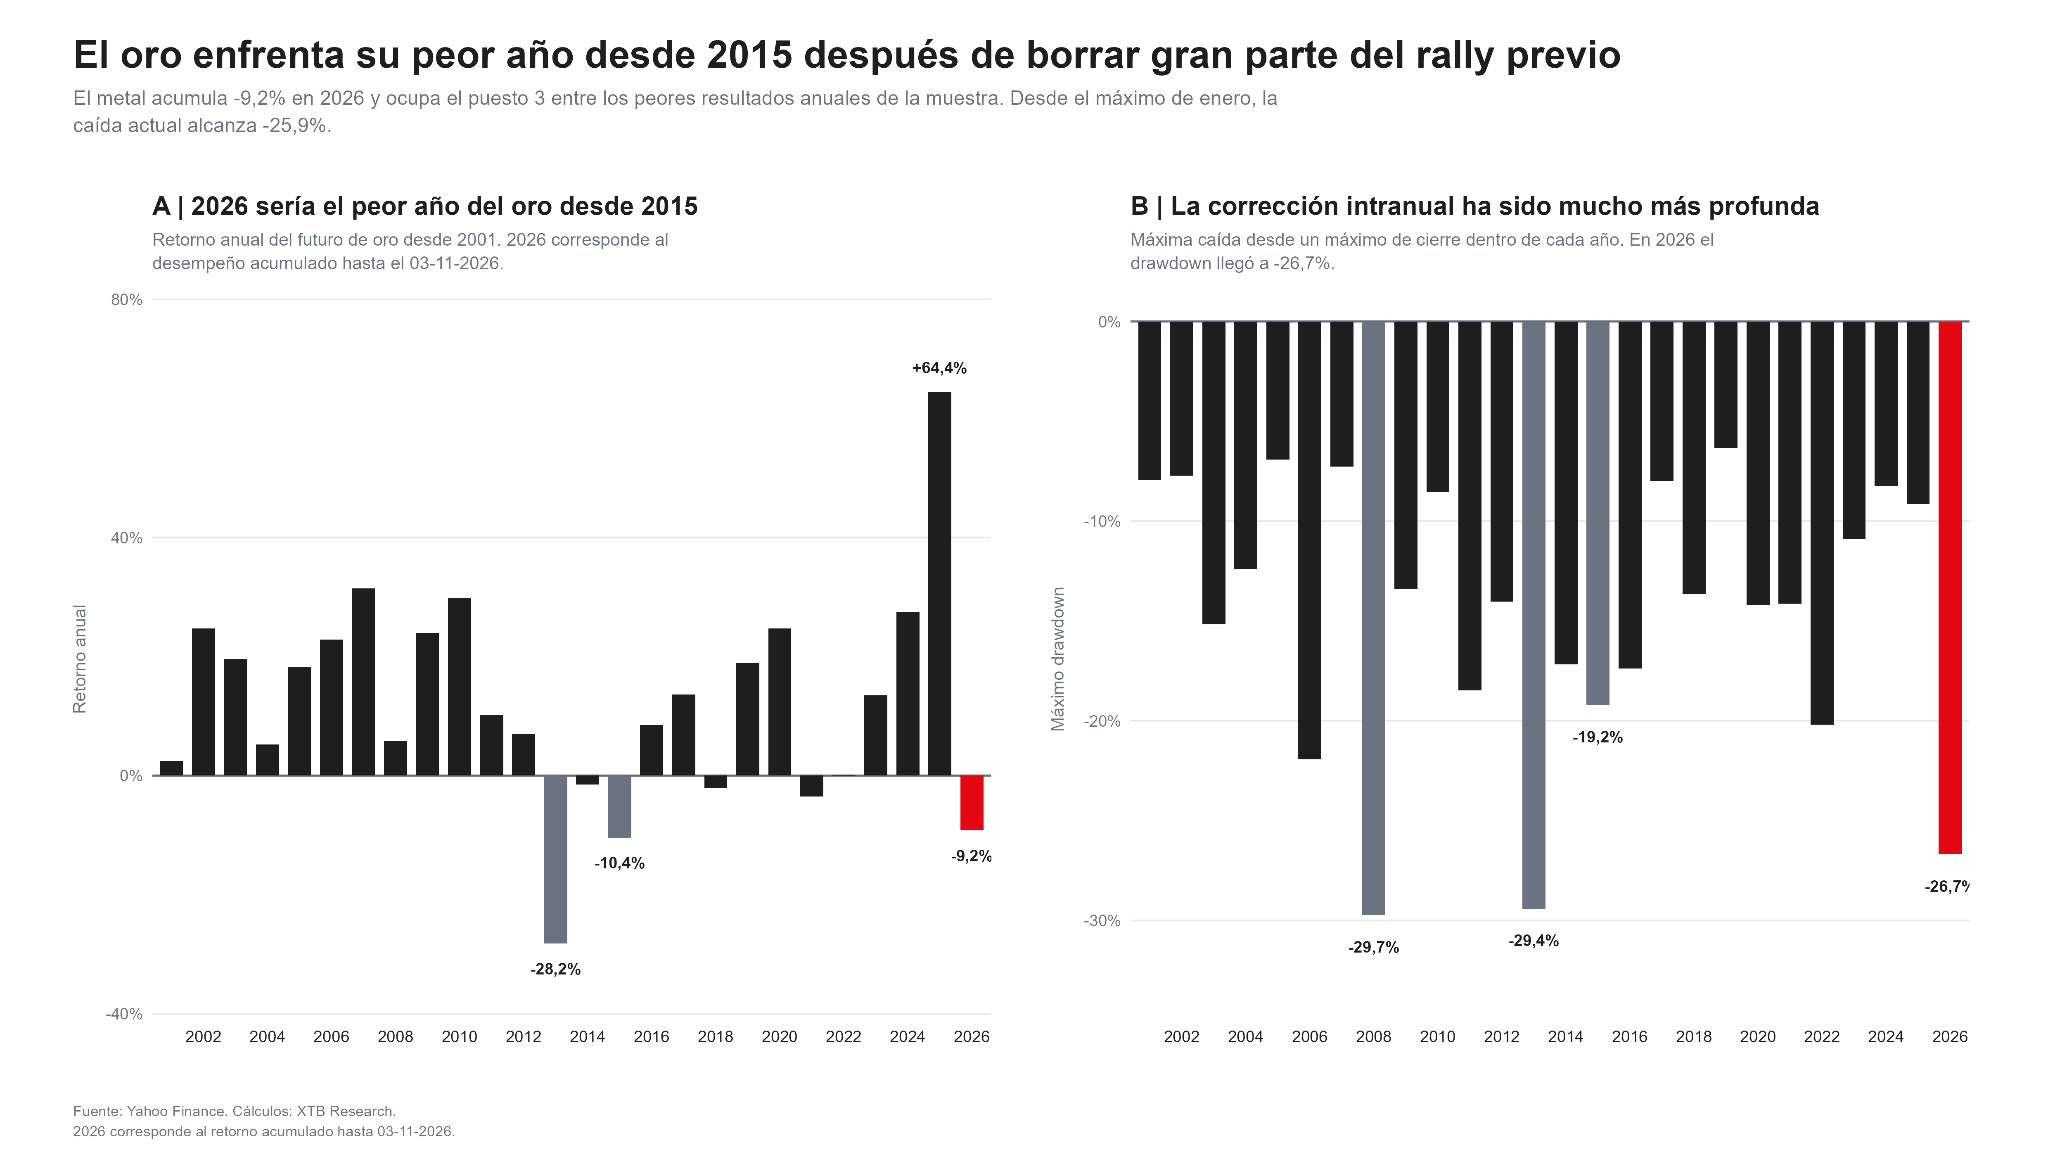
El oro había subido con enorme intensidad antes de comenzar la corrección, debido a eso, aunque el año acumula una pérdida cercana al 9%, un inversor que hubiese comprado cerca del máximo de enero habría experimentado una caída cercana al 26%. Ese proceso ha eliminado una parte importante del exceso acumulado durante el rally anterior, aunque no permite concluir por sí solo que el ajuste haya finalizado.
Desde 2001 se identifican cuatro episodios históricos completos en los que el oro cruzó por primera vez una caída de 20% respecto de un máximo previo comparable.
Seis meses después de ese cruce:
- Tres de los cuatro episodios terminaron con ganancias.
- El retorno mediano fue de aproximadamente +16,1%.
- La frecuencia de resultados positivos alcanzó 75%.
A primera vista, parece una señal bastante favorable, el problema aparece cuando se analiza el camino recorrido hasta esos seis meses.
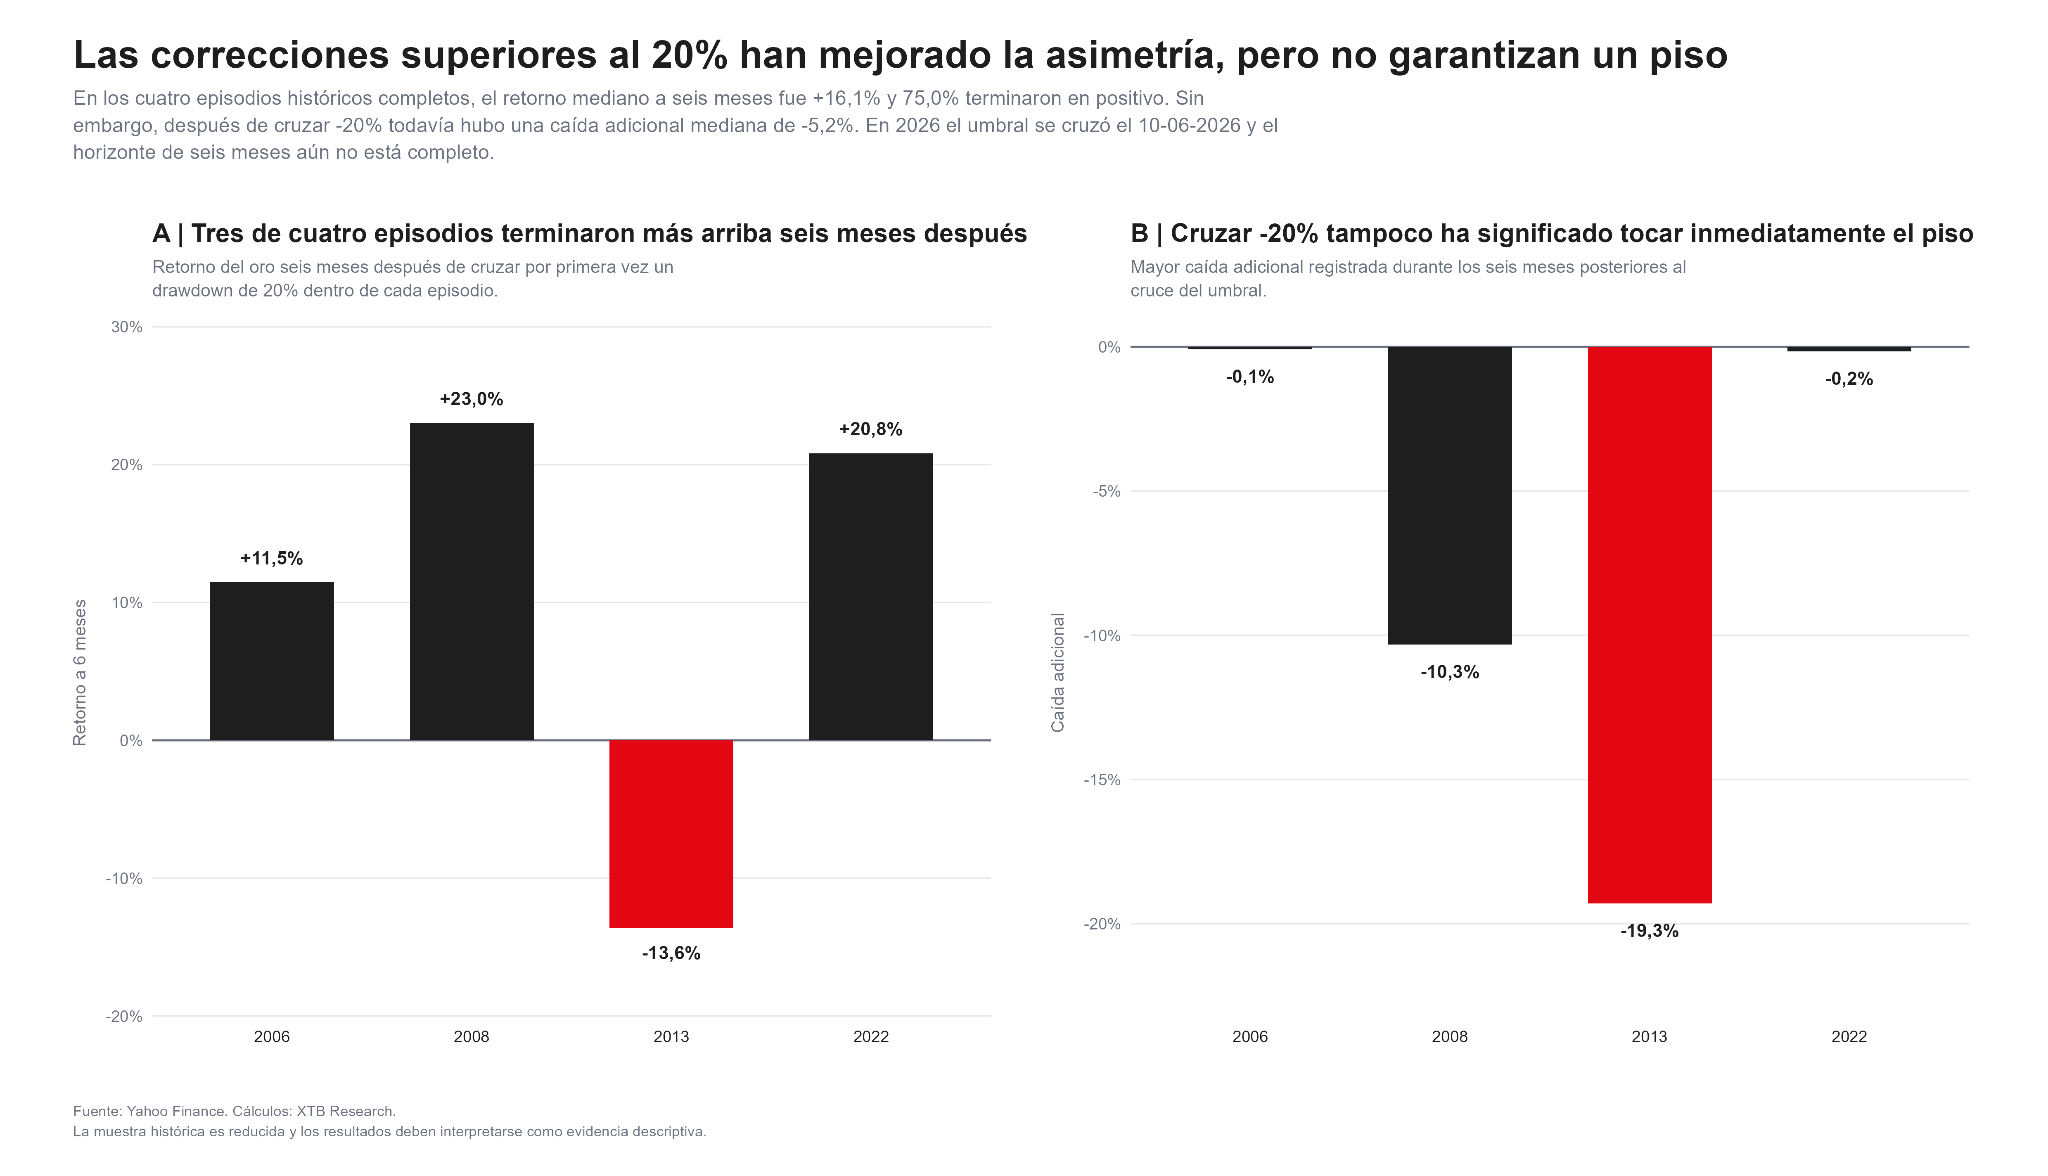
Después de cruzar el umbral de -20%, el oro sufrió una caída adicional mediana cercana a 5,2% antes de estabilizarse y en 2008 perdió aproximadamente otro 10,3% y en 2013 llegó a retroceder 19,3% adicional. Los episodios de 2006 y 2022 fueron considerablemente más benignos, con retrocesos adicionales prácticamente nulos. Una corrección del 20% ha mejorado históricamente los retornos posteriores, pero no ha funcionado como señal precisa de piso. En 2026, el umbral del -20% se cruzó el 10 de junio, de modo que la ventana de seis meses todavía no está completa.
Dólar y tasas reales
Una caída profunda puede mejorar el precio de entrada, pero el oro necesita algo más para recuperar una tendencia alcista sostenida. Históricamente, el mejor entorno trimestral aparece cuando coinciden un dólar más débil y tasas reales estadounidenses descendentes. En ese régimen, el oro ha obtenido un retorno trimestral mediano cercano a +7,2% y terminó en positivo en aproximadamente 93,3% de los casos analizados. En el extremo contrario, cuando dólar y tasas reales subieron simultáneamente, el retorno mediano cayó a -2,0%, con solo 38,7% de los trimestres en terreno positivo.
El trimestre actual se encuentra en una situación más ambigua, en la cual el dólar ha subido mientras la tasa real ha bajado. Ese régimen produjo históricamente un retorno mediano de aproximadamente +3,4%, de modo que menores tasas reales por sí solas pueden ayudar, sin embargo, el fortalecimiento del dólar limita parte de ese efecto. La relación reciente confirma esa importancia, en que en las últimas 60 sesiones, la correlación del oro con el dólar ha sido cercana a -0,39, mientras que a 120 sesiones alcanza aproximadamente -0,46. La sensibilidad reciente frente al movimiento de las tasas reales ha sido menor. Esto ayuda a explicar una aparente contradicción observada durante la corrección reciente de que el oro siguió cayendo incluso en momentos en que las tasas reales retrocedieron. Los flujos y el dólar han ganado peso frente a una interpretación puramente basada en rendimientos reales.
La liquidación especulativa explica parte de la violencia de la caída
Entre el 22 de septiembre y el 27 de octubre, las posiciones especulativas registraron aproximadamente US$19.500 millones en ventas de futuros de oro, de acuerdo con el análisis de posicionamiento incluido entre los antecedentes entregados. Solo durante la última semana de ese periodo, las ventas alcanzaron alrededor de US$8.000 millones, combinando liquidación de posiciones largas y apertura de nuevas posiciones bajistas. Esta dinámica contribuye a explicar la razón por la cual la conducta reciente del mercado ha divergido respecto a ciertos patrones macroeconómicos tradicionales. El oro no estaba cayendo únicamente porque las tasas fueran más altas, también existía una salida de posiciones acumuladas durante el rally previo. Ese proceso puede reforzarse a sí mismo., cuando se pierden niveles técnicos relevantes, algunos participantes reducen exposición independientemente de que las tasas reales hayan comenzado a mejorar. La misma dinámica explica por qué una condición de sobreventa tampoco garantiza un rebote inmediato, una posición puede parecer muy castigada y continuar cayendo si todavía queda exposición por liquidar.
Bancos centrales y ETF cuentan una historia completamente diferente
Mientras los operadores de futuros han reducido posiciones, los compradores institucionales de mayor plazo continúan activos. Durante el tercer trimestre, los ETF respaldados físicamente por oro recibieron aproximadamente 211,2 toneladas, revirtiendo las salidas registradas durante el segundo trimestre. Los bancos centrales añadieron 321,2 toneladas, el ritmo trimestral más alto desde finales de 2024. Las compras acumuladas durante 2026 alcanzaron aproximadamente 675 toneladas.
El World Gold Council también informó que las tenencias globales de ETF alcanzaron un récord y que las compras oficiales del tercer trimestre estuvieron muy por encima del promedio reciente.
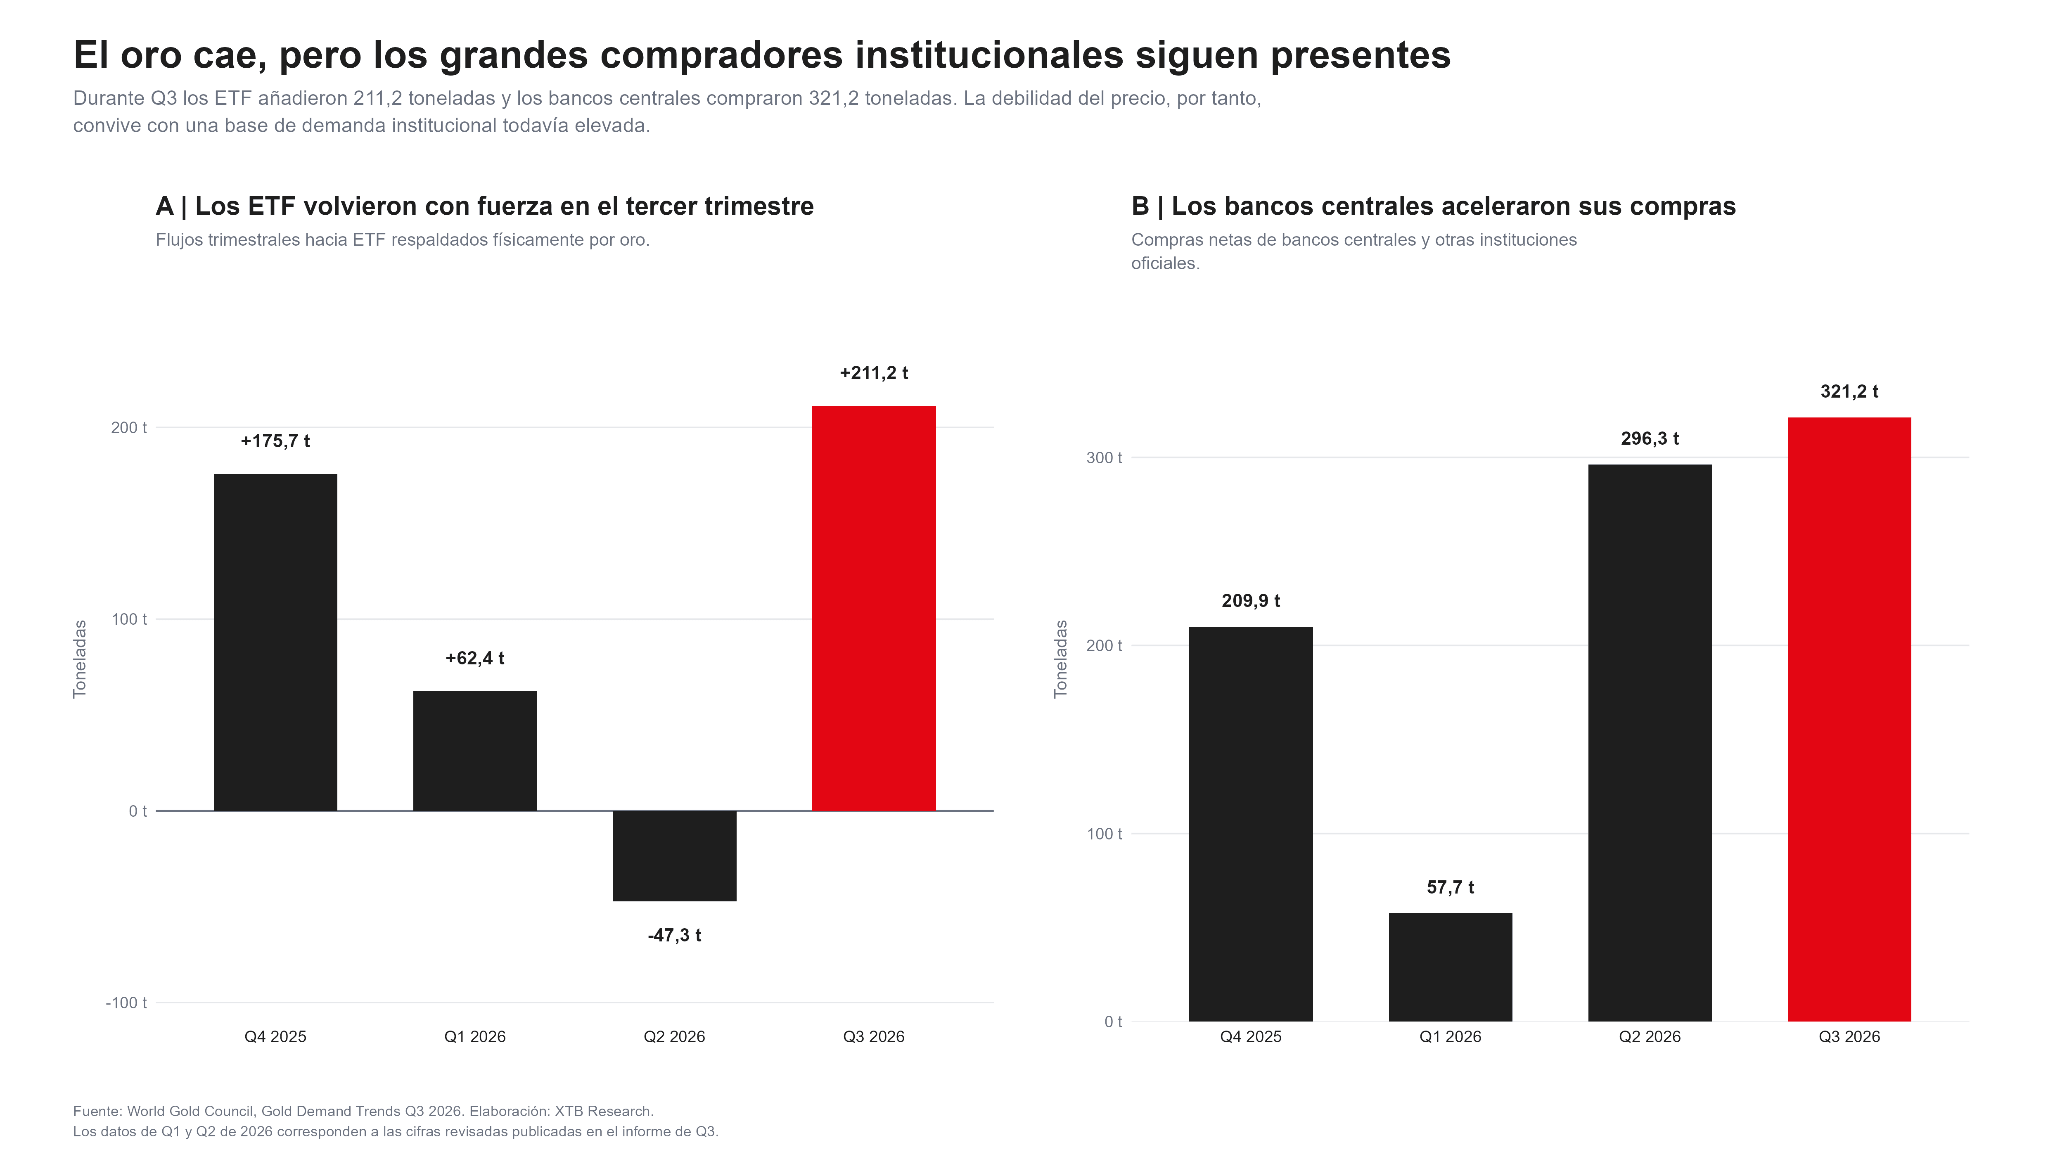
Esto crea una divergencia en que el precio está sufriendo una corrección severa al mismo tiempo que dos fuentes relevantes de demanda estructural, ETF y bancos centrales, continúan absorbiendo metal. No significa que puedan impedir nuevas caídas, ya que los compradores estructurales suelen actuar gradualmente, mientras que una liquidación en futuros puede producir movimientos mucho más rápidos. Sí implica que la corrección actual no está ocurriendo por una desaparición generalizada de la demanda de oro. De hecho, el World Gold Council considera que las compras de bancos centrales podrían al menos igualar las de 2025, aunque reconoce que tasas más altas, rendimientos elevados y un dólar fuerte continúan siendo obstáculos para el cuarto trimestre.
Análisis técnico del oro
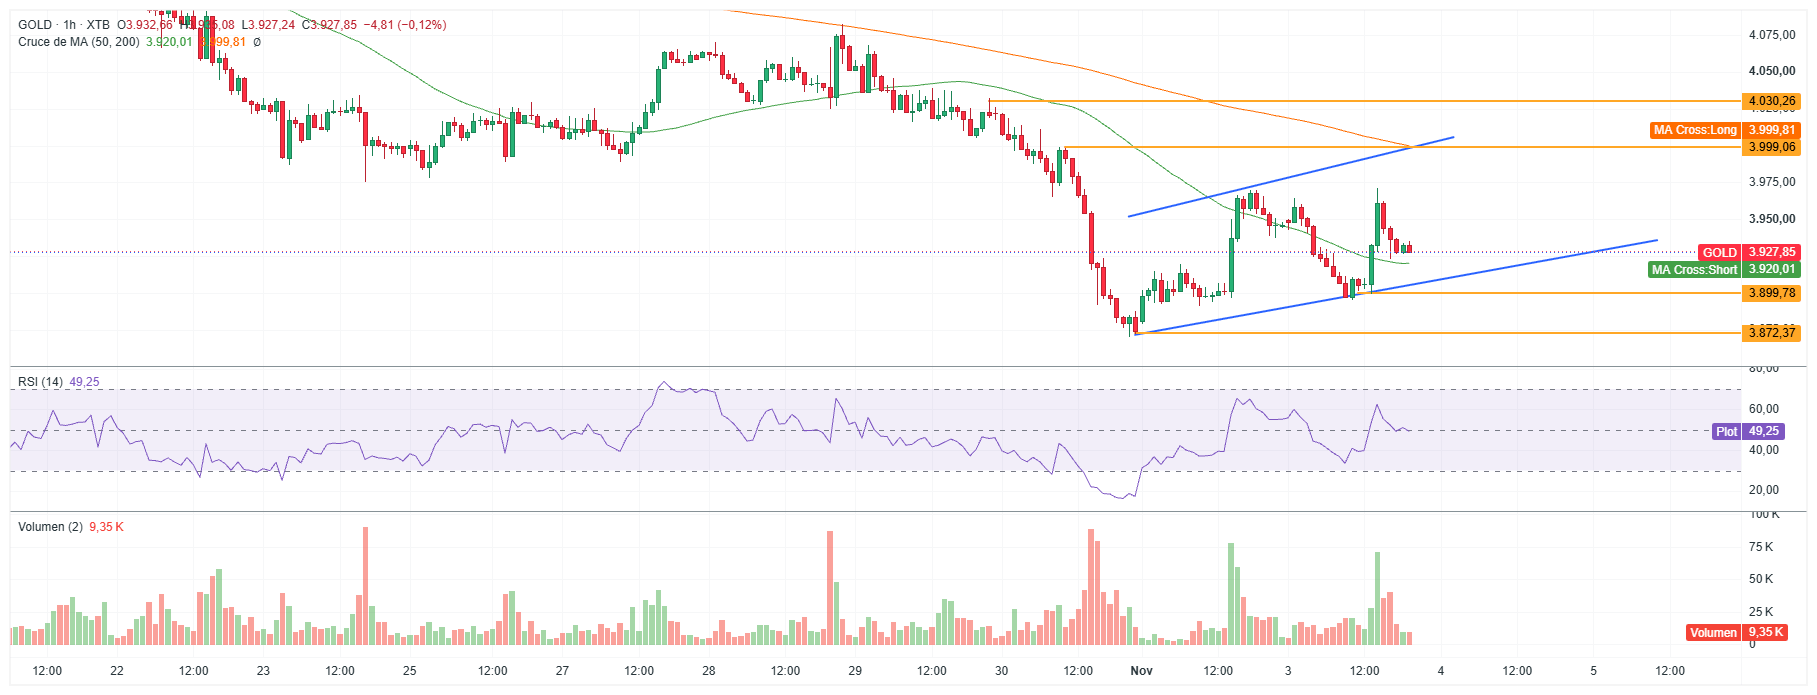
El gráfico horario muestra al oro negociándose cerca de US$3.928, después de haber intentado recuperarse desde el área de US$3.872. La primera señal positiva es que el precio volvió a colocarse ligeramente por encima de la media móvil de 50 periodos, situada cerca de US$3.920. Sin embargo, continúa claramente por debajo de la media de 200 periodos, actualmente alrededor de US$4.000. Hay un intento de estabilización de corto plazo dentro de una estructura más amplia que todavía no ha recuperado la tendencia alcista.
Fuente: xStation5.
El RSI se encuentra cerca de 49 puntos, prácticamente en neutralidad, después de alcanzar niveles de sobreventa durante el último tramo bajista, el indicador recuperó terreno, pero todavía no muestra una dominancia clara de los compradores. En precio, la zona de US$3.900 es la primera referencia. Una pérdida sostenida de ese nivel volvería a exponer el mínimo reciente cercano a US$3.872. Por debajo de allí, la corrección estaría abandonando la estructura de recuperación desarrollada desde finales de octubre y aumentaría el riesgo de una búsqueda de niveles inferiores.
En sentido contrario, el principal obstáculo se encuentra entre US$4.000 y US$4.030. Allí coinciden la media de 200 periodos, una resistencia horizontal y una zona que anteriormente funcionó como soporte. Un cierre consistente por encima de US$4.000 tendría una importancia mayor que un simple rebote intradía: comenzaría a sugerir que el mercado está reconstruyendo estructura después de la ruptura de octubre. Hasta que eso ocurra, US$4.000 continúa funcionando más como resistencia que como soporte.
¿Qué tendría que ocurrir para hablar de un piso más convincente?
El escenario más favorable requeriría varias piezas simultáneamente.
- Primero, el dólar tendría que dejar de fortalecerse. La historia reciente y los regímenes estudiados muestran que un dólar descendente amplifica considerablemente el beneficio de unas tasas reales más bajas.
- Segundo, sería útil observar una estabilización del posicionamiento especulativo. Mientras continúe la liquidación de posiciones largas, las mejoras fundamentales pueden tardar en reflejarse en el precio.
- Tercero, técnicamente el oro debería recuperar la zona de US$4.000-US$4.030 y comenzar a construir mínimos crecientes por encima de ella.
- Finalmente, las compras de bancos centrales y ETF tendrían que mantenerse. En ese caso, una reducción progresiva de la oferta especulativa encontraría una demanda estructural ya presente.
El escenario bajista tampoco necesita un deterioro radical de los fundamentos, bastaría con que el dólar siga fuerte, la Reserva Federal mantenga una postura restrictiva y el oro pierda nuevamente US$3.900-US$3.872 para que la búsqueda de un piso continúe.
¿Es la caída del oro una oportunidad?
Después de perder aproximadamente una cuarta parte desde su máximo, el oro es sustancialmente menos exigente que a comienzos de año. El histórico también mejora: tres de cuatro episodios anteriores de correcciones superiores a 20% terminaron con el oro más alto seis meses después. Pero el mismo histórico obliga a moderar la conclusión, cruzar -20% no significó necesariamente que el mínimo estuviera puesto. El retroceso adicional mediano fue cercano al 5%, y en algunos episodios fue considerablemente mayor. Por ahora, la lectura más equilibrada es que la asimetría comienza a ser más atractiva, aunque la confirmación del piso todavía está pendiente.
La demanda de bancos centrales y ETF proporciona una base estructural importante, junto al comportamiento del dólar, el posicionamiento especulativo y la capacidad del precio para recuperar US$4.000 que determinarán si esa base es suficiente para transformar una estabilización en una recuperación más duradera.

Resumen diario: Los semiconductores impulsan Wall Street en jornada electoral y el petróleo cae por avances en las negociaciones (03.11.2026)


Cierre de mercado: Los semiconductores impulsan Wall Street en jornada electoral y el petróleo cae por avances en las negociaciones (03.11.2026)


SpaceX cae cerca de un 40% en bolsa pese al fuerte crecimiento de sus utilidades


Disney prepara miles de despidos: ¿se está debilitando el empleo en EE.UU.?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "