

-
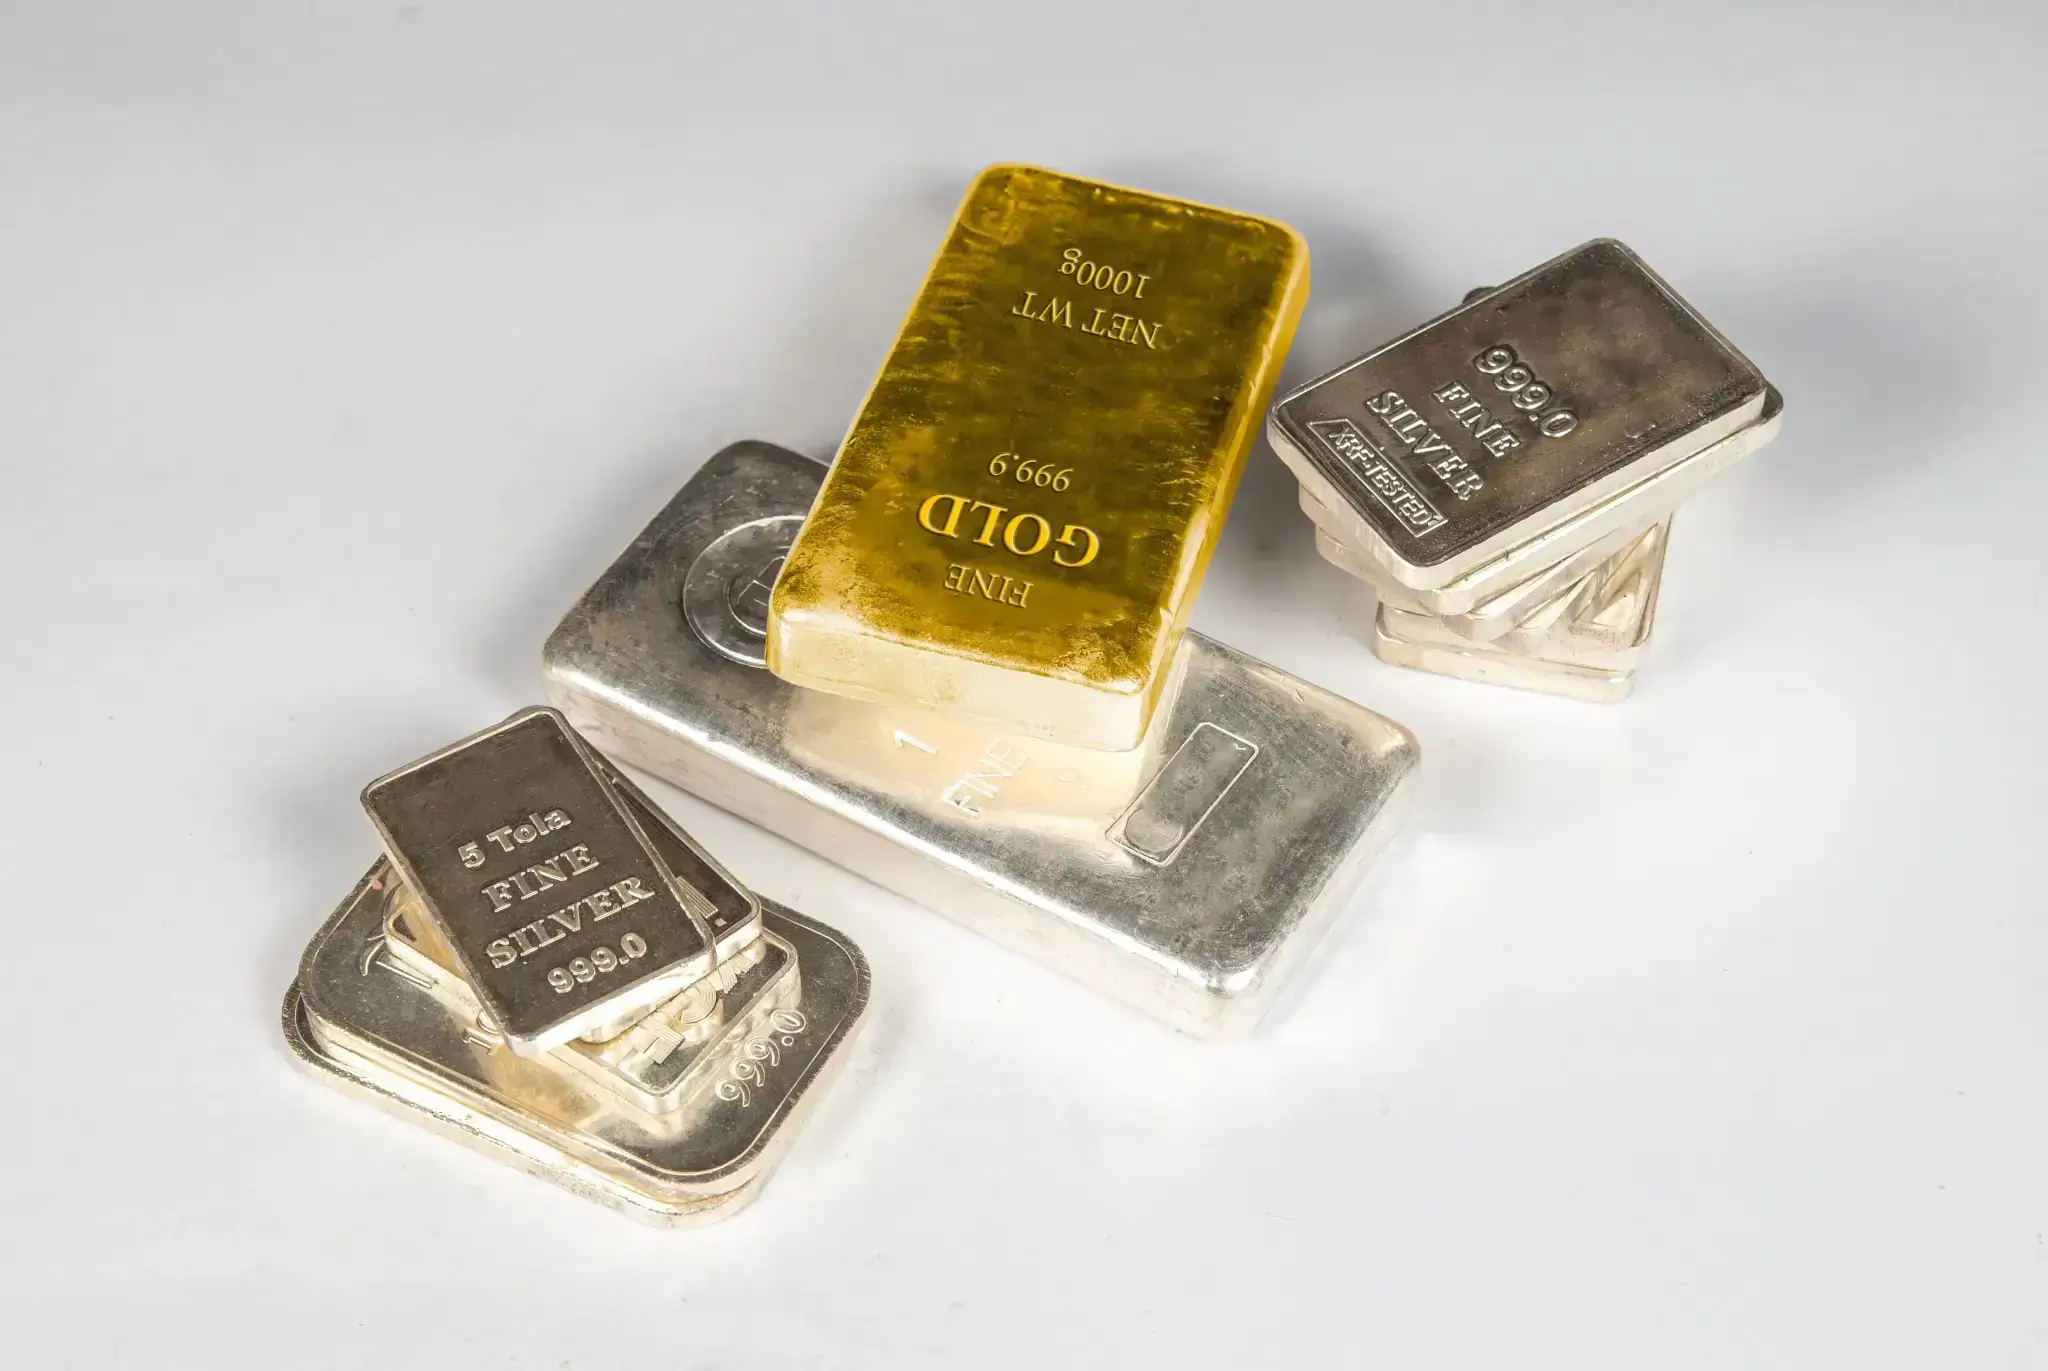
El oro cotiza cerca de US$4.025 por onza y la plata alrededor de US$52,40, ambos lejos de sus máximos históricos de enero. La fortaleza del dólar y las expectativas de nuevas alzas de tasas presionan a los metales preciosos.
-
La Reserva Federal, la inflación y la guerra con Irán serán determinantes para el cierre del año. Mientras tanto, las compras de bancos centrales y la demanda de inversión siguen ofreciendo respaldo al oro.
-
En el análisis técnico, el oro enfrenta una zona de soporte entre US$3.966 y US$4.027, mientras la plata se encuentra dentro de un rango relevante entre US$45,441 y US$54,289. La ruptura de estos niveles podría definir la tendencia hacia diciembre.

-
El oro cotiza cerca de US$4.025 por onza y la plata alrededor de US$52,40, ambos lejos de sus máximos históricos de enero. La fortaleza del dólar y las expectativas de nuevas alzas de tasas presionan a los metales preciosos.
-
La Reserva Federal, la inflación y la guerra con Irán serán determinantes para el cierre del año. Mientras tanto, las compras de bancos centrales y la demanda de inversión siguen ofreciendo respaldo al oro.
-
En el análisis técnico, el oro enfrenta una zona de soporte entre US$3.966 y US$4.027, mientras la plata se encuentra dentro de un rango relevante entre US$45,441 y US$54,289. La ruptura de estos niveles podría definir la tendencia hacia diciembre.
Oro y plata en 2026: ¿por qué han caído tanto desde sus máximos?
El oro y la plata llegan a los últimos dos meses del año muy lejos de los récords que marcaron a finales de enero, ya que el oro cotiza alrededor de $4,025 por onza, cerca de 28% por debajo de su máximo histórico cercano a $5,600, mientras la plata se negocia cerca de $52.40, su nivel más bajo desde noviembre de 2025, lo cual la deja más de 55% por debajo del récord de $121.64 que tocó el 29 de enero y con una baja de más de 25% en lo que va del año, aunque frente a hace doce meses el oro está prácticamente en el mismo nivel y la plata todavía gana alrededor de 10%.
El oro no paga intereses ni dividendos, de modo que su atractivo depende en buena medida de cuánto deja de ganar quien lo compra en lugar de un bono del gobierno de Estados Unidos, por lo que suele bajar cuando las tasas de interés suben o cuando el dólar se fortalece, mientras tiende a subir cuando crece el miedo en los mercados, cuando los bancos centrales lo compran para sus reservas o cuando los inversionistas esperan recortes de tasas. La plata responde a esos mismos factores aunque más de la mitad de su demanda viene de la industria, porque se usa en paneles solares, electrónica, autos y centros de datos, de manera que también depende de cómo va la economía y suele moverse con más fuerza que el oro tanto en las subidas como en las caídas.
El año arrancó con una subida muy acelerada impulsada por las compras de bancos centrales, los recortes de tasas que hizo la Reserva Federal durante 2025, un dólar débil y una ola de compras de inversionistas particulares en Asia y Europa, hasta que el 30 de enero la nominación de Kevin Warsh para presidir la Reserva Federal provocó una de las caídas diarias más fuertes del oro en décadas, mientras la plata llegó a perder cerca de la mitad de su valor en apenas una semana. La guerra que Estados Unidos e Israel iniciaron contra Irán el 28 de febrero cambió el panorama porque el cierre casi total del estrecho de Ormuz disparó el precio del petróleo, la inflación volvió a subir y la Reserva Federal dejó de hablar de recortes para empezar a considerar alzas, lo cual llevó al oro a registrar entre abril y junio su peor trimestre desde 2013.
En agosto el oro se recuperó cerca de 10% cuando el dólar se debilitó y el mercado volvió a pensar en tasas más bajas, aunque en septiembre perdió más de 6% después de que la Reserva Federal subiera tasas por primera vez desde 2023, mientras en octubre la combinación de un petróleo arriba de $110 por barril, datos de inflación más altos de lo esperado y rendimientos de los bonos del Tesoro cerca de 5% lo llevó por debajo de $4,000 por primera vez desde mediados de julio, en tanto que la plata perforó su mínimo de julio y marcó nuevos mínimos del año.
Reserva Federal, inflación y tasas de interés
La Reserva Federal subió su tasa de interés en 0.25% el 16 de septiembre para dejarla en un rango de 3.75% a 4.00%, en una decisión unánime que fue la primera alza desde julio de 2023, mientras en sus proyecciones de ese mes la mayoría de sus funcionarios contemplaba al menos un alza más antes de terminar el año. El 28 de octubre mantuvo la tasa sin cambios en una votación de 10 contra 2, ya que Beth Hammack y Lisa Cook votaron por subirla otra vez, mientras el comunicado repitió que la inflación sigue elevada y Kevin Warsh, presidente de la Reserva Federal, aseguró que la cercanía de las elecciones no influyó en la decisión, de modo que los futuros de tasas asignan más de 80% de probabilidad a un alza en la reunión del 8 y 9 de diciembre e incluso anticipan más subidas durante 2027.
Los datos publicados el 29 de octubre reforzaron esa expectativa, porque el índice de precios del gasto en consumo personal (PCE), que es la medida de inflación que más sigue la Reserva Federal, subió a 3.6% anual en septiembre desde 3.4% en agosto, mientras la inflación subyacente, que excluye alimentos y energía, pasó de 3.0% a 3.1%, al mismo tiempo que la economía creció a un ritmo anualizado de 3.4% en el tercer trimestre y las solicitudes semanales de seguro de desempleo se mantuvieron por debajo de 200,000 por sexta semana seguida, con lo cual el oro cayó cerca de 1% en la sesión y la plata alrededor de 3%.
El rendimiento del bono del Tesoro a 10 años está cerca de 5% después de haber superado 5.3% en algunos momentos de octubre, mientras el rendimiento real de ese mismo bono, que es lo que paga una vez descontada la inflación esperada, está alrededor de 2.65%, cerca de 0.9 puntos porcentuales más que hace un año, lo cual significa que un inversionista puede obtener hoy un rendimiento real alto en bonos del gobierno de Estados Unidos sin el riesgo de precio que implica tener oro, de manera que el costo de mantener activos que no pagan intereses es elevado. El índice del dólar , que mide al dólar frente a una canasta de seis monedas de países desarrollados, se mantiene alrededor de 102.3 puntos después de acercarse a su nivel más alto en unos 18 meses a mediados de octubre, lo cual encarece el oro y la plata para quienes los compran en otras monedas y suele frenar la demanda física en mercados como India y China.
La guerra con Irán, el petróleo y el estrecho de Ormuz
La guerra con Irán cumple ocho meses y el estrecho de Ormuz, por donde antes del conflicto pasaba cerca de una quinta parte del petróleo del mundo, sigue prácticamente cerrado al tráfico comercial, ya que el 18 de octubre se registraron apenas 4 cruces de barcos frente a un promedio de 85 diarios antes de la crisis, después de que el alto el fuego pactado en abril se rompiera en julio cuando Irán atacó barcos comerciales en la zona. Desde septiembre los hutíes de Yemen, aliados de Irán, abrieron otro frente en el estrecho de Bab al-Mandab y en octubre intensificaron sus ataques con drones y misiles contra Arabia Saudita, incluido el ataque a una refinería el 28 de octubre, lo cual mantiene al Brent entre $110 y $116 por barril, sus niveles más altos desde mayo.
En lo diplomático, representantes de Arabia Saudita, Turquía y Pakistán se reunieron con el presidente iraní el 26 de octubre y acordaron seguir conversando, aunque Irán planteó siete condiciones para negociar con Washington, mientras el presidente Trump dijo en una entrevista que es posible reanudar los bombardeos sobre Irán después de las elecciones de medio término y distintos reportes de prensa señalan que el Comando Central de Estados Unidos ya preparó opciones para nuevos ataques que esperan la aprobación de la Casa Blanca.
El comportamiento del oro durante este año sugiere que la guerra lo ha presionado más de lo que lo ha apoyado, porque el efecto del petróleo sobre la inflación y sobre las tasas de interés ha resultado más fuerte que la demanda de oro como refugio, de modo que cada escalada que sube el precio del barril suele traducirse en más apuestas a que la Reserva Federal suba tasas y en un dólar más firme, mientras los periodos en que el mercado anticipó un alivio en el petróleo y en las tasas coincidieron con recuperaciones del oro, como ocurrió en agosto. En la plata el efecto es doble, ya que además de las tasas un petróleo caro eleva los costos de la industria y aumenta el temor a una desaceleración que reduzca la demanda de paneles solares, electrónica y autos.
Las elecciones de medio término en Estados Unidos
El martes 3 de noviembre Estados Unidos elige los 435 lugares de la Cámara de Representantes y 35 de los 100 del Senado, dos cámaras que hoy controla el Partido Republicano, mientras las encuestas y los mercados de predicción favorecen al Partido Demócrata en la Cámara de Representantes, donde le asignan alrededor de 90% de probabilidad de obtener la mayoría, aunque en el Senado la contienda está más abierta con probabilidades de entre 63% y 67% a favor de los demócratas en esos mismos mercados.
Un Congreso dividido entre ambos partidos durante los dos años que le quedan al gobierno del presidente Trump tendería a dificultar la aprobación de nuevos paquetes de gasto o de impuestos, aunque decisiones como las operaciones militares en Irán seguirían en manos de la Casa Blanca, de modo que el efecto de la elección sobre el oro podría pasar más por el calendario de la guerra y por la decisión de la Reserva Federal en diciembre que por el reparto de asientos, considerando además que un resultado cerrado en varias contiendas podría tardar días en definirse y añadir incertidumbre en la semana posterior a la votación.
En la historia del oro los años de elecciones de medio término han sido en promedio los mejores del ciclo presidencial de cuatro años, con una ganancia promedio cercana a 11% desde 1968 y una tendencia a subir desde julio hasta febrero del año siguiente, aunque 2026 se ha desviado de ese patrón porque el oro cotiza por debajo de donde empezó el año. En los años de elecciones intermedias en que la Reserva Federal estaba endureciendo su política el oro tendió a caer hacia la votación y a rebotar después, como ocurrió en 2014, 2018 y 2022, mientras en 2014 la caída desde principios de septiembre fue de cerca de 11% hasta el mínimo que marcó un día después de la elección.
Bancos centrales y fondos de inversión: ¿qué sostiene la demanda de oro?
Los bancos centrales siguen siendo el principal apoyo del oro, ya que compraron 863 toneladas en 2025, cerca del doble del promedio de 473 toneladas anuales que registraron entre 2010 y 2021, mientras en el segundo trimestre de 2026 compraron 289 toneladas, la cifra más alta para un segundo trimestre de la que se tenga registro, en tanto que un récord de 45% de los bancos centrales encuestados por el Consejo Mundial del Oro dijo que planea aumentar sus propias reservas de oro en los próximos doce meses.
El Banco Popular de China lleva 23 meses seguidos comprando oro y en septiembre agregó cerca de 23 toneladas, su compra mensual más grande desde 2023, con lo cual suma alrededor de 103 toneladas en el año y unas 2,410 toneladas en total, muy cerca de las reservas de Francia e Italia, mientras el banco central de Polonia, el mayor comprador reportado hasta agosto, acumula cerca de 98 toneladas en 2026 con la meta de llegar a 700 toneladas en total. Estos bancos suelen comprar con programas de varios años pensados para diversificar sus reservas, por lo que su demanda depende poco de los movimientos de corto plazo en las tasas de interés y tiende a aparecer con más fuerza cuando el precio baja, como ocurrió en septiembre cuando China aumentó sus compras en un mes en que el oro perdió más de 6%.
Los fondos cotizados respaldados con oro físico, que permiten a cualquier persona comprar oro desde una cuenta de bolsa sin tener que guardarlo, mantuvieron una demanda firme, porque en el tercer trimestre recibieron entradas récord por cerca de $31,000 millones y terminaron septiembre con un récord de 4,256 toneladas en sus bóvedas a pesar de que el precio bajaba. Las ventas más fuertes vinieron de los fondos especulativos que operan con contratos de futuros, cuyas apuestas alcistas en oro se redujeron durante cuatro semanas seguidas en tanto que en la plata llegaron a su nivel más bajo en cerca de tres años, lo cual sugiere que buena parte de la caída reciente se explica por la salida de esas posiciones de corto plazo mientras la demanda de oro físico se ha sostenido.
La plata entre la demanda industrial y la inversión
La plata se encamina a su sexto año seguido de déficit, es decir con más demanda que oferta, ya que el Instituto de la Plata estima un faltante de 46.3 millones de onzas para 2026 después de uno de 40.3 millones en 2025, aunque la composición de esa demanda está cambiando porque el consumo industrial caería 3% a 639.6 millones de onzas, sobre todo porque los fabricantes de paneles solares están usando menos plata en cada panel y la demanda de ese sector bajaría cerca de 19%, mientras la compra de monedas y barras de inversión crecería a doble dígito y el uso en centros de datos, inteligencia artificial y autos sigue en aumento.
China, que concentra entre 60% y 70% de la refinación mundial de plata, exige desde el 1 de enero licencias para exportarla y solo autorizó a 44 empresas, mientras Estados Unidos la incluyó desde noviembre de 2025 en su lista de minerales críticos, lo cual le da a la plata un peso estratégico que antes no tenía. En India, uno de los mayores compradores del mundo y que importa más de 80% de la plata que consume, el gobierno aprobó permisos para importar cerca de 6,500 toneladas en los próximos seis meses, lo cual presionó a la baja los precios locales, aunque las entradas a los fondos cotizados de plata en ese país crecieron 55% en septiembre frente a agosto.
La plata ha caído mucho más que el oro porque su demanda industrial la hace comportarse como un activo de riesgo, de modo que sufre más cuando suben las tasas, cuando se fortalece el dólar y cuando caen las bolsas, lo cual llevó la relación entre ambos a cerca de 77, es decir que hoy se necesitan unas 77 onzas de plata para comprar una de oro, el nivel más alto del año. El 14 de octubre, después de un dato de inflación al consumidor más alto de lo esperado, la plata cayó 6.29% en una sesión en que el Nasdaq bajó 1.9%, una caída casi seis veces mayor que la del oro ese mismo día.
El oro y la plata frente al dólar, los bonos, el petróleo y las acciones
El oro mantiene este año una relación inversa con el rendimiento real de los bonos del Tesoro y con el dólar, de manera que las semanas en que ambos suben suelen coincidir con caídas del oro, mientras su relación con el petróleo se volvió negativa porque un barril más caro se traduce en más inflación, en expectativas de tasas más altas y en un dólar más firme, aunque en otros periodos el oro ha funcionado como protección frente a la inflación. La plata se mueve cada vez más en línea con las acciones tecnológicas y con el ciclo industrial, de modo que una caída fuerte del Nasdaq o un dato que apunte a una desaceleración económica suele golpearla más que al oro, lo cual explica que la relación entre ambos suba en los días de mayor aversión al riesgo.
Pronósticos del oro para finales de 2026: ¿qué esperan los grandes bancos?
Los grandes bancos recortaron sus pronósticos a lo largo del año aunque todos siguen por encima del precio actual, ya que Goldman Sachs espera que el oro termine 2026 en $4,650 después de bajar su estimado desde $4,900 tras el alza de septiembre y mantiene $5,400 para finales de 2027, mientras UBS calcula $4,600 para diciembre y JPMorgan un promedio de $4,500 para el cuarto trimestre, lo cual implica subidas de entre 12% y 16% desde los niveles actuales en apenas dos meses. Una encuesta entre 30 analistas y operadores publicada el 27 de octubre recortó por segundo trimestre seguido el precio promedio esperado para el oro en 2026 a $4,495 y lo elevó a $4,650 para 2027, mientras Goldman advirtió que su pronóstico de fin de año tiene riesgos a la baja y UBS ubica en la zona de $4,000 el nivel donde podrían aparecer compradores de largo plazo, de modo que la distancia entre el precio y los pronósticos refleja tanto el espacio que ven los bancos para una recuperación como la posibilidad de nuevos recortes en sus estimados.
Análisis técnico del oro y la plata: escenarios para el cierre de 2026
Oro (GOLD): soporte en US$3.966 y posibles objetivos de recuperación
El gráfico diario del GOLD muestra la caída desde el máximo histórico de enero, la recuperación de agosto que no logró superar los máximos de abril y una directriz bajista que acompaña al precio desde ese rebote hasta la zona de soporte donde el oro ya se apoyó en junio, en julio y ahora en octubre.
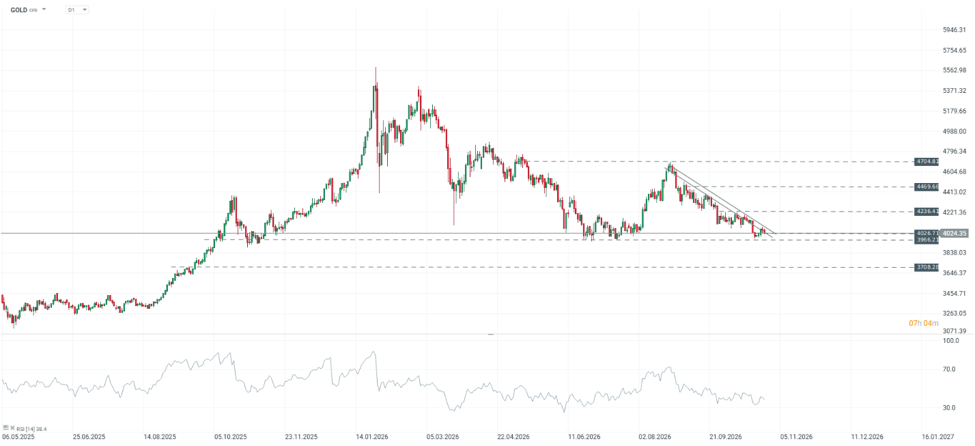
El oro se comprime entre una directriz bajista y el soporte de US$3.966–US$4.027.
En el gráfico diario del GOLD el precio cotiza en 4,024.35, justo en la parte alta de la zona de soporte que va de 3,966.21 a 4,026.71, un rango que coincide con el retroceso de finales de octubre de 2025, que contuvo las caídas de junio y julio de este año y que incluye el nivel de $4,000 donde UBS ubica la posible entrada de compradores de largo plazo, de modo que el piso de esa zona se encuentra apenas 1.4% por debajo del precio actual mientras la directriz bajista que el oro respeta con claridad desde el máximo de agosto pasa prácticamente por encima de las velas de los últimos días, lo cual deja al precio comprimido entre ambos niveles con una definición que podría darse en las próximas sesiones. El RSI de 14 periodos se ubica en 38.4, por debajo de la zona media pero lejos de la sobreventa, lo cual sugiere que el impulso sigue siendo bajista aunque todavía hay margen antes de llegar a una condición extrema.
El escenario negativo para el cierre del año se activaría si el oro pierde la zona de 3,966 a 4,000 con cierres diarios por debajo, lo cual abriría espacio hacia 3,708.28, el nivel desde donde el oro aceleró su subida en septiembre de 2025, que se ubica 6.5% por debajo del soporte y 7.9% por debajo del precio actual. Ese recorrido encajaría con el escenario fundamental de mayor presión, es decir un alza de la Reserva Federal en diciembre acompañada de señales de más subidas en 2027, un Brent por arriba de $120 por barril si se reanudan los bombardeos sobre Irán después de las elecciones y un rendimiento del bono a 10 años de regreso por encima de 5.3%, aunque una escalada militar también podría provocar compras de refugio de corto plazo que frenen parte de la caída.
El escenario positivo para el cierre del año depende de que el oro rompa la directriz bajista con cierres diarios por arriba, ya que dentro y por encima de esa directriz se ha acumulado liquidez en forma de órdenes de quienes apostaron a la baja y protegen sus posiciones, de modo que su activación podría acelerar la recuperación hacia un primer objetivo en 4,236.41, la zona donde el precio se movió a finales de septiembre y principios de octubre antes de la última caída, ubicada 5.3% arriba del precio actual, y hacia un segundo objetivo en 4,469.66, el nivel de la consolidación de finales de agosto, que está 5.5% por encima del primer objetivo y 11.1% arriba del precio actual, muy cerca del promedio de $4,500 que JPMorgan proyecta para el cuarto trimestre. Más arriba el gráfico marca 4,704.81, la zona de los máximos de abril y agosto, mientras los pronósticos de UBS en $4,600 y de Goldman Sachs en $4,650 quedan entre el segundo objetivo y esa resistencia, un recorrido que requeriría que la Reserva Federal señale que el alza de diciembre sería la última, que el Brent regrese por debajo de $100 con un acuerdo para reabrir Ormuz y que el rendimiento a 10 años baje de 4.8%, lo cual además coincidiría con los rebotes posteriores a las elecciones de medio término que se vieron en 2014, 2018 y 2022.
Plata (SILVER): soportes, resistencias y escenarios para diciembre
El gráfico diario del SILVER muestra el desplome desde el récord de enero, una directriz bajista de largo plazo que une los máximos de febrero y abril, una directriz de corto plazo que viene desde el máximo de septiembre y una zona de volumen marcada por el rango en que la plata se movió en octubre y noviembre de 2025, a la que el precio acaba de entrar.
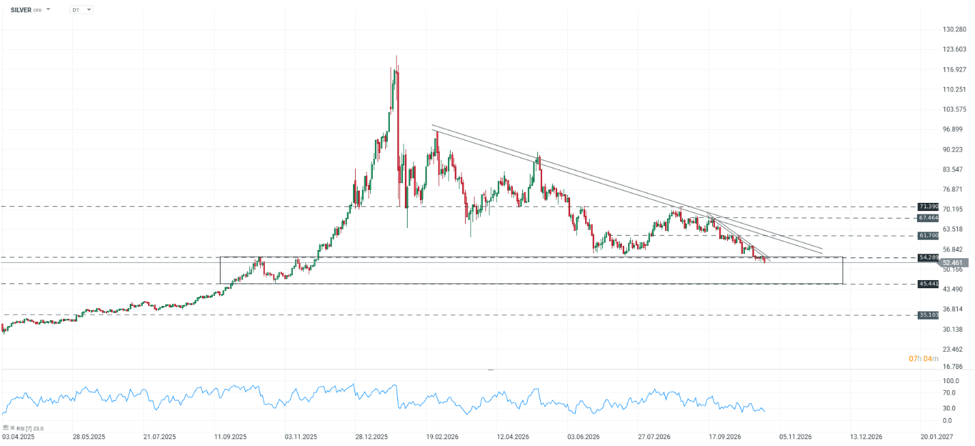
La plata entra en la zona de US$45,441–US$54,289, con el RSI en sobreventa.
En el gráfico diario del SILVER el precio cotiza en 52.461 después de perforar 54.289, el máximo de octubre de 2025, que ahora marca el techo de la zona de volumen que se extiende hasta 45.441, el mínimo de finales de octubre de 2025, un rango donde la plata negoció durante varias semanas antes de reanudar su subida hacia finales de 2025 y donde el precio podría intentar consolidar, porque en esas zonas suele haber más compradores y vendedores dispuestos a operar. El RSI de 7 periodos está en 23, dentro de la zona de sobreventa por debajo de 30, lo cual es consistente con la posibilidad de una pausa en la caída aunque por sí solo no confirma un cambio de tendencia, mientras la plata sigue respetando tanto la directriz bajista de corto plazo como la de largo plazo.
El escenario negativo para el cierre del año se daría si la presión vendedora continúa y la plata atraviesa toda la zona de volumen, en cuyo caso el nivel técnico a vigilar es 45.441, ubicado 13.4% por debajo del precio actual, de modo que una plata en esa zona hacia diciembre sería coherente con un alza de la Reserva Federal acompañada de más subidas para 2027, un dólar en nuevos máximos y un petróleo caro que aumente el temor a una desaceleración industrial, mientras más abajo el gráfico marca 35.103, la zona que la plata superó a mediados de 2025 cuando inició su gran subida. En cambio, mientras el precio se mantenga entre 45.441 y 54.289 la plata podría entrar en una consolidación que le permita recuperar fuerza, lo cual coincidiría con el escenario intermedio en el que la Reserva Federal sube en diciembre sin comprometer nuevas alzas y el Brent se mantiene entre $100 y $115.
El escenario positivo para el cierre del año comienza con la ruptura de la directriz bajista de corto plazo, que pasa muy cerca del precio, lo cual podría llevar a la plata a buscar la zona de 61.700, ubicada 17.6% arriba del precio actual, donde coincide con el paso de la directriz bajista de largo plazo, de modo que esa zona funcionaría como la primera resistencia importante y como la prueba más exigente para la recuperación. Si la plata logra superar también la directriz de largo plazo, con 67.464 como resistencia intermedia en la zona del máximo de septiembre, el objetivo estaría en 71.390, un nivel 15.7% por encima de 61.700 y 36.1% arriba del precio actual que coincide con el máximo del rebote de agosto y con el precio al que la plata inició 2026, un recorrido que requeriría el escenario fundamental más favorable con una Reserva Federal menos agresiva, un dólar más débil y un Brent por debajo de $100, considerando además que por su mayor volatilidad la plata suele amplificar los movimientos del oro, de manera que en ese escenario la relación entre ambos tendería a bajar desde los niveles actuales.
Raúl Ojeda Espino — Analista colaborador de XTB

Hoy no hay un escenario favorable para el euro


Warsh cambia las reglas del juego y la Fed toma un respiro [Análisis posterior al FOMC]

Cierre de Mercado: Oracle impulsa al mercado al alza y el dólar se debilita tras la reunión de la Fed (28.10.2026)
Momento de hacer una pausa: ¿qué determinará la fortaleza del dólar? [Informe previo a la decisión de la FED]
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "