


- Palantir reportó ingresos de 2.31 billion USD en el tercer trimestre de 2026, superando las previsiones del mercado.
- Los ingresos del segmento comercial estadounidense aumentaron un 148 % interanual hasta alcanzar los 984 millones USD.
- La compañía elevó su previsión de ingresos para el año completo 2026 hasta un rango de 8.530 – 8.534 billion USD.

- Palantir reportó ingresos de 2.31 billion USD en el tercer trimestre de 2026, superando las previsiones del mercado.
- Los ingresos del segmento comercial estadounidense aumentaron un 148 % interanual hasta alcanzar los 984 millones USD.
- La compañía elevó su previsión de ingresos para el año completo 2026 hasta un rango de 8.530 – 8.534 billion USD.
Las acciones de Palantir Technologies (PLTR.US) cayeron inicialmente casi un 2,5% tras la publicación de los resultados trimestrales, a pesar de que la compañía presentó unos sólidos resultados del tercer trimestre de 2026 que superaron las expectativas de los analistas tanto en ingresos como en beneficio por acción ajustado. Los ingresos se dispararon un 96% interanual hasta los 2 310 millones de dólares, y el segmento comercial de EE. UU. siguió siendo el negocio de mayor crecimiento, con un avance del 149% interanual en medio de una rápida adopción de soluciones de inteligencia artificial. Resulta especialmente llamativa la capacidad de Palantir para combinar un crecimiento de ingresos cercano al triple dígito con una rentabilidad operativa excepcionalmente alta, lo que la distingue de muchos proveedores de infraestructura y software de IA. La dirección también elevó de forma significativa sus previsiones para el conjunto de 2026, lo que indica que la demanda de sus plataformas de análisis y soluciones de IA se mantiene fuerte tanto entre clientes comerciales como gubernamentales. Es importante señalar que la compañía ahora espera un crecimiento de ingresos del 91% para el conjunto del año, lo que sugiere un ritmo de expansión ligeramente más lento que el 96% registrado en el tercer trimestre. Sin embargo, los inversores tendrán que esperar a la sesión de mañana para evaluar la reacción más amplia del mercado, ya que la respuesta compradora inicial tras superar las expectativas parece relativamente moderada.
Resultados de Palantir del tercer trimestre de 2026: cifras clave
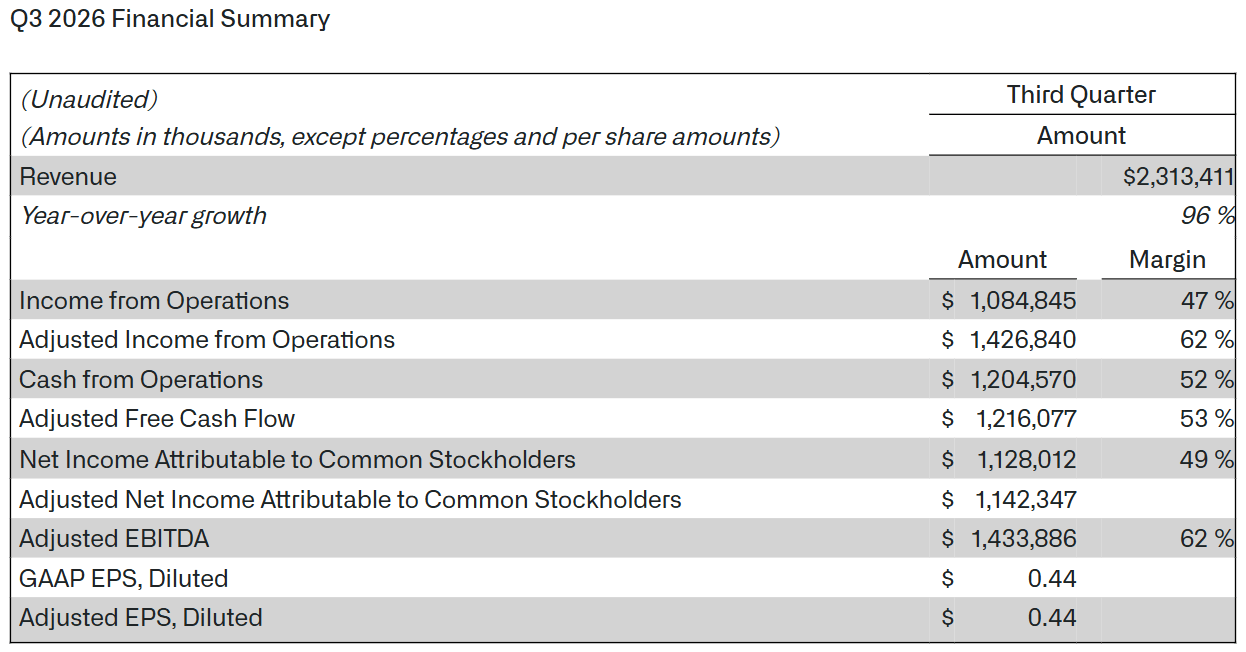
Los ingresos aumentaron un 96% interanual hasta los 2 310 millones de dólares, superando en aproximadamente un 6% la estimación de consenso de los analistas de 2 180 millones de dólares. Un crecimiento tan rápido a una escala de ingresos de varios miles de millones de dólares pone de relieve el ritmo excepcional de expansión del negocio y la creciente adopción de la plataforma de inteligencia artificial de la compañía (AIP).
El beneficio por acción (EPS) ajustado alcanzó los 0,44 USD, frente a una expectativa de 0,41 USD. El beneficio operativo ajustado ascendió a 1 430 millones de dólares, superando con creces la estimación de consenso de 1 260 millones de dólares. Esto demuestra cómo el fuerte crecimiento de los ingresos se está traduciendo en mejoras sustanciales de la rentabilidad operativa.
Los ingresos comerciales en EE. UU. se dispararon un 148% interanual hasta los 984 millones de dólares, superando las expectativas de 943 millones de dólares. Este es uno de los aspectos más importantes del informe, ya que demuestra que la expansión de Palantir va mucho más allá de su negocio tradicional con el gobierno, con una demanda del sector privado que sigue siendo excepcionalmente sólida.
Los ingresos totales en EE. UU. alcanzaron los 1 940 millones de dólares, lo que representa un crecimiento del 119% interanual. El segmento del gobierno estadounidense generó 953 millones de dólares en ingresos, un 96% más que el año anterior y por encima de la estimación de consenso de 862 millones de dólares. Estas cifras ponen de relieve la expansión simultánea en ambos segmentos de negocio principales, aunque la actividad comercial crece actualmente a un ritmo considerablemente mayor.
Fuente: Palantir
Rentabilidad, nuevos contratos y calidad del crecimiento
El margen operativo ajustado alcanzó un impresionante 62%, un nivel excepcionalmente alto para una compañía que crece sus ingresos a casi el 100% anual. Esto refleja un apalancamiento operativo sustancial, ya que una mayor expansión de los ingresos no requiere un aumento proporcional de los gastos operativos. No obstante, el margen operativo ajustado no debe confundirse con la rentabilidad calculada según las normas contables GAAP.
La puntuación de la Regla del 40 de Palantir alcanzó el 158%, calculada como la suma del crecimiento de ingresos y el margen operativo ajustado. Un resultado muy por encima del umbral del 40% comúnmente utilizado como referencia en el sector del software pone de relieve la inusual combinación de crecimiento y rentabilidad de la compañía, aunque esta métrica no tiene en cuenta la valoración bursátil ni el riesgo de una desaceleración futura del crecimiento.
El valor total de los contratos (TCV) alcanzó los 2 920 millones de dólares, un aumento del 86% interanual. Solo en el segmento comercial de EE. UU., el TCV ascendió a 1 460 millones de dólares, lo que supone un crecimiento del 116%. Se trata de un indicador importante del potencial de ingresos futuros, aunque el valor total de los contratos firmados no debe confundirse con los ingresos reconocidos durante el trimestre actual.
El valor restante de los acuerdos (RDV) aumentó un 79% interanual hasta los 6 520 millones de dólares. La creciente cartera de contratos pendientes mejora la visibilidad de los ingresos futuros y sugiere que la demanda de las soluciones de Palantir podría mantenerse fuerte en los próximos trimestres. Sin embargo, el momento del reconocimiento de los ingresos dependerá de los términos contractuales y los calendarios de implementación.
Palantir firmó 212 contratos por un valor mínimo de 1 millón de dólares durante el trimestre, incluidos 107 acuerdos de 5 millones de dólares o más y 64 contratos que superan los 10 millones de dólares. El elevado número de acuerdos de alto valor apunta a despliegues cada vez más sustanciales, en lugar de un crecimiento impulsado únicamente por proyectos piloto de menor envergadura. Estas categorías se solapan entre sí y no deben sumarse.
Palantir eleva sus previsiones para 2026 y el cuarto trimestre
La previsión de ingresos para el conjunto de 2026 se elevó a entre 8 530 y 8 534 millones de dólares, frente a la estimación de consenso de aproximadamente 8 200 millones de dólares. Esto indica que la dirección espera que el impulso excepcionalmente fuerte del negocio continúe en el último trimestre del año. Se prevé que el beneficio operativo ajustado alcance entre 5 245 y 5 249 millones de dólares, muy por encima de las expectativas de los analistas de alrededor de 4 760 millones de dólares. Una prima tan sustancial respecto al consenso sugiere que Palantir espera mantener márgenes elevados a pesar de la rápida expansión de sus operaciones.
La previsión de flujo de caja libre (FCF) ajustado se fijó entre 4 800 y 5 000 millones de dólares, frente a las expectativas del mercado de 4 520 millones de dólares. La fuerte conversión del desempeño operativo en efectivo sigue siendo una de las características más importantes del modelo de negocio de Palantir, aunque evaluar la calidad del flujo de caja también requiere tener en cuenta los ajustes incluidos en la definición que la compañía hace del FCF ajustado.
Se espera que los ingresos comerciales en EE. UU. superen los 3 600 millones de dólares en el conjunto del año. Se trata de una previsión especialmente relevante, ya que confirma que la expansión entre los clientes empresariales sigue siendo central en la estrategia de crecimiento de Palantir.
Para el cuarto trimestre de 2026, Palantir espera ingresos de entre 2 649 y 2 653 millones de dólares, cómodamente por encima de la estimación de consenso de aproximadamente 2 460 millones de dólares. El punto medio de este rango implica un crecimiento secuencial de ingresos de aproximadamente un 15% respecto al tercer trimestre, lo que indica una mayor aceleración en la generación de ingresos en términos absolutos.
Se espera que el beneficio operativo ajustado alcance entre 1 640 y 1 644 millones de dólares, frente a las expectativas de los analistas de aproximadamente 1 410 millones de dólares. En el punto medio del rango de previsión de ingresos, esto implicaría un margen operativo ajustado cercano al 62%, lo que apunta a una escalabilidad operativa continua.
El negocio de Palantir ha pasado a toda velocidad. ¿Es suficiente?
El informe confirma que Palantir sigue siendo uno de los proveedores de soluciones de inteligencia artificial de mayor crecimiento para clientes comerciales y gubernamentales. Resulta especialmente destacable la combinación de un crecimiento de ingresos cercano al triple dígito, una rentabilidad operativa ajustada excepcionalmente alta y unos valores de contratos crecientes, lo que respalda las perspectivas para los próximos trimestres. La dirección subraya que el desarrollo de aplicaciones de inteligencia artificial soberana podría transformar de forma fundamental la manera en que operan las empresas y las instituciones gubernamentales. Sin embargo, la valoración de la compañía y su capacidad para mantener unas tasas de crecimiento tan excepcionales siguen siendo los riesgos más significativos. Incluso unos resultados que superan sustancialmente las expectativas pueden no ser suficientes para impulsar el precio de la acción al alza si los inversores ya han descontado años de una ejecución casi impecable.
El consejero delegado, Alex Karp, subrayó que la ambición de Palantir es capturar la totalidad del mercado potencial de software de IA relacionado con la defensa, en lugar de limitarse a aumentar su cuota en determinados segmentos. Señaló que los ingresos trimestrales de Palantir casi se han duplicado en el último año hasta aproximadamente 2 300 millones de dólares, al tiempo que calificó de extraordinario el crecimiento del 29% trimestral de los ingresos comerciales en EE. UU., incluso para los estándares de las empresas tecnológicas estadounidenses de mayor crecimiento. Karp también destacó el beneficio trimestral récord de 1 130 millones de dólares, señalando que no hace mucho tiempo los ingresos trimestrales totales de la compañía eran inferiores a esa cifra. Además, describió Palantir como un entorno excepcional para la formación de futuros emprendedores, afirmando que la compañía supera incluso a Stanford, al MIT, a Google y a McKinsey en este aspecto. Sus comentarios reflejan una estrategia de expansión excepcionalmente ambiciosa y la convicción de la dirección de que los avances tecnológicos podrían permitir a Palantir seguir escalando sus operaciones. No obstante, dada la exigente valoración y el aumento de casi 30 veces en el precio de la acción desde los niveles de mayo de 2023, los inversores podrían enfrentarse a una presión cada vez mayor para materializar beneficios.
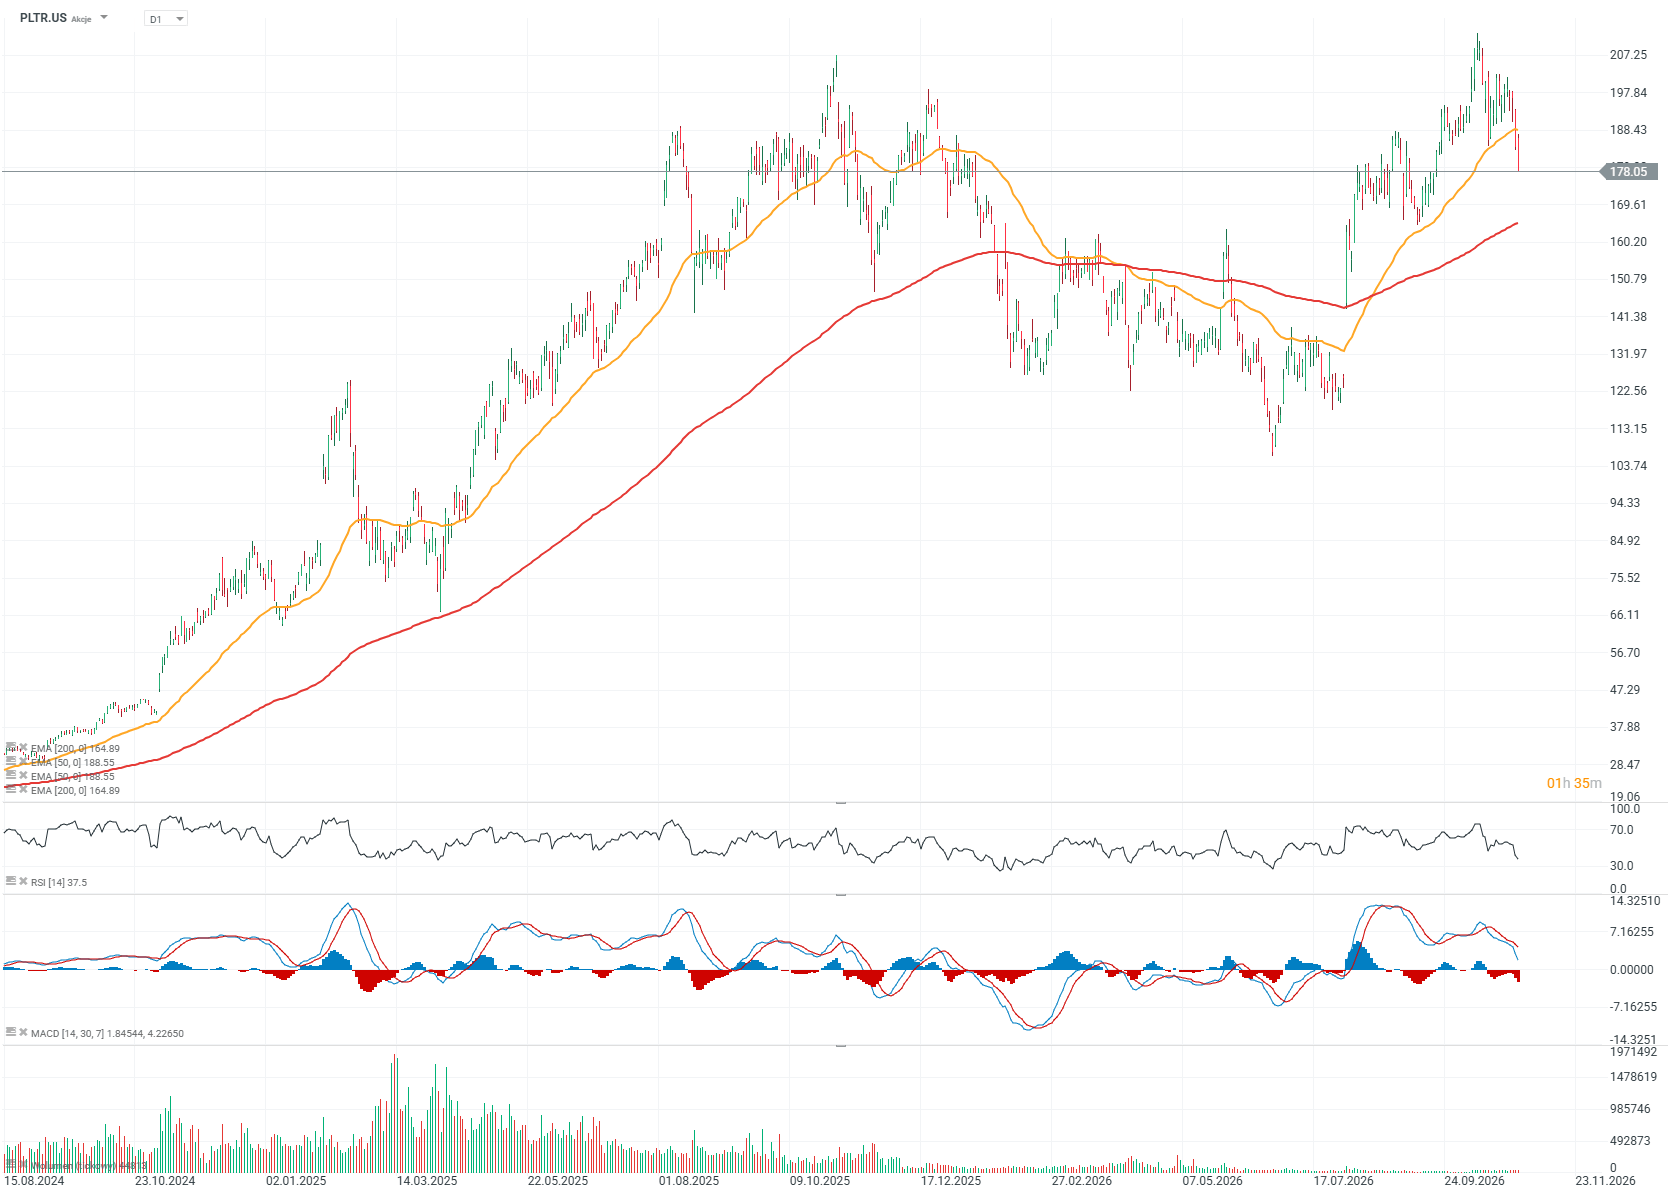
Acciones de Palantir (marco temporal D1)
Las acciones de Palantir han caído aproximadamente un 10% desde su reciente máximo histórico y han registrado varias sesiones de negociación particularmente débiles. La respuesta inicial del mercado a la publicación de resultados parece cautelosa y ofrece pocas indicaciones sobre dónde abrirán las acciones mañana. La valoración sigue siendo el mayor desafío de la compañía, ya que los precios actuales de la acción ya reflejan numerosos escenarios optimistas.
Fuente: xStation5
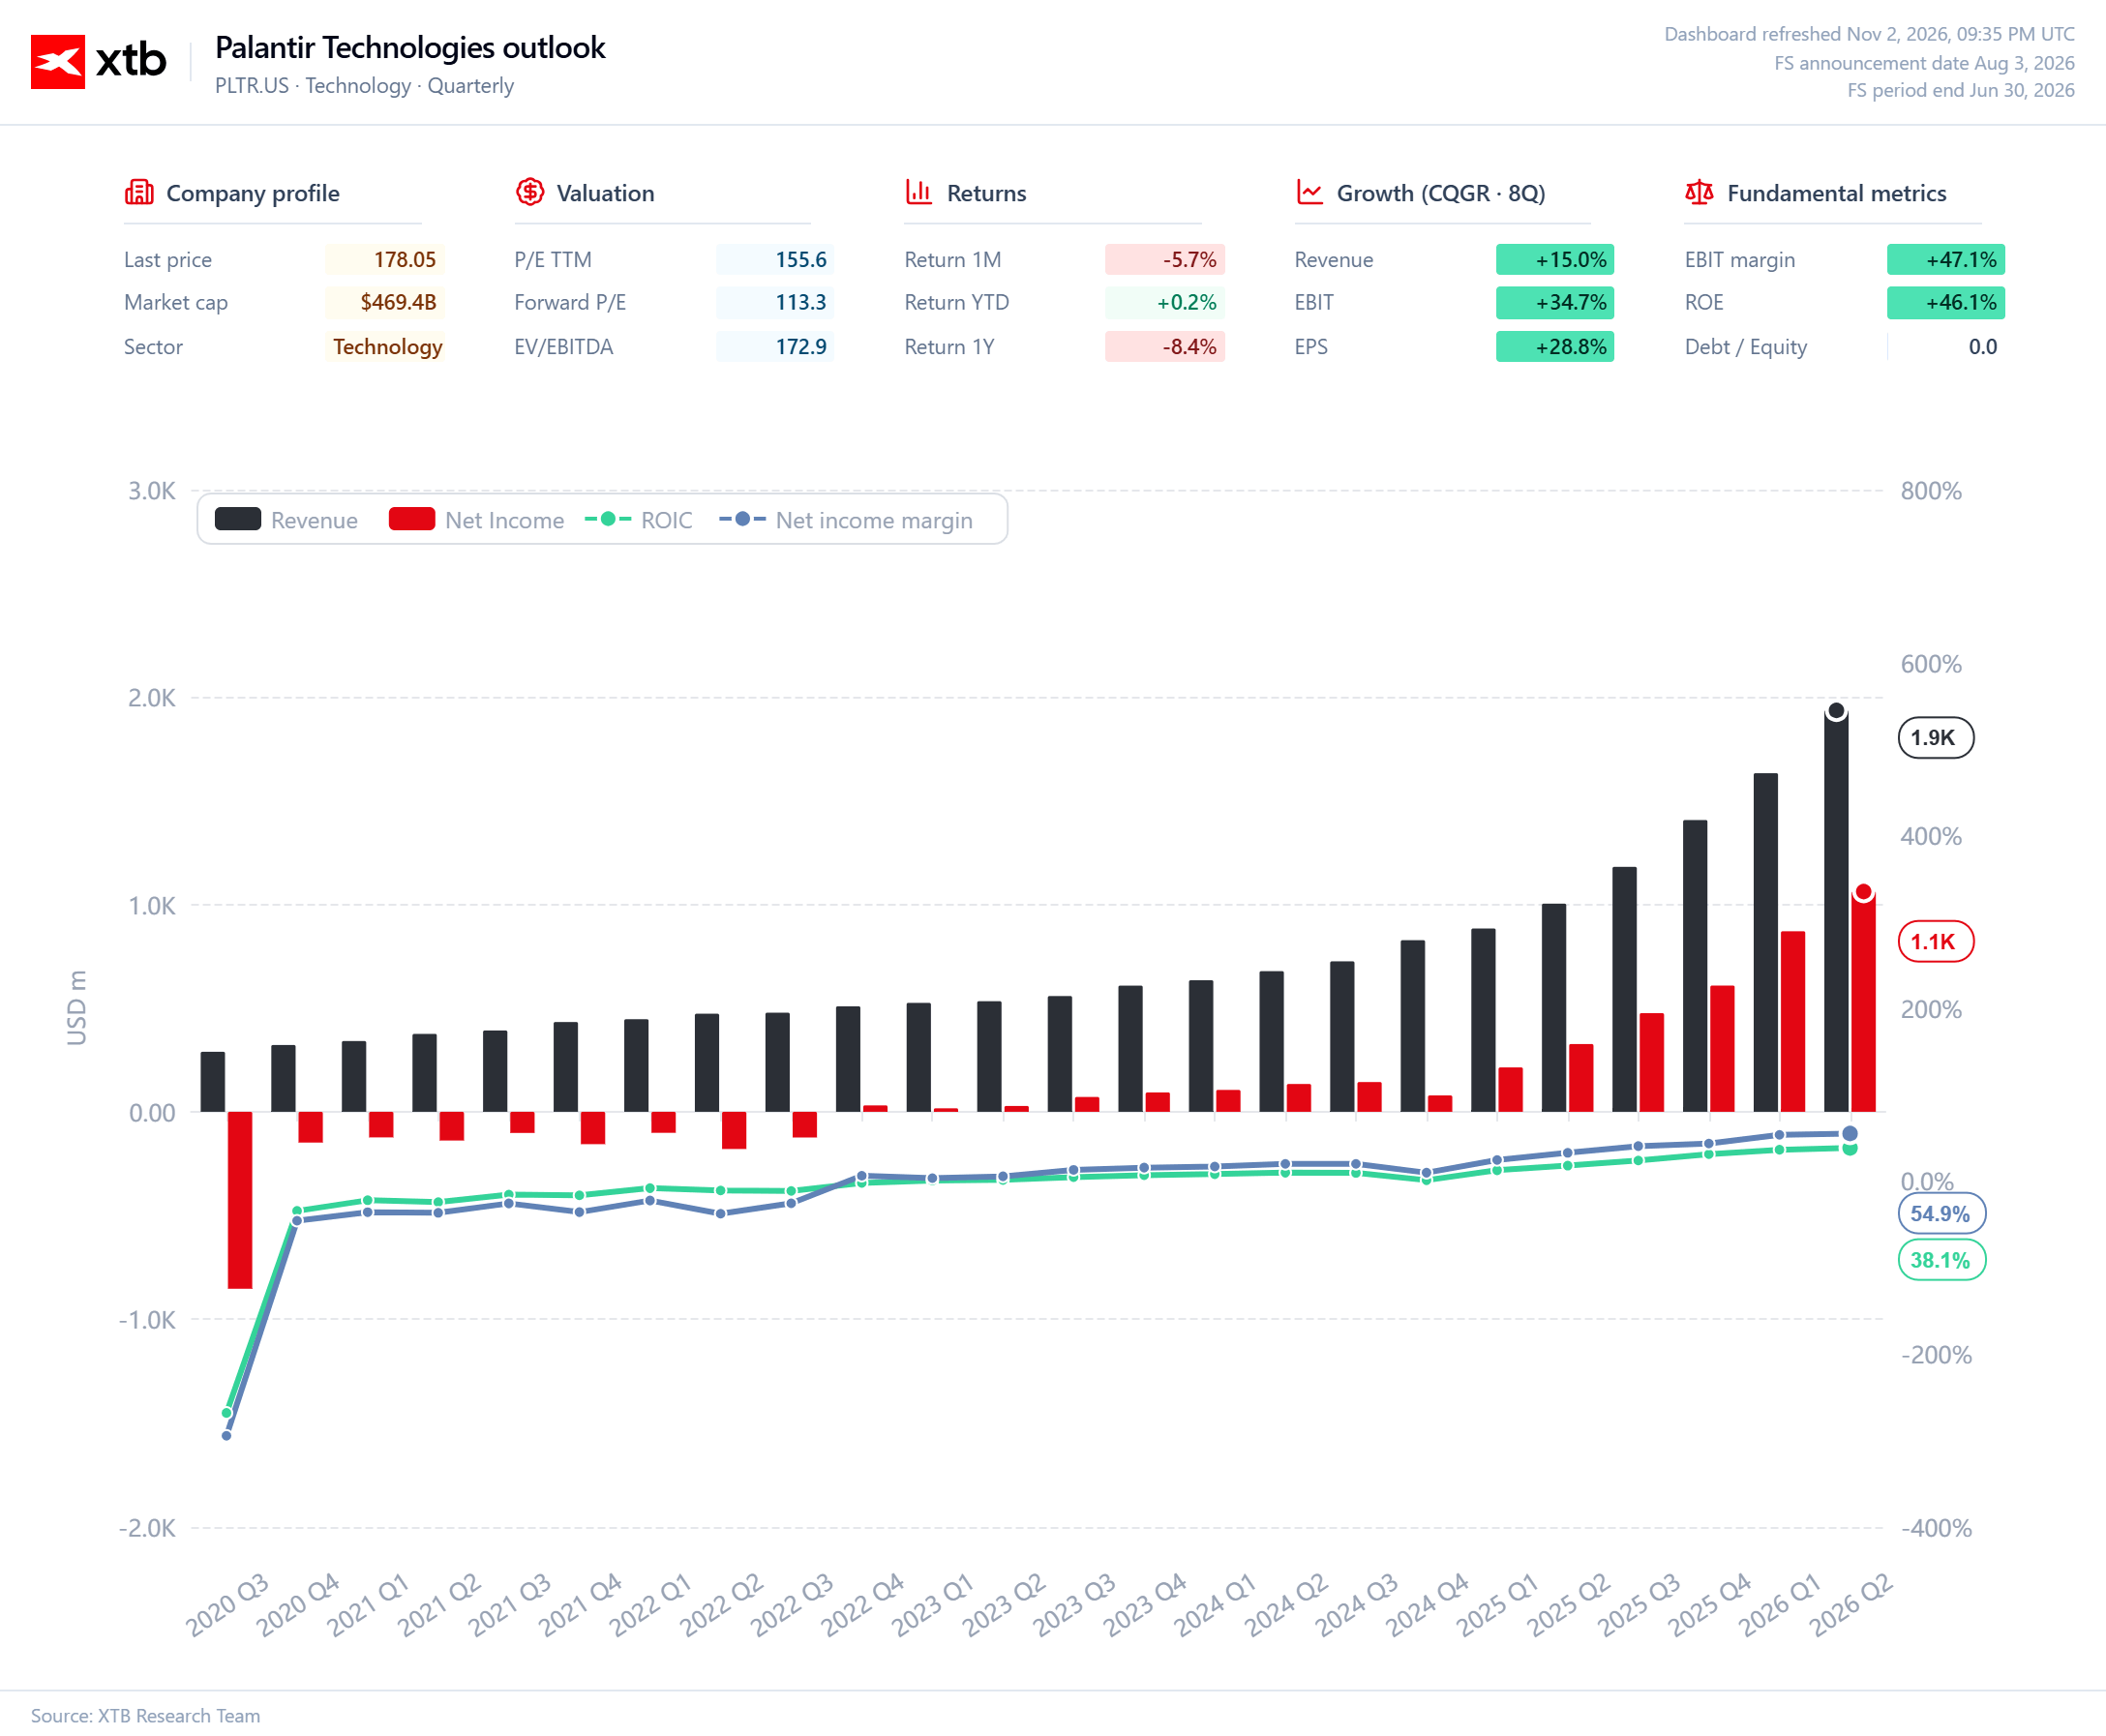
Gráfico 1. Palantir: ingresos, beneficio neto y valoración bursátil
En los últimos años, Palantir ha pasado de ser un negocio deficitario a una compañía que genera ingresos en rápido crecimiento y beneficios positivos, alcanzando aproximadamente 1 900 millones de dólares en ingresos y 1 100 millones de dólares en beneficio neto en el segundo trimestre de 2026. El margen de beneficio neto aumentó hasta el 54,9%, mientras que la rentabilidad sobre el capital invertido (ROIC) alcanzó el 38,1%, lo que indica una mejora sustancial en la eficiencia del capital y en la rentabilidad general. Resulta especialmente llamativo que la mejora de la rentabilidad haya ido acompañada de una aceleración del crecimiento de los ingresos, lo que sugiere una fuerte demanda del software de análisis y de las soluciones de inteligencia artificial de Palantir. Desde la perspectiva de un inversor, sin embargo, la principal limitación sigue siendo la relación precio-beneficio (P/E) de la compañía, de 155,6, y el P/E a futuro, de 113,3, lo que indica que el mercado ya está descontando un crecimiento considerable de los beneficios futuros. El menor P/E a futuro en relación con el múltiplo histórico refleja expectativas de beneficios crecientes, pero no implica automáticamente una valoración atractiva, dado que el múltiplo proyectado sigue superando las 100 veces los beneficios anuales. Palantir combina un crecimiento fundamental excepcional con unas expectativas de los inversores extremadamente exigentes, lo que significa que su evolución bursátil futura dependerá no solo del crecimiento de los ingresos y los beneficios, sino también de la capacidad de la compañía para superar de forma consistente las previsiones de los analistas.
Fuente: XTB Research
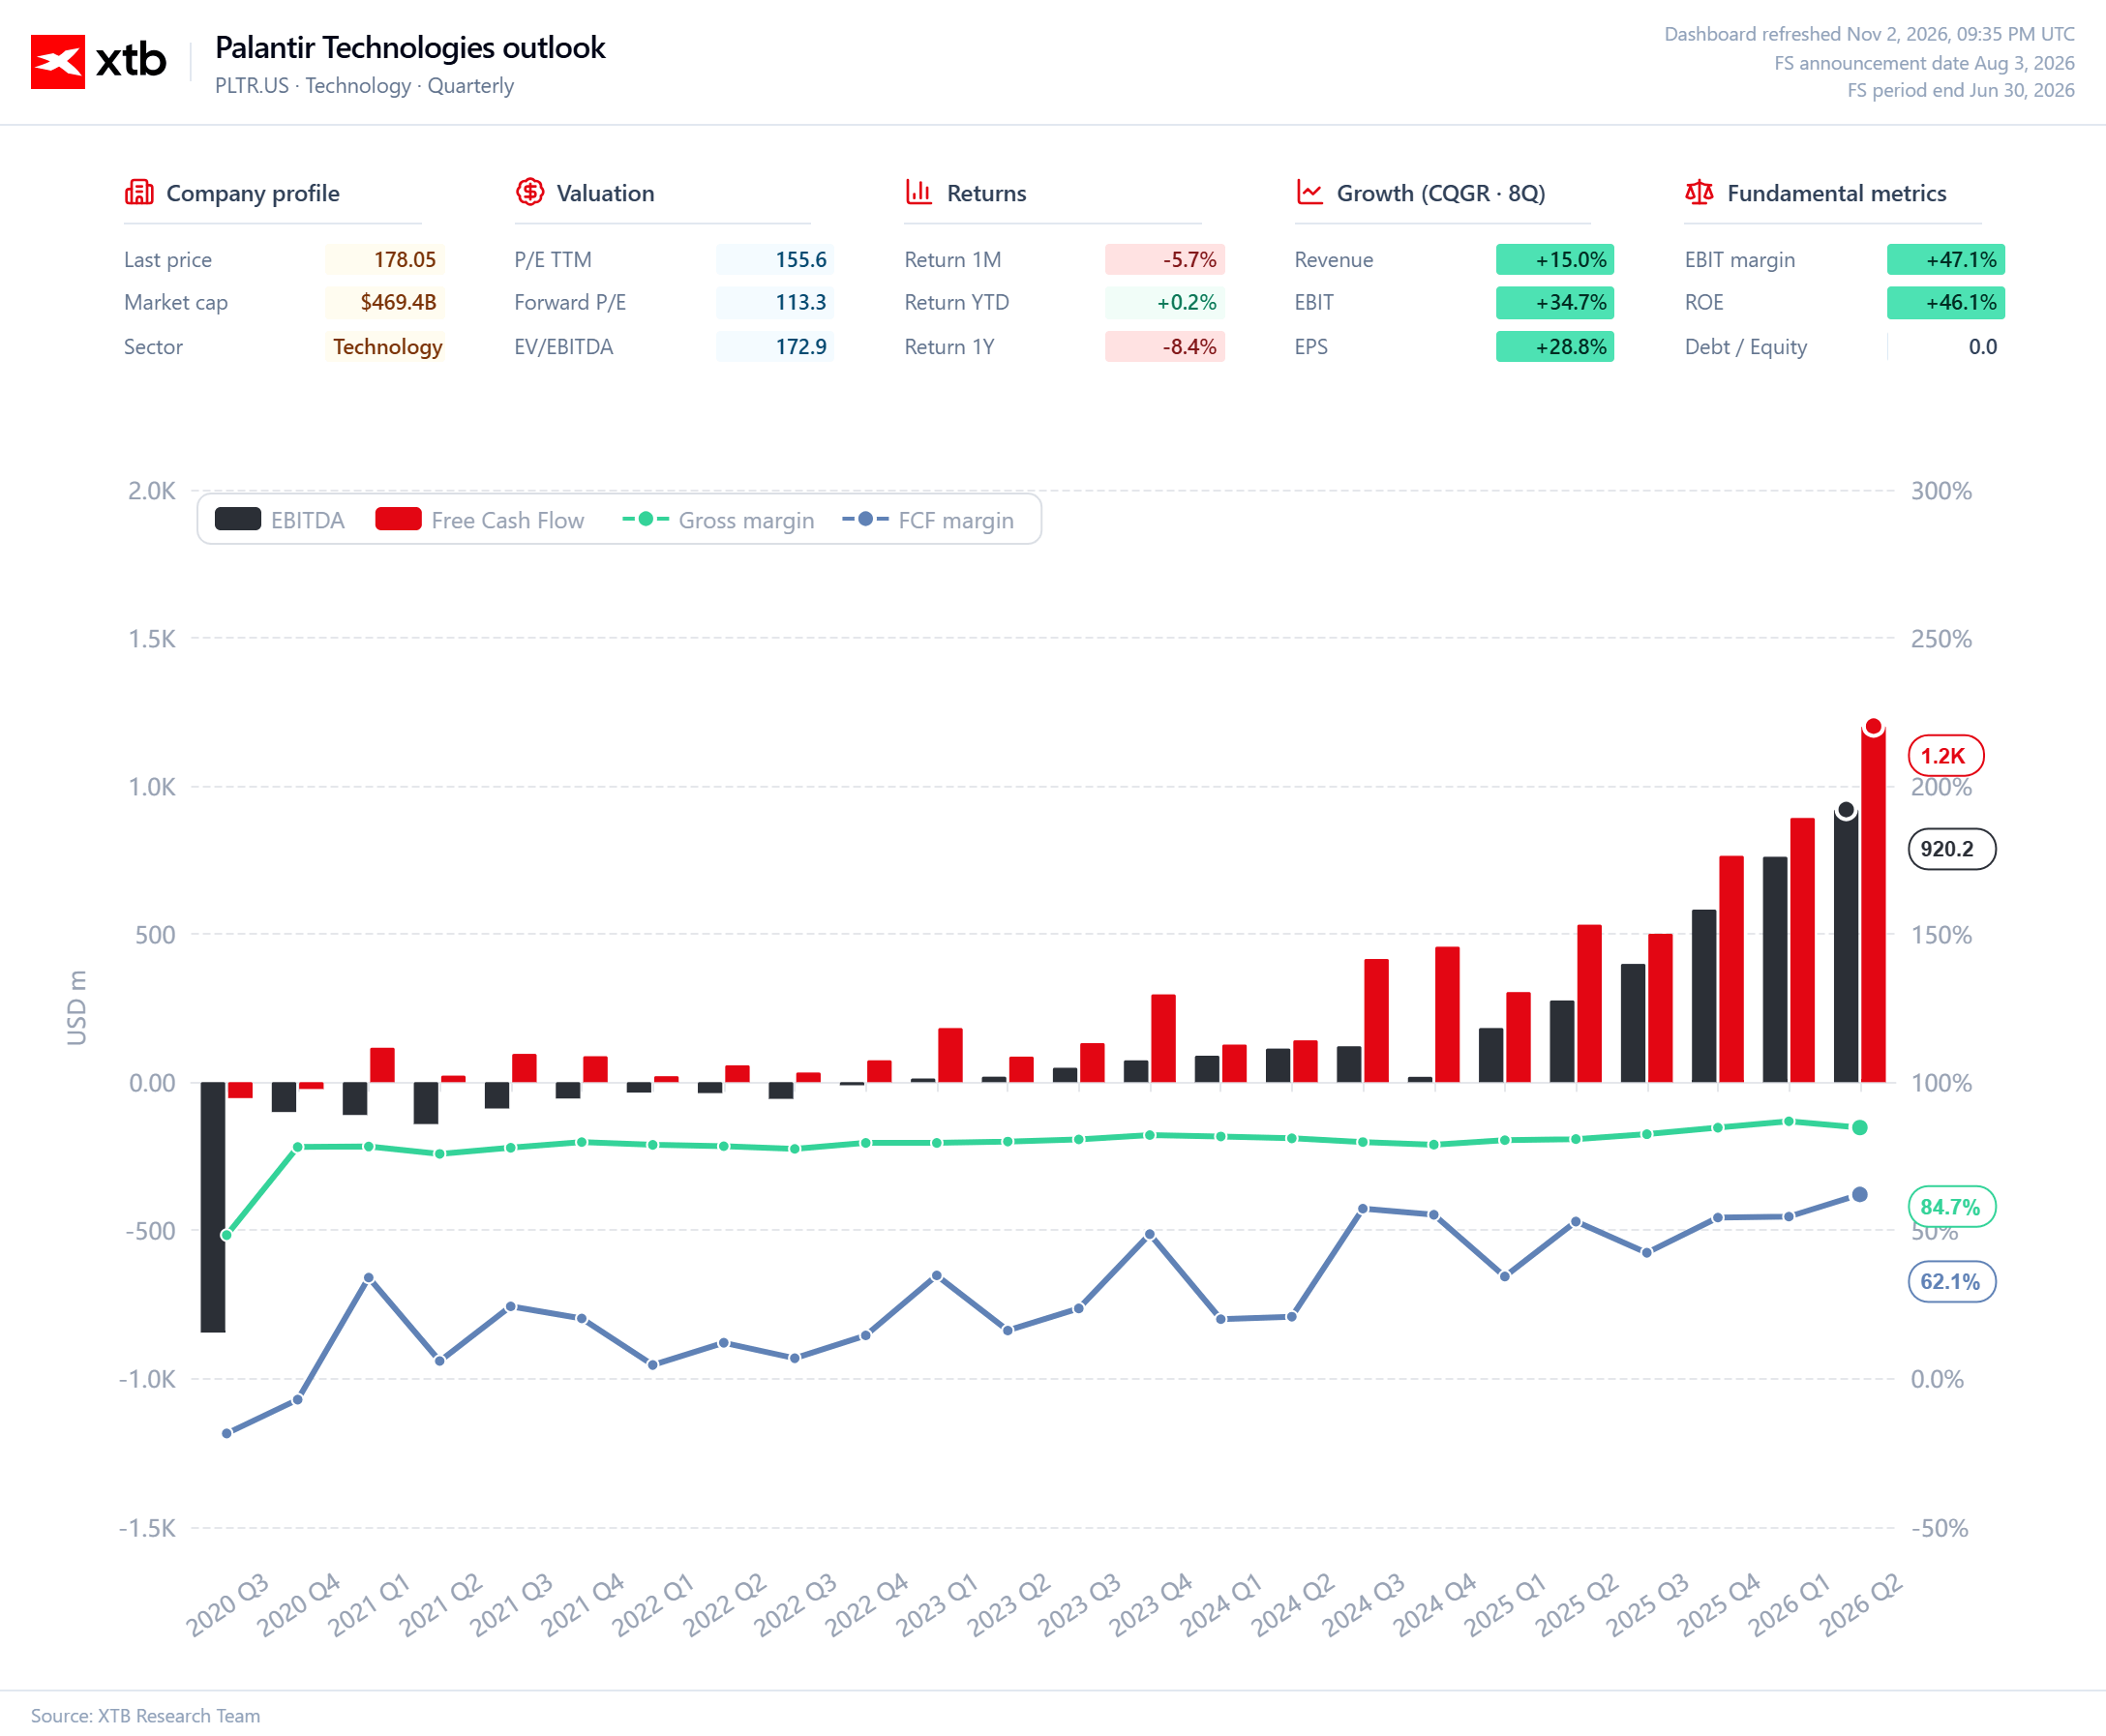
Gráfico 2. Palantir: EBITDA, flujo de caja libre y rentabilidad (al cierre del 2 de noviembre de 2026)
Palantir ha aumentado de forma constante su generación de flujo de caja desde 2023, con un flujo de caja libre (FCF) que alcanzó aproximadamente 1 200 millones de dólares en el segundo trimestre de 2026, frente a un EBITDA de alrededor de 920 millones de dólares. Es especialmente destacable la mejora del margen de FCF hasta el 62,1% y el mantenimiento del margen bruto en el 84,7%, lo que pone de relieve la escalabilidad del modelo de negocio de la compañía y su capacidad para convertir el aumento de ingresos en efectivo. El hecho de que el crecimiento del flujo de caja libre supere al del EBITDA sugiere una conversión de efectivo excepcionalmente sólida, aunque su sostenibilidad requiere un análisis más detallado de los movimientos del capital circulante y del impacto de la retribución basada en acciones. Al mismo tiempo, un múltiplo EV/EBITDA de 172,9 indica que los inversores están pagando una prima sustancial por las expectativas de una expansión continuada de los beneficios. Con una valoración tan exigente, incluso un fuerte crecimiento del EBITDA podría resultar insuficiente para sostener nuevas subidas del precio de la acción si el desempeño del negocio empieza a quedarse por debajo de las expectativas del mercado. Los fundamentales de Palantir demuestran una capacidad excepcional para generar efectivo, pero su valoración actual asume un crecimiento rápido y sostenido durante años, lo que deja un margen limitado para la decepción.
Fuente: XTB Research

Apple supera las previsiones de Wall Street
Apple supera las expectativas: qué revelan sus resultados más allá de las ganancias

Anthropic presenta sus resultados del tercer trimestre antes de su salida a bolsa



Cierre de Mercado: montaña rusa en las materias primas 🚨 El petróleo cae un 7% y el oro sube más de un 2% 💥
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "