

-
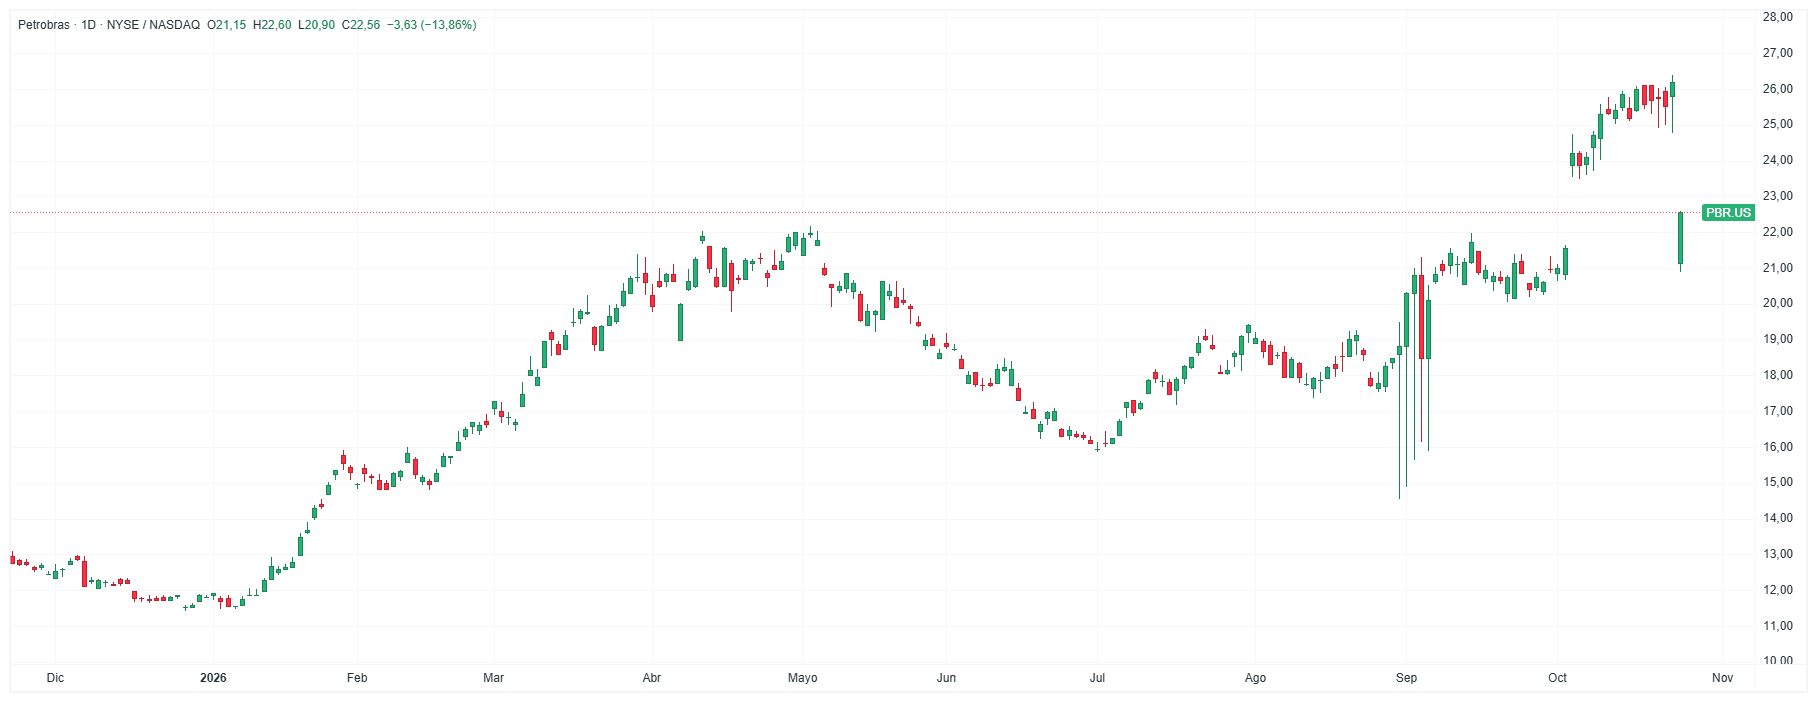
PETR4 cayó alrededor de 11% tras la segunda vuelta, pero el Ibovespa perdió cerca de 16%, señal de que buena parte del desplome respondió a la fuerte reversión de los activos brasileños.
-
Petrobras mantiene una operación sólida, con producción en máximos y un Brent muy por encima de los niveles utilizados en su planificación financiera, aunque el aumento del capex y de la deuda limita el espacio para elevar la remuneración al accionista.
-
Con PETR4 cerca de R$52, volver a R55requeriría una normalización relativamente pequeña de su múltiplo. Llegar nuevamente a R$65 dependería de una combinación de mejores beneficios y una reducción más importante de la prima de riesgo.

-
PETR4 cayó alrededor de 11% tras la segunda vuelta, pero el Ibovespa perdió cerca de 16%, señal de que buena parte del desplome respondió a la fuerte reversión de los activos brasileños.
-
Petrobras mantiene una operación sólida, con producción en máximos y un Brent muy por encima de los niveles utilizados en su planificación financiera, aunque el aumento del capex y de la deuda limita el espacio para elevar la remuneración al accionista.
-
Con PETR4 cerca de R$52, volver a R55requeriría una normalización relativamente pequeña de su múltiplo. Llegar nuevamente a R$65 dependería de una combinación de mejores beneficios y una reducción más importante de la prima de riesgo.
La segunda vuelta presidencial produjo una de las correcciones más violentas del año en los activos brasileños, el resultado tomó a un mercado que había aumentado con fuerza su exposición después de la primera ronda y provocó un desarme inmediato de esas posiciones. Petrobras (PBR.US) estuvo entre las compañías más castigadas, algo esperable considerando que el Estado brasileño es su accionista controlador y que las decisiones del gobierno pueden influir directamente sobre inversiones, dividendos, precios de combustibles y endeudamiento.
Desde el cierre previo a la primera vuelta, el Ibovespa terminó perdiendo alrededor de 10,1%, mientras PETR4 todavía conservaba una ganancia cercana al 1,8%. El real, por su parte, perdió cerca de 3,5% frente al dólar. En paralelo, el Brent acumuló un avance de aproximadamente 9,6%.
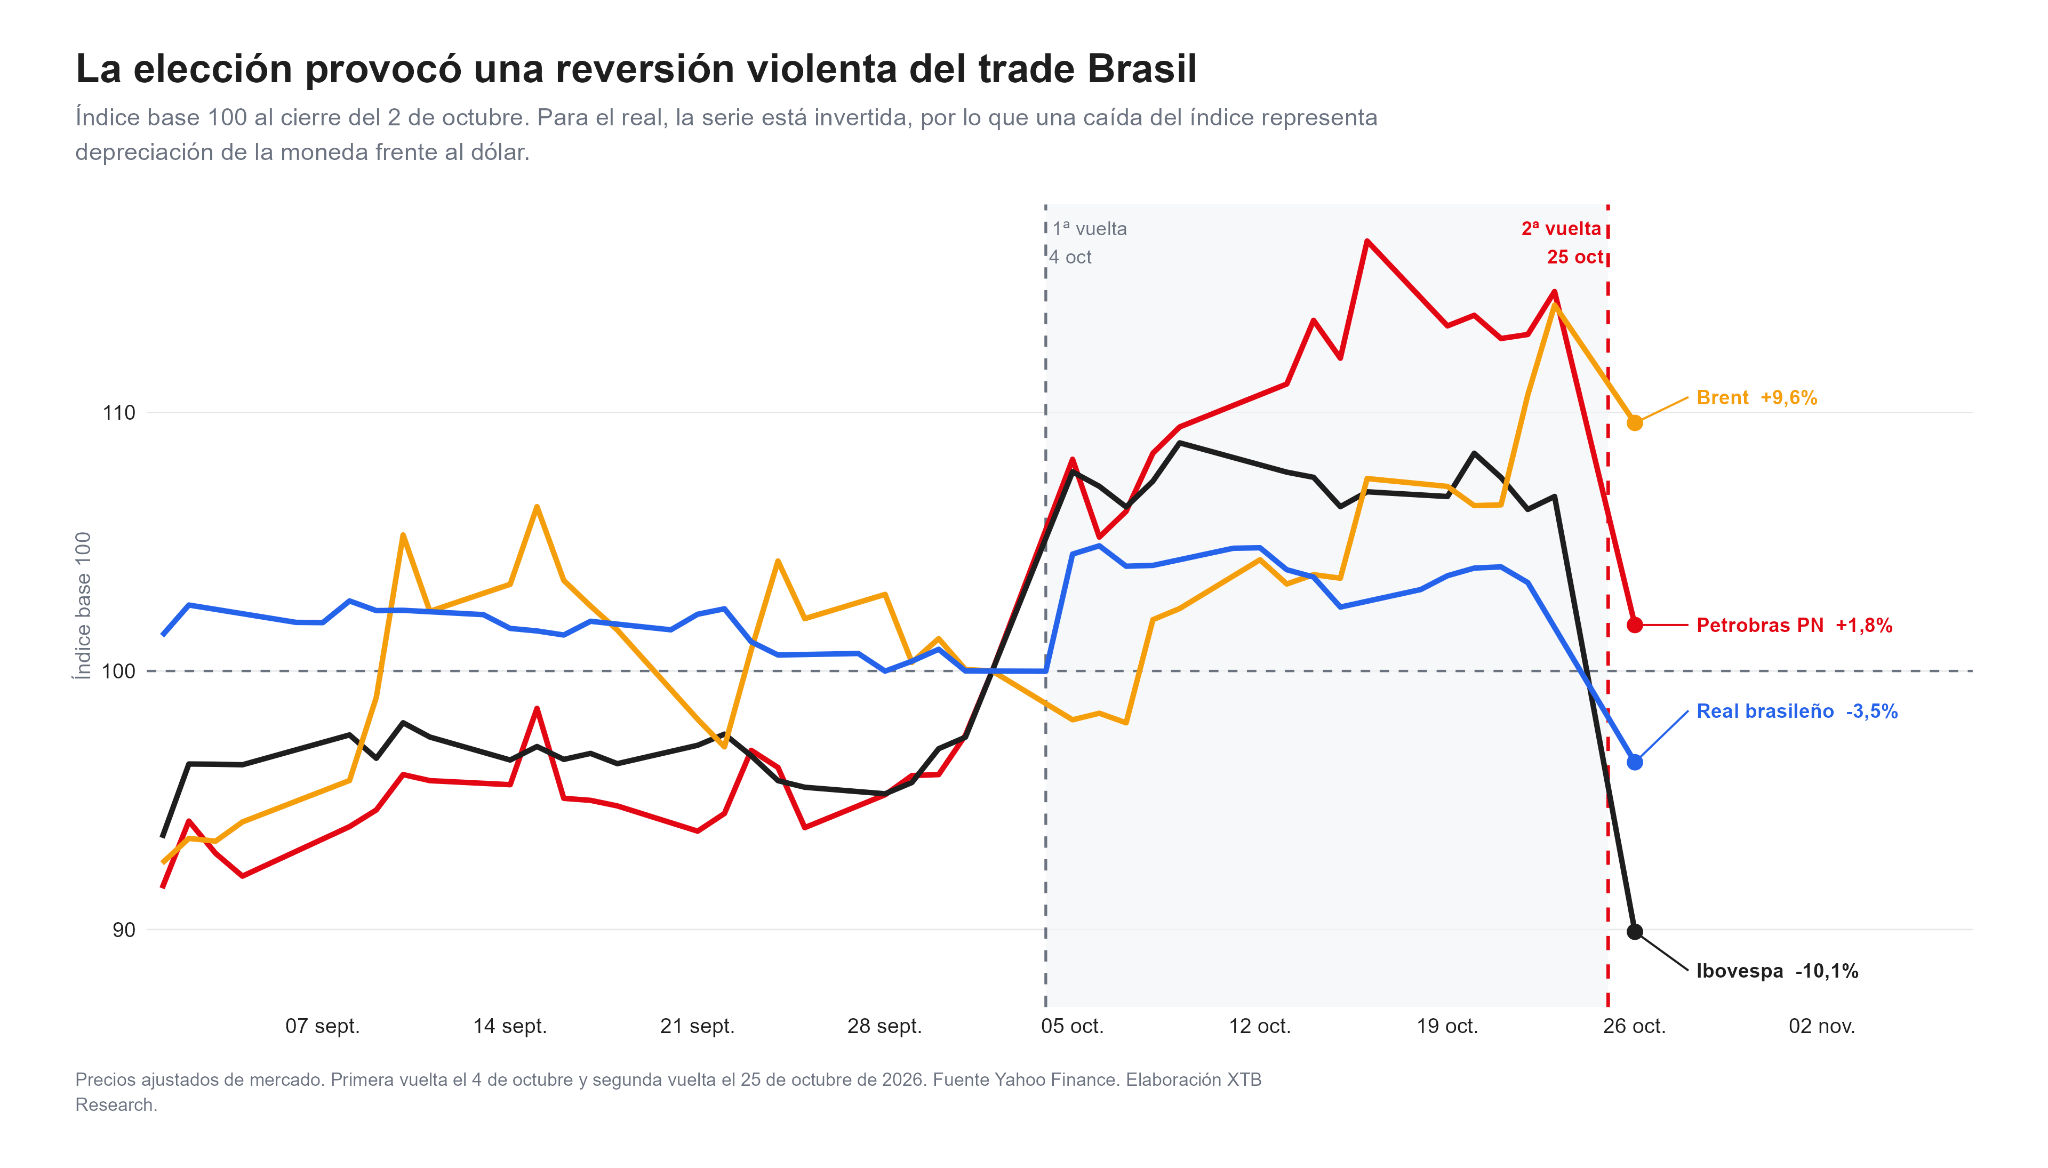
Nota: Los porcentajes finales son desde el 2 de octubre, porque Petrobras termina todavía +1,8% pese al desplome del lunes
PETR4 retrocedió cerca de 11,2%, una caída muy severa, pero el Ibovespa perdió alrededor de 15,8%. Petrobras, por tanto, superó al mercado brasileño en aproximadamente 4,5 puntos porcentuales durante el desplome. En 2014 y 2022, Petrobras cayó bastante más que el Ibovespa en la primera sesión posterior a la segunda vuelta. En 2026 ocurrió lo contrario.
La diferencia ayuda a separar dos fenómenos que ocurrieron al mismo tiempo: el aumento de la prima de riesgo específicamente asociada a Petrobras y la caída generalizada de los activos brasileños. Un modelo basado en las 252 sesiones anteriores permite aproximar esa separación, el ejercicio estima cuánto suele moverse PETR4 cuando cambian conjuntamente el Ibovespa, el Brent y el tipo de cambio brasileño. Todavía, eso no significa que esas variables expliquen perfectamente la acción ni que exista una relación causal automática, sirve simplemente para responder una pregunta concreta: dado lo ocurrido con Brasil, el petróleo y el real, ¿qué caída habría sido razonable esperar en Petrobras?
El modelo estimaba un retroceso cercano al 10,2%, frente a una caída observada de aproximadamente 11,3%, la diferencia específica no explicada por esos factores fue de alrededor de 1 punto porcentual. La mayor contribución negativa vino del propio Ibovespa, con cerca de -9,9 puntos porcentuales. El Brent agregó aproximadamente -1,3 puntos, mientras el movimiento del real amortiguó parcialmente la caída. En términos prácticos, los números sugieren que la mayor parte del desplome de Petrobras fue consistente con la caída del mercado brasileño, mientras el castigo adicional específico sobre la compañía fue bastante más reducido. Eso tampoco elimina el riesgo político, lo que cambia es su interpretación de que el mercado no parece haber descontado un deterioro operacional comparable con la caída de la acción.
Los fundamentos siguen fuertes, pero el uso del efectivo cambió Petrobras llega a esta corrección con una operación considerablemente mayor que hace algunos años. La producción total pasó de 2,78 millones de barriles equivalentes diarios en 2023 a 2,99 millones en 2025, un crecimiento cercano al 7,6%. En el segundo trimestre de 2026 alcanzó además un récord de aproximadamente 3,34 millones de barriles equivalentes diarios.
El problema para una parte de los inversionistas está en cómo se está distribuyendo el dinero generado por ese crecimiento. Entre 2023 y 2025, el capex aumentó desde US$12.700 millones hasta US$20.300 millones, cerca de 60%. Durante el mismo período, la remuneración anual al accionista cayó desde R$94.400 millones hasta R$41.200 millones.
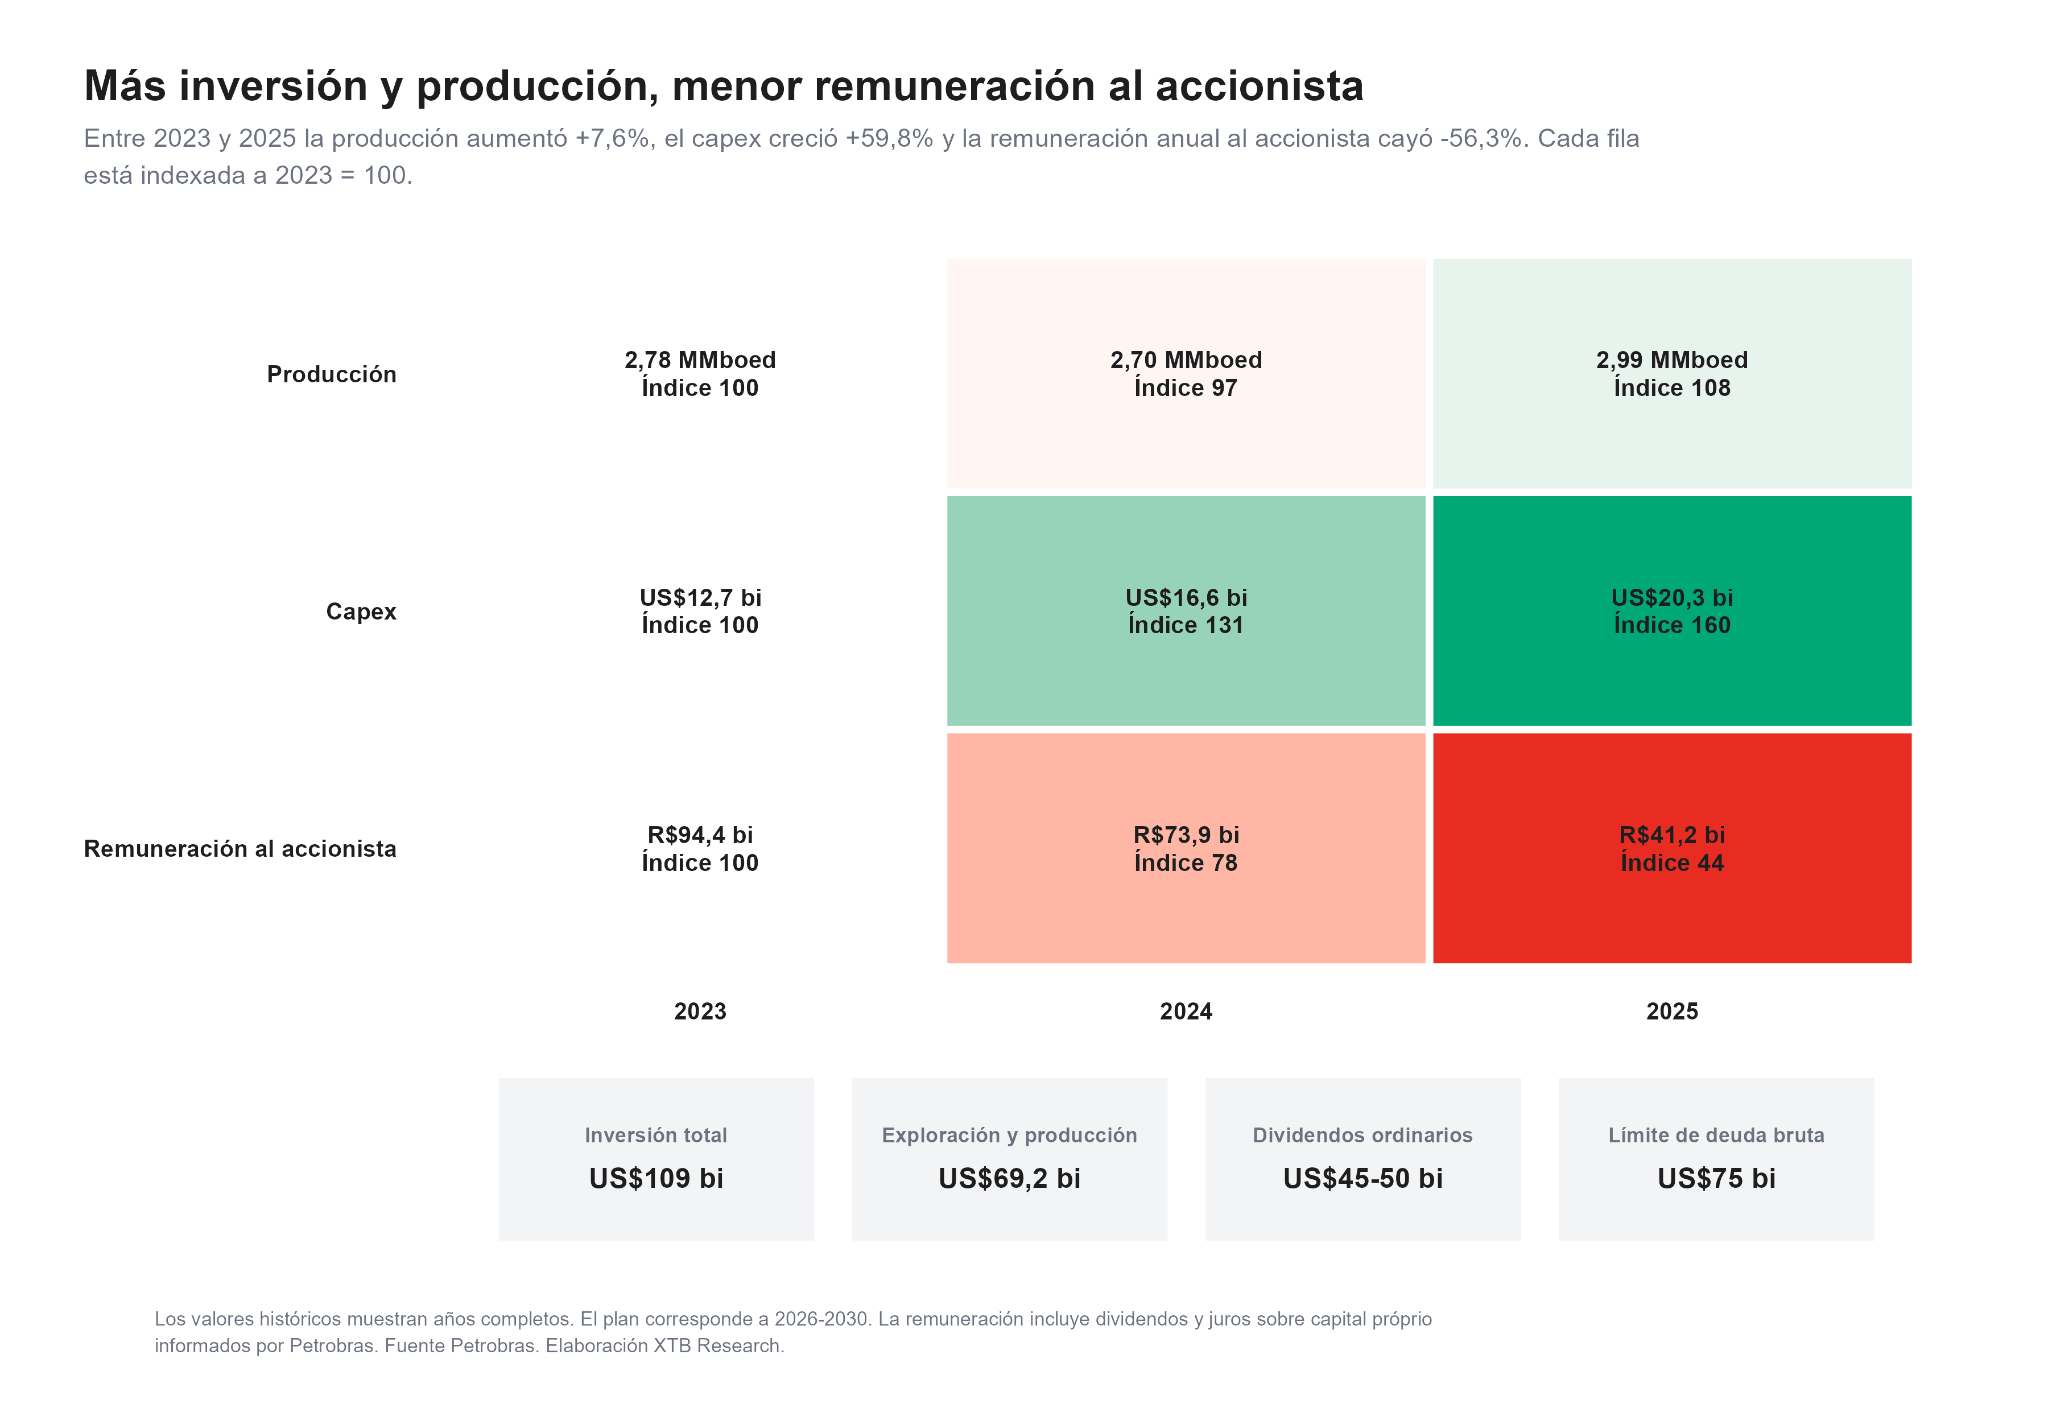
La evolución resume bastante bien el cambio reciente de Petrobras, la empresa está utilizando una proporción mayor de sus recursos para desarrollar nuevos proyectos, expandir producción y fortalecer el balance, mientras los dividendos extraordinarios han perdido protagonismo. El plan 2026-2030 contempla US$109.000 millones de inversión, con aproximadamente US$69.200 millones destinados a exploración y producción. Al mismo tiempo, la compañía proyecta entre US$45.000 millones y US$50.000 millones en dividendos ordinarios durante el período. Para el accionista, esto genera una combinación menos sencilla que durante los años de grandes distribuciones de más crecimiento operativo, pero también mayor necesidad de capital.
Hay argumentos favorables detrás de ese gasto, dado que Petrobras continúa aumentando producción en el presal, está desarrollando nuevas unidades en Búzios y ha reforzado su cartera exploratoria. Los descubrimientos en la cuenca de Foz do Amazonas añaden además una opción de crecimiento de largo plazo cuya viabilidad comercial todavía debe comprobarse. El contexto del petróleo también continúa siendo favorable, con Brent alrededor de US$112 por barril, la generación de caja tiene un colchón considerable frente a las hipótesis utilizadas en el plan corporativo. Petrobras calcula que, bajo el resto de supuestos del plan, un Brent cercano a US$59 en 2026 permitiría mantener neutral la deuda neta. Para 2030, esa referencia baja a US$48, esto no representa el precio al que Petrobras deja de ser rentable, es una referencia financiera vinculada específicamente a la evolución esperada de la deuda.
Desde los niveles actuales, el Brent podría caer alrededor de 47% antes de alcanzar la referencia utilizada para 2026. El margen del balance es bastante menor, la deuda bruta se encuentra en aproximadamente US$70.800 millones, frente a un objetivo de US$65.000 millones y un límite interno de US$75.000 millones. Quedan, por tanto, cerca de US$4.200 millones antes de alcanzar ese techo. Ese contraste será importante durante los próximos trimestres, con petróleo elevado, Petrobras puede financiar inversión, deuda y dividendos al mismo tiempo. Una caída importante del Brent, combinada con capex elevado, reduciría rápidamente esa flexibilidad.
La caída vuelve a abrir la discusión sobre valoración La otra consecuencia inmediata de la corrección está en el múltiplo, PETR4 cotiza cerca de 4,79 veces los beneficios esperados, bastante por debajo de otras petroleras internacionales. Ecopetrol se encuentra alrededor de 6,89 veces; TotalEnergies, 7,23; Shell, 8,46; Equinor, 9,20; mientras Chevron y ExxonMobil superan las 12 veces. La mediana de los comparables utilizados en el análisis se sitúa en aproximadamente 8,83 veces, dejando a Petrobras con un descuento cercano al 46%.
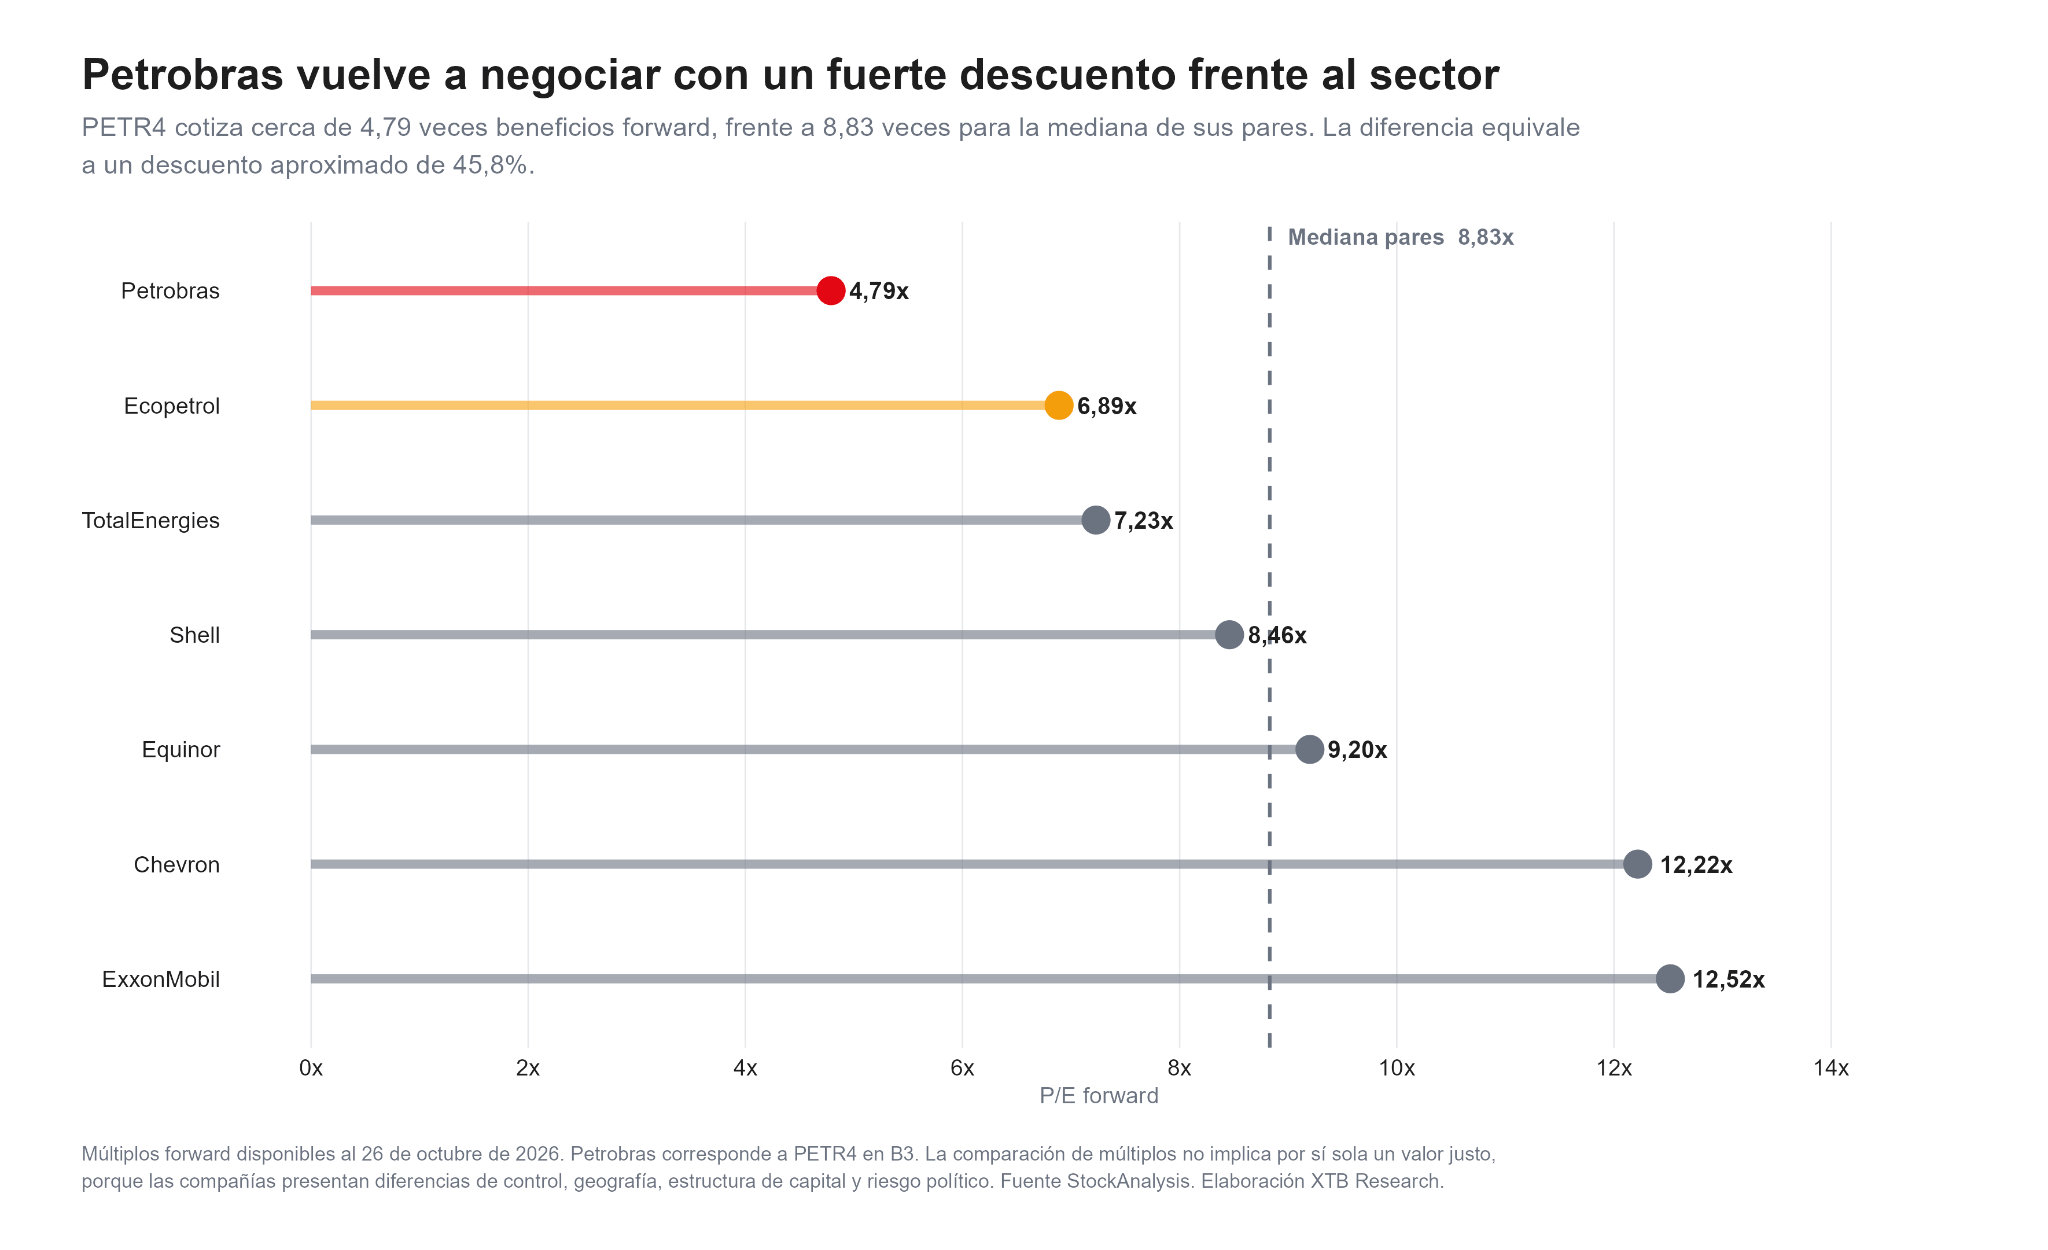
El descuento tiene razones conocidas, Petrobras está controlada por el Estado, su política de dividendos es variable y las decisiones gubernamentales pueden afectar precios de combustibles, inversiones, impuestos y prioridades estratégicas. La elección volvió a elevar precisamente esa prima de riesgo, lo interesante es que algunas revisiones posteriores al resultado han ocurrido sin modificar significativamente las expectativas operacionales. El ajuste se ha concentrado principalmente en cuánto retorno adicional necesitan los inversionistas para mantener la acción después de las elecciones.
¿Qué tendría que pasar para volver a R$55 o R$65? El consenso utilizado para 2027 estima un beneficio por acción cercano a R$13,58, con PETR4 alrededor de R$52, la acción cotiza aproximadamente a 3,8 veces ese beneficio. Si las utilidades simplemente cumplen el consenso y el mercado paga 4 veces beneficios, el precio implícito sería de aproximadamente R$54,30. Por eso, volver a R$55 no necesita una revalorización particularmente agresiva, con el mismo beneficio y un múltiplo de 4,5 veces, el precio alcanzaría cerca de R$61,10. A 5 veces, subiría hasta aproximadamente R$67,90. Incluso este último múltiplo seguiría muy por debajo de las aproximadamente 8,8 veces de la mediana de sus comparables.
También puede ocurrir lo mismo desde los resultados, porque si el beneficio de 2027 supera en 20% el consenso, un múltiplo de apenas 4 veces llevaría la valoración hasta cerca de R$65,20. La matriz también muestra el riesgo. Si los beneficios quedan 20% por debajo del consenso y el mercado comprime el múltiplo hasta 3,5 veces, el valor implícito cae hacia R$38.
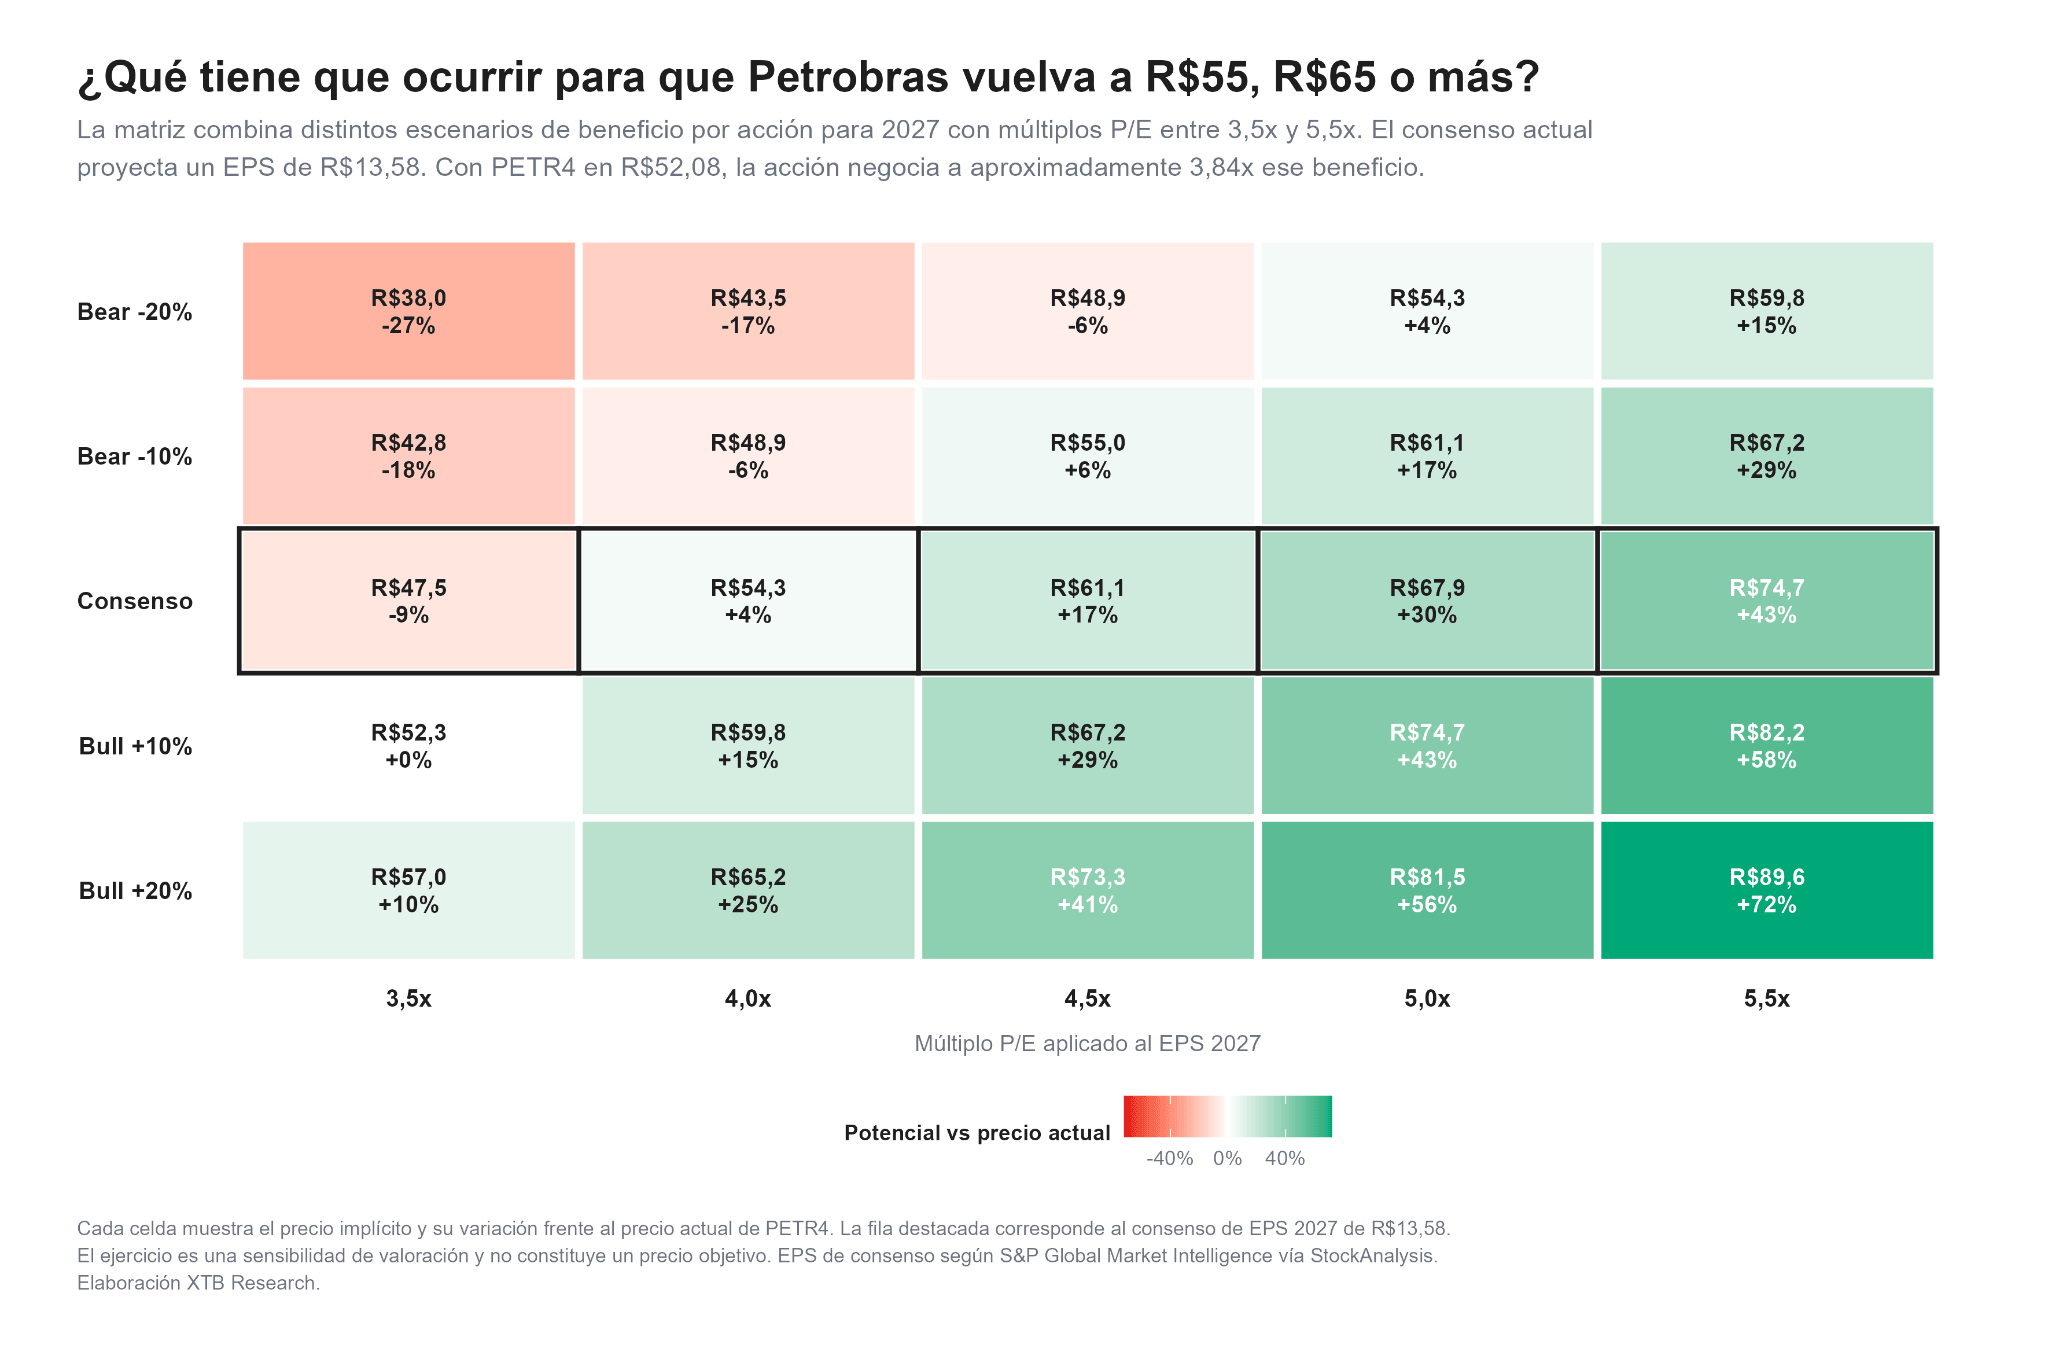
La recuperación de Petrobras dependerá así de dos variables que pueden moverse de forma independiente. Una será la capacidad de la empresa para seguir aumentando producción y generando caja suficiente para financiar su ambicioso plan de inversiones. La otra será la prima de riesgo que el mercado esté dispuesto a asignarle bajo el nuevo mandato de Lula. Si los resultados cumplen y las decisiones sobre combustibles, deuda, inversiones y dividendos reducen las preocupaciones posteriores a la elección, no sería necesaria una revalorización extrema para recuperar parte importante de la caída. Si ocurre lo contrario y el mercado comienza a anticipar mayor intervención, más gasto o menor remuneración al accionista, el descuento frente a otras petroleras puede mantenerse durante mucho más tiempo.
Petrobras continúa teniendo activos de alta calidad, producción creciente y un precio del petróleo excepcionalmente favorable. Al mismo tiempo, la expansión del capex, una deuda más próxima a su límite interno y el riesgo político explican por qué el mercado no le asigna el mismo múltiplo que a otras grandes petroleras. Tras el desplome, R$55 aparece como un nivel que requiere relativamente poco cambio en las expectativas actuales. La zona de R$65 necesita que los beneficios acompañen, que la prima política disminuya o que ambas cosas ocurran simultáneamente.
 Fuente:Xstation5

Dólar hoy Colombia: abre al alza sobre los $3.170 con la atención puesta en la Fed


Previa de resultados: el 36% del S&P 500 reporta esta semana

Dólar hoy México: el peso desafía al dólar global y recupera terreno antes de la Fed

¿Están las neoclouds enfrentando una crisis? El caso CoreWeave
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "