

-
El Brent cotiza cerca de US$113,22 por barril, apenas un 4,5% por debajo del máximo de los futuros registrado desde el inicio de la guerra, en US$118,35.
-
La presión física sigue siendo considerable: la curva permanece en backwardation, los inventarios de crudo y destilados están por debajo de sus rangos estacionales recientes y el diésel continúa mostrando una tensión excepcional.
-
Superar los máximos es posible, pero niveles de US$130, US$140 o US$150 necesitarían una escalada adicional. La historia muestra que movimientos de esa magnitud han ocurrido después de grandes shocks, aunque con una frecuencia progresivamente menor.

-
El Brent cotiza cerca de US$113,22 por barril, apenas un 4,5% por debajo del máximo de los futuros registrado desde el inicio de la guerra, en US$118,35.
-
La presión física sigue siendo considerable: la curva permanece en backwardation, los inventarios de crudo y destilados están por debajo de sus rangos estacionales recientes y el diésel continúa mostrando una tensión excepcional.
-
Superar los máximos es posible, pero niveles de US$130, US$140 o US$150 necesitarían una escalada adicional. La historia muestra que movimientos de esa magnitud han ocurrido después de grandes shocks, aunque con una frecuencia progresivamente menor.
El petróleo vuelve a acercarse a una zona que el mercado no visita desde los primeros meses de la guerra. El Brent (OIL) se sitúa alrededor de US$113,22 por barril, frente al máximo de US$118,35 alcanzado por los futuros el 31 de marzo. Bastaría, por tanto, una subida adicional de aproximadamente 4,5% para superar ese techo. La cercanía del precio puede hacer pensar que se trata simplemente de otro intento de ruptura técnica, sin embargo, el mercado físico todavía conserva varias señales de tensión, algunos ejemplos, los contratos cercanos son mucho más caros que los de meses posteriores, los inventarios estadounidenses están bajos, los productos refinados presentan escasez y el transporte internacional continúa siendo significativamente más caro que antes del conflicto.
Al mismo tiempo, tampoco estamos ante la misma situación extrema observada durante las primeras semanas de la guerra. Los exportadores del Golfo han encontrado rutas alternativas, los flujos físicos se han recuperado parcialmente y el último gran impulso de 20 sesiones del Brent es prácticamente neutro. El riesgo de una nueva subida existe, pero probablemente necesitaría un nuevo catalizador.
El Brent está a un paso de volver a máximos
Desde el inicio de la guerra, el máximo del futuro del Brent fue de US$118,35 por barril. El precio actual de US$113,22 deja una distancia cercana a US$5 por barril. El máximo del mercado spot fue bastante más alto, US$138,21 el 7 de abril. Eso significa que superar US$118 implicaría romper el máximo reciente de los contratos de futuros, pero todavía dejaría al Brent considerablemente por debajo del extremo alcanzado por el mercado físico durante la fase de mayor tensión. Además, el precio no llega a esta zona después de una aceleración comparable con la de marzo, durante las últimas 20 sesiones, el Brent spot apenas acumula aproximadamente 0,3%, un movimiento situado cerca del percentil 47 de su distribución histórica. En otras palabras, el mercado está cerca de máximos, pero no está llegando allí mediante una subida excepcionalmente vertical, eso puede dejar espacio para una ruptura si aparece un nuevo shock de oferta.
La backwardation del Brent refleja tensión en el suministro inmediato
Una de las señales más importantes está en los futuros, el contrato de diciembre cotiza aproximadamente en US$111,13, mientras enero se encuentra en US$107,07, febrero en US$103,22, marzo en US$100,33 abril cerca de US$98,11.
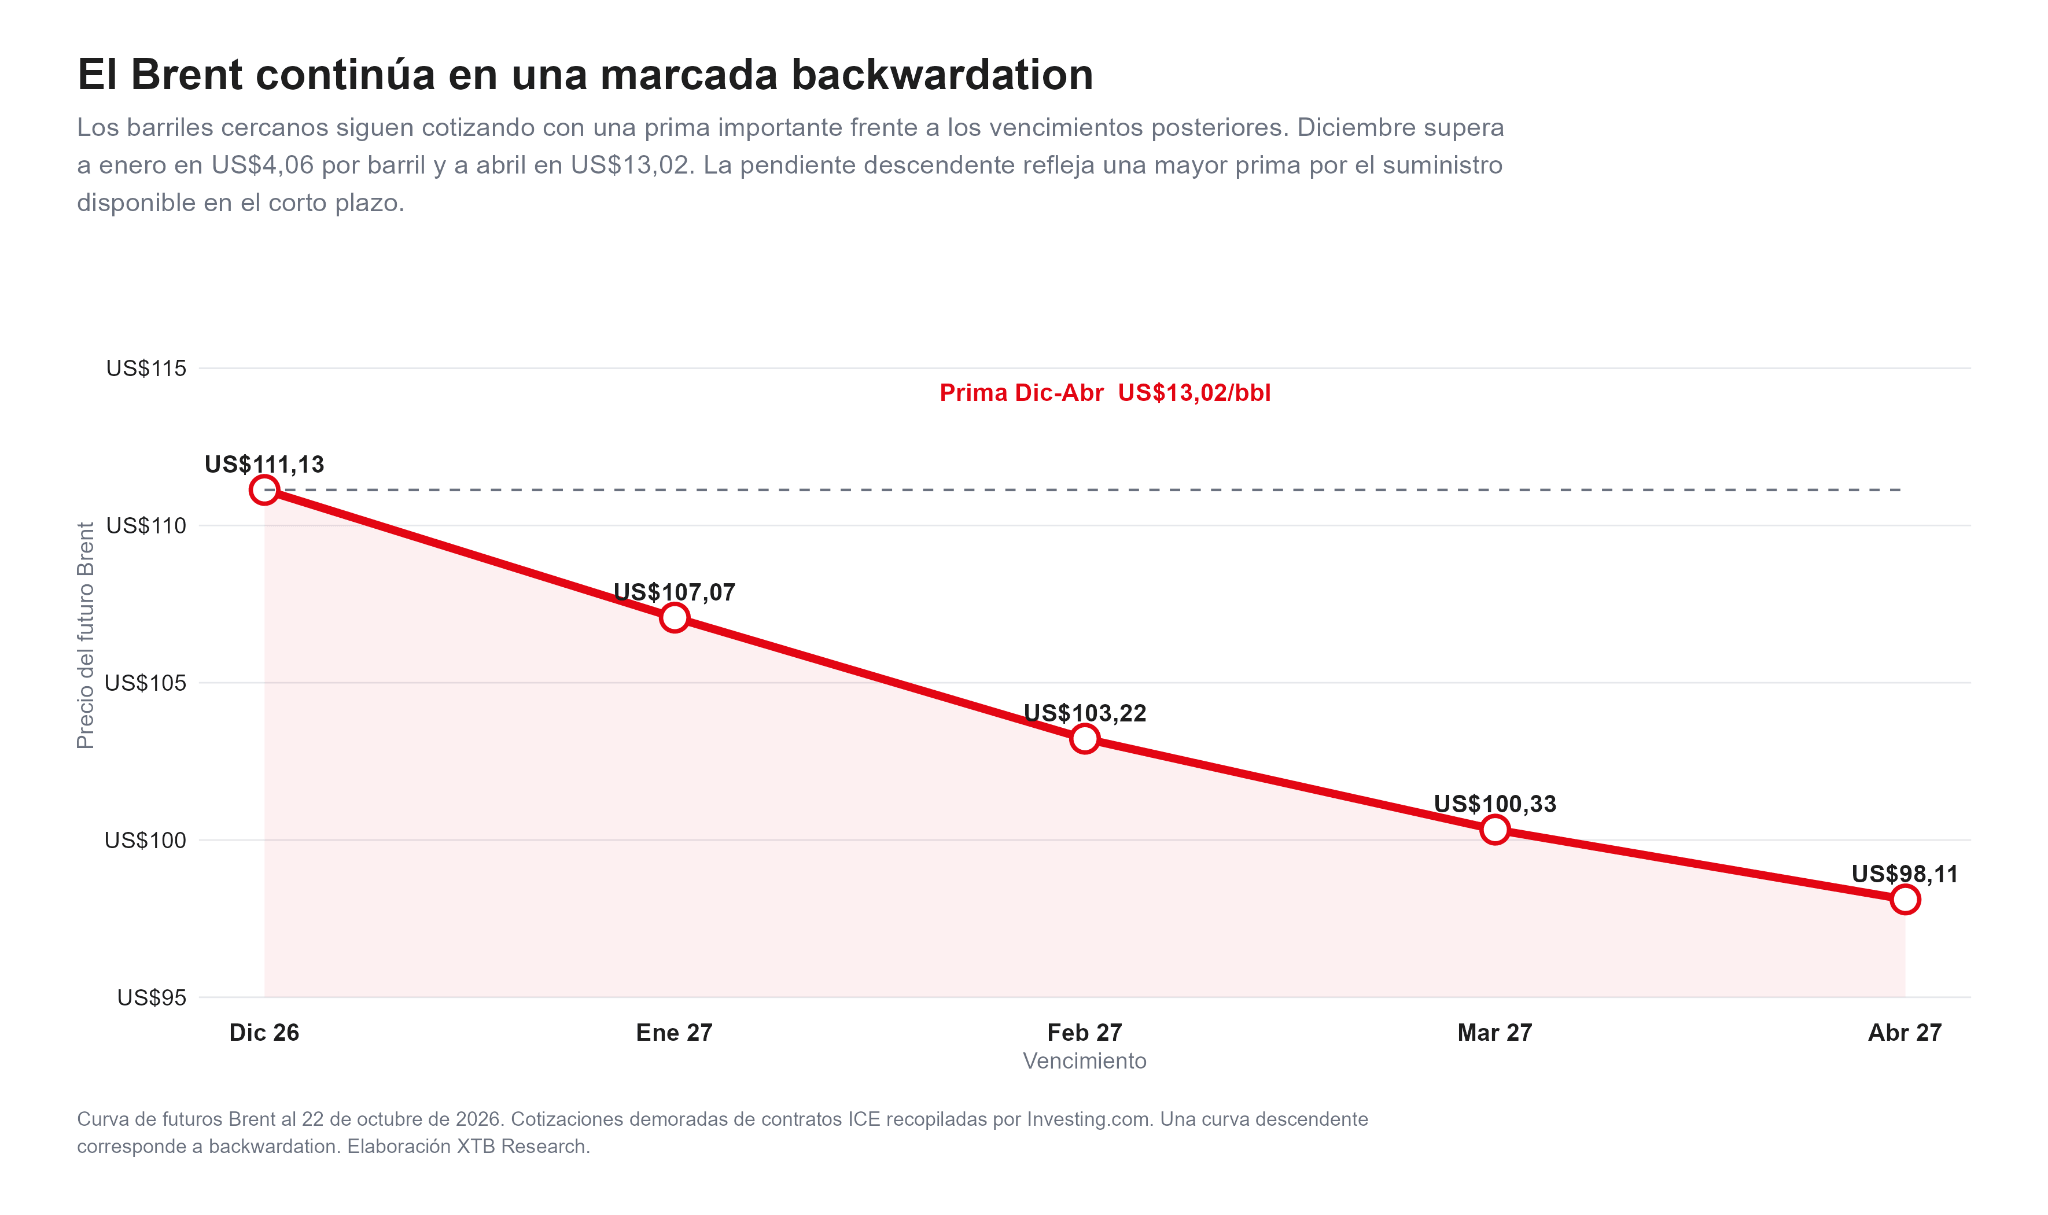 Gráfico de la curva de futuros del petróleo Brent entre diciembre de 2026 y abril de 2027.
Esta estructura se conoce como backwardation y significa que el petróleo disponible para entrega inmediata vale más que el petróleo que se entregará dentro de varios meses. Diciembre cotiza unos US$4,06 por encima de enero y aproximadamente US$13,02 sobre abril. Una pendiente tan descendente suele aparecer cuando compradores y refinadores están dispuestos a pagar una prima importante por asegurar barriles hoy. No significa necesariamente que el Brent vaya a seguir subiendo, de hecho, la propia curva anticipa precios más bajos durante 2027, pero sí muestra que la disponibilidad en el corto plazo sigue teniendo un valor elevado.
El diésel y los productos refinados muestran una presión aún mayor
La presión es todavía mayor en los productos refinados, el equivalente por barril del Heating Oil se acerca a US$199, frente a un WTI en torno a US$100 en la medición utilizada. El diferencial simple entre ambos alcanza aproximadamente US$98,6 por barril. Ese diferencial se sitúa en el percentil 97,4 de la muestra desde el año 2020.
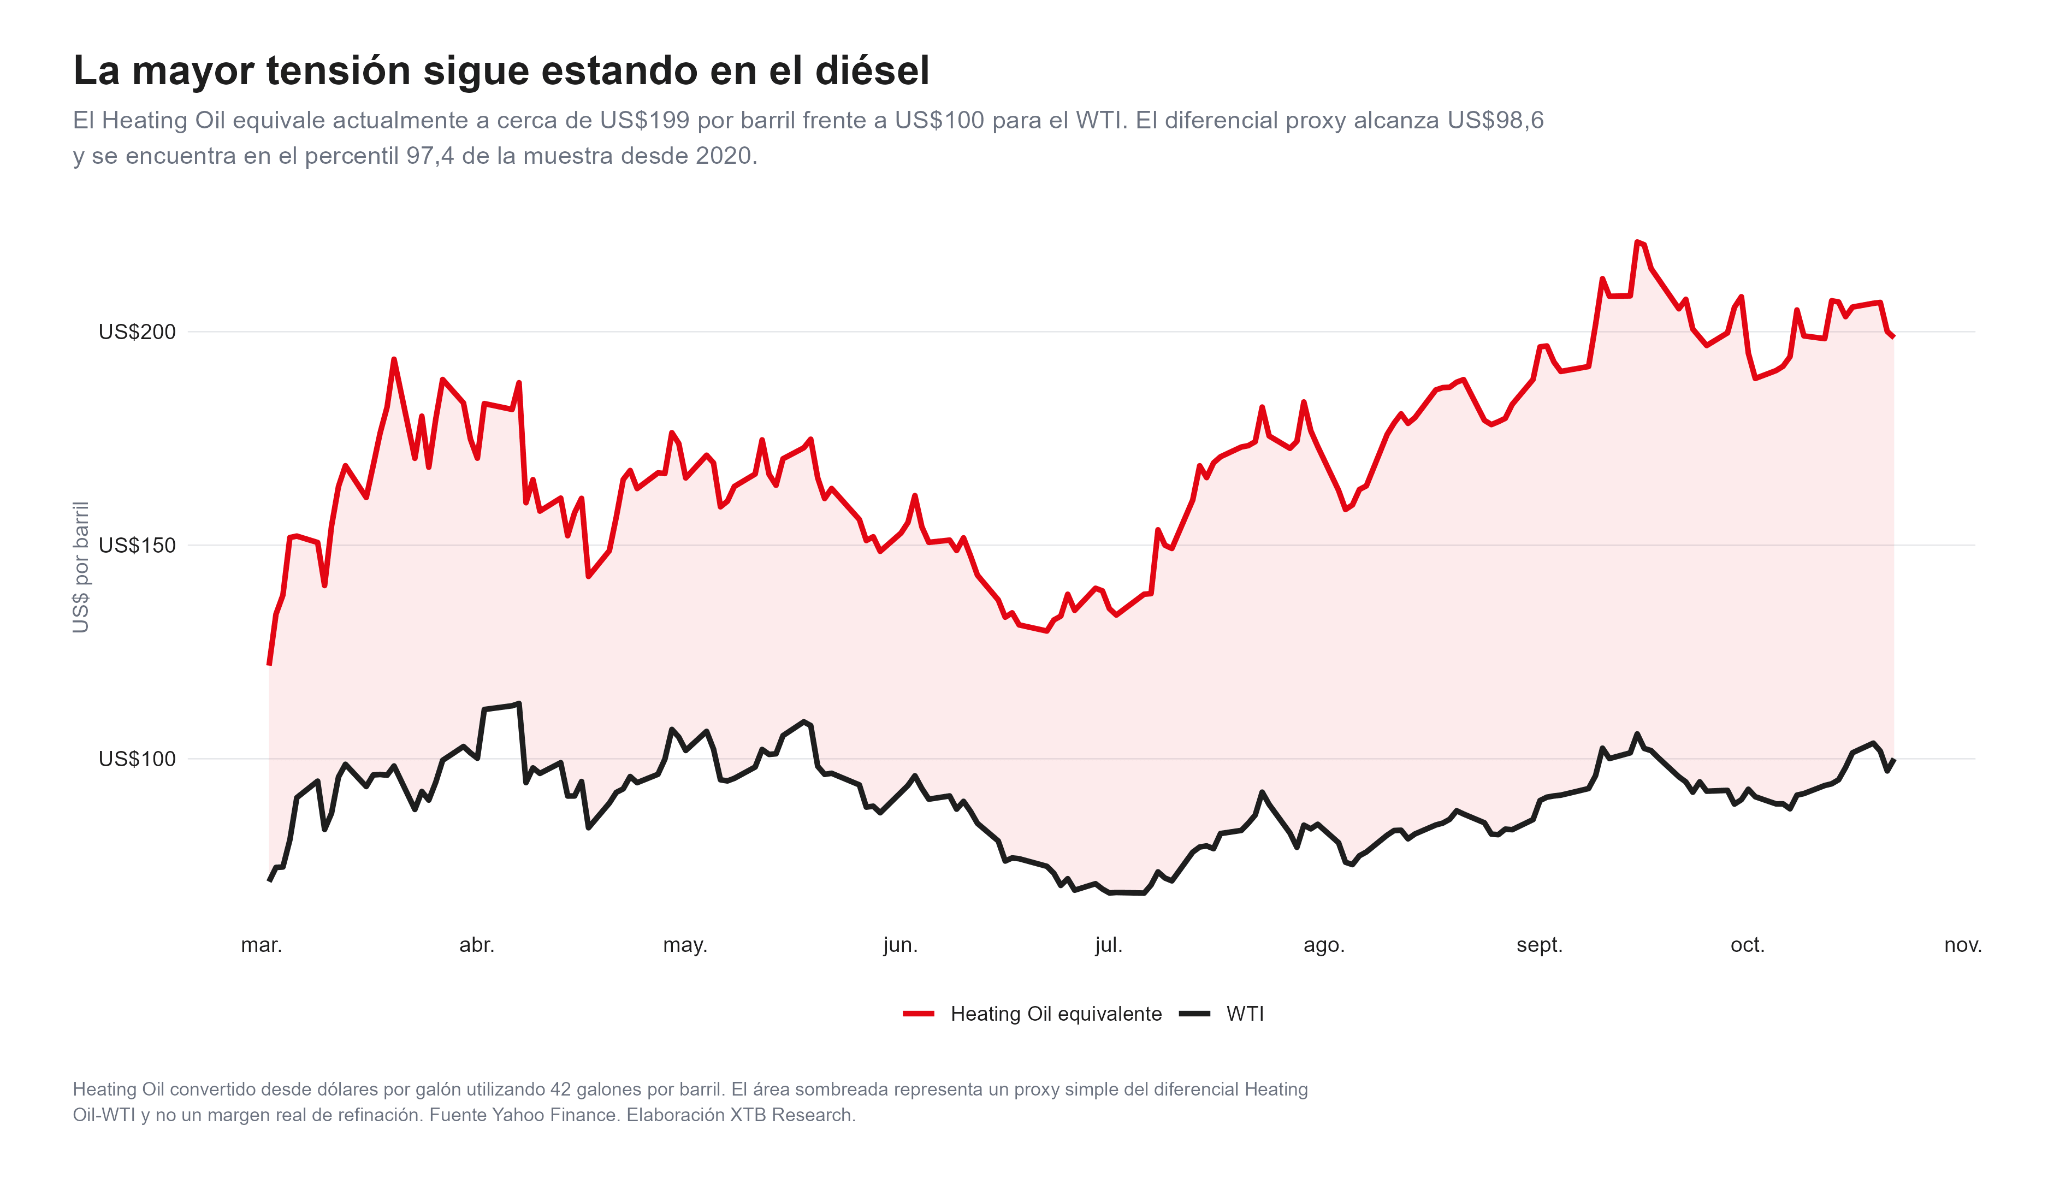 Gráfico de la evolución del Heating Oil y el WTI, expresados en dólares por barril.
El problema no es únicamente conseguir petróleo, dado que también importa la capacidad de transformarlo en combustibles utilizables y llevar esos productos al lugar donde se necesitan. Cuando el diésel o el heating oil se encarecen mucho más que el crudo, el mercado está indicando que existe una tensión adicional en refinación, logística o disponibilidad del producto final. Ese fenómeno puede mantener elevada la presión inflacionaria incluso si el barril deja de subir durante algunas semanas, también explica por qué la situación energética actual puede sentirse de forma muy diferente según la región. Los elevados costos de transporte han fragmentado el mercado, un barril disponible cerca de una refinería europea o asiática puede tener un valor muy diferente al de otro barril atrapado en una región con abundante oferta pero pocas alternativas económicas para exportarlo.
Los inventarios de petróleo tampoco entregan demasiado margen
Las existencias comerciales de crudo, excluyendo la Reserva Estratégica, se sitúan alrededor de 412,5 millones de barriles, aproximadamente un 6,1% menos que antes del comienzo de la guerra. Los inventarios de destilados han descendido todavía más: actualmente rondan 104,3 millones de barriles, cerca de un 13,7% menos que a finales de febrero.
El análisis de la estacionalidad cobra un papel fundamental al examinar estos datos.
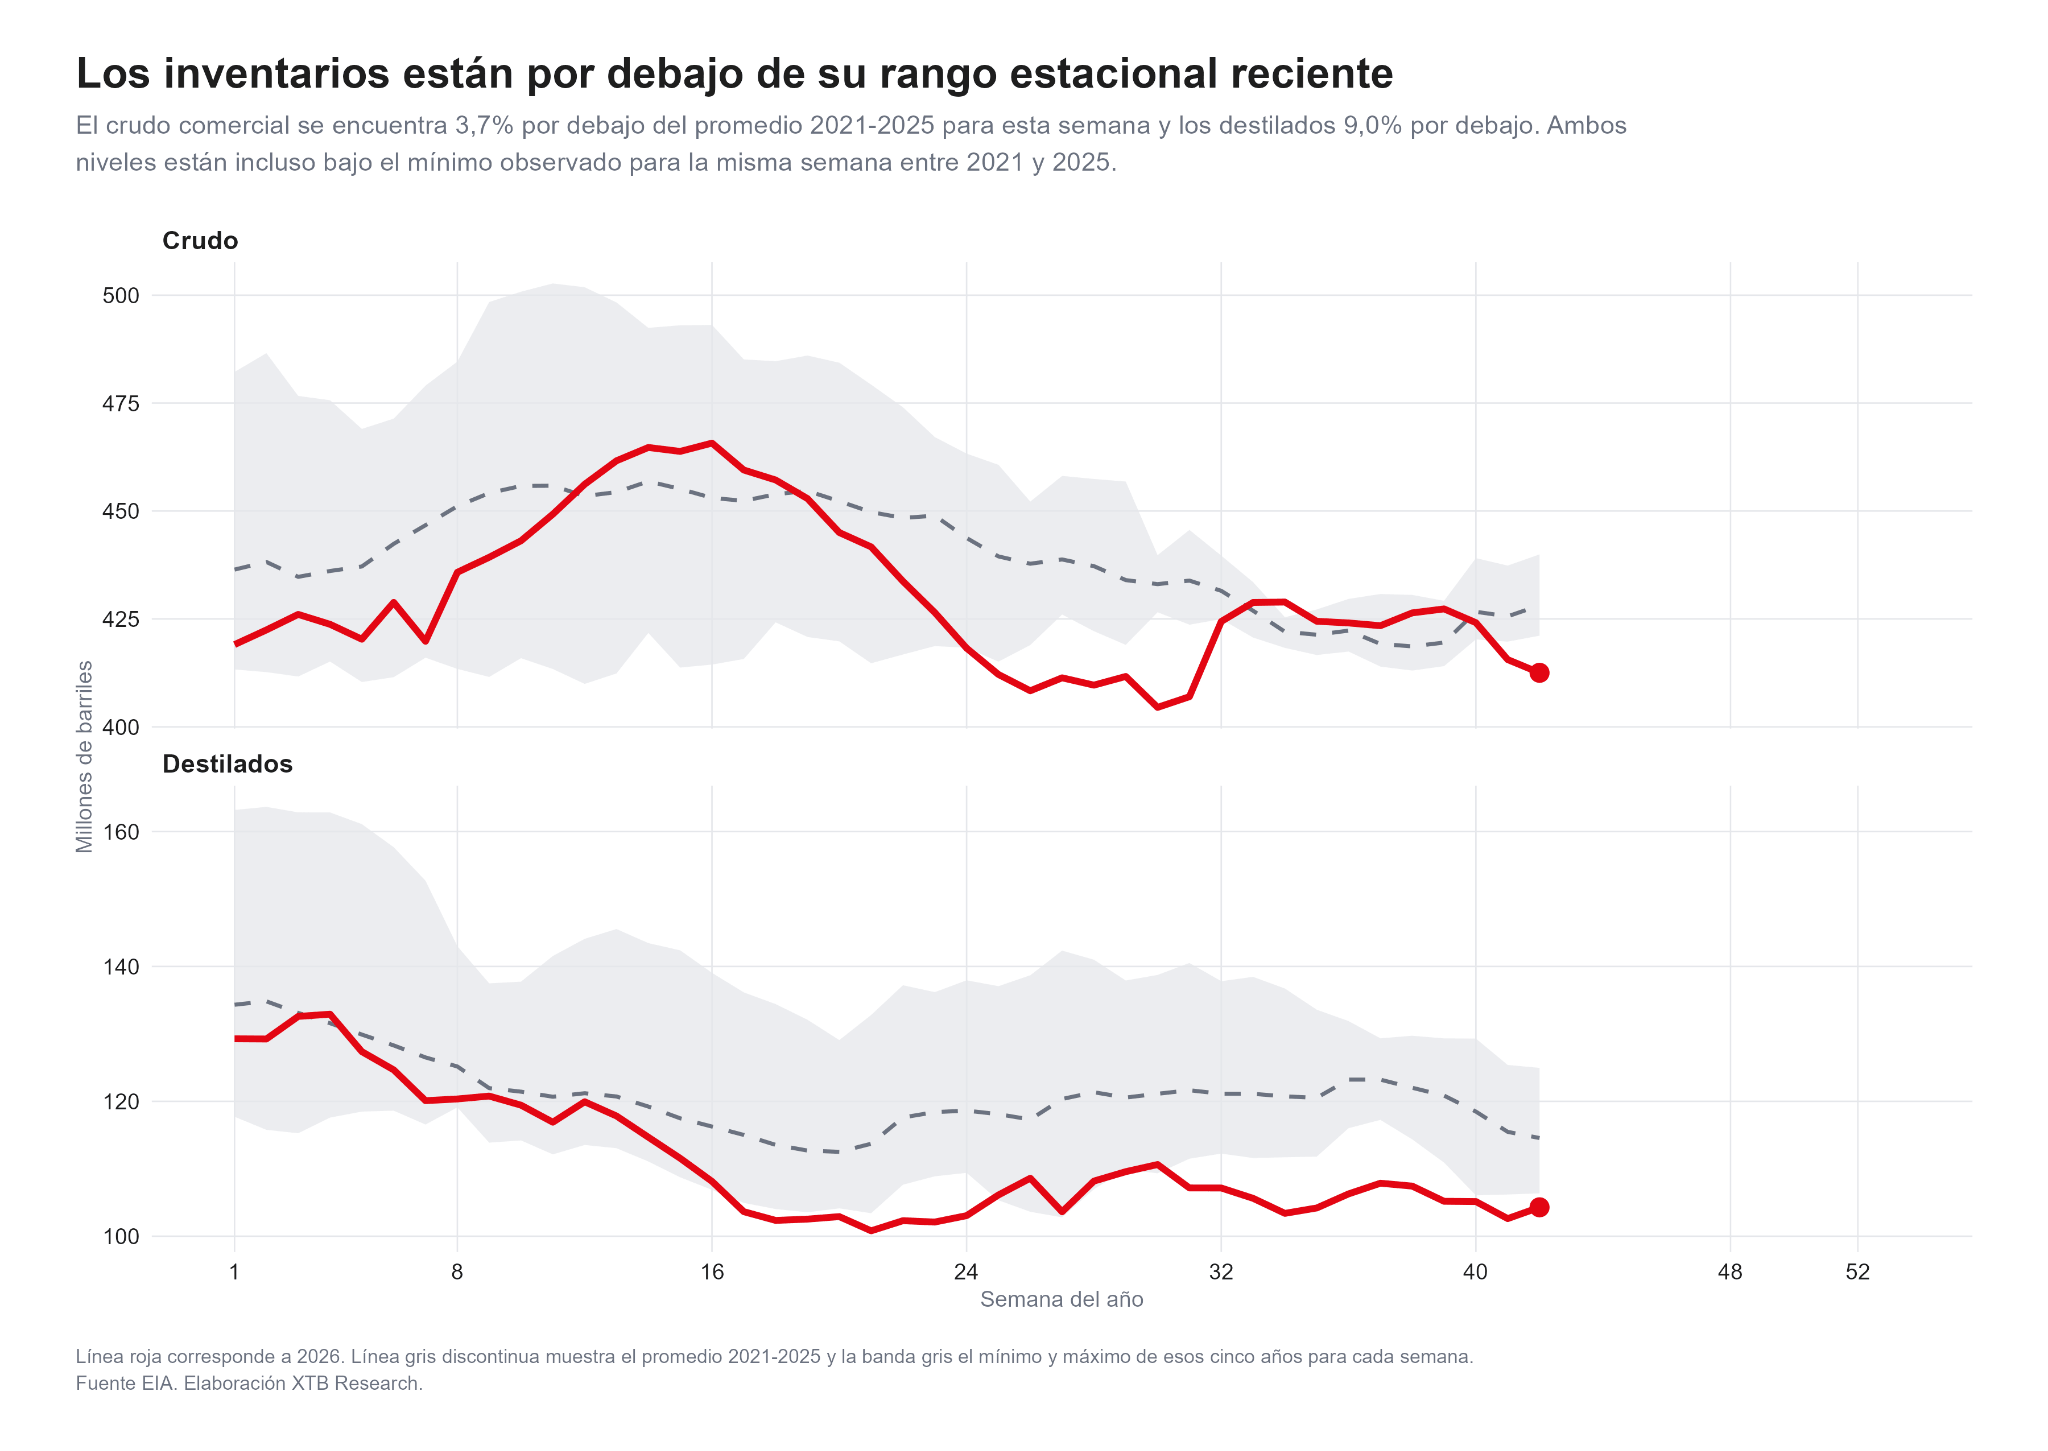 Gráfico de los inventarios semanales de crudo y destilados de Estados Unidos frente a su rango estacional de 2021 a 2025.
Para la semana actual, los inventarios de crudo están aproximadamente 3,7% por debajo del promedio 2021-2025, mientras los destilados se encuentran cerca de 9% por debajo. Los dos están incluso por debajo del mínimo registrado para esta misma semana durante los cinco años anteriores, esto reduce el colchón disponible ante una nueva interrupción. No significa que exista una escasez inmediata, pero sí que el mercado dispone de menos inventario para absorber un shock adicional sin reaccionar mediante precios.
La situación internacional apunta en la misma dirección, los inventarios globales habrían disminuido en aproximadamente 509 millones de barriles desde finales de febrero, mientras los exportadores del Golfo han tenido que recurrir con mayor intensidad a oleoductos alternativos, puertos distintos y operaciones de transferencia entre buques para mantener el flujo.
Hormuz funciona mejor, pero todavía no funciona con normalidad
La recuperación de exportaciones desde el Golfo ha reducido el riesgo de los escenarios más extremos que se manejaban meses atrás. Los productores han conseguido restaurar una parte importante de los flujos utilizando rutas alternativas y operaciones más complejas, pero eso no equivale a una normalización. Mover petróleo de esta manera requiere más barcos, viajes más largos, mayores costos de seguro y más transferencias. El sistema funciona, pero lo hace con menos capacidad sobrante y un costo considerablemente mayor, por eso el mercado puede mostrar simultáneamente una recuperación de las exportaciones y precios todavía elevados. También significa que cualquier nueva interrupción importante podría resultar más difícil de absorber que antes del conflicto.
¿Hasta dónde podría llegar el Brent?
Desde los actuales US$113,22, alcanzar US$120 requeriría aproximadamente otro 6%. US$130 supondría una subida cercana al 14,8% y llegar a US$140 exigiría alrededor de 23,7%, mientras US$150 implicaría aproximadamente un 32,5% adicional.
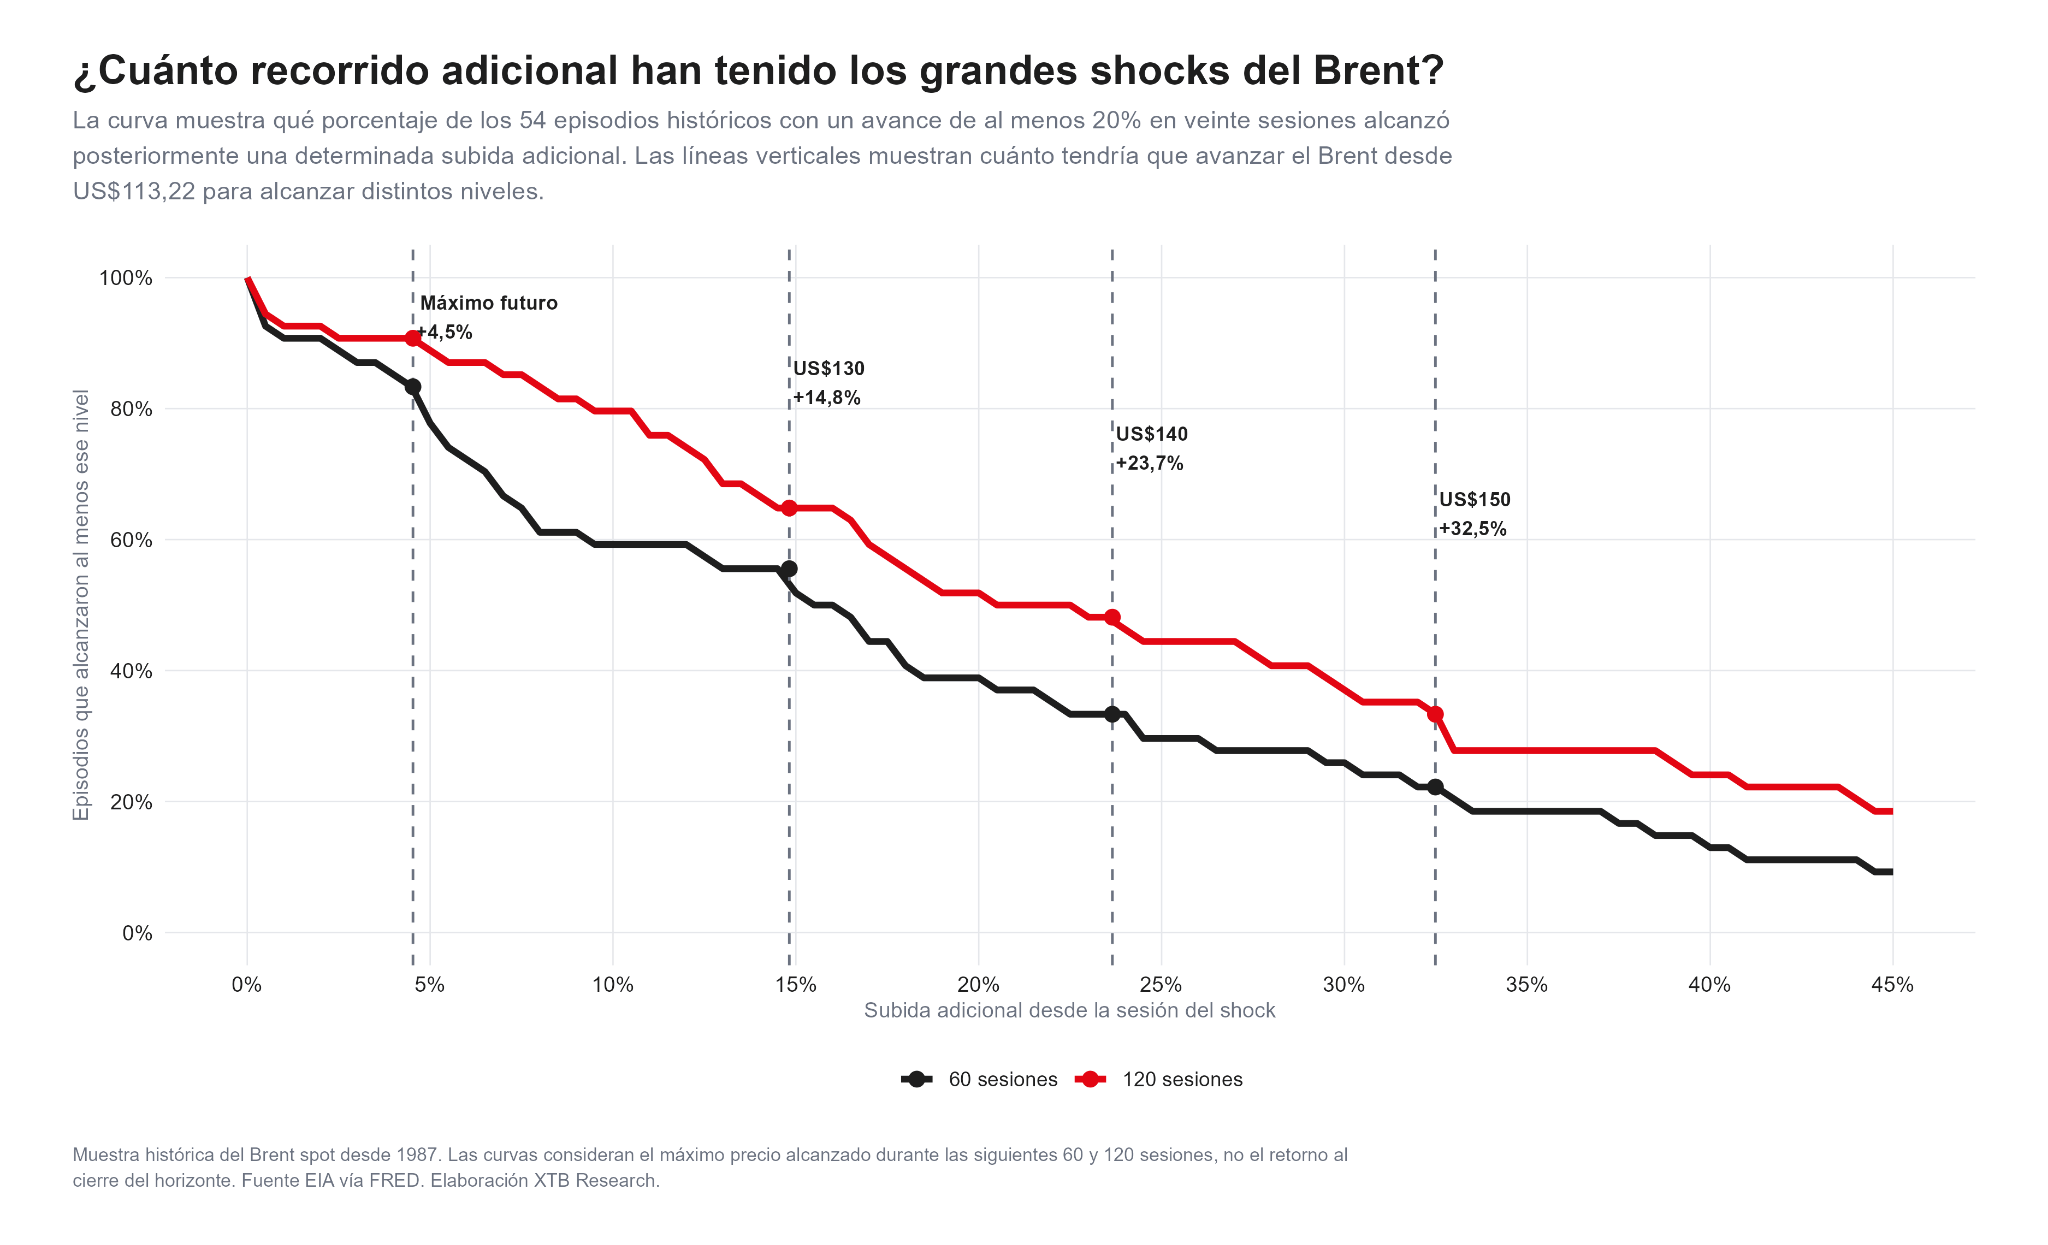 Gráfico histórico del recorrido adicional del Brent después de episodios de fuertes subidas.
El estudio de episodios históricos en los que el Brent ya había avanzado al menos 20% en 20 sesiones muestra que seguir subiendo después del shock no es algo excepcional. En el gráfico, una subida adicional próxima al 4,5%, suficiente para atacar el máximo actual de los futuros, fue alcanzada por más del 80% de los episodios dentro de las siguientes 60 sesiones y por cerca del 90% utilizando una ventana de 120 sesiones.
La exigencia aumenta rápidamente para objetivos superiores, aproximadamente algo más de la mitad de los episodios llegó posteriormente a un avance adicional cercano al 15% dentro de 60 sesiones. Para subidas cercanas al 24%, la proporción cae hacia un tercio, y movimientos superiores al 30% fueron claramente menos habituales.
Análisis técnico del petróleo Brent: tendencia alcista y niveles clave
El gráfico diario del petróleo aportado mantiene una estructura positiva, el precio se encuentra por encima de las medias de 50 y 200 sesiones, situadas aproximadamente en 99,5 y 90,3, respectivamente. El RSI ronda 60, por lo que existe momentum positivo sin una condición extrema de sobrecompra, mientras el ADX cercano a 28 sugiere que la tendencia conserva una intensidad relevante. La primera zona importante aparece alrededor de US$114,7 en el instrumento analizad, una ruptura sostenida dejaría como siguiente referencia técnica relevante la región de US$125. Por abajo, la zona de US$104 funciona como primer soporte,seguida por aproximadamente US$99-US$93.
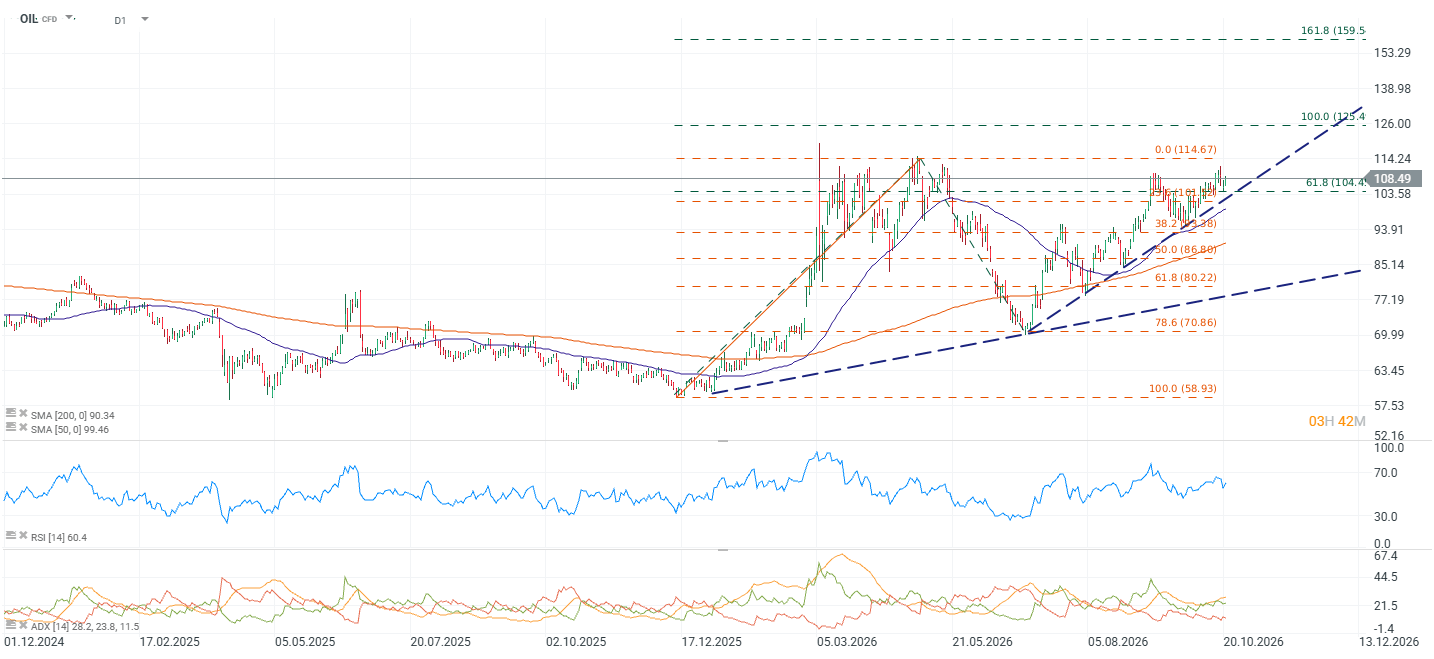 Gráfico diario del petróleo Brent con medias móviles, indicadores técnicos y niveles de Fibonacci. Fuente: xStation5.
¿Qué tendría que ocurrir para ver US$130 o más?
Superar el máximo cercano a US$118 no requiere un movimiento extraordinario desde los precios actuales, sin embargo, llegar a US$130 o US$140 es otra historia. Para que ese escenario gane fuerza probablemente sería necesario que la tensión física aumentara otra vez con nuevas interrupciones en las exportaciones del Golfo, daños adicionales en infraestructura energética, problemas en las rutas alternativas o una nueva reducción de inventarios durante un período de mayor demanda. La situación de los destilados añade otro riesgo, ya que si la disponibilidad de diésel sigue deteriorándose durante el invierno, el mercado podría mantener una prima elevada incluso aunque el suministro de crudo se estabilice. En sentido contrario, una desescalada geopolítica, una normalización del transporte marítimo o una recuperación sostenida de inventarios podrían quitar rápidamente parte de la prima actual. La propia curva de futuros muestra que el mercado continúa esperando precios bastante inferiores durante los primeros meses de 2027. Por eso, romper los máximos desde el inicio de la guerra parece mucho más alcanzable que sostener un avance hacia US$140 o US$150.
El Brent está apenas a unos puntos porcentuales de su máximo de futuros, la backwardation continúa siendo pronunciada, los inventarios son bajos y el mercado de destilados sigue enviando señales de fuerte escasez relativa. Hay combustible suficiente para otro movimiento alcista. Para transformarlo en un nuevo tramo vertical, sin embargo, probablemente hará falta una nueva interrupción física. Mientras eso no ocurra, el mercado seguirá oscilando entre dos fuerzas: una oferta inmediata todavía tensionada y la expectativa de que parte de esa escasez termine normalizándose durante 2027.


Elecciones de EE.UU.: ¿cómo impactarían los resultados al dólar y al oro?

Cierre de mercado: Valoraciones bajo presión, el capital se aleja del sector tecnológico


El yen japonés se fortalece frente al dólar y al euro: ¿puede continuar su recuperación?

Dólar hoy en México: sube a 18,72 pese a que la inflación refuerza los argumentos para que Banxico mantenga las tasas
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "