


Pfizer, una de las mayores compañías farmacéuticas de Estados Unidos, registró ingresos de $16.600 millones y un beneficio por acción (BPA) ajustado de $0,87 en el tercer trimestre de 2026, superando las expectativas de los analistas en ambos indicadores. Aunque los ingresos y el BPA ajustado se mantuvieron prácticamente estables en términos interanuales, las ventas de productos no relacionados con el COVID-19 aumentaron un 7% en términos operativos, mientras que la dirección elevó sus previsiones financieras para el conjunto del año. A pesar de los sólidos resultados, las acciones de Pfizer mostraron escasos movimientos tras la publicación del informe, lo que sugiere que la reacción del mercado será más clara una vez que abra Wall Street.
-
Los ingresos alcanzaron los $16.600 millones, frente a los $15.870 millones esperados, superando el consenso en aproximadamente un 4,6%, aunque se mantuvieron prácticamente sin cambios respecto al tercer trimestre de 2025. El BPA ajustado se situó en $0,87, frente a los $0,73 previstos, superando las expectativas en un 19%, pero manteniéndose estable en términos interanuales. Por su parte, el BPA calculado según los principios de contabilidad generalmente aceptados (GAAP) disminuyó un 9% interanual, hasta $0,56.
-
Los ingresos procedentes de productos no relacionados con el COVID-19 aumentaron un 7% interanual en términos operativos, excluyendo el impacto de las fluctuaciones cambiarias. Sin embargo, el crecimiento de esta parte del negocio se vio parcialmente compensado por unas ventas más débiles de productos relacionados con la pandemia, lo que dejó los ingresos totales prácticamente sin cambios.
-
Los ingresos procedentes de productos recientemente lanzados y adquiridos se dispararon un 32% interanual en términos operativos. Este fue uno de los aspectos más importantes del informe, ya que destaca la creciente contribución de la cartera de medicamentos más recientes de Pfizer al conjunto de su negocio.
Pfizer eleva sus previsiones para el conjunto del año
Pfizer elevó su previsión de ingresos para el conjunto de 2026 a un rango de entre $62.000 y $64.000 millones, frente a la estimación de consenso de $62.170 millones. El punto medio del rango se sitúa en $63.000 millones, aproximadamente un 1,3% por encima de las expectativas de los analistas. La compañía también aumentó su previsión de BPA ajustado a un rango de entre $2,95 y $3,05, frente a la estimación del mercado de $2,96. El punto medio de $3,00 sugiere unas perspectivas de beneficios para el conjunto del año ligeramente más sólidas de lo previsto anteriormente por el consenso.
La dirección destacó los avances en su programa de tratamientos contra la obesidad, así como en el desarrollo de terapias oncológicas, inmunológicas y vacunas. Estas son áreas clave para el crecimiento futuro, especialmente a medida que vence la protección de las patentes de algunos de los productos más antiguos de Pfizer, lo que aumenta la importancia de ampliar su cartera con nuevos tratamientos.
Además, Cecile Guegan asumió el cargo de directora financiera (CFO) el 1 de noviembre de 2026. El nombramiento se produce en un momento en que Pfizer se concentra en desarrollar su cartera de medicamentos, mejorar la eficiencia operativa y cumplir sus previsiones financieras revisadas al alza. Pfizer podría atraer la atención de los inversionistas en un contexto de deterioro del sentimiento hacia las acciones tecnológicas, ya que su negocio no está directamente vinculado al ciclo de inversión en tecnología y la compañía muestra señales de recuperación tras varios años de debilidad posteriores a la pandemia.
Acciones de Pfizer (temporalidad D1)
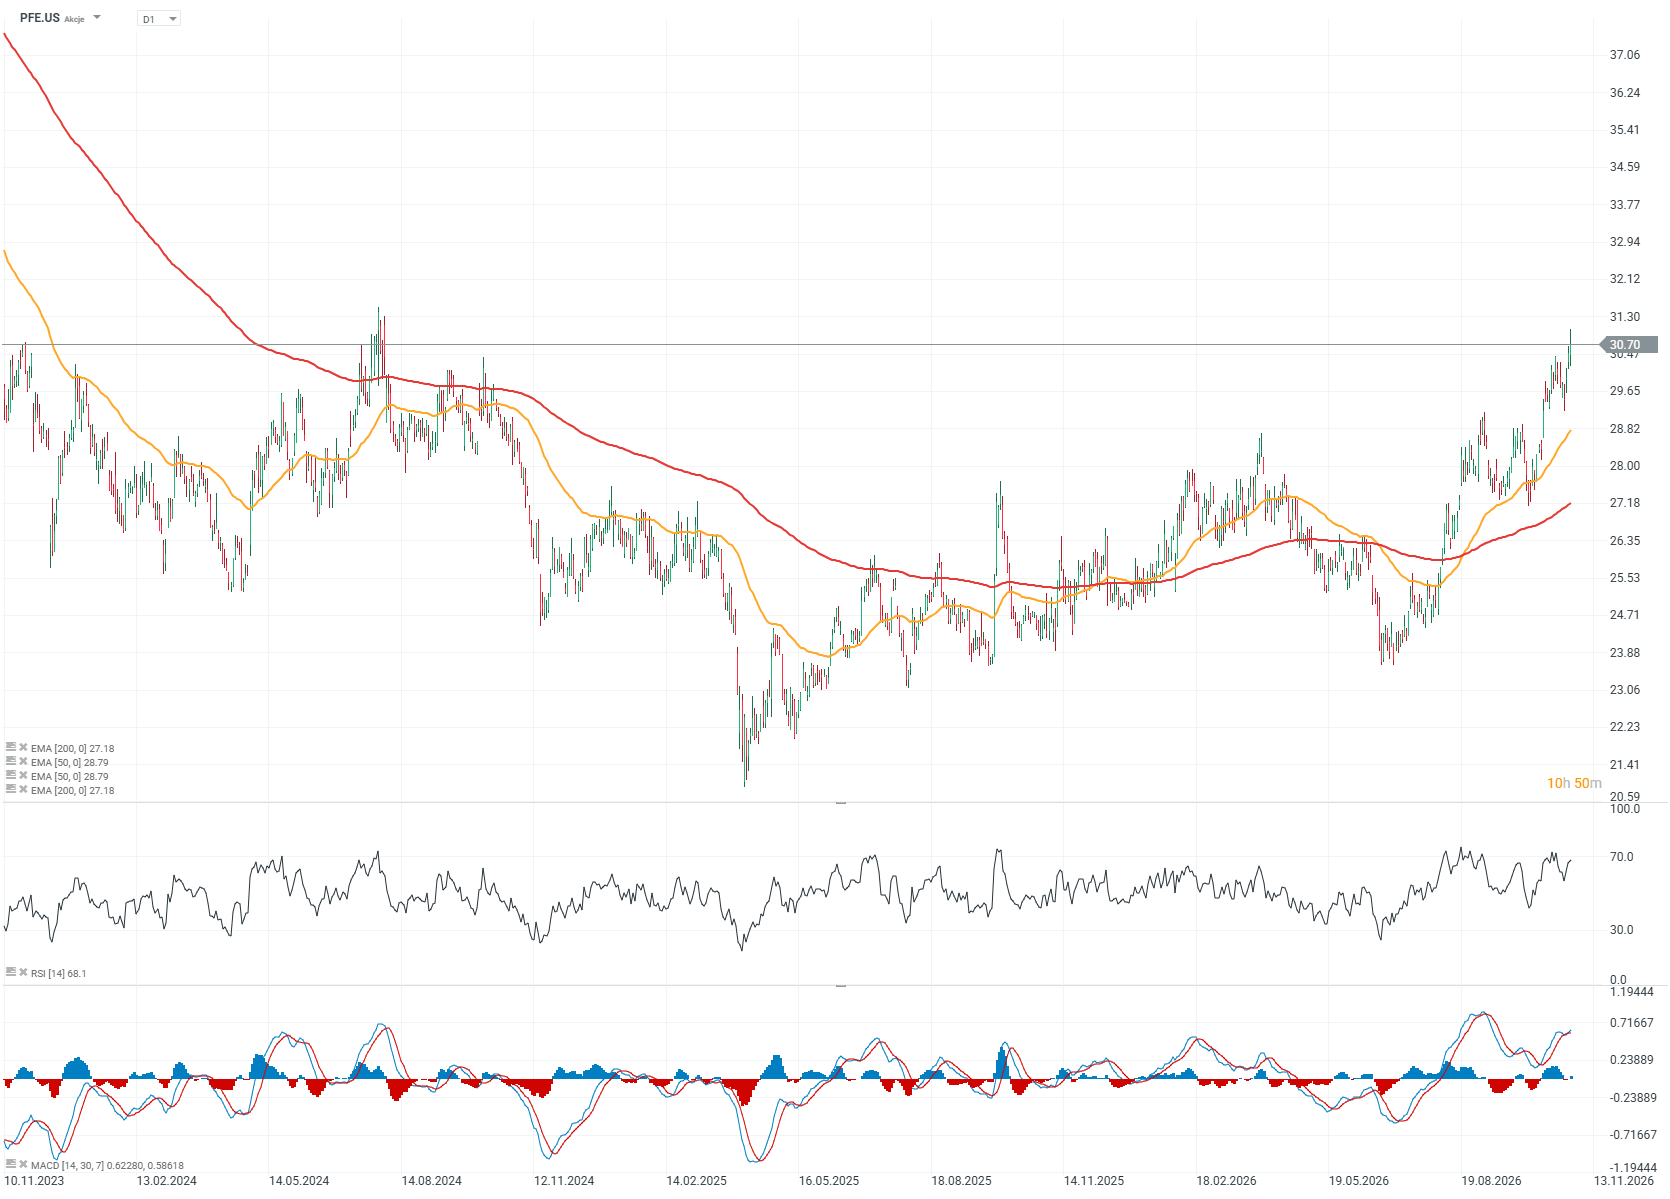
Las acciones de Pfizer cotizan en sus niveles más altos desde el verano de 2024 y cerraron la sesión anterior en aproximadamente $30,70, acumulando un alza del 17% durante los últimos tres meses y del 26% en el último año. A pesar del repunte, los analistas han realizado 15 revisiones a la baja y solo dos revisiones al alza de las previsiones de BPA durante los últimos 90 días, lo que indica que persiste la cautela respecto a las perspectivas de beneficios de la compañía. Un avance por encima de los $31,50 por acción llevaría al título a su nivel más alto desde el otoño de 2023, mientras que en el gráfico parece estar desarrollándose una posible formación alcista de suelo redondeado. Una ruptura por encima de este nivel proporcionaría una confirmación adicional del patrón alcista, con la acción nuevamente en una tendencia ascendente y cotizando aproximadamente un 10% por encima de su media móvil exponencial de 200 días (EMA200, línea roja).
 Source: Fuente: xStation5


Palantir casi duplica sus ingresos 📈

Apple supera las previsiones de Wall Street
Apple supera las expectativas: qué revelan sus resultados más allá de las ganancias

Anthropic presenta sus resultados del tercer trimestre antes de su salida a bolsa
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "