


- El oro cotiza cerca de $4,287 por onza con una caída de 1.60%, mientras la plata baja 3.47% hasta alrededor de $64.60, en medio de un repunte de las tasas y del dólar.
- El mercado empieza a descontar más subidas de tasas de la Reserva Federal, después de datos económicos sólidos y nuevas señales de presión inflacionaria vinculadas a la energía.
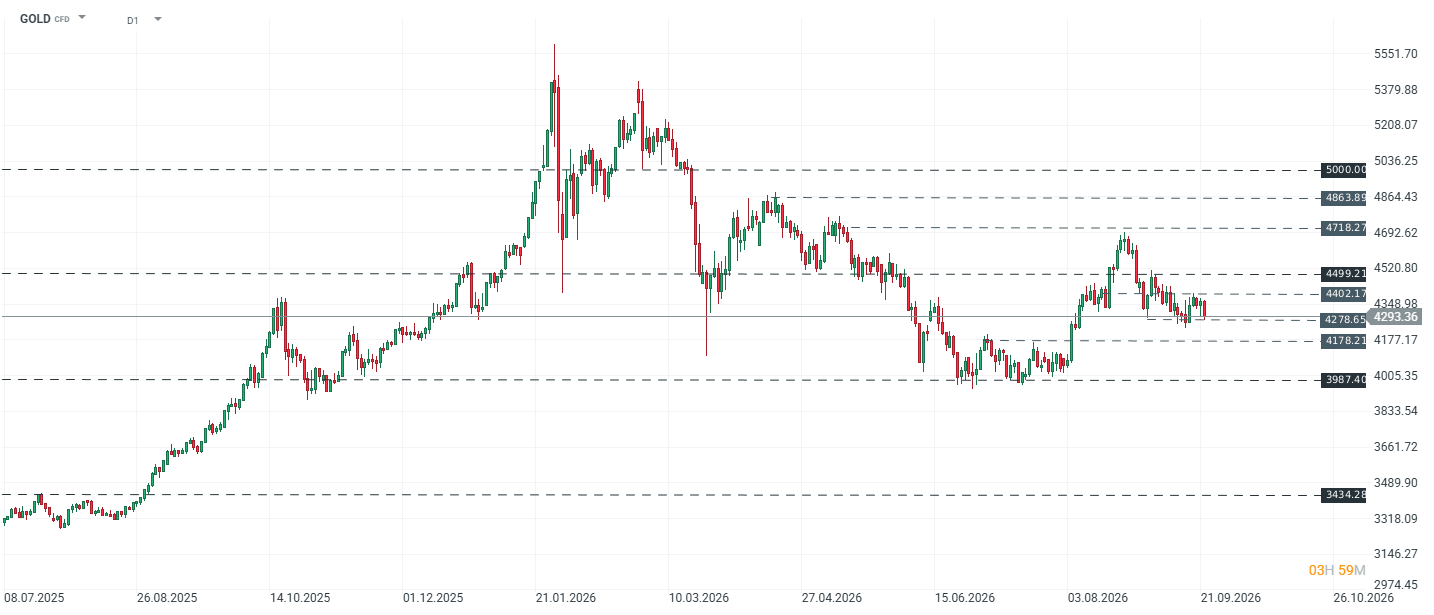
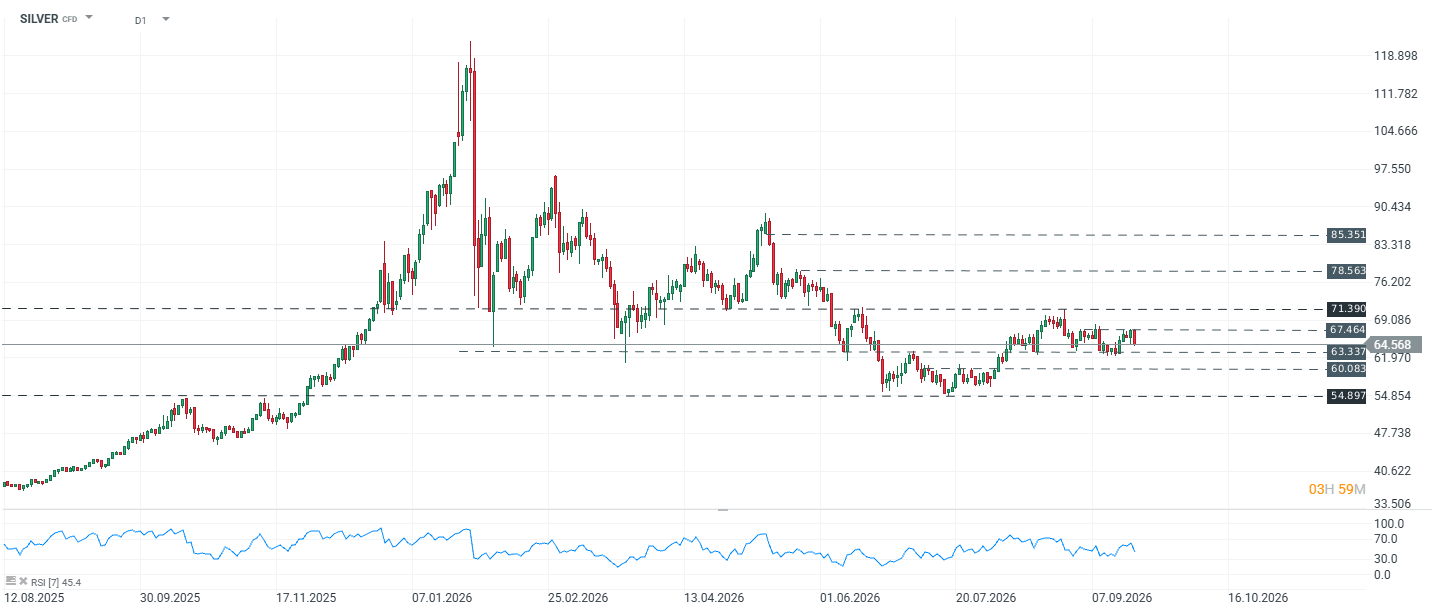
- Técnicamente, el oro tiene un soporte clave en $4,278.65, mientras la plata vigila los $63.337; la pérdida de estos niveles podría ampliar la corrección.

- El oro cotiza cerca de $4,287 por onza con una caída de 1.60%, mientras la plata baja 3.47% hasta alrededor de $64.60, en medio de un repunte de las tasas y del dólar.
- El mercado empieza a descontar más subidas de tasas de la Reserva Federal, después de datos económicos sólidos y nuevas señales de presión inflacionaria vinculadas a la energía.
- Técnicamente, el oro tiene un soporte clave en $4,278.65, mientras la plata vigila los $63.337; la pérdida de estos niveles podría ampliar la corrección.
El oro spot cotiza cerca de $4,287 por onza con una baja de 1.60% en la sesión mientras la plata se ubica alrededor de $64.60 tras caer 3.47%, en un movimiento que también alcanza al platino con una baja de 4.09% y al paladio con 3.10%, lo cual indica que la presión viene de un factor común a todo el complejo de metales preciosos y ese factor es el costo del dinero en Estados Unidos, que esta semana volvió a subir con fuerza después de que el mercado empezó a descontar que la Reserva Federal no se quedará en una sola alza de tasas.
La caída de hoy se suma a una corrección más amplia, ya que el oro acumula una baja de alrededor de 7% en el último mes aunque todavía se mantiene cerca de 15% arriba frente a hace un año, y al compararlo con su máximo histórico de $5,589 por onza alcanzado el 28 de enero de 2026 el precio actual queda aproximadamente 23% por debajo, mientras la plata se encuentra casi 47% abajo de su récord nominal de $121.67 registrado el 29 de enero de 2026, de modo que ambos metales llevan ocho meses corrigiendo después de una de las subidas más fuertes de su historia y el entorno de tasas que se ha formado desde agosto está alargando esa corrección.
Qué mueve el precio del oro y la plata
El oro no paga intereses ni dividendos, por lo que su atractivo depende en buena medida de lo que un inversionista deja de ganar por tenerlo en lugar de un bono del Tesoro o una cuenta que sí paga rendimiento, con lo cual cuando las tasas suben el costo de mantener oro aumenta y parte del dinero tiende a moverse hacia instrumentos que pagan intereses, mientras que un dólar más fuerte encarece el oro para quienes compran con otras monedas porque cotiza en dólares, así que cuando tasas y dólar suben al mismo tiempo, como ocurre esta semana, ambos factores empujan el precio en la misma dirección.
La plata comparte esa misma lógica porque también funciona como activo de inversión, aunque además tiene un uso industrial amplio en paneles solares, electrónica, centros de datos y autos eléctricos, lo cual la convierte en un mercado más pequeño y más volátil que el del oro y hace que sus movimientos suelan ser más amplios en ambas direcciones, algo que se vuelve a ver hoy con una caída que duplica la del oro.
La Fed subió tasas por primera vez desde 2023 y el mercado ya espera más alzas
El 16 de septiembre la Reserva Federal subió su tasa 25 puntos base a un rango de 3.75% a 4.00% en una votación unánime, su primera alza desde julio de 2023, y en las proyecciones publicadas ese mismo día 16 miembros anticiparon al menos una alza más este año, cuatro de ellos contemplaron dos y la proyección promedio para el cierre de 2027 pasó de 3.6% a 4.1%, lo cual significa que el escenario de tasas bajas que el mercado tenía en mente a principios de año desapareció del horizonte cercano. A esto se suma que Kevin Warsh ha reiterado varias veces su rechazo a dar guía anticipada sobre las tasas, algo que tendería a traducirse en mayor volatilidad, porque el mercado tiene que reajustar sus expectativas con cada dato publicado en lugar de apoyarse en señales del presidente de la Fed.
El motivo de fondo es la inflación impulsada por la energía, ya que la inflación anual se mantuvo en 3.4% en agosto con la gasolina 27.4% más cara que hace un año y los precios de energía 16.3% arriba en el mismo periodo, mientras que la inflación al productor llegó a 5.4% anual con un salto de 4.2% en energía y de 24.1% en diésel, y el Banco Central Europeo también subió su tasa a 2.50% citando la presión energética derivada de la guerra con Irán, de manera que el problema de precios dejó de ser exclusivo de Estados Unidos y los bancos centrales de las principales economías están respondiendo con alzas al mismo tiempo.
Este cambio explica buena parte de la corrección de los metales en 2026, porque al inicio del año el mercado descontaba dos recortes de la Fed y el oro cotizaba alrededor de $4,500 por onza, mientras que hoy el mercado descuenta lo contrario y el oro opera cerca de 5% por debajo de ese nivel, lo cual sugiere que el precio ha absorbido un giro completo de política monetaria con una caída relativamente contenida frente a la magnitud del cambio en tasas.
Qué provocó la caída más fuerte de hoy
La sesión empezó con presión desde temprano, ya que el dólar subió a su nivel más fuerte en cerca de dos meses con el índice DXY alrededor de 100.79 mientras el mercado seguía interpretando el alza de septiembre como el inicio de un nuevo ciclo restrictivo, y la caída se aceleró después de los datos de actividad, porque el PMI compuesto de S&P Global subió a 58.4 en septiembre frente a 56 de agosto y a una expectativa de 55.2, con servicios en 58.7 y manufactura en 57.0 contra un consenso de 53.6, cifras que muestran una economía creciendo a su ritmo más alto en más de cinco años.
El problema para los metales está en el componente de precios de ese mismo reporte, ya que S&P Global señaló que los costos de insumos de las empresas subieron en septiembre al ritmo más alto en cuatro años por el encarecimiento del combustible y el transporte, lo cual añadiría presión a los precios de venta en los próximos meses, de modo que el dato combinó crecimiento fuerte con inflación al alza, que es justo la mezcla que lleva a la Fed a seguir subiendo tasas y que al mismo tiempo elimina cualquier demanda de refugio por miedo a una desaceleración.
Casi al mismo tiempo habló el gobernador de la Fed Michael Barr, quien dijo que la economía crece con fuerza y el mercado laboral está sólido, aunque la inflación sigue por encima de 2% sin una tendencia clara a la baja, por lo que en su escenario base serán necesarios más ajustes de política, y según Reuters sus palabras sugieren que espera al menos dos alzas adicionales, en línea con lo que dijeron esta misma semana los presidentes regionales Alberto Musalem de St. Louis y Susan Collins de Boston, quienes también indicaron la necesidad de más alzas.
La reacción en bonos fue inmediata, ya que el rendimiento del bono a 2 años subió más de 13 puntos base hasta 4.9% mientras el bono a 10 años superó 5.05%, su nivel más alto desde 2007, y la probabilidad de una nueva alza en la reunión del 28 de octubre pasó de alrededor de 53% antes del PMI a cerca de 73% según los futuros de tasas, lo cual encarece de forma directa el costo de oportunidad de mantener oro y plata.
El petróleo terminó de complicar la sesión, porque en los días previos la baja del crudo había dado algo de alivio a los metales, ya que Irán había señalado que podría reabrir el tráfico en el Golfo si Estados Unidos levantaba el bloqueo sobre sus puertos, pero hoy el Brent regresó por encima de $100 por barril después de cinco bajas seguidas, luego de que el presidente iraní Pezeshkian descartara en su discurso ante la ONU negociar bajo presión, de manera que el impulso inflacionario de la energía volvió a aparecer justo el mismo día en que la Fed endureció su tono.
Por qué la plata cae más que el oro
La plata venía de liderar el rebote de los metales, ya que el martes subió 1.63% hasta cerca de $66.97 por onza mientras el oro apenas avanzaba 0.32%, y la caída de hoy borra por completo esa ganancia, lo cual refleja la mayor volatilidad de un mercado más pequeño donde los flujos especulativos entran y salen con más fuerza que en el oro.
A esto se suma la forma en que está compuesto el mercado de plata este año, porque según el Silver Institute el déficit se ampliaría a unos 46.3 millones de onzas en 2026, aunque la demanda para paneles solares caería alrededor de 19% hasta unos 151 millones de onzas por la reducción de plata utilizada en cada celda, mientras que la demanda de monedas y lingotes crecería 18%, de manera que buena parte del déficit se sostiene en la compra de inversión y ese es precisamente el componente más sensible a tasas y dólar, lo cual podría explicar por qué la plata reacciona con más fuerza que el oro cuando sube el rendimiento de los bonos.
La caída todavía mayor del platino y del paladio muestra además que el PMI fuerte no ayudó a los metales con uso industrial, ya que el mercado le dio más peso a lo que ese dato implica para las tasas que a lo que implica para la demanda de las fábricas, algo que suele pasar cuando la política monetaria se convierte en el factor dominante del mercado.
Lo que sigue sosteniendo al oro
Del otro lado siguen presentes los compradores de largo plazo, ya que los bancos centrales compraron 23 toneladas netas de oro en julio con China adquiriendo 20 toneladas en su mes 21 consecutivo de compras y Polonia sumando 90 toneladas en lo que va del año, aunque el ritmo general es menor que en 2025 porque las compras oficiales acumulan unas 130 toneladas en el año frente a cerca de 160 toneladas en el mismo periodo del año pasado.
Los fondos cotizados también han seguido comprando, ya que los ETF respaldados por oro registraron entradas de 121 toneladas en agosto, el nivel mensual más alto desde septiembre de 2025, y esos flujos continuaron incluso con el bono a 10 años por encima de 5%, mientras que Standard Chartered estima un precio promedio de $4,650 por onza para el cuarto trimestre y considera que el dólar representa un riesgo de corto plazo más importante que las tasas reales, lo cual sugiere que la demanda estructural sigue ahí aunque en este momento no alcanza a compensar la presión de tasas y dólar.
Correlación con otros activos
El dólar es el activo que hoy explica mejor el movimiento del oro, ya que la correlación inversa del oro con el dólar en los últimos tres meses ronda 54%, bastante más fuerte que su relación actual con las tasas reales, por lo que un DXY que se mantenga cerca de sus máximos de dos meses tendería a limitar cualquier rebote, mientras que el bono a 2 años funciona como el termómetro más directo de lo que el mercado espera de la Fed y su cercanía a 5% lo convierte en la referencia a vigilar en las próximas sesiones.
El petróleo tiene un efecto en dos sentidos, porque el riesgo en Ormuz alimenta la demanda de refugio pero al mismo tiempo empuja la inflación y con ella las tasas, y en las últimas semanas ha dominado el segundo efecto, al grado de que el oro y la plata se han comportado como activos sensibles a tasas y dólar más que como refugio, de manera que un crudo arriba de $100 hoy resta más de lo que suma a los metales.
Para los inversionistas de la región también hay un efecto directo en las acciones mineras, ya que México es el mayor productor de plata del mundo con 172.9 millones de onzas en 2025 y empresas como Fresnillo y Peñoles entre sus principales mineras, y este tipo de acciones suele amplificar los movimientos del metal porque sus márgenes dependen del diferencial entre el precio de venta y un costo de producción relativamente fijo.
Escenarios si el oro y la plata suben o bajan
El escenario bajista tendría más probabilidad en caso de que las solicitudes de subsidio por desempleo del jueves, las órdenes de bienes duraderos y el sentimiento del consumidor del viernes confirmen una economía fuerte con precios al alza, lo cual podría llevar la probabilidad de alza en octubre por encima de 80% y el bono a 2 años arriba de 5%, un escenario en el que el dólar tendería a extender su avance y la plata seguiría cayendo con más fuerza que el oro por la sensibilidad de su demanda de inversión, sobre todo si el Brent se sostiene por encima de $100 y la inflación de septiembre, que se publica el 14 de octubre, confirma que la energía sigue presionando los precios.
El escenario alcista requeriría que los datos de los próximos días muestren alguna moderación y que la probabilidad de alza en octubre regrese por debajo de 50%, con el bono a 2 años retrocediendo hacia 4.7% y el dólar alejándose de sus máximos de dos meses, lo cual reduciría el costo de oportunidad de mantener metales y permitiría que la demanda de bancos centrales y ETF vuelva a pesar más en el precio, un contexto en el que la plata podría rebotar con más fuerza que el oro por la misma volatilidad que hoy la castiga, mientras que un acuerdo en la cumbre entre Trump y Xi del jueves o avances en las conversaciones con Irán que bajen el crudo por debajo de $95 también ayudarían a aliviar la presión inflacionaria que hoy sostiene la expectativa de más alzas.
En ambos casos el mercado tendrá una referencia adicional con las minutas de la Fed del 7 de octubre antes de la reunión del 27 y 28 de octubre, fechas en las que el precio de los metales podría reaccionar con fuerza dado que Warsh no ofrece guía anticipada sobre su siguiente movimiento.
Análisis técnico del oro y la plata
Fuente:Xstation5
El oro mantiene la misma estructura que se ha venido señalando en análisis anteriores, con una secuencia de máximos cada vez más bajos desde el pico de enero, ya que después de perder los $5,000 en marzo el precio marcó techos descendentes en $4,863.89 y en $4,718.27, y el rebote de agosto, que nació en la zona de soporte de $3,987.40 donde se concentraron los mínimos de junio y julio, se detuvo justo por debajo de ese último máximo, de modo que el precio no ha logrado romper la estructura bajista de mediano plazo y desde finales de agosto opera en una consolidación entre la resistencia de $4,402.17 y el soporte de $4,278.65.
Con el precio en $4,293.36 el oro está presionando el piso de esa consolidación, que queda apenas 0.34% abajo, por lo que un cierre diario por debajo de $4,278.65 abriría espacio hacia $4,178.21, a 2.68% del precio actual, nivel que funcionó como techo de la consolidación de julio y desde donde arrancó el impulso de agosto, y en caso de que ese soporte también ceda el siguiente objetivo estaría en $3,987.40, a 7.13% de distancia, zona que coincide con el nivel psicológico de $4,000 y con la base de junio y julio. Hacia arriba la primera resistencia está en $4,402.17, a 2.53% del precio actual, y su ruptura llevaría al oro hacia $4,499.21, a 4.79%, nivel que coincide con la zona de $4,500 donde el oro inició 2026, mientras que solo una recuperación por encima de $4,718.27, a 9.90% de distancia, rompería la secuencia de máximos descendentes y cambiaría la estructura, algo que difícilmente ocurriría sin un giro en la expectativa de alzas de la Fed.
Fuente:Xstation5
La plata muestra un comportamiento muy similar, ya que en el marco de corto plazo se encuentra dentro de una zona de consolidación que ha respetado el soporte de $63.337, nivel que queda 1.91% por debajo del precio actual de $64.568 y que coincide con el promedio móvil de 50 días cerca de $63.28, mientras que la resistencia de $67.464, a 4.49% de distancia, ha contenido al precio desde finales de agosto, de manera que el rango completo tiene una amplitud de 6.52% y la sesión de hoy devolvió al precio a la mitad inferior de esa consolidación después de haber tocado el techo el martes.
La ruptura de $67.464 significaría un impulso hacia $71.390, a 10.57% del precio actual, nivel que funcionó como soporte en diciembre antes de convertirse en resistencia y que además está muy cerca del precio con el que la plata inició el año, considerando que acumula una baja cercana a 10% en 2026, por lo que superarlo implicaría borrar la pérdida anual. En caso contrario, la pérdida de $63.337 llevaría al precio hacia la zona de soporte más importante, que se ubica entre $60.083 y $54.897, a 6.95% y 14.98% de distancia respectivamente, y que corresponde al último mínimo y a la consolidación de junio y julio desde donde se formó el rebote actual. El RSI de 7 periodos se ubica en 45.4, por debajo de 50 y lejos de la zona de sobreventa de 30, lo cual sugiere un impulso que se inclina hacia los vendedores y que todavía deja espacio para que el precio pruebe la parte baja del rango antes de mostrar agotamiento.
Ratio oro/plata
Con el oro en $4,293.36 y la plata en $64.568 el ratio oro/plata se ubica en 66.5 veces, lo cual significa que se necesitan 66.5 onzas de plata para comprar una onza de oro, y para dimensionar ese nivel conviene recordar que en enero, cuando la plata superó brevemente los $100, el ratio bajó de 50 por primera vez desde 2012, mientras que a inicios de 2024 se ubicaba cerca de 88, de manera que desde el máximo de enero el ratio ha subido cerca de 17 puntos, un reflejo directo de que la plata ha caído casi el doble que el oro en esta corrección.
El nivel actual queda muy cerca del promedio de este siglo, que ronda 65 veces, y algo por encima del promedio de los últimos 50 años, cercano a 60, por lo que la plata no está especialmente barata frente al oro según su propia historia, aunque tampoco cara como en enero, y lo que suele pesar más en este tipo de lecturas es la tendencia, ya que en periodos de tasas al alza y dólar fuerte, como en 2008 cuando el ratio superó 80, el oro tiende a comportarse mejor porque tiene el respaldo de los bancos centrales mientras la plata depende más de flujos de inversión que salen cuando sube el rendimiento de los bonos.
Raúl Ojeda Espino — Analista colaborador de XTB Latam



Resumen diario: dólar en máximos; caen Wall Street, oro y bitcoin (23.09.2026)
Nuevos máximos históricos en el Nasdaq: ¿FOMO en el sector de la IA?

El crédito privado comienza a mostrar tensión: qué dicen los junk bonds y qué riesgo enfrenta la bolsa

Dólar hoy Colombia: El dólar en Colombia se dispara a máximos de dos meses
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "