

- El S&P 500, el Nasdaq, el oro y la plata acumulan fuertes pérdidas simultáneas, en un movimiento cuya intensidad tiene pocos antecedentes desde 2009.
- El fortalecimiento del dólar y el aumento de la volatilidad coinciden con episodios históricos de liquidación, aunque la reciente caída de las tasas reales sugiere que las expectativas monetarias explican solamente una parte del movimiento.
- El posicionamiento especulativo previo a la caída era relativamente moderado, especialmente en la plata. Históricamente, estos episodios han presentado recuperaciones a mediano plazo, aunque los primeros días suelen mantener una elevada incertidumbre.

- El S&P 500, el Nasdaq, el oro y la plata acumulan fuertes pérdidas simultáneas, en un movimiento cuya intensidad tiene pocos antecedentes desde 2009.
- El fortalecimiento del dólar y el aumento de la volatilidad coinciden con episodios históricos de liquidación, aunque la reciente caída de las tasas reales sugiere que las expectativas monetarias explican solamente una parte del movimiento.
- El posicionamiento especulativo previo a la caída era relativamente moderado, especialmente en la plata. Históricamente, estos episodios han presentado recuperaciones a mediano plazo, aunque los primeros días suelen mantener una elevada incertidumbre.
Las bolsas estadounidenses y los metales preciosos atraviesan una de sus semanas más difíciles de 2026. Las ventas que comenzaron concentrándose en las empresas tecnológicas se han extendido hacia otros activos, incluyendo el oro y la plata, que habitualmente reciben parte de los flujos de inversión cuando aumenta la incertidumbre financiera.
Hasta el cierre del jueves 19 de noviembre, el S&P 500 acumulaba una caída cercana al 5,1% durante la semana, mientras el oro perdía 5,2% y la plata retrocedía 9,6%. El Nasdaq también registraba fuertes pérdidas, en un escenario acompañado de una apreciación del índice del dólar y un incremento considerable del VIX, indicador de volatilidad esperada de Wall Street. La presión continuó este viernes 20 de noviembre, en que el oro llegó a negociarse cerca de US$3.500 por onza, alcanzando mínimos no vistos desde septiembre de 2025, mientras la plata prolongó su caída y los mercados bursátiles siguieron mostrando debilidad.
La coincidencia de estas pérdidas ha generado dudas sobre el comportamiento defensivo de los metales preciosos. Sin embargo, los antecedentes históricos muestran que durante episodios de tensión financiera intensa los inversionistas pueden vender activos de diferentes categorías simultáneamente, especialmente cuando necesitan reducir riesgos o aumentar sus reservas de efectivo.
La magnitud de la caída es poco frecuente desde 2009
Para dimensionar el movimiento, analizamos el comportamiento semanal de las bolsas estadounidenses y los metales preciosos desde septiembre de 2009. Los resultados muestran que las caídas simultáneas del S&P 500 y el oro han ocurrido en aproximadamente 19,7% de las semanas analizadas, incluso las pérdidas conjuntas del S&P 500, Nasdaq, oro y plata representan cerca del 15,5% de las observaciones. Por tanto, el comportamiento conjunto no constituye, por sí mismo, una anomalía extraordinaria, la diferencia aparece cuando se incorpora la intensidad de las pérdidas. Las semanas en las que el S&P 500 y el oro retrocedieron ambos al menos un 2% representan aproximadamente el 2,6% de la muestra, una frecuencia considerablemente menor.
El episodio de noviembre ya ha alcanzado esa magnitud, situándose entre las mayores ventas conjuntas del periodo estudiado. Entre los antecedentes más importantes aparecen marzo de 2020, septiembre de 2011 y abril de 2013. Estos episodios estuvieron asociados a circunstancias económicas diferentes, pero compartieron un deterioro pronunciado de las condiciones financieras y una mayor necesidad de liquidez. La experiencia histórica también muestra que el oro puede perder temporalmente parte de su capacidad defensiva cuando los inversionistas enfrentan presiones para obtener efectivo, incluso si las perspectivas económicas generales se deterioran. Esto adquiere relevancia durante la corrección actual, porque los movimientos del dólar, las tasas reales y los mercados bursátiles permiten identificar distintas fuerzas actuando simultáneamente.
El dólar y la volatilidad muestran señales de una liquidación más amplia
El fortalecimiento del dólar constituye una de las principales características de las ventas recientes. Las expectativas de nuevas subidas de tasas de la Reserva Federal han elevado el atractivo de los instrumentos financieros estadounidenses, mientras que la corrección bursátil incrementa la demanda de liquidez en dólares. Este comportamiento resulta consistente con los antecedentes históricos, dado que en las semanas de fuertes caídas conjuntas del S&P 500 y el oro, el índice del dólar aumentó en aproximadamente el 82% de los episodios anteriores, mientras que el VIX avanzó en alrededor del 91%. En contraste, el incremento de las tasas reales estadounidenses a diez años se observó en aproximadamente el 64% de esas semanas.
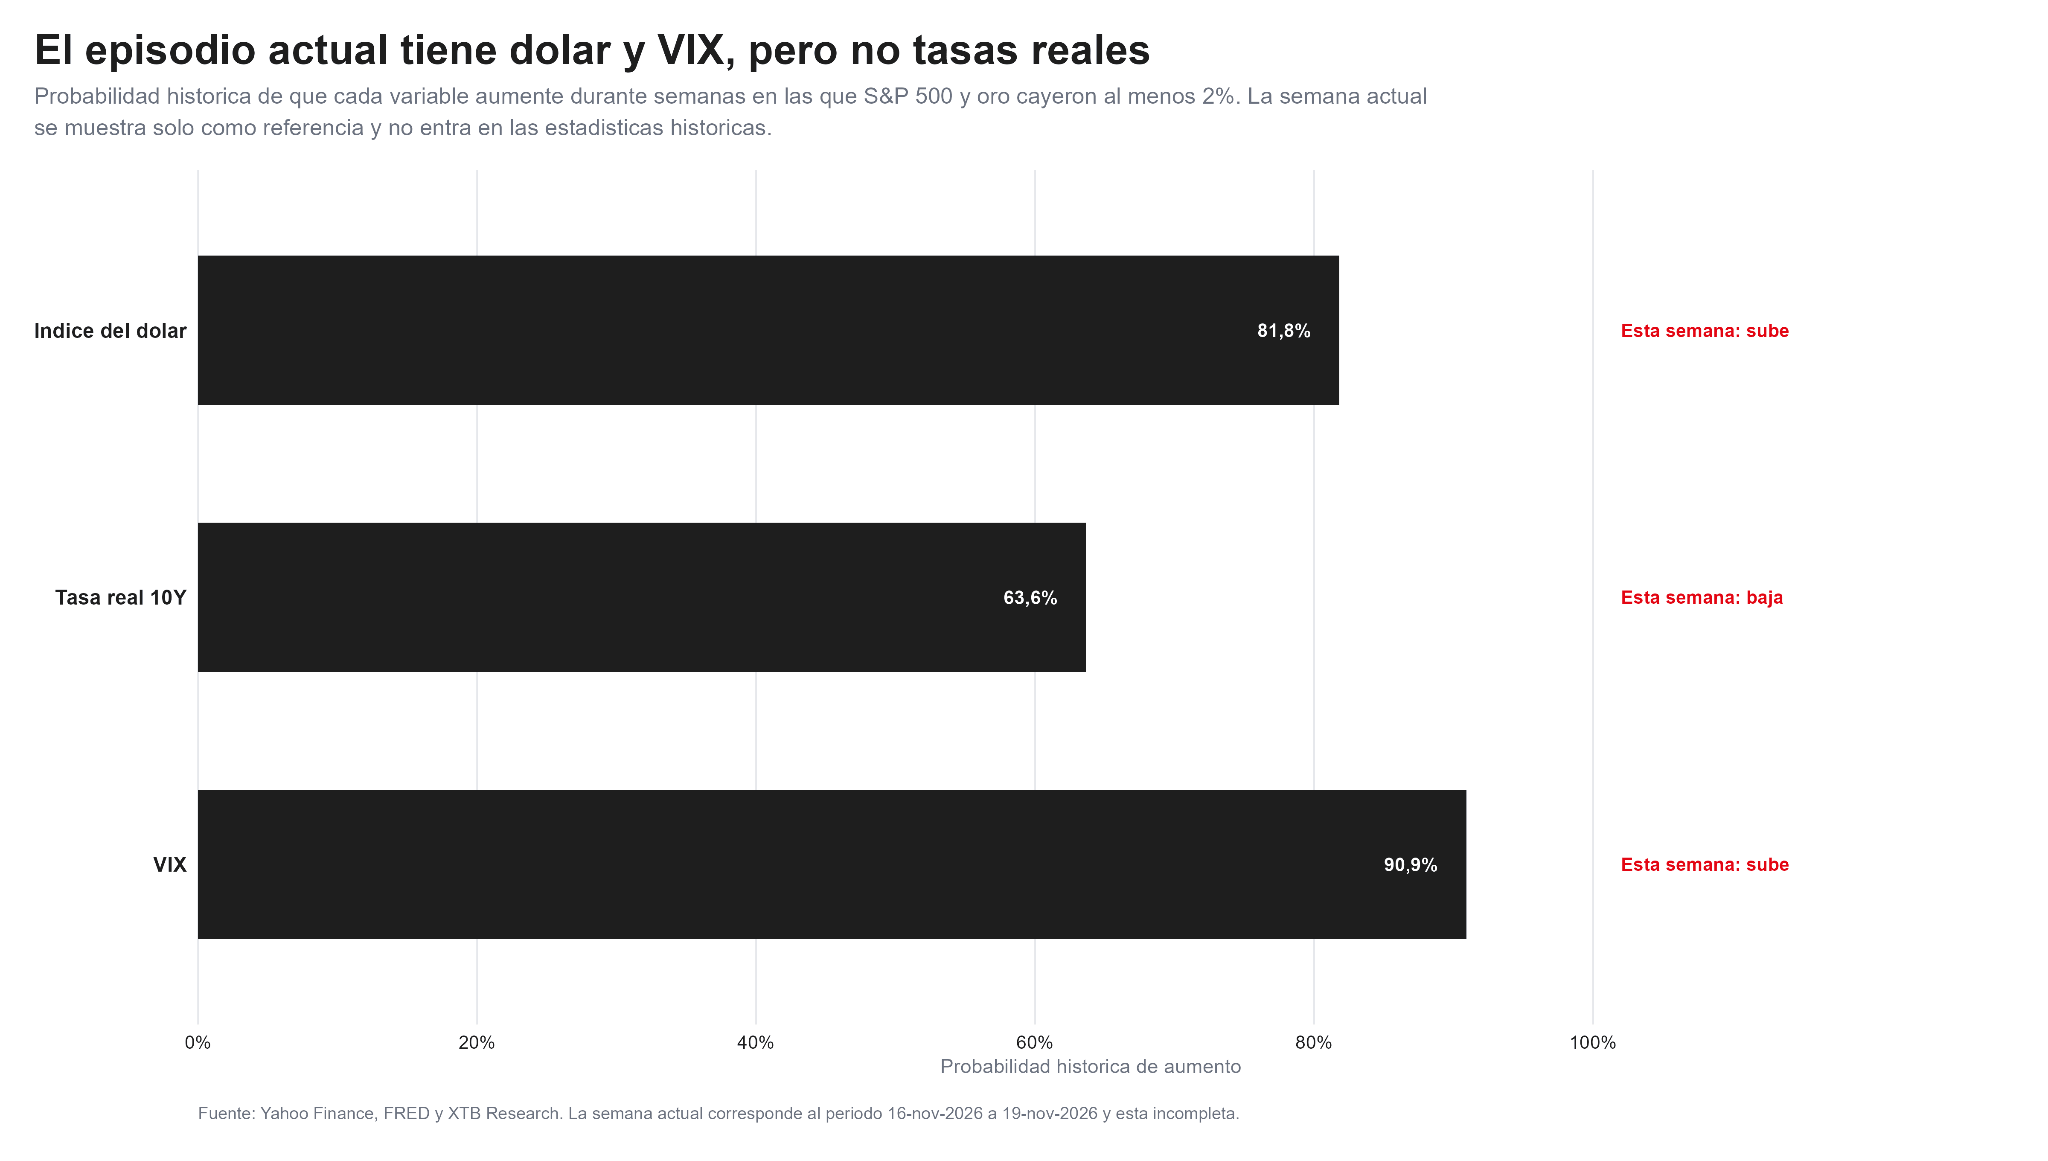
Durante la semana actual, el dólar y la volatilidad han avanzado con fuerza. En particular, el incremento del VIX refleja una mayor demanda de protección ante posibles caídas bursátiles. Este comportamiento puede intensificarse cuando los inversionistas reducen posiciones financiadas con deuda o buscan disminuir la exposición total de sus carteras. Cuando una inversión registra pérdidas pronunciadas, algunos participantes pueden necesitar aportar garantías adicionales para mantener sus posiciones. Otros inversionistas, especialmente los fondos que enfrentan solicitudes de retiro, pueden verse obligados a vender activos para obtener efectivo.
En esas circunstancias, las ventas pueden alcanzar instrumentos que inicialmente no estaban relacionados con el origen de la corrección. El oro puede verse afectado porque dispone de un mercado profundo y relativamente líquido, lo que facilita su venta cuando existe una necesidad inmediata de capital. Sin embargo, los movimientos recientes también muestran que atribuir toda la caída a ventas forzadas sería prematuro. Los datos disponibles permiten identificar condiciones compatibles con un ajuste de liquidez, pero todavía no muestran cuánto de las pérdidas responde efectivamente a ese mecanismo.
Uno de los resultados más interesantes del análisis aparece al comparar el comportamiento reciente del oro con las tasas reales estadounidenses. Históricamente, durante las grandes liquidaciones conjuntas, la rentabilidad real de los bonos del Tesoro a diez años aumentó una mediana de aproximadamente 6 puntos básicos. Este comportamiento tiene una explicación económica, de que cuando suben los rendimientos reales, los instrumentos de deuda ofrecen una remuneración mayor en relación con la inflación esperada, elevando el costo de oportunidad de mantener oro, que no genera intereses. Ese mecanismo contribuyó a explicar buena parte de la corrección de los metales durante los últimos meses. Sin embargo, durante la semana actual las tasas reales a diez años retrocedieron cerca de 3 puntos básicos hasta el corte del jueves, mientras el oro y las acciones continuaron cayendo.
La diferencia muestra que la fase más reciente de ventas no puede atribuirse exclusivamente al aumento de las tasas. Parte de la caída de los rendimientos también podría reflejar una mayor demanda de bonos del Tesoro estadounidense, a medida que los inversionistas buscan alternativas consideradas relativamente seguras frente a las pérdidas bursátiles. Al mismo tiempo, el dólar continúa fortaleciéndose y los metales enfrentan nuevas ventas. Esta combinación es compatible con un mercado donde la demanda de liquidez, el menor apetito por riesgo y el deterioro de las expectativas sobre determinadas inversiones están ganando protagonismo.
Las propias actas de octubre de la Reserva Federal, publicadas el 18 de noviembre, identificaron estos riesgos. El personal técnico del organismo analizó escenarios donde una caída de los precios de los activos podría intensificarse mediante ventas de fondos apalancados y retiros de inversionistas. También advirtió que los compromisos de financiamiento asociados al desarrollo de inteligencia artificial podrían amplificar las pérdidas si la rentabilidad de esas inversiones termina siendo inferior a la esperada. Estas advertencias corresponden a escenarios de riesgo y no representan una confirmación de que actualmente exista una crisis de liquidez. Sin embargo, ayudan a comprender los canales mediante los cuales una corrección tecnológica puede transmitirse hacia otros mercados.
La relación entre acciones y metales
Las dudas sobre la rentabilidad de las inversiones en inteligencia artificial han contribuido al deterioro reciente de Wall Street. Después de varios años de expansión acelerada, los inversionistas están prestando mayor atención a los costos de construcción de centros de datos, las necesidades de financiamiento y el tiempo necesario para recuperar las inversiones. La salida a bolsa de Anthropic también ha servido para medir el apetito por empresas vinculadas directamente con esta industria. Aunque su debut despertó una demanda importante, la posterior pérdida de impulso de sus acciones reflejó la cautela que continúa predominando en el mercado tecnológico.
La presión se produce además en un entorno de tasas elevadas, lo que aumenta el costo de financiar proyectos cuya rentabilidad depende del crecimiento de ingresos durante varios años. En este contexto, el comportamiento de los metales preciosos ha comenzado a mostrar una mayor relación con las acciones. Los datos muestran que la correlación móvil de 60 sesiones entre el S&P 500 y el oro alcanza 0,35, situándose aproximadamente en el percentil 85 de su distribución histórica. En el caso de la plata, la correlación alcanza 0,47 y se sitúa cerca del percentil 91, mostrando una relación positiva todavía más pronunciada. Una correlación positiva significa que, durante el periodo analizado, los activos han mostrado una mayor tendencia a moverse en la misma dirección.
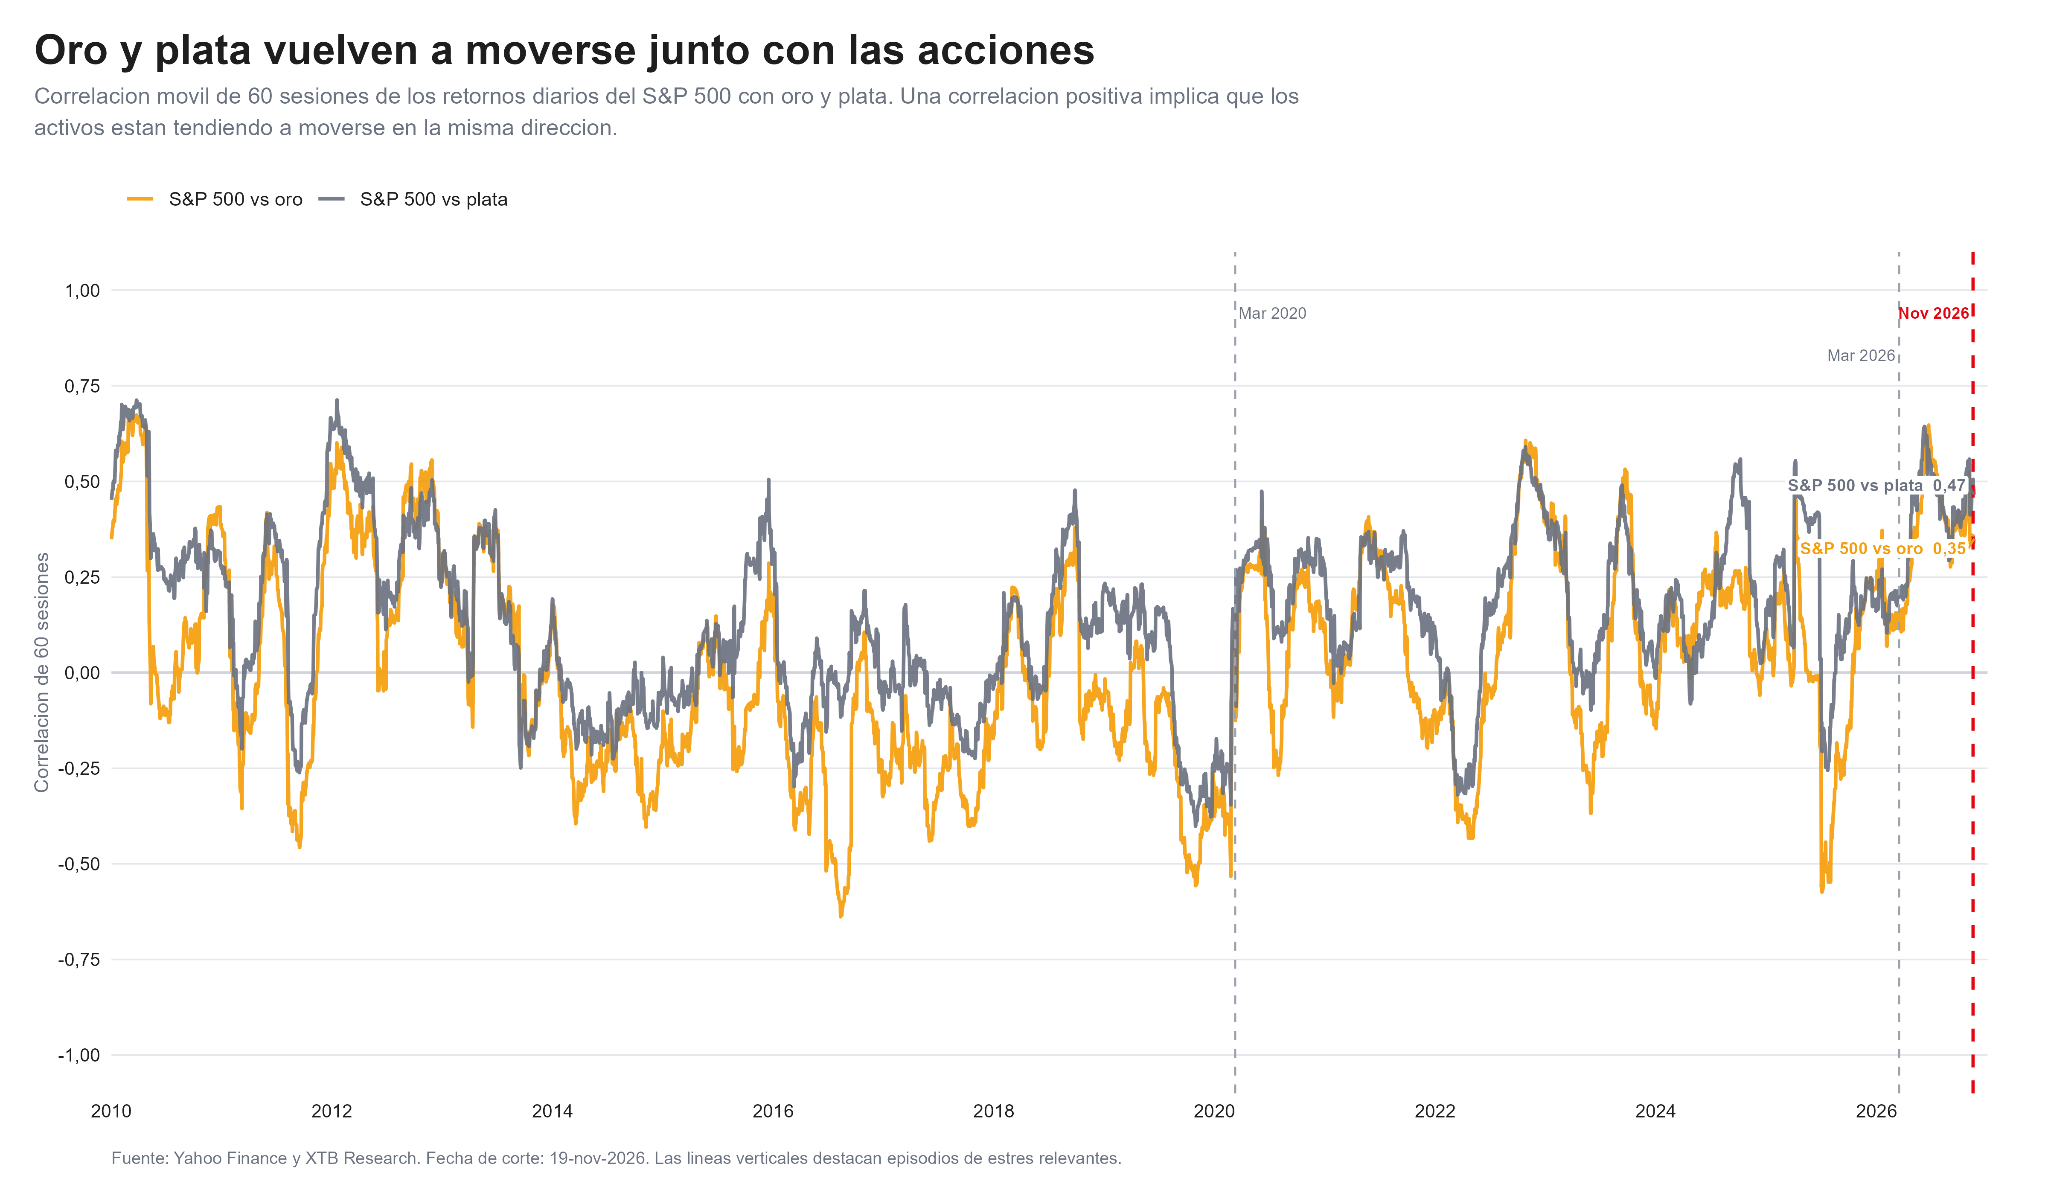
Sin embargo, estos resultados describen una relación estadística que puede modificarse considerablemente con el tiempo. Una correlación elevada durante un episodio de tensión financiera no implica que el oro haya perdido permanentemente su función como activo defensivo. Además, la plata presenta una exposición importante a la actividad industrial, por lo que puede resultar especialmente sensible a las expectativas de crecimiento económico y a las condiciones de financiamiento.
Los grandes especuladores no llegaron a la caída con posiciones extremas
El posicionamiento de los inversionistas en los mercados de futuros ofrece otra perspectiva sobre las pérdidas recientes. El informe de compromisos de los operadores de la Comisión de Comercio de Futuros de Estados Unidos, conocido como COT, permite observar las posiciones de distintos participantes, incluyendo fondos de inversión y gestores especializados.
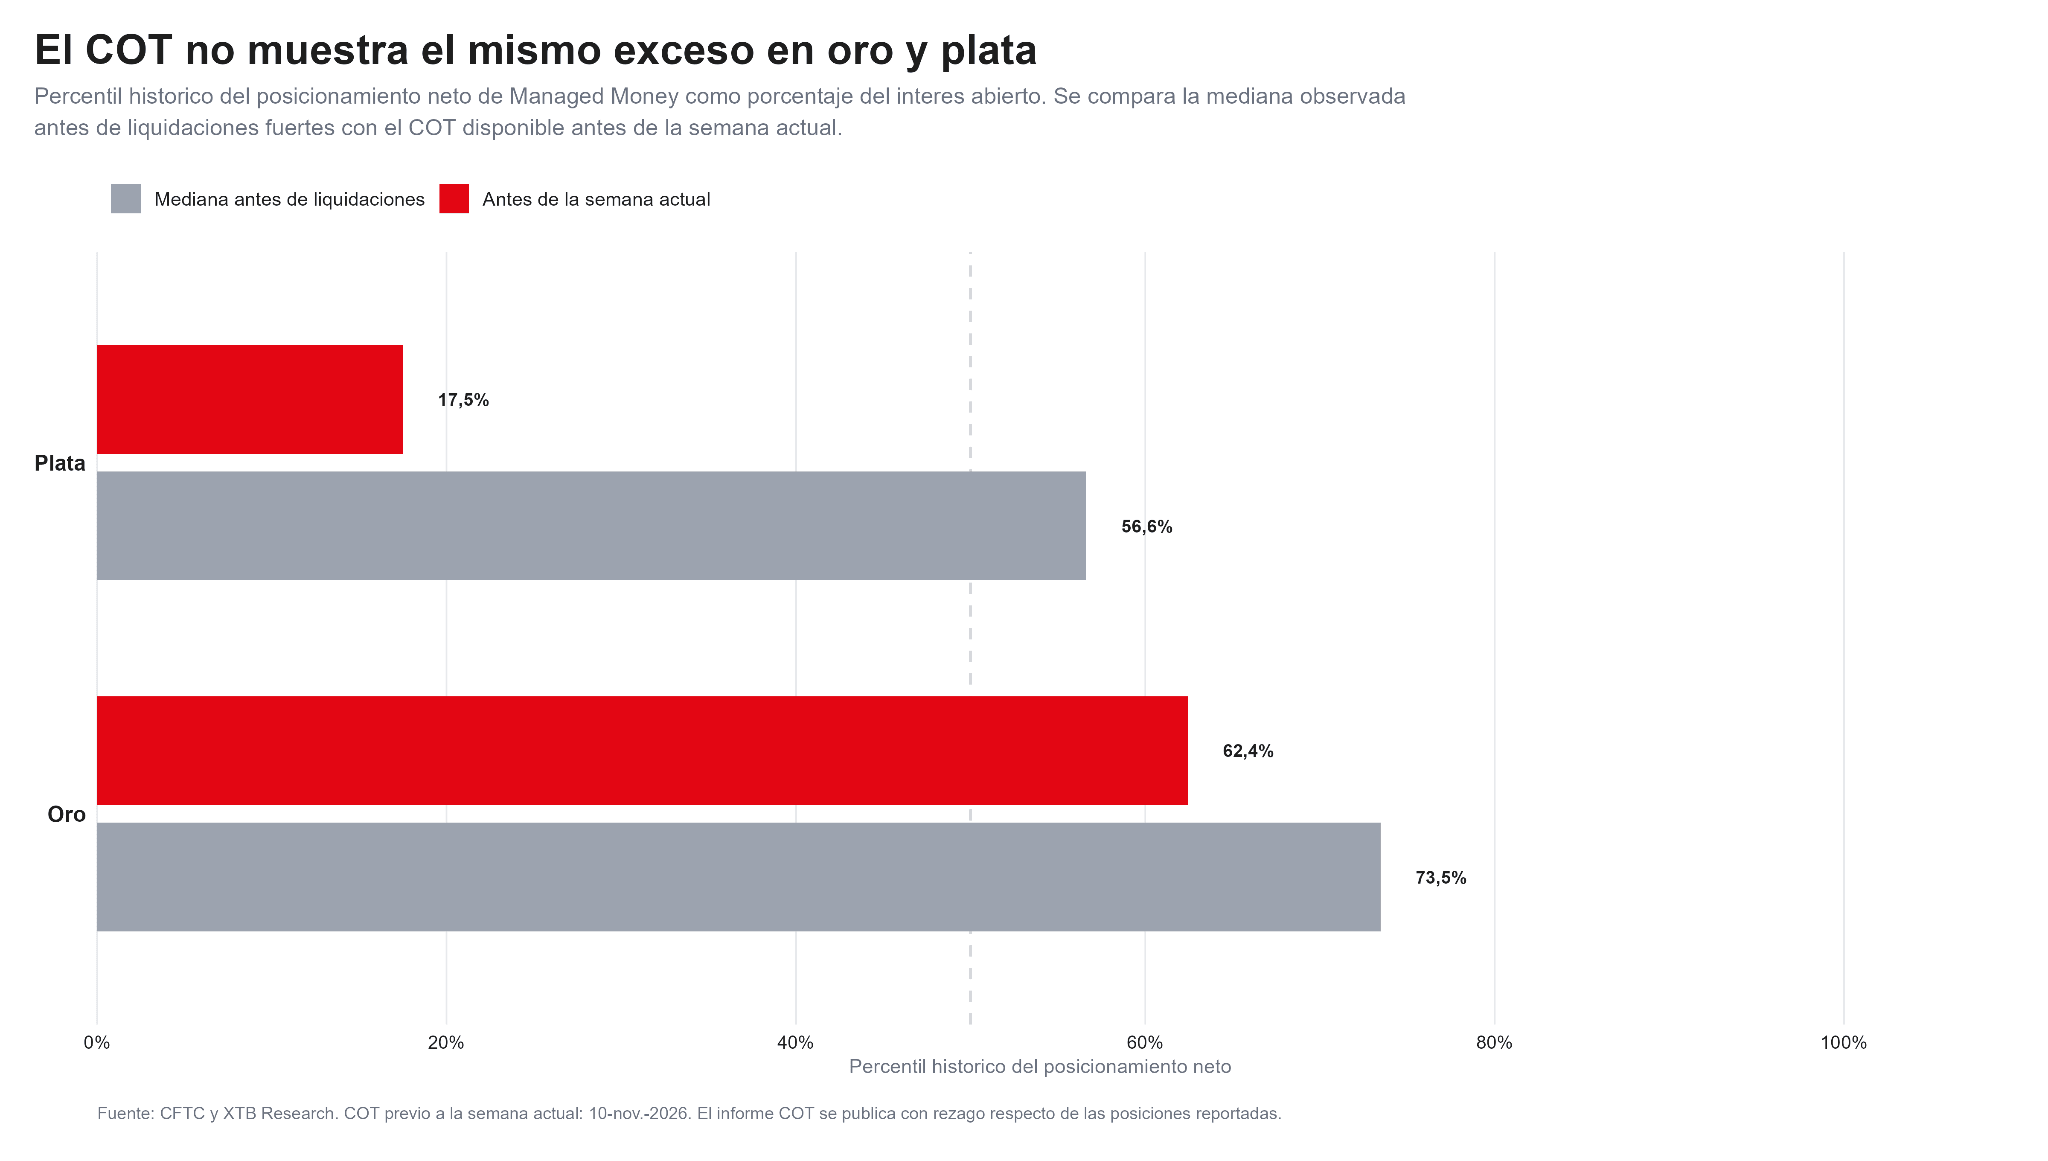
Antes de la parte más intensa de las ventas, correspondiente al informe con posiciones del 10 de noviembre, los gestores mantenían una posición compradora neta de 112.341 contratos de oro, equivalente al 27,8% del interés abierto. Esta exposición se situaba aproximadamente en el percentil 62,4 de su distribución histórica desde 2009. Aunque representa una posición favorable al oro, permanece por debajo del percentil mediano de 73,5 observado antes de las grandes liquidaciones conjuntas de acciones y metales.
En la plata, la diferencia resulta todavía más significativa, los gestores mantenían una posición compradora neta de apenas 3.615 contratos, equivalente al 3,1% del interés abierto y situada en el percentil histórico 17,5. En comparación, el percentil mediano anterior a las liquidaciones históricas alcanzaba aproximadamente 56,6. Esto sugiere que la magnitud de las pérdidas recientes no puede explicarse únicamente por la existencia previa de posiciones especulativas excesivamente compradoras. En particular, la plata ya había registrado una reducción de su exposición especulativa neta durante las semanas anteriores, mientras que el oro todavía mantenía una posición alcista relativamente importante, aunque alejada de los extremos históricos. También existe una limitación temporal, el COT se publica con retraso y las últimas cifras disponibles todavía no incorporan la mayor parte del desplome de esta semana.
Por tanto, los datos permiten evaluar cómo estaba posicionado el mercado antes de la corrección, pero todavía no permiten determinar cuánto han vendido los fondos durante las sesiones recientes. La ausencia de una exposición especulativa extrema también deja abierta otra explicación. Parte de la presión podría estar relacionada con una disminución de la disposición de los compradores a absorber nuevas ventas, permitiendo movimientos de precios especialmente intensos incluso sin liquidaciones masivas identificables.
Las recuperaciones históricas han sido favorables, pero el corto plazo sigue siendo incierto
El análisis histórico también permite observar qué ocurrió después de las grandes liquidaciones conjuntas de acciones y metales preciosos. Los resultados muestran que las primeras sesiones posteriores han presentado un comportamiento irregular. Cinco sesiones después de estos episodios, el oro registró un retorno mediano de -0,3% y solamente el 45,5% de las observaciones terminó con ganancias. Sin embargo, las medianas históricas mejoran al ampliar el horizonte de análisis.
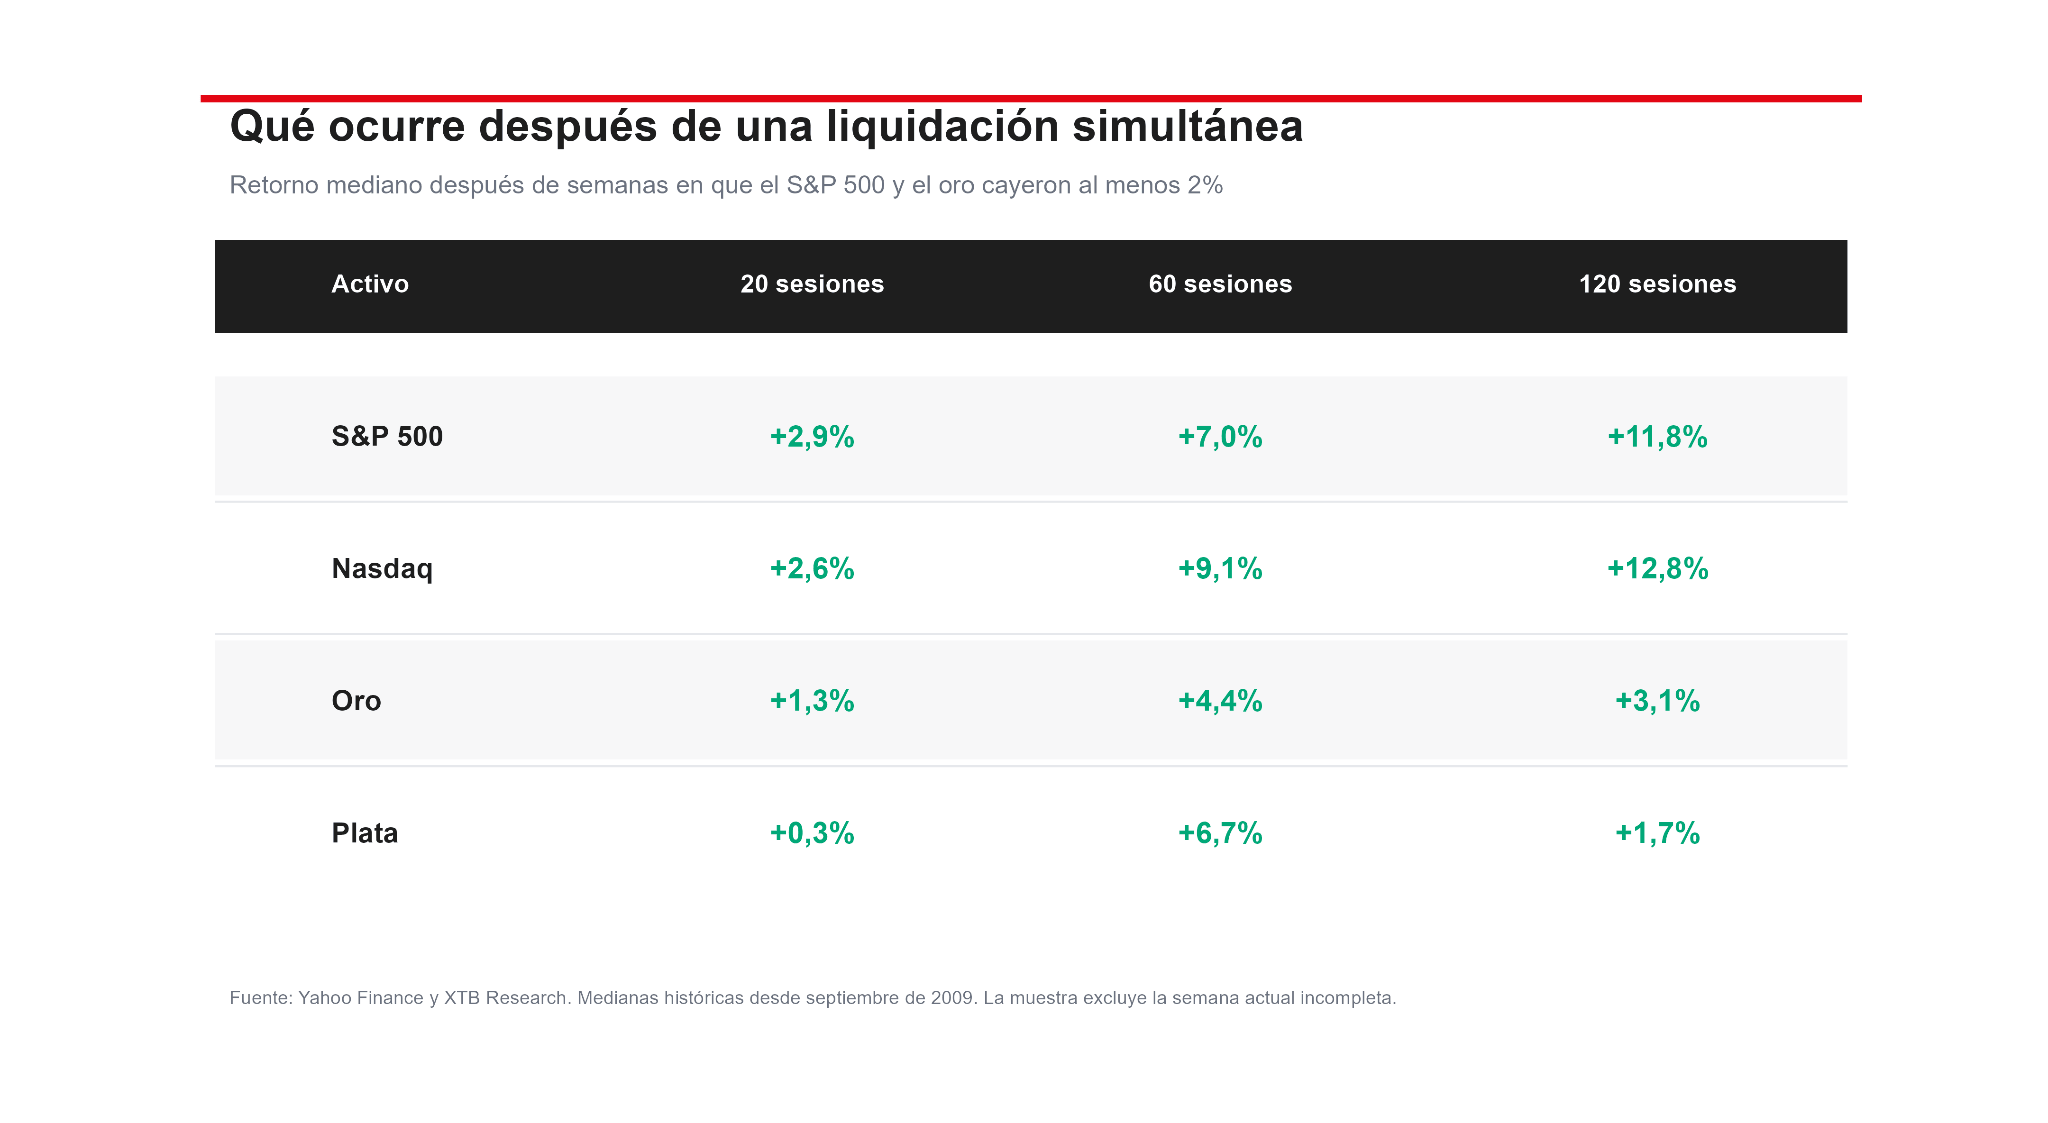
Después de 60 sesiones, el S&P 500 presentó retornos positivos en el 86,4% de los episodios históricos y el oro en el 77,3%. Estos resultados sugieren que las ventas simultáneas intensas han sido seguidas frecuentemente por recuperaciones a mediano plazo, sin embargo, la muestra contiene poco más de veinte episodios y abarca condiciones económicas muy diferentes. Además, los retornos medianos describen el comportamiento observado después de las liquidaciones anteriores, sin permitir anticipar el momento en que terminará la corrección actual.
El comportamiento del dólar y la volatilidad marcará las próximas sesiones
La evolución reciente de los mercados muestra que las presiones sobre las tasas de interés, las dudas sobre las inversiones tecnológicas y las necesidades de liquidez pueden actuar simultáneamente sobre distintas categorías de activos. En el corto plazo, una moderación del índice del dólar y una reducción sostenida del VIX podrían indicar que la presión generalizada de ventas comienza a disminuir. También será importante observar si el oro consigue estabilizarse cuando caen los rendimientos reales estadounidenses. Una recuperación de esa relación podría señalar que los factores monetarios vuelven a tener mayor influencia sobre su cotización. Por el contrario, si las bolsas continúan deteriorándose mientras aumentan la volatilidad y la demanda de dólares, los metales podrían permanecer bajo presión, incluso después de las importantes pérdidas acumuladas.
La experiencia histórica ofrece argumentos para considerar recuperaciones a mediano plazo, pero todavía existen dificultades para identificar el final de la liquidación actual. El comportamiento de los próximos días permitirá evaluar si las ventas comienzan a concentrarse nuevamente en los activos más vulnerables o si continúa predominando una reducción generalizada de riesgos en los mercados internacionales.


Cobre en su nivel más bajo desde marzo 📉



El oro cae un 33% y la plata un 63%: ¿están tocando suelo los metales?


Resumen de mercado: La presión vendedora se modera y Anthropic devuelve las alzas posteriores a su OPI
🔴🔒 CIERRE SEMANAL DE MERCADOS (20.11.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "