


- Los rendimientos de los bonos de gobierno están en máximos de varias décadas, pero las principales bolsas siguen cerca de récords, apoyadas por el crecimiento de las utilidades y el peso de tecnología, semiconductores y energía.
- El impacto de las tasas parece estar apareciendo más en las valuaciones que en los precios: el múltiplo adelantado del S&P 500 bajó de 20,4 a 19,2 veces, mientras las utilidades estimadas continúan aumentando.
- El margen podría reducirse si el Treasury a 10 años se consolida sobre 5,2% y las utilidades pierden fuerza, con mayor sensibilidad potencial en empresas pequeñas, vivienda y mercados emergentes como México.

- Los rendimientos de los bonos de gobierno están en máximos de varias décadas, pero las principales bolsas siguen cerca de récords, apoyadas por el crecimiento de las utilidades y el peso de tecnología, semiconductores y energía.
- El impacto de las tasas parece estar apareciendo más en las valuaciones que en los precios: el múltiplo adelantado del S&P 500 bajó de 20,4 a 19,2 veces, mientras las utilidades estimadas continúan aumentando.
- El margen podría reducirse si el Treasury a 10 años se consolida sobre 5,2% y las utilidades pierden fuerza, con mayor sensibilidad potencial en empresas pequeñas, vivienda y mercados emergentes como México.
Los rendimientos de los bonos de gobierno están en máximos de varias décadas en buena parte del mundo, ya que el bono del Tesoro de Estados Unidos a 10 años cerró el jueves en 5.192% y el de 30 años en 5.476% mientras el bono japonés a 10 años llegó a su nivel más alto desde 1996, aunque las principales bolsas se mantienen cerca de sus récords, con el S&P 500 subiendo 0.5% este viernes y el Nikkei 225 cerrando en 66,364.20 puntos con su quinta sesión consecutiva al alza, lo cual sugiere que las bolsas podrían estar absorbiendo el encarecimiento del dinero por varias razones, entre las que posiblemente destaquen el crecimiento de las utilidades de las empresas, el hecho de que el alza de las tasas parece estar ligada a una economía que acelera así como el peso que tienen en los índices las empresas de tecnología, semiconductores y energía, que en este momento podrían ser de las menos afectadas por tasas más altas.
Qué tan fuerte es la correlación entre los rendimientos de los bonos y las bolsas
La relación entre bonos y acciones parece cambiar según el plazo que se mida, ya que en el caso de Estados Unidos la correlación diaria entre los rendimientos totales del S&P 500 y los de los bonos se ubicaba en 0.25 positivo en los doce meses previos a finales de mayo, lo cual indicaría que cuando el precio de los bonos cae y su rendimiento sube las acciones suelen caer en la misma sesión, como se vio el 23 de septiembre cuando el 10 años estadounidense tuvo su mayor alza diaria en cerca de 18 meses mientras la bolsa mexicana y Wall Street cerraban con pérdidas, aunque en plazos de varios meses la tendencia de las bolsas podría depender más de las utilidades que de las tasas, lo que ayudaría a entender por qué los principales índices han subido durante el último año al mismo tiempo que los rendimientos.
Una correlación de 0.25 suele considerarse moderada, ya que en una escala donde 1 representa un movimiento idéntico y 0 ninguna relación implicaría que los bonos explican solo una parte de lo que hacen las acciones en cada sesión, además de que tiende a reducir el beneficio de diversificación que normalmente ofrecen los bonos dentro de un portafolio, mientras que la sensibilidad podría ser mayor frente a las tasas de largo plazo, ya que de acuerdo con Goldman Sachs cerca del 75% del valor presente del S&P 500 corresponde a flujos de efectivo que las empresas generarían dentro de 10 años o más, con lo cual las bolsas tienden a mostrar su correlación más alta con los cambios en los rendimientos de largo plazo, algo que cobra relevancia porque es la primera vez que el 10 años estadounidense pasa de menos de 4% a más de 5.2% en apenas 150 sesiones.
El sentido de esa correlación suele depender de la causa del alza de tasas, ya que en 2022, cuando el rendimiento a 10 años de Estados Unidos pasó de 1.52% a 4.02% en nueve meses con una inflación que llegó a 9.1%, el S&P 500 cerró el año con una caída de 19%, mientras que en 2013 el mismo índice ganó cerca de 15% en el segundo semestre aun con el bono a 30 años subiendo de 3.5% a 4%, lo que sugiere que cuando los rendimientos suben por miedo a la inflación o por problemas fiscales el efecto sobre las acciones tiende a ser negativo, mientras que cuando suben por un mayor crecimiento económico el efecto podría ser neutral o incluso favorable para la valuación, con un 2026 que por ahora parecería más cercano al segundo caso salvo por lo ocurrido entre marzo y abril.
Lo que muestra el gráfico del último año con el S&P 500 como ejemplo
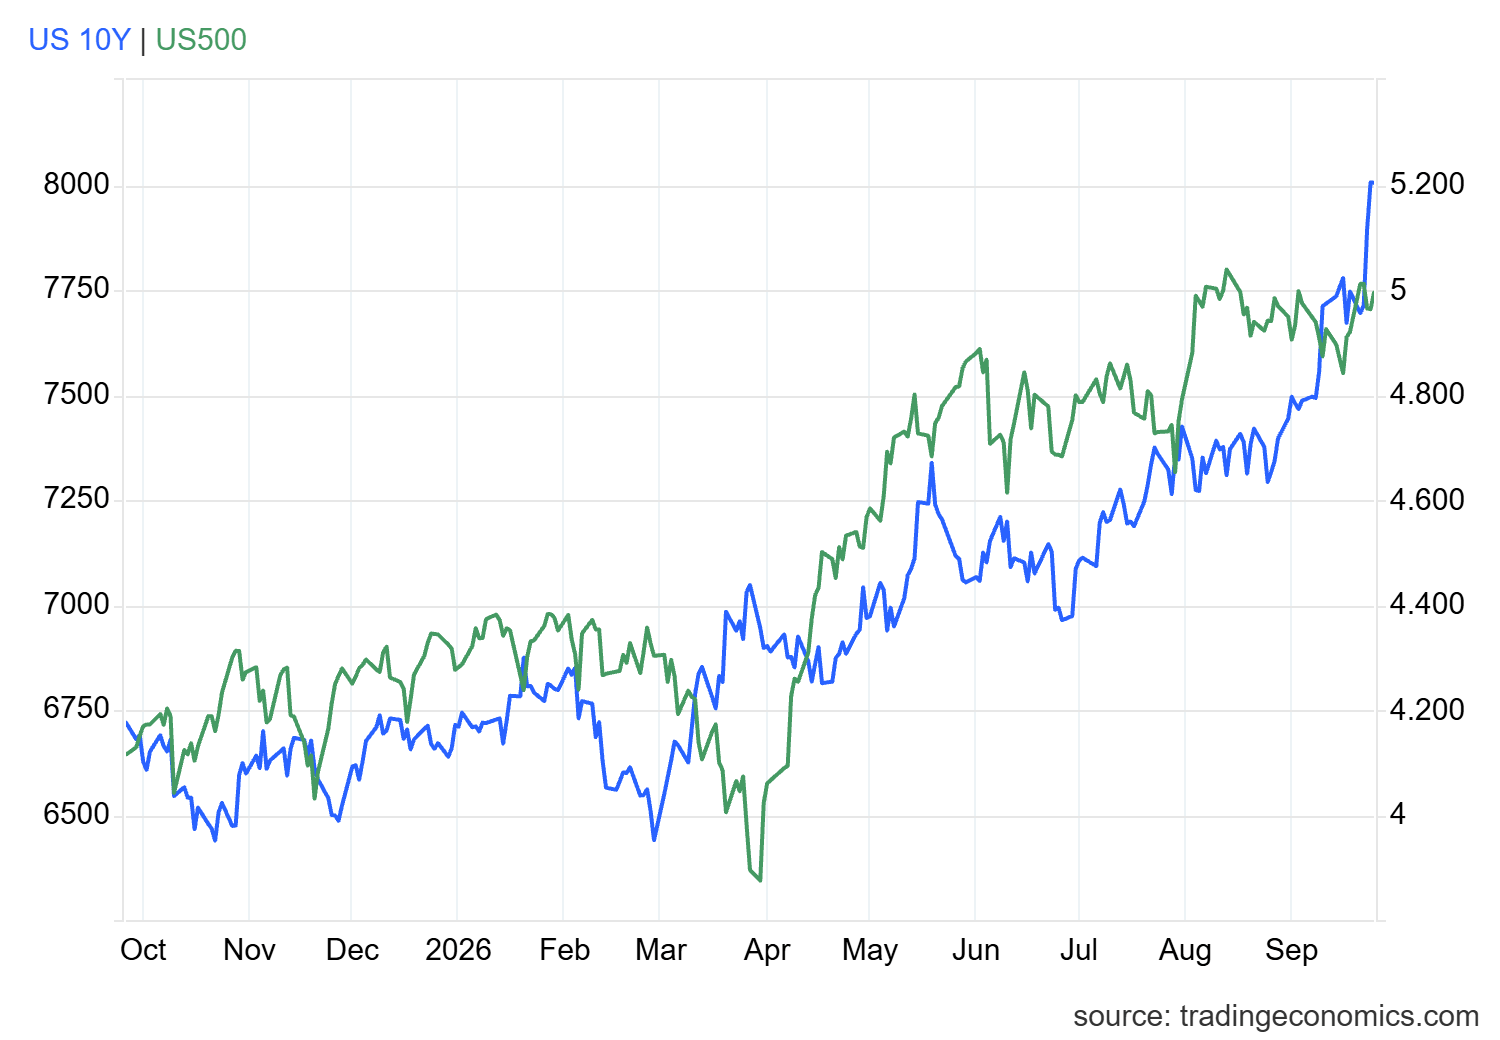
El caso del S&P 500 sirve como ejemplo de lo que ha ocurrido en las bolsas, ya que en el gráfico se observa que en los últimos doce meses el US500 pasó de la zona de 6,650 puntos a 7,704 puntos, un avance cercano a 16%, mientras el rendimiento a 10 años subió de alrededor de 4.15% a 5.19%, un aumento de un punto porcentual que llevó al bono a su nivel más alto desde 2007, de modo que durante la mayor parte del periodo acciones y rendimientos se movieron en la misma dirección, un comportamiento que suele aparecer cuando las tasas suben al mismo tiempo que crecen las ventas y las utilidades de las empresas.
Entre octubre y enero ambas líneas avanzaron de forma moderada con el índice acercándose a los 7,000 puntos y el rendimiento en la zona de 4.2% a 4.3%, mientras que entre febrero e inicios de marzo el rendimiento bajó hacia la zona de 4% con el índice lateral cerca de 6,900 puntos, siendo el tramo de finales de marzo e inicios de abril el único en el que ambas líneas se movieron con fuerza en sentido contrario, ya que el inicio de la guerra con Irán coincidió con una caída del índice hacia la zona de 6,350 puntos mientras el rendimiento subía hacia 4.45%, lo cual podría indicar que las bolsas reaccionan con más fuerza cuando el alza de tasas viene de un choque de inflación y riesgo geopolítico sin un crecimiento económico que lo respalde.
A partir de abril el índice inició una subida de más de 1,200 puntos que lo llevó a un máximo histórico de 7,609.78 el 2 de junio y después a un nuevo récord de cierre de 7,798.99 puntos el 13 de agosto, mientras el rendimiento a 10 años acompañaba ese movimiento desde 4.3% hasta la zona de 4.7% en un periodo en el que las empresas del S&P 500 reportaron en el segundo trimestre su mayor crecimiento anual de utilidades desde 2021, en tanto que la separación entre las líneas aparece hasta septiembre, cuando el rendimiento sube de forma casi vertical de 4.8% a 5.2% mientras el índice deja de acompañarlo y se mantiene en un rango entre 7,550 y 7,750 puntos, que es el comportamiento que este análisis busca explicar.
Las utilidades podrían estar sosteniendo a las bolsas
El crecimiento de las ganancias parece ser uno de los principales soportes de los mercados, ya que en Estados Unidos el consenso de analistas espera un crecimiento de 29.1% en las utilidades del S&P 500 para el tercer trimestre con ingresos creciendo 12.1% y un margen neto de 15.0%, el segundo más alto desde al menos 2009, mientras que las estimaciones de utilidades por acción para el trimestre subieron 1.3% desde el 30 de junio cuando en los últimos cinco años lo normal ha sido que bajen 2.2% durante el trimestre, lo cual sugiere que las empresas podrían estar generando ganancias suficientes para compensar, al menos en parte, el mayor costo del dinero.
El efecto de los rendimientos podría estar reflejándose en la valuación más que en el precio, ya que las utilidades estimadas a 12 meses del S&P 500 suben 8.9% desde el 30 de junio mientras el precio avanza 2.7%, lo que llevó el múltiplo precio/utilidad adelantado de 20.4 a 19.2 veces, de modo que si el mercado hubiera mantenido la valuación de inicios del trimestre el índice estaría cerca de 8,185 puntos, lo cual sugiere que el alza de los rendimientos posiblemente ya le restó alrededor de 6% sin que ese ajuste aparezca como una caída en el gráfico, además de que en todo 2026 la compresión ha sido mayor, ya que el múltiplo bajó de 22 veces al inicio del año a 19 veces con las tasas como uno de los factores detrás de ese ajuste.
Esa compresión podría ayudar a entender por qué las bolsas no han tenido que caer, ya que la diferencia entre el rendimiento de utilidades del S&P 500 de 5.2% y el rendimiento real del bono a 10 años de 2.6% se mantiene cerca de 270 puntos base, un margen que ha sido bastante estable en los últimos dos años salvo en caídas breves del mercado, lo cual indicaría que frente al rendimiento real la valuación relativa de las acciones prácticamente no ha cambiado, mientras que el múltiplo de 19.2 veces quedó por debajo de su promedio de cinco años de 19.8 y prácticamente en su promedio de diez años de 19.0, con la diferencia de que en toda esa década el bono a 10 años estuvo por debajo del 5.19% actual.
Por qué están subiendo los rendimientos
El alza de los rendimientos parece estar ligada en buena medida a una economía más fuerte, ya que el bono estadounidense indexado a la inflación a 10 años rendía 2.81% al cierre del 24 de septiembre con una inflación implícita de 2.27%, lo que sugiere que las expectativas de inflación de largo plazo se mantienen relativamente estables mientras sube el rendimiento real, en un momento en que la actividad empresarial de Estados Unidos creció en septiembre a su ritmo más rápido en más de cinco años, y de acuerdo con Vanguard un alza de rendimientos impulsada por mayor crecimiento real podría resultar benigna o incluso favorable para la valuación de las acciones.
Los bancos centrales también parecen estar detrás del movimiento, ya que la Reserva Federal subió su tasa a un rango de 3.75% a 4% en su primer aumento desde julio de 2023 con una mediana de proyecciones que apunta a otra alza en 2026, mientras los operadores asignan una probabilidad superior al 75% a que suba de nuevo en octubre, al tiempo que el Banco de Japón también subió su tasa la semana pasada con el yen debilitándose más allá de 157 por dólar, a lo que se suma un petróleo con el Brent cerca de 104 dólares por barril en medio de un conflicto con Irán que ya cumple siete meses, lo cual mantiene la presión sobre la inflación en prácticamente todas las economías importadoras de energía.
Las bolsas están concentradas en sectores que podrían ser menos sensibles a las tasas
Otra posible razón está en la composición de los índices, ya que en Estados Unidos el crecimiento de las utilidades se concentra en tecnología, que espera un avance de 63.5% en sus ganancias con semiconductores creciendo 126%, así como en energía, donde las utilidades crecerían 111.4% con un petróleo que sube 36% desde el 30 de junio, mientras que en Japón los avances de esta semana los lideraron empresas de tecnología y bancos como Mitsubishi UFJ, Sumitomo Mitsui y Mizuho, que suelen beneficiarse de tasas más altas porque mejoran el margen entre lo que cobran por prestar y lo que pagan por los depósitos.
La estructura de deuda de las grandes empresas también podría estar amortiguando el efecto, ya que en el caso de Estados Unidos la mayor parte de la deuda de las compañías del S&P 500 está contratada a tasa fija y a plazos largos, de modo que su costo de financiamiento ha subido de forma moderada en los últimos años aun con rendimientos más altos, lo cual haría que el impacto de las tasas sobre las utilidades de las empresas más grandes tarde más en aparecer.
Dónde sí se nota el efecto de las tasas
El efecto de las tasas parece más visible en las empresas y los mercados que dependen del financiamiento, ya que en Estados Unidos el Russell 2000 de empresas pequeñas llegó a caer 1.77% al inicio de la sesión del jueves, las acciones del sector vivienda acumulan desde junio un desempeño 16 puntos porcentuales inferior al del S&P 500 de igual ponderación y Oracle perdió 6.44% después de un reporte de que envió una notificación de fuerza mayor al desarrollador de su centro de datos en Nuevo México para protegerse de mayores costos, lo cual podría indicar que el efecto de las tasas empieza a llegar a partes del mercado que el nivel de los índices no refleja por completo.
Los mercados emergentes también podrían estar resintiendo el movimiento, ya que tasas más altas en Estados Unidos tienden a fortalecer al dólar y a atraer capitales hacia la deuda estadounidense, algo que se refleja en México, donde el S&P/BMV IPC acumulaba una caída cercana a 0.89% en lo que va de 2026 mientras las bolsas estadounidenses marcaban récords, con el Bono M a 10 años en 9.37%, el Banco de México manteniendo su tasa en 6.50% y el peso en su nivel más débil en cinco meses, además de que la bolsa mexicana suma cuatro semanas consecutivas con pérdidas, lo cual sugiere que el alza de los rendimientos estadounidenses podría estar afectando más a los mercados que no cuentan con el mismo peso de empresas de tecnología y semiconductores en sus índices, ya que el mercado también descuenta un ciclo menos restrictivo de Banxico que reduce gradualmente el diferencial de tasas que durante años favoreció al peso.
Qué podría esperarse a partir de aquí
El margen que ha permitido a las bolsas resistir podría estar reduciéndose, ya que con un múltiplo de 19.2 veces el rendimiento de utilidades del S&P 500 se ubica cerca de 5.2%, prácticamente igual al 5.19% que paga el bono a 10 años, de modo que hoy un bono del gobierno estadounidense ofrece un rendimiento nominal muy similar al que ofrecen las utilidades de las acciones, lo que posiblemente deje poco espacio para que el múltiplo del mercado vuelva a subir mientras los rendimientos se mantengan en estos niveles.
Otro posible límite está en las utilidades, ya que después de un crecimiento esperado de 32.0% en 2026 las estimaciones para el S&P 500 bajan a 15.4% para 2027 con un segundo trimestre de ese año creciendo apenas 1.7%, lo cual sugiere que el soporte que hoy parece compensar el alza de las tasas podría perder fuerza justo cuando el efecto acumulado de un costo del dinero más alto empiece a pesar sobre la economía, en un momento en que la percepción de riesgo sigue baja con un VIX de 15.18 puntos, mientras que Wells Fargo recortó su objetivo de fin de año para el S&P 500 de 7,950 a 7,700 puntos al anticipar que la compresión en la valuación podría compensar la mejora en las utilidades y advirtió sobre una posible corrección de 5% a 10% desde los niveles actuales.
En caso de que el rendimiento a 10 años de Estados Unidos se consolide por encima de 5.2% y la Fed confirme otra alza en su reunión del 27 y 28 de octubre, el múltiplo del S&P 500 podría bajar hacia la zona de 18.6 veces que estiman algunos estrategas para fin de año, lo que con las utilidades estimadas actuales llevaría al índice a la zona de 7,460 puntos, alrededor de 3% por debajo del cierre del jueves, con un impacto que tendería a ser mayor en empresas pequeñas, vivienda y mercados emergentes como México, mientras que si los rendimientos regresan hacia 5% por una baja en el petróleo las valuaciones podrían estabilizarse y el crecimiento de las utilidades tendería a trasladarse de forma más directa a los precios, lo cual abriría la posibilidad de que los índices regresen a sus máximos de agosto.
La evolución del petróleo podría ser la señal más inmediata, ya que este viernes el WTI cae 2% hacia 92 dólares por barril ante la posibilidad de que se reabra el Estrecho de Ormuz, lo que coincidió con alzas en Wall Street, en el Nikkei y en la bolsa mexicana, en tanto que la temporada de reportes del tercer trimestre que toma fuerza en octubre podría ser la prueba de fondo, porque si las empresas confirman los crecimientos esperados las bolsas tendrían argumentos para seguir absorbiendo tasas altas a través de sus valuaciones, mientras que cualquier señal de que el financiamiento más caro empieza a frenar la inversión en inteligencia artificial o a reducir márgenes podría hacer que las acciones respondan a los bonos de forma parecida a como lo hicieron entre marzo y abril.
Raúl Ojeda Espino — Analista colaborador de XTB

Oracle: ¿el eslabón débil del boom de la IA?


El trigo pierde su media de 50 días y acumula una caída de 13%

Resumen diario: Nasdaq sube pese al alza de los rendimientos 📈 Petróleo por debajo de $100


3 mercados a seguir la próxima semana (25.09.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "