


A unas tres horas del cierre del mercado estadounidense, el S&P 500 y el Nasdaq 100 suben un 0,5%, pese a que los rendimientos de los bonos del Tesoro han alcanzado niveles no vistos en 20 años. La sesión europea terminó con un tono relativamente positivo, con el DAX y el Euro Stoxx 50 avanzando un 0,5%.
- Los pedidos de bienes duraderos en Estados Unidos se mantuvieron sin cambios, mientras que el mercado esperaba una caída del 0,3%. La lectura anterior se situó en el 1,1%, lo que apunta a una clara desaceleración del impulso de los pedidos.
- Los pedidos de bienes duraderos subyacentes aumentaron un 0,3%, muy por debajo del 0,6% previsto y ligeramente por debajo del incremento anterior del 0,4%. Por lo tanto, los datos apuntan a un debilitamiento moderado de la demanda de inversión tras excluir las categorías más volátiles.
- Los datos finales de la Universidad de Michigan fueron mixtos, aunque en general ligeramente mejores de lo esperado: el índice de sentimiento del consumidor subió hasta 48,1 puntos, el índice de expectativas hasta 46,3 puntos y el índice de condiciones actuales se situó en 50,9 puntos. Las expectativas de inflación a un año se situaron en el 4,6%, mientras que las expectativas a cinco años se mantuvieron en el 3,4%.
- Irán enfatizó que el estrecho de Ormuz permanecerá cerrado y que las conversaciones nucleares con Estados Unidos no se reanudarán hasta que se cumplan las condiciones de Teherán. A pesar de la dura retórica, los precios del petróleo retroceden hacia $96 por barril desde niveles superiores a $100.
- El petróleo está siendo presionado por informes que indican que expertos técnicos se han incorporado a las conversaciones, lo que podría señalar un avance hacia negociaciones más detalladas. Se afirma que el ambiente se está volviendo más constructivo, aunque por el momento todavía no hay avances decisivos ni un acuerdo definitivo.
- Los rendimientos de los bonos del Tesoro estadounidense han subido hasta sus niveles más altos en casi dos décadas. El rendimiento a 10 años supera el 5,2%, mientras que el rendimiento de los bonos del Tesoro a 5 años ha superado el 5% por primera vez desde 2007.
- El aumento de los rendimientos está siendo impulsado principalmente por los elevados precios de la energía y el riesgo de una inflación persistente, unos datos económicos estadounidenses mejores de lo esperado y las crecientes expectativas de que la Fed pueda continuar endureciendo su política monetaria.
- La presión adicional provino de la última subasta más débil de bonos del Tesoro a 5 años, lo que sugiere que los inversionistas están exigiendo una prima de riesgo más elevada. Como resultado, el aumento de los rendimientos está incrementando los costos de financiación en toda la economía y ejerciendo una mayor presión sobre las valoraciones de los activos sensibles a las tasas de interés.
- En el mercado estadounidense, Synopsys sube alrededor de un 2%, aunque ya ha devuelto una parte significativa de sus alzas anteriores después de que HSBC elevara su recomendación sobre la acción de “Hold” a “Buy” y aumentara su precio objetivo de $490 a $700, el más alto de Wall Street. El banco espera un BPA para el año fiscal 2027 de $20,01, alrededor de un 13% por encima del consenso, basándose en un crecimiento más rápido de los beneficios respaldado por una mayor proporción de ingresos por regalías y una creciente demanda de herramientas EDA relacionadas con la IA.
- Los resultados recientes respaldan las perspectivas más optimistas: en el tercer trimestre fiscal, la compañía superó las expectativas tanto en BPA como en ingresos y posteriormente elevó sus previsiones para el conjunto del año. Baird, Morgan Stanley y Benchmark también han emitido evaluaciones positivas, aunque la elevada valoración significa que nuevas alzas dependerán en gran medida de una mejora continua de los beneficios y de la integración exitosa de Ansys.
- Durante la sesión europea, BASF cayó más de un 3,5% tras informes de que había presentado una propuesta formal para una importante fusión con Evonik. La posible operación tendría como objetivo contribuir a consolidar el sector químico europeo, que enfrenta una demanda débil y presión sobre los márgenes.
- Airbus cayó un 1% después de que se identificara un problema con un revestimiento anticorrosivo en cientos de aviones A321neo, mientras que Konecranes subió casi un 7% tras anunciar una recompra de acciones y elevar sus previsiones. Nokia, ASML y UBS también registraron un buen desempeño, con alzas de alrededor del 3,3%, 2,1% y 3%, respectivamente.
- Trump describió su reunión con Xi Jinping como “una reunión de amistad, fortaleza y éxito” y afirmó que se celebrarían nuevas conversaciones en China en noviembre. También se informó que el presidente estadounidense dijo a Xi que Beijing debería dejar de apoyar a Teherán en su confrontación con Estados Unidos.
Gráfico de US100, intervalo D1
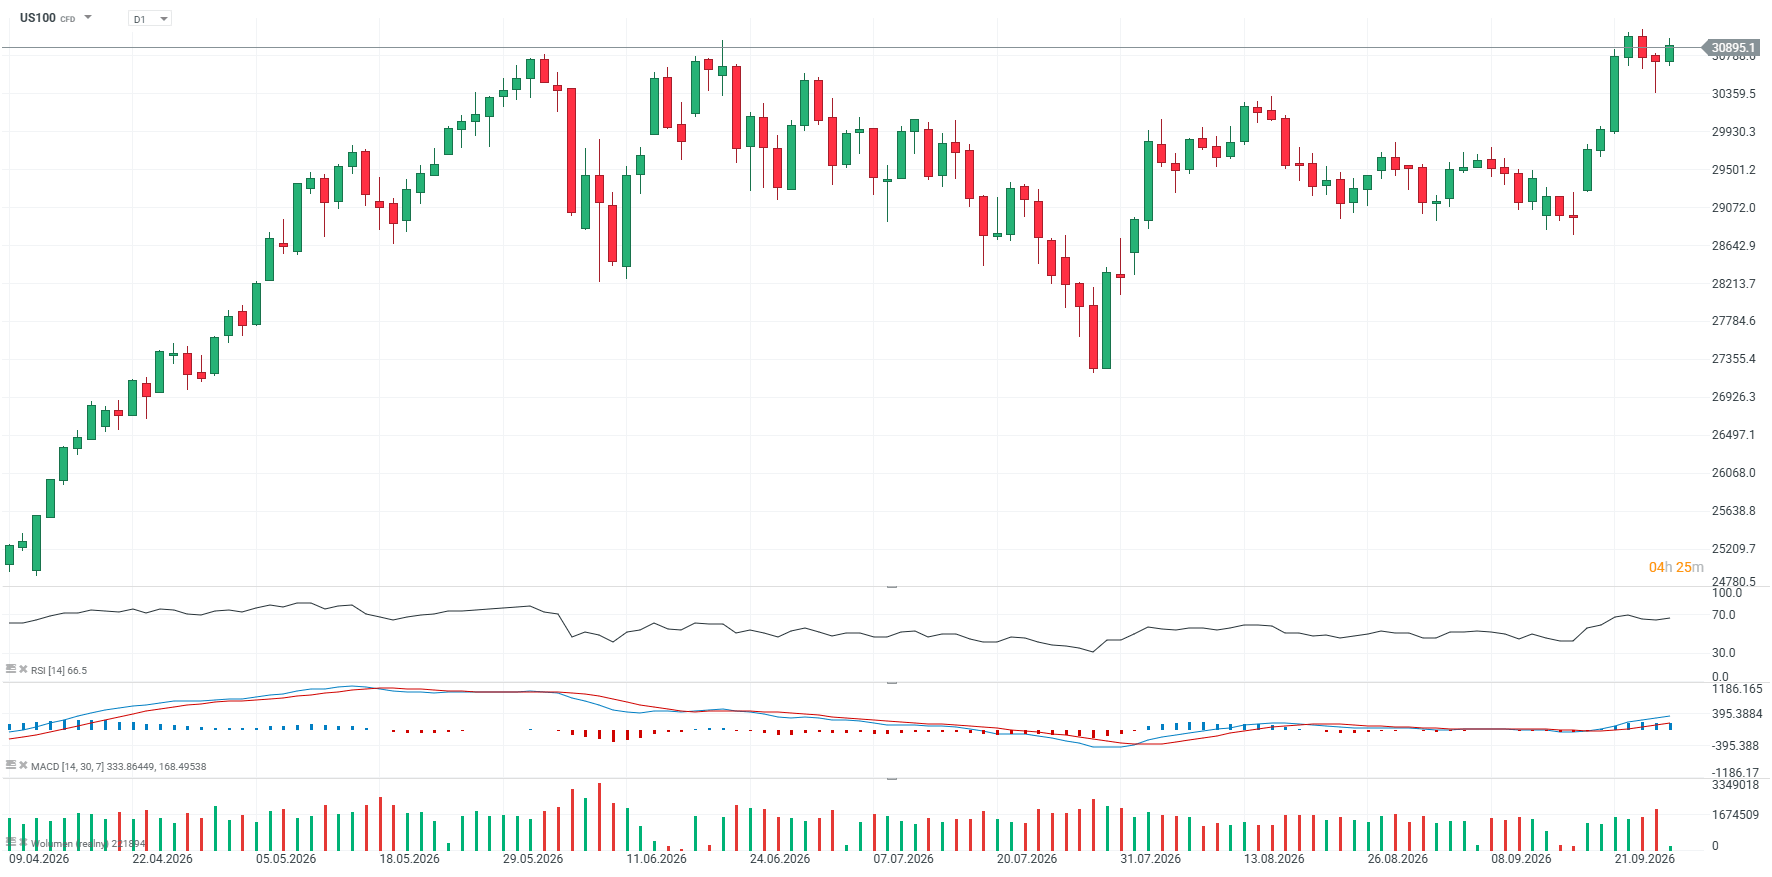 Fuente: xStation5


Dólar hoy Colombia: el dólar corrige tras nueve jornadas al alza y cotiza cerca de la TRM


3 mercados a seguir la próxima semana (25.09.2026)


Resumen semanal: tecnología lidera mientras bonos y energía sacuden al mercado

Acciones de defensa tras la corrección 🚩 ¿Oportunidad o trampa?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "