



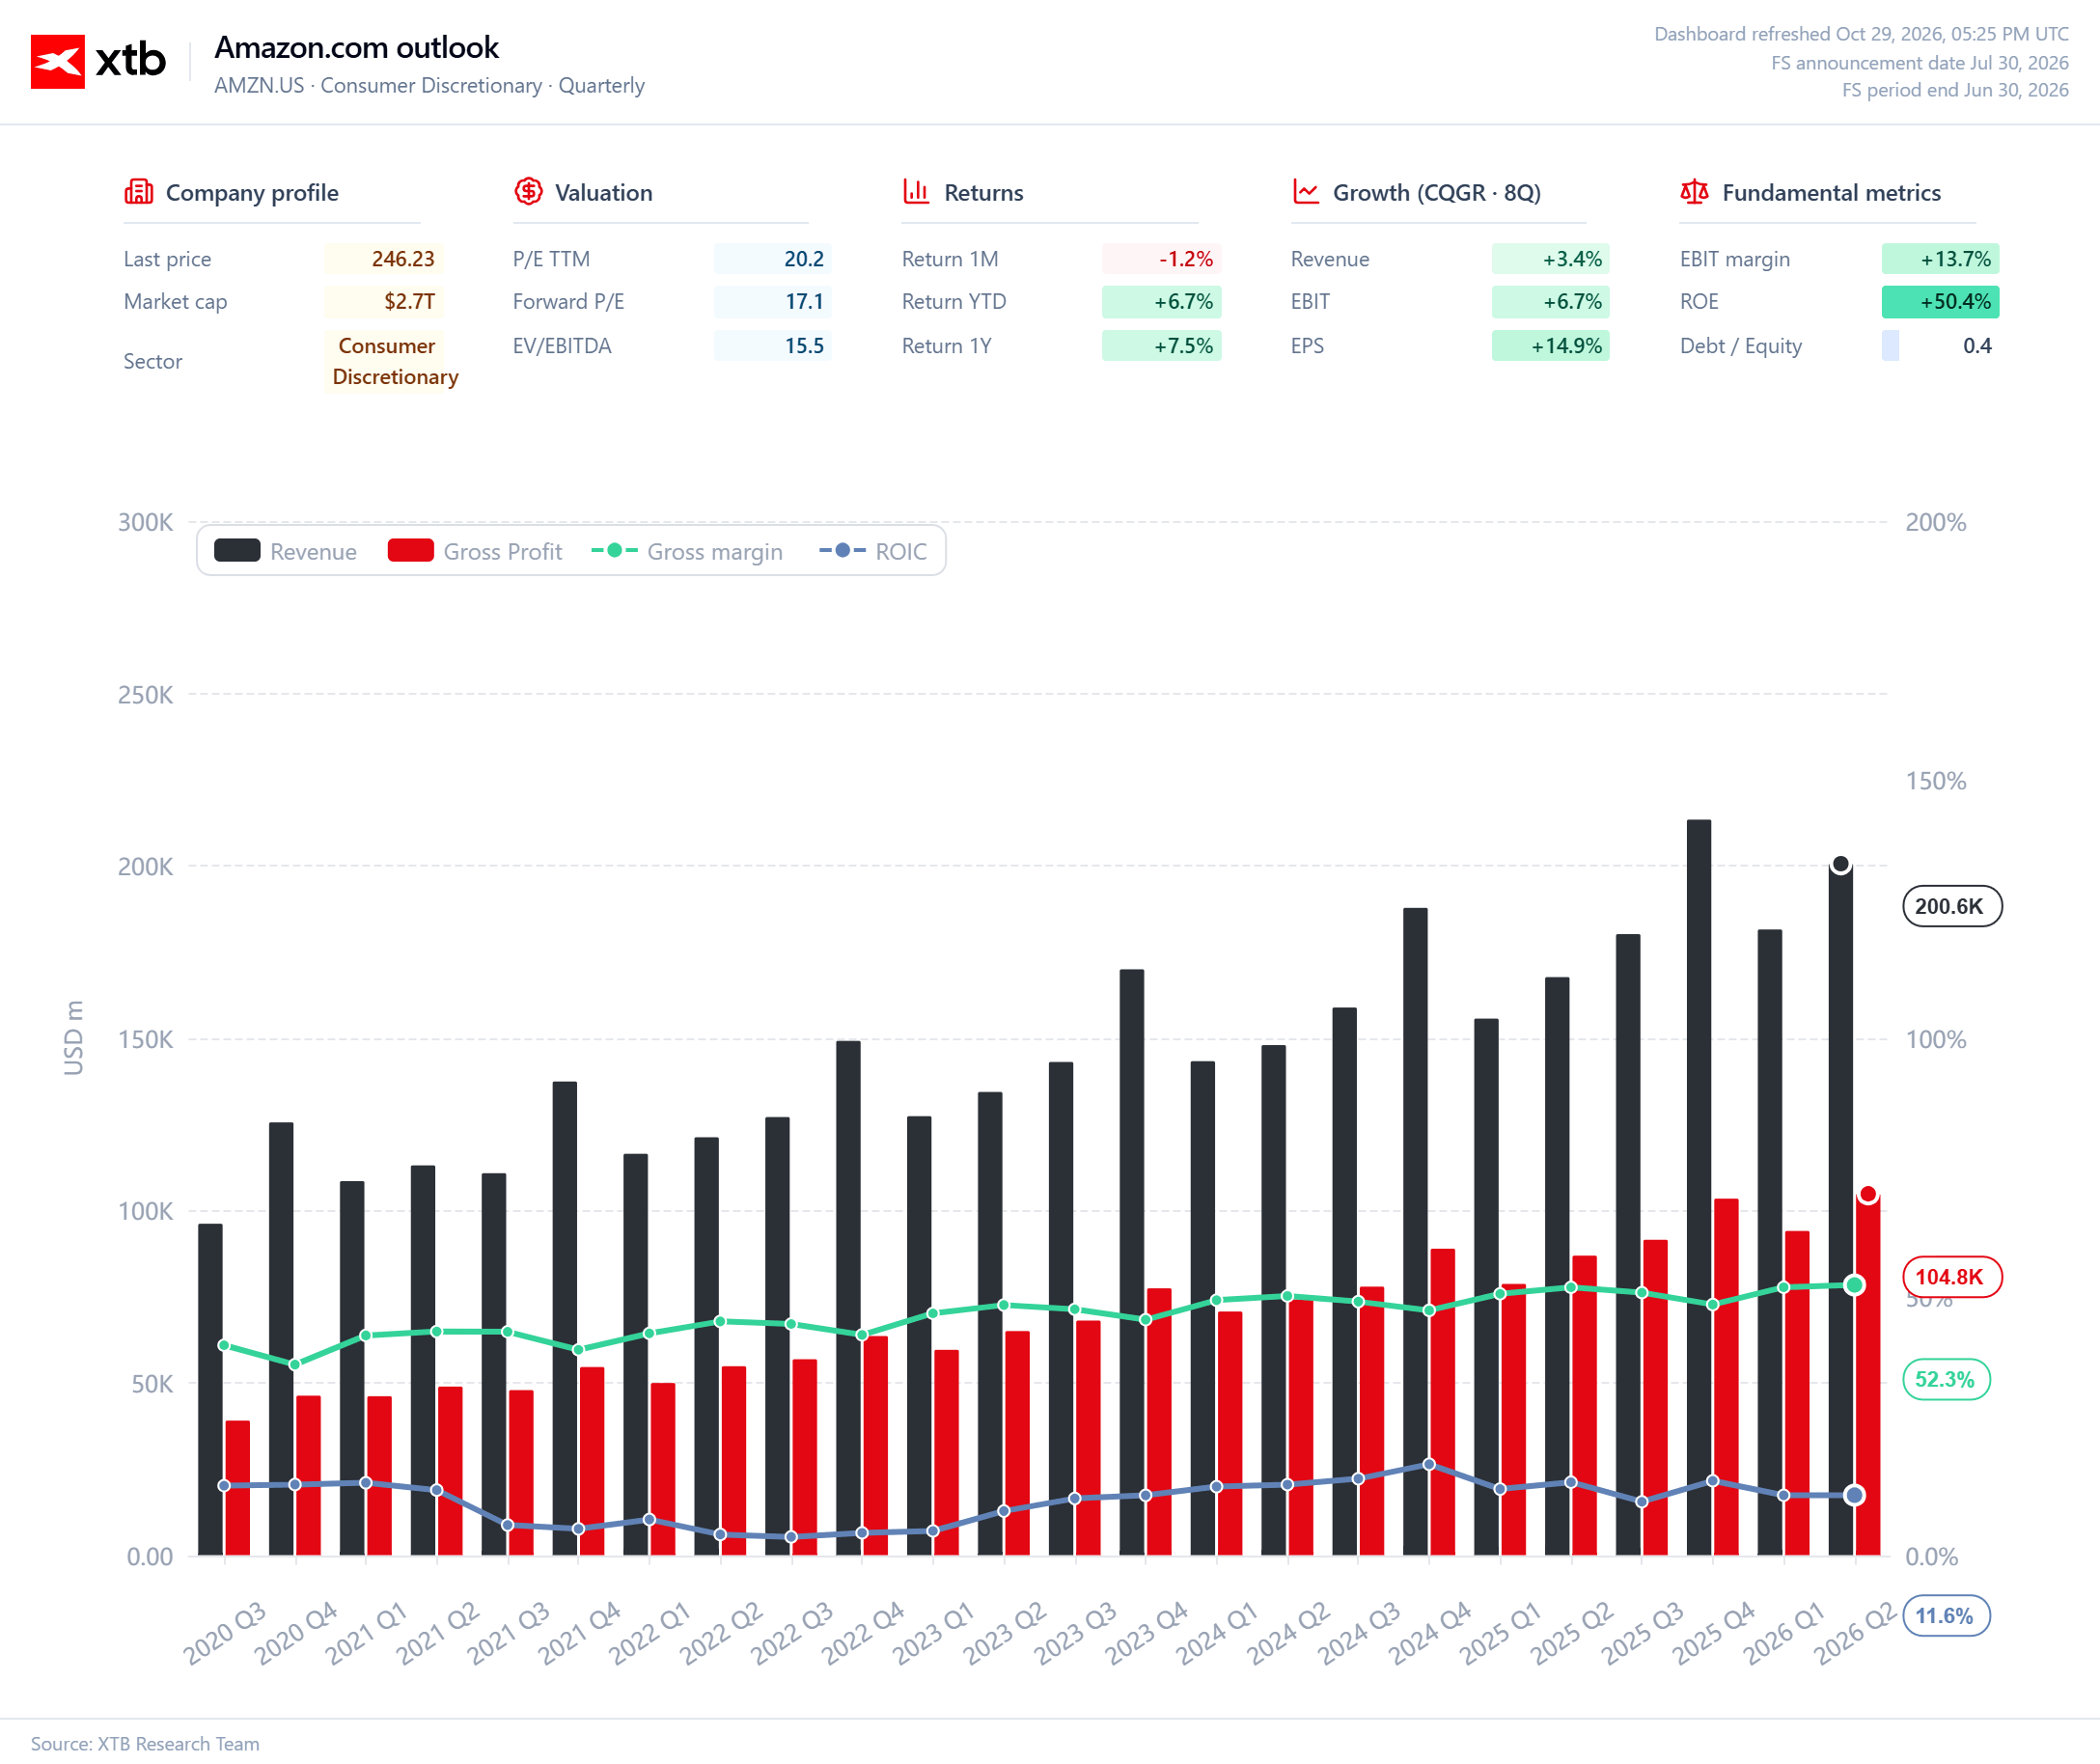
El desempeño de Amazon Web Services será el factor más importante. En el trimestre anterior, los ingresos de AWS aumentaron un 37% interanual, hasta alcanzar los $42.200 millones, registrando su mayor ritmo de crecimiento en 18 trimestres. El mercado espera ahora aproximadamente $45.400 millones en ingresos del negocio en la nube, lo que implicaría un nuevo crecimiento interanual cercano al 38%. AWS debe demostrar que el aumento de la demanda de capacidad de procesamiento, servicios de inteligencia artificial e infraestructura en la nube está permitiendo a Amazon expandir su negocio a un ritmo que justifique inversiones cada vez mayores.
Sin embargo, después de los resultados de Microsoft y Alphabet, no bastará con confirmar que los clientes siguen gastando en servicios en la nube. Los inversionistas buscarán pruebas de que Amazon puede aprovechar esta demanda con la misma eficacia que sus competidores. Tanto el crecimiento de los ingresos de AWS como la rentabilidad del segmento serán importantes. Las estimaciones de consenso apuntan a un margen operativo de aproximadamente el 37,3%, frente al 35% que se esperaba hasta el trimestre anterior. Unos ingresos sólidos acompañados de una mejora de los márgenes representarían una señal mucho más alentadora para los inversionistas que un crecimiento conseguido a costa de un mayor deterioro de la rentabilidad.
Principales expectativas del mercado
-
Ingresos totales: Aproximadamente $202.200 millones, un aumento interanual cercano al 12%.
-
Beneficio por acción: Aproximadamente $1,97.
-
Ingresos de AWS: Aproximadamente $45.400 millones, un crecimiento interanual cercano al 38%.
-
Margen operativo de AWS: Aproximadamente el 37,3%.
-
Ingresos en Norteamérica: Aproximadamente $113.800 millones.
-
Margen operativo del negocio minorista en Norteamérica: Aproximadamente el 6,8%.
-
Gastos de capital en 2026: Aproximadamente $220.000 millones.
El gasto en IA debe comenzar a generar resultados
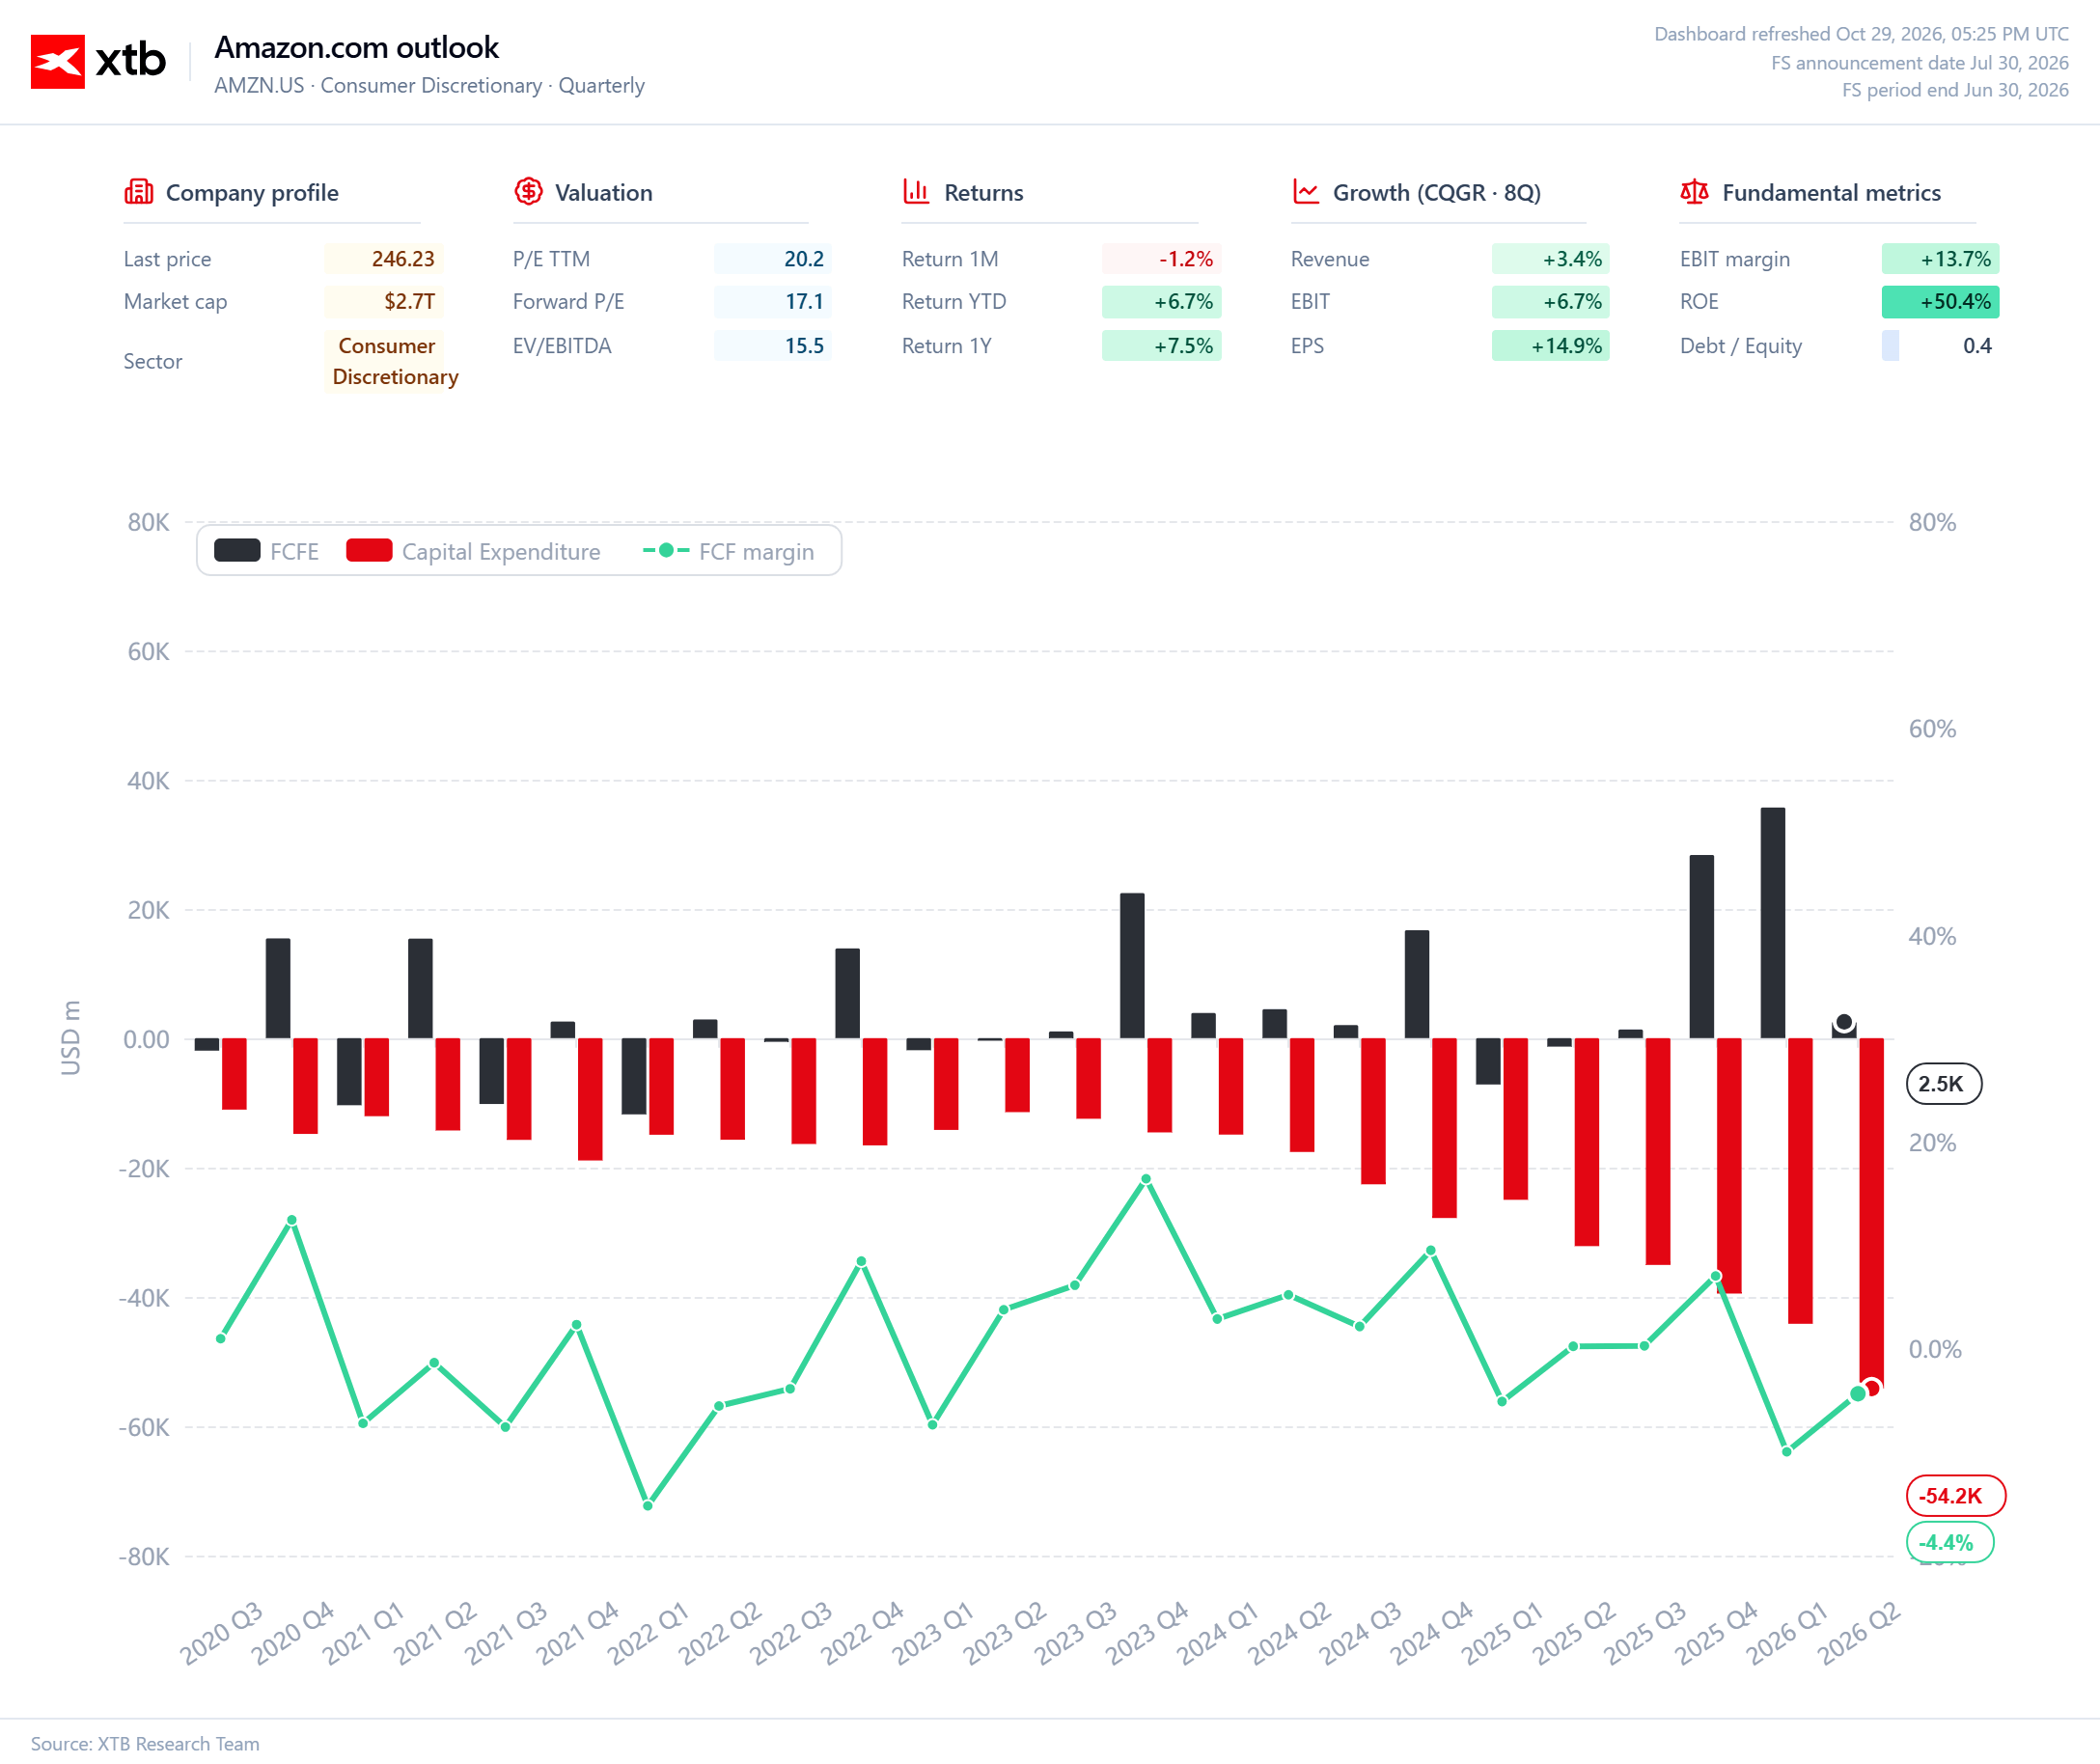
Amazon planea destinar aproximadamente $220.000 millones a gastos de capital este año, después de elevar su estimación anterior en $20.000 millones. Una parte considerable de estos recursos se está destinando a ampliar su infraestructura tecnológica, incluidos los centros de datos necesarios para satisfacer la creciente demanda de inteligencia artificial. La magnitud de estas inversiones es tan significativa que resulta cada vez más difícil evaluar a la compañía únicamente a partir del crecimiento de sus ingresos. Los inversionistas quieren saber cuándo la capacidad adicional de procesamiento comenzará a traducirse en flujos de caja y beneficios igualmente sólidos.
Aquí es donde se encuentra el mayor riesgo. Los gastos de capital podrían crecer más rápido que los ingresos durante algún tiempo, presionando el flujo de caja libre y aumentando las dificultades para mantener la rentabilidad. Por lo tanto, Amazon necesita demostrar no solo que la demanda de AWS sigue siendo sólida, sino también que sus inversiones le están permitiendo monetizar esa demanda. Los comentarios de la dirección sobre los gastos de capital en 2027 serán igualmente importantes. Si la siguiente fase de expansión de infraestructura requiere un presupuesto todavía mayor, el mercado esperará argumentos concretos que justifiquen esa decisión.
El comercio minorista pasa a segundo plano, pero sigue bajo la mirada de los inversionistas
Aunque los inversionistas se concentrarán en el negocio de la nube, el comercio minorista sigue siendo una parte importante del panorama financiero general de Amazon. Las expectativas de ingresos en Norteamérica se han moderado ligeramente, mientras que las presiones inflacionarias y los aranceles podrían afectar tanto al gasto de los consumidores como a los márgenes de la compañía. Las estimaciones de consenso sitúan el margen operativo del negocio minorista norteamericano en el 6,8%, mientras que las previsiones de rentabilidad para el tercer y cuarto trimestre se han revisado a la baja en los últimos meses.
El mercado también estará atento a las perspectivas para el cuarto trimestre, tradicionalmente un período fundamental para el comercio minorista debido a la temporada de compras de fin de año. Amazon necesita que su negocio principal se mantenga estable para financiar su expansión hacia nuevas áreas y limitar el impacto de los elevados gastos de capital sobre el flujo de caja. La debilidad del comercio minorista no necesariamente perjudicaría un informe de resultados que, por lo demás, fuera sólido, pero, combinada con un crecimiento decepcionante de AWS, podría cambiar significativamente la evaluación del mercado.
Las previsiones para el próximo trimestre podrían determinar la reacción de las acciones
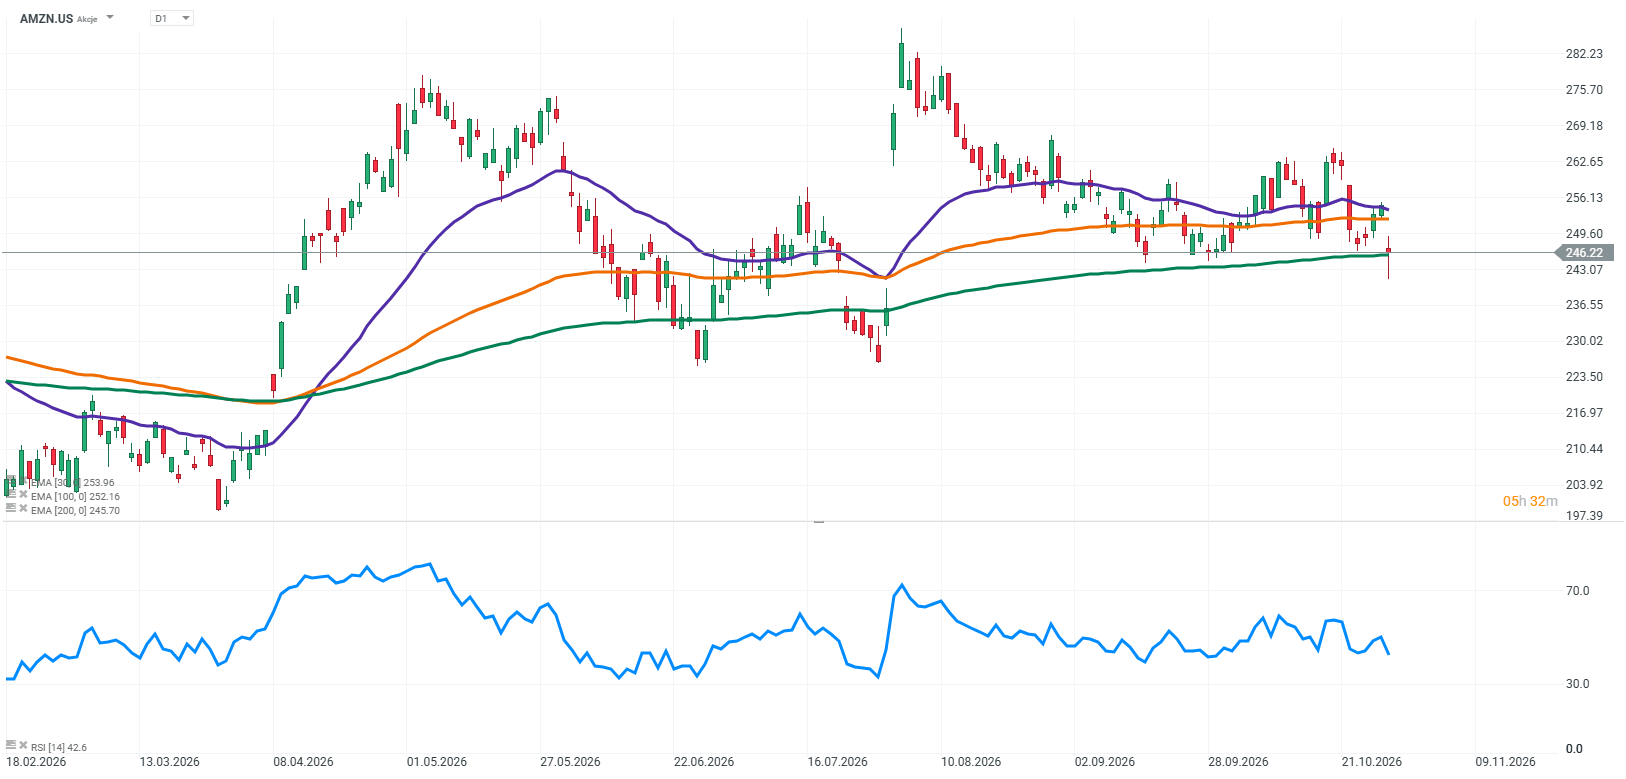
Dadas las expectativas actuales, las previsiones para el resto del año serán tan importantes como los resultados del trimestre recién finalizado. Los inversionistas querrán comprobar si AWS puede mantener su sólido ritmo de crecimiento, cómo evalúa la dirección la demanda de servicios de IA y si el aumento de los costos de infraestructura está comenzando a ejercer una mayor presión sobre los márgenes. La postura de la compañía respecto de los gastos de capital también será fundamental. Cualquier indicio de que Amazon necesita gastar todavía más antes de que sus inversiones comiencen a generar los retornos esperados podría provocar una reacción nerviosa del mercado.
Los mercados de opciones sugieren que los inversionistas se están preparando para un movimiento significativo en el precio de las acciones tras la publicación de los resultados. Los precios de los derivados implican una posible variación de aproximadamente el 8% en cualquiera de las dos direcciones. Esto pone de manifiesto la importancia de los resultados y sugiere que unas cifras simplemente en línea con el consenso podrían no ser suficientes si las previsiones para el próximo trimestre decepcionan.
Amazon debe demostrar que la magnitud de sus inversiones tiene sentido
Amazon presenta sus resultados en un momento en que el mercado está diferenciando claramente entre ganadores y perdedores en la carrera por desarrollar infraestructura de inteligencia artificial. Microsoft demostró que la aceleración del crecimiento de su negocio en la nube puede justificar inversiones masivas y generar una respuesta positiva de los inversionistas. Alphabet, por su parte, mostró hasta qué punto pueden desplomarse las acciones cuando un informe de resultados no cumple las expectativas del mercado. Amazon debe demostrar ahora que se encuentra más cerca del primer escenario. Los factores clave no serán únicamente los ingresos de AWS, sino también los márgenes, las previsiones y las perspectivas de gastos de capital.
Los inversionistas quieren comprobar que los miles de millones destinados hoy a inteligencia artificial permitirán construir un negocio todavía mayor mañana. Si la dirección no logra presentar argumentos convincentes, incluso unos resultados sólidos podrían no ser suficientes para proteger las acciones de una reacción negativa. Después de que Microsoft obtuviera la aprobación del mercado y Alphabet sufriera una fuerte ola de ventas, Amazon debe demostrar que puede hacer algo más que invertir a una escala enorme: tiene que probar que estos gastos pueden traducirse en un crecimiento empresarial sostenible y beneficios duraderos.
Fuente: XTB Research


¿Qué nos indica realmente la caída de ServiceNow, Alphabet y Meta?


Eli Lilly se dispara tras sus resultados: ¿puede mantener su crecimiento en 2027?

Intel: El auge de las CPU para servidores abre oportunidades para mejorar sus resultados

Alphabet y Meta caen por el gasto en inteligencia artificial: ¿cuál podría recuperarse primero?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "