

- El mercado espera que el IPC general acelere hasta 0,6% mensual y 3,7% anual, principalmente por el fuerte encarecimiento de la energía, mientras el IPC subyacente se moderaría a 0,2% mensual.
- Para la Reserva Federal, probablemente será más importante la composición que el titular: un core de 0,2% sería compatible con moderación de las presiones subyacentes, mientras 0,3%-0,4% podría reactivar con fuerza las expectativas de nuevas alzas.
- El dato llega con el Treasury a 10 años sobre el 5%, por lo que una sorpresa inflacionaria podría tener un impacto especialmente importante sobre el US100 y el dólar; EUR/USD se encuentra además en una zona técnica decisiva.
El mercado conocerá este miércoles 14 de octubre a las 09:30 GMT -3 el IPC de Estados Unidos correspondiente a septiembre, una publicación que llega en un momento particularmente sensible para las expectativas de política monetaria.
Únete a nuestra transmisión en vivo este 14 de octubre desde las 9:20 AM (GMT-3), donde analizaremos minuto a minuto la cifra del IPC de EE. UU. y su impacto inmediato en los mercados globales.
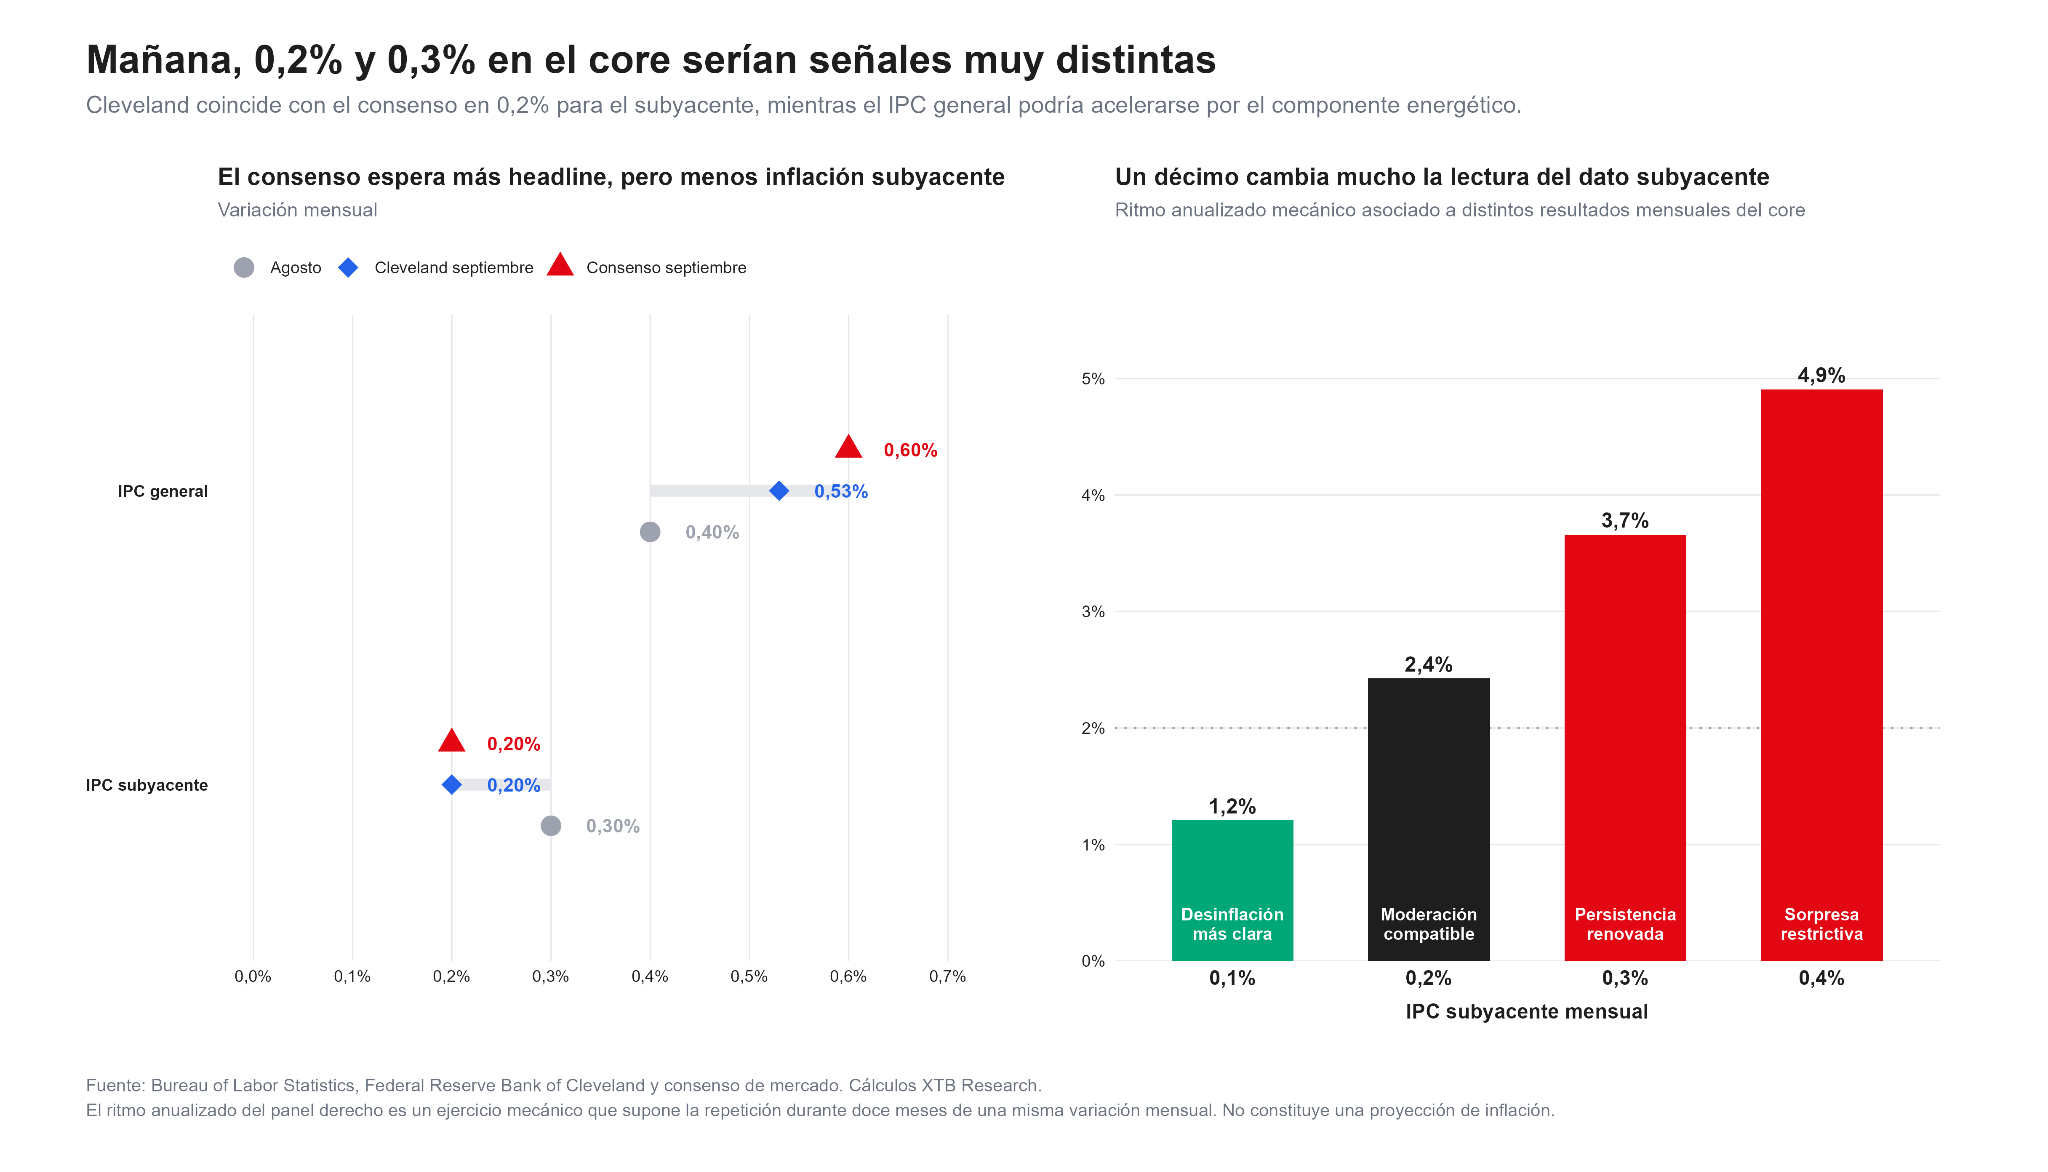
El consenso espera que el IPC general aumente 0,6% mensual en septiembre, frente al 0,4% registrado en agosto. En términos interanuales, la inflación podría acelerar desde 3,4% hasta aproximadamente 3,7%. El nowcast de Cleveland es algo más moderado y apunta a un incremento cercano al 0,53% mensual y 3,6% anual.
La explicación principal está en la energía, dado que durante septiembre, el precio minorista promedio de la gasolina aumentó aproximadamente 7,3% respecto a agosto, mientras el WTI registró un incremento mensual cercano al 16%. Ya en agosto existían señales muy claras de esa presión. La gasolina subió 3,9% mensual, las tarifas aéreas avanzaron 2,68% y el componente energético aumentó 2,1%. La pregunta, por lo tanto, no es solamente si la inflación general aumenta. Eso ya está ampliamente anticipado, el mercado quiere saber hasta qué punto el encarecimiento de la energía se está filtrando hacia el resto de la economía.
Hasta agosto, la respuesta seguía siendo relativamente favorable, los servicios excluyendo energía aumentaron 0,33% mensual, shelter avanzó 0,26%, los alimentos apenas 0,12% y los bienes subyacentes 0,11%. Por eso una lectura elevada del IPC general acompañada de un core contenido podría recibir una interpretación considerablemente menos restrictiva que un dato fuerte en ambas medidas.
El dato realmente importante será el IPC subyacente
El consenso espera que el IPC subyacente avance 0,2% mensual, desacelerándose desde el 0,3% observado en agosto. En términos anuales, se espera aproximadamente 2,5%, frente al 2,4% anterior. Cleveland también estima un 0,2% mensual, mientras su estimación anual se encuentra ligeramente por debajo del consenso.
La dinámica reciente merece especial atención, en agosto, la inflación subyacente anual se encontraba alrededor del 2,4%, pero su ritmo anualizado de los últimos tres meses había descendido hacia 2,0%. El Median CPI se situaba en aproximadamente 2,1% anualizado, mientras el Trimmed Mean CPI permanecía algo más alto, en torno al 2,67%. Es decir, las métricas subyacentes no muestran actualmente la misma aceleración que el IPC general. Por eso una cifra de 0,2% sería relevante incluso aunque el titular anual suba hacia 3,6%-3,7%.
Una diferencia de apenas una décima puede cambiar considerablemente la interpretación, porque si el IPC subyacente aumenta 0,1% mensual, repetir mecánicamente ese ritmo durante doce meses equivaldría a aproximadamente 1,2% anualizado. Un resultado de 0,2% corresponde aproximadamente a un ritmo anualizado mecánico del 2,4%. Con 0,3%, el ritmo saltaría hacia 3,7% y un dato de 0,4% implicaría aproximadamente 4,9% anualizado.
Estos cálculos no son proyecciones de inflación, simplemente muestran por qué el mercado puede reaccionar tan diferente ante cifras aparentemente muy próximas. Con la Fed intentando devolver la inflación al 2%, 0,2% sería compatible con una moderación gradual, 0,3% volvería a plantear dudas sobre la persistencia y 0,4% supondría una señal mucho más preocupante.
La Fed tiene margen para esperar, pero no para ignorar una sorpresa
La situación monetaria es particularmente sensible porque la tasa de fondos federales se encuentra actualmente en 3,75%-4,00%, mientras el rendimiento del Treasury a 10 años ronda el 5,2% y el de dos años se mueve cerca de 4,75%. El mercado asigna actualmente una probabilidad relativamente reducida a una nueva subida de 25 puntos base en octubre, cercana al 20%, después de que el último informe de empleo mostrara una desaceleración notable.
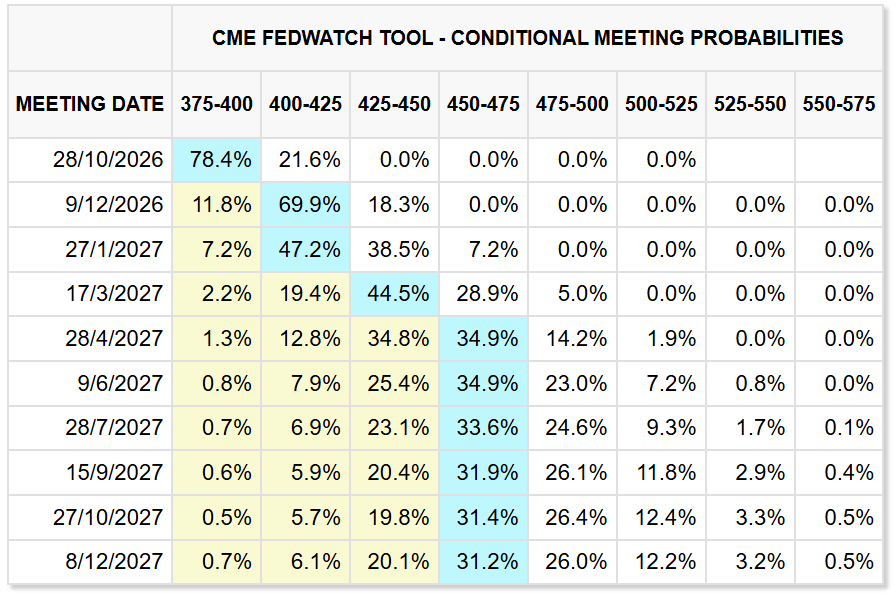
Fuente: CME Group - FedWatch Tool.
Las nóminas no agrícolas aumentaron solamente en torno a 29.000 puestos en septiembre, el desempleo subió al 4,2% y el crecimiento mensual de los salarios se moderó hasta 0,1%. Eso otorga a la Fed espacio para observar más datos antes de volver a actuar, pero las minutas de septiembre también dejaron claro que la mayoría de los responsables todavía considera que podría ser necesario un endurecimiento adicional si la inflación permanece elevada. Por eso la lectura de mañana no decidirá por sí sola la reunión de octubre, pero sí puede alterar sustancialmente el equilibrio de riesgos.
¿Cómo ha reaccionado el mercado a las sorpresas de inflación en 2026?
En las ocho publicaciones anteriores del año, solamente dos mostraron una sorpresa positiva de 0,1 puntos porcentuales en el IPC subyacente. En esos episodios, el Treasury a dos años registró una subida mediana cercana a 6 puntos base, mientras el dólar también tendió a fortalecerse. Sin embargo, la reacción de las bolsas fue mucho menos uniforme, de hecho, el Nasdaq no cayó automáticamente cada vez que el core sorprendió al alza.
Esto recuerda que el IPC no se negocia en aislamiento, la posición previa del mercado, el movimiento de los rendimientos, otros datos conocidos durante la sesión y la composición interna del informe pueden modificar completamente la reacción. Además, existe otra diferencia respecto de buena parte de 2026 es que el Treasury a 10 años se encuentra ahora por encima del 5%, mientras todas las observaciones anteriores del estudio ocurrieron con rendimientos entre 4% y 5%. Por eso el mercado podría mostrar actualmente mayor sensibilidad a una sorpresa restrictiva.
Escenarios para el IPC: qué podría esperar el mercado
Escenario 1: core de 0,1% — sorpresa claramente favorable
Sería la señal más clara de que las presiones subyacentes continúan moderándose pese al shock energético. La atención probablemente pasaría rápidamente desde el aumento del headline hacia la desaceleración del core. El mercado podría reducir todavía más las probabilidades de una subida en octubre y moderar las expectativas para diciembre. En teoría, esto favorecería una caída de los rendimientos estadounidenses, debilitaría al dólar y mejoraría el entorno para las acciones tecnológicas.
Escenario 2: core de 0,2% — escenario base
Un headline de 0,5%-0,6% acompañado por un core de 0,2% reforzaría la interpretación de que buena parte de la aceleración procede de energía y componentes volátiles. El resultado probablemente sería compatible con una Fed paciente en octubre. La reacción del mercado podría depender entonces de los detalles de servicios, vivienda, bienes subyacentes y tarifas aéreas.
Escenario 3: core de 0,3% — inflación más persistente de lo esperado
Este resultado mantendría el ritmo mensual de agosto y pondría en duda la narrativa de moderación. Con los rendimientos ya elevados, podría generar una reacción relativamente importante en el tramo corto de la curva y aumentar nuevamente las apuestas por una subida en diciembre. El dólar probablemente recibiría apoyo y las compañías de crecimiento volverían a quedar expuestas a presión sobre sus valoraciones.
Escenario 4: core de 0,4% o superior — sorpresa restrictiva
Sería el escenario más problemático para el mercado, un 0,4% mensual equivaldría mecánicamente a un ritmo anualizado cercano al 4,9%, claramente incompatible con una convergencia rápida hacia el objetivo de la Fed. Esto podría provocar un fuerte ajuste de expectativas de tasas, especialmente si además aparecen señales de mayor inflación en servicios.
Nasdaq 100: el IPC llega justo encima de un soporte importante
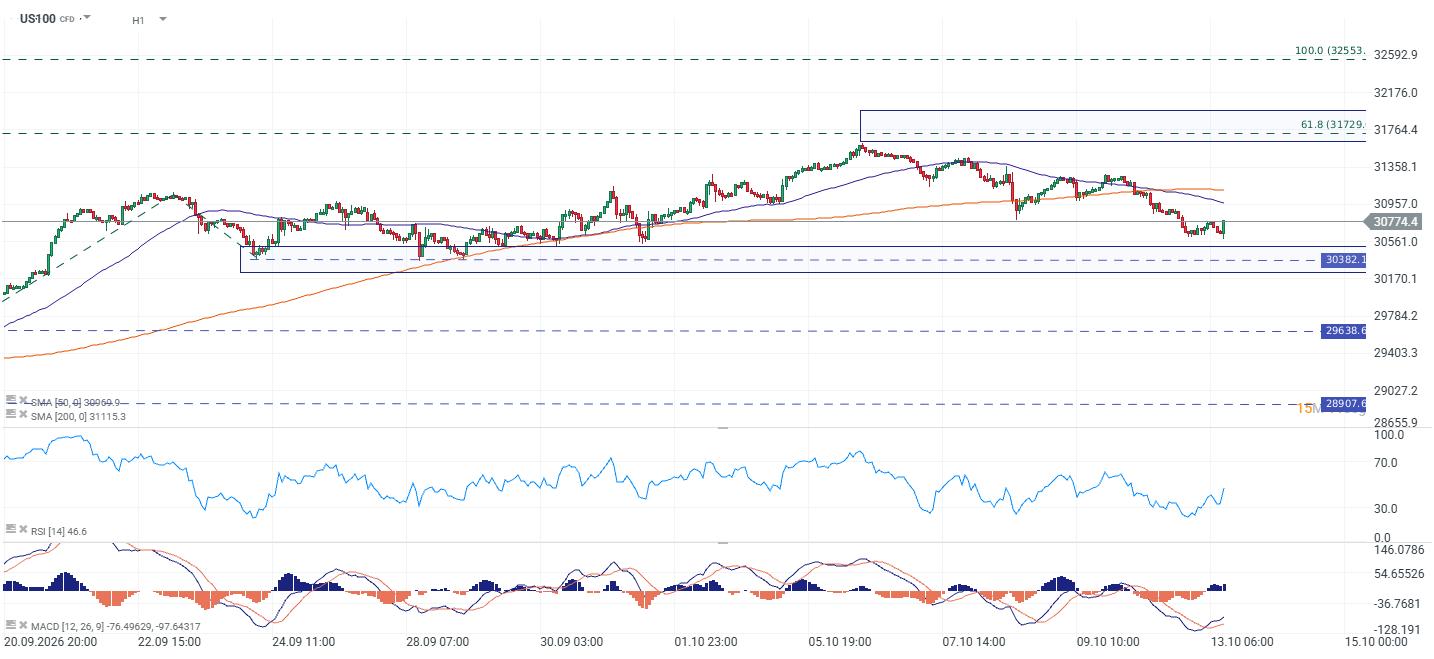
Fuente: xStation5.
El US100 cotiza cerca de los 30.770 puntos después de retroceder desde la zona de 31.700. En gráfico de una hora, el índice se encuentra por debajo de sus medias de 50 y 200 períodos, alrededor de 30.970 y 31.115, respectivamente, lo que mantiene una estructura de corto plazo todavía vulnerable. La zona de 30.380 puntos aparece como soporte inmediato, una sorpresa inflacionaria fuerte que impulse nuevamente los rendimientos podría llevar al índice a probar ese nivel, mientras que una ruptura aumentaría el riesgo de extensión hacia 29.640. Por el contrario, un core de 0,2% o menor acompañado de una caída en los Treasuries podría permitir recuperar primero 30.970-31.115. Por encima, la siguiente zona relevante se encuentra cerca de 31.730, mientras los máximos alrededor de 32.550 volverían al radar únicamente si mejora de forma clara el entorno de tasas.
El RSI se encuentra alrededor de 47, sin condiciones extremas, mientras el MACD empieza a recuperarse desde terreno negativo. Esto deja al índice técnicamente preparado para reaccionar en cualquiera de las dos direcciones según el dato.
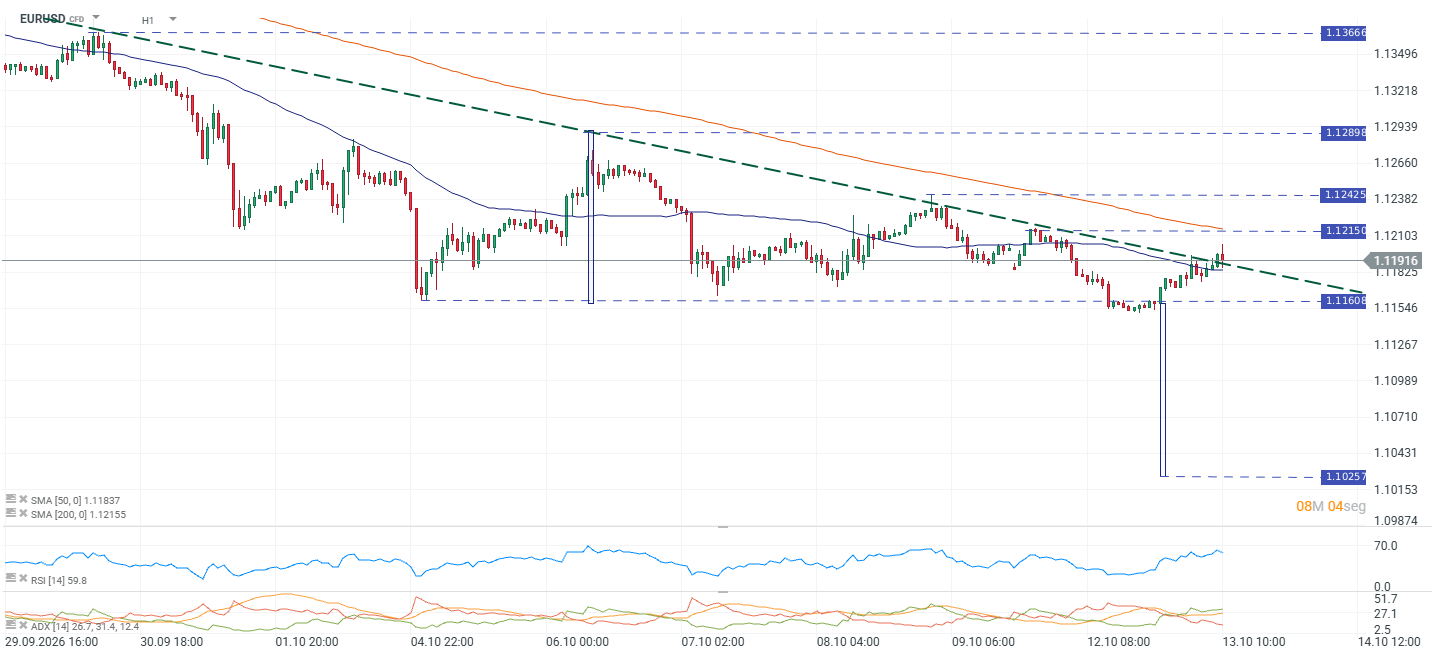
EUR/USD: el dólar se juega la continuidad de su tendencia
Fuente: xStation5.
EUR/USD cotiza alrededor de 1,119, intentando superar una directriz bajista de corto plazo. El par ha recuperado la media de 50 períodos, cercana a 1,118, pero todavía enfrenta la media de 200 alrededor de 1,1215, que coincide prácticamente con la primera zona relevante de resistencia.
Un core de 0,2% o inferior podría debilitar al dólar y facilitar una ruptura de 1,1215, abriendo espacio hacia 1,1243 y posteriormente 1,1290. En cambio, una sorpresa de 0,3%-0,4% que reactive las expectativas de alzas de tasas podría devolver el control al dólar. En ese caso, 1,1161 sería el primer soporte importante; una ruptura volvería a exponer el área de mínimos extremos próxima a 1,1025. El RSI se sitúa cerca de 60, mostrando una recuperación del euro, pero todavía sin una ruptura técnica concluyente. El IPC puede convertirse precisamente en el catalizador que determine si el movimiento actual es solamente un rebote dentro de una tendencia bajista o el inicio de una recuperación más amplia.
El headline llamará la atención, pero el core decidirá la lectura
El IPC de septiembre probablemente mostrará una aceleración importante de la inflación general. Sin embargo, un headline alto no necesariamente equivale a una sorpresa restrictiva. Si la inflación general sube principalmente por gasolina y energía mientras el core se modera hacia 0,2%, el mercado podría concluir que el shock todavía no está generando una transmisión significativa hacia el resto de los precios.
La situación cambiaría si el IPC subyacente vuelve a 0,3% o supera ese nivel, con los rendimientos estadounidenses ya cerca de máximos de varios años y la Reserva Federal manteniendo abierta la puerta a otro aumento antes de finalizar 2026, una décima puede tener consecuencias mucho mayores de lo habitual.
Para el US100, la batalla será entre alivio de rendimientos y presión sobre valoraciones. Para EUR/USD, entre una ruptura de la tendencia bajista y una nueva extensión del fortalecimiento del dólar.
Y para la Fed, la pregunta seguirá siendo la misma: ¿la aceleración de los precios continúa concentrada en energía o está comenzando a convertirse nuevamente en un problema de inflación generalizada?

Dólar hoy México: peso cae aunque el dólar global retrocede antes del IPC de EE. UU.



Resumen de mitad de sesión: Las bolsas europeas repuntan
🔴ANÁLISIS INTRADAY DE MERCADOS (13.10.2026)

Lo que debes saber hoy: Comienza la temporada de resultados, ¿resiste el récord?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "