

- El mercado espera que el IPC general se modere al 0,3% mensual en octubre, desde el fuerte 0,6% de septiembre, mientras que el IPC subyacente bajaría del 0,3% al 0,2%.
- La desaceleración esperada responde en buena medida a una menor presión de la gasolina, pero los datos de corto plazo muestran que servicios y algunos componentes sensibles siguen manteniendo una inflación persistente.
- Tras las 165.000 nóminas creadas en octubre, la Fed tiene menos razones para preocuparse por el empleo: una sorpresa alcista en inflación podría reforzar con fuerza la posibilidad de una nueva subida de tasas en diciembre.

- El mercado espera que el IPC general se modere al 0,3% mensual en octubre, desde el fuerte 0,6% de septiembre, mientras que el IPC subyacente bajaría del 0,3% al 0,2%.
- La desaceleración esperada responde en buena medida a una menor presión de la gasolina, pero los datos de corto plazo muestran que servicios y algunos componentes sensibles siguen manteniendo una inflación persistente.
- Tras las 165.000 nóminas creadas en octubre, la Fed tiene menos razones para preocuparse por el empleo: una sorpresa alcista en inflación podría reforzar con fuerza la posibilidad de una nueva subida de tasas en diciembre.
El mercado estadounidense afronta este martes, 10 de noviembre, uno de los datos macroeconómicos más importantes antes de la próxima reunión de la Reserva Federal. El IPC de octubre de Estados Unidos llega después de un informe laboral mucho más fuerte de lo esperado y en un momento en que la discusión ya no gira tanto alrededor de si la economía puede soportar tasas más altas, sino alrededor de si la inflación está enfriándose lo suficiente como para evitar otro ajuste monetario.
Únete a nosotros para evaluar en tiempo real las cifras del IPC y examinar sus efectos directos sobre el dólar, la renta variable y los próximos pasos de la Reserva Federal.
La publicación está programada para las 10:30 (GMT -3). A diferencia de otros meses, el informe tendrá además la particularidad de que el Bureau of Labor Statistics no publicará tasas interanuales oficiales para octubre debido a la ausencia de datos comparables de octubre de 2025, cuando la recolección quedó interrumpida por el cierre del Gobierno. Eso aumenta todavía más la importancia de las cifras mensuales y, sobre todo, de la composición del dato.
¿Qué espera el mercado del IPC de octubre?
El consenso apunta a una clara moderación frente al salto de septiembre:
- IPC general mensual: +0,3%
- IPC general anterior: +0,6%
- IPC subyacente mensual: +0,2%
- IPC subyacente anterior: +0,3%
- Nowcast de Cleveland para IPC general: cerca de +0,24%
- Nowcast de Cleveland para IPC subyacente: cerca de +0,21%
La expectativa central, por tanto, no es que la inflación desaparezca, se espera que el fuerte salto de septiembre se diluya.
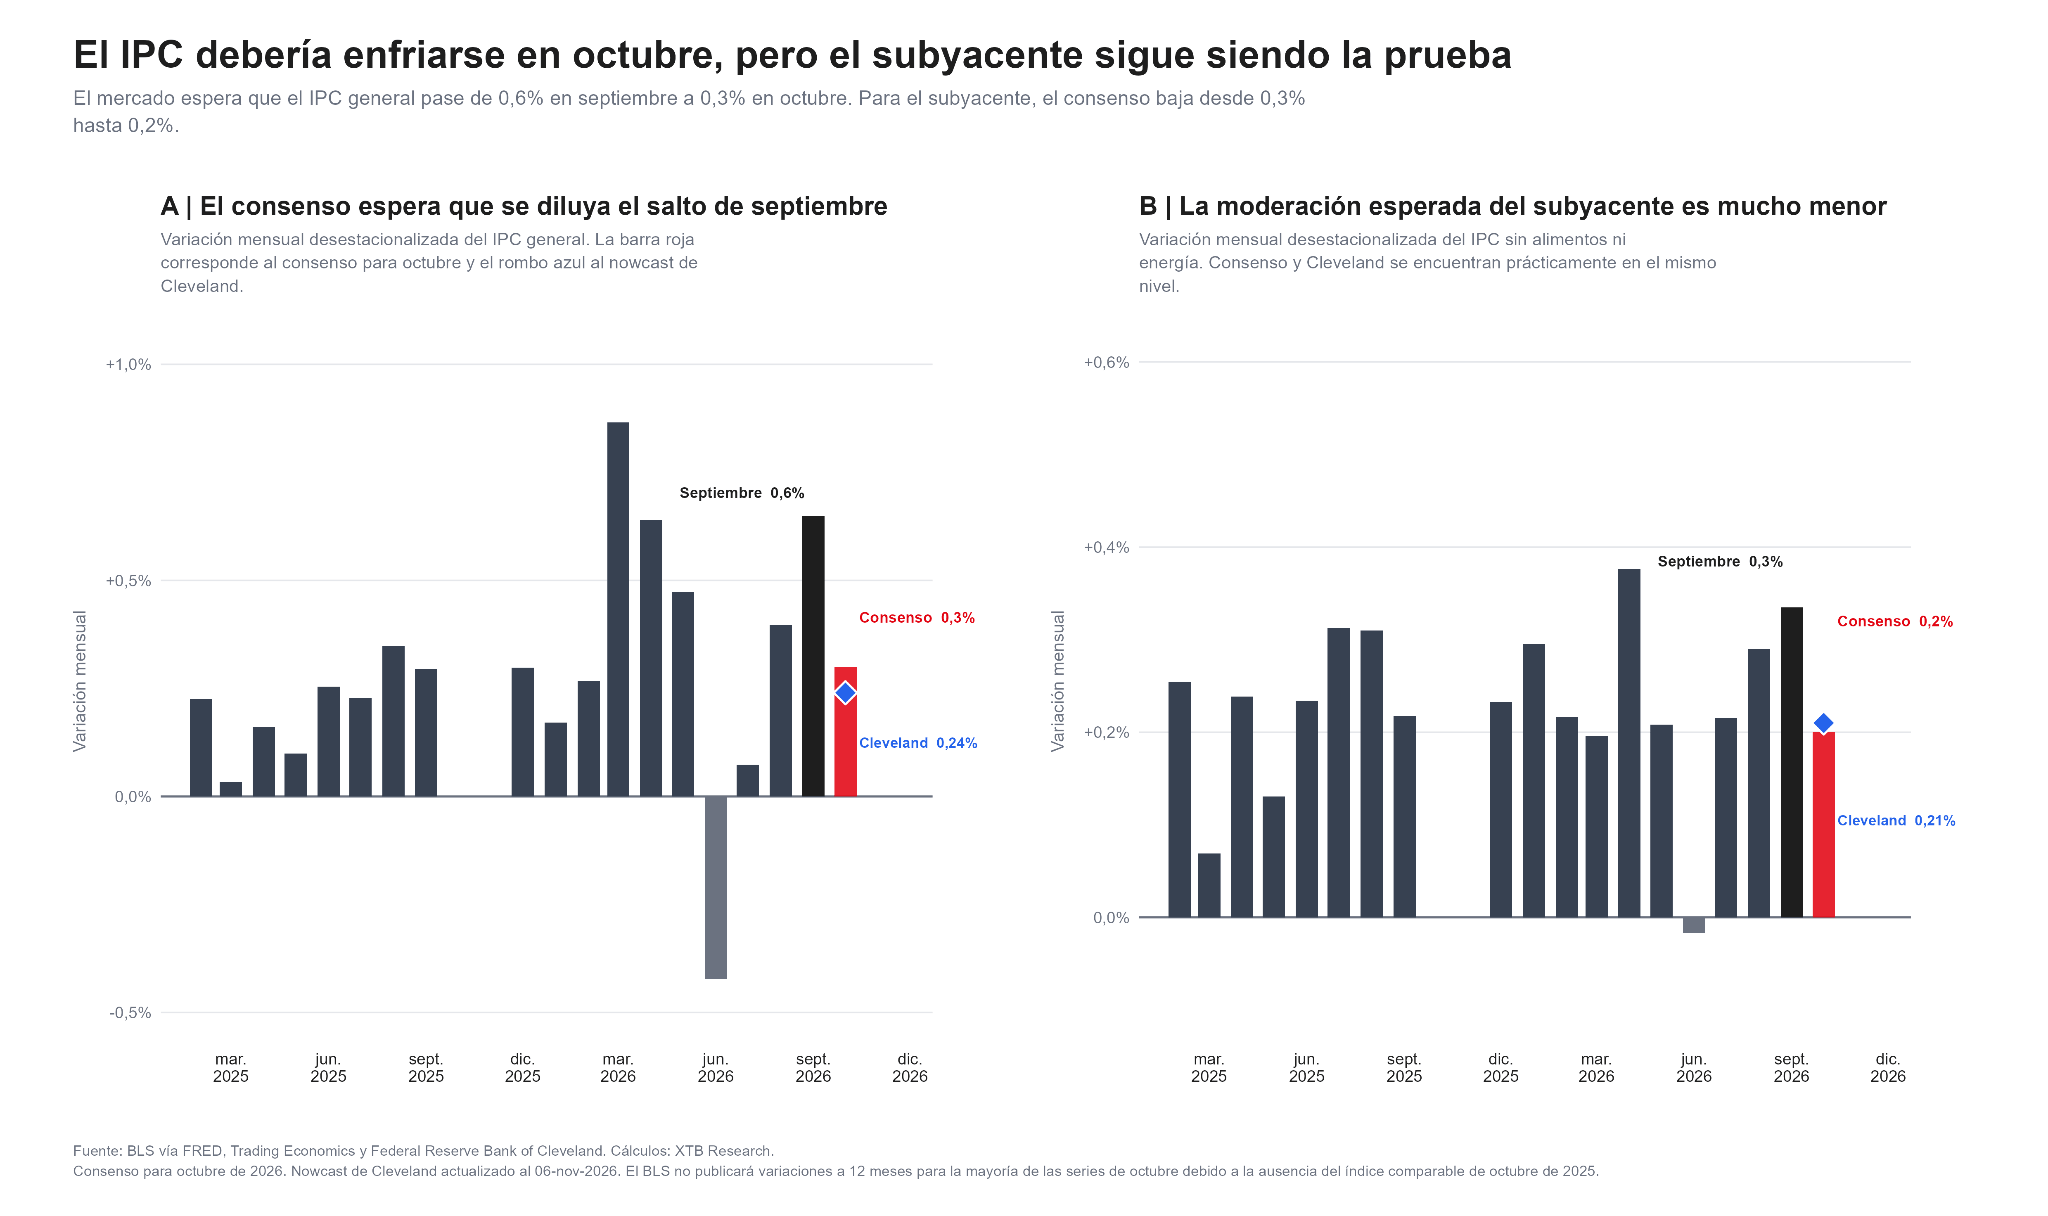
Tanto para el índice general como para el subyacente, las estimaciones se encuentran muy próximas entre sí, por lo que una desviación relativamente pequeña podría generar una reacción importante. Un IPC subyacente del 0,3%, por ejemplo, supondría repetir septiembre cuando el mercado está preparado para una moderación. En sentido contrario, un 0,1% probablemente obligaría a revisar parte de las expectativas de endurecimiento monetario.
La desaceleración puede ser engañosa
El gran riesgo para interpretar el informe está en confundir una desaceleración del índice general con una reducción sostenida de las presiones inflacionarias. Durante septiembre, el fuerte aumento de la energía fue uno de los principales responsables del salto del IPC, para octubre, los economistas esperan que esa contribución sea mucho menor. Algunas estimaciones sitúan la aportación de los combustibles al índice general en apenas una fracción de la observada durante los dos meses anteriores. Eso hace bastante probable que el 0,6% de septiembre no se repita, sin embargo, para la Reserva Federal el verdadero examen estará más abajo en el informe.
Los ritmos anualizados de tres y seis meses muestran una composición bastante menos cómoda. Los servicios sin energía avanzan a un ritmo cercano al 3,8% anualizado a tres meses, frente al 3,6% de seis meses, los servicios médicos también han acelerado ligeramente, mientras que los servicios de transporte muestran una subida mucho más pronunciada, cercana al 5,4% anualizado a tres meses. La vivienda ofrece una señal algo más favorable, dado que su ritmo reciente se sitúa alrededor de 3,2%, por debajo del 3,7% calculado sobre seis meses. Pero la mejora no parece todavía suficientemente amplia como para concluir que la inflación de servicios haya regresado definitivamente a niveles compatibles con el objetivo de la Fed.
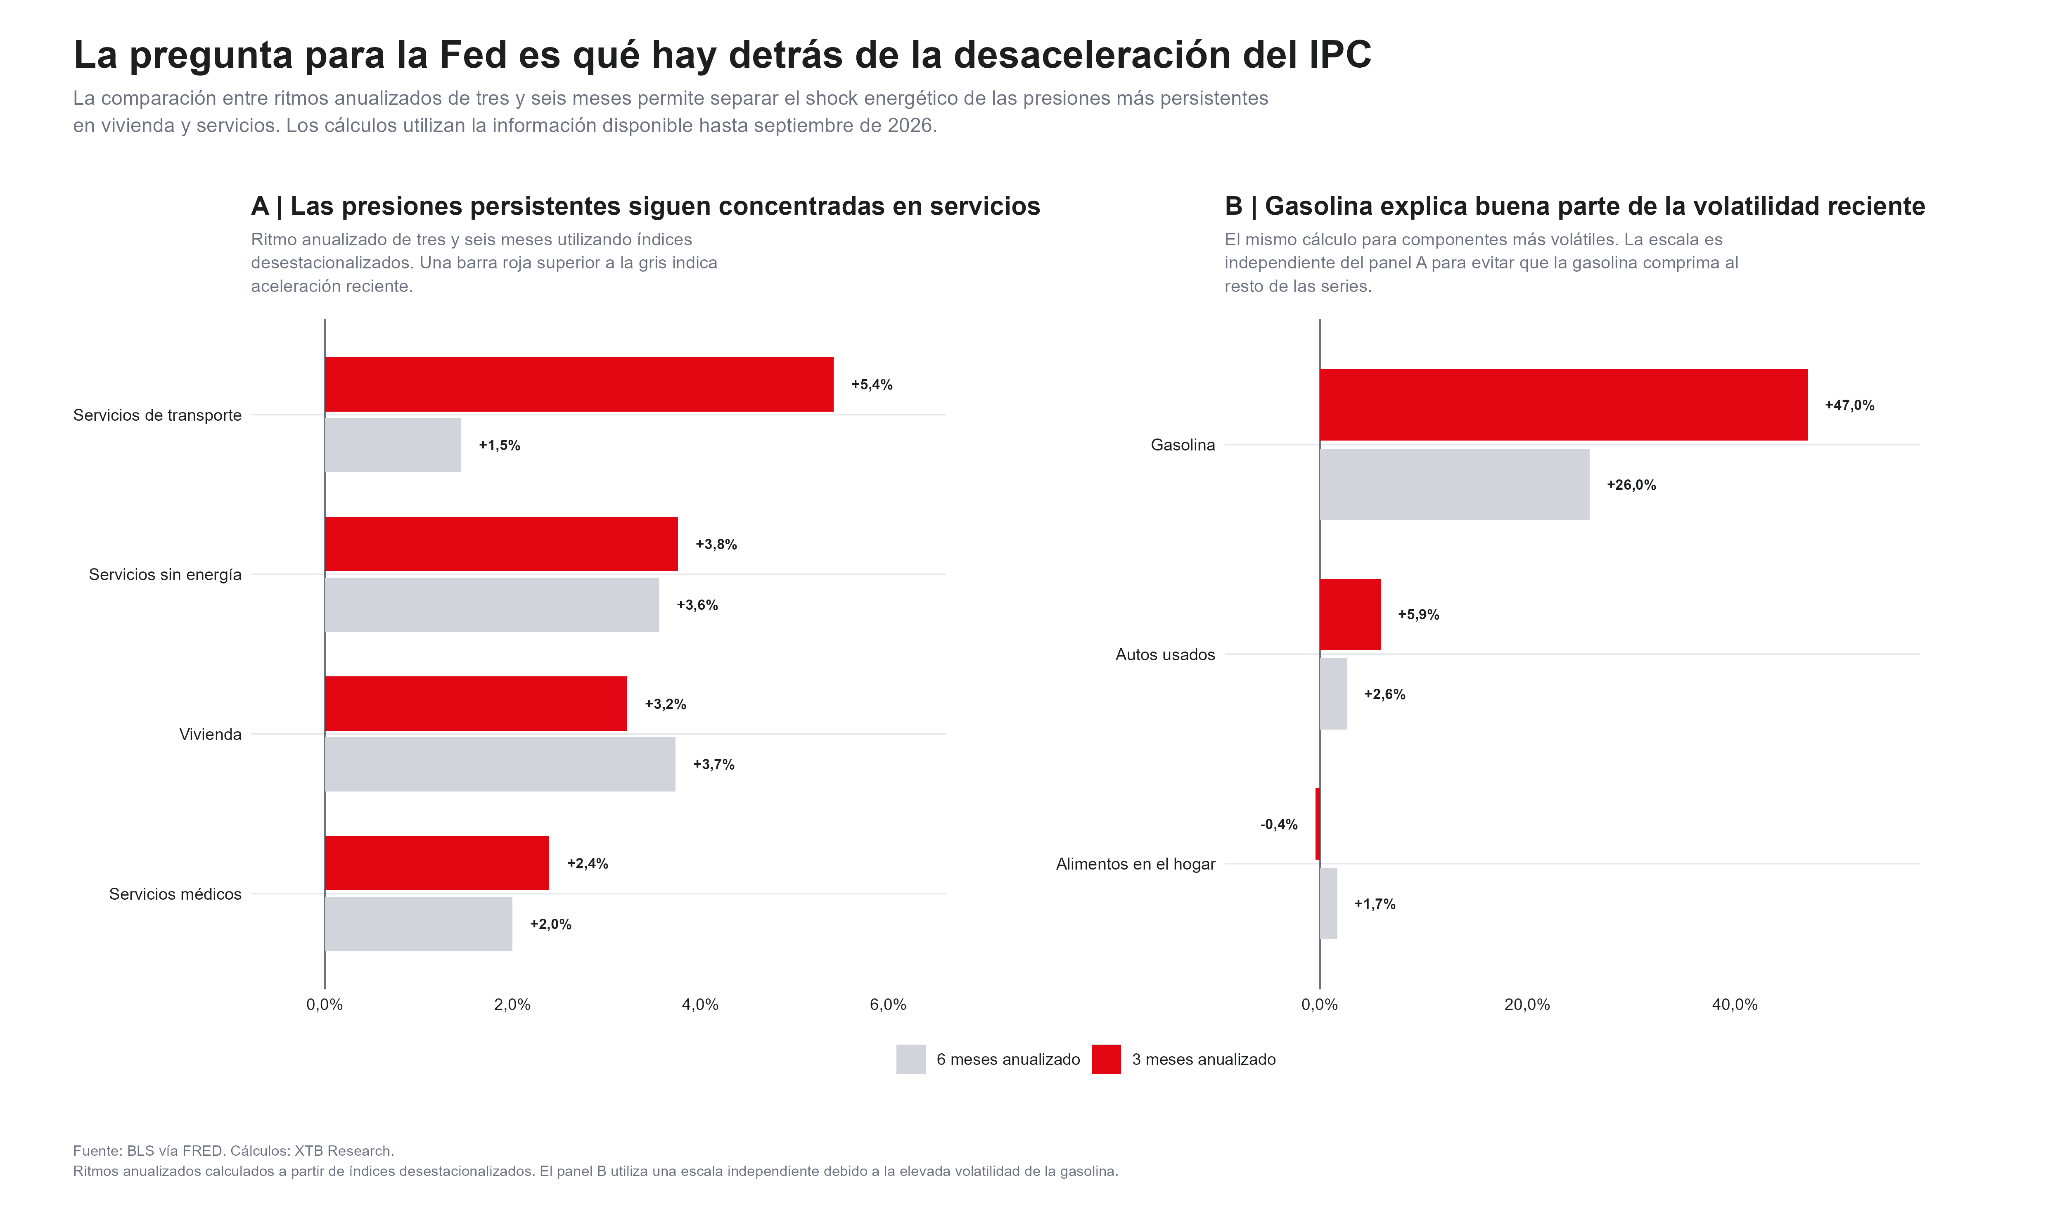
La gasolina muestra un ritmo anualizado extremadamente elevado debido a la volatilidad reciente, pero ese componente puede revertirse rápidamente. En cambio, una inflación persistentemente alta en servicios, vivienda o transporte resulta más difícil de corregir y puede requerir condiciones monetarias restrictivas durante más tiempo. Debido a eso, un IPC general del 0,3% acompañado por un subyacente del 0,3% tendría una lectura bastante más agresiva para la Fed que un 0,3% general combinado con un subyacente del 0,1%.
Después del empleo, la inflación vuelve a ser el problema principal de la Fed
El IPC llega además después de que el mercado laboral estadounidense sorprendiera claramente al alza. Estados Unidos creó 165.000 empleos en octubre, más del doble de los 65.000 que esperaba el consenso, mientras la tasa de desempleo bajó al 4,1%, el resultado redujo el argumento de que la Fed debía mantener las tasas sin cambios para proteger al mercado laboral.
Al mismo tiempo, los salarios no parecen estar generando actualmente una nueva espiral inflacionaria. El crecimiento salarial interanual se encuentra alrededor del 3%, mientras que la productividad laboral avanzó un 3,6% anualizado durante el tercer trimestre y los costos laborales unitarios retrocedieron 0,7%. Esto deja una situación particular, en que el empleo es suficientemente resistente como para permitir nuevas subidas, pero las presiones salariales no son por ahora la principal fuente de inflación. La atención pasa entonces directamente a servicios, energía, vivienda y bienes sensibles a mayores costos de importación. Con el mercado descontando aproximadamente una probabilidad cercana al 80% de una subida de 25 puntos base en diciembre, el listón para cancelar completamente ese escenario parece elevado, un IPC simplemente en línea con el consenso podría mantener una nueva subida como escenario principal. La verdadera asimetría aparece en una sorpresa alcista.
Tres escenarios para el IPC de EE.UU.
Escenario 1: inflación superior a lo esperado
Un IPC general de 0,4% o más, especialmente acompañado por un subyacente de 0,3% o superior, sería el resultado más complicado para los mercados. Tras el fuerte informe laboral, demostraría que la economía conserva suficiente impulso mientras las presiones de precios siguen siendo persistentes. La discusión podría dejar de ser si la Fed subirá nuevamente en diciembre y pasar a cuánto tiempo deberá mantener una política más restrictiva durante 2027.
El dólar tendría margen para recuperar terreno, las tasas de los Treasury podrían volver a subir y los activos de larga duración, especialmente tecnología y compañías con valoraciones elevadas, quedarían expuestos a una nueva corrección. En ese escenario, incluso una desaceleración del IPC general respecto al 0,6% de septiembre podría resultar insuficiente si la composición del informe muestra servicios persistentes.
Escenario 2: IPC en línea con el consenso
Una combinación cercana a 0,3% general y 0,2% subyacente sería probablemente el resultado más neutral. Confirmaría que el shock de septiembre comenzó a moderarse, pero difícilmente sería suficiente por sí solo para eliminar una subida de tasas en diciembre. La Fed podría interpretar que la desinflación continúa, aunque de forma lenta, mientras el sólido mercado laboral le permite mantener una postura restrictiva. En este escenario, la reacción inicial podría ser relativamente limitada y el mercado volvería rápidamente su atención al IPP del viernes y a las siguientes comunicaciones de la Reserva Federal.
Escenario 3: inflación claramente inferior al consenso
Un IPC general del 0,2% o inferior, combinado especialmente con un subyacente de 0,1%, sí podría cambiar la discusión. La clave sería comprobar que la mejora no procede únicamente de energía, una moderación simultánea en vivienda, servicios y bienes subyacentes reforzaría la idea de que las presiones inflacionarias están perdiendo amplitud. Eso podría reducir las probabilidades de una subida en diciembre, presionar a la baja las tasas de los Treasury, debilitar al dólar y ofrecer alivio a las acciones tecnológicas. Aun así, después del fuerte dato de empleo, un único IPC débil probablemente no sería suficiente para declarar terminado el ciclo de endurecimiento.
Nasdaq
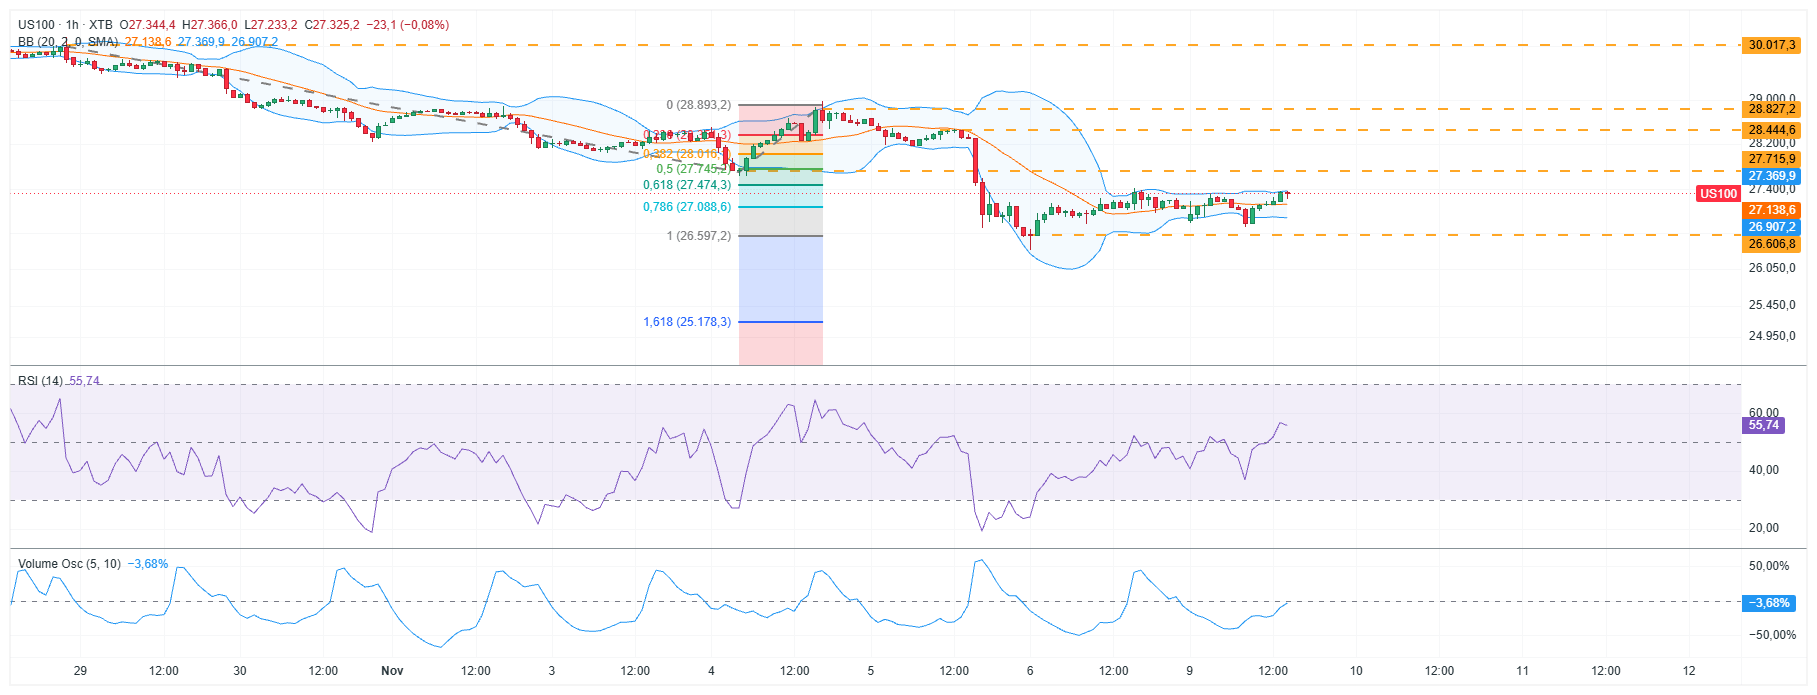
El Nasdaq llega al informe intentando estabilizarse después de una corrección importante. En el gráfico de una hora, el índice cotiza cerca de 27.325 puntos, ligeramente por encima de la media de las Bandas de Bollinger situada alrededor de 27.139. El RSI se encuentra cerca de 56, lo que refleja una recuperación del momentum sin una situación de sobrecompra.
Fuente: xStation5.
Una inflación favorable podría permitir una ruptura de la zona de 27.370, abriendo espacio hacia 27.716 y posteriormente hacia la franja de 28.200-28.445 puntos. En cambio, una sorpresa inflacionaria al alza devolvería la atención a 27.139 y 26.907, ya una pérdida de esta última referencia podría volver a poner en juego la zona de 26.607 puntos. La reacción del Nasdaq será especialmente sensible porque las compañías de crecimiento dependen más de beneficios futuros, cuanto mayores sean las tasas utilizadas para descontarlos, menor es su valor presente.
EUR/USD
Fuente: xStation5.
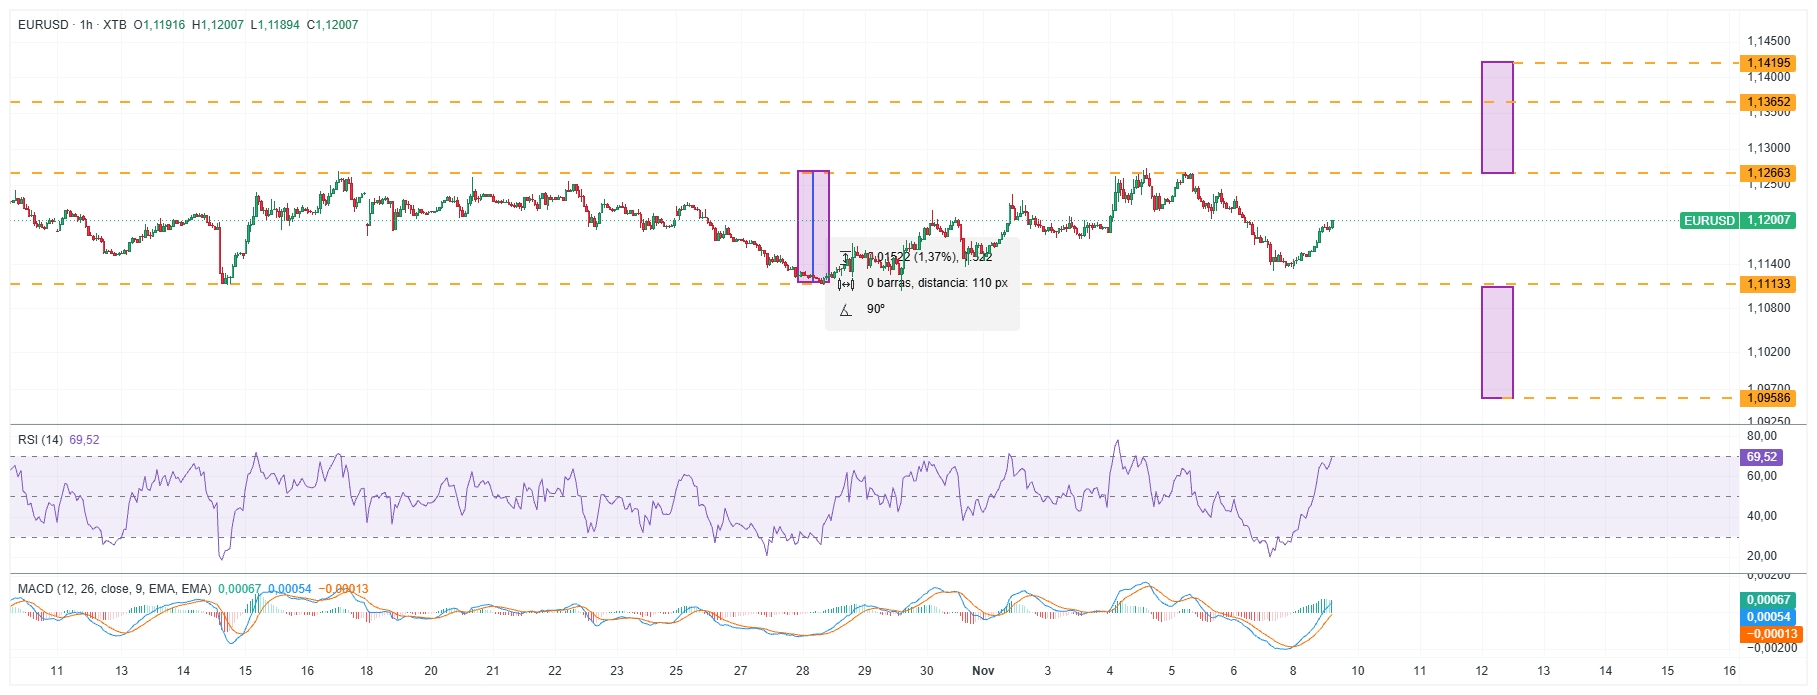
El EUR/USD llega al IPC cerca de 1,1200, después de una recuperación importante desde los mínimos recientes. El RSI horario se encuentra alrededor de 69,5, muy próximo a sobrecompra, mientras el MACD mantiene una señal positiva, esto muestra momentum favorable al euro, pero también una posición más exigente antes de un dato capaz de mover con fuerza las expectativas de tasas estadounidenses. Si la inflación sorprende a la baja y las expectativas de una subida de la Fed retroceden, una ruptura de 1,1266 podría abrir el camino hacia 1,1365 y posteriormente 1,1420. Por el contrario, un IPC superior al consenso podría devolver fortaleza al dólar. En ese caso, 1,1113 aparece como primera referencia bajista relevante. Una pérdida clara de esa zona ampliaría el riesgo hacia aproximadamente 1,0959.
¿Qué debería mirar el mercado?
El titular del martes probablemente dirá que la inflación se desaceleró respecto a septiembre, sin embargo, ese dato por sí solo puede aportar muy poca información. La pregunta importante será por qué se desaceleró, ya que si se debe principalmente a una menor contribución de la gasolina mientras los servicios continúan cerca de ritmos del 3%-4%, la Fed tendrá pocos motivos para cambiar su postura. Si, por el contrario, la moderación alcanza simultáneamente a bienes, vivienda y servicios, el mercado tendría una señal mucho más convincente de que la inflación subyacente finalmente está respondiendo a las condiciones monetarias restrictivas.
Después de un informe laboral de 165.000 empleos y 4,1% de desempleo, la Fed dispone de margen para mantener su atención en los precios. Puesto eso, el riesgo para los mercados parece actualmente asimétrico, un IPC moderado puede no ser suficiente para evitar una subida en diciembre, mientras que una sorpresa claramente alcista podría endurecer todavía más las expectativas de tasas y volver a presionar al dólar, los bonos y las valoraciones tecnológicas. El dato general será importante, pero probablemente será el IPC subyacente y su composición lo que determine realmente la reacción del mercado.
🌐 VISIÓN SEMANAL DE MERCADOS (09.11.2026)


Dólar hoy México: retrocede mientras la inflación pone a prueba el reciente recorte de Banxico


Los problemas de Nvidia: el escándalo de su CEO y la creciente presión de sus competidores
Resumen de mitad de sesión: Fortaleza del sector bancario y fuerte caída del petróleo
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "