

- Los US$120 por barril ya no representan un escenario extremo: el Brent superó ese nivel durante 2026 y el mercado físico llegó incluso bastante más arriba.
- La recuperación de los flujos por el Estrecho de Ormuz reduce parte de la presión, aunque los inventarios globales siguen muy deprimidos y la capacidad del sistema para absorber un nuevo shock continúa limitada.
- El escenario base de la EIA apunta a precios inferiores, por lo que un Brent sostenido sobre US$120 exigiría una nueva interrupción relevante de oferta o una escalada adicional de los riesgos geopolíticos.
El petróleo (OIL) vuelve a situarse a una distancia relativamente pequeña de US$120 por barril. Con el Brent alrededor de US$110 en el mercado de futuros, el avance necesario para recuperar ese nivel ronda el 9%, un movimiento significativo pero lejos de ser extraordinario para un mercado que durante 2026 ha convivido con interrupciones de producción, ataques a petroleros, problemas logísticos y fuertes primas en el mercado físico. Hay además una diferencia importante respecto de comienzos de año, US$120 ya fue superado. El precio spot del Brent alcanzó aproximadamente US$131 por barril el 15 de septiembre, de acuerdo con datos de la EIA, mientras algunas referencias físicas del Mar del Norte llegaron a operar considerablemente por encima de los futuros. Por ello, el debate ya no gira en torno a si el crudo alcanzará los US$120, sino en determinar cuáles serían las condiciones requeridas para rebasar esa barrera y, de manera crucial, sostenerse por encima de ella.
El mercado físico ya mostró precios muy superiores
El comportamiento de los futuros no refleja por completo la tensión experimentada durante los últimos meses. En una fotografía del mercado físico recopilada por la EIA, mientras el futuro de Brent cotizaba alrededor de US$107, el North Sea Dated se encontraba cerca de US$134, y otros grados del Mar del Norte alcanzaban referencias próximas a US$160 por barril.
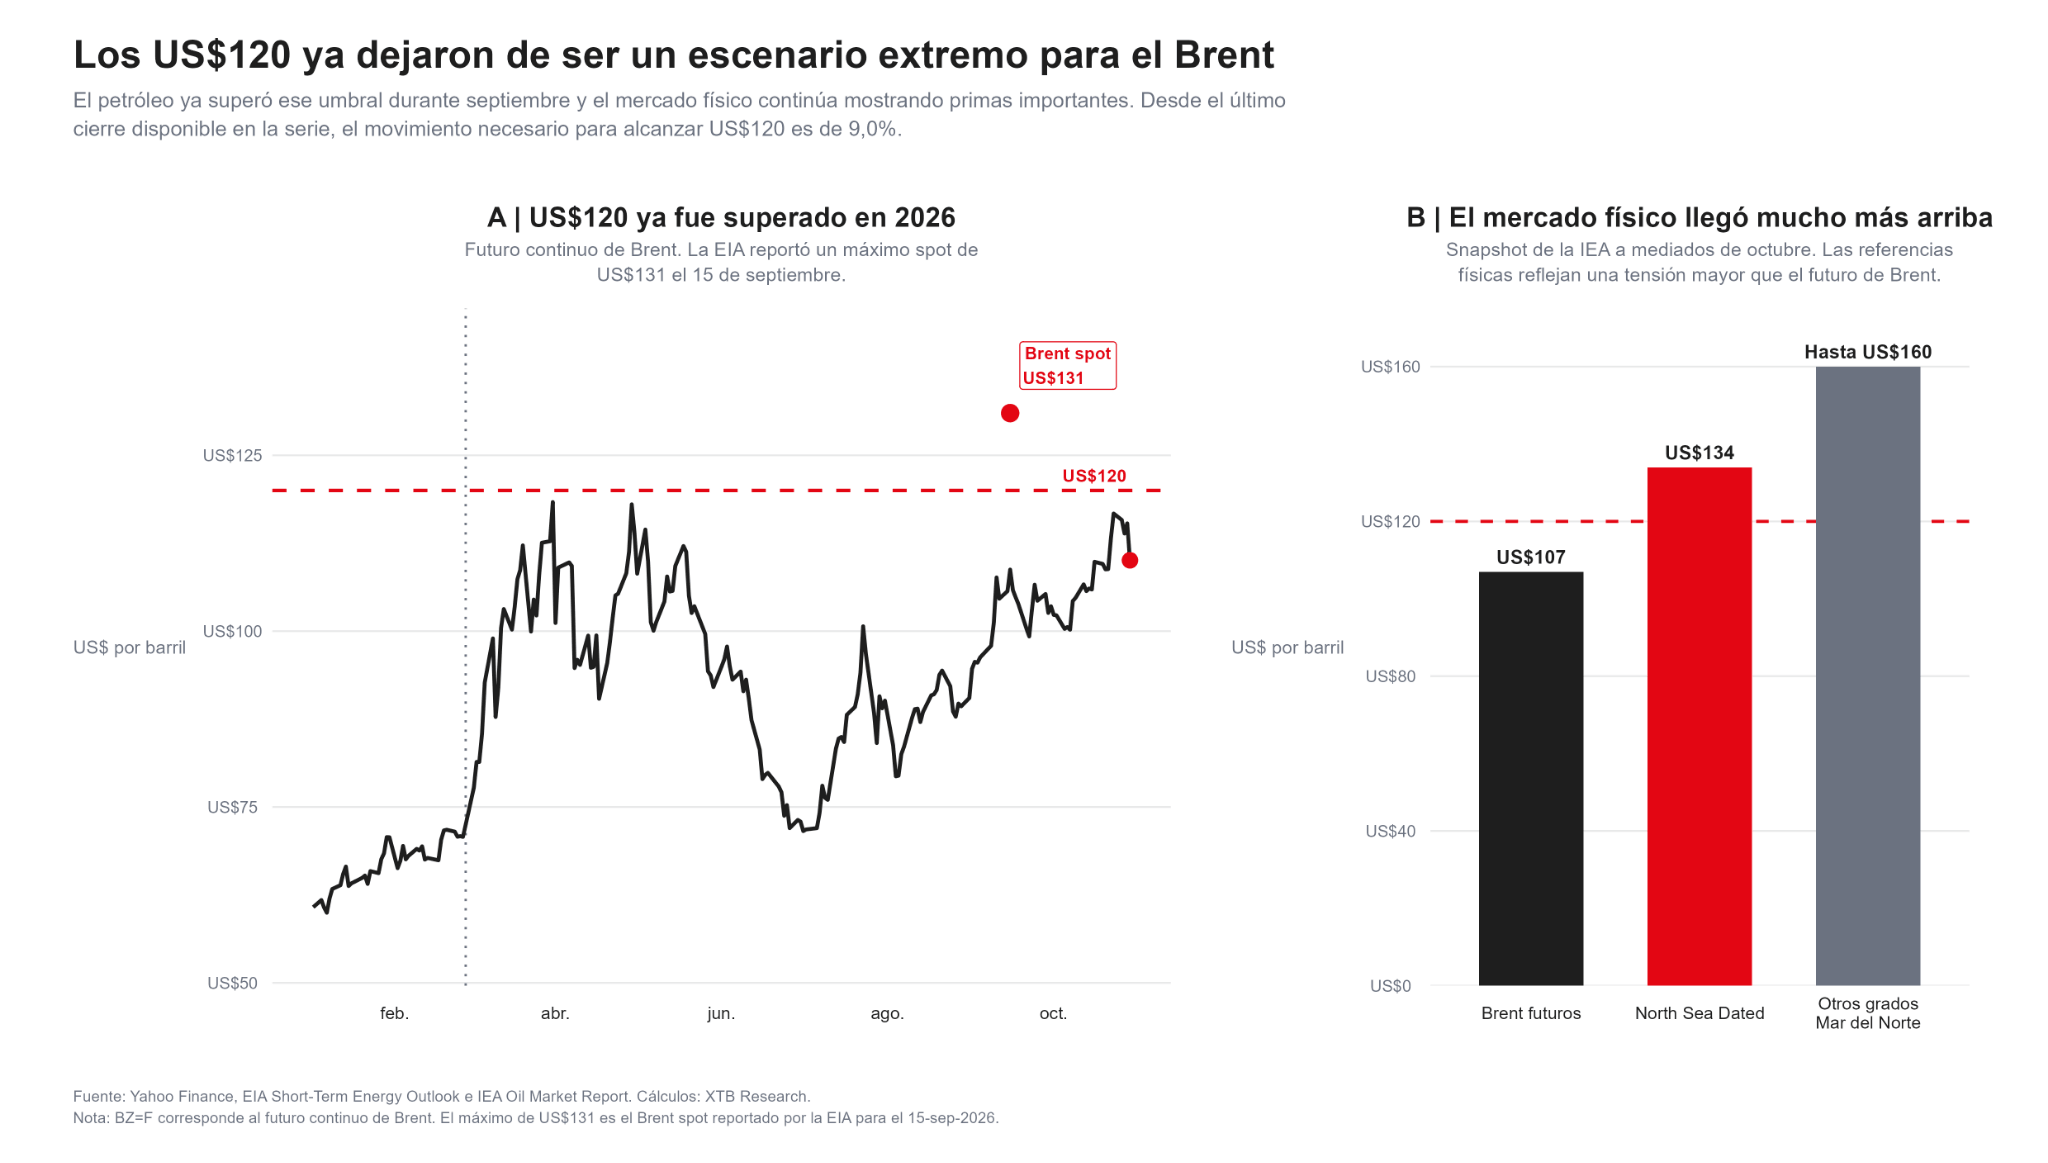
No significa que esos precios deban trasladarse directamente al contrato de Brent, son referencias diferentes y responden a condiciones específicas de disponibilidad física. Sí muestran, en cambio, que compradores dispuestos a asegurar barriles inmediatos llegaron a pagar primas extraordinarias. El petróleo continúa enfrentándose a un problema que va más allá del volumen total producido y que junto la localización, disponibilidad y transporte de esos barriles. Los ataques contra petroleros, el uso creciente de transferencias barco a barco y el fuerte encarecimiento del transporte han permitido que el suministro continúe circulando, pero a un coste muy superior al de un mercado funcionando con normalidad.
La principal diferencia frente a los meses más críticos del conflicto está en el Estrecho de Ormuz. Los flujos de petróleo y otros líquidos a través del estrecho alcanzaban aproximadamente 21,6 millones de barriles diarios en el cuarto trimestre de 2025. Descendieron a 14,9 millones en el primer trimestre de 2026 y llegaron a apenas 4,9 millones de barriles diarios durante el segundo trimestre. En septiembre se habían recuperado hasta 10,9 millones de barriles diarios. Datos posteriores de Kpler sitúan el promedio de octubre cerca de 11,7 millones, una mejora evidente frente al mínimo, aunque todavía por debajo de los niveles anteriores al conflicto.
La recuperación disminuye el riesgo inmediato de una escasez severa, no lo elimina, además, la actividad sigue expuesta a ataques contra buques, costes de seguros elevados, capacidad limitada de transporte y rutas logísticas menos eficientes. En otras palabras, el sistema está moviendo más petróleo, pero necesita asumir más coste y más riesgo para hacerlo.
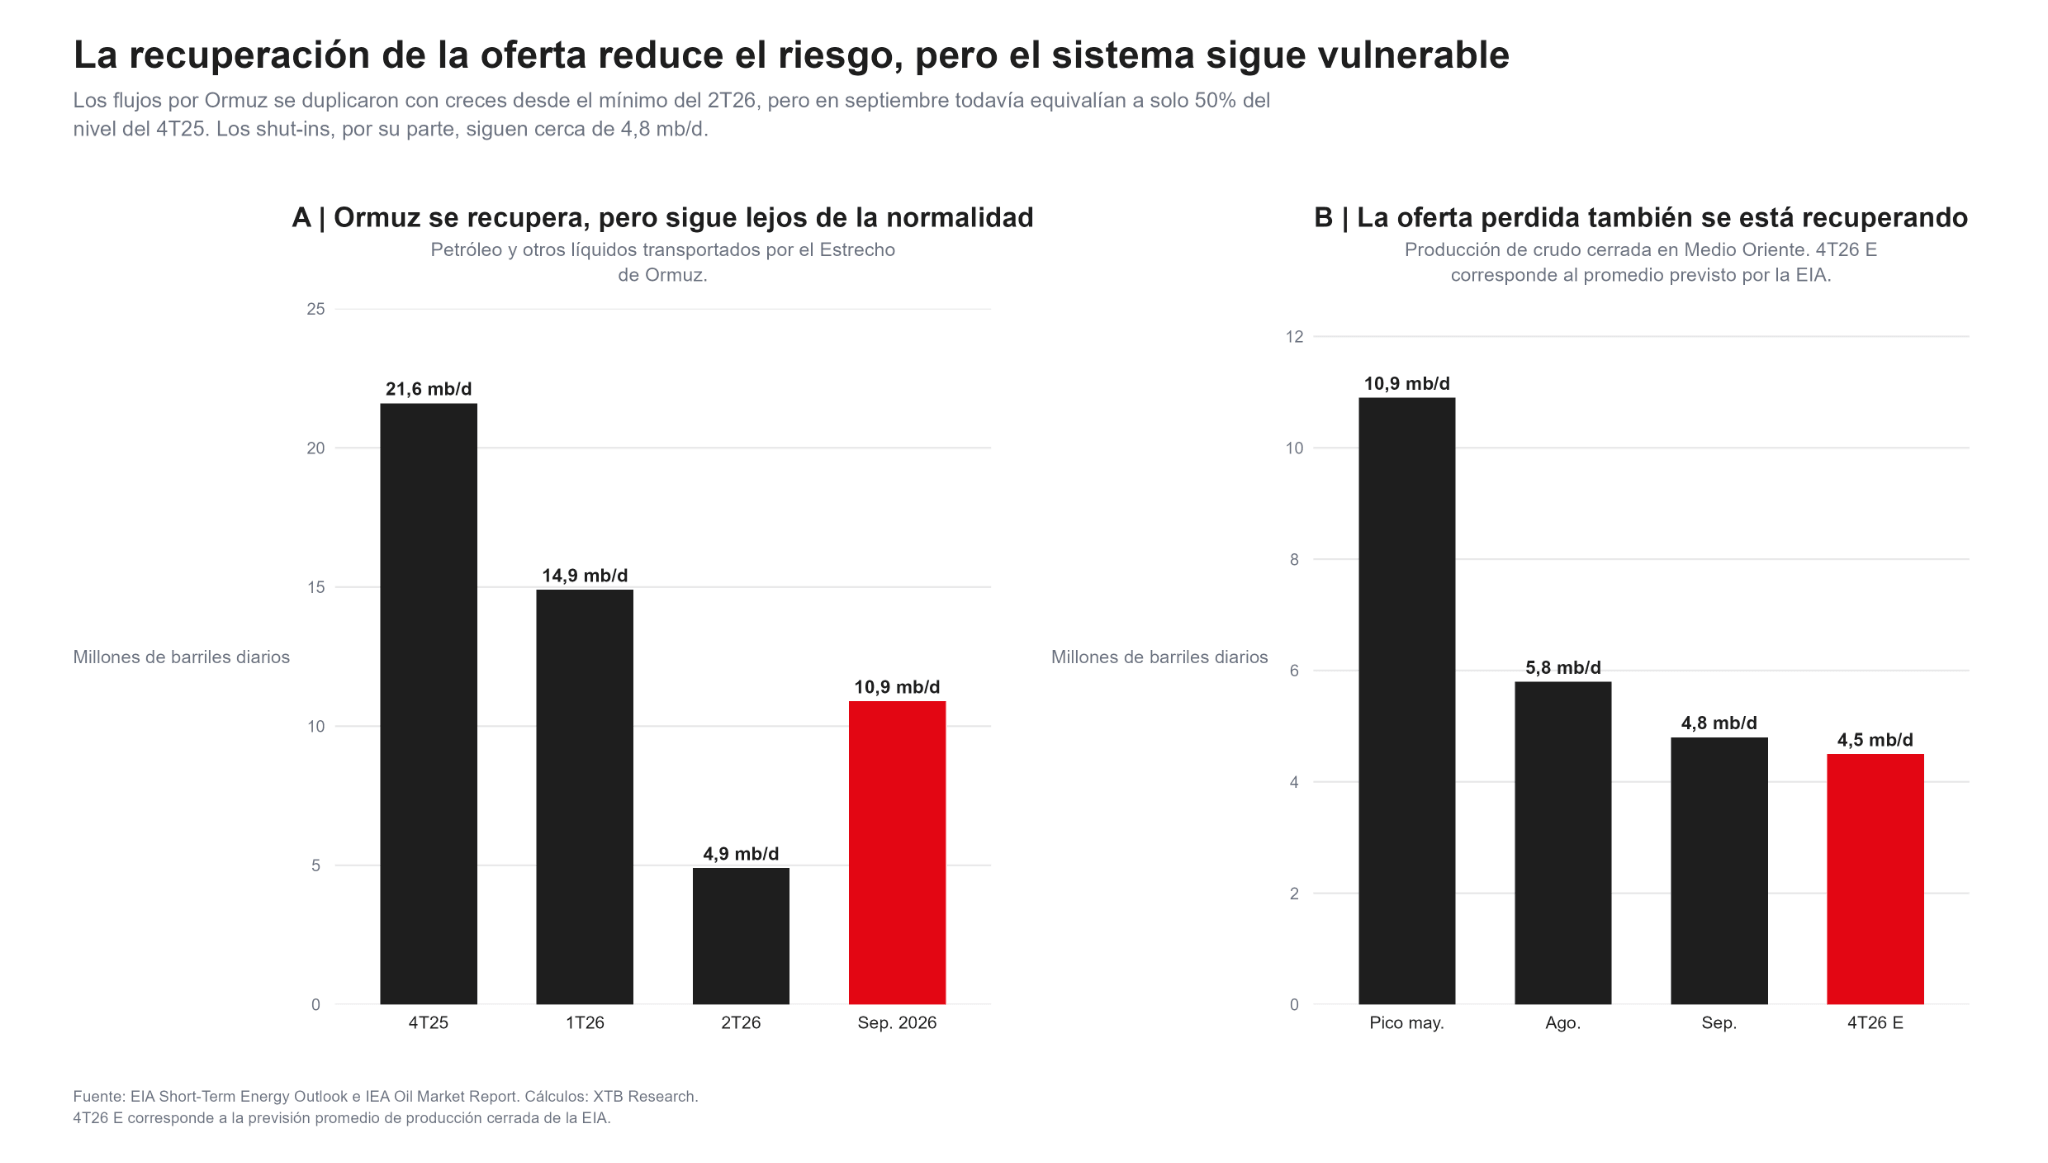
El mismo patrón se observa en la producción cerrada en Medio Oriente. Los shut-ins alcanzaron aproximadamente 10,9 millones de barriles diarios en mayo, bajaron a 5,8 millones en agosto y a 4,8 millones en septiembre. La EIA espera que el promedio del cuarto trimestre descienda hacia 4,5 millones. Es una mejora importante, aun así, hablar de normalización sería prematuro mientras millones de barriles diarios continúen fuera del mercado y una parte significativa del comercio dependa de mecanismos de emergencia.
El verdadero problema está en los inventarios
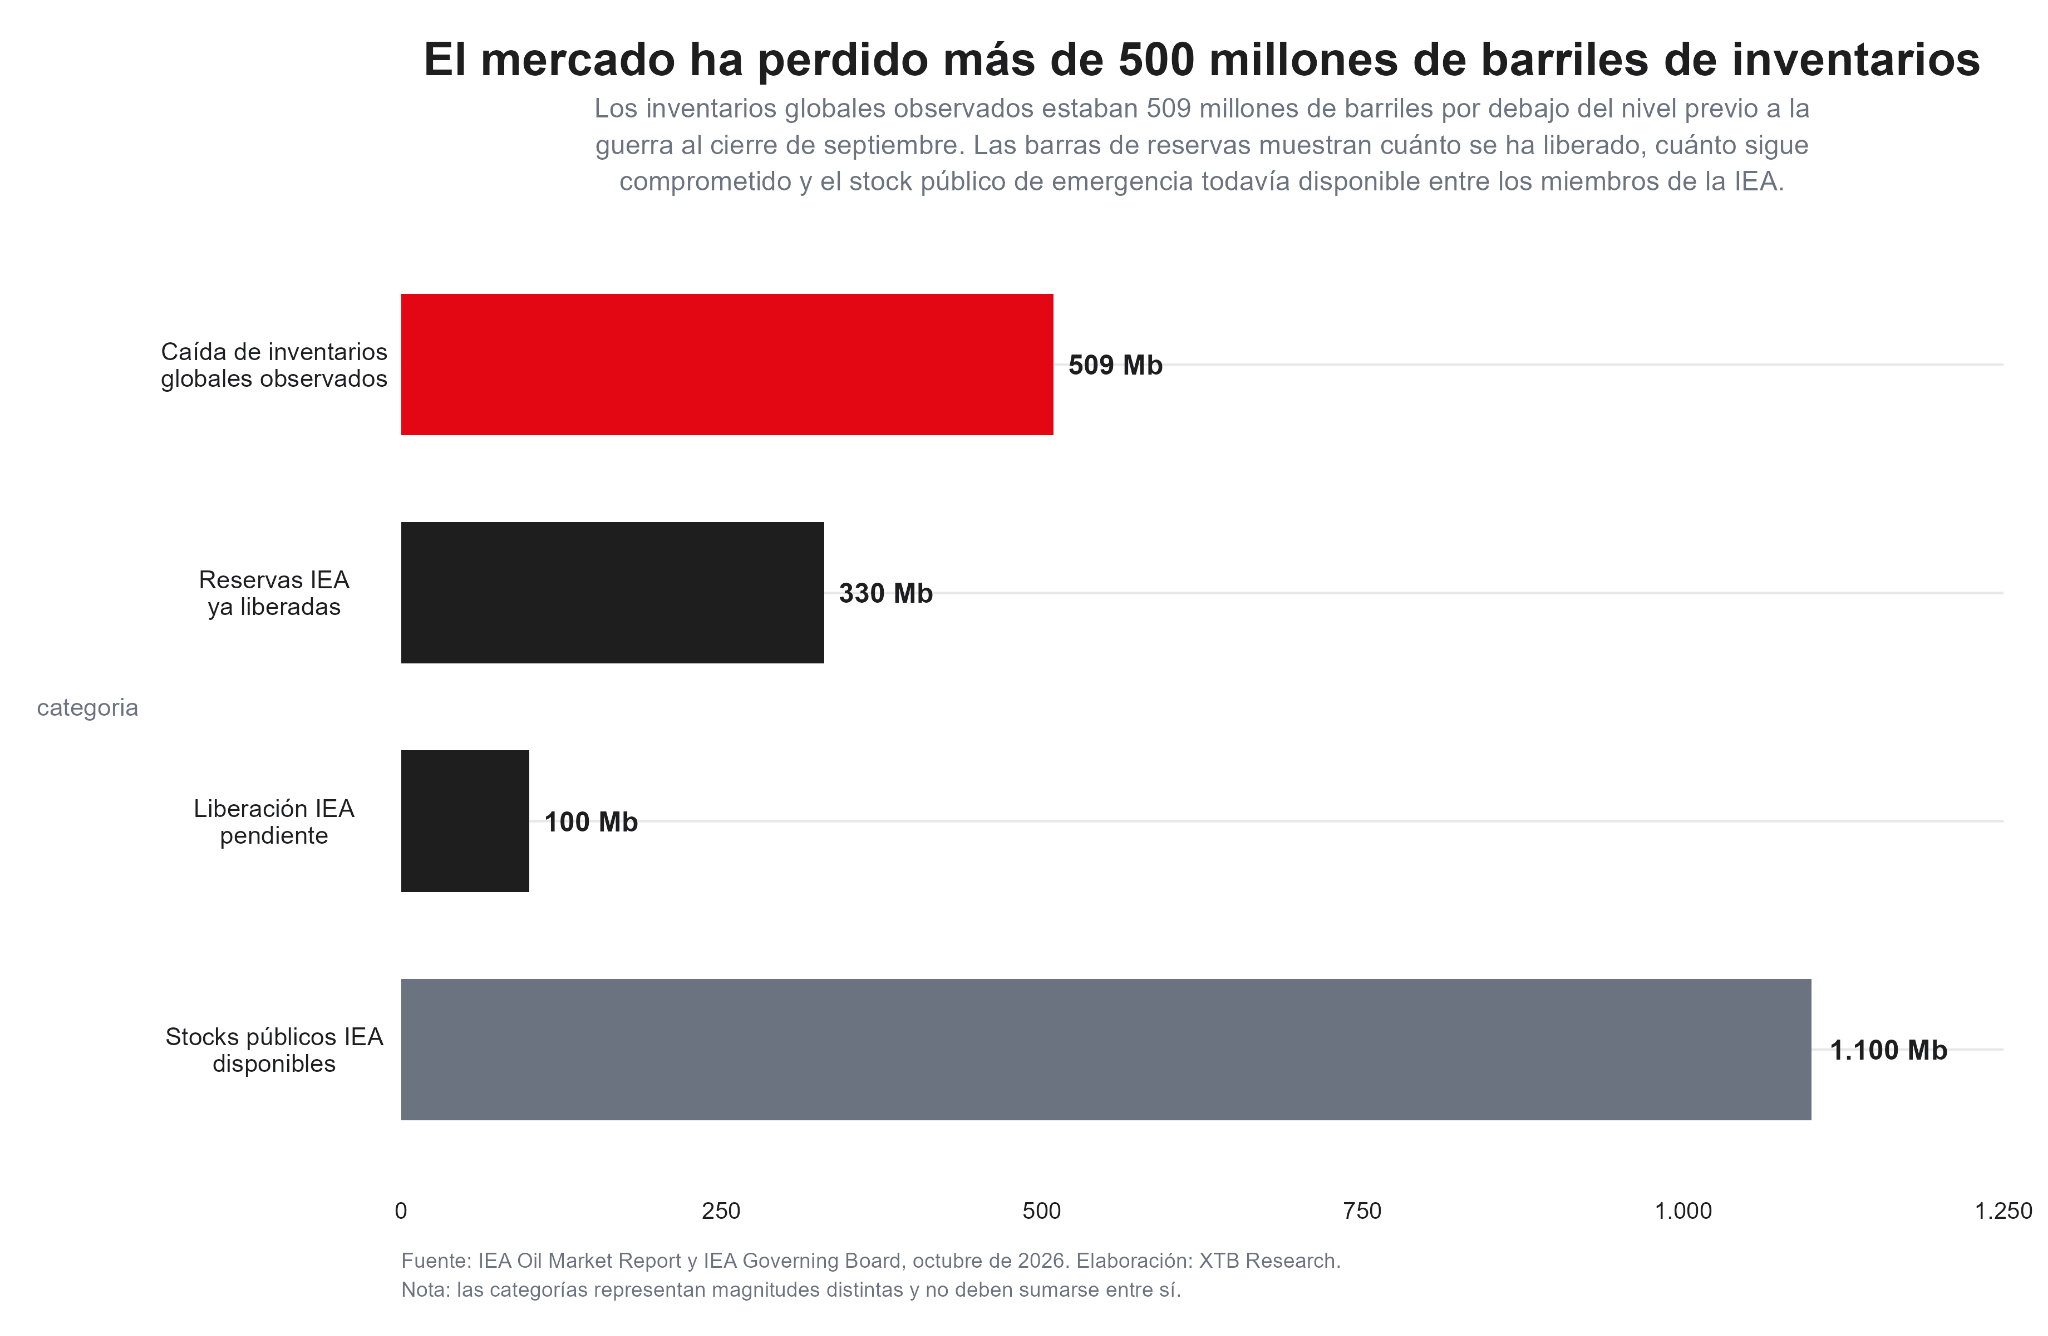
La recuperación del suministro no ha conseguido reparar todavía el daño acumulado sobre los inventarios. Al cierre de septiembre, los inventarios globales observados se encontraban aproximadamente 509 millones de barriles por debajo del nivel anterior a la guerra, esta es probablemente una de las variables más importantes para evaluar el riesgo de volver a US$120. Un mercado con inventarios abundantes puede responder a una interrupción de oferta liberando barriles almacenados. Cuando las reservas comerciales ya han sufrido una caída de más de 500 millones de barriles, cada nueva interrupción genera un impacto potencialmente mayor sobre el precio marginal.
La Agencia Internacional de Energía ya había liberado alrededor de 330 millones de barriles de reservas y mantenía otros 100 millones comprometidos. Sus miembros todavía disponen de aproximadamente 1.100 millones de barriles de stocks públicos de emergencia, aunque estas cifras representan categorías distintas y no deben sumarse como si fueran una única reserva adicional disponible. El colchón de seguridad sigue existiendo, el problema es que parte de él ya ha sido utilizado y los inventarios comerciales todavía no han conseguido reconstruirse. Eso mantiene al mercado especialmente sensible a cualquier deterioro de la oferta.
¿Qué tendría que pasar para que el Brent supere nuevamente US$120?
Aquí conviene separar un movimiento temporal por encima de US$120 de un precio que consiga permanecer allí durante varias semanas. El primer escenario requiere relativamente poco desde los niveles actuales, una subida próxima al 9% podría producirse si coinciden varios factores, por ejemplo, nuevos ataques contra infraestructura energética, una reducción significativa de los flujos por Ormuz, mayores problemas de transporte o una nueva pérdida de producción en alguno de los grandes exportadores de Medio Oriente.
El segundo escenario es más exigente y para mantener al Brent estructuralmente sobre US$120, el mercado tendría que concluir que la recuperación actual de oferta se ha detenido o revertido. Eso implicaría que el déficit físico continúa erosionando inventarios y que las alternativas logísticas no son suficientes para compensar el petróleo perdido. La propia previsión de la EIA ayuda a dimensionar esa diferencia.
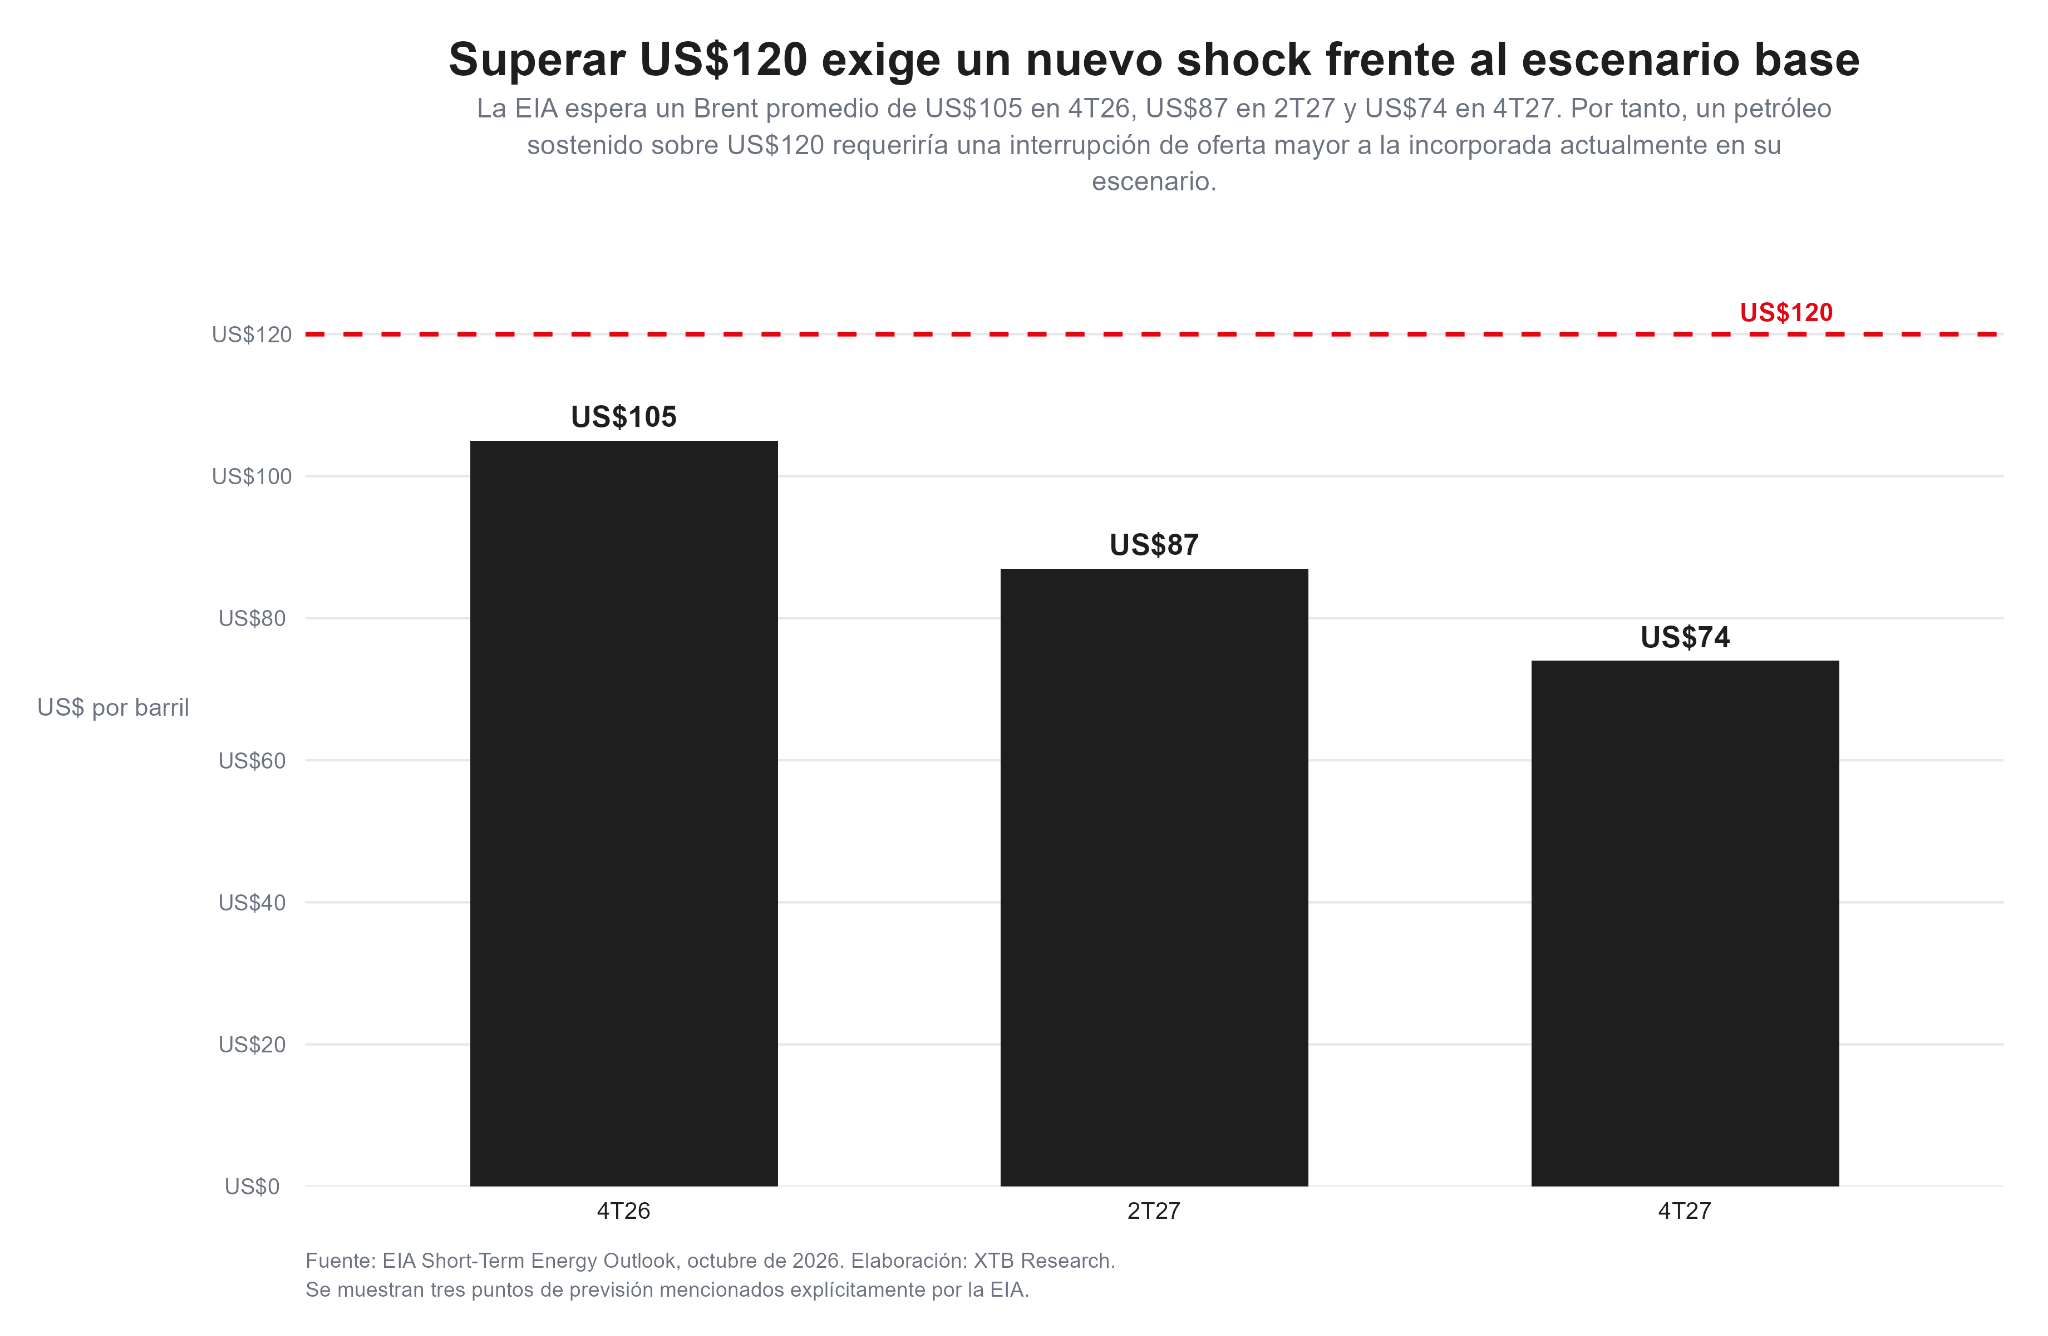
La agencia espera un Brent promedio de aproximadamente US$105 durante el cuarto trimestre de 2026, seguido por US$87 en el segundo trimestre de 2027 y US$74 hacia finales del próximo año, por tanto, US$120 no forma parte del escenario base. Para sostenerse por encima de ese nivel sería necesario un shock de oferta mayor al que ya incorpora la previsión oficial, o bien que la recuperación actualmente esperada se produzca mucho más lentamente.
Fuente: xStation5.
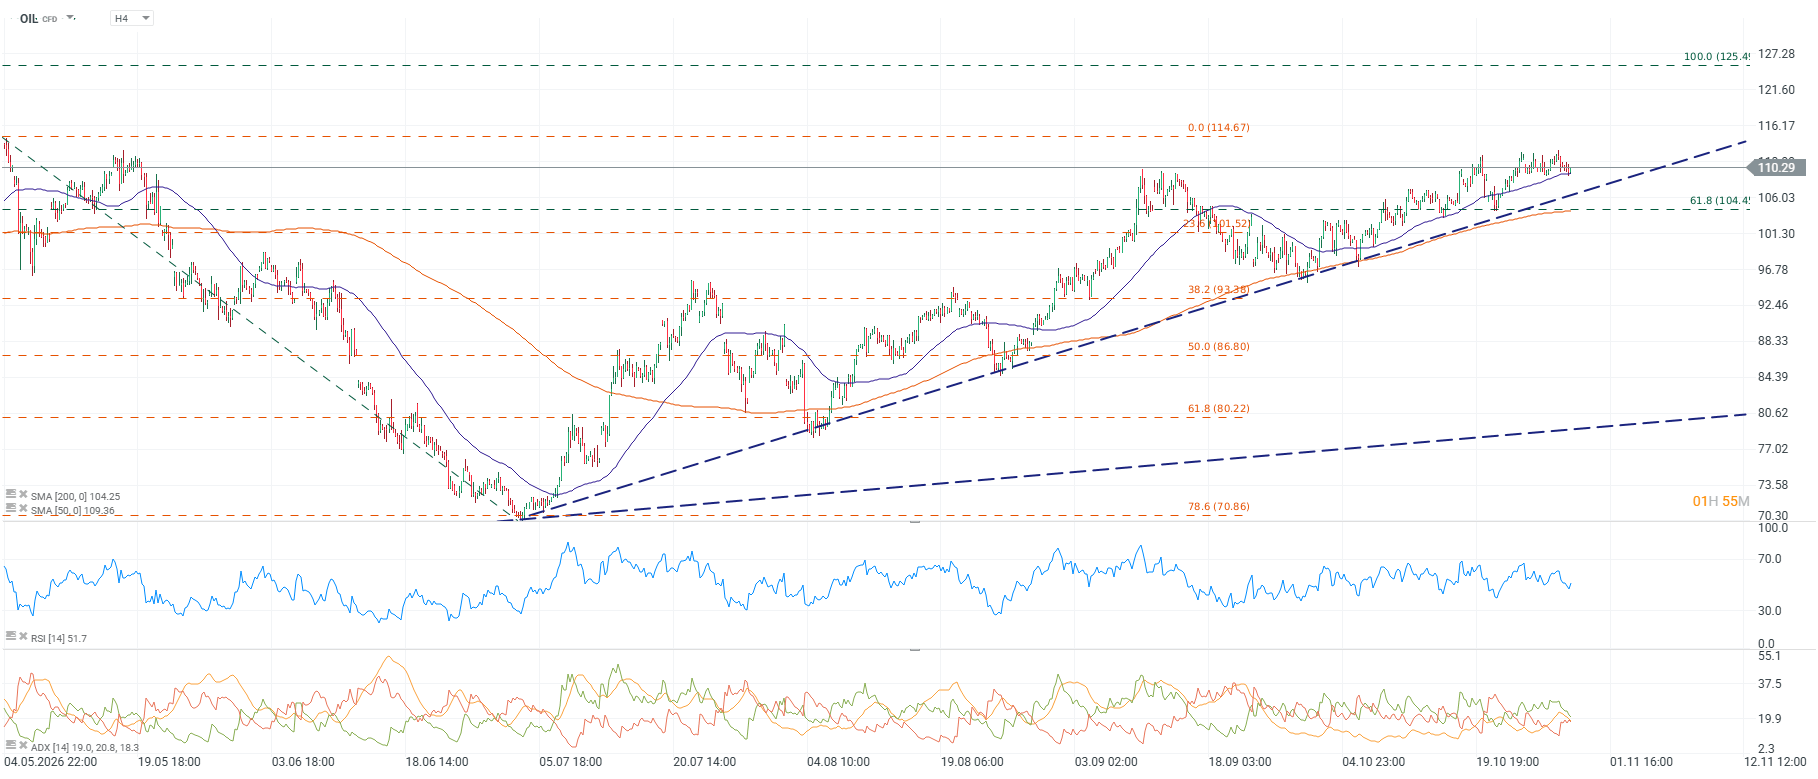
El gráfico de cuatro horas todavía conserva una estructura ascendente de medio plazo. El Brent cotiza cerca de US$110, por encima de la media móvil de 50 períodos, situada alrededor de US$109,4, y claramente sobre la media de 200 períodos, próxima a US$104,3. Además, la directriz alcista iniciada desde los mínimos de julio continúa funcionando como soporte dinámico. La primera barrera técnica relevante aparece alrededor de US$114,7. Superar esa zona devolvería al mercado hacia el área de US$120 y dejaría abierta una extensión hacia aproximadamente US$125. No obstante, el RSI se encuentra cerca de 52 puntos y el ADX alrededor de 19, señales de que, pese a la estructura positiva, el impulso actual todavía no corresponde a una tendencia especialmente fuerte.
Por abajo, perder la zona de US$109-US$104 deterioraría la estructura inmediata, el área próxima a US$104,4 resulta particularmente importante porque combina soporte horizontal, retroceso de Fibonacci y proximidad de la media de 200 períodos. Una ruptura consistente de ese nivel aumentaría el riesgo de una corrección hacia aproximadamente US$101,5 y posteriormente hacia US$93.
US$120 es posible, pero requiere que el riesgo vuelva a aumentar
El petróleo puede superar nuevamente los US$120 y no necesita un escenario extremo para tocar ese nivel. Ya ocurrió durante 2026 y el mercado físico llegó incluso bastante más lejos. Lo que sí sería más difícil es sostener al Brent por encima de US$120 si continúan recuperándose los flujos de Ormuz, disminuyen los shut-ins y la producción vuelve gradualmente al mercado. La vulnerabilidad sigue estando ahí con los inventarios globales muy reducidos, rutas comerciales bajo presión, elevados costes de transporte y un sistema energético que todavía opera con menos margen de seguridad que antes del conflicto. Por eso, una nueva interrupción no partiría desde un mercado plenamente normalizado. Partiría desde uno que ya ha utilizado parte de sus reservas y que todavía está reconstruyendo su capacidad de respuesta. Ese es el principal argumento a favor de un eventual retorno a US$120 y también explica por qué, sin un nuevo shock, las previsiones fundamentales continúan apuntando a precios bastante inferiores durante 2027.


Oro y plata: perspectivas, precios y escenarios para el cierre de 2026

Hoy no hay un escenario favorable para el euro


Warsh cambia las reglas del juego y la Fed toma un respiro [Análisis posterior al FOMC]

Cierre de Mercado: Oracle impulsa al mercado al alza y el dólar se debilita tras la reunión de la Fed (28.10.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "