

- WTI y Brent vuelven a superar los US$100 por barril, con fuertes señales de momentum, pero también con indicadores técnicos que muestran condiciones extremas de sobrecompra.
- El cierre del oleoducto East-West de Arabia Saudita, el desplome del tráfico por el estrecho de Hormuz y la amenaza sobre Bab el-Mandeb están reduciendo las alternativas disponibles para sacar petróleo de Oriente Medio.
- US$200 no es actualmente el escenario central, pero deja de ser un nivel imposible si se combinan un bloqueo prolongado de Hormuz, interrupciones de las rutas alternativas y una caída suficientemente grande de los inventarios globales.

- WTI y Brent vuelven a superar los US$100 por barril, con fuertes señales de momentum, pero también con indicadores técnicos que muestran condiciones extremas de sobrecompra.
- El cierre del oleoducto East-West de Arabia Saudita, el desplome del tráfico por el estrecho de Hormuz y la amenaza sobre Bab el-Mandeb están reduciendo las alternativas disponibles para sacar petróleo de Oriente Medio.
- US$200 no es actualmente el escenario central, pero deja de ser un nivel imposible si se combinan un bloqueo prolongado de Hormuz, interrupciones de las rutas alternativas y una caída suficientemente grande de los inventarios globales.
El mercado mundial del petróleo ha entrado nuevamente en una fase de fuerte tensión. El WTI (OIL.WTI) supera los US$103 por barril y acumula aproximadamente 22,4% en el último mes y casi 80% en 2026, mientras el Brent (OIL) ronda los US$107, con avances cercanos al 17,7% mensual y 76,4% en el año.
El mercado está enfrentando restricciones físicas en varias de las principales rutas de exportación de Oriente Medio, al mismo tiempo que las refinerías asiáticas regresan agresivamente al mercado spot para reconstruir inventarios. Ahora ya no es solamente si el petróleo puede mantenerse sobre US$100, sino qué tendría que ocurrir para que el Brent se acercara a US$150, US$170 o incluso US$200 por barril.
Petróleo sobre US$100: un mercado que se mueve muy rápido
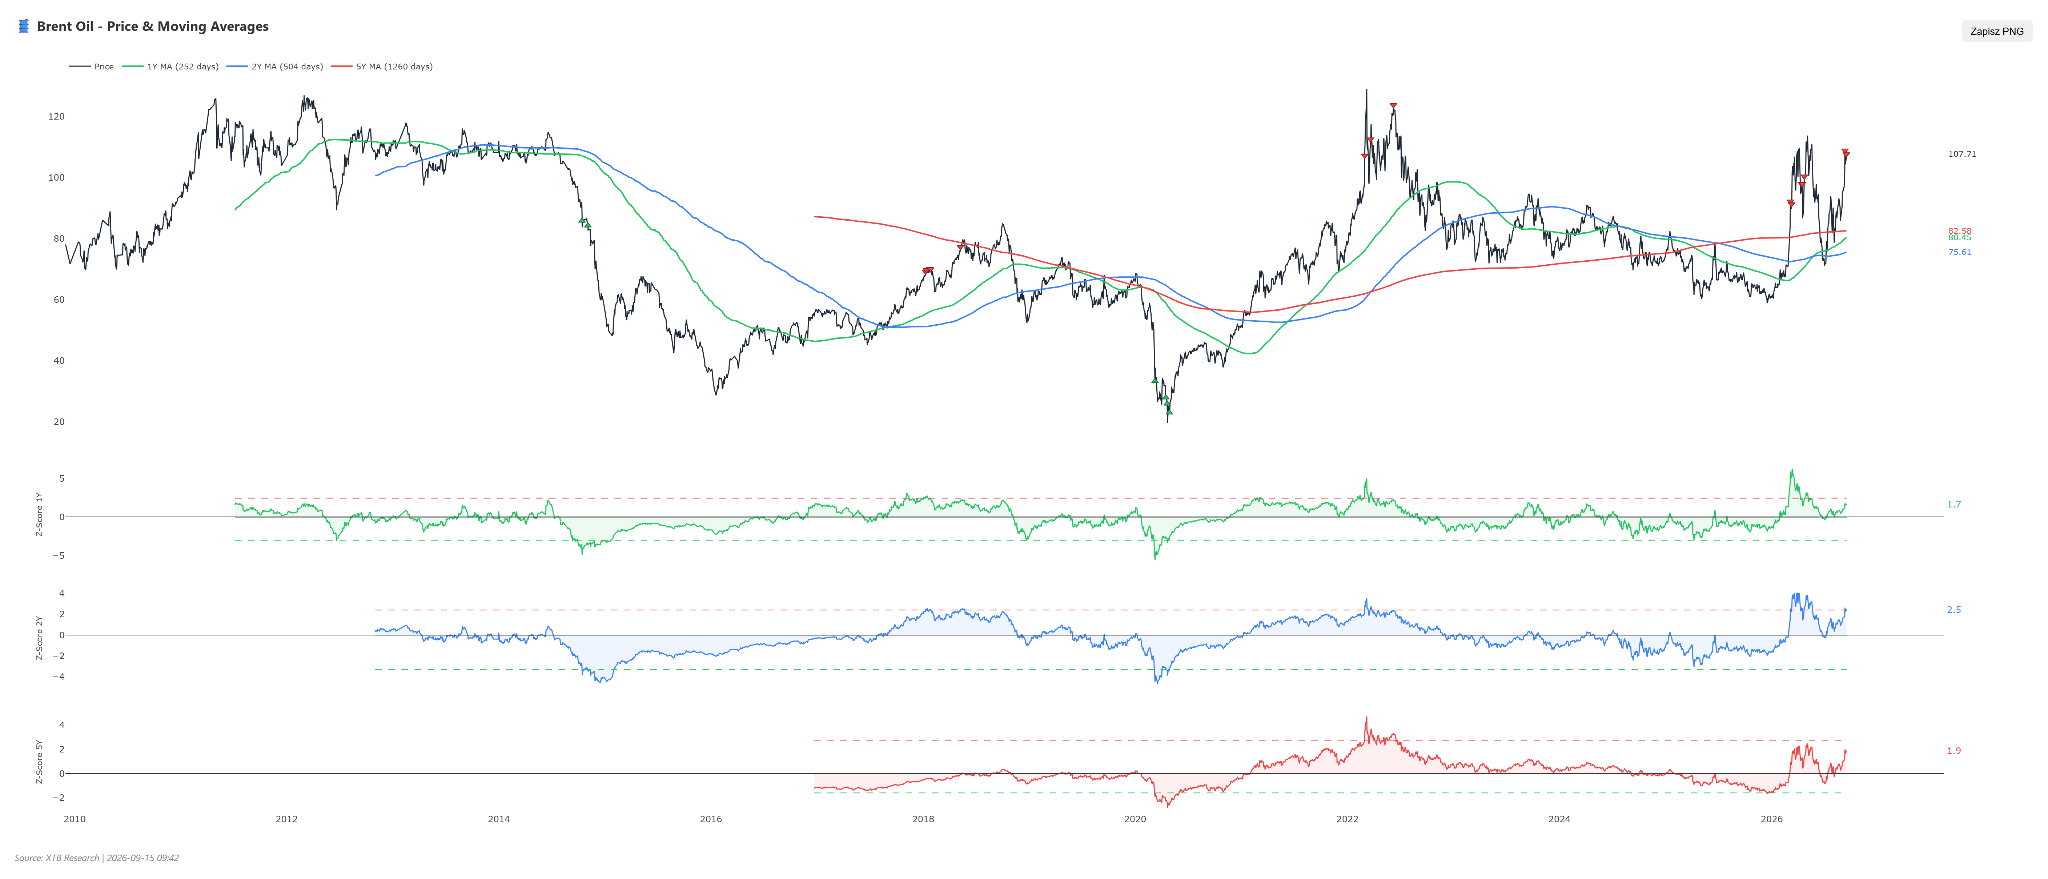
WTI y Brent cotizan aproximadamente 21% y 19% por encima de sus medias móviles de 50 días, respectivamente. Los indicadores de tendencia, como las medias móviles y el MACD, continúan favoreciendo el escenario alcista. Las lecturas de RSI cercanas a 85 para el WTI y 84 para el Brent muestran condiciones de sobrecompra extrema, lo que incrementa considerablemente el riesgo de una corrección si disminuye la prima geopolítica.
La valoración relativa también refleja este cambio. En Brent, el Z-score se sitúa aproximadamente en +1,64 frente a su media de un año, +2,44 frente a la de dos años y +1,86 respecto de cinco años. Hace apenas un mes, la desviación a cinco años era de alrededor de +0,48. En otras palabras, el petróleo pasó muy rápidamente desde una valoración relativamente normal hacia niveles estadísticamente elevados. Esto no impide que continúe subiendo, pero significa que para sostener nuevas alzas el mercado probablemente necesitará más deterioro en los fundamentos de oferta.
Hormuz y Bab el-Mandeb elevan el riesgo para la oferta de petróleo
El principal elemento del actual shock energético continúa siendo el estrecho de Hormuz, por donde normalmente circula una parte muy relevante de las exportaciones mundiales de petróleo. Los datos de tráfico marítimo muestran la magnitud de la disrupción. El promedio móvil de siete días de buques comerciales atravesando Hormuz se encuentra alrededor de 8 barcos diarios, frente a niveles cercanos a 100-120 antes del conflicto.
Bab el-Mandeb presenta una situación menos extrema, pero también permanece afectado, con aproximadamente 37 cruces diarios.
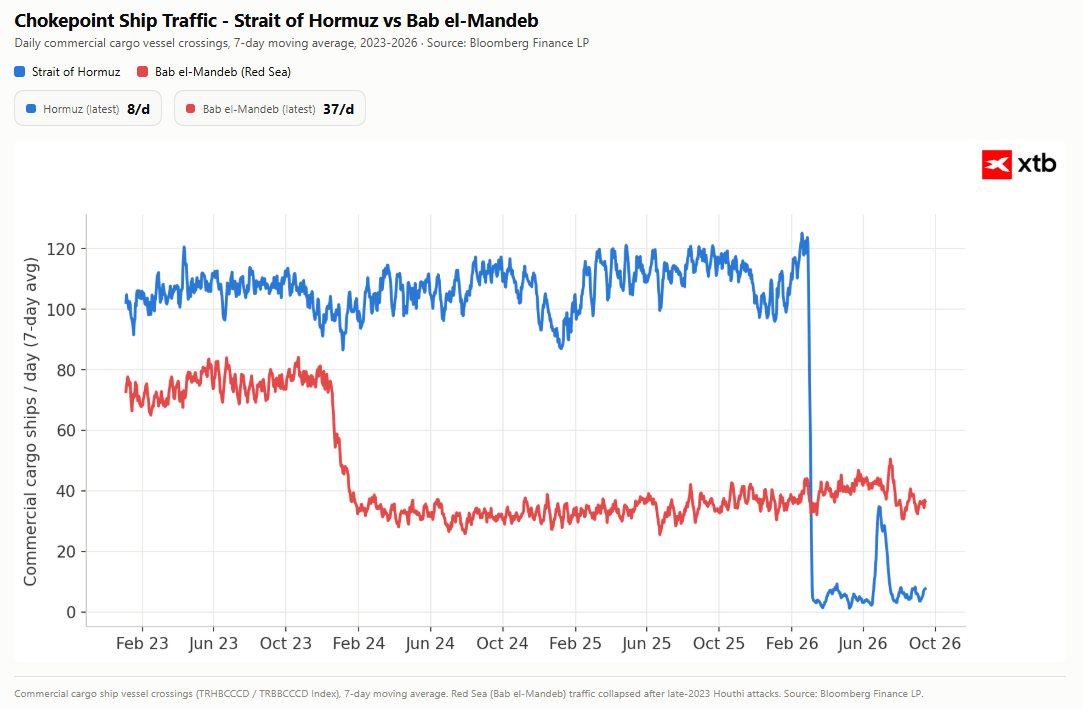 Tráfico marítimo reciente en Hormuz y Bab el-Mandeb.
El cierre del oleoducto East-West reduce las alternativas de Arabia Saudita
Hasta ahora, parte de la capacidad de adaptación del mercado provenía de rutas alternativas. Arabia Saudita, por ejemplo, podía trasladar crudo desde sus campos orientales hacia el puerto de Yanbu, en el mar Rojo, mediante el oleoducto East-West, cuya capacidad alcanza aproximadamente 7 millones de barriles diarios. Pero esa ruta también quedó comprometida después de los ataques del 10 de septiembre.
Arabia Saudita suspendió temporalmente el oleoducto y existen señales contradictorias respecto al plazo necesario para normalizar las operaciones. Algunas estimaciones hablan de pocos días, mientras otras apuntan a varias semanas de reparaciones. La interrupción ya comienza a sentirse fuera de Oriente Medio, Saudi Aramco habría cancelado o retrasado cargamentos destinados a refinerías europeas, mientras compradores como la polaca Orlen han comenzado a buscar barriles alternativos del mar del Norte, Estados Unidos y Kazajistán.
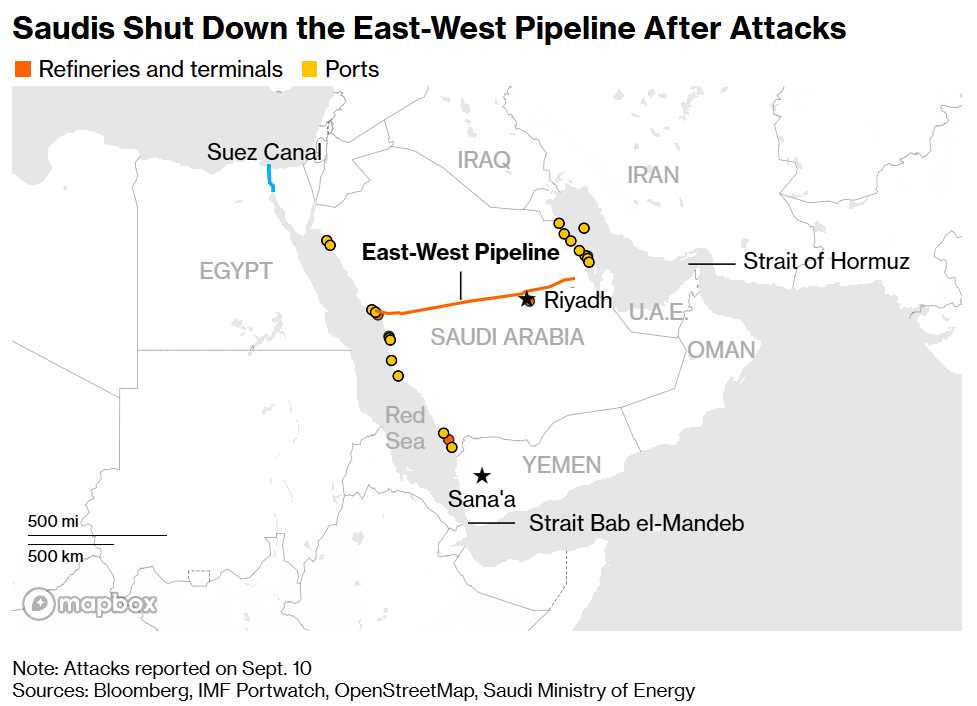 Ruta del oleoducto East-West de Arabia Saudita. Fuente: Bloomberg.
Si Hormuz está restringido y simultáneamente se deteriora la capacidad de exportar por el mar Rojo, la flexibilidad del sistema petrolero global disminuye de manera significativa.
El costo del transporte de petróleo también alcanza niveles extremos
El costo de contratar un gran petrolero en la principal ruta desde el Golfo Pérsico hacia China superó US$1 millón diarios por primera vez, según datos del Baltic Exchange citados por Bloomberg. Incluso cargar petróleo desde el Golfo de Omán, evitando atravesar Hormuz, supone costos equivalentes a aproximadamente US$644.000 diarios. Esto ocurre porque los barcos necesitan más tiempo para completar cada ruta, algunos armadores evitan las zonas de mayor riesgo y los desvíos alrededor de África reducen la disponibilidad efectiva de buques.
El resultado es que el impacto geopolítico no aparece únicamente en el precio del barril. También se transmite a través de seguros, fletes, tiempos de transporte y márgenes de refinación.
Entonces, ¿puede el Brent llegar a US$200?
Sí, es posible en un escenario extremo, pero actualmente no parece ser el escenario base.
El precio de US$200 requeriría probablemente una combinación de varios eventos:
- Una interrupción de Hormuz mucho más prolongada y severa.
- Una incapacidad de Arabia Saudita para normalizar rápidamente el East-West Pipeline.
- Nuevas amenazas sobre las exportaciones desde Yanbu y Bab el-Mandeb.
- Pérdidas adicionales de producción en Arabia Saudita, Irán u otros productores del Golfo.
- Inventarios comerciales y estratégicos cayendo durante varias semanas.
- Refinerías asiáticas compitiendo agresivamente por barriles disponibles fuera de Oriente Medio.
El punto importante es que el mercado todavía dispone de amortiguadores: inventarios, producción en otras regiones, rutas alternativas y eventualmente una respuesta de la demanda ante precios extremadamente elevados. Antes de hablar de US$200, el mercado tendría que superar varias zonas técnicas importantes.
Análisis técnico del Brent: los niveles que deberían romperse primero
En el Brent, la principal zona inmediata se encuentra entre US$107 y US$110, donde el mercado vuelve a enfrentarse con niveles que ya han funcionado como resistencia.
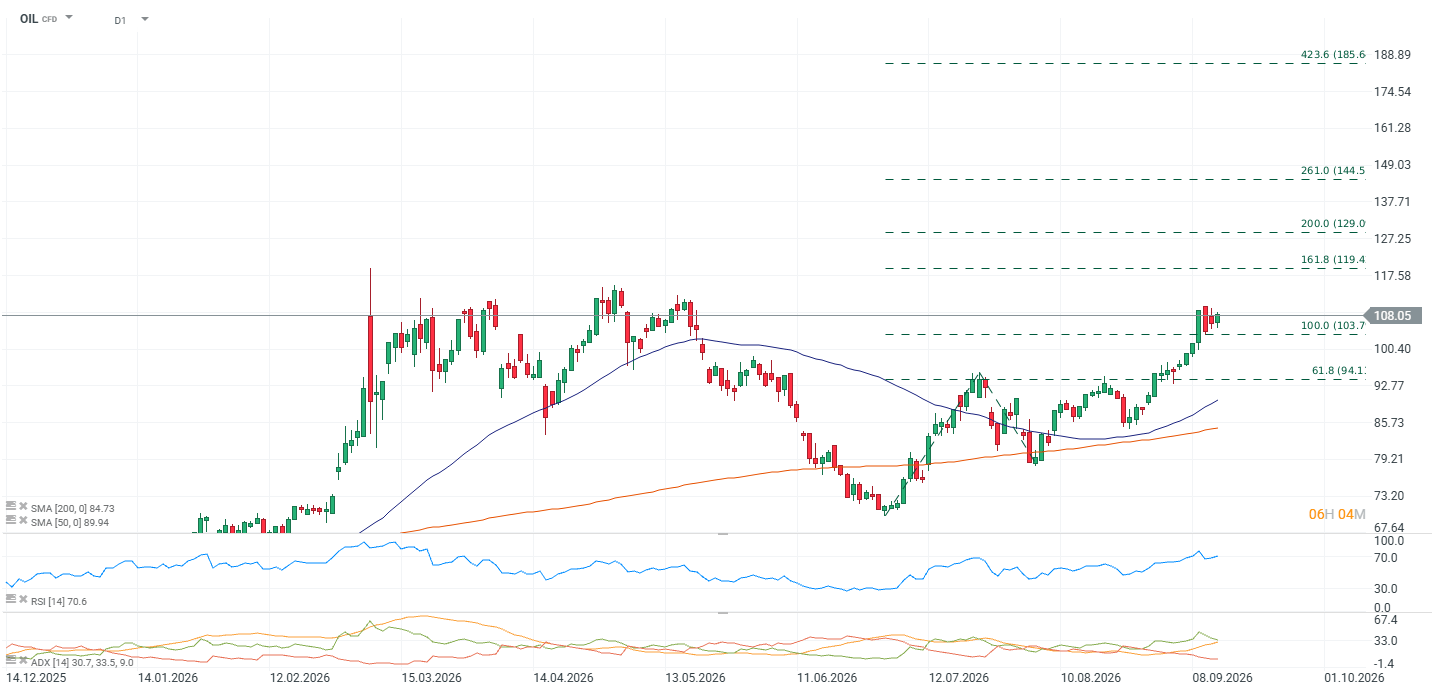 Evolución reciente del precio del Brent. Fuente: xStation5.
En temporalidad semanal, una ruptura de esta región cambiaría considerablemente la estructura. Los siguientes objetivos técnicos se sitúan aproximadamente alrededor de US$119-US$130.
Por encima aparecen extensiones hacia aproximadamente US$145 y US$167. Solamente después de romper esas zonas tendría sentido comenzar a discutir técnicamente niveles cercanos a US$190-US$200.
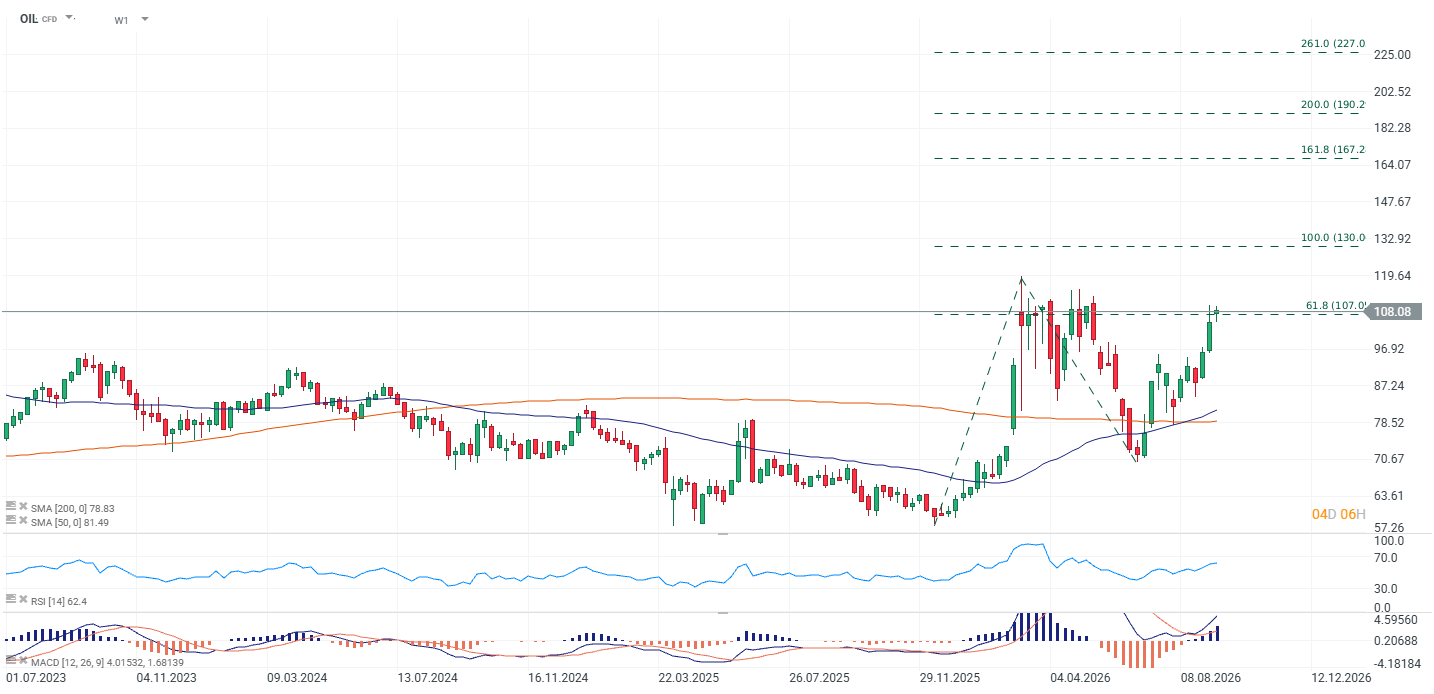 Evolución del Brent en temporalidad semanal. Fuente: xStation5.
Es precisamente este punto el que diferencia un objetivo técnicamente posible de un escenario probable. Actualmente, US$115-US$125 para Brent constituye una extensión mucho más razonable dentro de un escenario de escalada moderada. Un movimiento hacia US$150 requeriría una disrupción mucho más grave. Alcanzar US$200 implicaría una crisis energética de una dimensión claramente superior a la observada hasta ahora.
Dos escenarios para el petróleo
Escenario alcista
Una intensificación militar, nuevos ataques contra infraestructura petrolera y una interrupción prolongada de Hormuz podrían volver insuficientes las rutas alternativas. Si el WTI consolida por encima de US$103,40 y el Brent rompe US$110, los siguientes objetivos se encuentran aproximadamente en US$108-US$112 para WTI y US$115-US$125 para Brent.
Una crisis más profunda podría extender posteriormente el movimiento hacia US$130-US$150. Desde ahí, la posibilidad de precios cercanos a US$200 dependería esencialmente de cuánto suministro desaparezca físicamente del mercado y durante cuánto tiempo.
Escenario bajista
El principal riesgo para las posiciones alcistas es una desescalada diplomática. Un acuerdo que facilite el tránsito por Hormuz o una rápida reapertura del oleoducto saudí podría provocar una fuerte reducción de la prima geopolítica. Con los indicadores de momentum en niveles extremos, una ruptura de US$99 en WTI podría abrir una corrección hacia US$95-US$92. En Brent, perder US$103-US$100 podría llevar nuevamente al mercado hacia aproximadamente US$100-US$95.
El camino hacia US$200 depende más de los barriles que desaparezcan
El petróleo ya incorpora una prima geopolítica considerable. Por eso, mantener el actual rally exigirá cada vez más evidencia de una restricción física y persistente de la oferta. La caída del tráfico por Hormuz, el cierre del East-West Pipeline, los problemas en Bab el-Mandeb y los costos récord de transporte indican que el riesgo es real. Pero con Brent alrededor de US$107, todavía existe una distancia enorme hasta US$200, el escenario más razonable sigue siendo uno en que US$110-US$125 se convierte primero en el próximo campo de batalla. Llegar a US$200 requeriría que la actual crisis pase de una disrupción severa a una verdadera ruptura prolongada del sistema de exportación energético de Oriente Medio.



Previa de la FED: ¿Disuadirá Trump a la Fed de subir las tasas?

🟡⬇️ El oro cae antes de la decisión de la Fed

🟡⬇️El oro cae antes de la decisión de la Fed

Gráfico del día: El oro, en mínimos de cinco semanas: ¿qué hay detrás de la caída? (15.09.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "