

- El Nasdaq 100 llega a las elecciones con una caída de 9,1% desde sus máximos, en un ajuste mucho más profundo que el del S&P 500 y que ya no puede explicarse únicamente por el nivel de las tasas.
- El principal riesgo para la tecnología está en el gasto en inteligencia artificial, la deuda y la capacidad de monetizar enormes inversiones en infraestructura, mientras las elecciones pueden modificar el entorno regulatorio de los data centers y la política fiscal.
- Los midterms han sido históricamente favorables para el Nasdaq a seis y doce meses, aunque Election Day no necesariamente marca el mínimo y todavía podría producirse otro tramo de volatilidad antes de una recuperación sostenible.

- El Nasdaq 100 llega a las elecciones con una caída de 9,1% desde sus máximos, en un ajuste mucho más profundo que el del S&P 500 y que ya no puede explicarse únicamente por el nivel de las tasas.
- El principal riesgo para la tecnología está en el gasto en inteligencia artificial, la deuda y la capacidad de monetizar enormes inversiones en infraestructura, mientras las elecciones pueden modificar el entorno regulatorio de los data centers y la política fiscal.
- Los midterms han sido históricamente favorables para el Nasdaq a seis y doce meses, aunque Election Day no necesariamente marca el mínimo y todavía podría producirse otro tramo de volatilidad antes de una recuperación sostenible.
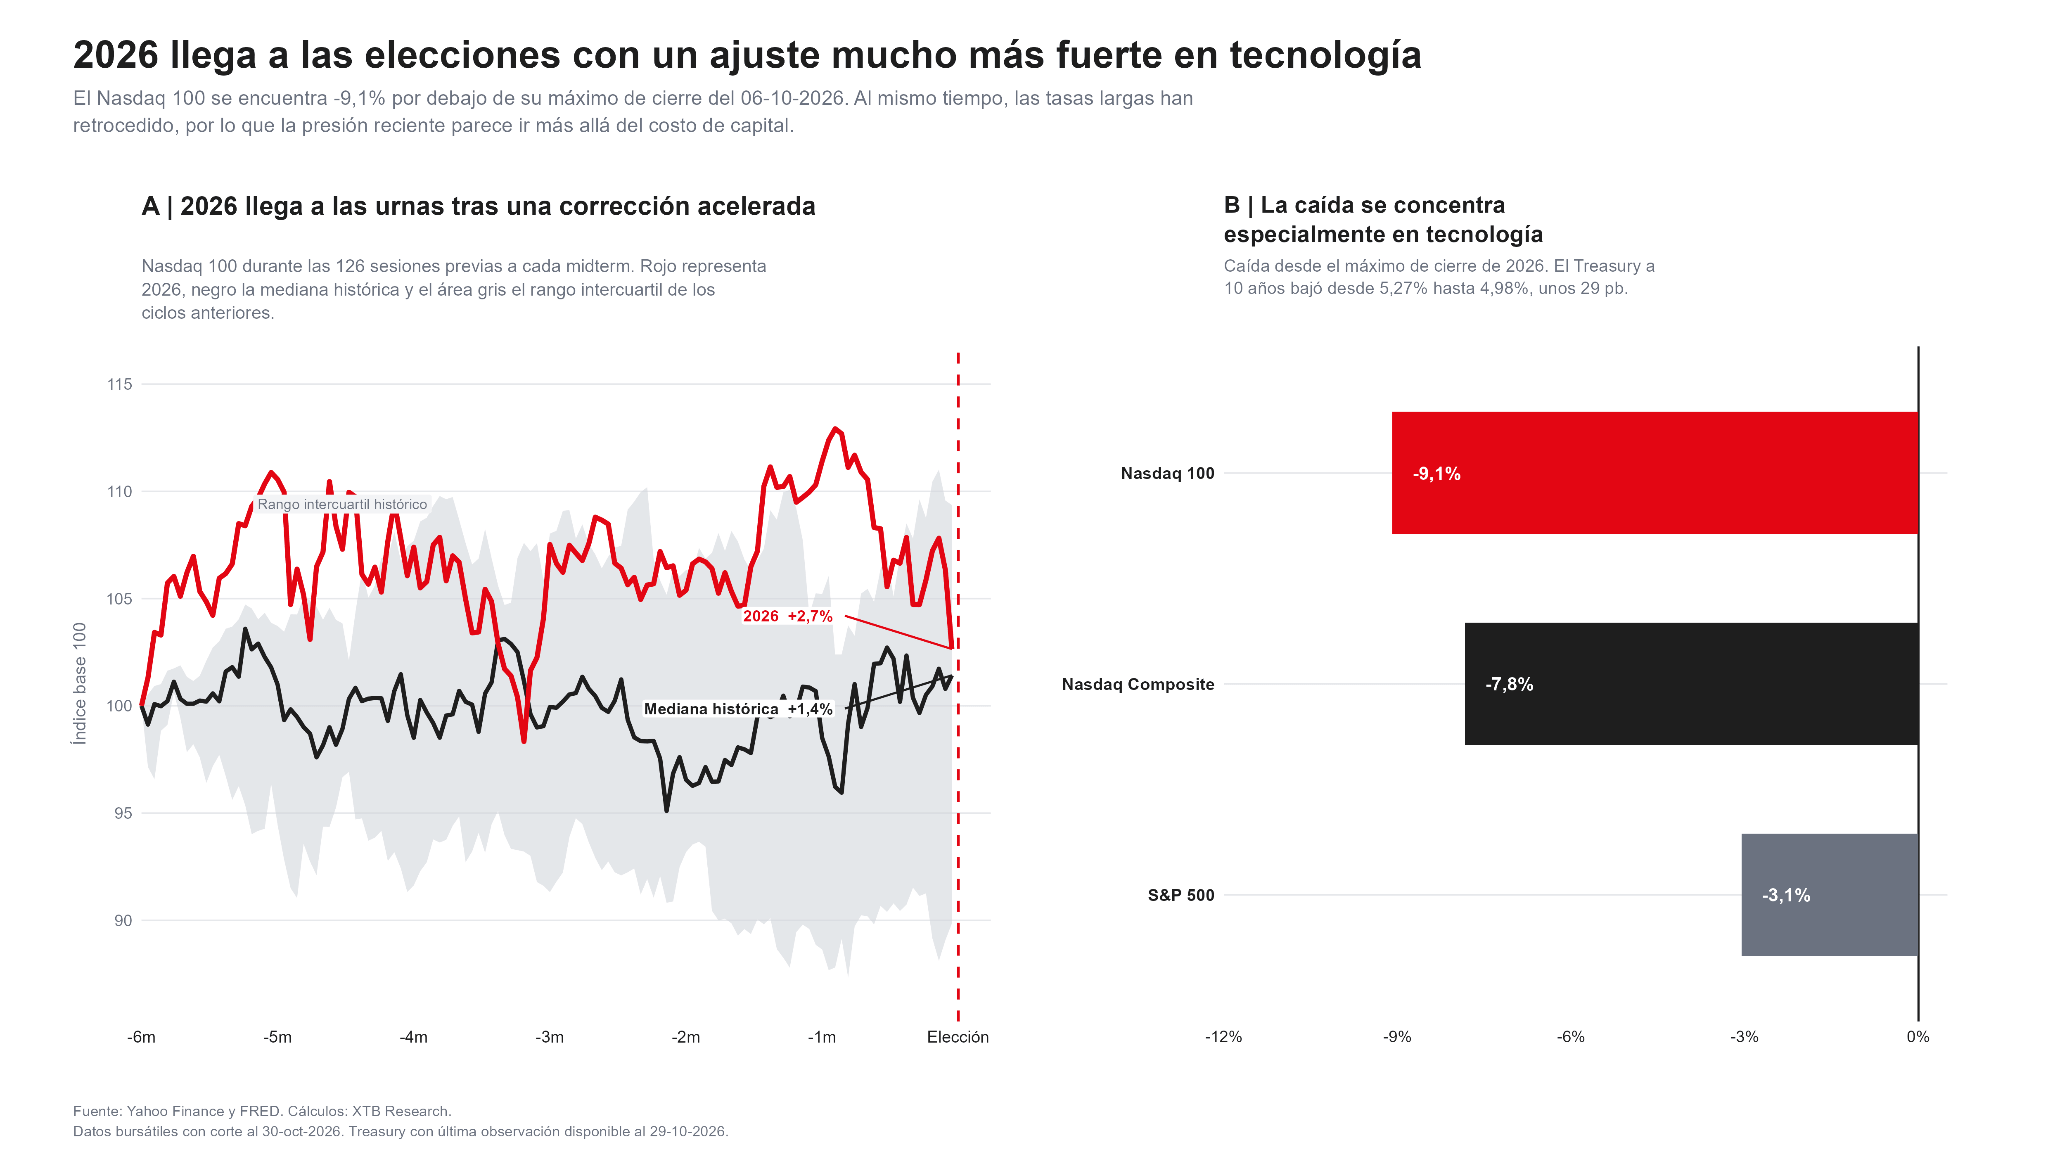
El Nasdaq 100 acumula una corrección de 9,1% desde su máximo de cierre de octubre, frente a una caída de 3,1% del S&P 500, después de que los inversores comenzaran a cuestionar con mayor fuerza las inversiones multimillonarias necesarias para sostener el desarrollo de la inteligencia artificial. Además, el rendimiento del Treasury a diez años, que se encontraba en 5,27% cuando el Nasdaq alcanzó máximos, retrocedió hasta aproximadamente 4,98%. Es decir, las tasas largas han cedido cerca de 29 puntos básicos y, aun así, las acciones tecnológicas continuaron bajo presión.
Esto sugiere que el mercado está atravesando algo más profundo que un simple ajuste por tasas y que la discusión se ha trasladado hacia la rentabilidad futura del boom de inteligencia artificial, el volumen de capital necesario para financiarlo y las valoraciones que los inversores están dispuestos a pagar mientras esa monetización todavía se desarrolla.
Las elecciones pueden eliminar una fuente de incertidumbre, pero probablemente no resolverán por sí solas las dudas que han provocado la corrección tecnológica. Durante los últimos años, la inversión en centros de datos, chips, redes eléctricas y capacidad computacional se convirtió en uno de los principales motores de crecimiento del sector. El problema es que la escala del gasto está aumentando más rápido que la capacidad del mercado para verificar cuáles serán finalmente los retornos sobre ese capital. Alphabet, Amazon, Meta, Microsoft y otras compañías tecnológicas han elevado sustancialmente sus inversiones vinculadas a IA. Paralelamente, empresas directamente expuestas a infraestructura y capacidad computacional han comenzado a depender en mayor medida del financiamiento externo.
Así, la cuestión es cuánto capital será necesario invertir antes de que los ingresos generados por esa infraestructura justifiquen su costo. Este cambio explica por qué la corrección ha estado concentrada en tecnología incluso mientras las tasas largas retrocedían. Si el problema fuese únicamente el costo del dinero, una caída del Treasury debería haber proporcionado mayor apoyo a las acciones de crecimiento. El comportamiento reciente apunta a que los inversores están exigiendo también evidencia de monetización, generación de caja y disciplina de capital.
Las elecciones pueden cambiar una parte importante de esa ecuación
Dado que las instalaciones de inteligencia artificial han trascendido el ámbito meramente técnico, el desenlace de los comicios adquiere una relevancia estratégica fundamental. Los data centers consumen cantidades crecientes de electricidad, requieren nuevas líneas de transmisión, agua, terrenos y permisos, y han comenzado a convertirse en un asunto económico y político para las comunidades donde se construyen. Un Congreso más favorable a introducir controles sobre la expansión de centros de datos podría aumentar el riesgo de restricciones regulatorias, mayores exigencias ambientales, retrasos en permisos o medidas destinadas a limitar el impacto de estas instalaciones sobre los precios de la electricidad.
El efecto no se limitaría a las grandes tecnológicas, dado que una desaceleración de la construcción de infraestructura podría transmitirse hacia fabricantes de semiconductores, proveedores de servidores, utilities, compañías de construcción, redes eléctricas y empresas especializadas en capacidad computacional. En el escenario contrario, una composición política que facilite la expansión de infraestructura podría reducir parte del riesgo regulatorio y favorecer inicialmente al complejo tecnológico. Sin embargo, incluso allí quedaría pendiente el problema fundamental: permitir que las compañías gasten más no garantiza que esas inversiones produzcan retornos suficientes. Por eso, el resultado electoral podría modificar la velocidad y el costo de la expansión de la IA, pero no eliminará la necesidad de demostrar rentabilidad.
La otra variable crítica será el mercado de bonos, dado que las elecciones pueden alterar las expectativas sobre gasto público, impuestos, déficit fiscal y regulación, factores que eventualmente pueden influir sobre los rendimientos de los Treasury. Para las compañías tecnológicas, esto importa porque buena parte de su valoración depende de beneficios esperados muchos años hacia adelante. Una nueva subida de los rendimientos largos aumentaría nuevamente la tasa utilizada para descontar esos flujos futuros y podría comprimir los múltiplos de valoración, especialmente en aquellas compañías donde el mercado todavía está pagando por un crecimiento esperado más que por beneficios presentes. Si, en cambio, la elección reduce incertidumbre política y los rendimientos permanecen contenidos, el Nasdaq podría recuperar uno de los apoyos que perdió durante octubre.
¿Puede Election Day convertirse entonces en un punto de inflexión?
Desde 1986, en las diez elecciones de mitad de mandato analizadas, el Nasdaq 100 terminó en terreno positivo seis meses después en todos los casos. La mediana del retorno alcanzó 13,5% a seis meses, aumentando hasta 28,5% a doce meses. A horizontes más cortos, la mediana fue de 2,4% después de un mes y 6,2% a tres meses.
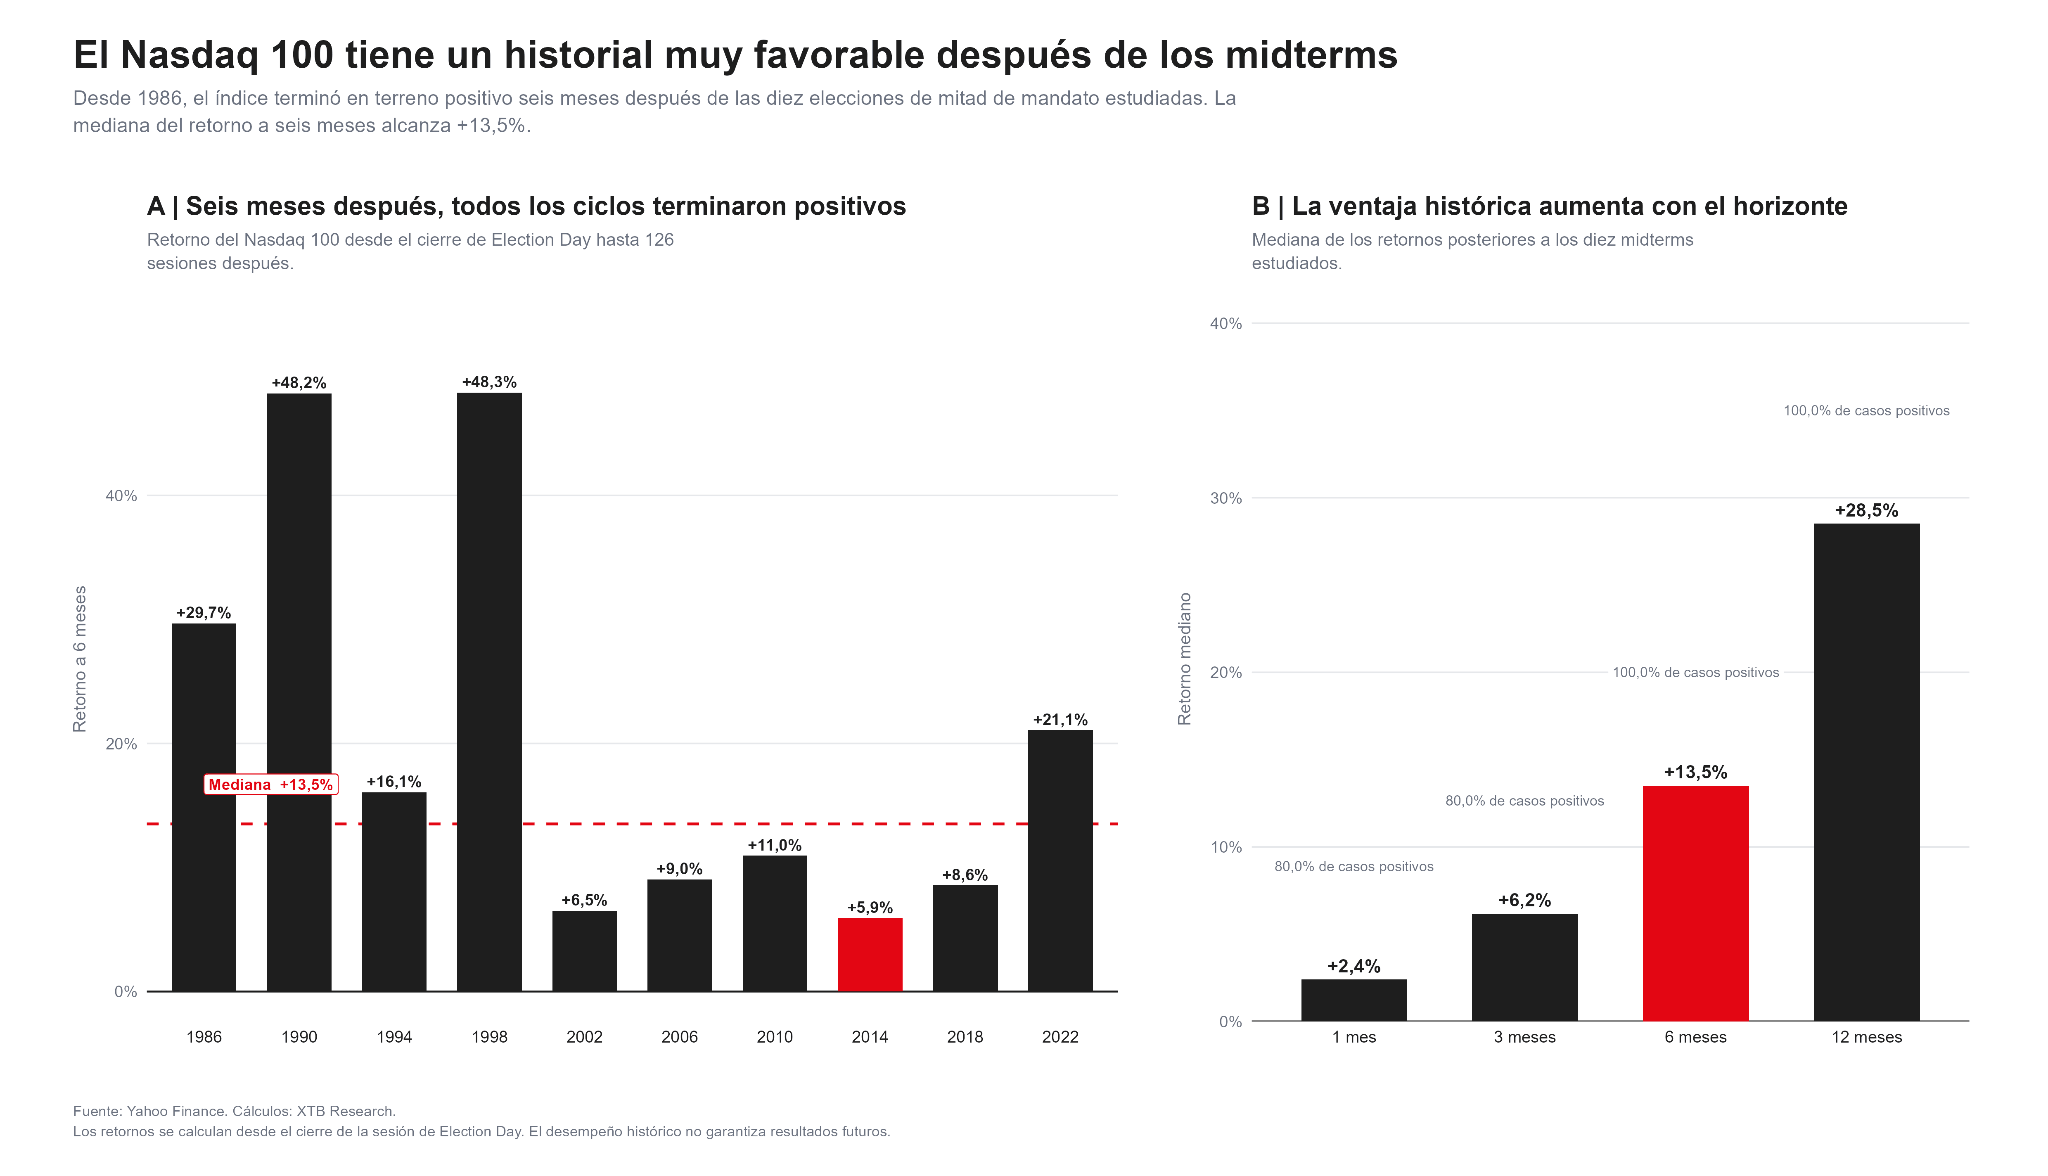
La lógica económica detrás de este comportamiento no necesita depender de qué partido gane. Una vez conocida la composición del Congreso, desaparece parte de la incertidumbre sobre legislación, regulación y política fiscal. El mercado puede volver a concentrarse con mayor claridad en beneficios empresariales, crecimiento y tasas. El problema es que una tendencia histórica favorable después de las elecciones no significa que la sesión electoral sea necesariamente el mínimo del mercado.
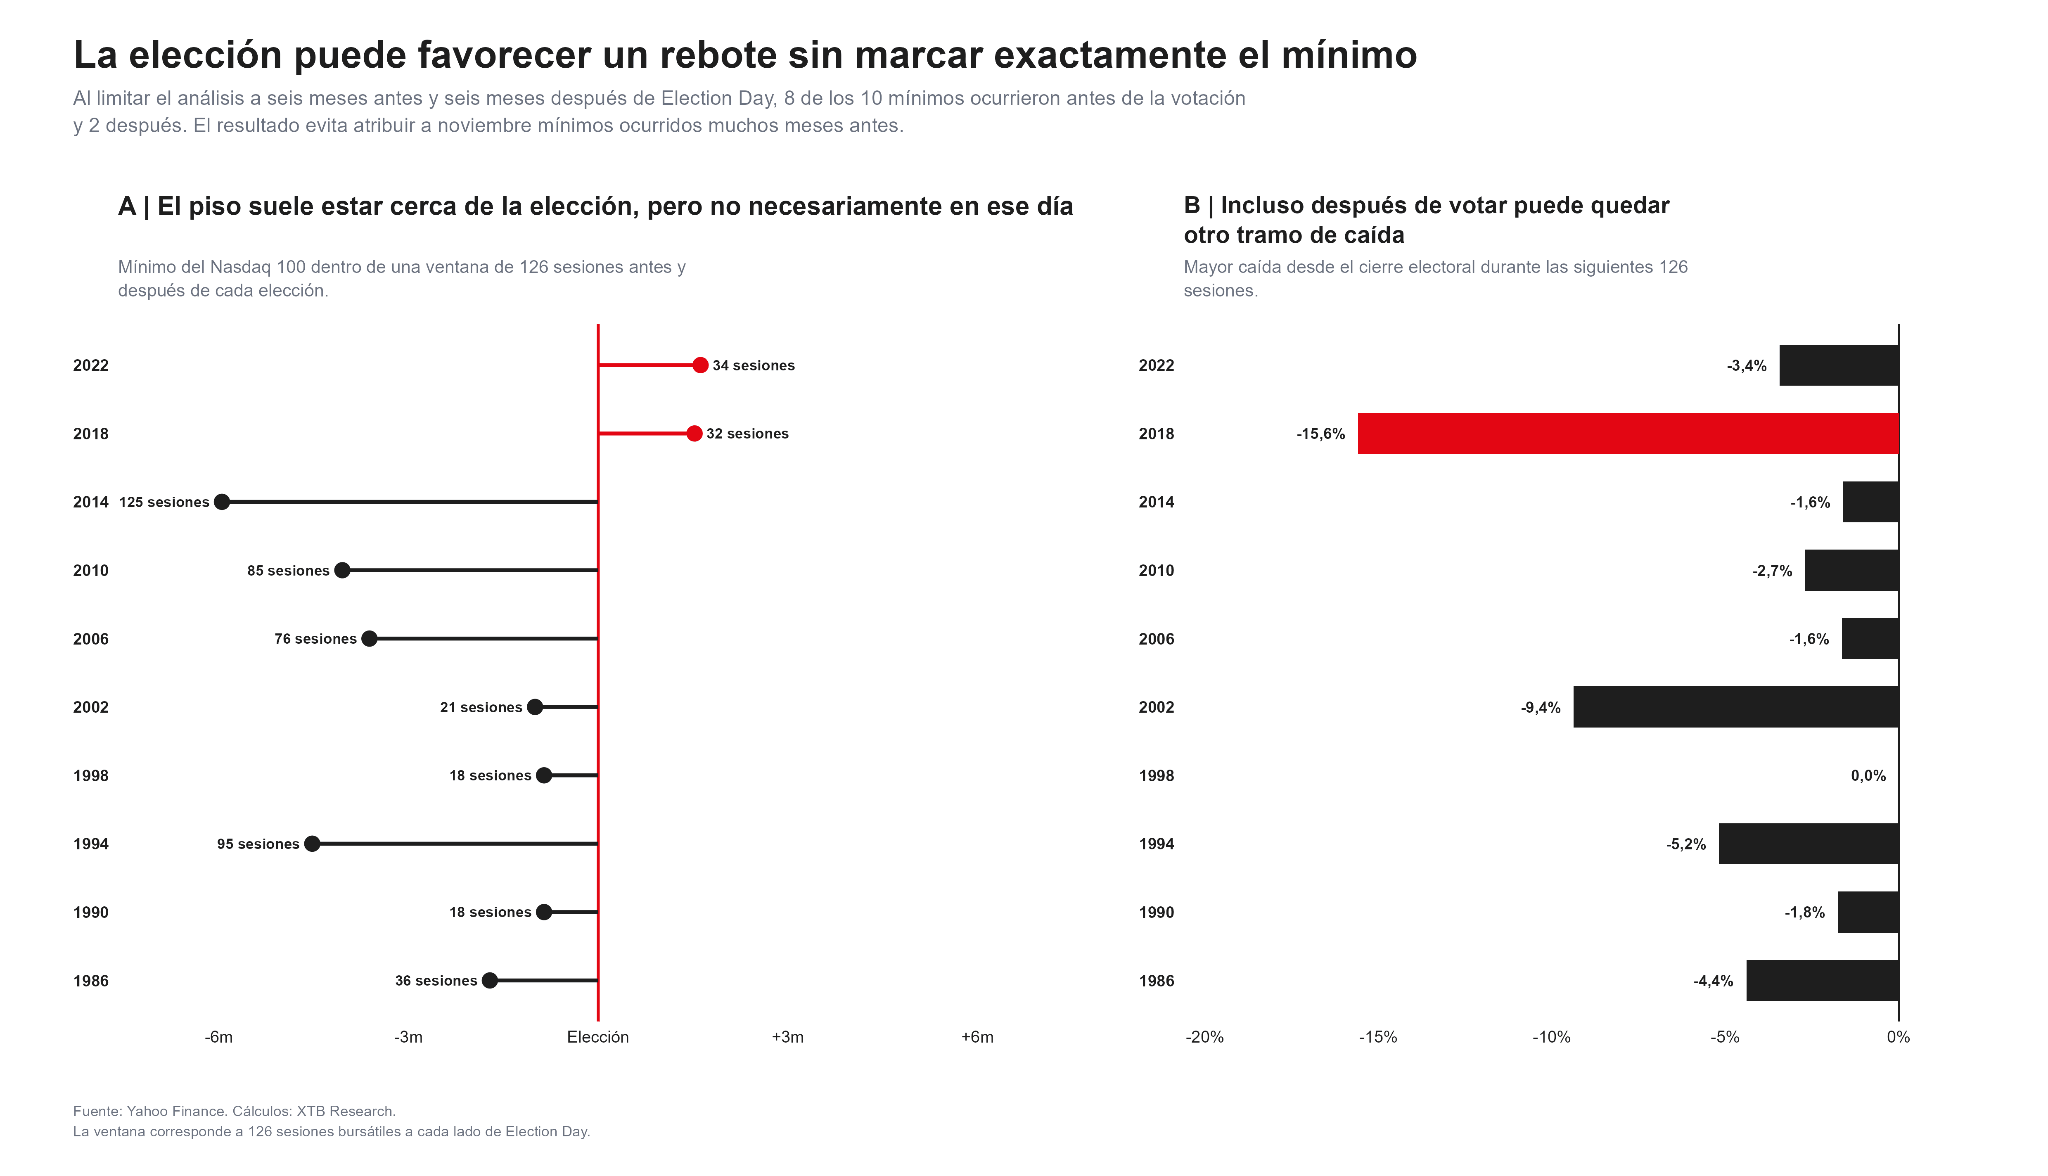
Al revisar una ventana de seis meses antes y después de Election Day, ocho de los diez ciclos estudiados registraron su mínimo antes de la elección. Históricamente, gran parte del ajuste tendió a producirse antes de que los estadounidenses acudieran a votar, pero hubo dos excepciones y, además, el mercado experimentó retrocesos posteriores incluso en ciclos que terminaron siendo positivos. La mayor caída observada desde el cierre de Election Day durante los seis meses siguientes alcanzó 15,6%.
Este año, el Nasdaq ya corrigió con fuerza, pero los factores que provocaron esa caída todavía no han desaparecido. Las empresas continúan elevando inversiones en inteligencia artificial, las condiciones financieras siguen siendo exigentes y el mercado todavía debe determinar qué compañías convertirán ese gasto en beneficios suficientemente elevados. Por tanto, una reacción positiva después de las elecciones podría representar inicialmente una reducción de la prima de incertidumbre política, no necesariamente la confirmación inmediata de un nuevo ciclo alcista.
La señal de negative outside month cerca de máximos históricos identificada en la serie presenta 13 episodios históricos completados antes de 2026. El retorno mediano seis meses después fue de aproximadamente 11,9%, una lectura consistente con el sesgo favorable observado después de elecciones de mitad de mandato. Sin embargo, esos mismos episodios presentaron un drawdown máximo mediano cercano al 16% durante los seis meses posteriores. La combinación es útil para interpretar el mercado actual, en que el escenario de medio plazo puede mejorar sin que desaparezca la volatilidad de corto plazo. En otras palabras, una señal estadística favorable a seis meses no excluye una nueva caída antes de que el mercado construya un piso definitivo.
¿Qué tendría que ocurrir para que el Nasdaq encuentre un piso sostenible?
Una estabilización de los rendimientos del Treasury sería positiva para las valoraciones. También sería necesario que los resultados corporativos comiencen a demostrar que el crecimiento de ingresos asociado a inteligencia artificial puede absorber el enorme capex acumulado, especialmente entre hyperscalers y compañías de infraestructura. Además, cualquier señal de que el nuevo Congreso no impondrá restricciones materiales a la construcción de data centers reduciría una fuente adicional de riesgo para la cadena de inversión tecnológica.
El escenario más favorable combinaría, por tanto, menor incertidumbre política, tasas largas estabilizadas y mejores evidencias de monetización de la IA. En ese contexto, una corrección cercana al 10% en el Nasdaq 100 podría comenzar a atraer nuevamente capital hacia compañías de crecimiento. El escenario contrario sería más complejo sería de regulación adicional sobre infraestructura, rendimientos largos nuevamente al alza y nuevas dudas sobre el retorno del gasto en IA podrían ampliar la corrección incluso después de las elecciones.
¿Las elecciones pueden terminar con la caída del Nasdaq?
Pueden convertirse en un catalizador para estabilizar el mercado, especialmente porque el Nasdaq llega a Election Day después de una corrección considerable y porque los antecedentes históricos muestran retornos favorables durante los meses posteriores a los midterms. Pero atribuir todo el movimiento a las elecciones sería simplificar demasiado el escenario.
En 2026, el mercado tecnológico está enfrentando una prueba para determinar si una de las mayores expansiones de inversión de su historia puede transformarse en beneficios suficientes para sostener las valoraciones actuales. Las urnas pueden reducir incertidumbre regulatoria y política, las tasas pueden ayudar si permanecen contenidas. La historia incluso favorece un rebote a seis y doce meses. Aun así, el siguiente tramo del Nasdaq dependerá principalmente de que las empresas demuestren que el crecimiento económico generado por la inteligencia artificial puede alcanzar al capital que ya se está invirtiendo para desarrollarla. Ese será el verdadero criterio para distinguir entre un rebote postelecciones y el comienzo de una recuperación tecnológica más duradera.



Cierre de Mercado: montaña rusa en las materias primas 🚨 El petróleo cae un 7% y el oro sube más de un 2% 💥

La deuda de las tecnológicas está enviando una advertencia al mercado

Noviembre y diciembre, entre los mejores meses para la bolsa
🌐 VISIÓN SEMANAL DE MERCADOS (02.11.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "