

-
Los bonos del Tesoro estadounidense y el dólar han ofrecido protección durante la última caída bursátil. Entre el 13 y el 19 de noviembre, TLT ganó un 1,22%, IEF avanzó un 0,87% y UUP subió un 0,44%, mientras el S&P 500 y el Nasdaq 100 perdieron más de un 5%.
-
El horizonte temporal cambia la evaluación de los activos refugio. Aunque los bonos de mayor duración amortiguaron las pérdidas recientes, TLT e IEF todavía acumulan rentabilidades negativas en noviembre. Las letras del Tesoro de corto plazo han mostrado mayor estabilidad.
-
El oro y bitcoin no han funcionado como cobertura en esta corrección. GLD retrocedió un 5,70% e IBIT perdió un 9,91% durante el periodo analizado, demostrando que la protección de una cartera depende del activo, su ponderación y el horizonte de inversión.

-
Los bonos del Tesoro estadounidense y el dólar han ofrecido protección durante la última caída bursátil. Entre el 13 y el 19 de noviembre, TLT ganó un 1,22%, IEF avanzó un 0,87% y UUP subió un 0,44%, mientras el S&P 500 y el Nasdaq 100 perdieron más de un 5%.
-
El horizonte temporal cambia la evaluación de los activos refugio. Aunque los bonos de mayor duración amortiguaron las pérdidas recientes, TLT e IEF todavía acumulan rentabilidades negativas en noviembre. Las letras del Tesoro de corto plazo han mostrado mayor estabilidad.
-
El oro y bitcoin no han funcionado como cobertura en esta corrección. GLD retrocedió un 5,70% e IBIT perdió un 9,91% durante el periodo analizado, demostrando que la protección de una cartera depende del activo, su ponderación y el horizonte de inversión.
En esta corrección, la protección más consistente está llegando de los instrumentos más sencillos: las letras del Tesoro estadounidense y una exposición al dólar, cada una con sus propios riesgos. Los bonos públicos de mayor plazo han empezado a amortiguar el último tramo de las caídas, aunque su balance mensual sigue siendo negativo. El oro y bitcoin, en cambio, han perdido valor junto a la bolsa. La etiqueta de refugio necesita contrastarse con lo que está ocurriendo en la cartera.
Para hacer esa comprobación conviene fijar las mismas fechas para todos. La primera comparación toma los cierres del viernes 13 y del jueves 19 de noviembre de 2026, la última sesión estadounidense completa disponible al preparar este análisis. Son cuatro sesiones de negociación. La segunda amplía la ventana al periodo comprendido entre el cierre del 30 de octubre y el del 19 de noviembre. Se utilizan ETF como referencias observables y cierres ajustados para recoger las distribuciones reflejadas en esos ajustes. Las cifras están expresadas en dólares y no incorporan impuestos ni costes de compraventa.
Qué activos han protegido mejor durante la última caída bursátil
En el tramo más reciente, el ETF SPY, que replica el S&P 500, perdió un 5,10%, mientras QQQ, como referencia del Nasdaq 100, retrocedió un 5,13%. Frente a esas caídas, el fondo de bonos del Tesoro a más de veinte años TLT ganó un 1,22%; el de vencimientos entre siete y diez años IEF avanzó un 0,87%; y las letras de cero a tres meses representadas por SGOV sumaron aproximadamente un 0,05%. La diferencia es suficientemente clara para distinguir qué posiciones han aportado estabilidad y cuáles han añadido pérdidas.
El oro no ha cumplido esa función durante estas sesiones. GLD cayó un 5,70%, algo más que las dos referencias bursátiles utilizadas. El ETF de bitcoin IBIT perdió un 9,91%, casi el doble que SPY. Son variaciones de vehículos cotizados durante el mismo intervalo; no deben confundirse con cotizaciones del mercado de contado en otras horas ni, en el caso de bitcoin, con todo su recorrido continuo durante el fin de semana. La comparación permite evaluar exposiciones que un inversor podía mantener en una cartera negociada en Estados Unidos.
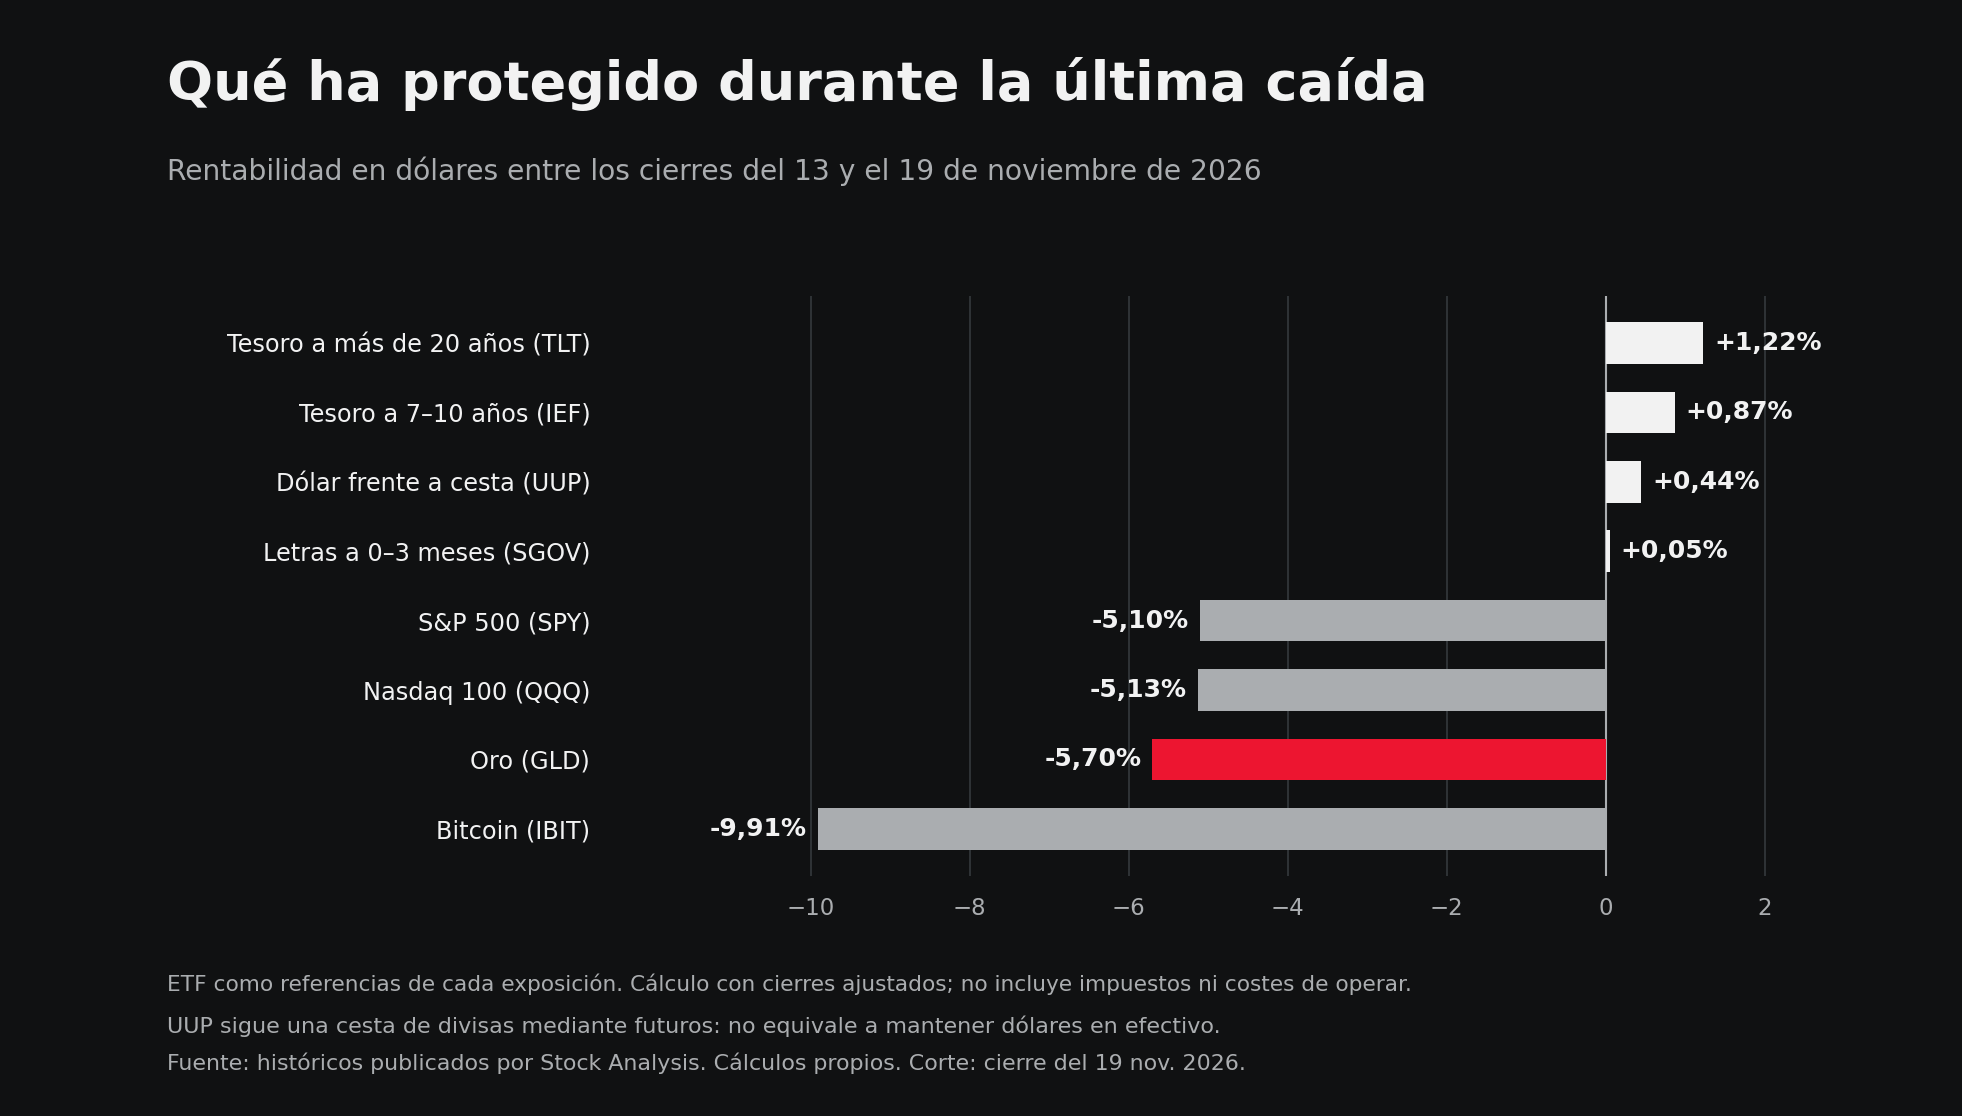 Gráfico de rentabilidades de bonos del Tesoro, dólar, S&P 500, Nasdaq 100, oro y bitcoin entre el 13 y el 19 de noviembre de 2026.
Cómo funcionan los activos refugio y qué protección ofrecen a una cartera
Hay varias formas de proteger y conviene distinguirlas. Un activo puede subir cuando cae la bolsa y compensar parte de sus pérdidas. Otro puede mantenerse prácticamente estable y limitar el deterioro del patrimonio. Un tercero puede caer menos que las acciones. Los tres comportamientos son distintos, y su utilidad depende del peso de cada posición y del objetivo de la cartera. Confundirlos lleva a exigir una cobertura completa a instrumentos que solo estaban aportando diversificación.
Los bonos del Tesoro han ofrecido compensación durante el último tramo. La subida de TLT muestra que la demanda de deuda a largo plazo ha aportado una rentabilidad positiva mientras las acciones retrocedían. El avance de IEF confirma que esa mejora también alcanzó a vencimientos intermedios. No significa que cualquier fondo de renta fija haya actuado igual: estos vehículos tienen exposición a deuda pública estadounidense, mientras que otros pueden incorporar crédito empresarial, divisas o una sensibilidad a tipos diferente.
Incluso cuando la cobertura funciona, su magnitud importa. Un ejemplo con un 60% inicial en SPY y un 40% en TLT habría perdido aproximadamente un 2,57% entre ambos cierres, frente al 5,10% de SPY. Es una combinación ilustrativa, sin rebalanceos, costes ni impuestos. La parte de bonos habría amortiguado la caída, pero no la habría neutralizado. Que un activo protector suba no basta para mantener toda la cartera en positivo: también cuentan su ponderación y el tamaño de los movimientos.
Bonos del Tesoro: por qué el horizonte temporal cambia su función como refugio
La segunda gráfica introduce el matiz más importante del análisis. Si ampliamos la mirada al conjunto de noviembre transcurrido hasta el día 19, TLT acumula una caída aproximada del 1,41% e IEF del 0,69%, utilizando cierres ajustados. Quien ya tenía esos fondos al comenzar el mes todavía estaría en pérdidas en dólares. Quien se limita a observar las últimas cuatro sesiones ve una función defensiva que sí ha aparecido, pero después de una fase anterior desfavorable.
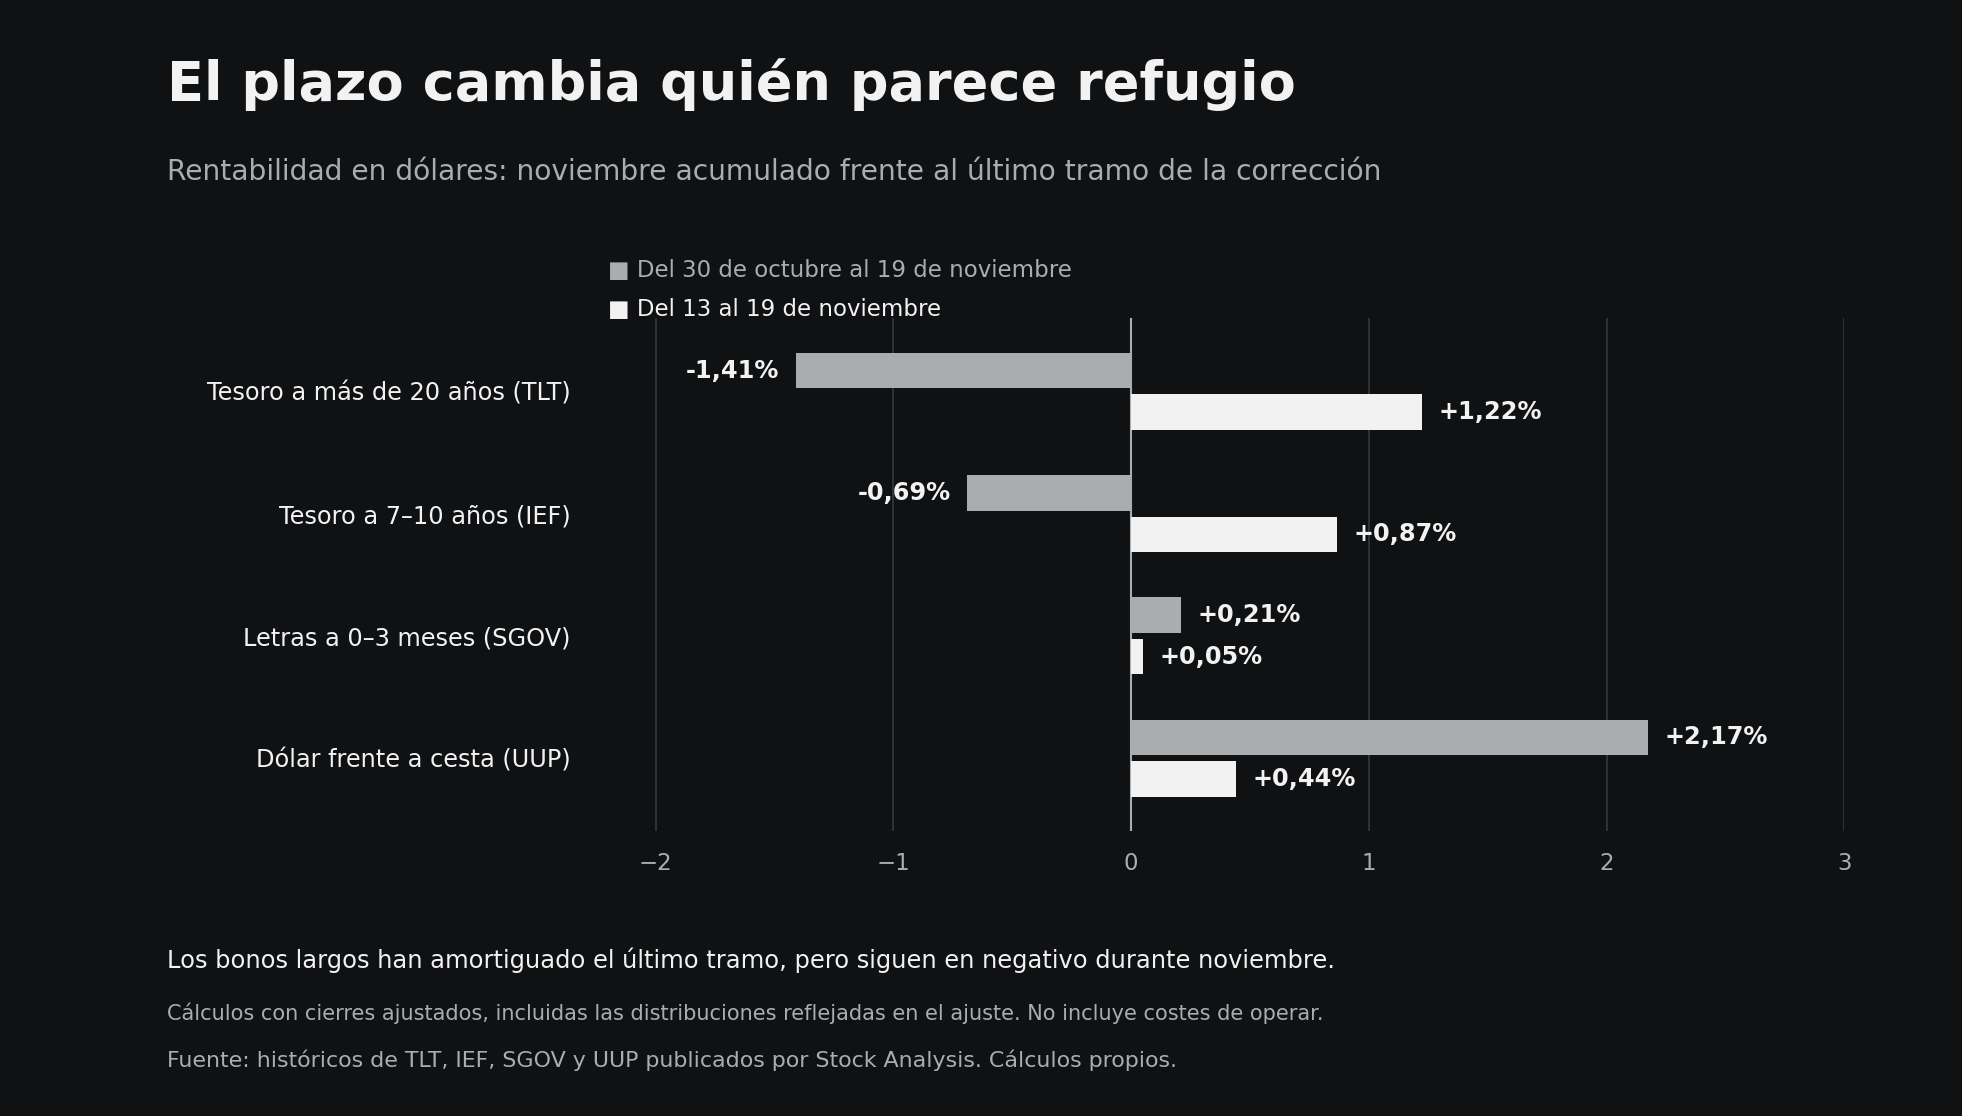 Comparación de rentabilidades de bonos del Tesoro y dólar durante noviembre y la última fase de la corrección.
Esta diferencia de fechas cambia la conclusión práctica. Los bonos largos han amortiguado el último episodio de presión bursátil; todavía no han protegido el capital durante todo el mes. Ambas afirmaciones son compatibles. La pregunta útil es desde cuándo se mantiene la posición y qué parte de la caída se pretende compensar. Elegir retrospectivamente el intervalo más favorable puede hacer que una cobertura parezca más sólida de lo que ha sido para quien realmente la llevaba en cartera.
La duración de los bonos y su sensibilidad a las tasas de interés
La duración ayuda a entenderlo. Un bono de largo plazo tiene muchos pagos futuros cuyo valor cambia cuando se mueve la rentabilidad exigida por el mercado. Si esa rentabilidad baja, su precio suele subir; si aumenta, el precio puede caer con fuerza. A 18 de noviembre, la duración efectiva publicada para TLT era de unos 14,75 años. Se trata de una sensibilidad relevante a los tipos. La seguridad crediticia del emisor no convierte su cotización diaria en una línea estable.
Letras del Tesoro de corto plazo: estabilidad frente a la volatilidad
Las letras cumplen otra función. SGOV, centrado en vencimientos de hasta tres meses, apenas se movió en el tramo reciente y avanzó alrededor del 0,21% desde el cierre de octubre. Su aportación ha consistido en conservar aproximadamente el valor nominal en dólares mientras las posiciones de riesgo sufrían. Esa estabilidad puede resultar poco llamativa en una fase alcista, pero permite evitar ventas forzadas de otros activos y conservar recursos disponibles cuando aparecen mejores precios.
El vencimiento corto limita mucho la sensibilidad a cambios en los tipos. La duración efectiva publicada para SGOV era de unos 0,11 años, muy inferior a la de TLT. Ambos tienen exposición al Tesoro estadounidense, pero asumen riesgos de mercado muy distintos. El inversor que busca estabilidad inmediata necesita mirar esa diferencia antes de dejarse llevar por la rentabilidad anunciada de un fondo. Un cupón o un rendimiento anualizado más alto puede ir acompañado de fluctuaciones mucho mayores en el precio.
El dólar como activo refugio: protección cambiaria y riesgos
El dólar también ha aportado protección, aunque debe medirse con precisión. UUP, un vehículo que toma exposición al dólar frente a una cesta de monedas mediante futuros, ganó aproximadamente un 0,44% entre el 13 y el 19 de noviembre y un 2,17% desde el cierre de octubre. Es una referencia útil de la fortaleza de la divisa, pero su rentabilidad incorpora las características del vehículo. Mantener dólares en una cuenta y comprar un fondo de futuros sobre una cesta de divisas son operaciones diferentes.
Para un inversor cuya referencia sea el euro, la moneda añade otra capa al resultado. El tipo de referencia del BCE pasó de 1,1052 dólares por euro el 13 de noviembre a 1,0992 el día 19: un avance del dólar frente al euro cercano al 0,55%. Puede amortiguar una pérdida en activos estadounidenses sin cobertura cambiaria. Esas referencias no coinciden con la hora del cierre de Wall Street, de modo que no deben mezclarse para presentar una rentabilidad exacta de cartera. Además, una recuperación del euro puede invertir ese efecto.
La liquidez en la moneda en la que se realizarán los gastos evita ese riesgo de conversión. Su función es conservar disponibilidad y reducir la necesidad de vender otras inversiones en un mal momento. Los instrumentos monetarios de calidad pueden ayudar a remunerarla, aunque deben revisarse sus activos, costes y fluctuaciones. La decisión entre euros y dólares depende de qué riesgo se quiere reducir. Una posición que ha ganado por el cambio de divisa también puede perder por ese mismo motivo después.
Por qué el oro y bitcoin no han protegido durante esta corrección
Lo ocurrido con el oro obliga a revisar una asociación demasiado automática entre incertidumbre y subida del metal. Durante el intervalo analizado, quien combinó acciones con GLD habría tenido pérdidas en ambas exposiciones. Eso no determina su comportamiento futuro ni elimina su posible utilidad en otros escenarios. Demuestra que esta vez no ha servido como cobertura del tramo observado. La diversificación se evalúa con resultados conjuntos y horizontes concretos; una reputación histórica no sustituye esa comprobación.
Bitcoin presenta una señal todavía más clara en esta muestra. La caída de IBIT lo sitúa entre las exposiciones que añadieron volatilidad y pérdidas. Su comportamiento durante estas sesiones ha sido compatible con un activo de riesgo, no con una reserva estable para financiar necesidades cercanas. La eventual recuperación de su precio sería otra cuestión. Esperar una rentabilidad elevada a largo plazo y contar con protección inmediata durante una liquidación bursátil son objetivos que requieren pruebas diferentes.
Estrategias de cobertura: opciones de venta y volatilidad
También conviene separar los activos de las estrategias de cobertura. Una opción de venta puede compensar una caída si su vencimiento, precio de ejercicio y tamaño son adecuados, pero tiene un coste y su resultado depende del recorrido del mercado. Del mismo modo, una subida del VIX no describe por sí sola el beneficio de un producto que invierta en futuros de volatilidad. Sin especificar el instrumento y las condiciones de entrada, no sería riguroso atribuir a estas estrategias una rentabilidad concreta en la corrección.
Qué tener en cuenta para proteger una cartera durante las caídas bursátiles
Las letras han conservado estabilidad en dólares; la exposición al dólar ha ganado valor frente a otras monedas; y la deuda pública de mayor plazo ha compensado parte de las pérdidas recientes, con un balance mensual todavía negativo. Oro y bitcoin han caído junto a la bolsa. Para evaluar la protección que necesita una cartera, el punto de partida es definir la moneda, el horizonte y la pérdida que se quiere limitar. Esas tres decisiones importan más que llamar refugio a un activo.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Bolsa europea hoy: Las bolsas globales acumulan siete sesiones consecutivas de caídas y Anthropic no logra recuperar la confianza del mercado (20.11.2026)


Dólar hoy México: el dólar alcanza máximos desde junio de 2025


Dólar hoy en Chile: alcanza los $1.020 y llega a niveles no vistos desde julio de 2022


📊La serie sobre el «desequilibrio»: EUR/AUD, GBP/USD, EUR/GBP
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "