


- Bitcoin cotiza cerca de US$83.700 después de recuperarse más de 50% desde los mínimos de junio, pero enfrenta presión por la fortaleza del dólar y el aumento de los rendimientos de los bonos.
- La liquidez M2 continúa creciendo, aunque su relación histórica con Bitcoin se ha debilitado y los flujos hacia los ETF se han convertido en un factor más directo para el precio.
- Mantener la zona de US$81.717 resulta clave para conservar la estructura alcista, mientras una ruptura de US$87.400 podría abrir el camino hacia la resistencia de US$96.250.
Bitcoin cotiza cerca de 83,700 dólares después de subir más de 50% desde el mínimo de alrededor de 57,000 dólares que registró en junio hasta un máximo superior a 87,000 el 21 de septiembre, con lo cual el precio regresó a la zona de 82,000 a 83,000 que había funcionado como techo en mayo y que además coincide con el costo promedio de entrada de los ETF de bitcoin al contado, estimado en 81,722 dólares. El movimiento se detuvo en esa zona mientras el dólar se fortalecía y los rendimientos de los bonos del Tesoro subían, después de que la Reserva Federal elevara sus tasas el 16 de septiembre por primera vez desde 2023, de manera que el repunte depende de si la liquidez, el dólar, las tasas y los flujos hacia los ETF dejan de presionar al precio y empiezan a respaldarlo.
La oferta monetaria M2 y Bitcoin
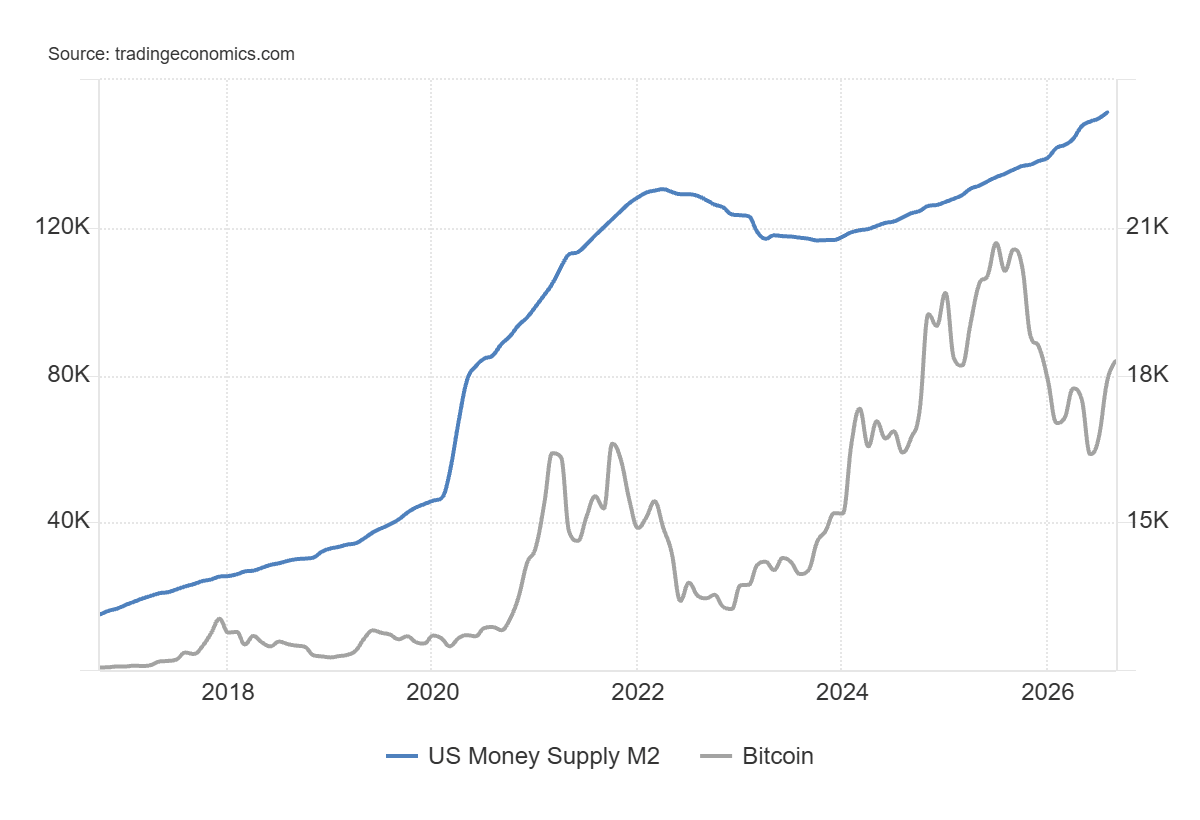
La oferta monetaria M2 de Estados Unidos llegó en agosto a un récord de 23.34 billones de dólares después de sumar 124,900 millones en el mes, con lo cual acumula 28 aumentos mensuales consecutivos desde mayo de 2024 y crece 5.7% anual, el ritmo más alto desde junio de 2022 y casi el triple del 2% que registraba en agosto de 2024, de modo que el dinero en depósitos, cuentas de ahorro y fondos del mercado monetario sigue en expansión mientras la lógica de su relación con Bitcoin es que una parte de ese dinero suele encontrar camino hacia activos de oferta limitada.
Fuente:Tradingecnomics
Durante años esa relación fue medible, ya que la correlación móvil de cuatro años entre Bitcoin y el M2 global se movió entre 0.4 y 0.6 con dos episodios claros, el de 2020 cuando el M2 subió cerca de 8% en seis meses mientras Bitcoin ganó 8.5% y el de 2022 cuando el M2 se contrajo 2.7% mientras Bitcoin cayó 52.4% con un grado de ajuste estadístico de entre 0.71 y 0.90 en una escala de 0 a 1, lo cual corresponde a lo que muestra el gráfico con Bitcoin subiendo junto con el M2 en 2020 y 2021 y cayendo en 2022 cuando el M2 se contrajo.
Esa relación se rompió desde el cuarto trimestre de 2025, porque en los 12 meses previos a marzo de 2026 el M2 global creció más de 12% y Bitcoin cayó alrededor de 12% con un grado de ajuste que bajó a cerca de 0.59, mientras que el oro y las acciones globales mantuvieron ajustes de 0.72 a 0.80 y de cerca de 0.80 respectivamente, de modo que Bitcoin fue el único de los tres activos que dejó de responder al M2. Un modelo basado en esa relación ubicaba el valor de Bitcoin asociado a la liquidez en cerca de 136,000 dólares frente a un precio de alrededor de 74,000 en marzo, una brecha de cerca de 46% en ese momento.
Los canales por los que el M2 llega a los mercados podrían explicar parte de esa ruptura, porque el M2 incluye depósitos y fondos del mercado monetario que pueden quedarse en cuentas sin llegar a activos de riesgo, mientras que la base monetaria que controla directamente la Reserva Federal bajó en agosto de 5.52 a 5.41 billones de dólares, las reservas bancarias en la Fed bajaron de 3.05 a 2.94 billones y el balance de la Fed se mantiene cerca de 6.7 billones tras haber bajado desde un máximo cercano a 9 billones, de modo que el crecimiento del M2 no ha venido acompañado de una inyección directa de dinero del banco central.
El canal que Bitcoin ha utilizado con más fuerza desde 2024 son los ETF, que registraron salidas de 3,500 millones de dólares entre noviembre de 2025 y enero de 2026, el peor trimestre de su historia, mientras que a comienzos de 2026 la correlación de tres meses entre los ETF de bitcoin y las acciones tecnológicas sin utilidades llegó a 0.78 según datos de Goldman Sachs, lo cual sugiere que el precio dependía más del apetito por riesgo en tecnología que de la liquidez total.
Los análisis que intentan medir el rezago entre el M2 y Bitcoin arrojan resultados distintos, con propuestas que van de seis semanas a 107 días, lo cual sugiere que no existe un rezago estable y que la relación se observa mejor en ventanas de varios trimestres que en movimientos de semanas. Los datos apuntan entonces a que el M2 sí tiene relación con Bitcoin en horizontes largos pero no determina su precio en el corto plazo, mientras que esa relación podría reactivarse si coinciden flujos sostenidos hacia los ETF, apetito por riesgo en tecnología y una Fed que deje de subir tasas o vuelva a expandir su balance.
El índice del dólar y Bitcoin
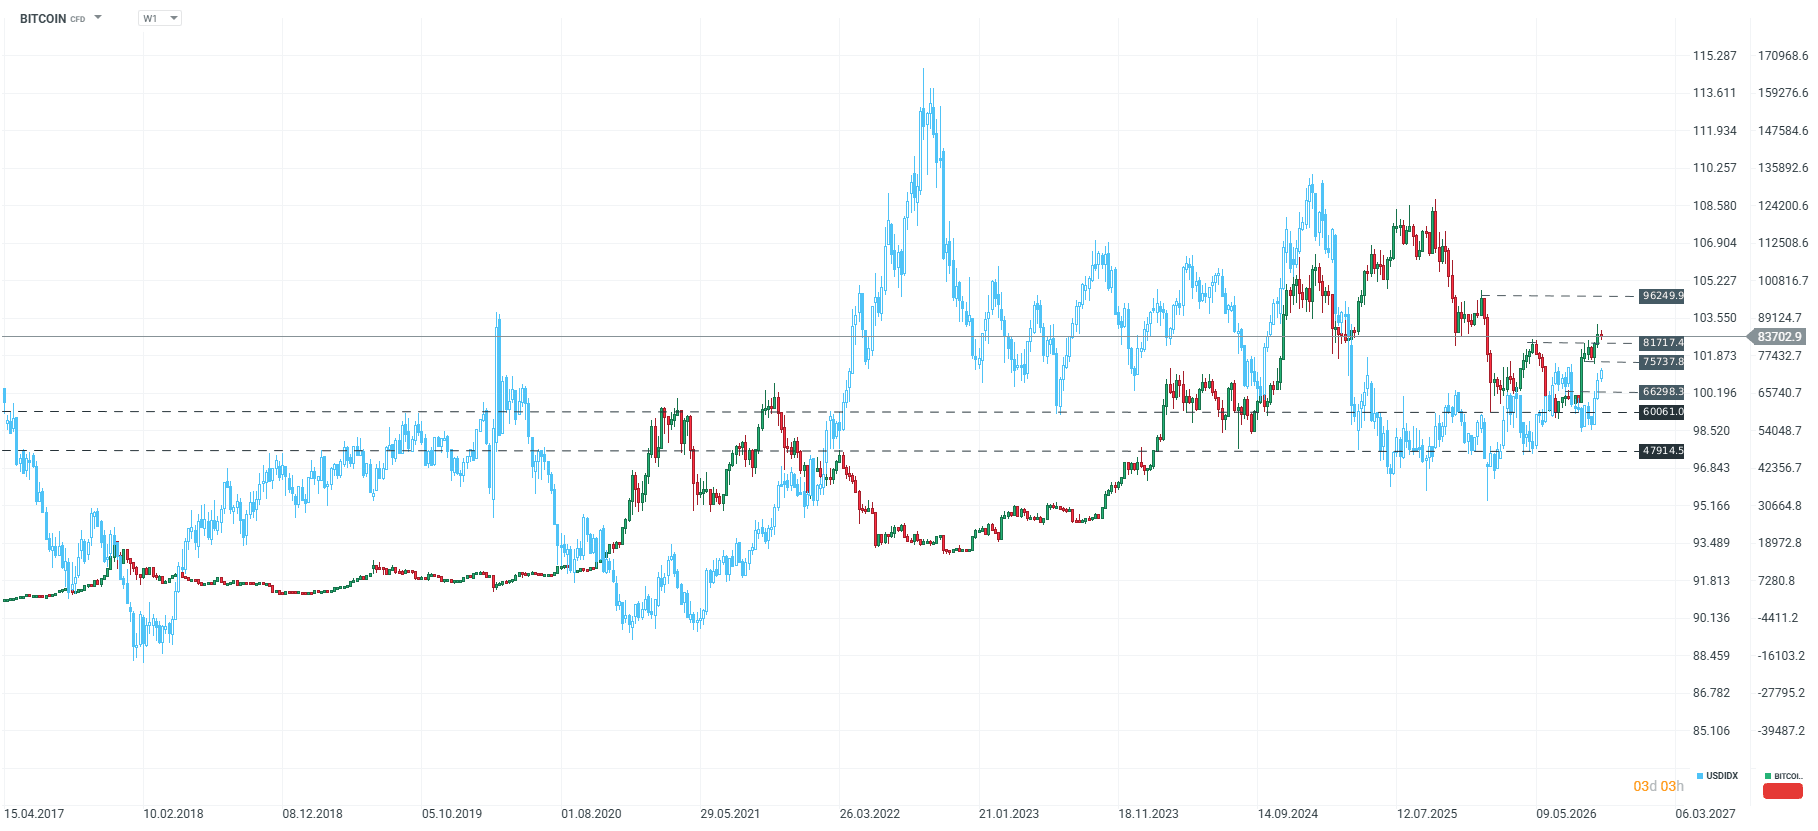
El índice del dólar (DXY) subió alrededor de 2.6% desde el 9 de septiembre hasta un máximo de dos meses de 101.69 el martes 29 de septiembre, en parte porque el euro pesa cerca de 58% del índice y el EUR/USD tocó ese día un mínimo de 1.1312, su nivel más bajo desde mayo de 2025, mientras el dólar se sostiene por una Reserva Federal que volvió a subir tasas y por la búsqueda de refugio ante la incertidumbre geopolítica.
 Fuente:Xstation5
En el gráfico semanal la relación inversa aparece en los movimientos grandes, con el dólar cayendo en 2020 y 2021 mientras Bitcoin subía, el dólar avanzando hasta cerca de 114 en 2022 mientras Bitcoin caía a sus mínimos de ese ciclo y el dólar cediendo durante 2025 mientras Bitcoin alcanzaba máximos históricos. En los últimos 90 días de negociación la correlación entre los movimientos diarios de ambos es de -0.41, su lectura más negativa desde febrero de 2023, aunque el vínculo es moderado porque el DXY explica apenas 17% de la variación diaria de Bitcoin y desde 2020 la correlación a 90 días ha promediado -0.14 con periodos en que llegó a ser positiva, como el máximo de +0.22 de noviembre de 2024.
La lógica de esa relación inversa es que el dólar es la moneda de reserva y de buena parte de la deuda global, de modo que cuando se aprecia los prestatarios con deudas en dólares enfrentan mayores costos y tienden a reducir su exposición a activos riesgosos mientras que un dólar más débil tiene el efecto contrario, aunque el origen del movimiento podría importar porque un dólar que sube por una Fed más restrictiva endurece las condiciones financieras de forma directa mientras que uno que sube por búsqueda de refugio coincide con un menor apetito por riesgo en general, con lo cual la relación medida es moderada y cambia según el momento.
Los dos días en que Bitcoin subió más de 5%, el 19 de agosto y el 3 de septiembre, coincidieron con caídas del dólar, de modo que sin ellos la correlación de 30 días baja de -0.45 a -0.19 y el dólar parece influir sobre todo en las jornadas de movimientos fuertes. El DXY se acerca ahora a la resistencia de 101.80, que corresponde al máximo del 24 de junio, nivel cuya ruptura podría darle más impulso al dólar después de más de un año de movimiento lateral desde mayo de 2025, mientras que una subida del BCE en octubre, que el mercado ubica en cerca de 30%, podría fortalecer al euro y restar fuerza al índice por el peso que tiene la moneda europea en su cálculo.
Tasas de interés, bonos del Tesoro y flujos hacia los ETF
La Reserva Federal subió el 16 de septiembre su tasa a un rango de 3.75% a 4% con una proyección mediana de 4.1% al cierre del año, mientras el rendimiento del bono del Tesoro a 30 años llegó el martes a su nivel más alto desde 2002, lo cual encarece el dinero y suele restar atractivo a los activos que no pagan intereses, aunque Bitcoin cayó a cerca de 75,900 dólares entre el 17 y el 18 de septiembre tras la subida de tasas y el fracaso en el Senado de la votación de la ley CLARITY, que busca definir las reglas de los mercados de activos digitales, para recuperarse en pocos días hasta más de 87,000, de modo que el mercado absorbió el aumento sin romper su estructura.
Los ETF de bitcoin al contado registraron entradas durante nueve sesiones consecutivas desde el 17 de septiembre, con cerca de 3,000 millones de dólares en las primeras siete y una entrada de cerca de 1,000 millones el 21 de septiembre que empujó al precio por encima de 81,722 dólares, el costo promedio de entrada de los fondos, de manera que el flujo neto acumulado del año pasó a terreno positivo con 886.8 millones de dólares después de haber estado en 5,690 millones de salidas en julio y los activos bajo administración se ubican cerca de 110,000 millones, 13% por debajo del máximo de enero y 56% por encima del mínimo de junio. El ritmo de compra se desaceleró en los últimos días con 66 millones de dólares el 29 de septiembre, de modo que la continuidad de esas entradas es lo que podría sostener al precio sobre esa zona.
Datos económicos de las próximas semanas
El jueves 1 de octubre se publica el ISM manufacturero de Estados Unidos y el viernes 2 de octubre el informe de empleo de septiembre con una expectativa de 84,000 nóminas frente a 162,000 del mes anterior, mientras que el ADP de septiembre subió a 90,000 desde 36,000 frente a 70,000 esperados. Después llegan las minutas de la Fed el 7 de octubre, el IPC de septiembre el 14 de octubre, el dato del M2 de septiembre el 27 de octubre, la decisión de la Fed el 28 de octubre y el PIB preliminar del tercer trimestre junto con la decisión del BCE el 29 de octubre.
Las cifras de empleo e inflación actúan sobre Bitcoin a través de la probabilidad de más subidas de la Fed, que el mercado ubica en 37% para octubre y cerca de 60% para diciembre tras un PCE de agosto de 3.4% en su lectura general y 3% en la subyacente frente a 3.7% y 3.3% esperados, de modo que datos más fuertes de lo esperado tenderían a elevar esas probabilidades y con ellas el dólar y los rendimientos mientras que datos más débiles tenderían a reducirlas, aunque una cifra de empleo muy débil también podría leerse como señal de recesión y reducir el apetito por riesgo, lo cual limitaría el beneficio para Bitcoin.
Escenario en el que el dólar y las tasas dejan de presionar y Bitcoin repunta
Si el informe de empleo del 2 de octubre sale cerca de las 84,000 nóminas esperadas o por debajo sin señales de deterioro fuerte, si el IPC del 14 de octubre confirma la moderación que mostró el PCE de agosto, si la probabilidad de una subida de la Fed en octubre se mantiene por debajo de 40% y si el DXY no supera la resistencia de 101.80, el dólar tendería a perder fuerza y los rendimientos podrían ceder, lo cual sumado a entradas continuas en los ETF y a un M2 de septiembre que confirme un crecimiento cercano a 5.7% anual o superior podría ayudar a que Bitcoin se sostenga sobre 81,717 y busque primero el máximo de 87,400, a 4.4% del precio actual, y después los 96,250, que quedan 15.0% por encima.
Escenario en el que el dólar y las tasas presionan y Bitcoin corrige
Si el informe de empleo sale claramente por encima de las 84,000 nóminas esperadas y la probabilidad de una subida de la Fed en octubre regresa a 60% o más, mientras el DXY supera 101.80 y los rendimientos del Tesoro siguen subiendo, Bitcoin podría perder los 81,717, nivel que coincide con el costo promedio de los ETF y cuya pérdida dejaría a sus tenedores en pérdidas promedio con el riesgo de que aumenten las salidas, de modo que el precio podría regresar al rango entre 75,738 y 81,717, a entre 2.4% y 9.5% por debajo del precio actual, mientras que salidas de los ETF durante varias sesiones seguidas dejarían al precio expuesto a la zona de 66,298, que queda 20.8% por debajo.
Escenario en el que los datos salen en línea y Bitcoin consolida
Si los datos salen en línea con lo esperado Bitcoin podría moverse entre 81,717 y el máximo de 87,400, un rango de 7.0% de amplitud, mientras el mercado espera la decisión de la Fed del 28 de octubre, fecha en la que se sabría si el ciclo de subidas de tasas continúa y si el dólar tiene espacio para romper su resistencia.
Escenario en el que el M2 vuelve a guiar el precio de Bitcoin
Si la Fed detiene su ciclo de subidas después del aumento adicional que proyecta para el cierre del año, si el M2 sigue creciendo por encima de 5% anual y si los ETF mantienen entradas netas, la relación histórica con la liquidez podría reactivarse con lo cual el precio tendería a acercarse al valor que sugiere el M2, que en marzo un modelo ubicaba en cerca de 136,000 dólares, aunque ese mismo análisis señala que la reversión no está garantizada en cada episodio porque el Nasdaq cayó 76.8% desde su máximo de marzo de 2000 pese a la abundante liquidez de esa época.
Análisis técnico
Fuente:Xstation5
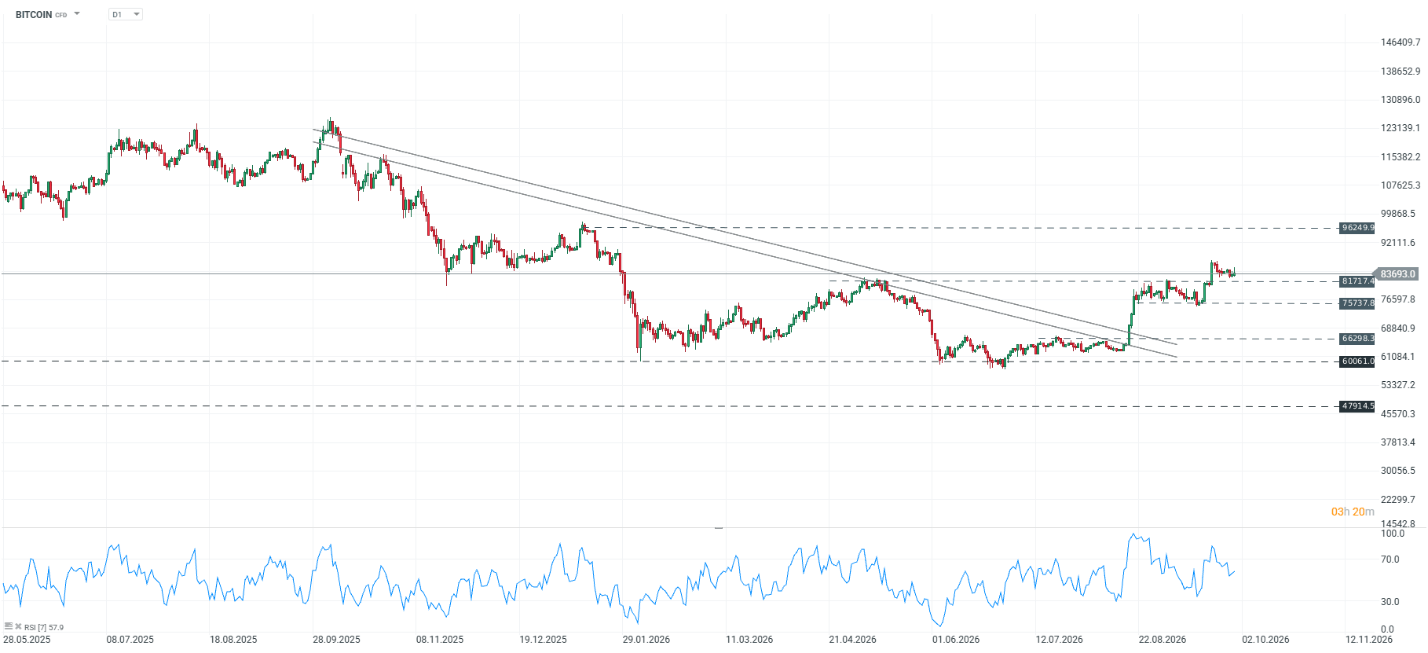
En el gráfico diario Bitcoin cotiza en 83,693 después de romper a mediados de agosto el canal descendente que traía desde el máximo de octubre de 2025 y de superar el máximo previo de 81,717, que coincide con la zona donde el precio se detuvo en mayo y con el costo promedio de los ETF, de manera que la primera zona de soporte podría ser una prueba de ese nivel, 2.4% por debajo del precio actual, ya que un antiguo máximo suele funcionar como piso y porque en esa zona hay volumen previo que podría respaldar un movimiento alcista.
En caso de que esa zona no se sostenga el precio podría consolidar de nuevo entre 75,738 y 81,717, un rango de 7.3% de amplitud que queda entre 2.4% y 9.5% por debajo del precio actual, mientras que el soporte más relevante está en 66,298, a 20.8% del precio actual, nivel que corresponde a la parte alta del rango en que el precio consolidó antes de la ruptura de agosto.
Hacia arriba la resistencia está en 96,250, a 15.0% del precio actual, y es el siguiente nivel lógico porque corresponde al máximo previo de inicios de 2026, de modo que para llegar a él el precio tendría que superar primero el máximo de 87,400 del 21 de septiembre, a 4.4% del precio actual, con el RSI de 7 periodos en 57.9, que muestra un momentum positivo sin zona de sobrecompra y deja espacio para una extensión alcista.
Raúl Ojeda — Analista colaborador de XTB



Cierre de Mercado: Menor inflación PCE alivia a Wall Street, mientras el petróleo sigue subiendo

El euro cae a niveles de 2025 y marca mínimos de 16 meses frente al dólar: ¿podrá repuntar?

Por qué la economía y las acciones de EE. UU. resisten tasas y petróleo altos


Dólar hoy Colombia: cae bajo la TRM mientras el desempleo salta un punto hasta 9,1%
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "