

- ServiceNow, Alphabet y Meta muestran que la demanda por inteligencia artificial sigue creciendo, pero el mercado está elevando el estándar: ya no basta con demostrar adopción, ahora importa cuánto crecimiento futuro genera y qué retorno produce el capital invertido.
- ServiceNow enfrenta dudas sobre la desaceleración de sus ingresos contratados, mientras Alphabet y Meta evidencian otra presión: el fuerte aumento de las inversiones en infraestructura está absorbiendo una parte creciente del flujo de caja.
- Las caídas de aproximadamente 24,4% en ServiceNow, 10,6% en Alphabet y 11,7% en Meta frente a sus respectivos reportes sugieren una reevaluación del precio que los inversionistas están dispuestos a pagar por el crecimiento vinculado a IA.
¿Qué nos indica realmente la caída de ServiceNow, Alphabet y Meta?
Meta Descripción: ServiceNow, Alphabet y Meta sufren fuertes caídas pese al crecimiento de la inteligencia artificial. Analizamos qué está exigiendo ahora Wall Street a las empresas de IA.
Conclusiones clave
- ServiceNow, Alphabet y Meta muestran que la demanda por inteligencia artificial sigue creciendo, pero el mercado está elevando el estándar: ya no basta con demostrar adopción, ahora importa cuánto crecimiento futuro genera y qué retorno produce el capital invertido.
- ServiceNow enfrenta dudas sobre la desaceleración de sus ingresos contratados, mientras Alphabet y Meta evidencian otra presión: el fuerte aumento de las inversiones en infraestructura está absorbiendo una parte creciente del flujo de caja.
- Las caídas de aproximadamente 24,4% en ServiceNow, 10,6% en Alphabet y 11,7% en Meta frente a sus respectivos reportes sugieren una reevaluación del precio que los inversionistas están dispuestos a pagar por el crecimiento vinculado a IA.
Las fuertes correcciones de ServiceNow (NOW.US), Alphabet (GOOGL.US) y Meta (META.US) podrían interpretarse a primera vista como una pérdida de confianza en la inteligencia artificial. Los resultados financieros muestran que la demanda continúa aumentando, ServiceNow elevó nuevamente su objetivo de contratos vinculados a IA. Google Cloud creció 103% interanual. Meta mantuvo un crecimiento de ingresos de 26%, apoyado en una mayor monetización publicitaria.
El problema está en que después de varios años en los que el mercado premió la exposición a la inteligencia artificial y la aceleración de los ingresos, las últimas reacciones bursátiles apuntan a un cambio en la función de valoración. Los inversionistas están empezando a separar con mayor rigor crecimiento, inversión y generación de caja. El debate central para ServiceNow gira en torno a la sostenibilidad de sus expectativas de expansión. Por su parte, la discusión para Meta y Alphabet se enfoca en el volumen de capital necesario para costear sus planes de crecimiento.
La inteligencia artificial sigue creciendo
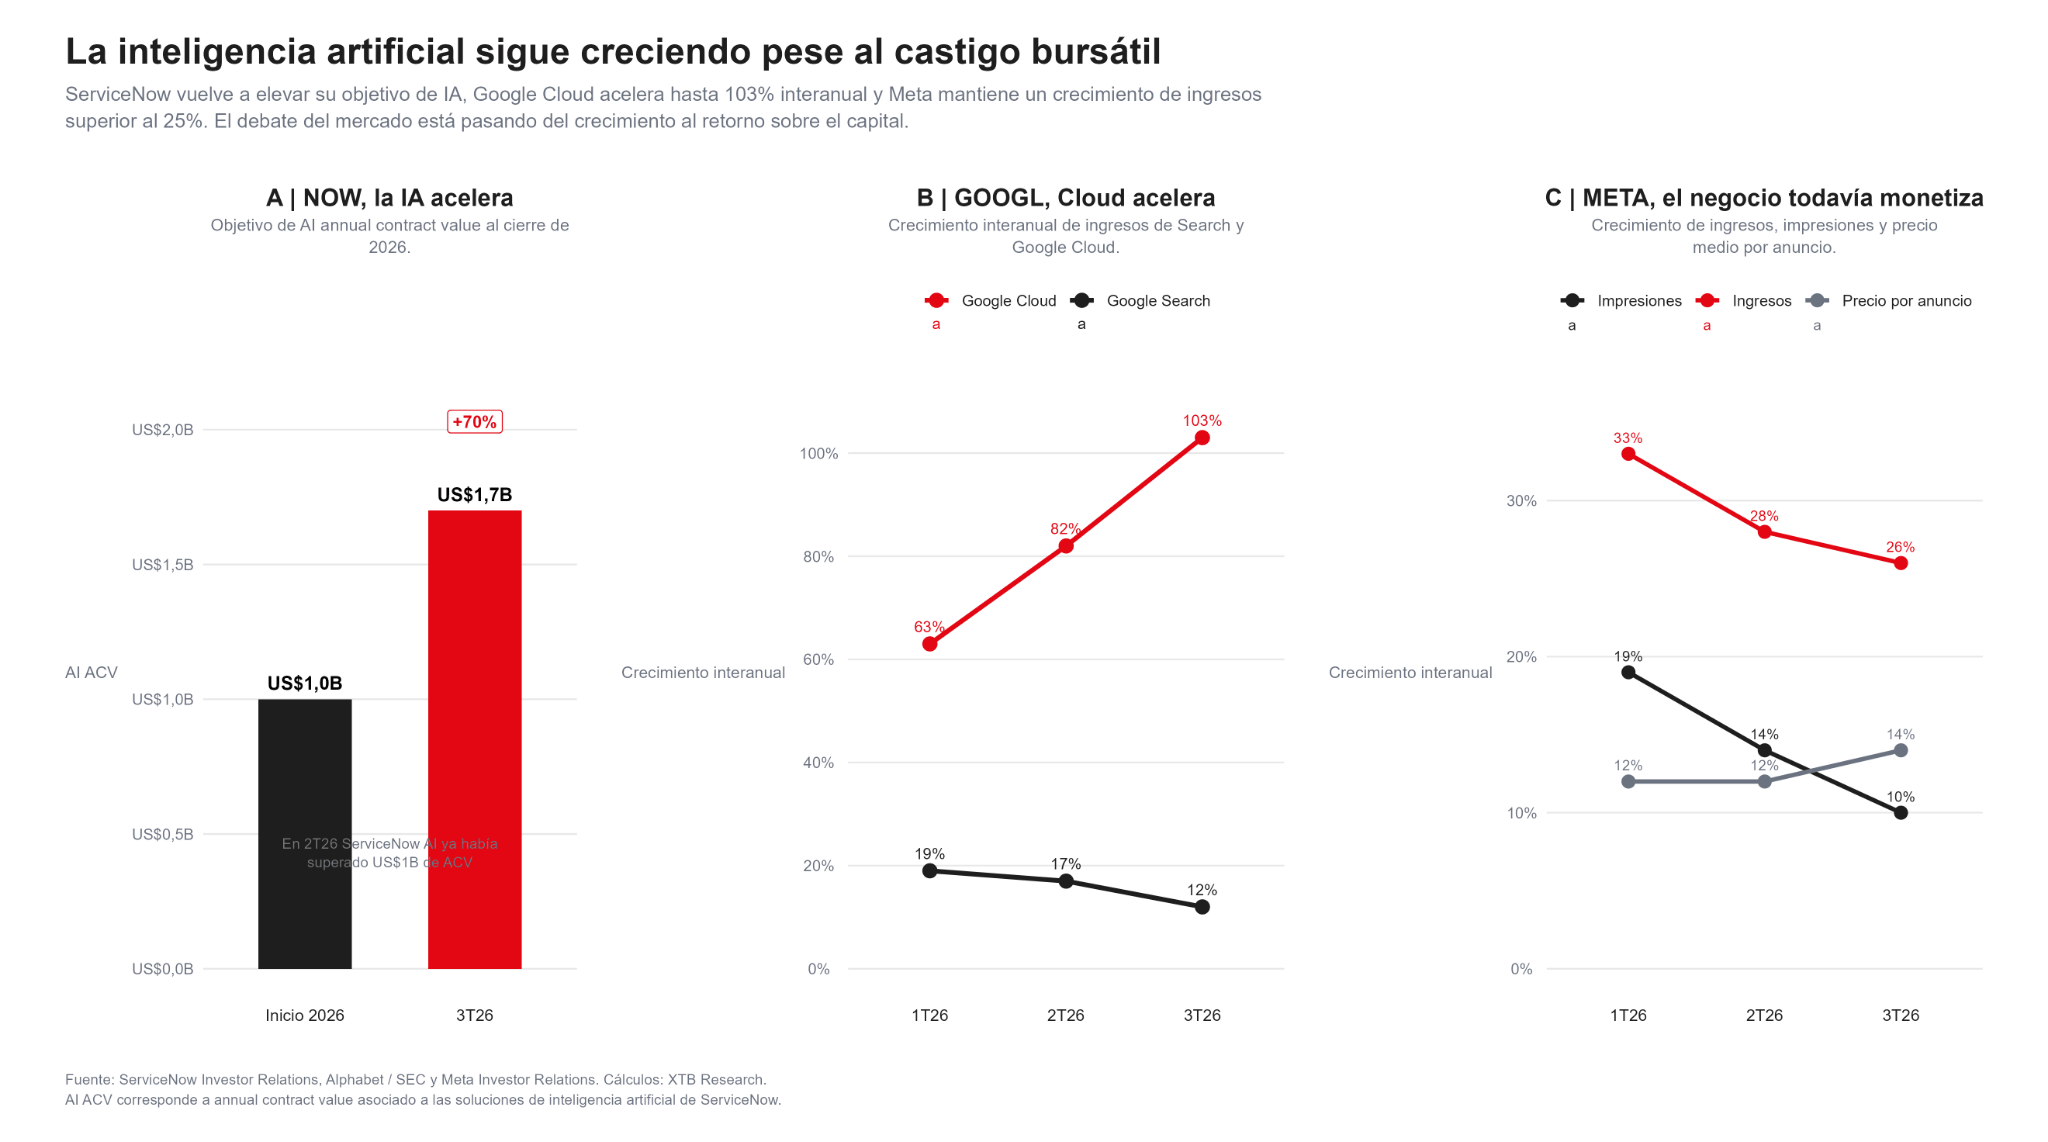
ServiceNow terminó el tercer trimestre con ingresos por suscripciones de US$3.988 millones, un crecimiento de 21% interanual. Su cRPO, los ingresos contratados que deberían reconocerse durante los próximos doce meses, alcanzó US$13.650 millones y creció 21% a tipo de cambio constante. Además, la compañía elevó por segunda vez durante 2026 su objetivo de AI ACV, desde aproximadamente US$1.000 millones al comienzo del año hasta US$1.700 millones, un aumento de 70%.
Alphabet muestra un indicio aun más directo de esta tendencia, Google Cloud facturó US$30.709 millones en el 3T26, frente a US$15.157 millones un año antes, equivalente a un crecimiento de 103% interanual. El negocio generó además US$11.121 millones de resultado operativo, más de tres veces los US$3.594 millones registrados un año atrás. Incluso el negocio tradicional de Alphabet continúa expandiéndose. Google Search & other aumentó sus ingresos 12% interanual hasta US$63.350 millones. La desaceleración frente al 19% del primer trimestre y 17% del segundo introduce dudas sobre la monetización futura de las búsquedas, pero todavía no existe una contracción del negocio.
Del mismo modo, Meta presenta un escenario análogo, en que sus ingresos alcanzaron US$64.601 millones, un 26% más que un año antes. Las impresiones publicitarias avanzaron 10% y el precio medio por anuncio aumentó 14%, una combinación que muestra que la compañía sigue consiguiendo monetizar tanto el crecimiento de la actividad como el valor de cada impresión. El debate actual no gira en torno a la expansión de la IA, la cual mantiene un ritmo acelerado, la clave radica en la nueva valoración que Wall Street le asigna a este crecimiento.
Perspectivas tras los resultados: el crecimiento futuro de ServiceNow, la capitalización de Alphabet y la expansión del capex en Meta
La empresa presentó un trimestre que, en términos absolutos, sigue siendo sólido con ingresos totales de US$4.106 millones, un crecimiento interanual de 20,5%, junto con una expansión de 21% en los ingresos por suscripción. La adopción de IA también aceleró y el consumo de soluciones de IA agéntica en producción aumentó más de trece veces frente al año anterior. Sin embargo, la caída del 24,4% en la acción responde a métricas proyectadas a futuro, aunque el cRPO aumentó un 21% a tipo de cambio constante en el 3T26, la previsión para el cuarto trimestre se moderó al 18,5%, es una desaceleración de 2,5 puntos porcentuales.
El debate en torno a ServiceNow no es sobre su capacidad para comercializar inteligencia artificial. La elevación de la meta anual de AI ACV a US$1.700 millones deja en claro su solidez en este ámbito. La preocupación de los inversionistas radica en si este impulso en IA alcanzará para sostener la dinámica general de crecimiento de la facturación contratada. Para una empresa valorada con múltiplos propios de un negocio de alto crecimiento, unos pocos puntos porcentuales pueden generar un impacto considerable sobre el valor presente de sus flujos futuros. Esto pone de manifiesto una primera señal de alerta dentro de la fase presente de la inteligencia artificial: incluso si una compañía expande rápidamente sus iniciativas de IA, sus múltiplos de valoración pueden contraerse si sus métricas prospectivas generales muestran un debilitamiento.
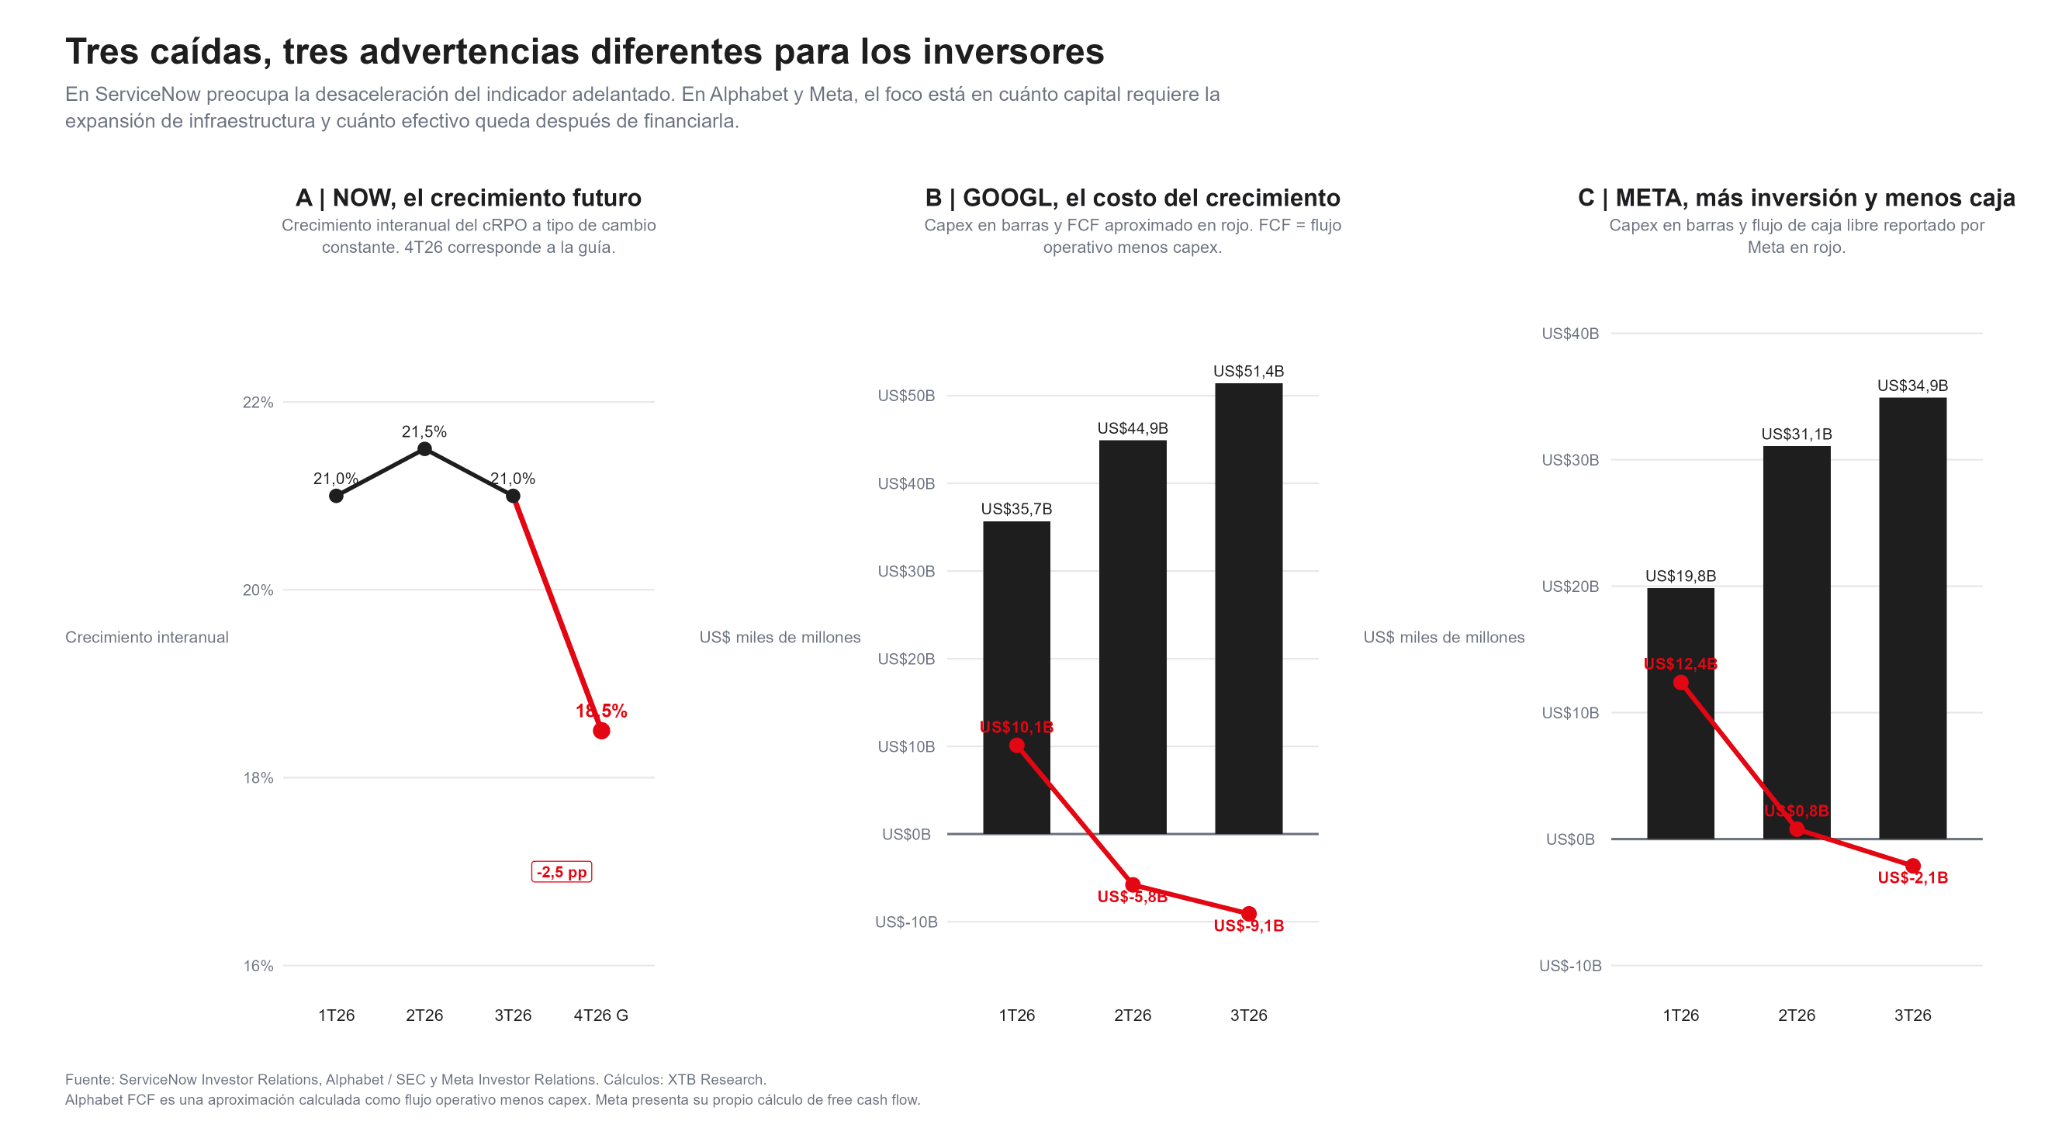
Alphabet enfrenta un problema distinto porque su negocio de IA está creciendo con enorme rapidez. Google Cloud duplicó sus ingresos en doce meses y el grupo completo aumentó su facturación 25% hasta US$127.577 millones. El margen operativo consolidado se expandió hasta 31,8% y el resultado operativo avanzó 30%. La presión aparece al analizar el flujo de caja, el capex pasó de US$35.674millones en el primer trimestre a US$51.355 millones en el tercero, un aumento cercano al 44%. Al mismo tiempo, el flujo de caja libre cayó desde aproximadamente US$10.116 millones en el 1T26 a -US$9.065 millones en el 3T26.
No implica que Google Cloud sea un negocio económicamente inviable, más bien refleja el desfase temporal propio de la construcción de infraestructura. Alphabet desembolsa capital hoy para levantar centros de datos, ampliar capacidad de cómputo y fabricar sistemas TPU cuyos ingresos serán reconocidos posteriormente. Precisamente ahí está la variable que ahora está evaluando el mercado. El crecimiento de 103% de Google Cloud es extraordinario. El desafío consiste en determinar cuánto capital tendrá que reinvertirse para sostener tasas elevadas y qué rendimiento conseguirá Alphabet sobre esa nueva base de activos. A ello se suma la desaceleración de Search, los ingresos siguen aumentando, pero pasaron de crecer 19% en el primer trimestre a 12% en el tercero. Si la IA fortalece Cloud mientras modifica progresivamente la economía del negocio de búsquedas, los inversionistas deberán valorar dos efectos simultáneos de un nuevo motor de crecimiento muy potente y una posible transformación del motor histórico de generación de caja.
Meta vuelve a mostrar una tercera versión del mismo debate, en que el núcleo económico de la compañía mantiene un desempeño fuerte. Los ingresos crecieron 26% interanual, impulsados por un incremento de 10% en impresiones y de 14% en el precio promedio de los anuncios. La propia empresa sostiene que las inversiones en IA ya están mejorando el engagement, las recomendaciones y la eficiencia de monetización de sus plataformas. Es decir, Meta ya está observando beneficios económicos de la tecnología dentro de su negocio publicitario. El conflicto surge al sopesar ese crecimiento frente a los recursos financieros que demanda.
El capex trimestral aumentó desde aproximadamente US$19.800 millones en el 1T26 hasta US$34.900 millones en el 3T26, un avance cercano al 76%. En el tercer trimestre, Meta generó US$32.786 millones de flujo operativo, pero sus inversiones en propiedad y equipos más los pagos principales de arrendamientos financieros llevaron el flujo de caja libre a -US$2.120 millones. La compañía espera además un capex anual de US$135.000 millones a US$145.000 millones y anticipa que seguirá invirtiendo agresivamente en 2027.
A diferencia de ServiceNow, Meta no refleja una ralentización similar en su actividad principal. La clave reside en determinar el volumen de capital requerido para mantener una infraestructura de IA en constante expansión y el retorno marginal de cada dólar destinado a ella. Esta cuestión resulta fundamental ante un mercado que ya ha incorporado las grandes perspectivas de la IA, por lo que los impulsos futuros dependerán en menor medida de nuevas inversiones y responderán más a la evidencia clara de su rentabilidad.
Tres empresas, tres motivos para la corrección
Las diferencias ayudan a explicar por qué agrupar estas caídas simplemente como un “castigo a la IA” puede llevar a una conclusión equivocada. En ServiceNow, el punto débil está en el crecimiento futuro contratado, la guía de cRPO anticipa una moderación desde 21% hasta 18,5%. En Alphabet, la demanda de IA es extremadamente fuerte, especialmente en Cloud, pero el capex ya supera el flujo operativo trimestral y ha llevado el flujo de caja libre a terreno negativo. En Meta, la monetización del negocio principal continúa sólida y la publicidad mantiene crecimiento de doble dígito. A la vez, la infraestructura necesaria para sostener la carrera de IA está llevando las inversiones a niveles históricamente elevados. El denominador común no es una disminución de la demanda, es una mayor disciplina del mercado respecto al capital.
Wall Street está cambiando la pregunta sobre la inteligencia artificial
Frente al Nasdaq alrededor de sus respectivos resultados, ServiceNow cayó aproximadamente 24,4%, Alphabet 10,6% y Meta 11,7%.
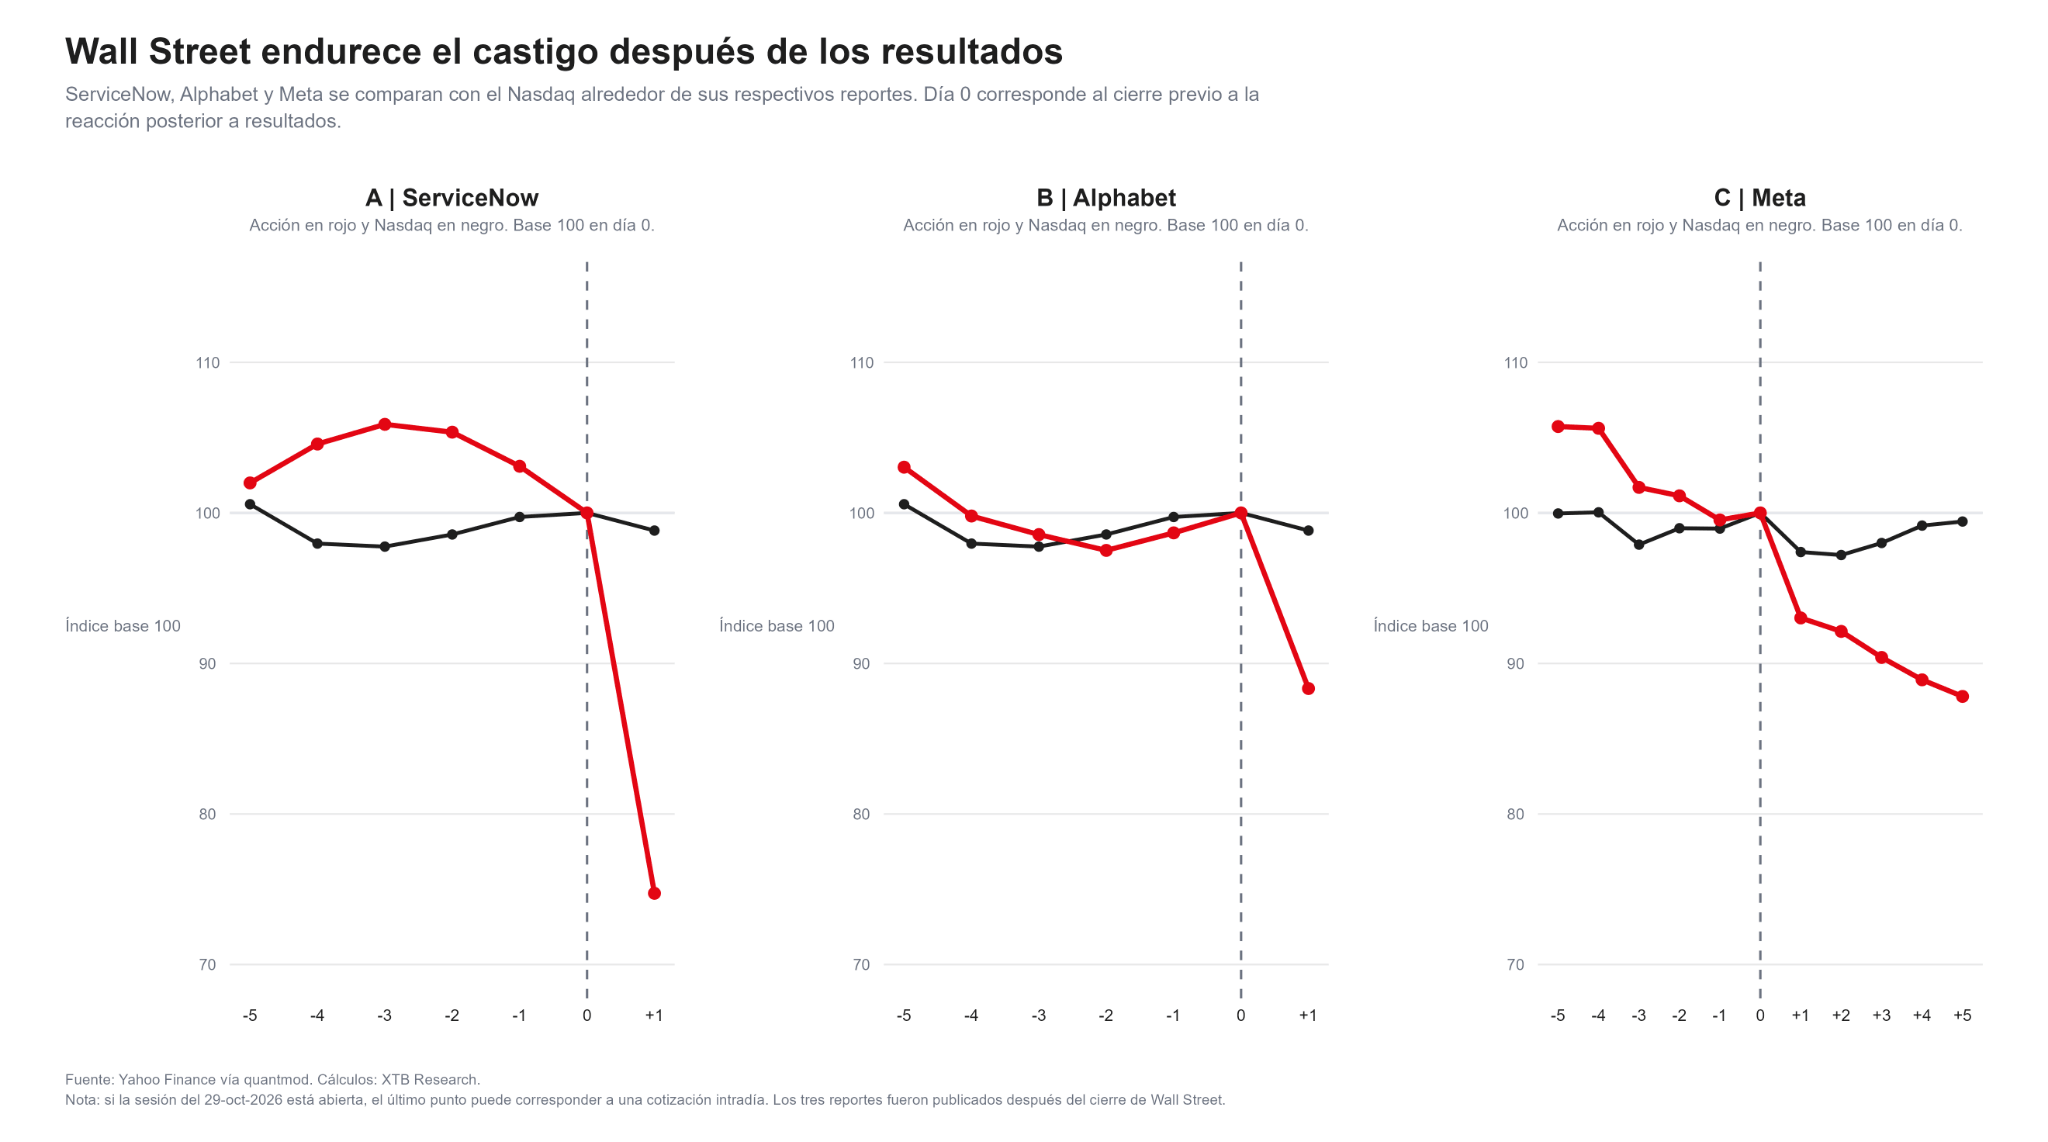
Durante la primera fase del ciclo de inversión en IA, demostrar crecimiento era suficiente para justificar buena parte de la expansión de múltiplos. Después llegó una segunda fase, marcada por anuncios de centros de datos, chips y compromisos de inversión de gran escala. El mercado está transitando hacia una tercera fase en su valoración de la IA. El mercado financiero está transitando hacia una tercera etapa en la valoración de la inteligencia artificial. Inicialmente, bastaba con mostrar un fuerte crecimiento para respaldar la expansión de los múltiplos. Posteriormente, la atención se desplazó hacia las grandes inversiones en infraestructura, centros de datos y chips. En esta nueva fase, el enfoque central de Wall Street ya no reside únicamente en la velocidad de expansión de la IA, sino en la capacidad real de transformar ese avance tecnológico en rentabilidad neta, compensando los elevados costos de capital que exige.
Esta evaluación toma rumbos distintos según la compañía:
- ServiceNow: El foco está en el ritmo de contratación de nuevos acuerdos futuros.
- Alphabet: El análisis se concentra en el equilibrio entre el crecimiento de Cloud, la evolución del negocio de Search y el nivel de gasto en capex.
- Meta: La prioridad radica en convertir las crecientes inversiones en mayores ingresos publicitarios, nuevos productos y generación de flujo de caja.
Esto no implica un estancamiento en el ciclo de inversión. El sólido desempeño de Google Cloud (con un alza del 103%), el aumento del 26% en los ingresos de Meta y la elevación del 70% en la meta de AI ACV de ServiceNow confirman que la demanda continúa firme. Sin embargo, el nivel de exigencia de los inversionistas se ha elevado significativamente. Hoy en día, las compañías no reciben un sobreprecio bursátil por el simple hecho de incrementar su gasto en IA. Deben evidenciar que cada nuevo nivel de inversión genera el crecimiento, los márgenes y la caja necesarios para respaldar el capital destinado. Esta exigencia de rigor financiero será determinante para distinguir a los líderes del próximo ciclo de la inteligencia artificial.
En ServiceNow esa evaluación pasa por la velocidad de los contratos futuros. En Alphabet, por la relación entre Cloud, Search y el capex. En Meta, por la capacidad de convertir una inversión cada vez mayor en crecimiento adicional de publicidad, nuevos productos y flujo de caja. Esto tampoco significa que el ciclo de inversión en IA haya alcanzado un techo. Google Cloud creciendo 103%, Meta expandiendo ingresos 26% y ServiceNow aumentando 70% su objetivo de AI ACV muestran precisamente lo contrario. Lo que sí parece haber cambiado es el umbral de evidencia que exige Wall Street, una empresa ya no obtiene automáticamente una prima de valoración por invertir más en inteligencia artificial. Tiene que demostrar que cada nueva capa de inversión puede generar suficiente crecimiento, margen y caja para justificar el capital comprometido. Esa diferencia probablemente será cada vez más importante para separar a los ganadores del próximo tramo del ciclo de IA.


Alphabet y Meta caen por el gasto en inteligencia artificial: ¿cuál podría recuperarse primero?

Caterpillar cae cerca de un 9% pese a superar expectativas: ¿qué decepcionó al mercado?


Resultados de ServiceNow: ¿Qué salió mal?


Resultados de Microsoft: el crecimiento de la nube eclipsa las dudas sobre CAPEX y FCF
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "