



La temporada de resultados del tercer trimestre de 2026 destaca un sólido crecimiento de los beneficios entre las empresas estadounidenses, con un impulso cada vez mayor de las compañías de menor tamaño dentro del S&P 500. La elevada proporción de empresas que superan las expectativas y la mejora de las estimaciones de beneficios en la mayoría de los sectores respaldan las perspectivas fundamentales del mercado, aunque la magnitud general de las sorpresas positivas en los resultados sigue siendo relativamente moderada.
-
Al 30 de octubre, el 60% de las empresas del S&P 500 había publicado sus resultados trimestrales. Entre estas compañías, el 82% superó las expectativas de beneficio por acción (BPA), mientras que el 70% superó las previsiones de ingresos, lo que indica que las sorpresas positivas en los resultados han sido relativamente generalizadas.
-
La tasa combinada de crecimiento interanual de los beneficios del S&P 500 se sitúa actualmente en el 30,2%. Esta cifra combina los resultados reales de las empresas que ya han presentado sus informes con las estimaciones de consenso de aquellas que aún no los han publicado. De mantenerse, marcaría el tercer trimestre consecutivo con un crecimiento de los beneficios superior al 25%.
-
La tasa actual de crecimiento de los beneficios es 1,1 puntos porcentuales superior al 29,1% esperado el 30 de septiembre. Ocho sectores registran ahora un crecimiento de los beneficios superior al previsto inicialmente a finales de septiembre, respaldados por sorpresas positivas en los resultados y revisiones al alza de las estimaciones de BPA.
-
Entre las 47 empresas que han presentado previsiones de BPA para el cuarto trimestre, 28 entregaron proyecciones superiores a las expectativas de los analistas, mientras que 19 anunciaron previsiones inferiores al consenso. Este balance positivo constituye una señal alentadora para el próximo trimestre, aunque todavía representa una proporción relativamente pequeña del índice.
-
El S&P 500 cotiza actualmente a 18,7 veces los beneficios esperados para los próximos 12 meses, frente a un promedio de cinco años de 19,8 veces y un promedio de diez años de 19,1 veces. Esto sitúa las valoraciones por debajo de ambas referencias históricas, aunque el descuento respecto al promedio de diez años es de apenas un 2,1%.
A largo plazo, el S&P 500 ha mostrado una fuerte relación con las expectativas de beneficios empresariales, lo que confirma que el crecimiento de los beneficios sigue siendo uno de los principales motores fundamentales de los mercados alcistas de Wall Street. Desde 2023, tanto el índice como el beneficio por acción (BPA) esperado para los próximos 12 meses se han acelerado significativamente, alcanzando niveles históricamente elevados a pesar de las correcciones periódicas y la alta volatilidad. Actualmente, el S&P 500 se sitúa por encima del nivel sugerido por la relación histórica entre ambas series, lo que destaca la importancia de las valoraciones y las expectativas de los inversionistas, al tiempo que aumenta la sensibilidad del mercado ante posibles revisiones a la baja de las previsiones de beneficios.
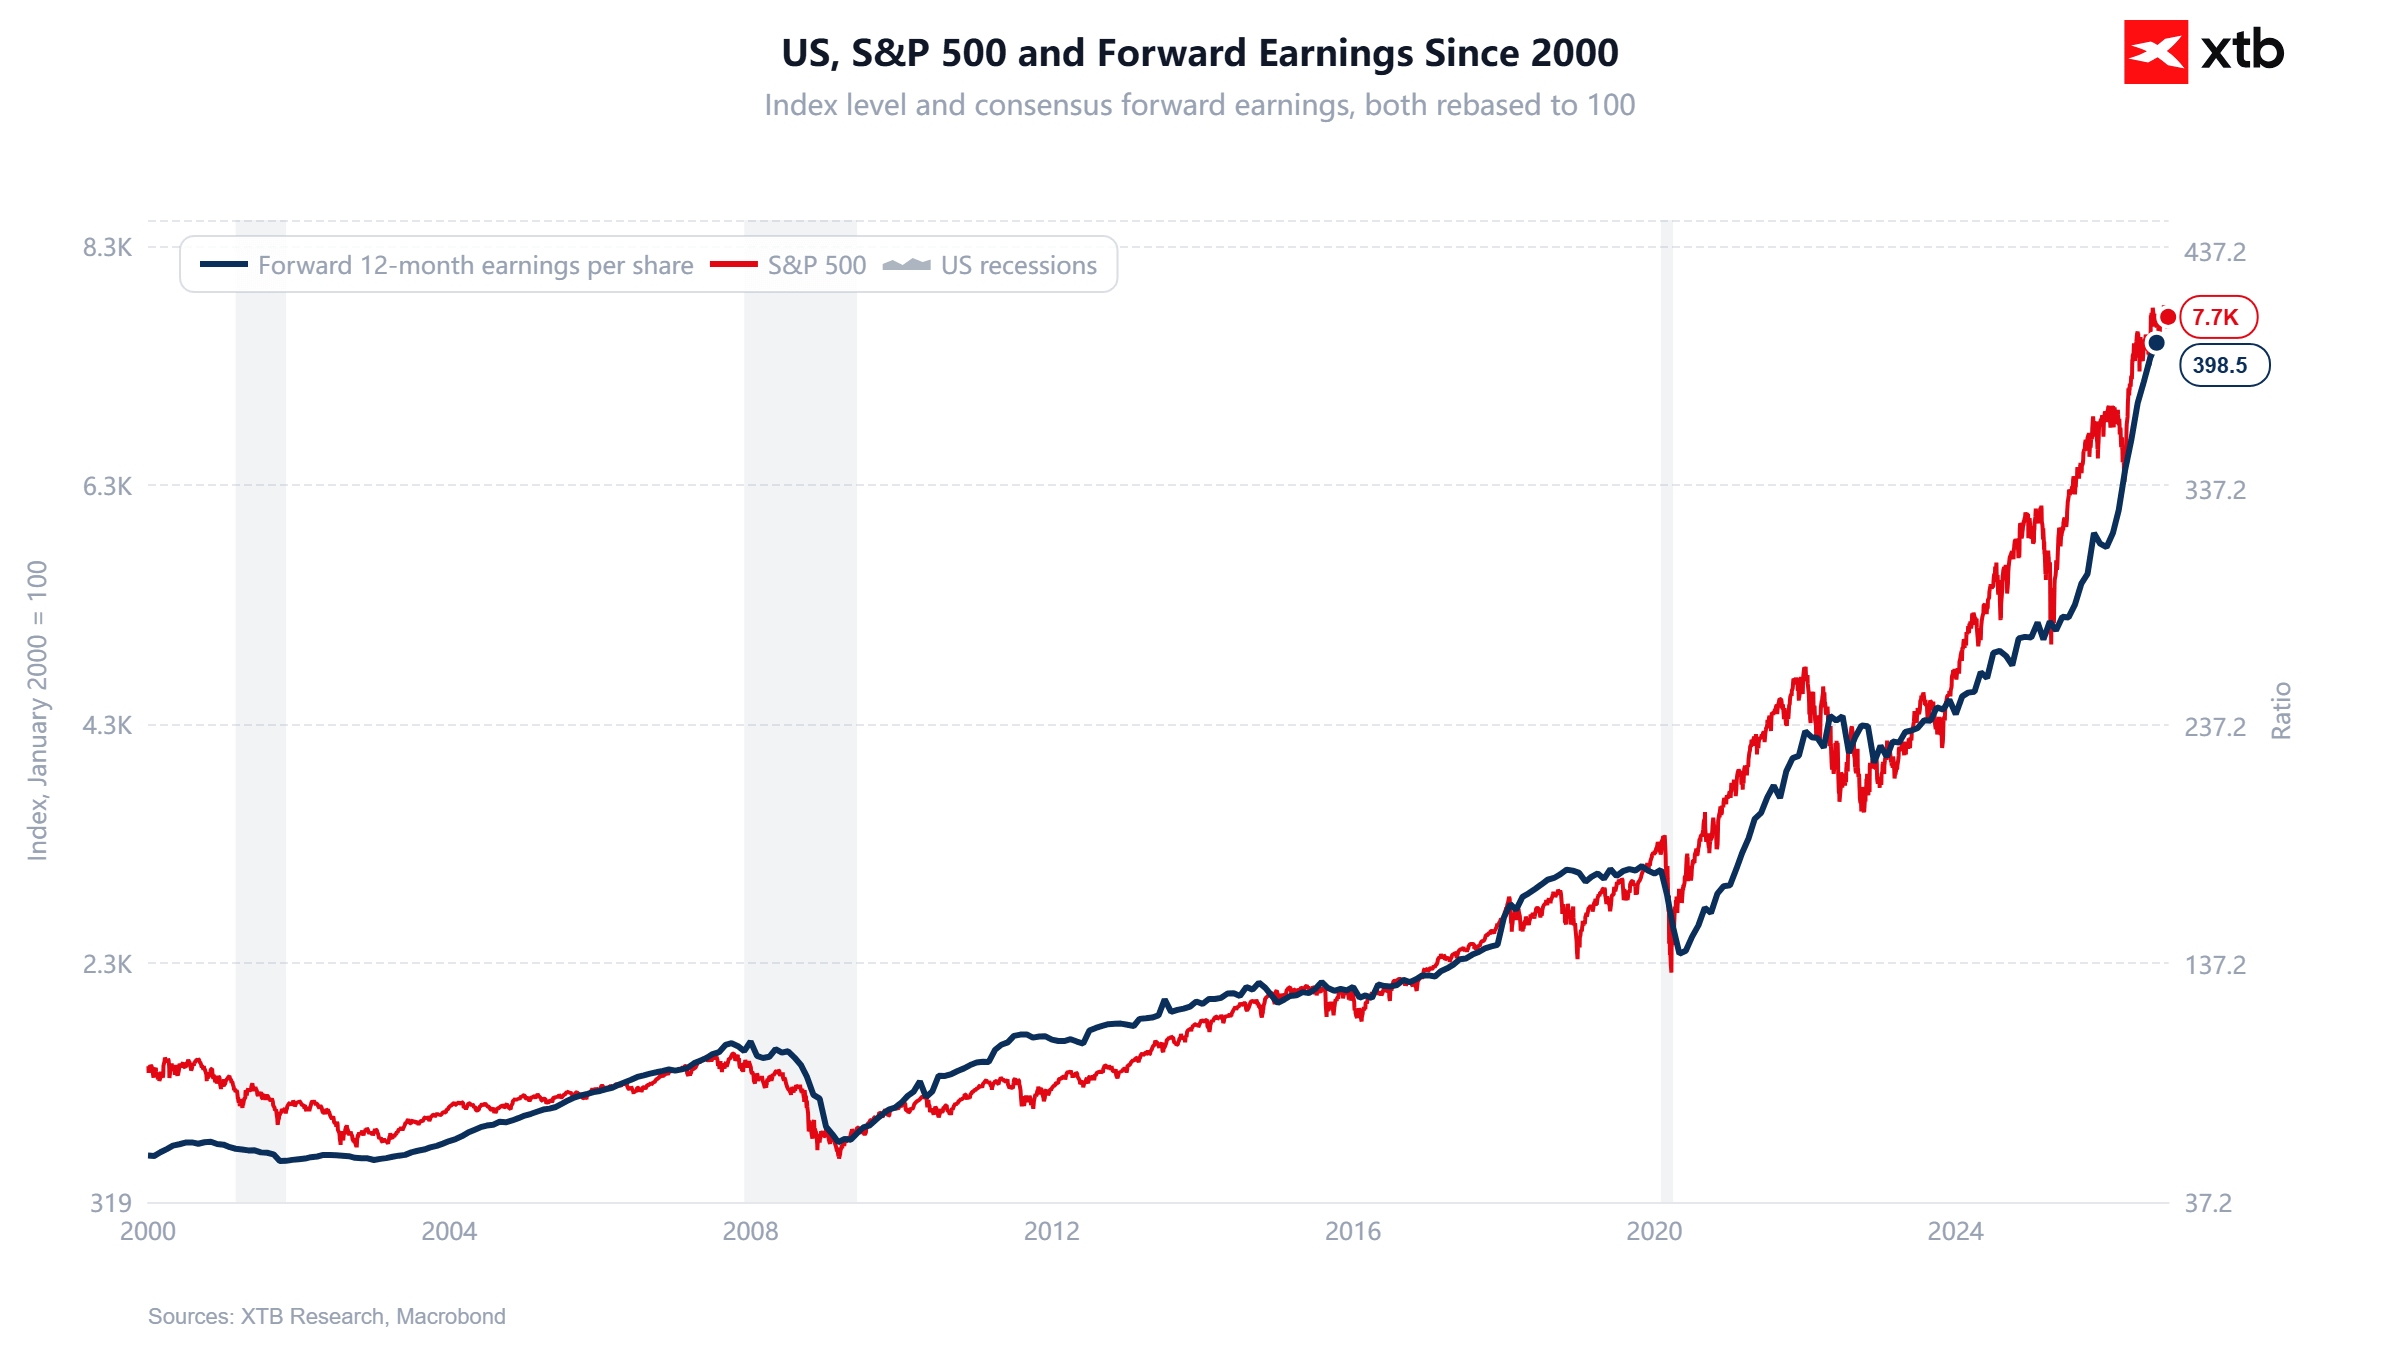
Fuente: XTB Research
Las Siete Magníficas pierden su ventaja en el crecimiento de beneficios
El cambio más importante se observa en la relación entre las mayores empresas tecnológicas y el resto del índice. La tasa combinada de crecimiento de los beneficios de las Siete Magníficas en el tercer trimestre ha disminuido desde el 33,6%, previsto el 30 de septiembre, hasta el 22,6%, mientras que la tasa de crecimiento de las otras 493 empresas ha aumentado desde el 27,8% hasta el 32,6%. El resto del índice presenta ahora una ventaja de 10 puntos porcentuales, lo que apunta a un cambio significativo en la composición del crecimiento de los beneficios.
La diferencia también es visible al comparar los resultados reales con las expectativas del mercado. De las cinco empresas de las Siete Magníficas que ya han presentado sus resultados, solo dos superaron las estimaciones de consenso de BPA, mientras que sus beneficios agregados se situaron un 14,7% por debajo de las expectativas. En comparación, la sorpresa agregada en los beneficios de todas las empresas del S&P 500 que han presentado resultados se sitúa en un 1,9% positivo. Esta es una distinción importante: un alto porcentaje de sorpresas positivas en los resultados no necesariamente se traduce en una superación significativa de las expectativas a nivel agregado, ya que los resultados decepcionantes de un pequeño grupo de grandes compañías pueden afectar considerablemente el desempeño general del índice.
Si esta relación se mantiene hasta el final de la temporada de resultados, las Siete Magníficas registrarán un crecimiento de beneficios inferior al de las demás empresas del S&P 500 por primera vez desde el cuarto trimestre de 2022. Las estimaciones de consenso para el cuarto trimestre de 2026 también apuntan a una ventaja para las otras 493 compañías, con un crecimiento esperado de los beneficios del 30,8%, frente al 22,6% de las Siete Magníficas. Esto respalda la visión de que el crecimiento de los beneficios se está distribuyendo de manera más amplia en el mercado. Sin embargo, al momento de elaborar el informe, Apple y NVIDIA todavía no habían publicado sus resultados, lo que podría modificar significativamente la comparación final.
¿Es necesario reevaluar la calidad de los beneficios y las valoraciones?
La comparación entre ambos grupos se complica por el impacto de partidas contables incluidas en los beneficios calculados según los principios de contabilidad generalmente aceptados (GAAP) de Alphabet, Amazon y Meta. Los resultados del tercer trimestre de 2026 de Alphabet se vieron afectados por una pérdida de $8.700 millones relacionada con inversiones en instrumentos de patrimonio, mientras que Meta registró un cargo de $9.890 millones asociado a un acuerdo judicial. Amazon, por su parte, enfrenta una comparación interanual exigente, ya que sus resultados del tercer trimestre de 2025 incluyeron un beneficio antes de impuestos de $9.500 millones procedente de su inversión en Anthropic.
El impacto de estas partidas significa que evaluar la salud financiera de las mayores compañías requiere un análisis separado de sus operaciones subyacentes, márgenes operativos y generación de flujo de caja. Un menor crecimiento de los beneficios reportados puede coexistir con un aumento de los ingresos y una mejora del desempeño en segmentos clave del negocio. Al mismo tiempo, los ajustes de beneficios deben aplicarse de manera consistente: excluir un cargo extraordinario de los beneficios ajustados no elimina su importancia económica para los accionistas.
La valoración del S&P 500 por debajo de sus promedios históricos proporciona cierto respaldo fundamental, pero el descuento relativamente pequeño frente al promedio de diez años debilita el argumento de que el mercado está significativamente infravalorado. La relación precio-beneficio (PER) proyectada sigue dependiendo de las previsiones de beneficios: las revisiones a la baja elevarían este múltiplo incluso si los precios de las acciones permanecieran sin cambios. Para que el actual entorno favorable de beneficios sea sostenible, los inversionistas necesitarán confirmar que el crecimiento de los beneficios fuera de las Siete Magníficas se está traduciendo en mejoras recurrentes del desempeño operativo y de la generación de efectivo.
Gráfico del S&P 500 (temporalidad D1)
Desde la ola de ventas del mercado durante la primavera de este año, los futuros del S&P 500 han caído por debajo de su media móvil exponencial de 50 días (EMA50, línea naranja) en cuatro ocasiones, lo que significa que el último retroceso no es particularmente inusual en este sentido. El RSI ha descendido hasta 42, pero se mantiene cómodamente por encima del territorio de sobreventa. La zona de los 7.500 puntos representa un importante nivel de soporte basado en la acción del precio, mientras que la EMA50 (línea naranja), actualmente alrededor de los 7.750 puntos, actúa como una resistencia significativa.
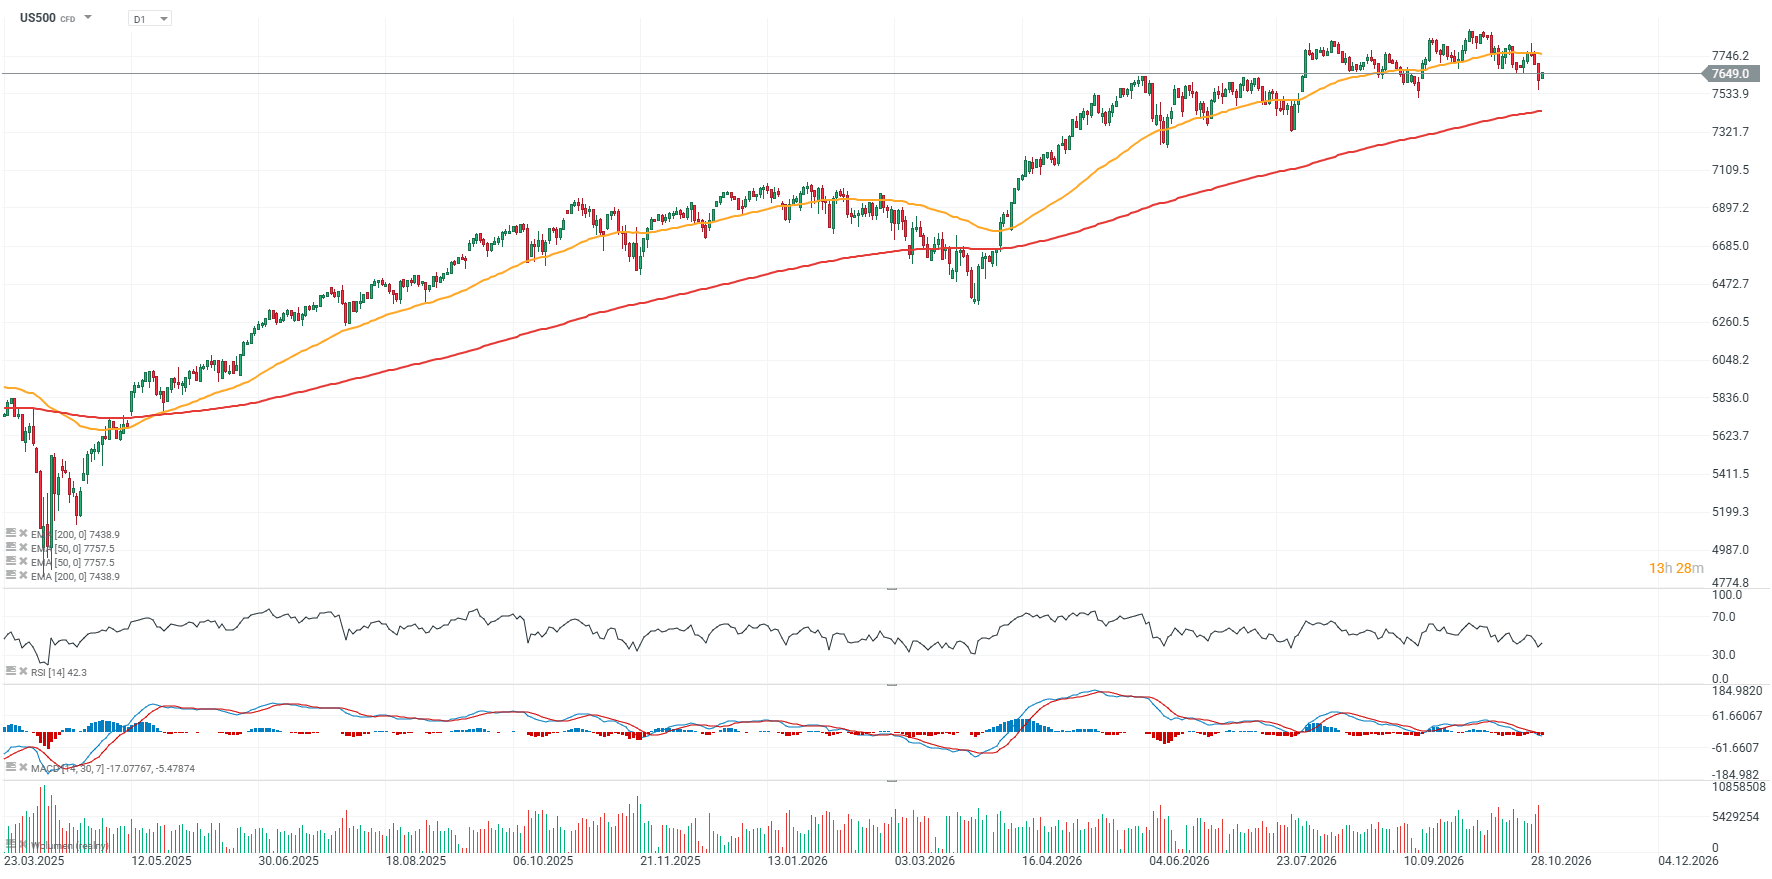 Fuente: XTB Research


Apertura de mercados hoy: comienzan los mejores meses para la bolsa


Mercados a observar hoy, 2 de noviembre de 2026: USDMXN, petróleo y UK100


Resumen de la mañana: El petróleo cae tras las conversaciones en Catar. China inyecta liquidez mientras Estados Unidos se prepara para las elecciones.
📹 El crudo se hunde y las bolsas respiran | PREMERCADO
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "