

- Reddit superó las expectativas de ingresos y beneficio en el tercer trimestre, pero los usuarios activos diarios quedaron por debajo de las previsiones y el crecimiento comienza a perder velocidad.
- La principal preocupación está en el descenso del tráfico proveniente de Google, que cayó en más de un millón de referencias semanales durante octubre y podría presionar todavía más los usuarios durante el cuarto trimestre.
- El negocio continúa mostrando una fuerte mejora en monetización y rentabilidad, aunque el mercado exige ahora pruebas de que Reddit puede mantener su expansión sin depender tanto del tráfico externo.
Las acciones de Reddit (RDDT.US) se desploman cerca de 29,3% después de la publicación de sus resultados del tercer trimestre de 2026, pese a que la compañía consiguió superar las expectativas de Wall Street tanto en ingresos como en beneficio por acción. La magnitud de la caída deja claro que el mercado está cuestionando el crecimiento de usuarios se está frenando, Google está enviando menos tráfico hacia la plataforma y la guía del cuarto trimestre quedó por debajo de lo esperado. Los ingresos aumentaron un 53% interanual y el EBITDA ajustado alcanzó niveles récord. Aun así, la acción está siendo valorada sobre su capacidad de sostener ese ritmo en los próximos trimestres, no solamente por los resultados que acaba de entregar.
Resultados de Reddit: ingresos y beneficios superan las expectativas
Los principales números del tercer trimestre fueron mejores de lo esperado:
- Beneficio por acción: US$1,40 frente a US$1,35 esperado.
- Ingresos: US$895 millones frente a aproximadamente US$878 millones esperados.
- Ingresos publicitarios: US$847 millones, un crecimiento interanual de 54%.
- EBITDA ajustado: US$402 millones.
- Beneficio neto: US$283 millones.
- Flujo de caja libre: US$363 millones, con un margen de aproximadamente 41%.
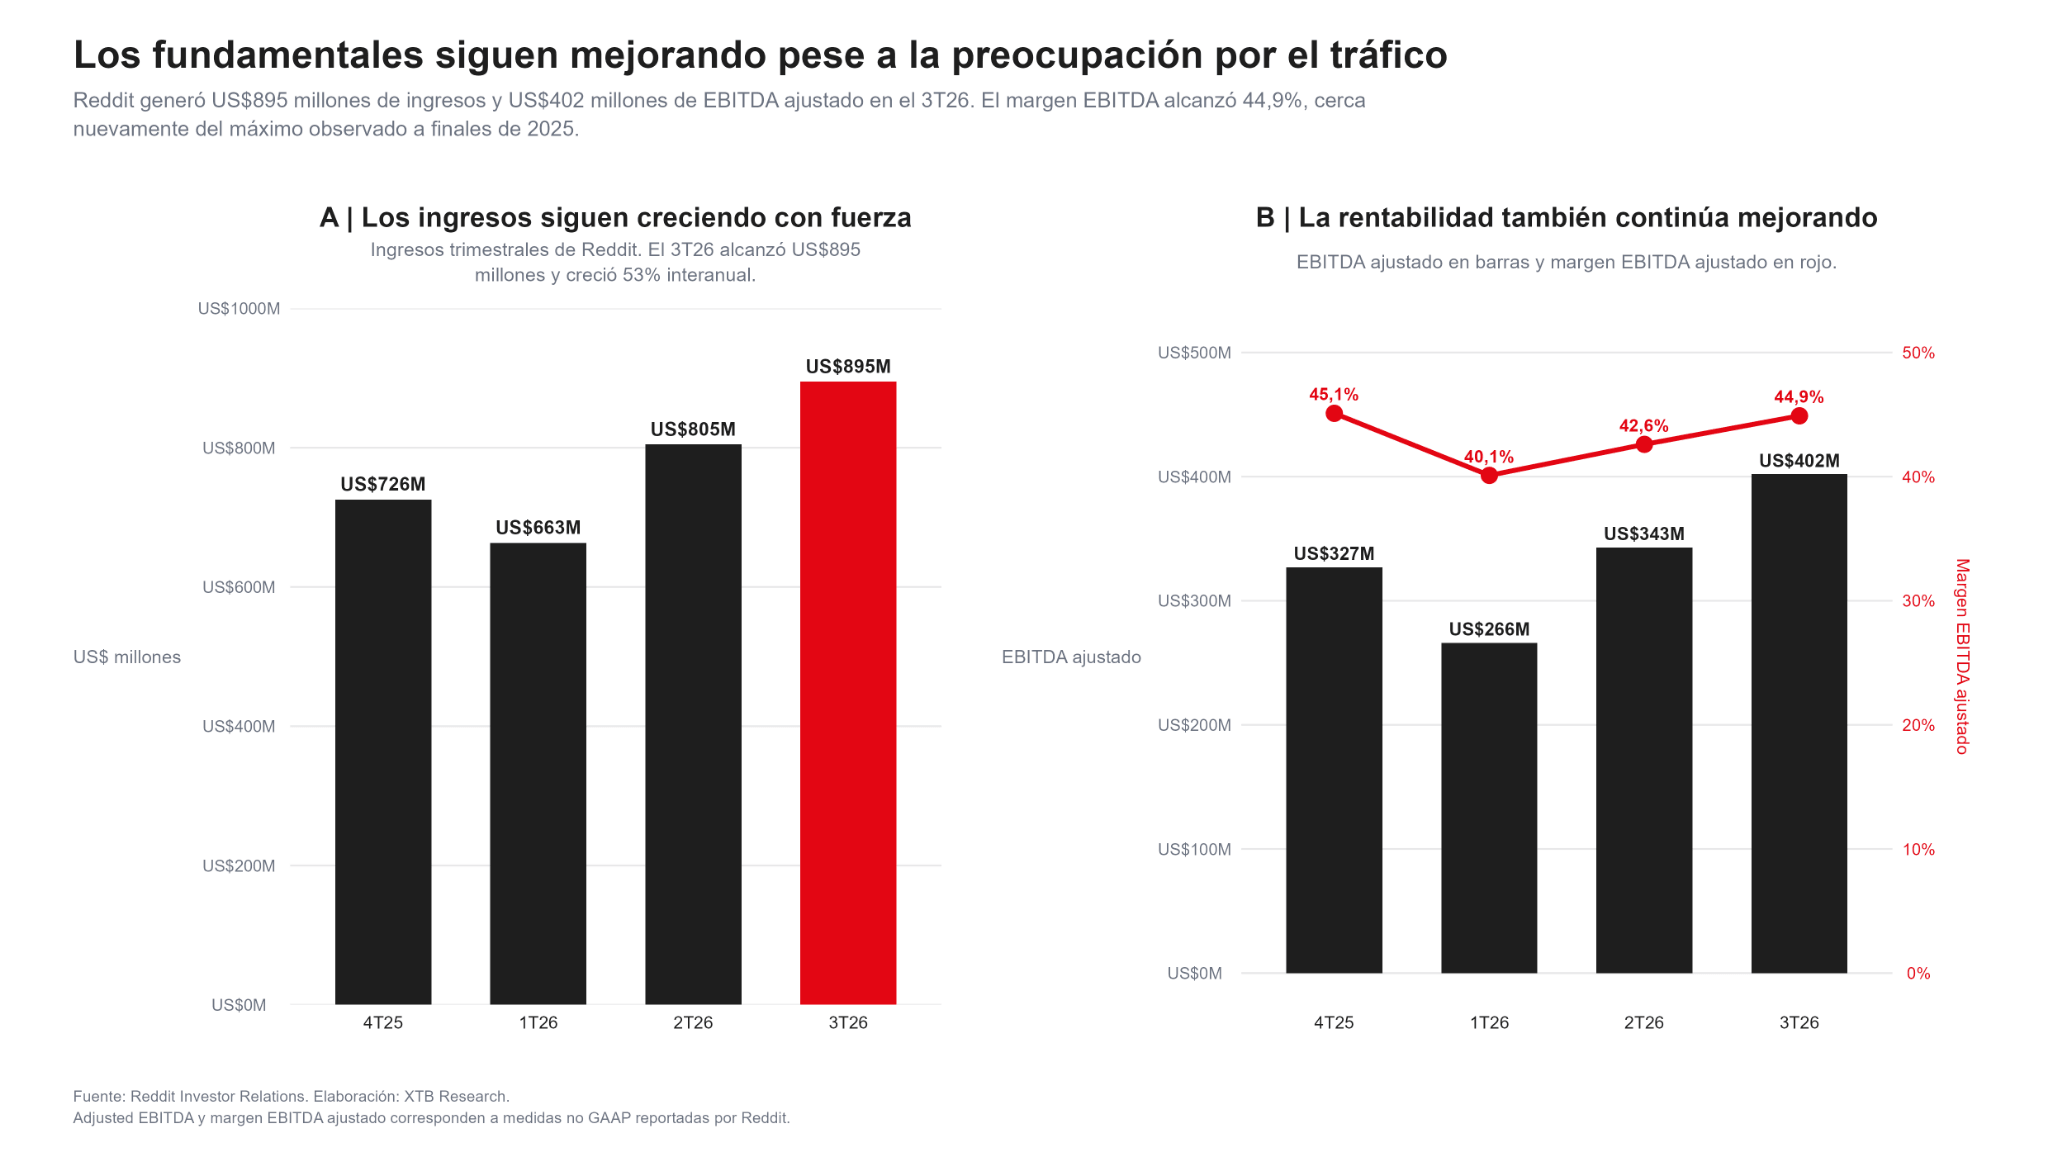
El trimestre confirma que Reddit está consiguiendo convertir su audiencia en un negocio cada vez más rentable. Los ingresos avanzaron 53% frente al año anterior, mientras que el EBITDA ajustado aumentó alrededor de 70%. Su margen EBITDA se situó en 44,9%, cerca nuevamente de los máximos observados a finales de 2025. La compañía también terminó el trimestre con más de US$3.000 millones en efectivo, equivalentes y valores negociables, al tiempo que mantuvo un modelo muy liviano en inversiones físicas, dado que el gasto de capital trimestral fue de apenas US$1,2 millones.
Este punto es importante, porque a diferencia de las grandes compañías de infraestructura de inteligencia artificial, Reddit no necesita destinar decenas de miles de millones de dólares a centros de datos para sostener su crecimiento. Su principal activo sigue siendo la combinación de comunidades, datos, audiencia y publicidad. El castigo bursátil, por lo tanto, no proviene de un deterioro de márgenes, proviene del crecimiento.
Aunque Reddit logra optimizar la monetización, enfrenta dificultades con el crecimiento de usuarios a medida que Google y la IA emergen como las mayores amenazas
Los usuarios únicos activos diarios globales, o DAUq, alcanzaron 130,3 millones, un crecimiento de 12% interanual. La cifra quedó por debajo de los aproximadamente 133,7 millones esperados por el mercado. En Estados Unidos, los usuarios diarios cayeron 2% interanual hasta 50,7 millones, frente a una estimación cercana a 53,5 millones, el mercado internacional compensó parcialmente esta debilidad, avanzando 24% hasta 79,6 millones. Además, entre el segundo y tercer trimestre, los usuarios globales prácticamente dejaron de crecer, manteniéndose alrededor de 130,3 millones.
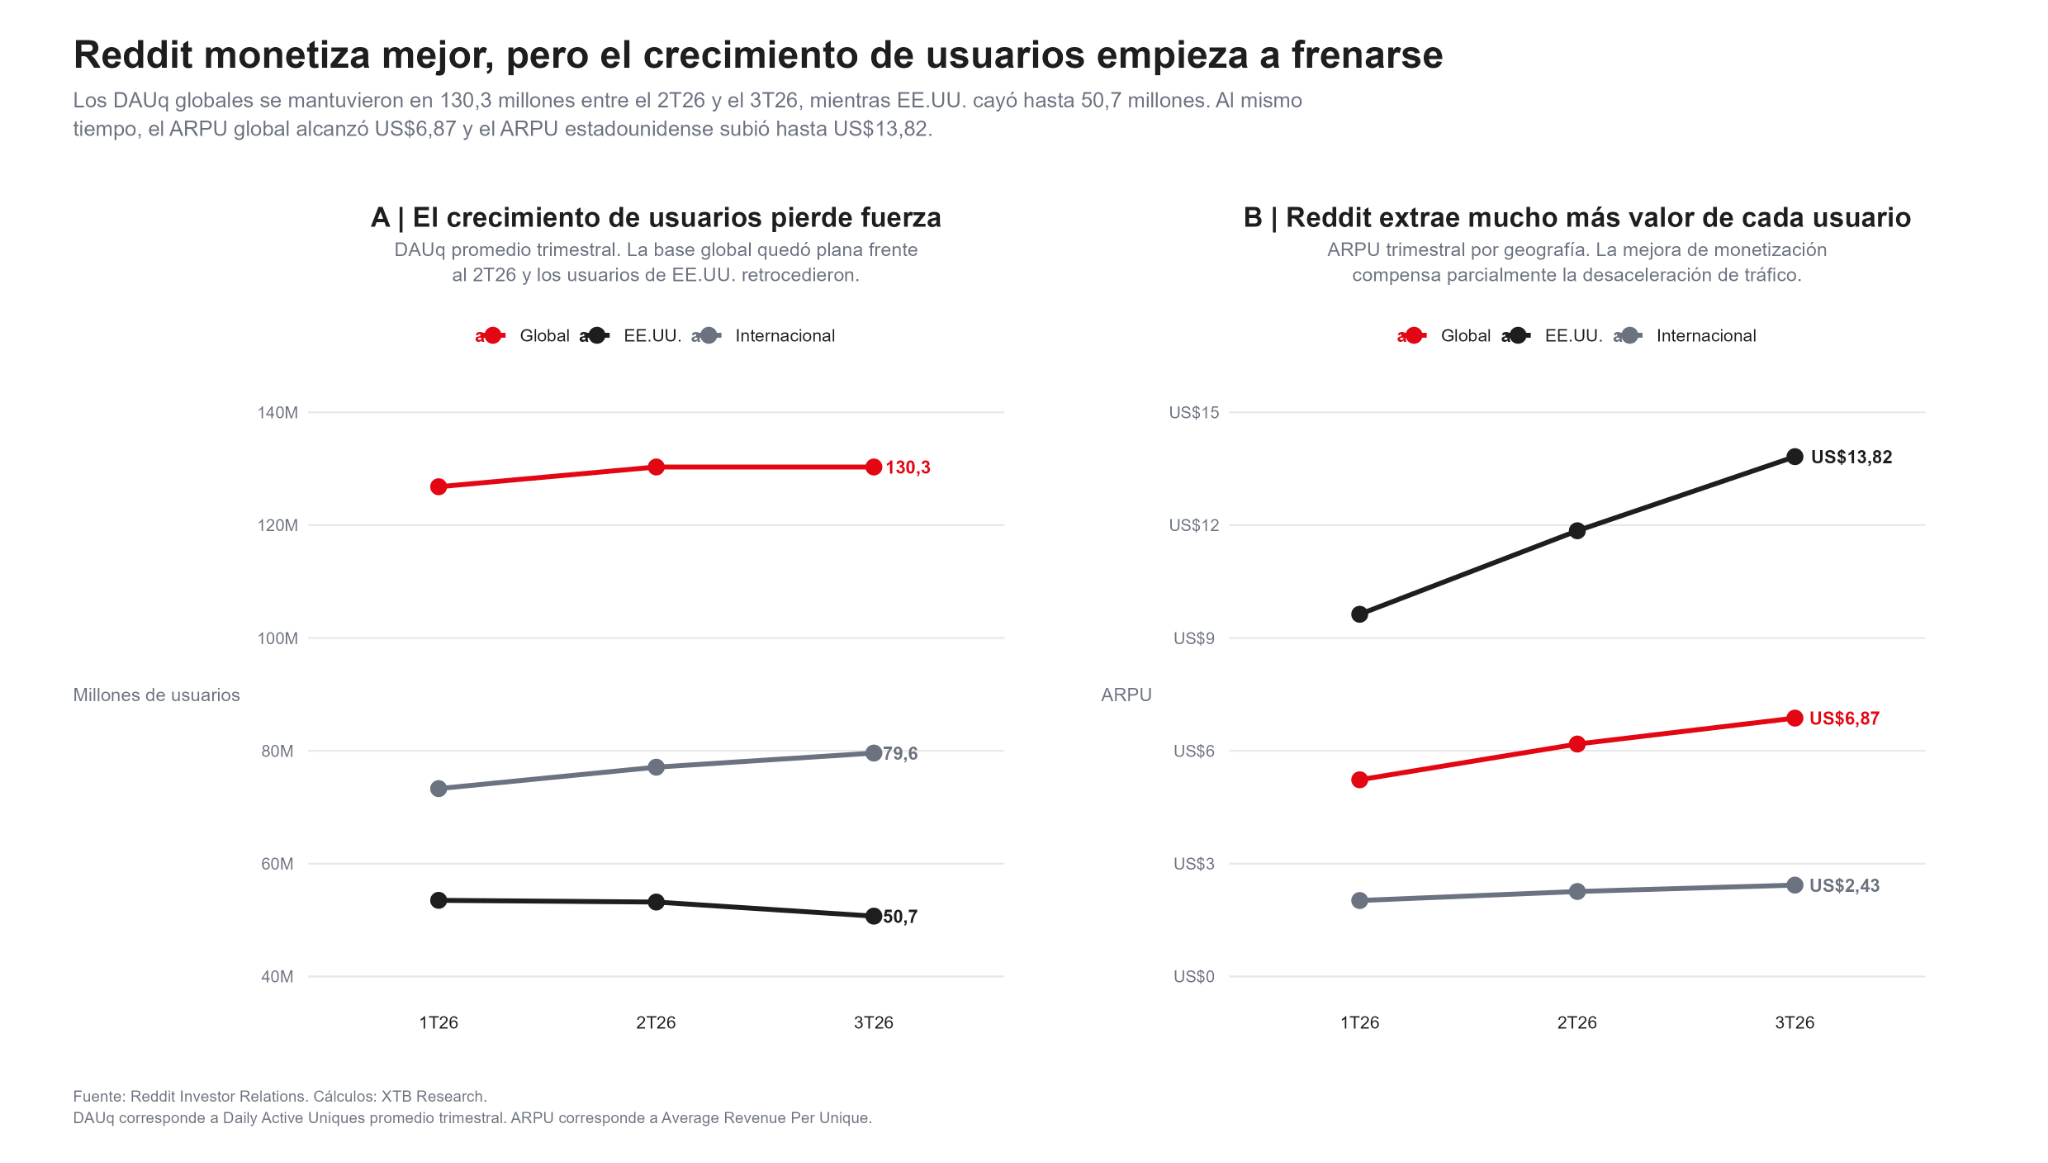
La monetización, en contraste, siguió acelerando y el ARPU global alcanzó US$6,87, un aumento interanual de 36%, mientras que en Estados Unidos llegó a US$13,82. Es decir, Reddit está logrando generar bastante más dinero por cada usuario, pero la expansión de la base de usuarios comienza a presentar señales de agotamiento.
Desde una perspectiva económica, esta divergencia es probablemente una de las variables más importantes para seguir. Una plataforma puede compensar durante cierto tiempo un crecimiento más lento de usuarios aumentando precios, mejorando sus formatos publicitarios y elevando la conversión. Reddit está haciendo precisamente eso, ya que el problema surge si el crecimiento del tráfico continúa debilitándose durante varios trimestres. En ese escenario, cada mejora adicional del ARPU tendría que compensar una base de usuarios menos dinámica.
La preocupación aumentó después de que el CEO Steve Huffman reconociera que el tráfico de referencias proveniente de búsquedas cayó significativamente durante el tercer trimestre y que el deterioro se aceleró hacia finales del período y la tendencia continuó durante octubre. Reddit indicó que el tráfico desde buscadores está disminuyendo en más de un millón de referencias semanales en promedio. Si el ritmo se mantiene, la compañía considera que los DAUq totales podrían caer durante el cuarto trimestre en un porcentaje bajo de dos dígitos desde una base cercana a los 130 millones.
El cambio parece estar relacionado principalmente con la evolución de las búsquedas de Google hacia AI Overviews y AI Mode. El razonamiento es relativamente sencillo, anteriormente, Google encontraba una conversación de Reddit y enviaba al usuario hacia la plataforma. Ahora, una parte creciente de esas consultas puede ser respondida directamente dentro del buscador mediante un resumen generado por inteligencia artificial. Reddit continúa produciendo la información y Google puede utilizarla para responder, pero el usuario ya no necesariamente necesita visitar Reddit. Ese cambio altera de manera importante la economía del tráfico web.
La respuesta de la compañía será intentar transformar Reddit desde una plataforma abierta a una experiencia cada vez más centrada en usuarios registrados y tráfico directo. Durante el cuarto trimestre comenzará a probar, inicialmente fuera de Estados Unidos, un modelo en el que una mayor parte de Reddit requerirá iniciar sesión. La dirección reconoce que existe un intercambio de que podría perderse cierto alcance, pero los usuarios registrados muestran mayor interacción y son considerablemente más valiosos para los anunciantes. Más del 80% de la monetización de Reddit ya proviene de usuarios registrados y usuarios de la aplicación, según explicó la compañía. Además, exigir una cuenta permitiría a Reddit proteger mejor su base de publicaciones y comentarios frente a la extracción automatizada de datos por parte de terceros.
La estrategia puede mejorar la calidad económica de los usuarios que permanecen, aunque también introduce un riesgo. Obligar a iniciar sesión añade fricción y podría reducir todavía más el tráfico ocasional. El cuarto trimestre será, en ese sentido, una prueba importante.
La publicidad sigue funcionando mejor de lo que sugiere la caída bursátil
La caída de usuarios contrasta con un negocio publicitario que continúa mostrando señales favorables. Los ingresos por publicidad crecieron 54% hasta US$847 millones, impulsados tanto por mayores precios como por más impresiones. La dirección destacó además que el volumen de clics aumentó más de 50% y las conversiones más que se triplicaron frente al año anterior. El segmento de publicidad orientada a resultados también está ganando peso. Los objetivos relacionados con compras e instalación de aplicaciones crecieron más de 95% interanual.
Esta evolución ayuda a explicar el aumento del ARPU, esencialmente, Reddit está aprendiendo a monetizar mejor la intención comercial presente en muchas de sus comunidades. Una conversación sobre qué automóvil comprar, qué tarjeta bancaria utilizar, qué viaje reservar o qué software implementar puede convertirse en inventario publicitario particularmente valioso. El avance comercial existe, sin embargo, lo que ahora preocupa es si Reddit puede continuar ampliándolo con una base de usuarios menos dependiente de Google.
La guía del cuarto trimestre termina de explicar el desplome
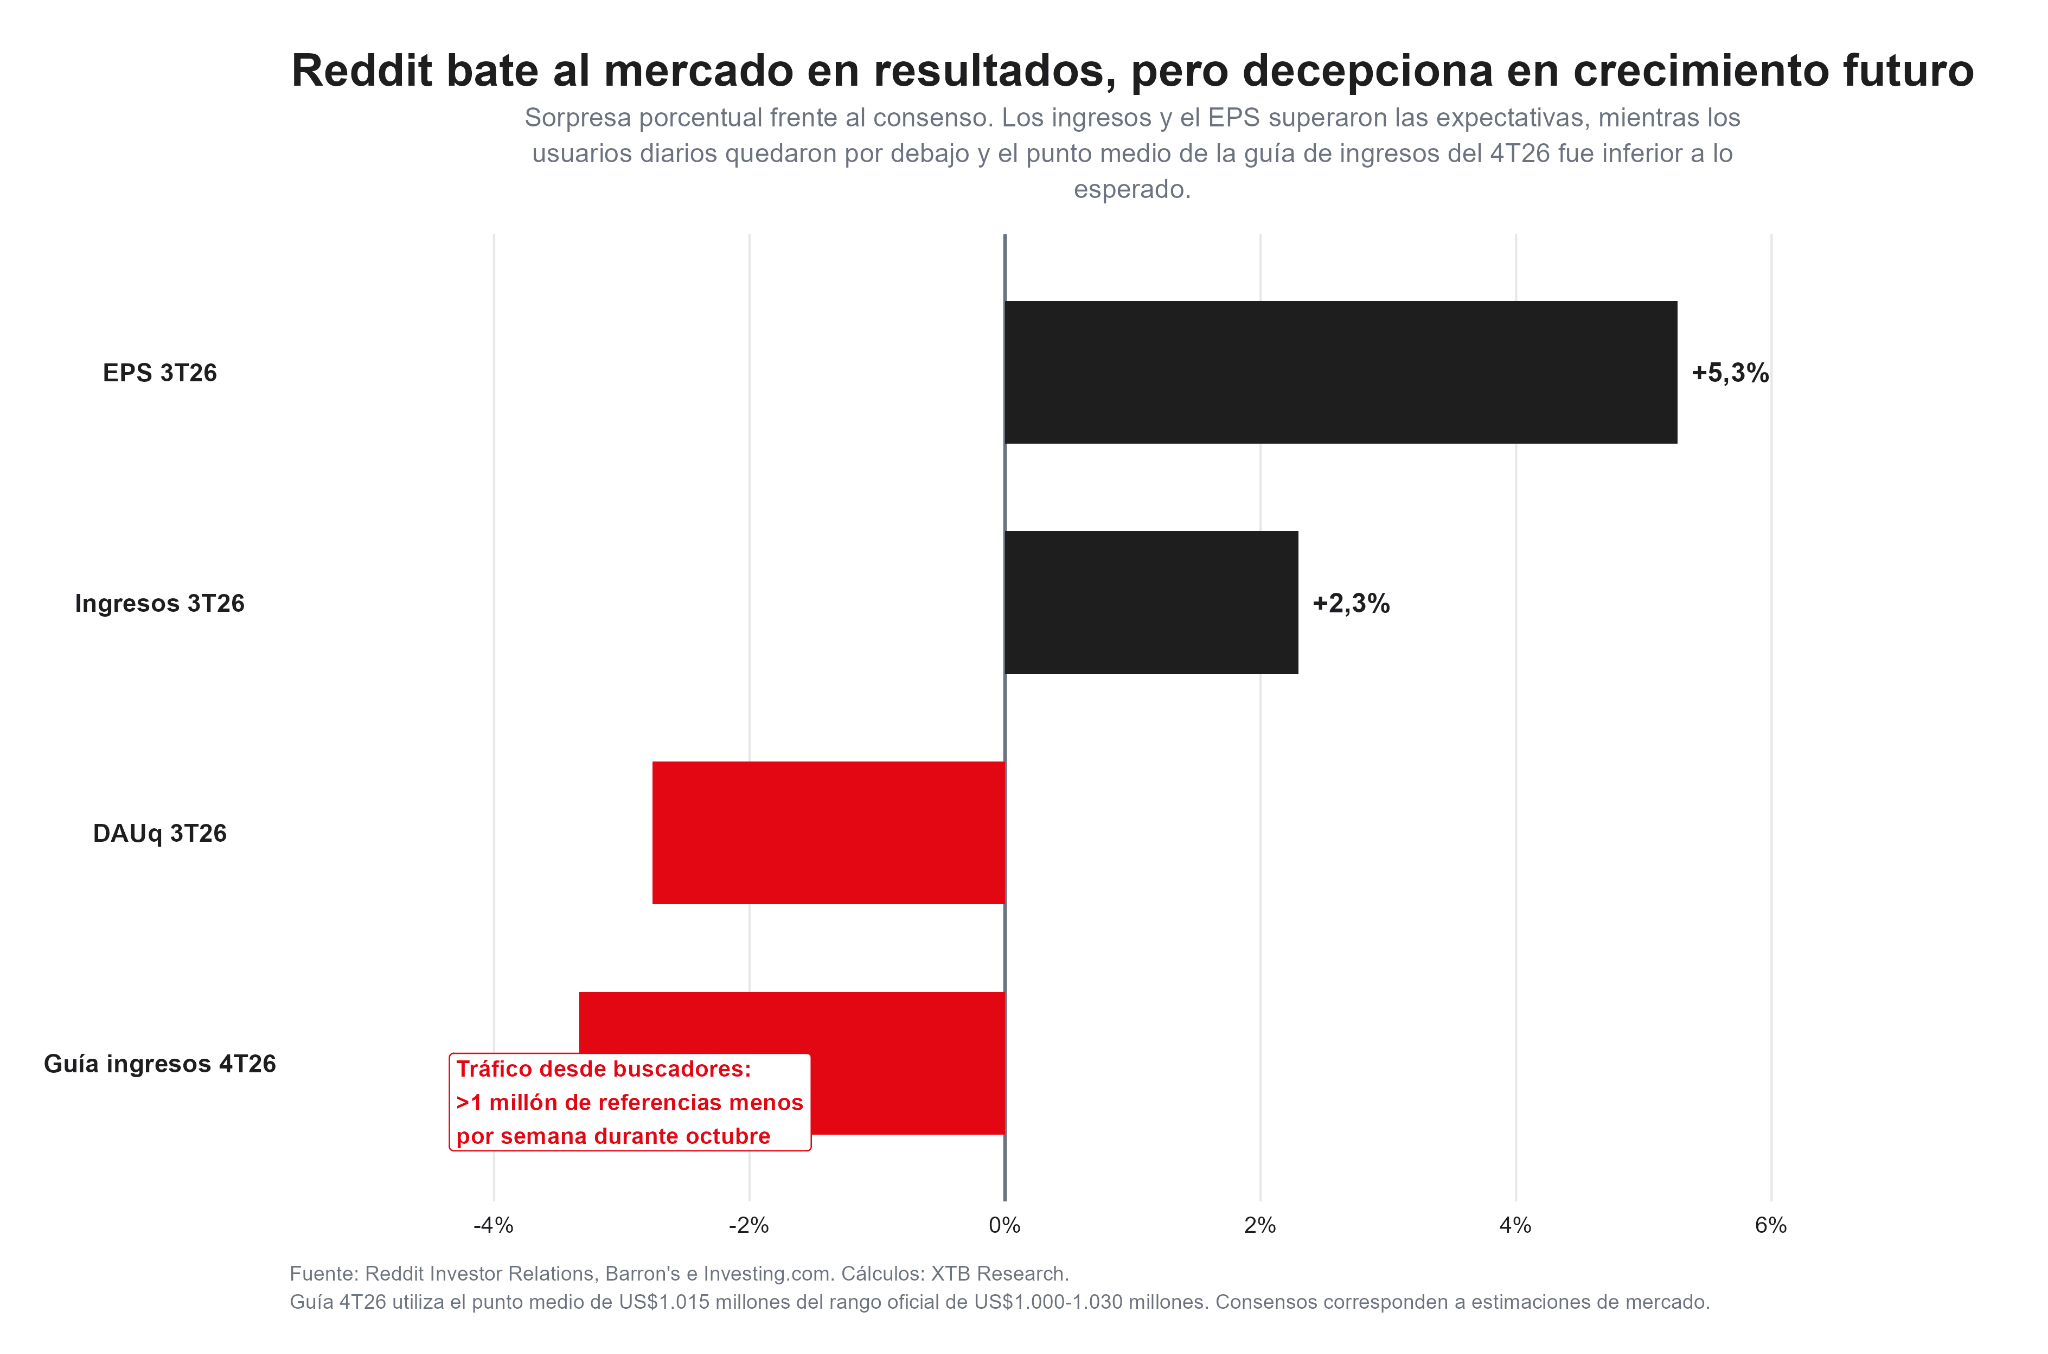
El otro elemento que decepcionó a Wall Street fue la previsión de ingresos, ya que para el cuarto trimestre, Reddit proyecta ventas de entre US$1.000 millones y US$1.030 millones, frente a un consenso cercano a US$1.050 millones. El punto medio del rango implica un crecimiento aproximado de 40% interanual, lo que seguiría siendo una tasa elevada para prácticamente cualquier plataforma digital madura. El problema está en la trayectoria, dado que Reddit venía de crecer 53% durante el tercer trimestre y había mantenido durante ocho trimestres consecutivos tasas superiores al 60%.
La desaceleración ya es visible, tanto el beneficio por acción como los ingresos superaron las estimaciones, pero los DAUq quedaron por debajo y el punto medio de la guía del cuarto trimestre también decepcionó. El mercado está mirando precisamente esas dos últimas variables.
¿La caída de Reddit está justificada? Qué observar ahora en la acción de Reddit
El desplome de 29,3% refleja un cambio brusco en las expectativas, aunque no necesariamente un deterioro equivalente de los fundamentales. Reddit continúa aumentando ingresos, expandiendo márgenes, generando caja y elevando el ingreso por usuario, así que desde esa perspectiva, el tercer trimestre fue sólido.
La incertidumbre aparece en otro lugar, ahora la compañía necesita demostrar que puede transformar Reddit en un destino al que los usuarios accedan directamente, reduciendo progresivamente su dependencia de Google. Si consigue convertir más visitantes ocasionales en usuarios registrados y mantener el crecimiento de ARPU, la caída del tráfico de búsqueda podría tener un impacto limitado sobre los resultados financieros. Si esa transición falla, la presión podría ser considerablemente mayor, una caída persistente en usuarios terminaría reduciendo el inventario publicitario disponible y obligaría a Reddit a depender cada vez más de aumentos de monetización para sostener sus tasas de crecimiento.
Los próximos resultados deberían evaluarse menos por el crecimiento absoluto de ingresos y más por cuatro elementos: DAUq, tráfico directo, usuarios registrados y ARPU. Especialmente relevante será comprobar si la caída del tráfico proveniente de Google continúa durante noviembre y diciembre y qué ocurre con los usuarios después de introducir mayores restricciones para quienes navegan sin una cuenta. Reddit está entrando en una fase distinta de su desarrollo, hasta ahora, gran parte de la tesis se apoyaba en conseguir más usuarios y monetizarlos progresivamente. El tercer trimestre introduce otra pregunta: ¿puede Reddit seguir aumentando sus ingresos si el crecimiento de usuarios deja de acompañar? Los números actuales indican que la compañía todavía tiene capacidad para hacerlo. El ARPU, la publicidad, los márgenes y la generación de caja siguen avanzando. El desplome de la acción muestra que Wall Street quiere comprobar cuánto tiempo puede mantenerse esa divergencia.
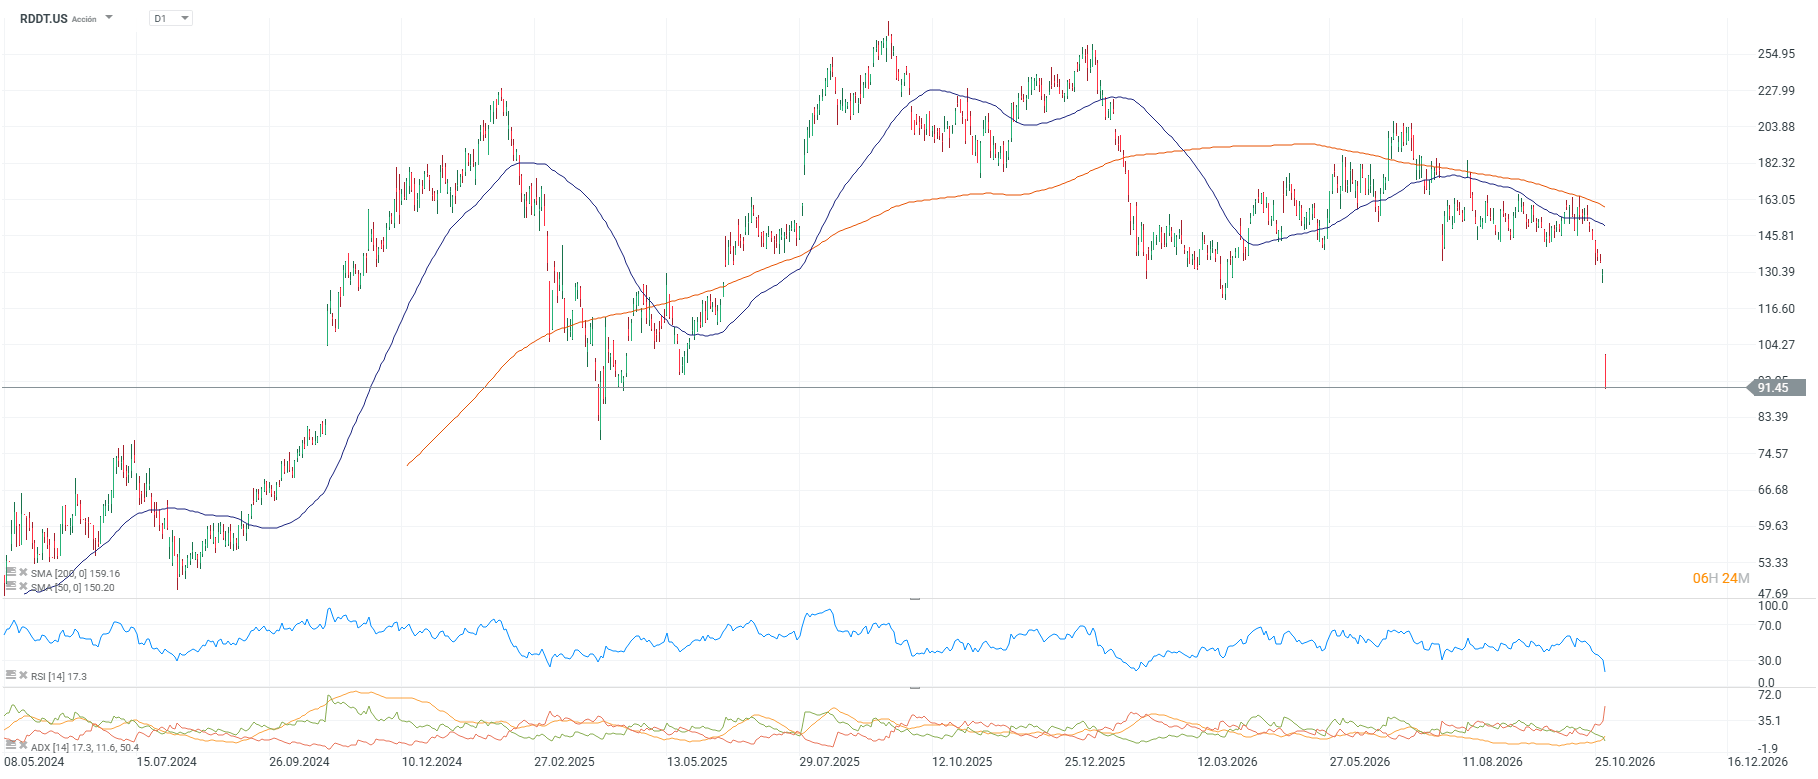
Fuente: xStation5.


Tres mercados a seguir la próxima semana: S&P 500, Bitcoin y EUR/USD (30.10.2026)


Resumen de mercado: Cierre de trimestre sangriento. Intel pierde casi un tercio de su valor y el mercado cripto se sacude tras un hackeo a la mayor plataforma de intercambio.

Amazon: el crecimiento de la inversión en activos fijos eclipsa el margen récord


¿Qué nos indica realmente la caída de ServiceNow, Alphabet y Meta?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "