

-
Alphabet prevé que sus inversiones de capital superen los 200.000 millones de dólares en 2026, lo que provocaría un flujo de caja libre negativo.
-
Microsoft proyecta que sus inversiones de capital para el año fiscal 2027 superen los 190.000 millones de dólares, mientras que el crecimiento de Azure se estima cerca del 45%.
-
Los hiperescaladores enfrentan un creciente escrutinio del mercado sobre si las enormes inversiones en infraestructura de inteligencia artificial se traducirán en una generación sostenible de efectivo.

-
Alphabet prevé que sus inversiones de capital superen los 200.000 millones de dólares en 2026, lo que provocaría un flujo de caja libre negativo.
-
Microsoft proyecta que sus inversiones de capital para el año fiscal 2027 superen los 190.000 millones de dólares, mientras que el crecimiento de Azure se estima cerca del 45%.
-
Los hiperescaladores enfrentan un creciente escrutinio del mercado sobre si las enormes inversiones en infraestructura de inteligencia artificial se traducirán en una generación sostenible de efectivo.
Alphabet (GOOGL). Resultados del tercer trimestre de 2026
Alphabet enfrenta una prueba en la que será fundamental comparar el aumento de las inversiones en infraestructura de inteligencia artificial con la evolución de su negocio tradicional de publicidad y su segmento de servicios en la nube. Hasta hace poco, Alphabet parecía ser una de las principales beneficiarias en términos de rentabilidad de las inversiones relacionadas con la IA, pero el enorme gasto de capital (CAPEX) está llevando a los inversores a plantearse cada vez más interrogantes.
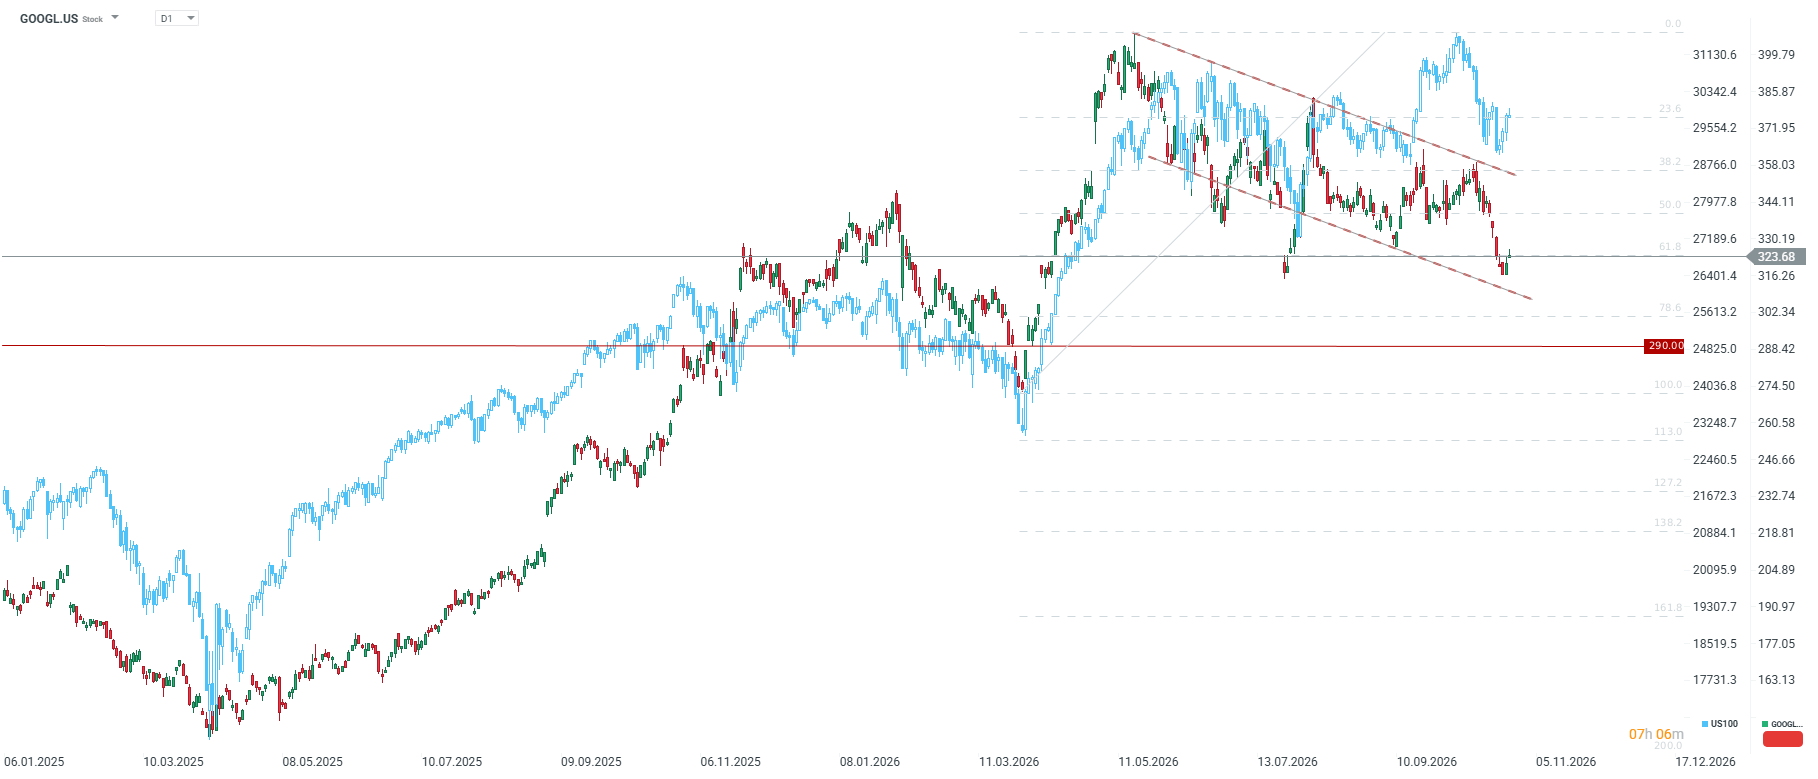 Alphabet mantiene una clara tendencia bajista desde los máximos históricos de mayo y actualmente está poniendo a prueba las proximidades de un soporte clave asociado con el último impulso alcista. Recientemente, Alphabet ha mostrado un desempeño ligeramente inferior incluso al del índice Nasdaq 100. Un resultado significativamente superior al consenso podría favorecer a la compañía, pero los inversores seguirán centrando gran parte de su atención en las inversiones de capital.
Expectativas del mercado e indicadores clave:
-
Beneficio por acción e ingresos: Se espera un beneficio por acción de entre 2,99 y 3,03 dólares, sobre ingresos de 127.900 millones de dólares (+25% interanual).
-
Google Cloud: Se estiman ingresos cercanos a los 29.000 millones de dólares, lo que representa un aumento interanual de entre el 89% y el 91%.
-
Motor de búsqueda y publicidad: Se proyecta una desaceleración del crecimiento hasta el 15%-17% (frente al 19% del primer trimestre y el 17% del segundo), debido a las preocupaciones sobre el impacto de las funciones de inteligencia artificial (AI Overviews) en el tráfico que genera clics.
-
Inversiones de capital (CapEx): Se espera que las inversiones en 2026 superen los 200.000 millones de dólares (más del doble que el año anterior), lo que provocaría un flujo de caja libre negativo tanto este año como el próximo.
-
Valoración y previsiones: El mercado de opciones anticipa un movimiento del 5,8% en las acciones después de la publicación de resultados. El precio objetivo promedio de los analistas es de 429 dólares (64 recomendaciones de compra, 7 neutrales y ninguna de venta).
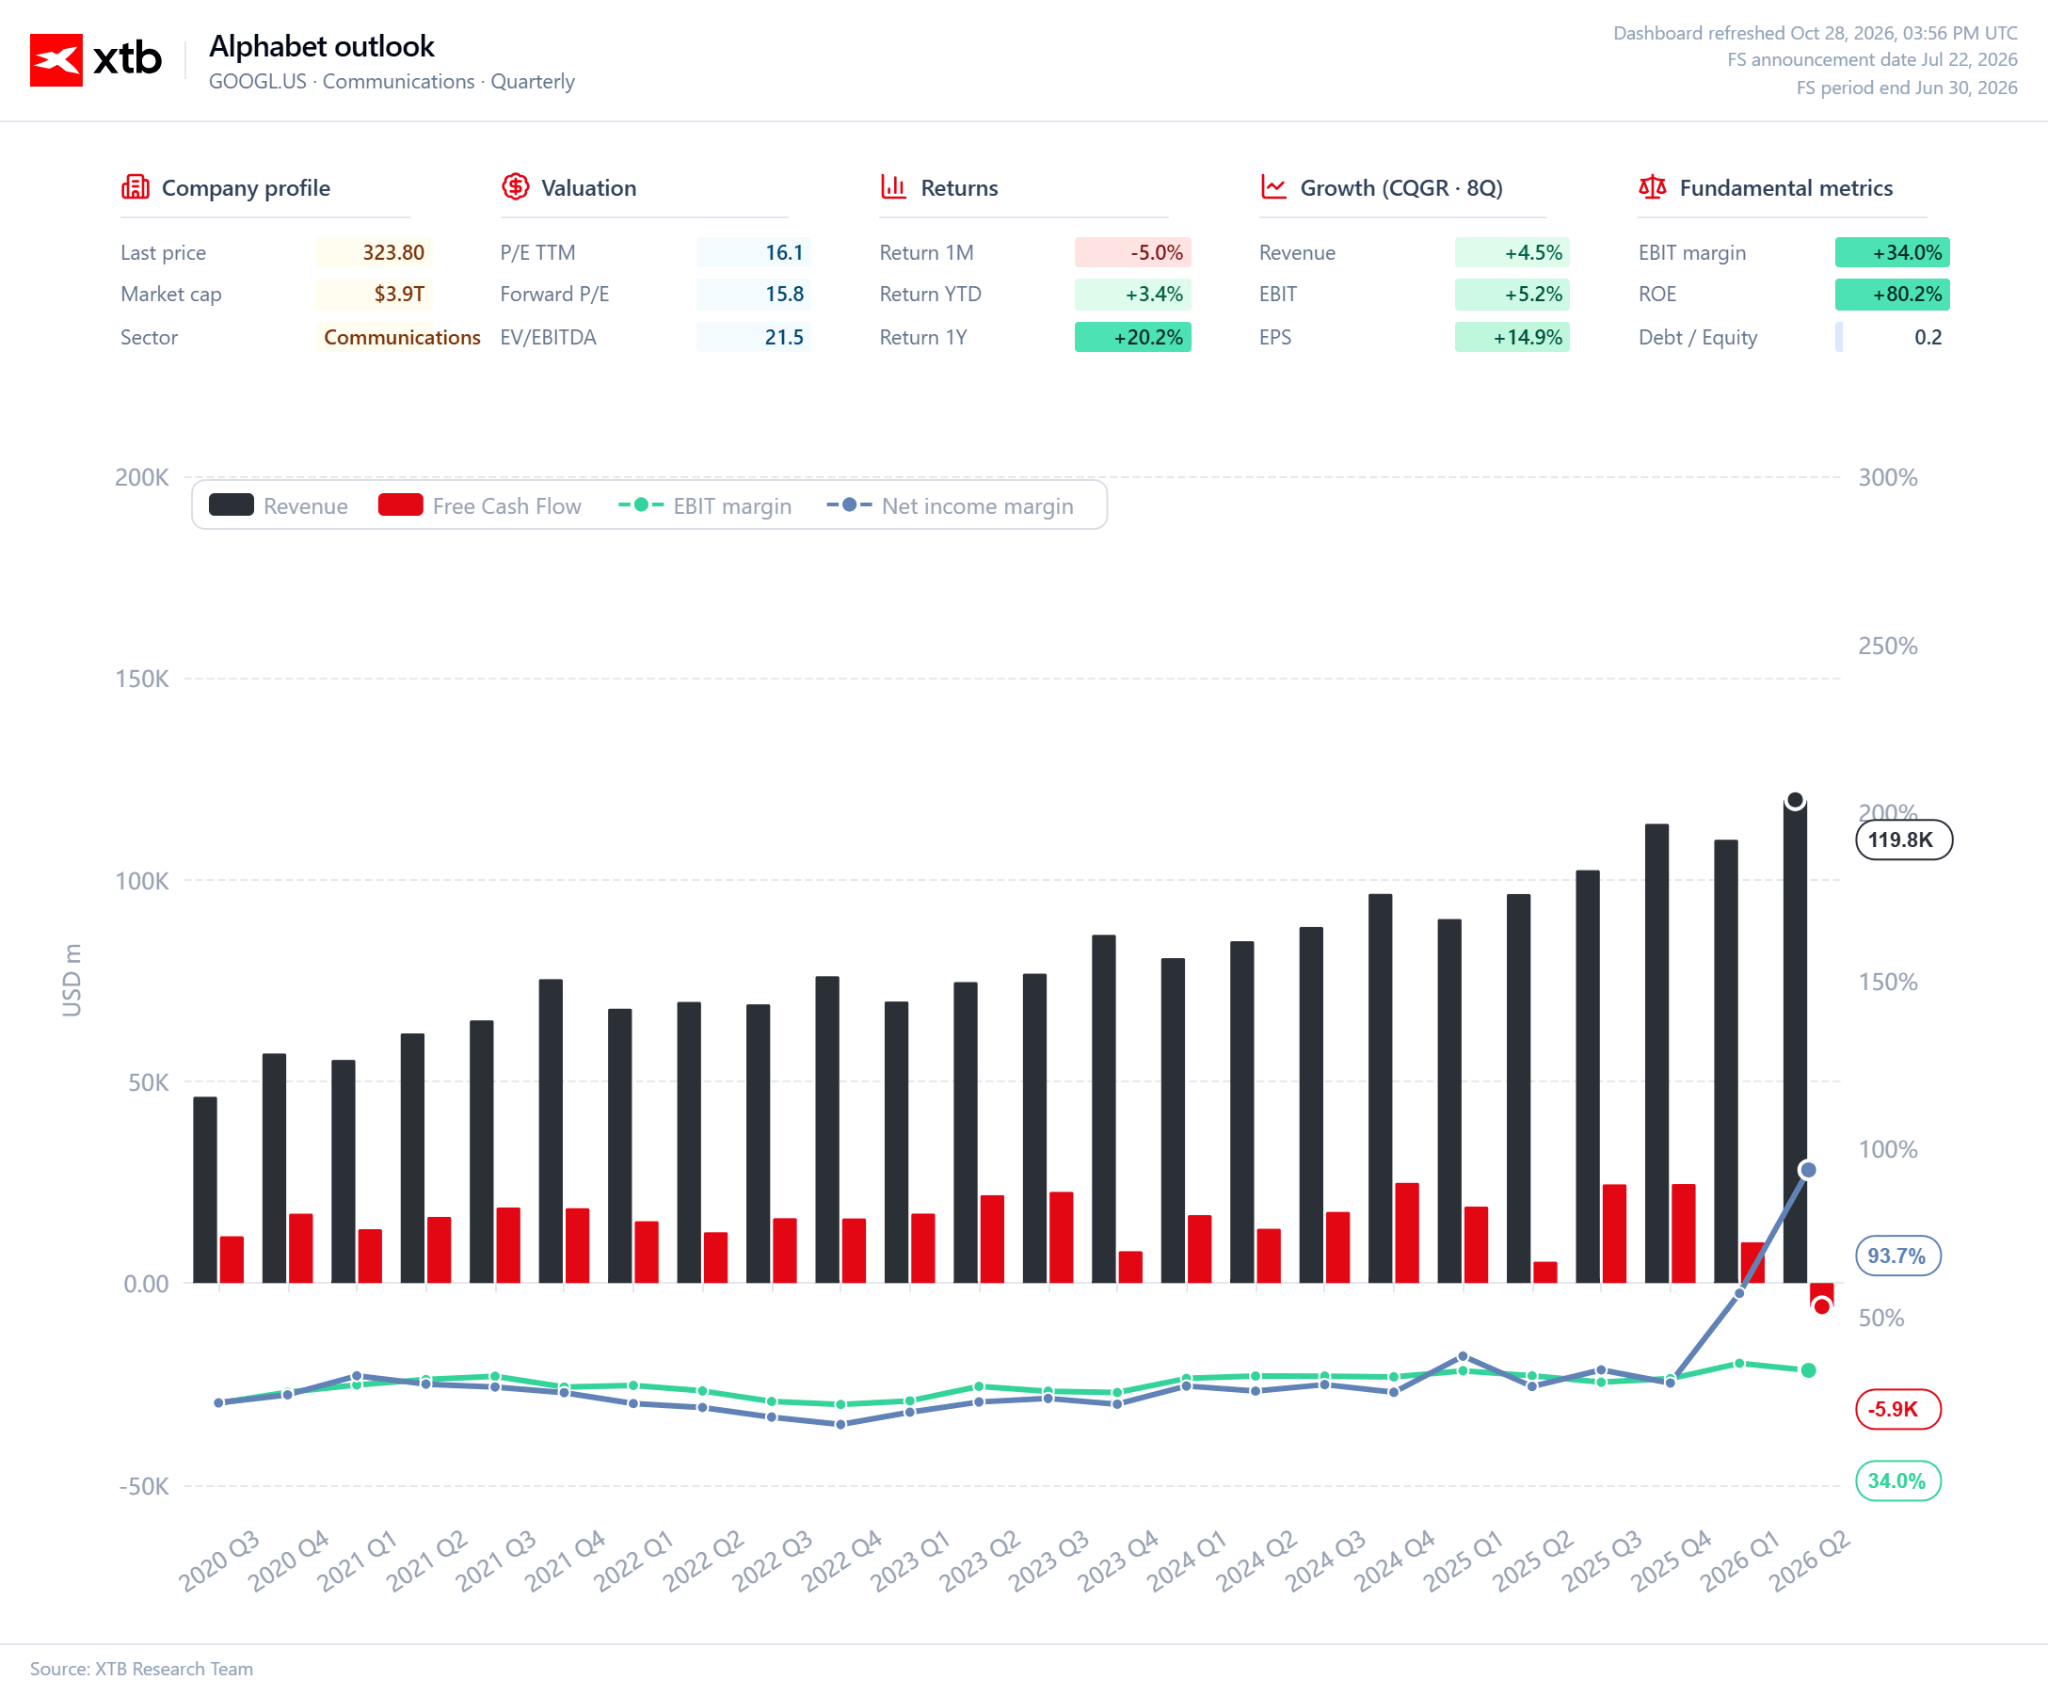
La compañía ya registró un flujo de caja libre (FCF) negativo durante el trimestre anterior.
Comentario:
La principal fuente de incertidumbre en torno a Alphabet sigue siendo la clara desconexión entre el aumento de las inversiones en inteligencia artificial y la presión sobre los flujos de caja libres, que ha llevado a las acciones cerca del umbral de un mercado bajista (con una caída aproximada del 20% desde mayo). A pesar de ello, el dinámico crecimiento del negocio en la nube y las posibles nuevas fuentes de ingresos, como el interés de OpenAI en adquirir chips de procesamiento de Google, demuestran que la compañía cuenta con activos sólidos en la carrera tecnológica, lo que mantiene el optimismo de los analistas.
Microsoft (MSFT). Resultados del primer trimestre del año fiscal 2027
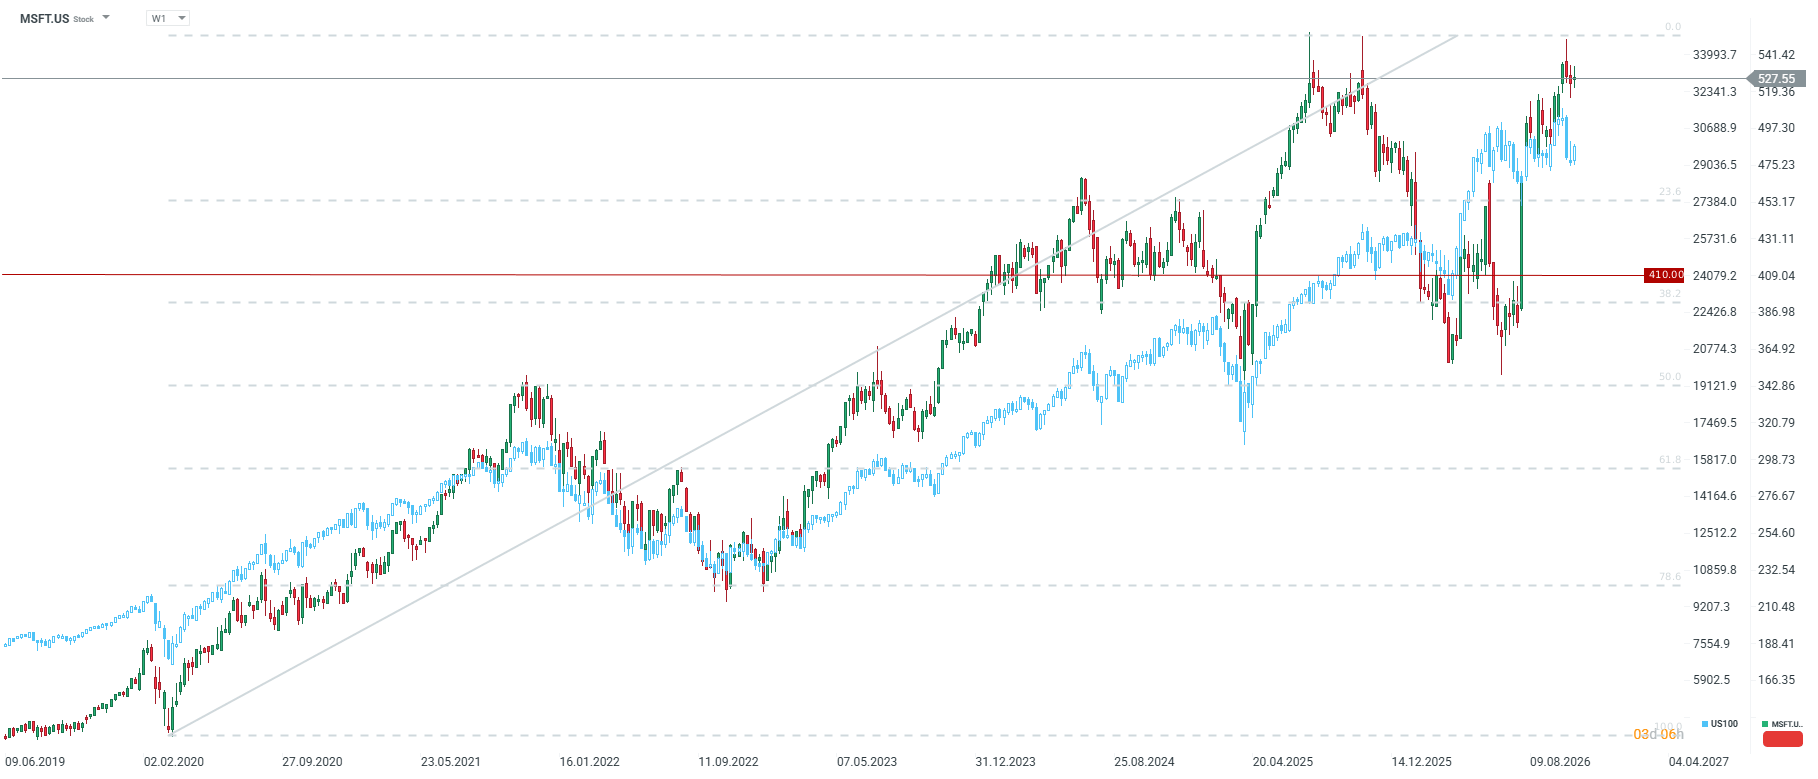
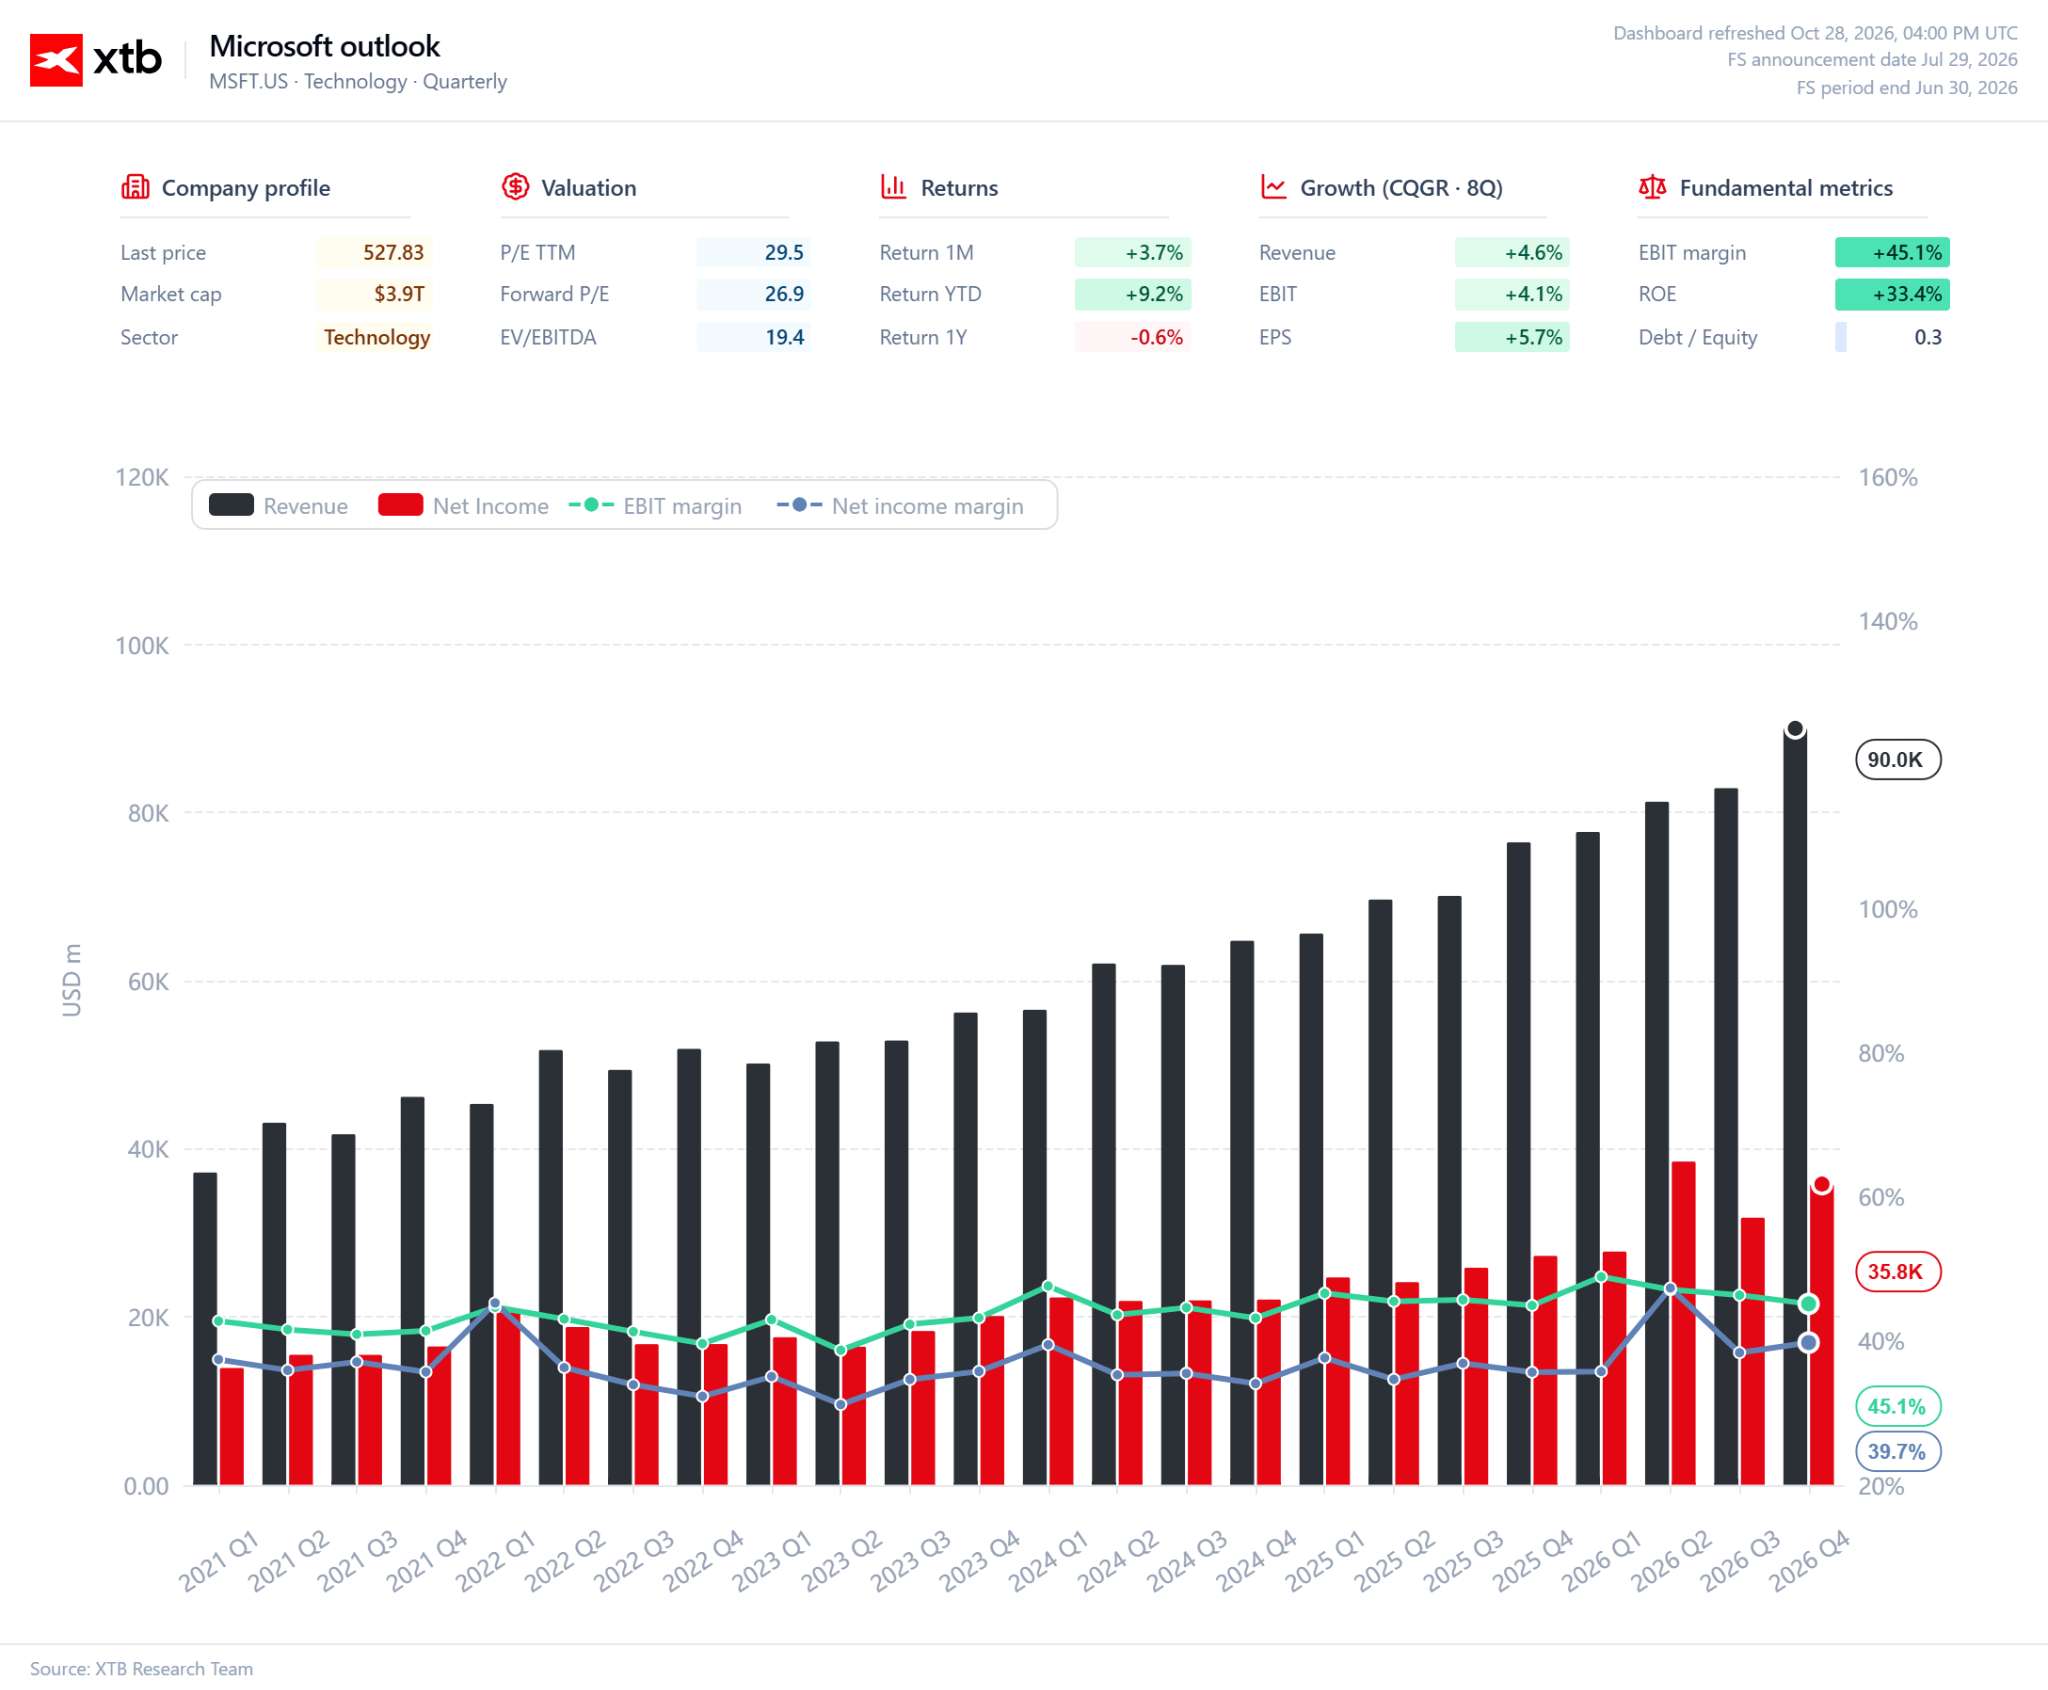
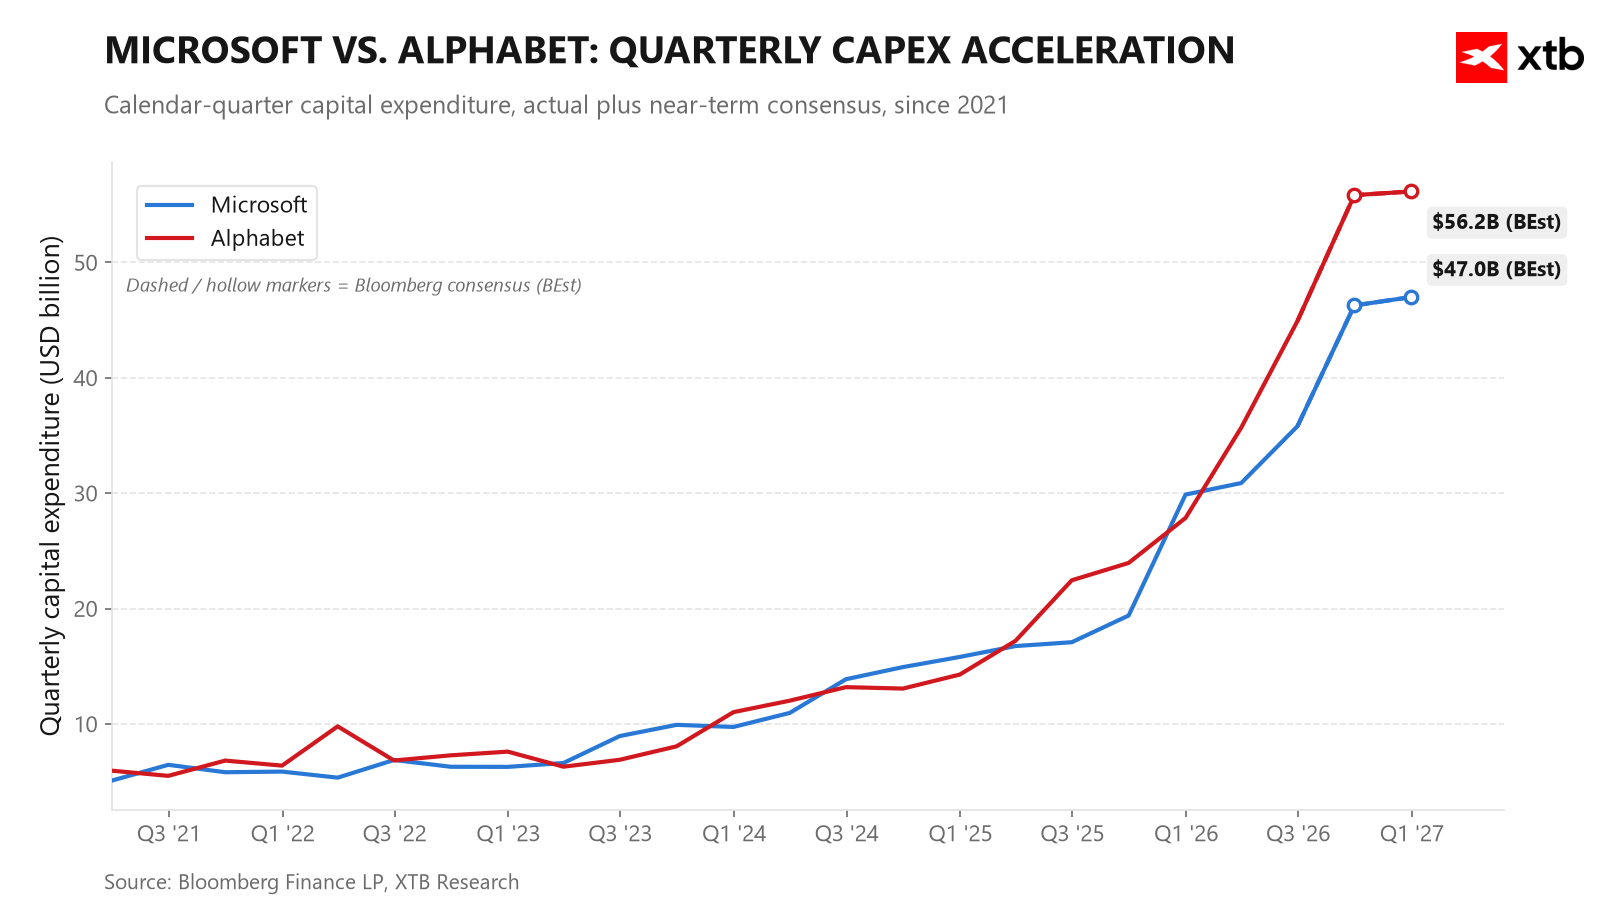
Microsoft se aproxima a la publicación de sus resultados financieros como uno de los principales indicadores de la demanda empresarial de inteligencia artificial, buscando combinar inversiones masivas con una sólida disciplina de costos. La compañía muestra un desempeño bursátil muy favorable, pero, al mismo tiempo, su cotización cercana a máximos históricos aumenta el riesgo de una posible ola de ventas si el mercado queda decepcionado con la adopción de la IA. La empresa también presenta niveles de inversión de capital muy similares a los de Alphabet.
Expectativas del mercado e indicadores clave:
-
Beneficio por acción e ingresos: El consenso prevé un beneficio por acción de entre 4,72 y 4,73 dólares, sobre ingresos de entre 90.600 y 90.700 millones de dólares (+17% interanual).
-
Azure Cloud: La previsión oficial de la compañía contempla un crecimiento de entre el 44% y el 45%, pero las expectativas no oficiales alcanzan entre el 47% y el 47,7% interanual.
-
Inversiones y flujos de caja: Se espera que las inversiones de capital (CapEx) para el año fiscal 2027 superen los 190.000 millones de dólares (+65% interanual), mientras que el flujo de caja libre (FCF) se proyecta por debajo de los 32.000 millones de dólares (frente a los 67.000 millones registrados un año antes).
-
Disciplina de costos: Se espera que un programa de desvinculación voluntaria para 60.000 empleados genere ahorros anuales cercanos a los 1.200 millones de dólares.
-
Valoración y previsiones: Se estima un movimiento inferior al 5% en las acciones después de la publicación de resultados. El precio objetivo promedio se sitúa en 604 dólares (68 recomendaciones de compra, 4 neutrales y ninguna de venta).
Comentario:
Las expectativas para Microsoft son muy elevadas y el mercado espera que la compañía supere las previsiones en el segmento de servicios en la nube Azure. La combinación de inversiones récord con ahorros operativos planificados refuerza la confianza de los inversores, mantiene la cotización cerca de máximos históricos y posiciona a la empresa como líder en la comercialización de soluciones basadas en inteligencia artificial.
Denominador común
Ambos informes se reducen a una pregunta fundamental: si las enormes inversiones de los hiperescaladores en infraestructura de inteligencia artificial, que superan conjuntamente los 390.000 millones de dólares entre 2026 y 2027, están comenzando a traducirse en una generación sostenible de efectivo.
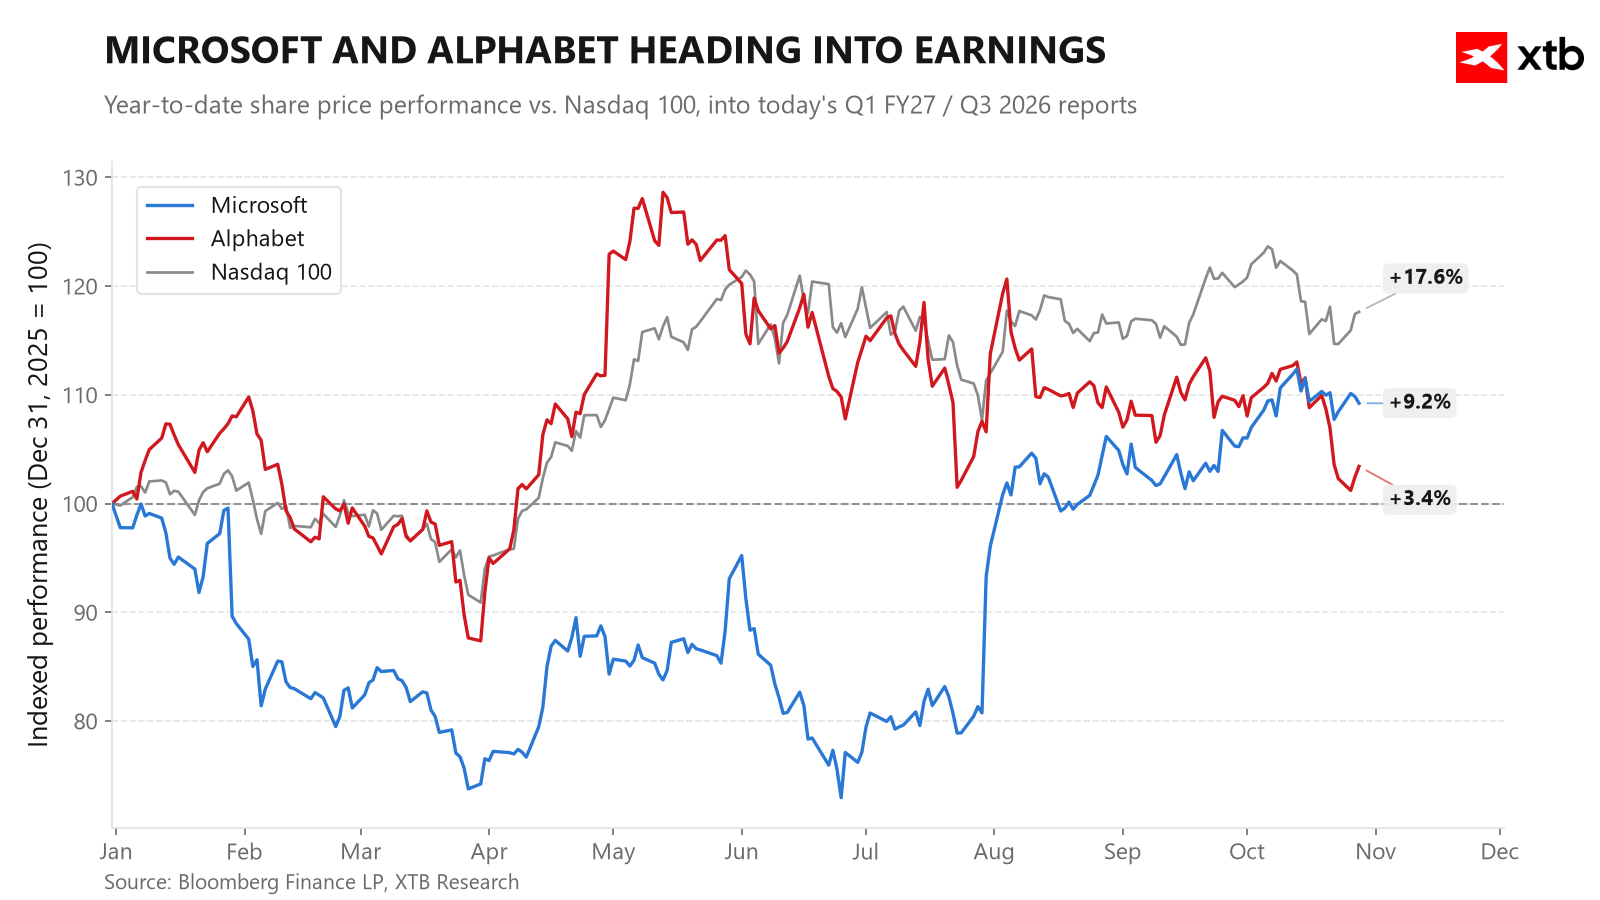
El mercado ya ha recompensado la disciplina de Microsoft (cuyas acciones han subido un 36% desde los resultados de julio) y ha penalizado a Alphabet por pasar a registrar flujos de caja negativos (con una caída del 5% durante el mismo período), a pesar de que Alphabet presenta un crecimiento más rápido en el negocio de servicios en la nube. Un resultado débil de Azure o cifras decepcionantes del negocio de búsquedas de Google podrían reavivar las preocupaciones de que las inversiones en inteligencia artificial no están generando retornos suficientes, de manera similar a lo ocurrido con Meta Platforms, cuyas acciones cayeron un 7% al día siguiente de presentar sus resultados la semana pasada.
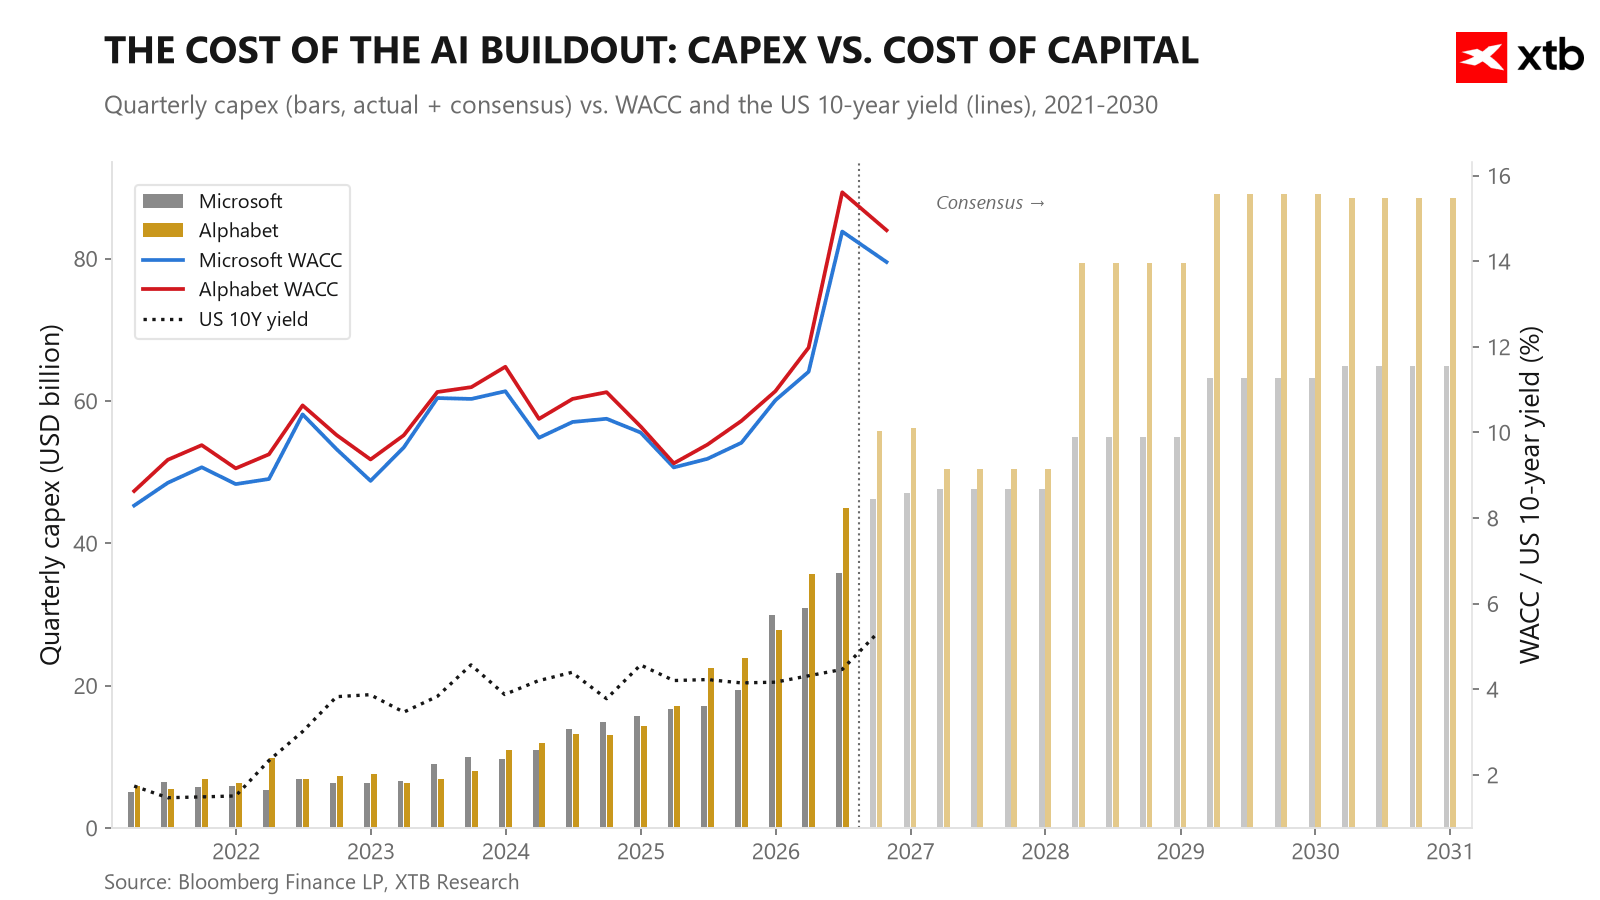
También se habla cada vez más de que los elevados rendimientos de los bonos estadounidenses se deben, en parte, a que los hiperescaladores están recurriendo de manera más amplia al mercado de deuda para obtener financiamiento. Como puede observarse, el año actual es apenas un anticipo de la magnitud de las inversiones que se prevén para los próximos años.


Mercados a observar hoy: Nasdaq 100, EURUSD y oro ante la decisión de la Fed

Apertura de mercado hoy, 28 de octubre: el mejor día histórico para el S&P 500, con la Fed en el foco

China vuelve a tensionar la oferta mundial de cobre
¿Es Anthropic la empresa de crecimiento más rápido de la historia?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "